- Market Value (2025): USD 4.47 Bn
- Estimated Value (2026): USD 4.65 Bn
- Forecast Value (2036): USD 6.87 Bn
- CAGR (2026-2036): 4.0%
Was wird der Markt für Bleached Speciality Kraft Papers bis 2036 voraussichtlich wert sein?
USD 4.7 Milliarden im Jahr 2026 bis USD 6.9 Milliarden bis 2036 bei einem 4.0% CAGR.
- Fact.MR schätzt, dass der Markt im Jahr 2025 USD 4.47 Milliarden erreicht hat, hauptsächlich auf Lebensmittelfolien und beschichteten Barrierequalitäten.
- Der Umsatz soll von USD 4.65 Milliarden im Jahr 2026 auf USD 6.87 Milliarden bis 2036 steigen, da Konverter flexible Packs von Kunststofffolie auf Papier umstellen.
- Das Jahrzehnt wird eine 4.0% CAGRbringen, da PFAS-Grenzen in Europa und den Vereinigten Staaten die Verwendung von beschichteten Barrierequalitäten ausweiten.
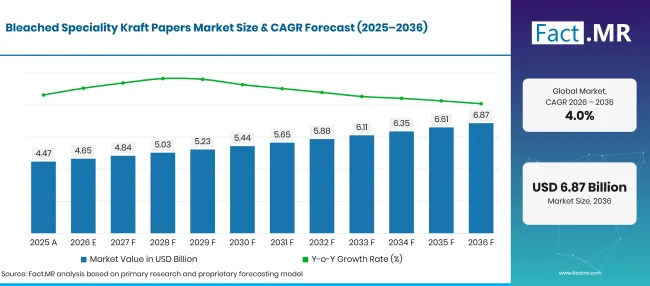
Factmr Bleached Speciality Kraft Papers Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 4.47 |
| 2026 | Schätzung | 4.65 |
| 2036 | Vorhersage | 6.87 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 4.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für gebleichte Spezialitäten-Kraftpapiere?
Zwischen 2026 und 2036 wird der Markt USD 2.2 Milliarden hinzufügen, wobei barrierebeschichtete Lebensmittelverpackungen den Großteil ausmachen.
- Nachfragetreiber auf dem Markt
- Lebensmittelkontaktregeln in Europa begrenzen nun fluorierte Fettbarrieren. Die Verordnung (EU) 2025/40 zu Verpackungen und Verpackungsabfällen gilt seit dem 12 . August 2026 und beschränkt PFAS in Lebensmittelkontaktverpackungen über festgelegte Schwellenwerte [1]. Konverter, die auf fluorochemische Behandlungen für Back- und Fast-Food-Wraps angewiesen waren, wechseln auf barrierenbeschichtetes, gebleichtes Kraft.
- Barrierbeschichtungen ermöglichen es nun Papier, trockene Lebensmittel zu schützen, die früher Folie oder mehrschichtige Folie benötigten. Mondi kündigte im August 2025 an, dass FunctionalBarrier Paper Ultimate eingeführt wird, ein recycelbares Papier mit Sauerstoff- und Wasserdampfbarrieren für Kaffeestangen und Teebeutel [2]. Solche Qualitäten laufen auf bestehenden Formfüllungs-Dichtungslinien, daher vermeiden Marken neue Maschinen.
- Online-Shopping fügt immer wieder Pakete hinzu, die leichte, druckbare Verpackungen benötigen. Eurostat berichtete, dass 78% der EU-Internetnutzer im Alter 16 74 Waren oder Dienstleistungen online gekauft oder bestellt haben [3]. Einzelhändler, die Plastik-Mailings durch Papierpakete ersetzen, kaufen Weißkraft wegen der Druckoberfläche und Rissfestigkeit.
- Papierfabriken bewegen Maschinen weg von schrumpfenden Grafikqualitäten. Weiße maschinenglasierte und spezialisierte Kraftlinien bieten den Herstellern eine neue Stelle für Fasern, sobald sie als Druckpapier verkauft werden.
- Hersteller von medizinischen Geräten benötigen sauberes und starkes Papier für sterile Barrierepakete. Seine flachen Fussel- und einheitlichen Oberflächen bedruckten Peel-Beutel und Sterilisationsfolien.
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Coated wird 2026 52.7% Anteil ausmachen, da Barrieren- und Hitzeversiegelungsschichten Papier in Lebensmittelpackungen transportieren, das unbeschichtete Blätter nicht schützen können.
- Nach Anwendung: Die Verpackung wird 2026 42.8% Anteil erhalten, da Markeninhaber Plastikfolie gegen Papier in Folien, Beuteln und Beuteln tauschen.
- Nach Endnutzerindustrie: Lebensmittel und Getränke werden 2026 aufgrund von Lebensmittelkontaktregeln, die saubere, gebleichte Ballaststoffe bevorzugen, 31.6% Marktanteil erringen.
- Nach Vertriebskanal: Direktvertrieb wird 2026 48.3% Anteil ausmachen, da große Umrüster Vollrollen gegen feste Spezifikationen kaufen.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Konverter spezifizieren nun gebleichte Spezialkraft als funktionierendes Barrierematerial und beurteilen sie anhand von Fett-, Feuchtigkeits- und Wärmeversiegelungsergebnissen. PFAS-Grenzwerte in Europa und den Vereinigten Staaten haben die alte fluorochemische Abkürzung entfernt, sodass die Beschichtungschemie entscheidet, welche Qualitäten Lebensmittelverträge gewinnen. Fabriken, die weißes Basispapier und beschichtete Qualitäten aus derselben Region liefern können, werden bei Lebensmittel-, Gesundheits- und E-Commerce-Käufern eine stärkere Position halten."
- Strategische Auswirkungen
- Papierhersteller sollten ihre wärmeversiegelbaren und barrierebeschichteten Bereiche erweitern, da Käufer nun Papier und Film hinsichtlich Verdichtungsgeschwindigkeit und Haltbarkeit vergleichen.
- Beschichtungsentwickler sollten PFAS-freien Status und Lebensmittelkontakt-Compliance für jede Klasse dokumentieren, damit Konverter die seit August 2026 geltenden EU-Grenzwerte [1] erfüllen können.
- Konverter sollten weiße maschinenglasierte Qualitäten auf ihren aktuellen Beutel- und Beutellinien ausprobieren, bevor sie sich auf neue Geräte festlegen.
- Fabriken, die große Kunden bedienen, sollten direkte Verträge mit technischen Tests kombinieren, da Spezifikationskäufer für einen stabilen Bremssättel und das Beschichtungsgewicht zahlen.
Das Vereinigte Königreich führt die Fünf-Länder-Gruppe bei 5.0%an, da die Plastic Packaging Tax Film teurer als Papier hält. Japan folgt bei 4.5% bei Papierbarrierenpackungen für Grundnahrungsmittel und stetigen Online-Warenverkäufen. Deutschland folgt dem globalen Tempo bei 4.0%, wo die EU-Verpackungsregeln direkt für Konverter gelten. Eine tiefe Zellstoffbasis bringt Brasilien 3.3%, während die USA die Liste bei 3.0% auf einer ausgereiften, aber paketlastigen Verpackungsbasis schließen.
Wie unterteilt sich der Markt für gebleichte Spezialität Kraft Papers nach Segmenten?
Coated wird Produkttyp bei 52.7%führen; Verpackung wird Application bei 42.8%führen; Lebensmittel und Getränke werden in der Endnutzerbranche führen 31.6%Direktvertrieb wird den ersten Platz im Vertriebskanal bei 48.3%belegen.
Welcher Produkttyp führt an?
Beschichtete Qualitäten machen 52.7% der Verkäufe im Jahr 2026 aus.
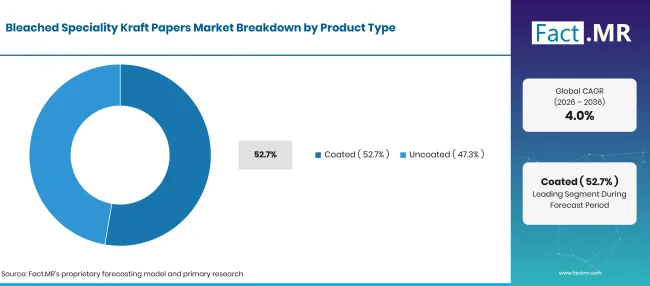
Factmr Bleached Speciality Kraft Papers Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Coated (Führendes Segment) | 52.7% |
| Andere Segmente kombiniert | 47.3%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Lebensmittelmarken benötigen Papier, das Fett und Feuchtigkeit zurückhält und trotzdem auf einer Beutellinie versiegelt. Beschichtetes gebleichtes Kraftmaterial macht dies mit Extrudions-, Dispersions- oder Wärmeversiegelungsschichten auf einer weißen Basis, die ebenfalls scharfen Einzelhandelsdruck aufnimmt. Konverter verwenden diese Qualitäten heute in flexiblen Folien und Lebensmittelbeuteln, die früher auf Film angewiesen waren, oft mit Papierbarrierenbeschichtungen , die die Verpackung in Papierströmen recycelbar halten. Unbeschichtete Qualitäten bleiben dort, wo Käufer natürliche Textur und Rissfestigkeit schätzen. Beutelhersteller und medizinische Pack-Umrüster kaufen sie für Tragetaschen, Zwischenverpackungen und Wicklungen. Glatte, unbeschichtete Folien konkurrieren auch mit superkalendierten Kraftpapieren als Grundmaterial für Etiketten und flexible Verpackungen.
Was unterstützt die Verpackung innerhalb der Anwendung?
Verpackungen machen 42.8% des Umsatzes 2026 aus.
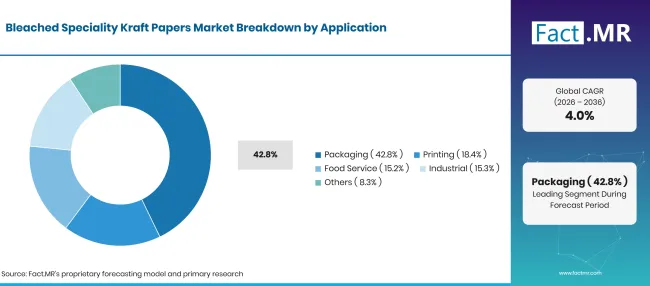
Factmr Bleached Speciality Kraft Papers Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Verpackung (führendes Segment) | 42.8% |
| Andere Segmente kombiniert | 57.2%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Markeninhaber aus den Bereichen Lebensmittel, Körperpflege und E-Commerce ersetzen Plastikfolie durch recycelbares Papier. Gebleichte Kraft verleiht ihnen Stärke mit einer sauberen weißen Oberfläche für den Druck. Die Nachfrage wächst auch durch die breitere Bewegung hin zu Papierverpackungsmaterialien , da Einzelhändler Recyclingziele setzen. Glasfaser macht bereits einen großen Teil des Verpackungsstroms in Europa aus. Eurostat berichtete, dass Papier und Karton 2023 32.3 Millionen Tonnen, oder 40.4%, der 79.7 Millionen Tonnen Verpackungsabfall in der EU ausmachten [4]. Der Druck folgt auf die Verpackung durch Etiketten und Premium-Folien, während Food Service auf Takeaway-Wraps und Backwarentüten setzt. Industrielle Käufer nehmen Schutzverpackungen und technische Qualitäten an.
Was führt das Segment der Endnutzerbranche an?
Lebensmittel und Getränke machen 31.6% der Nachfrage im Jahr 2026 aus.
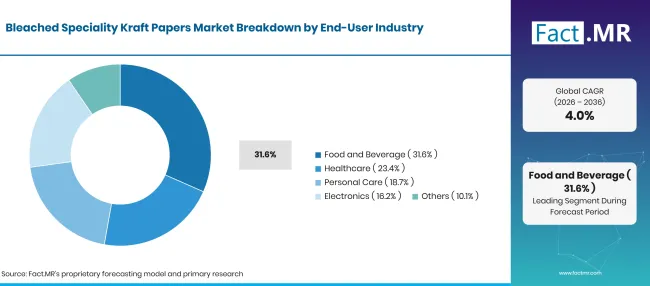
Factmr Bleached Speciality Kraft Papers Market Breakdown End User Industry | Source: Fact.MR
| Endnutzerindustrie | Teilen (2026) |
|---|---|
| Lebensmittel und Getränke (führendes Segment) | 31.6% |
| Andere Segmente kombiniert | 68.4%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Bäcker, Konditoren und Tiefkühlverpacker verpacken Produkte, die Fett und Feuchtigkeit abgeben, daher benötigen sie fettbeständiges Papier, das für direkten Kontakt mit Lebensmitteln freigegeben wird. Gebleichte Ballaststoffe sorgen für ein sauberes und geruchsfreies Blatt, das die Zulassung von Lebensmittelkontakten erleichtert. Fluorfreie fettdichte Papierqualitäten ersetzen ältere behandelte Blätter in dieser Gruppe. In den Vereinigten Staaten stellte die Food and Drug Administration fest, dass 35 Lebensmittelkontaktbenachrichtigungen für PFAS-Fettschutzmittel, die auf Papier und Pappkarton verwendet werden, ab dem 6. Januar 2025 [5] nicht mehr wirksam waren. Danach kommt das Gesundheitswesen und verwendet starkes und sauberes Papier in sterilen medizinischen Verpackungen wie Peel-Beuteln und Folien. Personal Care and Electronics kaufen kleinere Stückzahlen für hochwertige recycelbare Folien und Einlagen.
Wie beeinflusst Distribution Channel die Nachfrage?
Direktverkäufe stellen 48.3% des Marktes 2026 dar.
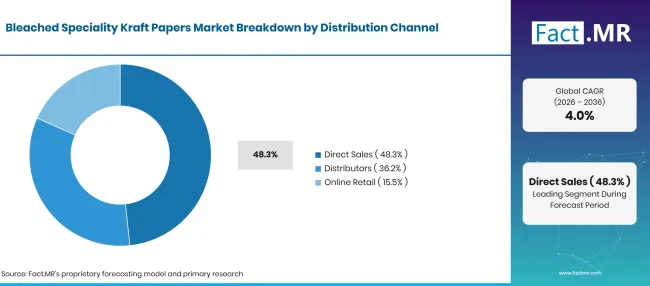
Factmr Bleached Speciality Kraft Papers Market Breakdown Distribution Channel | Source: Fact.MR
| Vertriebskanal | Teilen (2026) |
|---|---|
| Direktvertrieb (führendes Segment) | 48.3% |
| Andere Segmente kombiniert | 51.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Konverter und Markeninhaber kaufen ganze Rollen nach technischen Spezifikationen, die Basisgewicht, Beschichtung und Liefertermine festlegen. Langfristige Verträge bieten den Mühlen stabile Bestellungen und Käufern eine gleichbleibende Qualität. Händler bedienen kleinere Konverter und regionale Käufer, die gemischte Qualitäten, kurze Durchlaufzeiten und lokalen Lagerbestand wünschen. Online Retail bedient kleine, wiederholte Bestellungen von Druckereien und Bastelverpackungen.
Was beschleunigt die Marktakzeptanz von Bleached Speciality Kraft Papers und was hält sie zurück?
Kunststoffsteuern, PFAS-Grenzen und das Wachstum der Pakete bewegen Käufer zu weißen Kraftpapieren mit Barrierebeschichtungen. Volatile Zellstoff- und Energiekosten sowie die Preislücke zwischen beschichtetem Papier und Film verlangsamen den Wechsel zu kostenempfindlichen Packungen.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Regulatorische und markengesteuerte Migration von Kunststoff- zu papierbasierten Verpackungen in Lebensmitteln und Konsumgütern | +1.4% | Global | Kurzfristig (<= 2 Jahre) |
| Steigender Bedarf an fett- und feuchtigkeitsbeständigem Papier, das den Lebensmittel-Standards entspricht | +1.0% | Global | Mittelfristig (2bis4 Jahre) |
| Zunehmende Verwendung von sauberem, hochfestem Papier in sterilen Barrieren und medizinischen Verpackungen | +0.5% | Nordamerika, Westeuropa, Ostasien | Mittelfristig (2bis4 Jahre) |
| Erweiterung von Paket- und Takeaway-Volumina durch Online-Einzelhandel und Gastronomie | +0.3% | Global | Kurzfristig (<= 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Barrierenbeschichtete Papiere, die Kunststofflaminate in flexiblen Verpackungen ersetzen | +0.6% | Global | Mittelfristig (2bis4 Jahre) |
| Recycelbare, monomaterialhaltige Papierformate für hochwertige Körperpflege und Elektronikverpackungen | +0.4% | Westeuropa, Nordamerika, Ostasien | Mittelfristig (2-4 Jahre) |
| Umstellung der Kapazität des ungenutzten Grafikpapiers auf Verpackungs- und Spezialqualitäten | +0.3% | Westeuropa, Ostasien | Langfristig (>= 4 Jahre) |
| Spezifikationsbasierte Liefervereinbarungen und digitale Bestellungen mit Konvertern | +0.2% | Nordamerika, Westeuropa | Kurzfristig (<= 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Volatilität bei Zellstoffpreisen und Energiekosten | -0.4% | Global | Kurzfristig (<= 2 Jahre) |
| Preisaufschlag für barrierebeschichtete Qualitäten gegenüber Kunststofffolien | -0.2% | Global | Mittelfristig (2bis4 Jahre) |
| Struktureller Rückgang der Nachfrage nach Druckpapier und Grafikpapier | -0.1% | Westeuropa, Nordamerika, Ostasien | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Welche Länder skalieren bis 2036 den Markt für gebleichte Spezialitäten-Kraftpapiere?
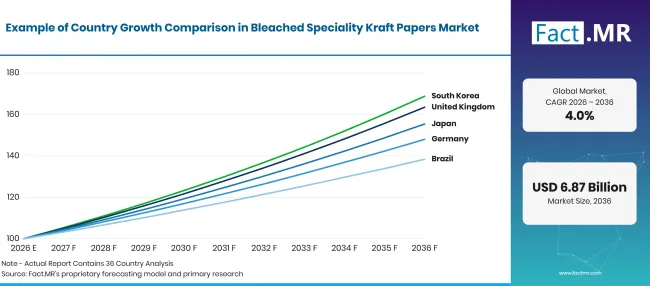
Factmr Bleached Speciality Kraft Papers Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Vereinigtes Königreich | 5.0% |
| Japan | 4.5% |
| Deutschland | 4.0% |
| Brasilien | 3.3% |
| Vereinigte Staaten | 3.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Was unterstützt die Adoption im Vereinigten Königreich?
5.0% CAGR, getrieben durch die Plastikverpackungssteuer auf Kunststoff mit geringem Recyclinggehalt.
Ab dem 1 . April 2026 beträgt der britische Plastikverpackungssteuersatz £228.82 pro Tonne für Kunststoffverpackungskomponenten, die weniger als 30% recycelten Kunststoff enthalten [6]. HMRC-Statistiken zeigen, dass die Steuer im Geschäftsjahr 2025 bis 2026 £250 Millionen Pfund einbrachte, also etwa 4% weniger als ein Jahr zuvor [7]. Einzelhandels- und Lebensmittelmarken stellen auf Papierverpackungen und -tüten um, was lebensmittelsichere White Kraft bevorzugt.
Wie entwickelt Japan die Nachfrage?
4.5% CAGR, unterstützt durch Papierbarrierepakete für Grundnahrungsmittel und stetigen Online-Warenverkäufen.
Die E-Commerce-Umfrage von METI schätzte Japans Online-Business-to-Consumer-Online-Verkäufe im Jahr 2024 bei 15.2 Billionen JPY, mit einem Anstieg von 3.70%, mit einem Online-Anteil von 9.78% [8]. Dies hält Bestellungen für druckbare Papierverpackungen und Versandpakete an. Auch die Lebensmittelverpackung verändert sich. Im April 2026 berichtete Nippon Paper Industries, dass das SHIELDPLUS-Papierbarrierematerial für Zennoh Pearl Rice Packs übernommen wurde, was den Plastikverbrauch für die 2 kg-Größe9um etwa 38% reduziert hat.
Was unterstützt die Einführung Deutschlands?
4.0% CAGR, gestützt auf EU-Verpackungsregeln, die direkt für deutsche Konverter gelten.
Die Deutsche Umweltbehörde berichtete, dass der Verpackungsverbrauch 2023 5.8% auf 17.92 Millionen Tonnen gesunken ist, während die Recyclingquote auf 69.4% [10] anstieg. Ein kleinerer, aber recycelbarer Verpackungsstrom bevorzugt Fasern gegenüber gemischten Kunststoffen. Destatis berichtete außerdem, dass die Produzentenpreise für Papier, Karton und Papierprodukte im Mai 2026 1.5% niedriger waren als ein Jahr zuvor [11]. EU-Verpackungsregeln, die direkt in jedem Mitgliedstaat gelten, erhöhen den Druck auf konforme, lebensmittelsichere Formate [1].
Was unterstützt die Adoption in Brasilien?
3.3% CAGR, auf einer tiefen Zellstoffbasis und steigenden Papierimporten.
Das brasilianische Landwirtschafts- und Viehministerium meldete im Juli 2026 Rekordexporte von Zellstoff in Höhe von USD 1.06 Milliarden und 1.97 Millionen Tonnen [12]. Die Papierimporte stiegen von Januar bis Juli 2026 18.0% im Wert auf etwa USD 0.7 Milliarden [12]. Reichlich vorhandener gebleichter Zellstoff bietet den heimischen Fabriken eine Kostenbasis für weißen Kraft. Kostenbewusste Käufer setzen weiterhin auf Importe und einfachere Qualitäten, sodass das Wachstum bis 2036 allmählich bleiben wird.
Wie schneiden die Vereinigten Staaten ab?
3.0% CAGR, was eine reife Verpackungsbasis mit stetigem Paketwachstum widerspiegelt.
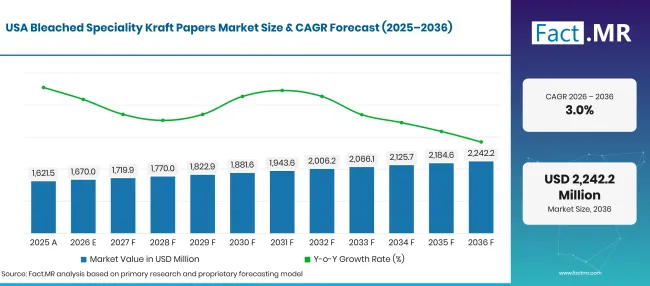
Factmr Bleached Speciality Kraft Papers Market Forecast Usa | Source: Fact.MR
Das US Census Bureau berichtete, dass die Einzelhandels-E-Commerce-Umsätze im zweiten Quartal 2026 USD 340.2 Milliarden betrugen, 12.2% mehr als im Vorjahr und entspricht 17.1% des gesamten Einzelhandelsumsatzes [13]. Eine so große und reife Verpackungsbasis begrenzt das Tempo der neuen Nachfrage. Das Wachstum der Pakete und der bundesweite Ausstieg aus der PFAS-Fettabdichtung [5] halten die Bestellungen für White-Kraft-Wraps und Versandpakete stabil.
Wer führt den Markt für gebleichte Spezialitäten für Kraftpapiere?
Wettbewerb trennt Fabriken, die Basispapier nach Rollen verkaufen, von Herstellern, die fertige Barriere-Qualitäten anbieten.
Integrierte Gruppen wie Mondi Group, Billerud und Smurfit Westrock konkurrieren in Sachen Faserfestigkeit, weiß glasierte Oberflächen und Lebensmittelkontakt-Zulassung im großen Maßstab. Billerud vermarktet seine Basix White MG-Papiere für Brot- und Gebäckbeutel, und Smurfit Westrock bietet ein gebleichtes, halb-ausziehbares Papier für weiße Säcke an. Mondi gab im August 2025 bekannt, dass es die Produktion von FunctionalBarrier Paper Ultimate in seinem Solec-Werk in Polen ausweitet [2]. Barrier-Spezialisten konkurrieren stattdessen in der Beschichtungschemie. Sappi kündigte im Juli 2025 an, Guard Pro OMH, ein neues Hochbarrierepapier, auf der FACHPACK 2025 einzuführen [14]. Oji Holdings verkauft O-hajiki, ein PFAS-freies, ölbeständiges Papier in Weiß und Braun, über Oji F-Tex [15]. Nippon Paper Industries kombiniert gebleichte Kraftwickelqualitäten mit seinem SHIELDPLUS-Barrierematerial. Bewährte Barriereergebnisse ohne Fluorchemikalien, unterstützt durch regionale Fabriklieferungen, trennen die stärkeren Lieferanten.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind die Mondi Group; Billerud; Smurfit Westrock plc; Sappi Limited; Nippon Paper Industries Co., Ltd.; und Oji Holdings Corporation.
- Mondi-Gruppe
- Billerud
- Smurfit Westrock plc
- Sappi Limited
- Nippon Paper Industries Co., Ltd.
- Oji Holdings Corporation
Bibliographie
- [1] Europäisches Parlament und Rat der Europäischen Union. (2025, Januar 22). Verordnung (EU) 2025/40 des Europäischen Parlaments und des Rates vom 19. Dezember 2024 zu Verpackung und Verpackungsabfällen, zur Änderung der Verordnung (EU) 2019/1020 und der Richtlinie (EU) 2019/904sowie zur Aufhebung der Richtlinie 94/62/EG.
- [2] Mondi Group. (2025, August 14). Mondi steigert FunctionalBarrier Paper Ultimate, um der wachsenden Nachfrage nach nachhaltigen, hochbarrierebasierten Papierverpackungen gerecht zu werden.
- [3] Eurostat. (Februar 2026). E-Commerce-Statistiken für Einzelpersonen.
- [4] Eurostat. (Oktober 2025). Statistiken zu Verpackungsabfällen.
- [5] US-amerikanische Food and Drug Administration. (2025, Januar 3). Die FDA stellt fest, dass die Zulassung für 35 Lebensmittelkontakt-Benachrichtigungen im Zusammenhang mit PFAS nicht mehr wirksam ist.
- [6] HM Revenue & Customs. (2026, Februar 12). Plastikverpackungssteuer: Maßnahmen.
- [7] HM Revenue & Customs. (2026, August 27). Statistikkommentar zur Plastikverpackungssteuer (PPT).
- [8] Ministerium für Wirtschaft, Handel und Industrie, Japan. (August 2025). 令和6年度 電子商取引に関する市場調査 報告書 [Marktuntersuchung zum elektronischen Handel im Geschäftsjahr 2024: Bericht].
- [9] Nippon Paper Industries. (2026, April 30). Das umweltfreundliche Papierbarrierematerial "SHIELDPLUS"® wird in der Verpackung von Zenno Pearl Rice Uonuma Koshihikari verwendet.
- [10] Umweltbundesamt. (2026, Mai 13). Verpackungsverbrauch 2023 gesunken, Recyclingquote gestiegen [Verpackungsverbrauch sank 2023, Recyclingquote stieg].
- [11] Statistisches Bundesamt (Destatis). (2026, Juni 19). Erzeugerpreise im Mai 2026: +2,2 % gegenüber Mai 2025 [Erzeugerpreise im Mai 2026: +2.2% Mai 2025].
- [12] Ministério da Agricultura e Pecuária, Brasilien. (August 2026). Nota balança do agronegócio. Mês: julho/2026 [Handelsbilanz der Agrarindustrie. Monat: Juli 2026].
- [13] U.S. Census Bureau. (2026, August 18). Monatlicher Einzelhandelshandel: Quartalsbericht zum Einzelhandel im E-Commerce, 2Quartal 2026.
- [14] Sappi. (2025, Juli 14). Sappi feiert auf der FACHPACK 2025 zukunftssichere Papierverpackungen.
- [15] Oji F-Tex. (2026, Juni 9). 非フッ素耐油紙(O-hajiki) [Fluorhaltiges ölbeständiges Papier (O-hajiki)].
Dieser Bericht beantwortet
- Wie werden gebleichte Spezialkraftpapiere über Produkttyp, Anwendungs, Endverbraucherbranche und Vertriebskanäle hinweg verwendet?
- Welches Untersegment führt jedes Segment an und welche Käuferbedürfnisse treiben seinen Marktanteil 2026 voran?
- Wie schneiden die fünf aufgeführten Länder bei Plastikverpackungssteuern, PFAS-Regeln und Zellstoffzugang ab?
- Wo konkurrieren integrierte Kraftmühlen und Barrierepapier-Spezialisten und zu welchen Bedingungen?
- Welche Lebensmittelkontaktregeln und Verpackungsabfallvorschriften prägen die Auswahl der Qualitätsklasse?
Was deckt der Bleached Speciality Kraft Papers Market ab?
Kraftpapiere, die aus gebleichtem chemischem Zellstoff hergestellt und für technische, druck- und Verpackungszwecke verarbeitet werden, stammen aus diesem Markt. Die Hauptqualitäten sind beschichtete Barrierepapiere, maschinell glasierte weiße Kraftpapiere, Lebensmittelverpackungen und unbeschichtete weiße Säckpapiere.
Beschichtete und unbeschichtete Qualitäten werden über Verpackungen, Druck, Lebensmitteldienstleistungen und industrielle Anwendungen hinweg nachverfolgt. Das Rohmaterial stammt hauptsächlich aus gebleichtem Weichholz und Hartholz-Kraftzellstoff.
Was ist im Umfang enthalten?
Gebleichte Kraftpapiere, die als Rollen oder Bögen verkauft werden, zählen sowohl in beschichteter als auch unbeschichteter Form, einschließlich barrierebeschichteter, hitzeversiegelbarer, maschinenglasierter und druckbarer Qualitäten. Qualitäten innerhalb der breiteren Kategorie Spezialpapiere werden gezählt, wenn eine gebleichte Kraftbasis verwendet wird.
Wenn ein beschichtetes oder laminiertes Produkt gebleichte Kraft als Basissubstrat verwendet, wird nur der Papierwert erfasst. Beutel und Beutel, die von Konvertern hergestellt werden, werden nach ihrem Papiergehalt bewertet.
Was ist vom Umfang ausgeschlossen?
Ungebleichtes braunes Kraftpapier, Kraftliner und Sackpapier aus ungebleichtem Zellstoff werden ausgelassen, ebenso wie faltbare Kartonplatten, massives gebleichtes Karton und Wellpappe. Gewebe, Zeitungspapier und Standard-Grafikpapiere ohne Kraftpulp tragen keinen Marktumsatz bei.
Kunststofffolien, Alufolie und Laminate ohne Papierbasis werden nicht gezählt, ebenso wenig wie Marktzellstoff.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßhafte Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierungs- und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
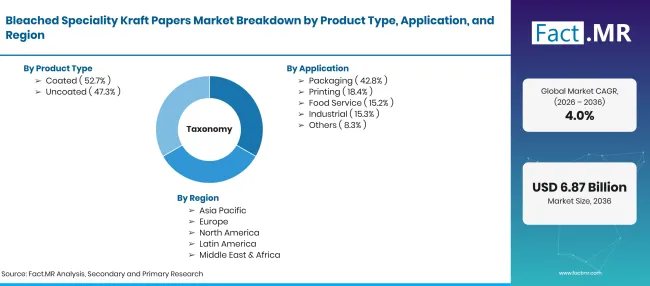
Factmr Bleached Speciality Kraft Papers Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden im Jahr 2026 bis USD Milliarden bis 2036 bei CAGR |
| Marktdefinition | Kraftpapier, das aus gebleichtem chemischem Zellstoff hergestellt und mit Beschichtungen, Behandlungen oder Oberflächeneigenschaften für Verpackung, Druck, Gastronomie, industrielle und andere spezialisierte Anwendungen verarbeitet wird. |
| Produkttyp | Beschichtet; Unbeschichtet; Unbeschichtet |
| Anwendung | Verpackung; Druck; Gastronomie; Industrie; Andere |
| Endnutzerindustrie | Lebensmittel und Getränke; Gesundheitswesen; Körperpflege; Elektronik; Sonstiges |
| Vertriebskanal | Direktvertrieb; Distributoren; Online-Einzelhandel |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Vereinigtes Königreich; Japan; Deutschland; Brasilien; Vereinigte Staaten |
| Profilierte Unternehmen | Mondi Group; Billerud; Smurfit Westrock plc; Sappi Limited; Nippon Paper Industries Co., Ltd.; Oji Holdings Corporation |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Hybrider Top-down- und Bottom-up-Ansatz unter Verwendung von Verpackungspapier nach Ländern; beschichteter und unbeschichteter Qualitätsmix; Nachfrage der Endnutzerbranche; Vertriebskanal-Mix; und Unternehmensportfolio-Review. |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Coated
- Unbeschichtet
-
Nach Anwendung
- Verpackung
- Druck
- Verpflegung
- Industriell
- Weitere
-
Nach Endnutzerbranche
- Essen und Getränke
- Gesundheitswesen
- Körperpflege
- Elektronik
- Weitere
-
Nach Vertriebskanal
- Direktvertrieb
- Verleiher
- Online-Einzelhandel
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für gebleichte Spezial-Kraftpapiere im Jahr 2026?
Welche Wachstumsrate wird der Markt für gebleichte Spezialitäten-Kraftpapiere von 2026 bis 2036 verzeichnen?
Welche Produktart führt den Markt für gebleichte Spezialkraftpapiere an?
Welche Anwendung hält den größten Anteil am Markt für gebleichte Spezial-Kraftpapiere?
Welche Endanwenderbranche trägt am meisten zum Markt für gebleichte Spezial-Kraftpapiere bei?
Welcher Vertriebskanal führt den Markt für gebleichte Spezial-Kraftpapiere an?
Welches Land wird das stärkste Wachstum auf dem Markt für gebleichte Spezial-Kraftpapiere verzeichnen?
Wer sind die wichtigsten Unternehmen auf dem Markt für gebleichte Spezialkraftpapiere?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen