- Market Value (2025): USD 311.4 Mn
- Estimated Value (2026): USD 331.1 Mn
- Forecast Value (2036): USD 612.3 Mn
- CAGR (2026-2036): 6.3%
Was wird der Markt für keramische Verpackungsfolie bis 2036 voraussichtlich wert sein?
USD 331.2 Millionen im Jahr 2026 bis USD 612.3 Millionen bis 2036 bei einem 6.3% CAGR.
- Laut Fact.MR Analyse erreichte der Markt für keramische Verpackungsfolie im Jahr 2025 USD 311.4 Millionen.
- Die Nachfrage wird von USD 331.1 Millionen im Jahr 2026 auf USD 612.3 Millionen bis 2036 steigen.
- Der Markt für keramische Verpackungsfolie wird von 2026 bis 2036 6.3% CAGR verzeichnen.
| Jahr | Grundlage | Marktwert (USD Millionen) |
|---|---|---|
| 2025 | Tatsächlich | 311.4 |
| 2026 | Schätzung | 331.1 |
| 2036 | Vorhersage | 612.3 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 6.3% |
Quelle: Fact.MR-Analyse. Aktualisiert am 16. Oktober 2026
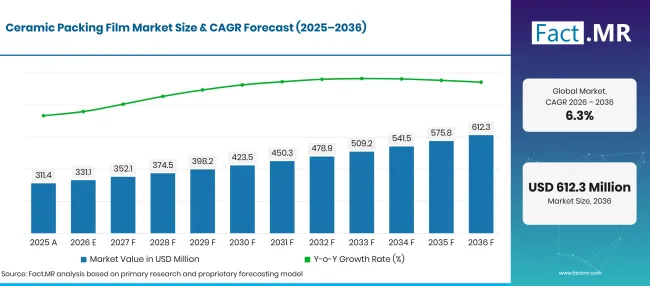
Factmr Ceramic Packing Film Market Forecast Global | Source: Fact.MR
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für keramische Verpackungsfolie?
Zwischen 2026 und 2036 wird eine absolute Chance von USD 281.1 Millionen geschaffen.
- Nachfragetreiber auf dem Markt
- Die Verpackungsregeln werden in Bezug auf die Recyclingfähigkeit verschärft. Die EU-Verordnung für Verpackungen und Verpackungsabfälle gilt im Allgemeinen ab 12 . August 2026 und verlangt, dass alle Verpackungen für Materialrecycling ausgelegt sein [1]. Keramikbeschichtete Monomaterialfilme bieten eine Barriereoption, die Aluminiumfolienlaminate vermeidet.
- Die elektronische Ausgangsleistung wächst kontinuierlich. Empfindliche Komponenten, Displays und Batterien benötigen während Lagerung und Versand transparenten, hochbarrierengeschützten Schutz, was eine stetige Filmnachfrage ermöglicht.
- Medizinische und pharmazeutische Verpackungen benötigen stabile Barrieren. Keramische Beschichtungen schützen feuchtigkeitsempfindliche Produkte, ohne die Sicht zu blockieren, und sie unterstützen Sterilisations- und Haltbarkeitsanforderungen.
- Bessere Beschichtungsverfahren erweitern die Einsatzmöglichkeit. Verbesserte Vakuumabscheidung und Adhäsionskontrolle reduzieren Risse und halten die Barriereleistung durch Umwandlung und Packung konstant.
- Analysierte Schlüsselsegmente
- Nach Materialtyp: Alumina wird 2026 38.5% Anteil halten, da es starke Barriere-Performance mit Transparenz und ausgereifter Verarbeitung verbindet.
- Nach Einsatz: Elektronik wird 2026 42.7% Anteil ausmachen, unterstützt durch den Bedarf an Feuchtigkeits- und Sauerstoffschutz empfindlicher Bauteile.
- Nach Endnutzerbranche: Unterhaltungselektronik wird 2026 aufgrund hoher Produktmengen und strenger Schutzanforderungen 40.1% Marktanteil gewinnen.
- Nach Vertriebskanal: Direktverkäufe werden 2026 58.3% Anteil ausmachen, da Käufer technischen Support und individuelle Filmspezifikationen schätzen.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, sagt: "Keramische Verpackungsfolien werden nun als messbarer Barriereninput und nicht mehr als Premium-Option gekauft. Konverter bevorzugen eine einheitliche Beschichtungsqualität, recycelbare Monomaterialstrukturen und technische Daten zur Sauerstoff- und Feuchtigkeitsübertragung. Hersteller, die bewährte Barriereleistung mit direktem technischen Service kombinieren, profitieren am meisten von Elektronik- und Medizinkunden."
- Strategische Auswirkungen
- Filmproduzenten sollten Leistungsdaten für Barrieren über Materialtypen hinweg veröffentlichen, da Käufer keramische Filme mit metallisierten und folienbasierten Optionen anhand der Ergebnisse vergleichen.
- Beschichtungsentwickler sollten die Biege-Riss-Beständigkeit und die Haftung der Beschichtung verbessern, sodass die Barrierenleistung durch Umwandlung, Verpacken und Transport erhalten bleibt.
- Konverter, die europäische Kunden bedienen, sollten recycelbare Filmstrukturen dokumentieren, da Verpackungsregeln Markeninhaber nun zu Monomaterial-Designs drängen.
Deutschland wird 7.8% CAGR führen, da Verpackungsregulierung sowie eine starke Elektronik- und Ingenieurbasis die Einführung unterstützen. Brasilien wird 7.1% bei der wachsenden industriellen und Verbrauchernachfrage folgen. Die Vereinigten Staaten werden 6.5% bei den Bedürfnissen an Elektronik und medizinischen Verpackungen erzielen. Das Vereinigte Königreich wird 5.8% mit einer stetigen Nachfrage und auf Recycling fokussierten Verpackungsregeln aufweisen. Japan wird 5.1% als reifer Markt mit etablierten Barrierenfilmanbietern erreichen.
Wie wird der Markt für keramische Verpackungsfolie nach Segmenten aufgeteilt?
Aluminiumoxid wird Materialtyp bei 38.5%führen; Elektronik wird Anwendungen bei 42.7%führen; Unterhaltungselektronik wird die Endverbraucherindustrie bei 40.1%führen; Direktvertrieb wird den Vertriebskanal bei 58.3%führen.
Welcher Materialtyp dominiert?
Alumina wird 2026 38.5% Anteil halten.
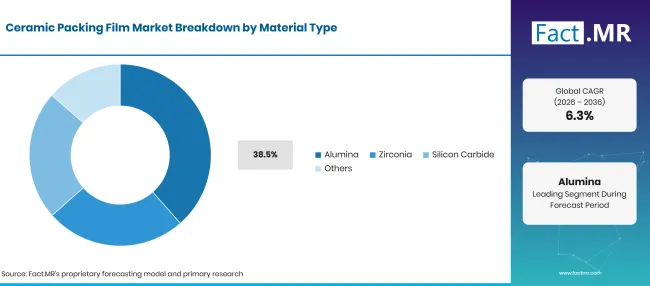
Factmr Ceramic Packing Film Market Breakdown Material Type | Source: Fact.MR
| Materialtyp | Teilen (2026) |
|---|---|
| Alumina (Führungssegment) | 38.5% |
| Andere Segmente kombiniert | 61.5% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 16. Oktober 2026
Aluminiumoxid ist führend, weil Aluminiumoxidbeschichtungen eine klare, stabile Barriere gegen Feuchtigkeit und Sauerstoff bieten. Das Material ist auf PET- und BOPP-Filmen gut bewährt und kann auf den dünnen Schichten aufgetragen werden, die Konverter für flexible Verpackungen benötigen. Zirkonia und Siliziumkarbid bedienen Käufer, die höhere Härte, thermische Stabilität oder spezialisierten Schutz benötigen. Zusammen mit anderen machen diese Materialien den verbleibenden 61.5% Anteil im Jahr 2026 aus.
Was unterstützt Elektronik innerhalb der Anwendung?
Elektronik wird 2026 42.7% Anteil ausmachen.
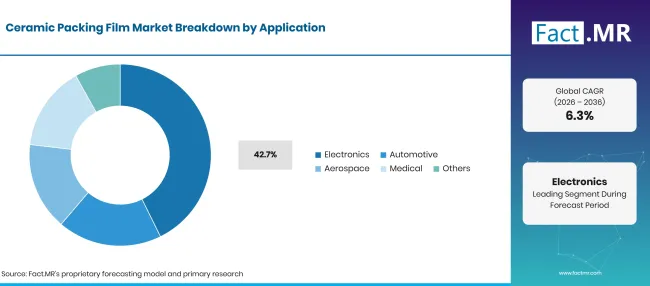
Factmr Ceramic Packing Film Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Elektronik (führendes Segment) | 42.7% |
| Andere Segmente kombiniert | 57.3% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 16. Oktober 2026
Die Elektronik ist führend, da Komponenten, Displays und Batterien empfindlich auf Feuchtigkeit und Sauerstoff reagieren und Ausfälle kostspielig sind. Transparente Barrierefilme ermöglichen zudem eine Inspektion, ohne den Packpack zu öffnen. Automobilanwendungen verwenden keramische Filme für Sensoren, Verkabelung und elektronische Module. Luft- und Raumfahrt- und Medizinanwendungen benötigen einen hochzuverlässigen Schutz und strenge Dokumentation. Weitere Anwendungen sind Lebensmittel- und allgemeine Industrieverpackungen.
Was führt das Segment der Endnutzerbranche an?
Unterhaltungselektronik wird 2026 40.1% Marktanteil erringen.
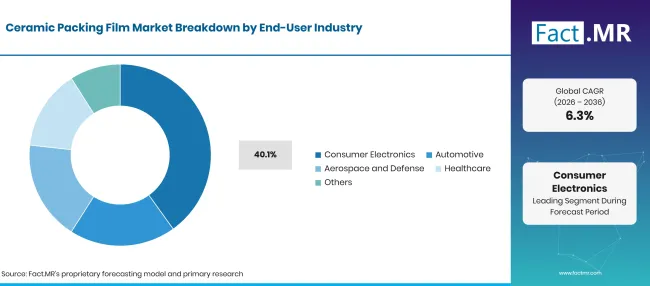
Factmr Ceramic Packing Film Market Breakdown End User Industry | Source: Fact.MR
| Endnutzerindustrie | Teilen (2026) |
|---|---|
| Unterhaltungselektronik (führendes Segment) | 40.1% |
| Andere Segmente kombiniert | 59.9% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 16. Oktober 2026
Unterhaltungselektronik wird führen, da Hersteller große Mengen an Geräten und Zubehör versenden, die während Lagerung und Transport zuverlässigen Schutz vor Feuchtigkeit benötigen. Kurze Produktzyklen sorgen zudem dafür, dass Filmbestellungen häufig sind. Automobilkäufer legen Wert auf Haltbarkeit und Lieferzuverlässigkeit. Luft- und Raumfahrt- und Verteidigungskäufer verlangen strenge Qualitätsaufzeichnungen, während Einkäufer im Gesundheitswesen Barrierenstabilität und Sauberkeit priorisieren. Andere Branchen bringen eine kleinere, aber konstante Nachfrage hinzu.
Wie beeinflusst Distribution Channel die Nachfrage?
Direktverkäufe werden 2026 58.3% Anteil ausmachen.
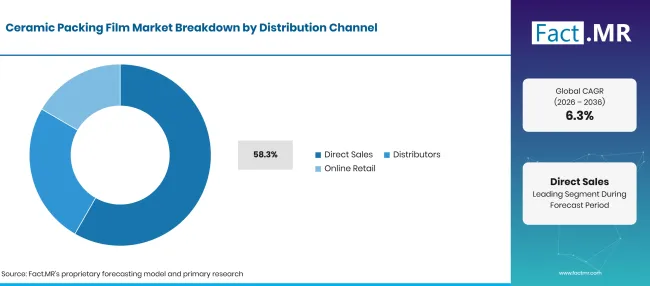
Factmr Ceramic Packing Film Market Breakdown Distribution Channel | Source: Fact.MR
| Vertriebskanal | Teilen (2026) |
|---|---|
| Direktvertrieb (führendes Segment) | 58.3% |
| Andere Segmente kombiniert | 41.7% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 16. Oktober 2026
Der Direktvertrieb wird führen, da die Filmspezifikationen technisch sind und Käufer eng mit den Anbietern an Barrierezielen, Dicke und Umwandlungsbedarf zusammenarbeiten. Langfristige Lieferverträge begünstigen ebenfalls direkte Beziehungen. Vertriebspartner bedienen kleinere Konverter, die geringere Mengen und schnellere Lieferung benötigen. Online Retail bedient Wiederkehrer von Standardqualitäten und kleinen Bestellungen.
Was beschleunigt die Verbreitung des Marktes für keramische Verpackungsfolie und was hält ihn zurück?
Die Nachfrage wird durch Recyclingregeln, das Wachstum der Elektronik und den Fokus auf Schutz vor hohen Barrieren steigen. Das Wachstum wird durch höhere Filmkosten und das Kapital für Beschichtungslinien zurückgehalten.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Recyclingregeln, die Monomaterial-Barrierefilme begünstigen | +1.9% | Global | Kurzfristig (<= 2 Jahre) |
| Wachstum der Elektronik- und Batterieproduktion | +1.5% | Ostasien, Nordamerika | Mittelfristig (2bis4 Jahre) |
| Nachfrage nach transparenten medizinischen Verpackungen mit hoher Barriere | +1.1% | Global | Mittelfristig (2bis4 Jahre) |
| Verbesserte Vakuumbeschichtung und Adhäsionstechnologie | +0.7% | Westeuropa, Ostasien | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 16. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Ersatz von Aluminiumfolienlaminaten durch keramisch beschichtete Filme | +1.1% | Westeuropa, Nordamerika | Mittelfristig (2bis4 Jahre) |
| Wachstum in der Automobilelektronik und Sensoren | +0.8% | Westeuropa, Ostasien | Langfristig (>= 4 Jahre) |
| Ausbau der medizinischen und medizinischen Verpackung | +0.5% | Global | Mittelfristig (2bis4 Jahre) |
| Online-Kauf von Standard-Filmqualitäten | +0.3% | Nordamerika, Lateinamerika | Kurzfristig (<= 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 16. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Teurer als herkömmliche Filme | -0.8% | Global | Kurzfristig (<= 2 Jahre) |
| Sprödigkeit der Beschichtung und Risiko von Flex-Rissen | -0.6% | Global | Mittelfristig (2bis4 Jahre) |
| Hohe Investitionskosten für Beschichtungsanlagen | -0.4% | Global | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 16. Oktober 2026
Welche Länder skalieren bis 2036 den Markt für keramische Verpackungsfolie?
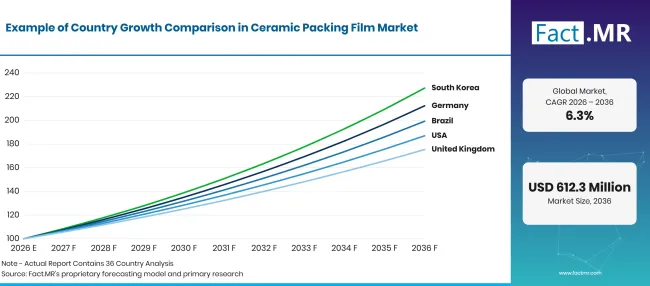
Factmr Ceramic Packing Film Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 7.8% |
| Brasilien | 7.1% |
| Vereinigte Staaten | 6.5% |
| Vereinigtes Königreich | 5.8% |
| Japan | 5.1% |
Quelle: Fact.MR-Analyse. Aktualisiert am 16. Oktober 2026
Was unterstützt die Einführung Deutschlands?
7.8% CAGR, unterstützt durch strenge Emissionsvorschriften sowie eine starke Basis im Automobil- und Chemiebereich.
Europas größte Fertigungswirtschaft bewegt Beschichtungs-, Klebstoff- und Dichtmittelhersteller zu lösungsarmen Bindemitteln unter EU-Emissionsgrenzen. Automobilzulieferer und industrielle Formulierungshersteller bevorzugen langlebige wässrige Dispersionen, obwohl höhere Kosten im Vergleich zu lösungsmittelbasierten Systemen die Akzeptanz bei kleineren Verarbeitern verlangsamen können.
Wie skaliert Brasilien die Nachfrage?
7.1% CAGR, angetrieben von wachsenden Automobil-, Textil- und Ledersektoren.
Leder- und Textilverarbeiter setzen auf kationische Qualitäten für eine bessere Haftung und Verarbeitungsqualität, während die Bautätigkeit die Nachfrage nach emissionsarmen Beschichtungen und Dichtstoffen steigert. Importe werden weiterhin einen Großteil des Angebots decken, und Wechselkursschwankungen sowie längere Vorlaufzeiten könnten die lokale Skalierung einschränken.
Was unterstützt die Adoption in den Vereinigten Staaten?
6.5% CAGR, unterstützt durch den Bedarf an Automobil-, Bau- und Industriebeschichtungen.
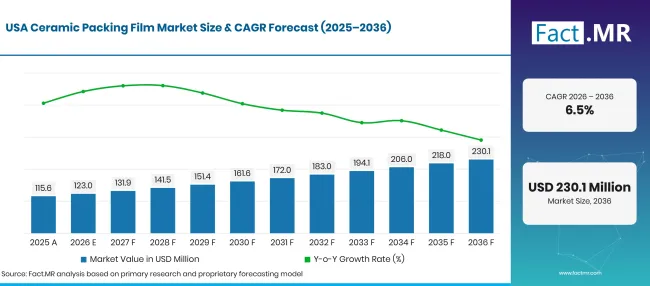
Factmr Ceramic Packing Film Market Forecast Usa | Source: Fact.MR
Formulierer ersetzen lösungsmittelbasierte Chemikalien, um die Grenzwerte flüchtiger organischer Verbindungen zu erfüllen, und Automobilkäufer benötigen dokumentierte, emissionsarme Bindemittel. Lange Qualifikationszyklen und etablierte lösungsmittelbasierte Lieferbeziehungen verlangsamen den Lieferantenwechsel und dämpfen das Wachstum.
Wie schlägt sich das Vereinigte Königreich ab?
5.8% CAGR, geprägt von einer stetigen Nachfrage und emissionsarmen Gebäudenormen.
Erwartungen an die Innenraumluftqualität und die Einhaltung der Umweltvorschriften führen dazu, dass der Einsatz von wässrigen Beschichtungen und Dichtstoffen im Bau und bei der Sanierung erhöht wird. Der Markt ist kleiner als der in Deutschland, und eine begrenzte Produktion im Inland begrenzt das Volumenwachstum.
Wie entwickelt Japan die Nachfrage?
5.1% CAGR, unterstützt von einer etablierten Spezialchemieindustrie.
Japan beherbergt führende Hersteller wasserbasierter Dispersions, darunter Mitsui Chemicals mit seiner Takelac-Reihe, und die Automobil- und Elektroniksektoren verwenden bereits weit verbreitete Wasserbindemittel. Eine ausgereifte Basis lässt weniger Raum für neue Nachfrage, sodass das Wachstum moderat bleibt.
Wer führt den Markt für keramische Verpackungsfolie?
Der Wettbewerb lässt sich in zwei Gruppen einteilen. Spezialisierte Hersteller von Barrierenfilmen konkurrieren bei Beschichtungstechnologie und Produktleistung: Toppan liefert GL Film, Toray Advanced Film bietet Barrialox an, Dai Nippon Printing vermarktet IB-Film und Mitsubishi Chemical Group bietet Tech-Barrier an. Breite Film- und Verpackungsgruppen konkurrieren in Größenordnung, regionaler Reichweite und Umwandlungsdienstleistungen: Cosmo Films, Uflex, Jindal Poly Films, Polyplex Corporation und Amcor bedienen eine breite Palette von Verpackungskunden. Konsistenz der Barriere, Design von recycelbarem Film und technischer Service werden den Wettbewerb bis 2036 bestimmen.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Toppan Inc. (GL Film); Toray Advanced Film Co., Ltd. (Barrialox); Dai Nippon Printing (DNP) (IB-Film); Mitsubishi Chemical Corporation; Celplast Metallized Products; Uflex Ltd.; Polyplex Corporation Ltd.; und Amcor plc.
- Toppan Inc. (GL-Film)
- Toray Advanced Film Co., Ltd. (Barrialox)
- Dai Nippon Druck (DNP) (IB-Film)
- Mitsubishi Chemical Corporation
- Celplast Metallisierte Produkte
- Uflex Ltd.
- Polyplex Corporation Ltd.
- Amcor plc
Was deckt der Markt für keramische Verpackungsfolie ab?
Der Markt für keramische Verpackungsfolien umfasst Kunststofffolien, die mit keramischen Materialien beschichtet sind, um Barriereschichten für die Verpackung zu schaffen. Typische Beschichtungsmaterialien sind Aluminiumoxid, Zirkonia und Siliziumkarbid. Diese Filme schützen Produkte vor Feuchtigkeit, Sauerstoff und anderen Umweltfaktoren und bleiben bei Bedarf transparent.
Die Bewertung verfolgt keramisch beschichtete Filme, die für Elektronik, Automobil, Luft- und Raumfahrt, medizinische und andere Verpackungen verwendet werden. Die Filmproduktion nutzt die breitere Lieferkette von Polymerfolien und Vakuumbeschichtungen.
Was ist im Umfang enthalten?
Der Umfang umfasst keramisch beschichtete Barrierefilme, die an Konverter, Markeninhaber und Hersteller in allen aufgeführten Materialtypen verkauft werden. Er umfasst Filme, die über Direktverkäufe, Vertriebspartner und Online-Einzelhandel verkauft werden.
Kombinationsstrukturen werden einbezogen, wenn die keramische Schicht die Hauptbarrierenfunktion übernimmt. Laminate, die keramisch beschichtete Filme mit anderen Schichten kombinieren, zählen nur für den Wert der keramisch beschichteten Schicht.
Was ist vom Umfang ausgeschlossen?
Der Umfang schließt metallisierte Filme, Aluminiumfolienlaminate und unbeschichtete Kunststofffolien aus. Strukturelle Keramiken wie Fliesen, Tafelgeschirr, Schneidwerkzeuge und konstruierte Keramikteile sind ebenfalls ausgeschlossen.
Keramikpulver und Beschichtungsmaterialien, die getrennt von Fertigfilmen verkauft werden, fallen außerhalb der Einnahmegrenzen. Verpackungsmaschinen und Beschichtungsanlagen sind ausgeschlossen.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßhafte Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierungs- und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
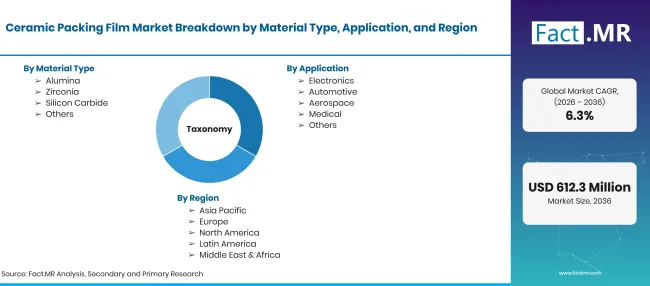
Factmr Ceramic Packing Film Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD 331.2 Millionen im Jahr 2026 bis USD 612.3 Millionen bis 2036 bei einem CAGR von 6.3% |
| Marktdefinition | Keramisch beschichtete Filme, darunter Barriereschichten auf Aluminiumoxid, Zirkonia und Siliziumkarbid, werden in der Verpackung verwendet, um Produkte vor Feuchtigkeit, Sauerstoff und Umweltschäden zu schützen. |
| Materialtyp | Alumina; Zirkonien; Siliziumkarbid; Andere |
| Anwendung | Elektronik; Automobil; Luft- und Raumfahrt; Medizin; Andere |
| Endnutzerindustrie | Unterhaltungselektronik; Automobil; Luft- und Raumfahrt und Verteidigung; Gesundheitswesen; Andere |
| Vertriebskanal | Direktvertrieb; Distributoren; Online-Einzelhandel |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; Vereinigte Staaten; Vereinigtes Königreich; Japan |
| Wichtige vorgestellte Unternehmen | Toppan Inc. (GL Film); Toray Advanced Film Co., Ltd. (Barrialox); Dai Nippon Printing (DNP) (IB-Film); Mitsubishi Chemical Corporation; Celplast Metallisierte Produkte; Uflex Ltd.; Polyplex Corporation Ltd.; Amcor plc |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Hybrider Top-down- und Bottom-up-Ansatz unter Verwendung der Filmnachfrage nach Endverbrauchsindustrie; Anteil an Beschichtungsmaterialien; Verpackungspolitik nach Ländern; Vertriebskanalmischung; Länderwachstum; und Portfolio-Überprüfung der Hersteller. |
Quelle: Fact.MR-Analyse. Aktualisiert am 16. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Materialtyp
- Alumina
- Zirkonien
- Siliziumkarbid
- Weitere
-
Nach Anwendung
- Elektronik
- Automobil
- Luft- und Raumfahrt
- Medizinische Medizin
- Weitere
-
Nach Endnutzerbranche
- Unterhaltungselektronik
- Automobil
- Luft- und Raumfahrt und Verteidigung
- Gesundheitswesen
- Weitere
-
Nach Vertriebskanal
- Direktvertrieb
- Verleiher
- Online-Einzelhandel
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Bibliographie
- [1] Europäisches Parlament und Rat der Europäischen Union. (2025, Januar 22). Verordnung (EU) 2025/40 über Verpackungen und Verpackungsabfälle, Änderung der Verordnung (EU) 2019/1020 und der Richtlinie (EU) 2019/904und Aufhebung der Richtlinie 94/62/EG. Amtsblatt der Europäischen Union.
- [2] ZVEI. (2026, April 22). Deutsche Elektro- und Digitalindustrie – Fakten & Zahlen [Faktenblatt].
- [3] Associação Brasileira de Embalagem. (2025, Februar 10) . Estudo Macroeconômico ABRE – Painel Interativo.
- [4] U.S. Census Bureau. (o.J.). Herstellerlieferungen, Lagerbestände & Bestellungen: Historische Zeitreihe – NAICS [Datensatz].
- [5] Ministerium für Umwelt, Lebensmittel und ländliche Angelegenheiten. (2025, Juni 27). Erweiterte Produzentenverantwortung für Verpackungen: Grundgebühren 2025 [Leitlinien]. GOV.UK.
- [6] Japan Electronics and Information Technology Industries Association. (O.J.). Produktion Dezember 2025 durch die japanische Elektronikindustrie [Statistische Tabelle].
Dieser Bericht beantwortet
- Der Bericht erklärt, wie keramische Verpackungsfolien nach Materialtyp, Anwendung, Endnutzerindustrie und Vertriebskanal verwendet werden.
- Die Segmentanalyse identifiziert das Teilsegment, das jedes Segment anführt, und die Kundenbedürfnisse hinter seinem Anteil für 2026.
- Die Länderanalyse vergleicht die fünf aufgeführten Länder anhand von Verpackungsregeln, Elektroniknachfrage und industrieller Produktion.
- Wettbewerbsanalyse, Spezialisten, Barrierefilmproduzenten und breite Verpackungsfilmgruppen.
- Regulatorische Analysen verfolgen Recycling- und Verpackungsregeln, die das Filmdesign beeinflussen.
Häufig gestellte Fragen
Wie groß ist der Markt für keramische Verpackungsfolie im Jahr 2026?
Wie CAGR der Markt für keramische Verpackungsfolie von 2026 bis 2036?
Welcher Materialtyp führt den Markt für keramische Verpackungsfolie an?
Welche Anwendung führt den Markt für keramische Verpackungsfolie an?
Welche Endnutzerindustrie führt den Markt für keramische Verpackungsfolie an?
Welcher Vertriebskanal führt den Markt für keramische Verpackungsfolie an?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen