- Market Value (2025): USD 18.2 Bn
- Estimated Value (2026): USD 19.1 Bn
- Forecast Value (2036): USD 31.1 Bn
- CAGR (2026-2036): 5.0%
Was wird der Markt für Verbrennungsturbinen bis 2036 voraussichtlich wert sein?
USD 19.1 Milliarden im Jahr 2026 bis USD 31.1 Milliarden bis 2036 bei einem 5.0% CAGR.
- Der Markt für Verbrennungsturbinen wurde im Jahr 2025 auf USD 18.2 Milliarden geschätzt.
- Der Umsatz wird voraussichtlich von USD 19.1 Milliarden im Jahr 2026 auf USD 31.1 Milliarden bis 2036 steigen, da Entwickler gasbetriebene Erzeugung hinzufügen und veraltete Geräte ersetzen.
- Es wird erwartet, dass der Markt von 2026 bis 2036 mit einem5.0%CAGR wächst, wobei die Bestellzeiten eng mit den Zeitplänen der Kraftwerke und der Betriebswirtschaftlichkeit verknüpft sind.
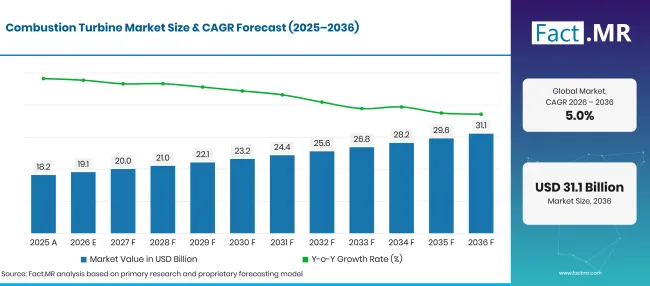
Combustion Turbine Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 18.2 |
| 2026 | Schätzung | 19.1 |
| 2036 | Vorhersage | 31.1 |
| 2026 bis 2036 | CAGR | 5.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Verbrennungsturbinenmarktes?
Zwischen 2026 und 2036 erhöht die Prognose den jährlichen Marktwert um USD 12.0 Milliarden.
- Nachfragetreiber auf dem Markt
- Versorgungsplaner benötigen steuerbare Leistungen, wenn Wind- und Solarerzeugung variiert. In ihrem Short-Term Energy Outlook vom Januar 2026 prognostizierte die U.S. Energy Information Administration für 2026 eine erdgasbetriebene Stromerzeugung von 1,696 Milliarden kWh für 2026 [1].
- Netzbetreiber benötigen Maschinen, die starten können, wenn die Erzeugung nicht ausfällt. Flexible Open-Cycle-Anlagen reagieren auf kurzfristige Versorgungsbedürfnisse, während Kombikraftwerke längere Betriebszeiten ermöglichen.
- Industrieunternehmen suchen Stromversorgung, die den Betrieb des Kraftwerks entspricht. Kraft-Wärme-Kraft-Kraft-Kraft-Kombinationen können Abgasenergie nutzen, während kleinere Turbinen die Erzeugung vor Ort unterstützen können.
- Gaslieferanten und Energieentwickler bewerten vor der Auswahl der Standorte die Verfügbarkeit der Transportinfrastruktur. Die Kraftstoffsicherheit beeinflusst Vertragsbedingungen und die Nutzung der Turbinen.
- Analysierte Schlüsselsegmente
- Nach Technologie: Der Kombizyklus wird voraussichtlich 2026 58.2% darstellen, da Abgaswärme für zusätzliche Stromerzeugung verwendet wird.
- Nach Anwendung: Die Stromerzeugung ist im Jahr 2026 für 64.3% verantwortlich, da Versorgungsunternehmen Geräte benötigen, die Netzlasten bedienen können.
- Nach Kapazität: Weniger als 40 MW hält im Jahr 2026 40.8% in kleineren industriellen und dezentralen Anlagen.
- Nach Brennstofftyp: Erdgas stellt im Jahr 2026 71.5% aufgrund seiner etablierten Rolle in Turbinenkraftwerken dar.
- Nach Endnutzer: Versorgungsunternehmen führen 2026 mit 59.9% an, da die Stromversorgung im Versorgungsmaßstab weiterhin eine Hauptnutzung bleibt.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Der kommerzielle Test für eine Verbrennungsturbine ist ihr Dienstzyklus, die Kraftstoffversorgung und die Flexibilität des Betriebs. Eine Anlage, die für die tägliche Erzeugung benötigt wird, sieht sich anderen wirtschaftlichen Bedingungen gegenüber als eine, die als Reserve vorgesehen ist. Von Entwicklern wird erwartet, dass sie Ausrüstung und Dienstleistungen bevorzugen, die zu ihren Netzverpflichtungen und den durch lokale Strompreise gerechtfertigten Betriebszeiten passen."
- Strategische Auswirkungen
- Turbinenhersteller sollten Produktleistung und Startleistung an die Betriebspläne einzelner Kraftwerke anpassen.
- Versorgungsunternehmen sollten die Netzanforderungen zusammen mit der Gasverfügbarkeit bewerten, bevor sie sich zwischen Kombizyklus- und offenen Zyklus-Designs entscheiden.
- Industrieanlagenleiter sollten die Lebensdauer der Turbinen mit dem Wert der zuverlässigen Prozesswärme und -elektrizität vergleichen.
- Dienstleister sollten die Inspektionskapazität und die Verfügbarkeit von Ersatzteilen entsprechend den Betriebsbedingungen jeder Turbinenflotte planen.
Es wird erwartet, dass Brasilien bis 2036 6.4% CAGR verzeichnen wird, da die thermische Erzeugung die Planung der Stromversorgung unterstützt. Deutschland folgt 6.1% , wo flexible gasbetriebene Kapazitäten im Vergleich zur Produktion erneuerbarer Energien bewertet werden. Die USA machen mit etablierten Versorgungs- und Industrieanwendungen 5.7% Fortschritte. Das Vereinigte Königreich wird auf 4.3% prognostiziert, da Gasanlagen weiterhin steuerbaren Bedürfnissen decken. Japan wird bei 3.7% prognostiziert, angesichts von Veränderungen in der thermischen Erzeugung und der Ökonomie importierter Brennstoffe.
Wie gliedert sich der Markt für Verbrennungsturbinen nach Segmenten?
Kombinierter Zyklus führt Technologie bei 58.2%; Stromerzeugung führt Anwendung bei 64.3%; Weniger als 40 MW führt Kapazität bei 40.8%; Erdgas führt Kraftstofftyp bei 71.5%; Versorgungsunternehmen führen den Endverbraucher bei 59.9%.
Welche Technologie dominiert?
Der kombinierte Zyklus macht 58.2% des Technologiewerts 2026 aus.
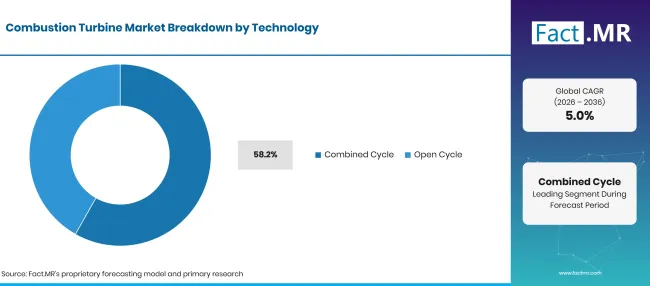
Combustion Turbine Market Breakdown Technology | Source: Fact.MR
| Technologie | Teilen (2026) |
|---|---|
| Kombinierter Zyklus (Führendes Segment) | 58.2% |
| Andere Segmente kombiniert | 41.8% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Kombikraftwerke gewinnen Wärme aus den Turbinenabgasen zurück, um zusätzliche Erzeugungsanlagen anzutreiben. Dieses Design eignet sich für Standorte, an denen die Turbine genug Stunden läuft, um die Kosten der zusätzlichen Anlagensysteme wieder einzudecken. Offenkreis-Anlagen verwenden weniger miteinander verbundene Komponenten und können für schnellen Start oder seltenere Nutzung ausgewählt werden. Betreiber vergleichen die Gesamtprojektkosten und die erforderliche Leistung, anstatt die Turbine nur zu bewerten.
Was führt den Anwendungssegment?
Power Generation führt mit 64.3% Anwendungswert 2026.
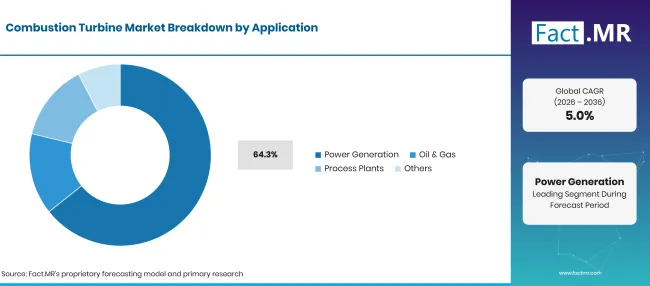
Combustion Turbine Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Stromerzeugung (führendes Segment) | 64.3% |
| Andere Segmente kombiniert | 35.7% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Die Stromerzeugung macht den Hauptumsatz der Turbinen aus, da große Stromprojekte komplette Erzeugungsanlagen kaufen. Öl- und Gasstandorte nutzen Turbinen ebenfalls für mechanische Antriebe und vor Ort für Strom. Prozessanlagen bewerten Kraft-Wärme-Kopplung, wo zurückgewonnene Wärme eine direkte Produktion nutzt. Das Betriebsprofil variiert je nach Kunden, sodass Verpackungsdesign und Servicebedingungen die Kaufentscheidungen beeinflussen.
Wie beeinflusst Kapazität die Nachfrage?
Weniger als 40 MW halten 40.8% des Kapazitätswerts 2026.
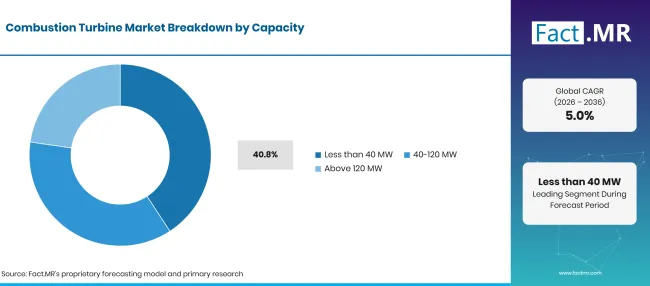
Combustion Turbine Market Breakdown Capacity | Source: Fact.MR
| Kapazität | Teilen (2026) |
|---|---|
| Weniger als 40 MW (Führendes Segment) | 40.8% |
| Andere Segmente kombiniert | 59.2% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Einheiten unter 40 MW richten sich an Industriestandorte und kleinere Erzeugungsprojekte, bei denen der Strombedarf unter dem Maßstab großer Versorgungsblöcke liegt. Die 40 120 MW-Klasse umfasst Zwischenanlagen mit unterschiedlichen Anlagenlayouts. Anlagen über 120 MW sind mit größeren Stromprojekten und umfangreicher Standortinfrastruktur verbunden. Die Kapazitätsauswahl muss den tatsächlichen Lastbedarf und die Expansionspläne des Kunden widerspiegeln.
Welcher Kraftstofftyp stellt das Hauptsegment dar?
Erdgas stellt 71.5% des Brennstofftypwerts 2026 dar.
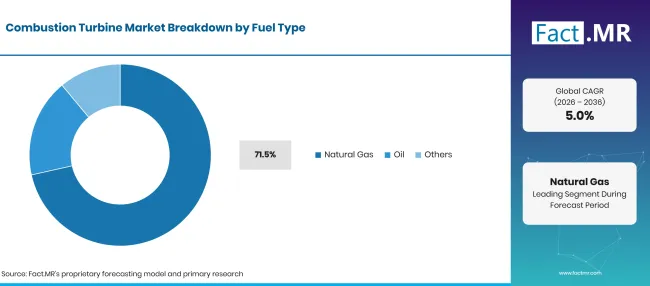
Combustion Turbine Market Breakdown Fuel Type | Source: Fact.MR
| Treibstofftyp | Teilen (2026) |
|---|---|
| Erdgas (führendes Segment) | 71.5% |
| Andere Segmente kombiniert | 28.5% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Erdgas bleibt der etablierte Brennstoff in Verbrennungsturbinenanlagen, da viele Gasturbinendesigns und -systeme auf seine Eigenschaften herum aufgebaut sind. Ölbefeuerte Konfigurationen können, sofern erlaubt, bestimmte Kraftstoffsicherheitsbedürfnisse erfüllen. Andere Kraftstoffe erfordern abgestimmte Verbrennungs- und Emissionskontrollen an ihre Zusammensetzung. Das japanische Ministerium für Wirtschaft, Handel und Industrie berichtete im April 2026, dass die thermische Erzeugung, ohne Biomasse, 67.5% der Stromleistung für das Geschäftsjahr 2024 ausmachte [3].
Welche Endnutzer-Konten für den Hauptanteil?
Utilities erfassen 59.9% des Endnutzerwerts für 2026.
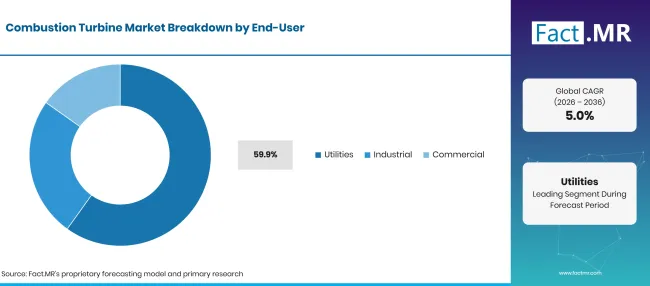
Combustion Turbine Market Breakdown End User | Source: Fact.MR
| Endnutzer | Teilen (2026) |
|---|---|
| Versorgungsunternehmen (führendes Segment) | 59.9% |
| Andere Segmente kombiniert | 40.1% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Versorgungsunternehmen kaufen Verbrennungsturbinen, um die Kapazität des Stromsystems zu bedienen und Betriebsverpflichtungen über sich ändernde Nachfrageperioden hinweg zu erfüllen. Industriekunden bewerten Geräte im Hinblick auf Produktionsausfallzeiten und den Bedarf an Prozesswärme. Gewerbliche Nutzer ziehen in der Regel kleinere oder standortspezifische Systeme in Betracht, bei denen eine zuverlässige Stromversorgung notwendig ist.
Was beschleunigt die Verbreitung des Verbrennungsturbinenmarktes und was hält ihn zurück?
Disponierbare Erzeugungs- und industrielle Stromanforderungen unterstützen den Kauf von Turbinen. Kraftstoffpreise, Emissionsanforderungen und Baupläne schränken die Projektgenehmigung ein.
Fahrer-Impaktanalyse
| FAHRER | INDIKATIV CAGR AUSWIRKUNG (S) | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Disponierbare Erzeugungskapazität | +1.2% | USA; Großbritannien; Deutschland | Mittelfristig |
| Neue Wärmekraftwerke in aufkommenden Netzen | +0.9% | Brasilien; Asien | Langfristig |
| Kombizyklus-Effizienz | +0.7% | Global | Mittelfristig |
| Industrielle Elektrizität vor Ort | +0.5% | Global | Mittelfristig |
| Ersatz und Flottenwartung | +0.4% | USA; Japan; Europa | Langfristig |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | INDIKATIV CAGR WIRKUNG (S) | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Flexible Spitzeneinheiten | +0.7% | USA; Europa | Mittelfristig |
| Industrielle Abfall-Brennstoffsysteme | +0.5% | Ostasien | Langfristig |
| Gasbetriebene Kraftwerke | +0.4% | Brasilien | Mittelfristig |
| Dienstleistungsgebundene Ausrüstungsangebote | +0.3% | Global | Langfristig |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | INDIKATIV CAGR WIRKUNG (S) | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Änderungen der Kraftstoffkosten | -0.7% | Global | Kurzfristig |
| Kohlenstoff- und Luftqualitätsregeln | -0.6% | Europa; Japan | Langfristig |
| Anlagengenehmigungen und Netzanschluss | -0.5% | Global | Mittelfristig |
| Konkurrierende Energieinvestitionen | -0.4% | Global | Langfristig |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Wer führt den Markt für Verbrennungsturbinen an?
GE Vernova und Siemens Energy liefern Ausrüstung für Projekte im Versorgungsmaßstab. Mitsubishi Power liefert größere Kombikraftwerkssysteme und ausgewählte industrielle Turbinen.
Ansaldo Energia und Kawasaki Heavy Industries bedienen unterschiedliche Turbinenanforderungen. Solarturbinen und Baker Hughes sind in industriellen und energiebezogenen Anwendungen tätig, während Doosan Enerbility im Bereich der Stromversorgung tätig ist. Destinus Energy und Capstone Energy+ bedienen kleinere oder spezialisierte Turbinenkonfigurationen.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind GE Vernova Inc., Siemens Energy AG, Mitsubishi Power, Ltd., Ansaldo Energia S.p.A., Kawasaki Heavy Industries, Ltd., Solar Turbines Incorporated (Caterpillar Inc.), Baker Hughes Company, Doosan Enerbility Co., Ltd., Destinus Energy (Destinus OPRA B.V.) und Capstone Energy+, Inc.
- GE Vernova Inc.
- Siemens Energy AG
- Mitsubishi Power, Ltd.
- Ansaldo Energia S.p.A.
- Kawasaki Heavy Industries, Ltd.
- Solar Turbines Incorporated (Caterpillar Inc.)
- Baker Hughes Company
- Doosan Enerbility Co., Ltd.
- Destinus-Energie (Destinus OPRA B.V.)
- Capstone Energy+, Inc.
Bibliographie
- [1] US-Energieinformationsbehörde. (2026, Januar 16). Die Solarstromerzeugung treibt das Wachstum der Stromerzeugung in den nächsten zwei Jahren voran.
- [2] US-Energieinformationsbehörde. (2026, Oktober 21). Electric Power Annual – Daten 2025.
- [3] Ministerium für Wirtschaft, Handel und Industrie. (2026, April 14). Bericht zur Energieversorgung und -nachfrage für das Geschäftsjahr 2024 (überarbeiteter Bericht).
- [4] Empresa de Pesquisa Energética. (2026, Juni 3). Höhepunkte: Statistisches Jahrbuch der Elektrizität 2026.
- [5] Gás Natural Açu. (o.J.). TPP GNA II
- [6] GE Vernova. (2025, Juli 22). GE Vernova und Crusoe geben einen großen 29-Unit-Deal für aeroderivative Gasturbinen zur Stromversorgung von KI-Rechenzentren bekannt
Dieser Bericht beantwortet
- Wie Kombi- und Open-Cycle-Designentscheidungen mit Erzeugungsplänen und Anlagenkosten zusammenhängen.
- Warum Erdgas das Hauptbrennstoffsegment darstellt und in dem alternative Verbrennungskraftstoffe verwendet werden?
- Wie sich der Kauf von Versorgungsunternehmen von Investitionen in industrielle und kommerzielle Turbinen unterscheidet.
- Welche Betriebs- und Brennstoffbedingungen beeinflussen Turbinenprojekte in Brasilien, Deutschland, den USA, Großbritannien und Japan.
- Wie Turbinenlieferanten durch relevante Ausrüstungsklassen und Lebenszyklusunterstützung konkurrieren.
Was deckt der Markt für Verbrennungsturbinen ab?
Der Markt umfasst Verbrennungsturbinen, die für die Stromerzeugung und relevante industrielle Zwecke gekauft werden. Die Ausrüstung wird durch Technologie, Kapazität und Kraftstoff unterschieden. Umsatz bezieht sich auf Turbinenanlagen im Marktbereich, nicht auf den gesamten aus gasbetriebenen Kraftwerken erzeugten Strom.
Was ist im Umfang enthalten?
Neue Kombi- und offene Verbrennungsturbineneinheiten sind enthalten. Stromerzeugung, Öl und Gas, Prozessanlagen und andere relevante Anwendungen werden in den angegebenen Kapazitäts- und Endnutzergruppen abgedeckt.
Was ist vom Umfang ausgeschlossen?
Reine Dampfturbinen, Windturbinen und Wasserkraftwerke sind ausgeschlossen. Eigenständige Brennstofflieferungen und Stromverkäufe fallen auf externe Einnahmen der Ausrüstung. Routinemäßige eigenständige Wartung unterscheidet sich vom Verkauf neuer Turbineneinheiten.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Welche Länder skalieren bis 2036 den Markt der Blockchain für die Lieferkette?
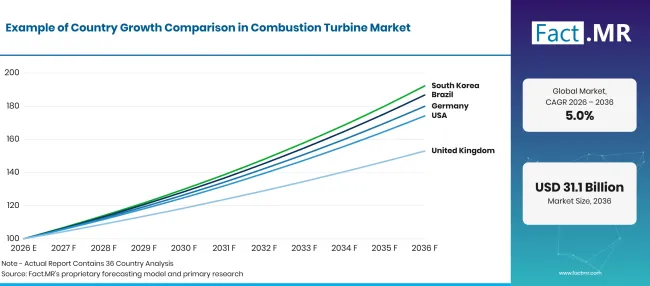
Combustion Turbine Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 44.3% |
| Brasilien | 40.4% |
| USA | 36.6% |
| Vereinigtes Königreich | 32.7% |
| Japan | 28.9% |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Was unterstützt die Einführung Deutschlands?
44.3% CAGR, unterstützt durch seine umfangreiche Fertigungsbasis und steigende Anforderungen an produktnahe Rückverfolgbarkeit im Rahmen der europäischen digitalen Produktpass-Initiativen.
Deutschland' s Blockchain für den Lieferkettenmarkt wird von seinem etablierten Ökosystem für Automobil- und Industriefertigung unterstützt. Laut Deutschland' s Bundesstatistikamt verzeichnete Deutschland im Juli 2026 saisonal und kalenderbereinigte Warenexporte von 138.2 Milliarden Euro, was einen 6.1% Anstieg gegenüber Juli 2025 darstellt. Dieser umfangreiche grenzüberschreitende Bewegung von Industriegütern schafft eine Nachfrage nach zuverlässiger Lieferantendokumentation und Produktverifikation. Darüber hinaus wurde das Digitale Produktpassregister der Europäischen Kommission's Digital Product Passport Registry am 20 . Juli 2026 in Betrieb und etablierte eine Infrastruktur für Produktidentifikation und -registrierung in der gesamten EU. Diese Entwicklungen schaffen Chancen für Blockchain-Plattformen, die Komponentenauthentifizierung und Materialherkunft über industrielle Liefernetzwerke hinweg unterstützen. [11] [12]
Wie entwickelt Brasilien die Blockchain-Adoption?
40.4% CAGR, geprägt durch die Ausweitung der landwirtschaftlichen Exporte und die Notwendigkeit zuverlässiger Rückverfolgbarkeit über internationale Lebensmittelversorgungsnetze.
Brasilien' s Markt wird durch Möglichkeiten unterstützt, die landwirtschaftliche Rückverfolgbarkeit, die Herkunft von Lebensmitteln und die Transparenz der Lieferkette zu verbessern. Landwirtschaftliche Produzenten, Verarbeiter und Distributoren operieren über geografisch verteilte Liefernetzwerke. Blockchain-basierte Plattformen können helfen, überprüfbare Aufzeichnungen über Herkunft, Bewegung und Handling von Produkten zu führen. Technologieanbieter, die Integration mit Logistik- und Lagersystemen anbieten, können die Bedürfnisse von Unternehmen erfüllen, die eine größere Sichtbarkeit in der Lieferkette anstreben.
Laut Brasilien' s offiziellen Außenhandelsstatistiken erreichten die Exporte aus dem Agrarsektor zwischen Januar und September 2026 etwa USD 64.84 Milliarden und stiegen damit 8.89% im Vergleich zum entsprechenden Zeitraum 2025. Diese Exportaktivität schafft eine Nachfrage nach überprüfbaren Aufzeichnungen über den Ursprung und den Transport von Produkten von Betrieben zu Verarbeitungsbetrieben und internationalen Käufern. [13]
Was unterstützt die Adoption in den Vereinigten Staaten?
36.6% CAGR, angetrieben durch das Ausmaß der Fertigungs- und Vertriebsaktivitäten sowie die wachsende Nachfrage nach Bestandstransparenz in den Unternehmensnetzen.
Der US-Markt profitiert von der Digitalisierung von Unternehmen und der Nachfrage nach einem stärkeren Risikomanagement in der Lieferkette. Fertigungs-, Einzelhandels-, Gesundheits- und Lebensmittelvertriebsunternehmen benötigen zuverlässige Produktaufzeichnungen und Lieferanteninformationen. Blockchain-Plattformen können Produktauthentifizierung und Transaktionstransparenz zwischen Geschäftspartnern unterstützen. Anbieter entwickeln zudem Integrationen mit IoT-Systemen und Unternehmensanwendungen, um die Asset-Überwachung und die operative Sichtbarkeit zu verbessern.
Der US-Markt profitiert von umfangreichen Fertigungs- und Vertriebsaktivitäten, die genaue Produktaufzeichnungen und ein koordiniertes Lagermanagement erfordern. Laut dem US Census Bureau erreichten die kombinierten distributiven Handelsverkäufe und Hersteller' im August 2026 etwa USD 2.12 Billionen und stiegen damit 10.2% Jahr für Jahr an. Hersteller' und Handelsbestände beliefen sich Ende desselben Monats auf etwa USD 2.82 Billionen. Das Ausmaß dieser Operationen schafft Chancen für Blockchain-Plattformen, die die Transaktionssichtbarkeit verbessern und die Produktauthentifizierung zwischen Lieferanten und Vertriebspartnern unterstützen. [14]
Wie baut das Vereinigte Königreich die Akzeptanz auf?
32.7% CAGR, unterstützt durch umfangreichen internationalen Warenhandel und steigende Nachfrage nach transparenter Beschaffung und Versanddokumentation.
Der britische Markt wird durch die Nachfrage nach transparentem Beschaffungssystem, Produktauthentifizierung und verbesserter logistischer Koordination gestützt. Einzelhändler und Hersteller benötigen verlässliche Informationen über Produktherkunft und Lieferantenaktivitäten. Blockchain-Anwendungen können Herkunftsdokumentation und geteilte Transaktionsdaten über Beschaffungs- und Vertriebsnetzwerke hinweg unterstützen. Cloudbasierte Lösungen und Unternehmensintegrationsfähigkeiten können die Zugänglichkeit für Organisationen mit mehreren Lieferkettenpartnern verbessern.
Der britische Markt wird durch internationale Handelsaktivitäten und die Notwendigkeit eines zuverlässigen Informationsaustauschs zwischen Herstellern und Vertriebspartnern unterstützt. Laut dem Office for National Statistics erreichten die britischen Warenexporte im August 2026 34.4 Milliarden GBP, während die Gesamtexporte in den drei Monaten bis August 2026 104.6 Milliarden GBP beliefen. Die Handelsbeziehungen des Landes' s schaffen Anforderungen an genaue Versandaufzeichnungen und Lieferantenverifizierung in nationalen und internationalen Lieferketten. [15]
Was unterstützt die Einführung Japans?
28.9% CAGR, unterstützt durch seine hochwertigen Fertigungsexporte und staatliche Initiativen, die die Logistikstandardisierung und Lieferkettenresilienz fördern.
Japan' s Markt wird von seinem fortschrittlichen Fertigungsökosystem und der Nachfrage nach zuverlässiger Rückverfolgbarkeit von Komponenten beeinflusst. Hersteller von Automobil-, Elektronik- und Industrieanlagen benötigen genaue Aufzeichnungen über Teilebewegungen und Lieferanteninformationen. Blockchain-Plattformen können Produktauthentifizierung und Lebenszyklusdokumentation über komplexe Produktionsnetzwerke hinweg unterstützen. Die Integration mit bestehenden Unternehmenssystemen und Fertigungstechnologien wird für eine breitere Akzeptanz weiterhin wichtig bleiben.
Japan' s Markt wird von seinem fortschrittlichen Fertigungsökosystem und der Notwendigkeit einer zuverlässigen Rückverfolgbarkeit der Komponenten über internationale Produktionsnetzwerke beeinflusst. Laut Japan' s Finanzministerium erreichten die Warenexporte zwischen April und September 2026 etwa 63.44 Billionen JPY und stiegen 18.3% Jahr für Jahr an. Maschinenexporte beliefen sich auf etwa 11.03 Billionen JPY, während elektrische Maschinen im gleichen Zeitraum 11.90 Billionen JPY erreichten. Darüber hinaus genehmigte das Kabinett Japan's die umfassende Entwurfsrichtlinie zur physischen Verteilung für das Geschäftsjahr 2026–FY2030, die Logistikstandardisierung und digitale Transformation neben Lieferkettenrobustheit betont. [16] [17]
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
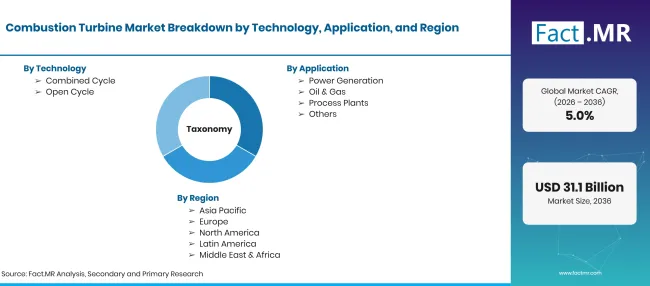
Combustion Turbine Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden |
| Marktdefinition | Verbrennungsturbinen, die für die Stromerzeugung und relevante industrielle Tätigkeiten verwendet werden, bewertet nach Technologie, Kapazität, Kraftstofftyp, Anwendung und Endverbraucher. |
| Technologie | Kombinierter Zyklus; Offener Zyklus |
| Anwendung | Stromerzeugung; Öl & Gas; Prozessanlagen; Andere |
| Kapazität | Weniger als 40 MW; 40-120 MW; Über 120 MW |
| Treibstofftyp | Erdgas; Öl; Andere |
| Endnutzer | Versorgungsunternehmen; Industrie; Gewerbe |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Brasilien; Deutschland; USA; Großbritannien; Japan |
| Profilierte Unternehmen | GE Vernova Inc.; Siemens Energy AG; Mitsubishi Power, Ltd.; Ansaldo Energia S.p.A.; Kawasaki Heavy Industries, Ltd.; Solar Turbines Incorporated (Caterpillar Inc.); Baker Hughes Company; Doosan Enerbility Co., Ltd.; Destinus Energy (Destinus OPRA B.V.); Capstone Energy+, Inc. |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Bewertung der Turbinentechnologie, Projektzeitpläne, Erzeugungsbedarf, Brennstoffverfügbarkeit, Kapazitätsbedarf und der Beteiligung von Lieferanten in Versorgungs- und Industrieanwendungen. |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Wie ist der Markt segmentiert?
-
Nach Technologie
- Kombinierter Zyklus
- Offener Zyklus
-
Nach Anwendung
- Stromerzeugung
- Öl und Gas
- Prozessanlagen
- Weitere
-
Nach Kapazität
- Weniger als 40 MW
- 40-120 MW
- Über 120 MW
-
Nach Treibstofftyp
- Erdgas
- Öl
- Weitere
-
Nach Endnutzer
- Versorgungseinrichtungen
- Industriell
- Kommerzieller Handel
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für Verbrennungsturbinen im Jahr 2026?
Wie CAGR der Markt für Verbrennungsturbinen von 2026 bis 2036?
Welche Technologie führt den Markt für Verbrennungsturbinen an?
Welche Anwendung führt den Markt für Verbrennungsturbinen an?
Wer sind die führenden Unternehmen auf dem Markt für Verbrennungsturbinen?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen