- Market Value (2025): USD 417.8 Mn
- Estimated Value (2026): USD 445.0 Mn
- Forecast Value (2036): USD 1,150 Mn
- CAGR (2026-2036): 10.0%
Was wird der Markt für Behandlungsgeräte für Herzinsuffizienz (CHF) bis 2036 voraussichtlich sein?
USD 17.0 Milliarden im Jahr 2026 bis USD 37.5 Milliarden bis 2036 zu einem 8.2% CAGR.
- Laut Fact.MR Analyse erreichte der Markt für Behandlungsgeräte für Herzinsuffizienz (CHF) im Jahr 2025 USD 15.7 Milliarden.
- Die Nachfrage wird von USD 17.0 Milliarden im Jahr 2026 auf USD 37.5 Milliarden bis 2036 steigen.
- Der Markt für Behandlungsgeräte für Herzinsuffizienz (CHF) wird von 2026 bis 2036 8.2% CAGR verzeichnen.
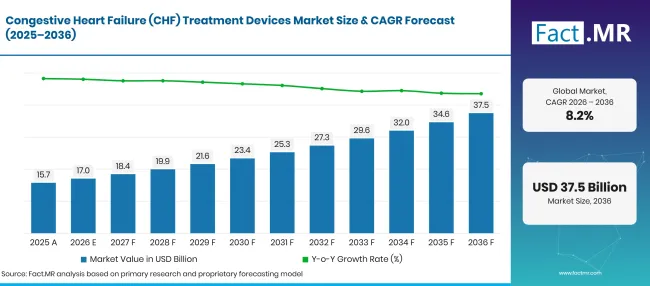
Factmr Congestive Heart Failure Chf Treatment Devices Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 15.7 |
| 2026 | Schätzung | 17.0 |
| 2036 | Vorhersage | 37.5 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 8.2% |
Quelle: Fact.MR-Analyse. Aktualisiert am 13. Oktober 2026
Was sind die entscheidenden Zahlen für das Wachstum des Marktes für Behandlungsgeräte für Herzinsuffizienz (CHF)?
Zwischen 2026 und 2036 wird eine absolute Chance von USD 20.5 Milliarden geschaffen.
- Nachfragetreiber auf dem Markt
- Die Patientenbasis für Herzinsuffizienz ist groß und wächst. Schätzungsweise 64 Millionen Menschen weltweit mit Herzinsuffizienz leben, und die Prävalenz steigt mit dem Alter [1]. Eine größere Population von Langzeitpatienten wird eine gerätebasierte Versorgung benötigen.
- Klinische Leitlinien befürworten die Gerätetherapie. Die AHA/ACC/HFSA-Richtlinie von 2022 empfiehlt implantierbare Kardioverter-Defibrillatoren und kardiale Resynchronisationstherapie für geeignete Patienten mit reduzierter Ejektionsfraktion [2]. Die Leitlinien der Europäischen Gesellschaft für Kardiologie geben vergleichbare Empfehlungen [3].
- Die Einführung der Fernüberwachung nimmt zu. Implantierbare Lungenarteriendrucksensoren und verbundene Implantate ermöglichen es Klinikern, die Therapie anzupassen, bevor sich die Symptome verschlimmern, was das Wiederaufnahmerisiko verringert.
- Die Behandlungsmöglichkeiten für Patienten mit anhaltenden Symptomen trotz Medikation werden erweitert. Herzkontraktilitätsmodulation, Baroreflex-Aktivierungstherapie und interatriale Shunts dienen Patienten, für die eine medikamentöse Behandlung allein nicht ausgereicht hat.
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Implantierbare Geräte werden 2026 42.3% Marktanteil haben, da Defibrillatoren, Resynchronisationssysteme und Ventrikelassistenzgeräte die Hauptrisiken fortgeschrittener Herzinsuffizienz behandeln.
- Nach Endnutzer: Krankenhäuser werden 2026 56.8% Anteil vertreten, unterstützt durch den Bedarf an Katheterlaboren, Operationsteams und Intensivpflege für die Einnistung.
- Nach Vertriebskanal: Direktvertrieb wird 2026 48.2% Marktanteil sichern, da Hersteller an Krankenhäuser mit klinischen Fachärzten und Schulungen verkaufen.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Geräte zur Herzinsuffizienz werden nun als messbares Instrument zur Reduzierung von Wiederaufnahmen in wertorientierten Herzversorgungsprogrammen angeschafft. Kliniker bevorzugen vernetzte Systeme mit Langzeitergebnisdaten und Fernüberwachung, die klinische Verschlechterung erkennt, bevor ein Krankenhausaufenthalt erforderlich ist. Hersteller, die implantierbare Geräte mit Datendiensten und spezieller klinischer Unterstützung kombinieren, werden bis 2036 am meisten von Krankenhäusern und integrierten Gesundheitssystemen profitieren."
- Strategische Auswirkungen
- Gerätehersteller müssen klinische Ergebnisse zu Krankenhauseinweisungen und Überleben melden, da Kostenträger und Krankenhauskäufer Therapien mit den Kosten pro vermiedener Aufnahme vergleichen.
- Lieferanten von Überwachungs- und Implantaten wird geraten, Ferndaten in klinische Arbeitsabläufe und elektronische Gesundheitsakten einzubetten, damit Warnungen zeitnah handeln und keine administrative Belastung verursachen.
- Krankenhaussysteme werden ermutigt, ambulante und häusliche Nachsorgewege für implantierte Patienten einzurichten, da Kapazitätsbeschränkungen eine frühere Intervention begünstigen.
Das Vereinigte Königreich wird voraussichtlich die Gruppe bei 10.5% CAGR anführen, da die Gesundheitsdienste die Fernüberwachung und virtuelle Stationsversorgung ausweiten. Japan wird voraussichtlich als nächstes an 9.3% kommen, was die Stärke der ältesten Bevölkerung der Welt angeht. Es wird erwartet, dass die Vereinigten Staaten 8.7% auf eine große Basis implantierter Patienten und eine frühzeitige Einführung neuer Therapien liefern werden. Brasilien wird voraussichtlich um 8.2% expandieren, da sich der Zugang zu kardialer Versorgung verbessert, während Deutschland voraussichtlich die Bandbreite auf einem bereits ausgereiften Gerätemarkt bei 7.2% abschließen wird.
Wie unterteilt sich der Markt für Behandlungsgeräte für Herzinsuffizienz (CHF) nach Segmenten?
Implantierbare Geräte führen Produkttyp bei 42.3%; Krankenhäuser führen Endnutzer bei 56.8%; Direktvertrieb wird den Vertriebskanal bei 48.2%führen.
Welcher Produkttyp dominiert?
Implantable Devices wird 2026 42.3% Anteil halten.
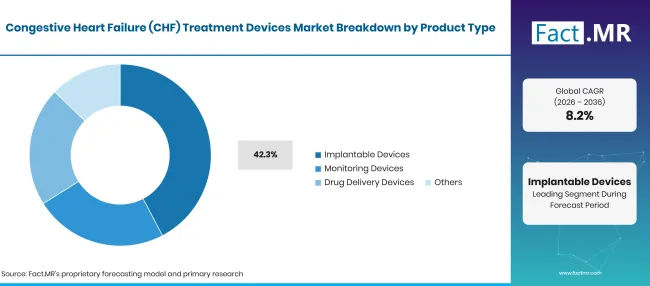
Factmr Congestive Heart Failure Chf Treatment Devices Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Implantierbare Geräte (führendes Segment) | 42.3% |
| Andere Segmente kombiniert | 57.7% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 13. Oktober 2026
Implantierbare Geräte sind führend, da sie die beiden Hauptrisiken fortgeschrittener Herzinsuffizienz adressieren: lebensbedrohliche Arrhythmien und dyssynchrone ventrikuläre Kontraktion. Implantierbare Kardioverter-Defibrillatoren, kardiale Resynchronisationstherapiegeräte und ventrikuläre Assistenzgeräte bilden den Kern dieser Gruppe, zusammen mit neueren Systemen für die Modulation der Herzkontraktilität und die Baroreflexaktivierungstherapie.
Überwachungsgeräte umfassen implantierbare Lungenarteriendrucksensoren, Wearables und angeschlossene Waage, die die Stauverfolgung zwischen den Besuchen ermöglichen. Medikamentenabgabegeräte bestehen aus körpereigenen Infusoren, die subkutane Diuretika verabreichen, was eine ausgewählte Dekongestionsbehandlung außerhalb der Krankenhäuser ermöglicht. Die Gruppe "Andere" behandelt externe Unterstützungssysteme und tragbare Defibrillatoren.
Was unterstützt Krankenhäuser innerhalb des Endnutzers?
Krankenhäuser werden 2026 56.8% Anteil ausmachen.
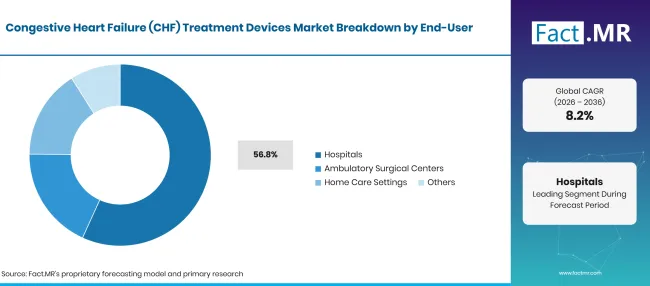
Factmr Congestive Heart Failure Chf Treatment Devices Market Breakdown End User | Source: Fact.MR
| Endnutzer | Teilen (2026) |
|---|---|
| Krankenhäuser (führendes Segment) | 56.8% |
| Andere Segmente kombiniert | 43.2% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 13. Oktober 2026
Krankenhäuser sind führend, da Implantate, ventrikuläre Hilfsgeräte-Operationen und fortgeschrittene Herzinsuffizienzprogramme auf Katheterlabore, chirurgische Teams und Intensivpflege angewiesen sind. Krankenhäuser dienen auch als Versorgungspunkt, an dem die meisten Patienten nach einem Dekompensationsereignis erstmals eine Gerätetherapie erhalten.
Ambulante chirurgische Zentren übernehmen ausgewählte Verfahren mit geringeren Risikogeräten. Die häusliche Pflegeeinrichtungen setzen Fernüberwachungs- und Infusionsgeräte ein, um Patienten zwischen den Klinikbesuchen zu betreuen, und werden mit der Auslagerung der Nachsorge außerhalb der Krankenhäuser an Bedeutung gewinnen.
Was führt das Segment Distribution Channel an?
Direktverkäufe werden 2026 48.2% Marktanteil erringen.
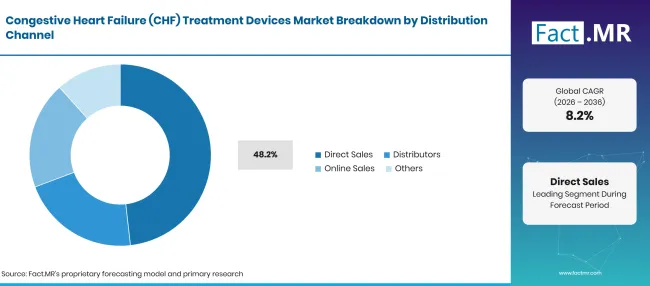
Factmr Congestive Heart Failure Chf Treatment Devices Market Breakdown Distribution Channel | Source: Fact.MR
| Vertriebskanal | Teilen (2026) |
|---|---|
| Direktvertrieb (führendes Segment) | 48.2% |
| Andere Segmente kombiniert | 51.8% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 13. Oktober 2026
Der Direktvertrieb wird führen, da Hersteller Implantate und ventrikuläre Assistenzsysteme direkt an Krankenhäuser liefern, unterstützt von klinischen Fachkräften im Behandlungsraum und Schulungen für Pflegeteams. Verträge bündeln häufig Geräte, Programmierer und Fernüberwachungsdienste.
Distributoren bedienen kleinere Krankenhäuser und Regionen, in denen Hersteller keine lokale Präsenz haben. Der Online-Verkauf wird moderat bleiben und konzentriert sich auf Zubehör und Verbrauchsmaterialien zur Überwachung für Zuhause.
Was beschleunigt die Marktakzeptanz von Herzinsuffizienz-Behandlungsgeräten (CHF) und was hält sie zurück?
Die Nachfrage wird sich aufgrund der Bevölkerungsalterung, der Unterstützung von Leitlinien und der Ausweitung der Fernüberwachung verstärken. Das Wachstum wird durch hohe Kosten für Geräte und Verfahren sowie eingeschränkten Zugang zu spezialisierter Versorgung in einkommensschwachen Regionen eingeschränkt.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Alterung der Bevölkerung und steigende Herzinsuffizienzprävalenz | +2.0% | Global | Langfristig (>= 4 Jahre) |
| Klinische Leitlinienempfehlung für implantierbare Defibrillatoren und Resynchronisationstherapie | +1.6% | Nordamerika, Westeuropa | Mittelfristig (2bis4 Jahre) |
| Ausweitende Einführung der Fernüberwachung von Patienten | +1.2% | Nordamerika, Westeuropa, Ostasien | Kurzfristig (<= 2 Jahre) |
| Verbesserung des Zugangs zur Herzversorgung in Schwellenländern | +0.8% | Lateinamerika, Südasien & Pazifik | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 13. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Implantierbare Sensoren und angeschlossene Geräte zur frühzeitigen Erkennung von Verstopfungen | +1.2% | Global | Mittelfristig (2bis4 Jahre) |
| Gerätebasierte Therapien für Herzinsuffizienz mit erhaltener Ejektionsfraktion | +0.9% | Nordamerika, Westeuropa | Langfristig (>= 4 Jahre) |
| Heimgestützte Überwachung und subkutane Arzneimittelabgabesysteme | +0.6% | Nordamerika, Westeuropa | Mittelfristig (2bis4 Jahre) |
| Analytikbasierte Risikovorhersage anhand von vernetzten Gerätedaten | +0.4% | Nordamerika, Ostasien | Kurzfristig (<= 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 13. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hohe Kosten für Geräte und Implantationsverfahren | -0.9% | Global | Kurzfristig (<= 2 Jahre) |
| Verfahrensrisiken und gerätebezogene Komplikationen, einschließlich Infektionen | -0.6% | Global | Mittelfristig (2bis4 Jahre) |
| Begrenzte Verfügbarkeit spezialisierter Herzinsuffizienzzentren und ausgebildeter Kliniker | -0.4% | Lateinamerika, Südasien & Pazifik, Naher Osten & Afrika | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 13. Oktober 2026
Welche Länder skalieren bis 2036 den Markt für Behandlungsgeräte für Herzinsuffizienz (CHF)?
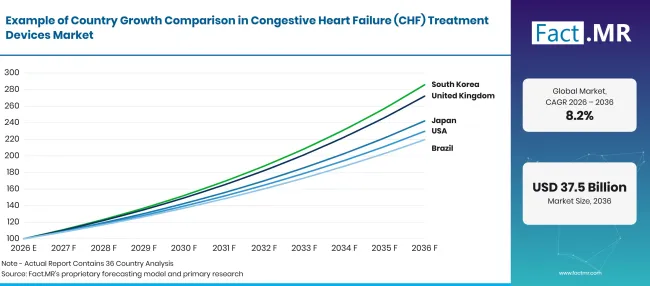
Factmr Congestive Heart Failure Chf Treatment Devices Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Vereinigtes Königreich | 10.5% |
| Japan | 9.3% |
| Vereinigte Staaten | 8.7% |
| Brasilien | 8.2% |
| Deutschland | 7.2% |
Quelle: Fact.MR-Analyse. Aktualisiert am 13. Oktober 2026
Was unterstützt die Adoption im Vereinigten Königreich?
10.5% CAGR, unterstützt durch die Ausweitung der Fernüberwachung und virtuelle Stationspflege.
Der National Health Service erweitert virtuelle Stationen und Fernüberwachung, damit Patienten mit Herzinsuffizienz zu Hause behandelt werden können. Die NICE-Richtlinien unterstützen bereits implantierbare Defibrillatoren und Resynchronisationstherapie für geeignete Patienten, und Krankenhäuser werden verbundene Implantate und Drucksensoren hinzufügen, sobald diese Wege reifen.
Wie skaliert Japan die Nachfrage?
9.3% CAGR, angetrieben von der ältesten Bevölkerung der Welt.
Japan hat einen der höchsten Anteil an Menschen im Alter von 65 Jahren und älter in allen großen Volkswirtschaften, und die Aufnahmen bei Herzinsuffizienz steigen mit dem Alter stark an. Chronische Spenderherzengpässe sorgen für die Nachfrage nach ventrikulären Hilfsprogrammen, während eine universelle Krankenversicherung den Zugang zur Resynchronisationstherapie unterstützt.
Was unterstützt die Adoption in den Vereinigten Staaten?
8.7% CAGR, unterstützt von einer großen Basis implantierter Patienten und einer frühen Einführung neuer Therapien.
Die Vereinigten Staaten beherbergen viele führende Gerätehersteller und eine große Population von Patienten mit Herzinsuffizienz. Die US-amerikanische Food and Drug Administration (FDA) genehmigte 2019 die kardiale Kontraktilitätsmodulation und die Baroreflexaktivierung sowie 2014 die Überwachung des Lungenarteriendrucks, während Medicare für implantierbare Defibrillatoren das Behandlungsvolumen aufrechterhält.
Wie entwickelt Brasilien die Nachfrage?
8.2% CAGR, unterstützt durch einen breiteren Zugang zur Herzversorgung.
Die Chagas-Krankheit bleibt eine bedeutende Ursache für Herzinsuffizienz in Brasilien, neben Bluthochdruck und ischämischer Herzkrankheit, was die Nachfrage nach Rhythmus- und Resynchronisationsgeräten aufrechterhält. Private Krankenhäuser in Großstädten setzen fortschrittliche Geräte schneller ein als das öffentliche Unified Health System, während die ANVISA-Registrierung den Markteintritt regelt.
Wie schneidet Deutschland ab?
7.2% CAGR, geformt von einer bereits ausgereiften Gerätebasis.
Deutschland hat eine große alternde Bevölkerung, ein dichtes Netzwerk von Kardiologiezentren und gesetzlichen Krankenversicherungen, die die Gerätetherapie abdecken, sodass die Gerätenutzung bereits weit verbreitet ist. Das Wachstum wird hauptsächlich durch Geräteverlängerungszyklen, Upgrades zu vernetzten Systemen und neueren Therapien entstehen, was weniger Raum für Erstimplantate lässt.
Wer führt den Markt für Behandlungsgeräte für Herzinsuffizienz (CHF)?
Der Wettbewerb lässt sich in zwei Gruppen einteilen. Große, diversifizierte Medizintechnikgruppen konkurrieren in Bezug auf Portfoliobreite, Krankenhausverträge und Servicenetzwerke: Medtronic bietet Claria MRI Quad CRT-D Systeme mit OptiVol-Überwachung an, Abbott verkauft das CardioMEMS HF System und HeartMate 3, Boston Scientific Markets Resonate Defibrillatoren und HeartLogic, und Biotronik liefert Rivacor Defibrillatoren mit Home Monitoring.
Johnson & Johnson MedTech, das 2022 Abiomed übernommen hat, liefert Impella-Herzpumpen, während Zoll Medical Corporation den wearablen Defibrillator LifeVest anbietet. Edwards Lifesciences konkurriert mit transkatheterbasierten strukturellen Herztherapien, darunter PASCAL und EVOQUE. Spezialisierte Innovatoren treten in neuen Therapiekategorien an. CVRx verkauft Barostim, Impulse Dynamics bietet das Optimizer-System an, und Corvia Medical entwickelt einen interatrialen Shunt. Klinische Studienbelege, Erstattungsdeckung und Integration von Fernüberwachung werden den Wettbewerb bis 2036 entscheiden.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Medtronic plc; Abbott Laboratories; Boston Scientific Corporation; Biotronik SE & Co. KG; Johnson & Johnson (Abiomed Impella); Zoll Medical Corporation; Edwards Lifesciences Corporation; CVRx, Inc.; Impulse Dynamics; und Corvia Medical, Inc.
- Medtronic plc
- Abbott Laboratories
- Boston Scientific Corporation
- Biotronik SE & Co. KG
- Johnson & Johnson (Abiomed Impella)
- Zoll Medical Corporation
- Edwards Lifesciences Corporation
- CVRx, Inc.
- Impulsdynamik
- Corvia Medical, Inc..
Bibliographie
- [1] Amerikanische Herzverband. (2025, Januar 27). 2025 Herzkrankheits- und Schlaganfallstatistiken: Ein Bericht über US- und globale Daten der American Heart Association. Zirkulation, 151(8), e41–e660.
- [2] US-amerikanische Food and Drug Administration. (2022, Februar 18). CardioMEMS HF-System—P100045/S056.
- [3] Heidenreich, P. A., Bozkurt, B., Aguilar, D., Allen, L. A., Byun, J. J., Colvin, M. M., Deswal, A., Drazner, M. H., Dunlay, S. M., Evers, L. R., Fang, J. C., Fedson, S. E., Fonarow, G. C., Hayek, S. S., Hernandez, A. F., Khazanie, P., Kittleson, M. M., Lee, C. S., Link, M. S., ... Yancy, C. W. (2022). 2022 AHA/ACC/HFSA-Leitlinie zur Behandlung von Herzinsuffizienz: Ein Bericht des Gemeinsamen Ausschusses für klinische Praxisrichtlinien des American College of Cardiology/American Heart Association. Zirkulation, 145(18), e895–e1032.
- [4] McDonagh, T. A., Metra, M., Adamo, M., Gardner, R. S., Baumbach, A., Böhm, M., Burri, H., Butler, J., Čelutkienė, J., Chioncel, O., Cleland, J. G. F., Coats, A. J. S., Crespo-Leiro, M. G., Farmakis, D., Gilard, M., Heymans, S., Hoes, A. W., Jaarsma, T., Jankowska, E. A., ... Skibelund, A. K. (2021). 2021 ESC-Richtlinien zur Diagnose und Behandlung von akuter und chronischer Herzinsuffizienz. European Heart Journal, 42(36), 3599–3726.
- [5] US-amerikanische Food and Drug Administration. (o.J.). Klinische Ergebnisbewertungen informieren über Indikationen für den Einsatz im Gerät für Durchbruch-Herzinsuffizienzsymptome.
Dieser Bericht beantwortet
- Der Bericht erklärt, wie Geräte zur Behandlung der Herzinsuffizienz in Produkttypen, Endnutzern und Vertriebskanälen eingesetzt werden.
- Die Segmentanalyse identifiziert das Teilsegment, das jedes Segment anführt, sowie die klinischen und Einkaufsbedürfnisse hinter seinem Anteil im Jahr 2026.
- Die Länderanalyse vergleicht die fünf aufgeführten Länder anhand der Patientendemografie, Versorgungsmodelle und Geräteakzeptanz.
- Wettbewerbsanalyse bewertet große Medizintechnikgruppen und spezialisierte Therapieentwickler.
- Die regulatorische Analyse verfolgt Gerätezulassungen, klinische Richtlinien und Erstattungsleistungen für Herzinsuffizienztherapien.
Was deckt der Markt für Behandlungsgeräte für Herzinsuffizienz (CHF) ab?
Der Markt für Behandlungsgeräte für Herzinsuffizienz (CHF) umfasst medizinische Geräte, die Herzinsuffizienz behandeln oder Kliniker bei deren Behandlung unterstützen. Implantierbare Kardioverter-Defibrillatoren und Resynchronisationssysteme sind die etablierte Nachfrage verankern, während ventrikuläre Hilfsgeräte und implantierbare Drucksensoren bei Hochrisikopatienten an Bedeutung gewinnen. Neuere Kategorien, darunter kardiale Kontraktilitätsmodulation, Baroreflexaktivierungstherapie und interatriale Shunts, expandieren stetig und werden voraussichtlich die Möglichkeiten für Patienten erweitern, die schlecht auf konventionelle Therapien ansprechen.
Was ist im Umfang enthalten?
Der Anwendungsbereich umfasst implantierbare Geräte zur Rhythmuskontrolle, Resynchronisation, mechanische Kreislaufunterstützung und hämodynamische Überwachung. Es umfasst außerdem externe Überwachungsgeräte und Wirkstoffabgabegeräte für die Herzinsuffizienz. Implantierbare Kategorien erfordern voraussichtlich eine engere klinische Überwachung und längere Zulassungswege als externe Kategorien, die voraussichtlich schneller Patienten erreichen.
Kombinationsprodukte werden enthalten, wenn das Gerät als Hauptkomponente der Therapie dient. Programmierer, Zubehör und Fernüberwachungssoftware werden nur dann gezählt, wenn sie mit einem abgedeckten Gerät verkauft werden.
Was ist vom Umfang ausgeschlossen?
Der Anwendungsbereich schließt Herzinsuffizienzmedikamente aus, die ohne Verabreichungsgerät verkauft werden, wie Betablocker, ACE-Inhibitoren, Angiotensinrezeptor-Neprilysin-Inhibitoren und SGLT-2 -Inhibitoren. Im Gegensatz zu gerätegeführten Therapien, die anhand von Verfahren und Stückverkäufen verfolgt werden, folgen diese Medikamente den pharmazeutischen Einnahmemodellen und bleiben außerhalb der Bewertung. Auch Herztransplantationsdienste und Organlogistik für Spender werden ausgeschlossen.
Eigenständige Herzschrittmacher für langsame Herzrhythmen, Herzklappengeräte ohne Herzinsuffizienz und Wearables für Verbraucher bleiben außerhalb der Einnahmegrenzen. Krankenhausleistungen, Klinikgebühren und Einnahmen aus Medikamenten allein werden ebenfalls ausgeschlossen.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz prägen. Ansichten von Herstellern und klinischen Nutzern werden verglichen, um zu zeigen, wo sich die Erwartungen der Lieferanten und die reale Akzeptanz auseinanderentwickeln.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Normen, öffentliche Politik und andere autoritative Quellen. Jede Quelle, die in der Analyse verwendet wird, wird in der Bibliographie dokumentiert, und neue Publikationen werden hinzugefügt, sobald sie erscheinen.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Entwicklung, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren. Etablierte Segmente werden gegen aufstrebende Segmente abgewogen, und ausgereifte Regionen gegen schneller bewegende, sodass die Prognosen das unterschiedliche Wachstumstempo im Markt widerspiegeln.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Aktualisierungen sind geplant, um neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Akzeptanz zu überprüfen, und die Schätzungen werden überarbeitet, sobald neue Belege die Aussichten verändern.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
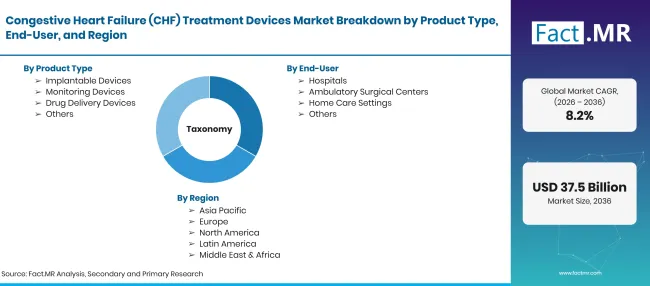
Factmr Congestive Heart Failure Chf Treatment Devices Market Taxonomy 2 | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD 17.0 Milliarden im Jahr 2026 bis USD 37.5 Milliarden bis 2036 bei einem 8.2% CAGR |
| Marktdefinition | Medizinische Geräte, die Herzinsuffizienz behandeln oder bei der Behandlung helfen, wie implantierbare Defibrillatoren, Herzresynchronisationssysteme, ventrikuläre Hilfsgeräte, implantierbare und tragbare Überwachungssysteme sowie Arzneimittelabgabegeräte am Körper, die in Krankenhäusern, ambulanten chirurgischen Zentren und häuslichen Pflegeeinrichtungen verwendet werden. |
| Produkttyp | Implantierbare Geräte; Überwachungsgeräte; Arzneimittelabgabegeräte; Andere |
| Endnutzer | Krankenhäuser; ambulante chirurgische Zentren; häusliche Pflegeeinrichtungen; Weitere |
| Vertriebskanal | Direktvertrieb; Distributoren; Online-Vertrieb; Andere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Vereinigtes Königreich; Japan; Vereinigte Staaten; Brasilien; Deutschland |
| Wichtige vorgestellte Unternehmen | Medtronic plc; Abbott Laboratories; Boston Scientific Corporation; Biotronik SE & Co. KG; Johnson & Johnson (Abiomed Impella); Zoll Medical Corporation; Edwards Lifesciences Corporation; CVRx, Inc.; Impulsdynamik; Corvia Medical, Inc. |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Hybrider Top-down- und Bottom-up-Ansatz unter Verwendung von Herzinsuffizienzpatienten; Geräteimplantationsraten; Überprüfung klinischer Leitlinien und Erstattung; Endnutzer- und Kanalmix; Länderwachstum; und Lieferantenportfolio-Überprüfung. |
Quelle: Fact.MR-Analyse. Aktualisiert am 13. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Implantierbare Geräte
- Überwachungsgeräte
- Arzneimittelabgabegeräte
- Weitere
-
Nach Endnutzer
- Krankenhäuser
- Ambulante chirurgische Zentren
- Heimische Pflegeeinrichtungen
- Weitere
-
Nach Vertriebskanal
- Direktvertrieb
- Verleiher
- Online-Verkäufe
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für Behandlungsgeräte für Herzinsuffizienz (CHF) im Jahr 2026?
Wie CAGR der Markt für Behandlungsgeräte für Herzinsuffizienz (CHF) von 2026 bis 2036?
Welcher Produkttyp führt den Markt für Behandlungsgeräte für Herzinsuffizienz (CHF)?
Welcher Endnutzer führt den Markt für Behandlungsgeräte für Herzinsuffizienz (CHF)?
Welcher Vertriebskanal führt den Markt für Behandlungsgeräte für Herzinsuffizienz (CHF)?
Welches Land wird voraussichtlich am meisten im Markt für Behandlungsgeräte für Herzinsuffizienz (CHF) wachsen?
Wer sind die wichtigsten Unternehmen auf dem Markt für Geräte zur Behandlung von Herzinsuffizienz (CHF)?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen