- Market Value (2025): USD 358.0 Mn
- Estimated Value (2026): USD 381.3 Mn
- Forecast Value (2036): USD 718.5 Mn
- CAGR (2026-2036): 6.5%
Was wird der Markt für Dissolution Testers bis 2036 voraussichtlich wert sein?
USD 381.3 Millionen im Jahr 2026 bis USD 718.5 Millionen bis 2036 bei einem 6.5% CAGR.
- Der Markt für Auflösungstester wurde 2025 mit USD 357.9 Millionen bewertet, getrieben durch die Nachfrage aus der pharmazeutischen Qualitätskontrolle und der Entwicklung von Generika.
- Bis 2036 wird der Marktwert USD 718.5 Millionen erreichen, gegenüber USD 381.3 Millionen im Jahr 2026.
- Ein 6.5% CAGR gilt von 2026 bis 2036 und spiegelt die in dieser Bewertung verwendete Wachstumsannahme wider.
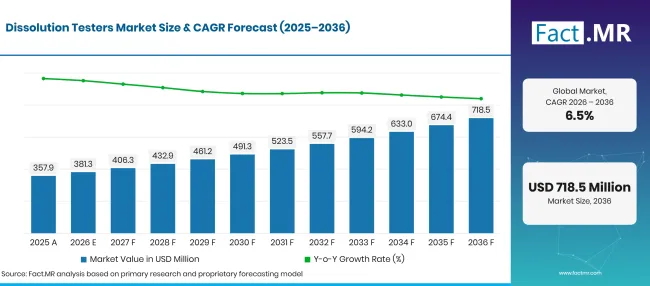
Dissolution Testers Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Millionen) |
|---|---|---|
| 2025 | Geschätzt | 357.9 |
| 2026 | Schätzung | 381.3 |
| 2036 | Vorhersage | 718.5 |
| CAGR (2026–2036) | Prognosezeitraum | 6.5% |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Dissolution Testers Market?
Zwischen 2026 und 2036 wird erwartet, dass der Markt um USD 337.2 Millionen an Wert gewinnt.
- Nachfragetreiber auf dem Markt
- Pharmahersteller nutzen Auflösungstests, um die Leistung der Arzneimittelfreigabe zu bewerten, die Chargenkonsistenz zu überprüfen und Formulierungen vor der kommerziellen Freigabe zu bewerten. Diese Aktivitäten schaffen wiederkehrende Ausrüstungsanforderungen in der gesamten Produktentwicklung und Fertigung, und Labore benötigen Instrumente, die kontrollierte Testbedingungen aufrechterhalten und konsistente Ergebnisse liefern.
- Der Wandel hin zu automatisierten Laborabläufen hat das Interesse an Systemen gesteigert, die die manuelle Handhabung reduzieren, Testsequenzen standardisieren und die Datenerfassung vereinfachen. Anlagen, die große Probenmengen verarbeiten, könnten diese Funktionen priorisieren, da sie organisiertere Arbeitsabläufe unterstützen und sich wiederholende Bedieneraufgaben reduzieren.
- Die Entwicklung von Generika basiert auf dem Vergleich von Lösungsprofilen, um die Formulierungsleistung zu bewerten. Pharmaunternehmen und Auftragsforschungsorganisationen nutzen Tester für Formulierungs- und Analysestudien.
- Medikamente mit sofortiger Freisetzung, verzögerter Freisetzung und Verlängerung erfordern Testansätze, die auf ihre Freisetzungseigenschaften zugeschnitten sind. Tester, die unterschiedliche Testbedingungen berücksichtigen, helfen Laboren, Produkte konsequent zu untersuchen, wodurch die Flexibilität der Instrumente über mehrere Dosierungsformen hinweg relevant wird.
- Pharmazeutische Forschung und Auftragstests erweitern die Nachfrage über Produktionsstätten hinaus. Vertragsforschungsorganisationen, akademische Institutionen und Forschungslabore nutzen Auflösungstester, um die Arzneimittelfreisetzung zu untersuchen und Formulierungen zu vergleichen.
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Automatisierte Lösungstester machen 2026 68.5% Marktanteil aus. Ihre führende Position spiegelt die Bedeutung kontrollierter Testsequenzen, konsistenter Verfahren und reduzierter manueller Handhabung im Labor wider.
- Nach Anwendung: Die pharmazeutische Industrie stellt 2026 61.5% des Marktes dar. Die Nachfrage entsteht durch die Entwicklung von Formulierungen, Fertigungskontrollen und die Qualitätsbewertung des Endprodukts.
- Nach Endnutzer: Pharmaunternehmen tragen 2026 52.8% Marktnachfrage bei. Ihre Ausrüstungsanforderungen umfassen Formulierungsbewertung, Chargenbewertung und routinemäßige Qualitätskontrollaktivitäten.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Die Nachfrage nach Auflösungstester wird voraussichtlich steigen, da Pharmaunternehmen die Qualitätskontrollen verstärken und die Forschung zur Formulierung ausweiten. In den kommenden Jahren werden automatisierte Systeme, die flexible Testoptionen und zuverlässige Datenverarbeitung bieten, größere Investitionen anziehen."
- Strategische Auswirkungen
- Die Produktentwicklung muss auf wiederholbare Ergebnisse, anpassungsfähige Testmethoden und ein einfaches Datenmanagement setzen. Diese Fähigkeiten erfüllen die täglichen Anforderungen der pharmazeutischen Qualitätskontrollteams.
- Die Leistung der Ausrüstung hängt von mehr als nur der Erstinstallation ab. Kalibrierung, routinemäßige Wartung, Bedienerschulung und zeitnahe technische Unterstützung bleiben während der gesamten Betriebszeit eines Instruments' s wichtig.
- Pharmakunden bewerten, ob die Geräte etablierten Testmethoden und Laborverfahren entsprechen. Zuverlässigkeit der Instrumente, geeignete Dokumentation und konsistente Leistung sind wichtige Überlegungen, wenn Labore Testsysteme auswählen oder ersetzen.
- Die internationale Expansion erfordert einen marktspezifischen Ansatz. Investitionsniveaus, regulatorische Erwartungen, Serviceabdeckung und Kaufbeschränkungen beeinflussen kommerzielle Entscheidungen in einzelnen Ländern.
In den fünf Märkten verzeichnet Japan mit 6.4% für 2026–2036 die höchste Wachstumsrate, gefolgt von Deutschland mit 6.0%. Die Vereinigten Staaten folgen mit 5.6%, Brasilien mit 5.2%und das Vereinigte Königreich mit 4.7%.
Wie gliedert sich der Dissolution Testers Market nach Segmenten auf?
Automatisierte Auflösungstester führen den Produkttyp mit einem 68.5% Marktanteil. Die Pharmaindustrie führt die Anwendung bei 61.5%an, während Pharmaunternehmen bei Endnutzern mit 52.8%an erster Stelle stehen.
Welcher Produkttyp dominiert?
Automatisierte Dissolution-Tester machen 2026 68.5% des Marktes aus.
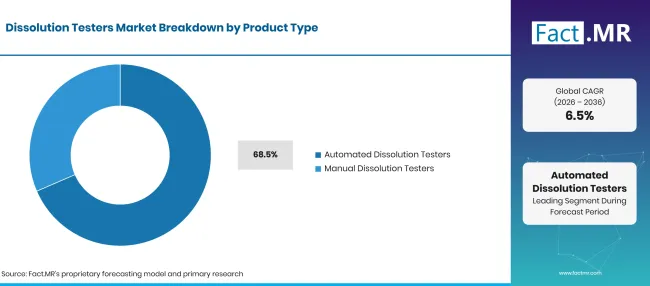
Dissolution Testers Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Automatisierte Auflösungstester (führendes Segment) | 68.5% |
| Andere Segmente kombiniert | 31.5%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Automatisierte Auflösungstester vereinfachen wiederholende Verfahren und verringern die Beteiligung der Bediener, während sie Laboren helfen, die Kontrolle über die Testbedingungen zu behalten. Automatisierte Probenahmen, geplante Testläufe und digitale Datenerfassung unterstützen ebenfalls die Organisation routinemäßiger Qualitätskontrollen.
Diese Funktionen sind für pharmazeutische Hersteller relevant, die häufige Chargenfreigabe-Bewertungen durchführen und detaillierte Testaufzeichnungen führen. Manuelle Systeme sind weiterhin für kleinere Labore mit geringeren Testmengen oder begrenzten Ausrüstungsbudgets geeignet. Einrichtungen mit höherer Arbeitsbelastung legen bei der Bewertung von Produktivität, Wiederholbarkeit und Personalbedarf möglicherweise mehr Wert auf Automatisierung.
Was unterstützt die pharmazeutische Industrie innerhalb der Anwendung?
Die Pharmaindustrie macht 2026 61.5% Marktumsätze aus.
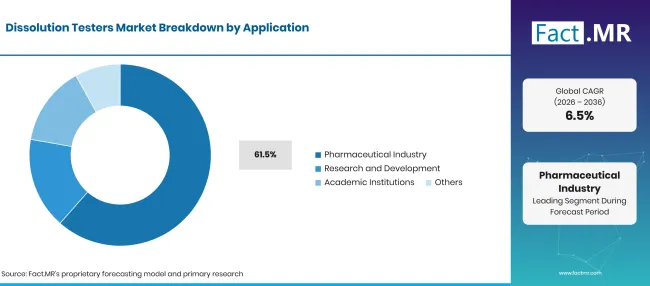
Dissolution Testers Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Pharmaindustrie (führendes Segment) | 61.5% |
| Andere Segmente kombiniert | 38.5%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Die pharmazeutische Industrie führt das Anwendungssegment an, da die Auflösungstests die Wirkstoffformulierung und die routinemäßige Qualitätskontrolle unterstützen. Hersteller prüfen Freisetzungsprofile, überprüfen die Produktkonsistenz und vergleichen Ergebnisse mit produktspezifischen Akzeptanzkriterien, bevor sie Chargen freigeben.
Forschungs- und Entwicklungslabore nutzen diese Instrumente, um Formulierungen zu vergleichen und Prüfmethoden zu verfeinern. Akademische Einrichtungen wenden sie in der pharmazeutischen Forschung und praktischen Ausbildung an. Wiederholte Tests während Entwicklung, Herstellung und Chargenfreigabe schaffen einen fortlaufenden Bedarf an zuverlässigen Instrumenten. Die Leitlinien der WHO erkennen vergleichende Auflösungsstudien als potenziellen Ersatzbeweis für Bioäquivalenz für geeignete, sofortig freisetzende feste orale Dosierungsformen mit BCS Klasse I oder III Wirkstoffen an [5].
Was führt das Endnutzersegment?
Pharmaunternehmen machen 2026 52.8% der Marktnachfrage aus.
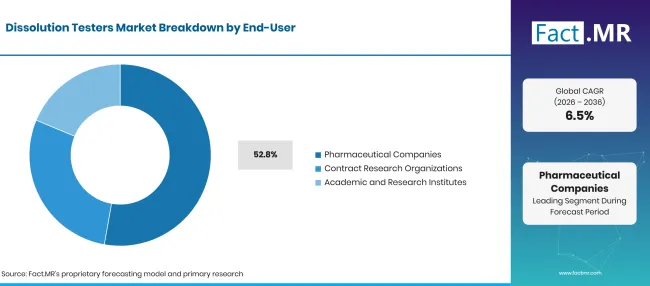
Dissolution Testers Market Breakdown End User | Source: Fact.MR
| Endnutzer | Teilen (2026) |
|---|---|
| Pharmaunternehmen (führendes Segment) | 52.8% |
| Andere Segmente kombiniert | 47.2%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Pharmaunternehmen führen das Endanwendersegment an, da Auflösungstests Teil der Produktentwicklung und Qualitätskontrollen der Herstellung sind. Diese Organisationen bewerten die Wirkstofffreisetzungsleistung, vergleichen Formulierungen und überprüfen die Chargenkonsistenz, bevor Produkte auf den Markt kommen. Ihre Produktionspläne schaffen wiederkehrende Anforderungen an Testgeräte.
Akademische Einrichtungen setzen hauptsächlich Dissolution-Tester für Forschung und Ausbildung ein, während Vertragsforschungsorganisationen Studien im Auftrag pharmazeutischer Kunden durchführen. Pharmahersteller verwenden diese Instrumente sowohl in der Entwicklung als auch in der kommerziellen Produktion. Unterschiede im Testvolumen, den Forschungsprioritäten und den Investitionsbudgets beeinflussen die Auswahl der Geräte in diesen Endnutzergruppen.
Was beschleunigt die Verbreitung des Dissolution Testers Market und was hält sie zurück?
Pharmaunternehmen investieren weiterhin in Auflösungstests, um Formulierungen zu bewerten und Qualitätsstandards aufrechtzuerhalten. Automatisierte Instrumente steigern die Effizienz bei Massentests, aber Gerätekosten, Methodenvalidierung und Wartung erhöhen die Gesamtinvestitionen.
Fahrerauswirkungsanalyse
| Fahrer | (~) % AUSWIRKUNG AUF CAGR | Geographische Relevanz | Auswirkungszeitstrahl |
|---|---|---|---|
| Routinemäßige Auflösungstests für die pharmazeutische Qualitätskontrolle und Chargenfreigabe | +1.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach automatisierter Probenbehandlung und wiederholbaren Laborabläufen | +1.0% | Global | Mittelfristig (2–4 Jahre) |
| Entwicklung von Formulierungen und vergleichende Auflösungsstudien für neue und generische Produkte | +0.8% | Nordamerika, Europa, Ostasien | Mittelfristig (2–4 Jahre) |
| Größere Aufmerksamkeit für Methodenvalidierung, Datenrückverfolgbarkeit und konsistente Testbedingungen | +0.7% | Global | Mittelfristig (2–4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Chancen-Impact-Analyse
| Gelegenheit | (~) % AUSWIRKUNG AUF CAGR | Geographische Relevanz | Auswirkungszeitstrahl |
|---|---|---|---|
| Automatisierte Systeme für Labore zur Verarbeitung großer Mengen pharmazeutischer Proben | +1.1% | Global | Mittelfristig (2–4 Jahre) |
| Software- und Datenmanagement-Tools, die Testabläufe und Berichterstattung vereinfachen | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Stärkerer Einsatz von Vertragsforschungsorganisationen und unabhängigen Testlaboren | +0.6% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Lokaler Service, Kalibrierung und Bedienerschulung für installierte Instrumente | +0.4% | Global | Langfristig (≥ 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| Zurückhaltung | (~) % AUSWIRKUNG AUF CAGR | Geographische Relevanz | Auswirkungszeitstrahl |
|---|---|---|---|
| Hohe Anfangskosten für automatisierte Geräte und zugehörige Software | −0.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Fortlaufende Anforderungen an Validierung, Kalibrierung und Wartung | −0.1% | Global | Mittelfristig (2–4 Jahre) |
| Begrenzte Investitionsmittel in kleineren Laboren und akademischen Einrichtungen | −0.1% | Schwellenländer und ausgewählte reife Märkte | Mittelfristig (2–4 Jahre) |
| Bedarf an ausgebildetem Personal und Kompatibilität mit etablierten Laborverfahren | −0.1% | Global | Langfristig (≥ 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Welche Länder skalieren den Markt für Dissolution Testers bis 2036?
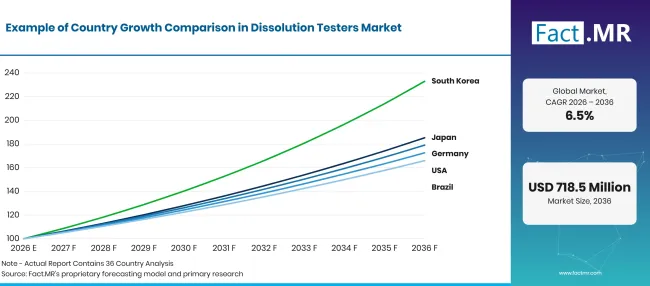
Dissolution Testers Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Japan | 6.4% |
| Deutschland | 6.0% |
| Vereinigte Staaten | 5.6% |
| Brasilien | 5.2% |
| Vereinigtes Königreich | 4.7% |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Was unterstützt die Adoption in Japan?
Fact.MR prognostiziert eine 6.4% CAGR in Japan für 2026–2036, basierend auf seinen Annahmen über pharmazeutische Testaktivitäten und die Einführung automatisierter Laborinstrumente.
Japanische Labore sind bekannt für eine strenge analytische Disziplin, und diese Gewohnheit bevorzugt Instrumente, die immer wieder dasselbe Ergebnis liefern. Arzneimittelentwickler verlassen sich darauf, dass Lösungstester die Freisetzungsprofile verfolgen, Formulierungen vergleichen und die Qualität vor dem Versand der Produkte überprüfen. Automatisierte Systeme passen gut zu diesem Umfeld, da sie den Durchsatz erhöhen und die Verfahren von einem Analytiker zum nächsten einheitlich halten.
Was unterstützt Deutschland& #39s Einführung?
6.0% CAGR, gestützt auf eine umfangreiche pharmazeutische Produktionsbasis, die die routinemäßige Qualitätskontrolle und Formulierungen in großem Maßstab ermöglicht.
Deutschland' Arzneimittelhersteller und Testlabore erzeugen eine stetige Nachfrage nach Auflösungsgeräten, von frühen Formulierungsstudien bis zur Chargenfreigabe. Die Ergebnisse der Auflösung helfen Herstellern, die Wirkung des Arzneimittels zu beurteilen und zu bestätigen, ob eine Charge mit der nächsten übereinstimmt. Wenn Labore aufrüsten oder Kapazitäten hinzufügen, wird der Automatisierung, die Kompatibilität mit bestehenden Methoden und die langfristige Zuverlässigkeit wichtiger als der Kaufpreis allein gewichtet.
Wie entwickelt die USA die Nachfrage?
5.6% CAGR, unterstützt von einer großen Pipeline für die Entwicklung von Generika und Spezialarzneimitteln sowie einem aktiven regulatorischen Forschungsumfeld.
Arzneimittelhersteller und Auftragsforschungsorganisationen in den Vereinigten Staaten wählen Testgeräte hinsichtlich Messzuverlässigkeit, Dokumentationsbedarf und Passung zum Laborablauf aus. Die Entwicklung von Generika bringt wissenschaftliche und regulatorische Fragen zur Formulierungscharakterisierung und modifizierten Produkten mit sich, Themen, die die FDA in ihrem Forschungsworkshop 2025 behandelt hat [2]. Diese Fragen halten die Auflösungstests eng an die Produktentwicklungsentscheidungen.
Was unterstützt die Adoption in Brasilien?
5.2% CAGR, geprägt von der lokalen pharmazeutischen Produktion und der Notwendigkeit, die Produktqualität im Land zu überprüfen.
Brasilianische Hersteller müssen nachweisen, dass ihre Produkte den Wirkstoff wie beabsichtigt freisetzen und von Charge zu Charge konsistent bleiben, was die Nachfrage nach Lösungstester aufrechterhält. Kaufentscheidungen hängen oft von Instrumentenkosten, Zugang zu technischem Service und verfügbaren Laborbudgets ab. Einrichtungen mit hoher Testlast tendieren oft zur Automatisierung, während kleinere Labore tendenziell Erschwinglichkeit und die wesentlichen Funktionen priorisieren, die sie tatsächlich nutzen.
Wie entwickelt das Vereinigte Königreich die Nachfrage?
4.7% CAGR, als forschungsorientierter Markt mit etablierten Laboren, lässt mehr Raum für Ersatz als für neue Kapazitäten.
Das Vereinigte Königreich 's Pharmaforschung, Entwicklung von Formulierungen und Qualitätskontrollarbeiten benötigen weiterhin Auflösungstester, um das Verhalten der Arzneimittelfreisetzung zu untersuchen und Formulierungen unter kontrollierten Bedingungen zu vergleichen. Viele Labore besitzen bereits leistungsfähige Instrumente, daher folgen Käufe meist Ersatzzyklen und Aufzeichnungspflichten. Enge Budgets und das bereits vorhandene Automatisierungsniveau können Entscheidungen bei neuen Anlagen verzögern.
Wer führt den Markt für Dissolution Testers an?
Der Wettbewerb im Markt für Auflösungstester umfasst manuelle und automatisierte Systeme, spezialisierte Testgeräte und Laborunterstützung. SOTAX AG bietet modulare Auflösungssysteme und Automatisierungslösungen an. Agilent Technologies, Inc. vermarktet 708-DS-Auflösungsgeräte, Probenahmesysteme und Qualifikationswerkzeuge. Distek, Inc. bietet OLERA-Auflösungstester und technischen Support an.
Teledyne Hanson (Teledyne LABS) bietet Auflösungsgeräte, Automatisierung und Zubehör an. Electrolab (Indien) vertreibt Pvt. Ltd. Auflösungstester und Medienvorbereitungsgeräte. ERWEKA GmbH bietet manuelle und automatisierte Systeme, Software und Serviceoptionen an. Labindia Analytical Instruments Pvt. Ltd. bietet DS-Serie Tester und Behälterwäscher an. Logan Instruments Corp. umfasst USP Apparatus 1 7 und Kalibrierungswerkzeuge. Produktspezifische Angebote von Pharma Test Apparatebau AG und Pion Inc. erfordern vor der Veröffentlichung eine weitere Überprüfung anhand aktueller Unternehmensdokumentation.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige vorgestellte Unternehmen sind SOTAX AG; Agilent Technologies, Inc.; Distek, Inc.; Teledyne Hanson (Teledyne LABS); Electrolab (Indien) Pvt. Ltd.; ERWEKA GmbH; Pharma Test Apparatebau AG; Labindia Analytical Instruments Pvt. Ltd.; Logan Instruments Corp.; und Pion Inc.
- SOTAX AG
- Agilent Technologies, Inc.
- Distek, Inc.
- Teledyne Hanson (Teledyne LABS)
- Electrolab (Indien) Pvt. Ltd.
- ERWEKA GmbH
- Pharma Test Apparatebau AG
- Labindia Analytical Instruments Pvt. Ltd.
- Logan Instruments Corp.
- Pion Inc.
Bibliographie
- [1] Weltgesundheitsorganisation. (2025, Januar 2). PQT/MED-spezifische Anmerkungen zur WHO-Richtlinie zu biopharmazeutischen Klassifikationssystem-basierten Biobefreiungen. https://extranet.who.int/prequal/sites/default/files/document_files/bcs_biowaiverguideline_january2025.pdfWHO-Leitdokument
- [2] US-amerikanische Lebensmittel- und Arzneimittelbehörde. (2025, Juni 3–4). Öffentlicher Workshop für Generika-Arzneimittelwissenschaft und -forschung im Haushaltsjahr 2025 [Workshop]. FDA-Workshop-Seite
- [3] Regulierungsbehörde für Arzneimittel und Gesundheitsprodukte. (2025, Juli 31). MHRA-Sicherheitszusammenfassung: Juli 2025. GOV.UK. MHRA-Quelle
- [4] Weltgesundheitsorganisation. (2025, April 15). WHO-Expertenausschuss für Spezifikationen für pharmazeutische Präparate: Achtundfünfzigster Bericht (WHO-Technische Berichtsreihe Nr. 1060). WHO-Bericht
- [5] Weltgesundheitsorganisation. (2026, Juni 9). WHO-Biowaiver-Liste: Vorschlag zur Abschaffung der in vivo Bioäquivalenzanforderungen für die WHO-Modellliste der sofortfreisetzenden, festen oralen Dosierungsformen der WHO Model List der unmittelbar freisetzenden, festen oralen Dosierungsformen (WHO-Technische Berichtsreihe Nr. 1067, Anhang 7). https://www.who.int/publications/m/item/trs-1067---Anhang-7--WHO-Biowaiver-List--Biowaiver-List--Bereitstellung--Vorschlag zur Verzicht-in-vivo-Bioäquivalenz-Anforderungen für wem-Modellliste-der-unmittelbar-freisetzende-Arzneimittel--Solid-oral-Dosierungsformulare,WHO-Technikdokument
Dieser Bericht beantwortet
- Wie wird der Markt für Dissolution Testers nach Produkttyp, Anwendung und Endnutzer unterteilt?
- Welche Teilsegmente führen 2026 den Markt an und welche operativen Anforderungen helfen dabei, ihre Positionen zu erklären?
- Wie beeinflussen die pharmazeutische Qualitätskontrolle, Entwicklung von Formulierungen und Laborautomatisierung die Nachfrage?
- Welche Länder haben unter den fünf in diesem Bericht behandelten Märkten die höchsten CAGR?
- Welche Unternehmen nehmen am wettbewerbsorientierten Umfeld teil und welche Instrumentenmerkmale sind für Laborkäufer wichtig?
- Welche Kosten-, Wartungs- und Arbeitsabläufe könnten die breitere Nutzung von Auflösungstestgeräten einschränken?
Was deckt der Dissolution Testers Market ab?
Lösungstester sind Laborinstrumente, die messen, wie ein Wirkstoff aus einer Tablette, Kapsel oder einer anderen geeigneten Dosierungsform unter kontrollierten Testbedingungen freigesetzt wird. Jedes System kombiniert eine Gefäßmontage, ein Paddel- oder Korbgerät, ein temperaturkontrolliertes Wasserbad oder Heizsystem sowie einen Probenahmemechanismus. Instrumente werden in automatisierter oder manueller Form verkauft.
Der Wert wird über Pharmaunternehmen, Vertragsforschungsorganisationen sowie akademische und Forschungsinstitute hinweg erfasst. Der Vertrieb erreicht Labore durch direkte Verträge mit Instrumentenherstellern, Distributoren und Servicepartnern.
Was ist im Umfang enthalten?
Der Umfang umfasst automatisierte und manuelle Auflösungstestinstrumente, die in pharmazeutischen und verwandten Laboranwendungen eingesetzt werden.
Je nach Instrumentenkonfiguration umfassen relevante Merkmale Behälteranordnungen, Temperaturkontrolle, Probenahmefunktionen, automatisierte Testsequenzen und zugehörige Betriebsmöglichkeiten.
Die Bewertung umfasst außerdem die Anwendungen und Endnutzergruppen, die in der Marktsegmentierung festgelegt sind. Wachstumsannahmen auf Landesebene und das Wettbewerbsumfeld bieten zusätzlichen Kontext zur Bewertung kommerzieller Chancen. Laborworkflow-Anforderungen, Testkonsistenz, Methodenkompatibilität und Instrumentfunktionalität helfen dabei, Kaufprioritäten in verschiedenen Einrichtungen mit unterschiedlichen Testvolumina und Budgets zu erklären.
Was ist vom Umfang ausgeschlossen?
Die Marktdefinition beschränkt sich auf Geräte, die speziell für die Durchführung von Auflösungstests entwickelt wurden.
Eigenständige Analyseinstrumente, die für andere Verfahren, allgemeine Laborausrüstung und pharmazeutische Produktionsmaschinen verwendet werden, die nicht mit Auflösungstests zu tun haben, fallen außerhalb des definierten Marktes.
Separat erworbene Verbrauchsgüter, Labordienstleistungen und Software sind von den Geräteneinnahmen ausgeschlossen, wenn sie nicht mit einem Lösungstester gebündelt werden. Diese Unterscheidung sorgt dafür, dass die Bewertung auf den Instrumentenverkauf und nicht auf die breitere pharmazeutische Testindustrie fokussiert ist.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
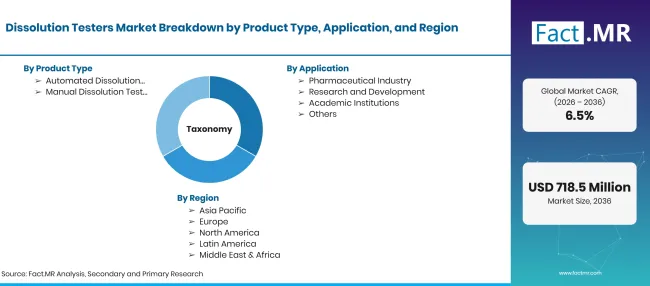
Dissolution Testers Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Millionen |
| Marktdefinition | Laborinstrumente zur Messung der Geschwindigkeit und des Ausmaßes der Freisetzung von Wirkstoffen aus pharmazeutischen Dosierungsformen unter kontrollierten Testbedingungen |
| Produkttyp | Automatisierte Auflösungstester; Manuelle Auflösungstester |
| Anwendung | Pharmaindustrie; Forschung und Entwicklung; Akademische Institutionen; Weitere |
| Endnutzer | Pharmaunternehmen; Vertragsforschungsorganisationen; Akademische und Forschungsinstitute |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Japan; Deutschland; Vereinigte Staaten; Brasilien; Vereinigtes Königreich |
| Profilierte Unternehmen | SOTAX AG; Agilent Technologies, Inc.; Distek, Inc.; Teledyne Hanson (Teledyne LABS); Electrolab (Indien) Pvt. Ltd.; ERWEKA GmbH; Pharma Test Apparatebau AG; Labindia Analytical Instruments Pvt. Ltd.; Logan Instruments Corp.; Pion Inc. |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Marktbewertung basierend auf den Marktwerten, Wachstumsraten, Segmentanteilen, Ländern CAGRund der Unternehmensliste, die in dieser Analyse verwendet wurden. Offizielle Leitlinien für pharmazeutische Tests bieten technischen und regulatorischen Kontext. |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Automatisierte Auflösungstester
- Manuelle Auflösungstester
-
Nach Anwendung
- Pharmaindustrie
- Forschung und Entwicklung
- Akademische Einrichtungen
- Weitere
-
Nach Endnutzer
- Pharmaunternehmen
- Vertragsforschungsorganisationen
- Akademische und Forschungsinstitute
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen