- Market Value (2025): USD 169.1 Mn
- Estimated Value (2026): USD 180.4 Mn
- Forecast Value (2036): USD 343.4 Mn
- CAGR (2026-2036): 6.7%
Was wird der Markt für Dural Repair Plant bis 2036 voraussichtlich wert sein?
USD 180.4 Millionen im Jahr 2026 bis USD 343.4 Millionen bis 2036 bei einem 6.7% CAGR.
- Fact.MR schätzt, dass der Markt für Duralreparaturen im Jahr 2025 USD 169.1 Millionen erreichte, wobei Kollagentransplantate für den Schädelverschluss den Großteil dieser Basis ausmachten.
- Der Umsatz wird von USD 180.4 Millionen im Jahr 2026 auf USD 343.4 Millionen bis 2036 steigen, da weitere Schädel- und Wirbelsäulenfälle mit einem Transplantat oder Versiegelung enden.
- Ein 6.7% CAGR wird den Markt bis 2036 tragen, da Wirbelsäulenoperationen bei älteren Patienten die stetige Nachfrage nach dem Schädel erhöhen.
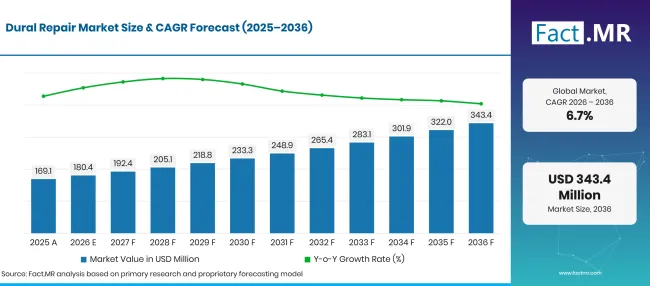
Factmr Dural Repair Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Millionen) |
|---|---|---|
| 2025 | Tatsächlich | 169.1 |
| 2026 | Schätzung | 180.4 |
| 2036 | Vorhersage | 343.4 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 6.7% |
Quelle: Fact.MR-Analyse. Aktualisiert am 16. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Dural-Reparaturmarktes?
Der Zeitraum 2026 bis 2036 bringt USD 163.0 Millionen neuen Wert, konzentriert auf Krankenhaus-Neurochirurgie und Wirbelsäulenverschluss.
- Nachfragetreiber auf dem Markt
- Neurologische Erkrankungen halten das Volumen der Schädeloperationen hoch. Die Weltgesundheitsorganisation berichtete im Oktober 2025, dass neurologische Erkrankungen mehr als 40% der Weltbevölkerung betreffen, also über 3 Milliarden Menschen [1]. Tumorresektionen, Blutungsevakuierung und Chiari-Dekompression enden oft mit einem Duraltransplantat oder Versiegelungsmittel beim Verschluss.
- Trauma führt zu einem ständigen Bedarf an Notfall-Kraniotomie und Stabilisierung der Wirbelsäule. Ein WHO-Informationsblatt vom Juli 2026 besagt, dass jedes Jahr etwa 1.16 Millionen Menschen bei Verkehrsunfällen sterben, während 20 bis 50 Millionen weitere verletzt werden [2]. Kopfverletzungen durch Unfälle und Stürze hinterlassen oft Duralrisse, die Chirurgen schließen müssen.
- Die Wirbelsäulenchirurgie bietet eine zweite Quelle für Produktverkäufe. Eine zufällige Durotomie während der Dekompression und Versteifung erfordert eine schnelle Reparatur. Chirurgen bringen zunehmend eine Versiegelung über die Nahtlinie, um das Risiko eines postoperativen Lecks zu verringern.
- Das Produktdesign bewegt sich in Richtung eines schnelleren Verschlusses. Onlay-Transplantate, die keine Nähte benötigen, und Sprühversiegelungen, die in Sekunden festsetzen, verkürzen die Endphase der Operation. Krankenhäuser schätzen diese Fortschritte, da die Operationssaalzeit immer teurer wird.
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Biologic Dural Repair Products werden 2026 62.0% Marktanteil halten, da Chirurgen auf Rinderkollagentransplantate mit jahrzehntelanger Schädelanwendung vertrauen.
- Nach Anwendung: Die Neurochirurgie wird 2026 52.8% Anteil erringen, da Tumor- und Blutungsfälle große durale Defekte hinterlassen, die transplantiert werden müssen.
- Nach Endnutzer: Krankenhäuser werden 2026 58.6% Anteil haben, da Notfall-Kopfverletzungen und Hirntumorfälle nicht in ambulante Einrichtungen verlegt werden können.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Die Duralreparatur bleibt eine Entscheidung zum Abschluss, die Chirurgen in fast jedem offenen Schädelfall treffen. Kollagentransplantate behalten ihr Blei, während synthetische Pflaster und Hydrogelversiegelungen bei Wirbelsäulenbehandlungen immer mehr Verwendung finden. Lieferanten, die ein Transplantat mit einem Versiegelungsmittel kombinieren und Chirurgen auf beiden ausbilden, werden mehr Krankenhausaufträge gewinnen."
- Strategische Auswirkungen
- Gerätehersteller sollten Transplantat- und Versiegelungssets anbieten, die auf Schädel- und Wirbelsäulenverschluss abgestimmt sind, da Chirurgen oft beide Produkte in einem Fall verwenden.
- Einkaufsteams im Krankenhaus sollten bei der Auswahl von Duralprodukten Leckraten und Reoperationskosten zusammen mit dem Stückpreis abwägen.
- Betreiber ambulanter chirurgischer Zentren sollten Onlay-Transplantate und Versiegelungen für Wirbelsäulenfälle vorräten, da die Kostenträger mehr Wirbelsäulenbehandlungen auf ambulante Einrichtungen verlagern.
- Distributoren in Brasilien und anderen Schwellenländern sollten die Schulungen von Chirurgen zum Umgang mit Versiegelungsmitteln finanzieren, da die Produktwahl in öffentlichen Krankenhäusern von klinischer Vertrautheit abhängt.
Deutschland bleibt bei 8.4% CAGRvorne, gestützt auf eine alternde Bevölkerung und hohe Ausgaben für Krankenhausversorgung. Brasilien wird 7.7% folgen, während öffentliche Krankenhäuser die Elektionsoperationen ausweiten. Die Vereinigten Staaten werden 6.9% mit ambulantem Wirbelsäulenwachstum und stetigen Mengen an der Traumaversorgung verzeichnen. Steigende Krankenhausaufnahmen werden das Vereinigte Königreich in 6.2%bringen, während Japan an 5.5% schließen wird, wo eine große ältere Bevölkerung Schädel- und Wirbelsäuleneingriffe erfährt.
Wie unterteilt sich der Markt für Dural-Reparaturen nach Segmenten?
Biologic Dural Repair Products wird die Produktart bei 62.0%führen; Neurochirurgie wird die Leitung der Anwendung bei 52.8%führen; Krankenhäuser werden bei 58.6%die Spitze des Endverbrauchers sein.
Welcher Produkttyp dominiert?
Biologic Dural Repair Products wird 62.0% der Verkaufszahlen 2026 übernehmen.
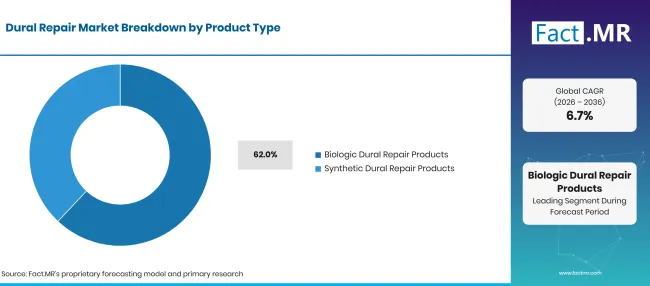
Factmr Dural Repair Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Biologische Dural-Reparaturprodukte (führendes Segment) | 62.0% |
| Andere Segmente kombiniert | 38.0%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 16. Oktober 2026
Neurochirurgen bevorzugen Kollagenmatrizen aus Rindersehne, Dermis und Perikardium, die innerhalb von Sekunden hydratisieren und als Gerüst für neues durales Gewebe dienen. Jede Matrix weist außerdem unregelmäßige Defekte an der Schädelbasis an. Ein biologisches Duraltransplantat kann als Onlay angelegt oder an Ort und Stelle genäht werden. Diese Wahl ermöglicht es einem Produkt, sowohl Routine- als auch komplexe Fälle zu behandeln. Synthetische Produkte umfassen Polyesterurethan-Fleece, absorbierbare Polymermembranen und PEG-Hydrogel-Versiegelungen. Sie vermeiden tierische Materialien und sorgen für eine gleichmäßige Festigkeit von Partie zu Partie. Der synthetische Verschluss überschneidet sich auch mit der Kategorie breitere Gewebekleber und Bioklebstoffversiegelungen , bei denen Chirurgen wasserdichte Versiegelungen in kürzerer Zeit suchen.
Was führt den Anwendungssegment?
Die Neurochirurgie wird voraussichtlich 52.8% der Gesamtzahl von 2026 beanspruchen.
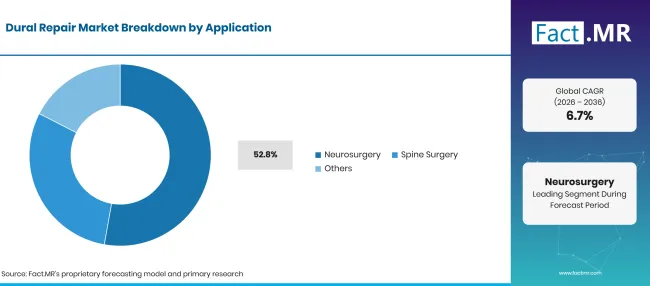
Factmr Dural Repair Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Neurochirurgie (Führungssegment) | 52.8% |
| Andere Segmente kombiniert | 47.2%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 16. Oktober 2026
Fast jede Kraniotomie öffnet die Dura, sodass jeder Schädelfall am Ende einen Verschlussschritt erzeugt. Tumorresektion, Aneurysma-Operation und dekompressive Kraniektomie enden alle mit dem Duralverschluss. Chirurgen kombinieren oft ein Transplantat mit einem Fibrin-Dichtmittel oder einem synthetischen Versiegelungsmittel, um die Nahtlinie zu sichern. Die Produkteinführung in der Wirbelsäulenchirurgie folgt der Alterung der Bevölkerung und dem Volumen der Dekompressions- und Versteifungsfälle. Die Weltgesundheitsorganisation berichtete im Oktober 2025, dass die Zahl der Menschen ab 60 Jahren bis 2050 etwa 2.1 Milliarden erreichen wird, etwa doppelt so viel wie im Jahr 2020 [3]. Degenerative Erkrankungen bei älteren Patienten erhöhen den Einsatz von Wirbelsäulengeräten bei Fusionsoperationen. Jede Versteifung oder Dekompression birgt das Risiko einer zufälligen Durotomie.
Wie beeinflusst der Endnutzer die Nachfrage?
Krankenhäuser werden 58.6% des Umsatzes 2026 ausmachen.
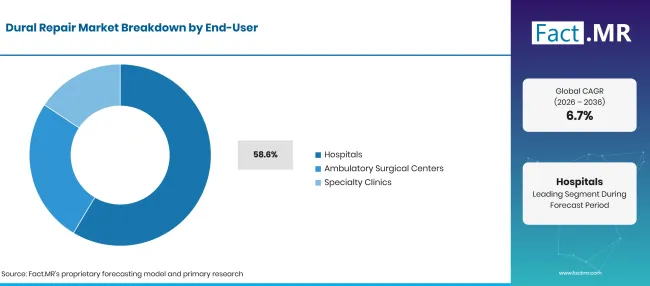
Factmr Dural Repair Market Breakdown End User | Source: Fact.MR
| Endnutzer | Teilen (2026) |
|---|---|
| Krankenhäuser (führender Segment) | 58.6% |
| Andere Segmente kombiniert | 41.4%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 16. Oktober 2026
Traumakraniotomie, Tumorchirurgie und komplexe Wirbelsäulenrekonstruktion finden alle in Krankenhausoperationen statt. Für diese Fälle werden neurochirurgische Teams und Intensivbetten vor Ort benötigt. Krankenhauskäufer beziehen häufig Duralprodukte zusammen mit Hämostase- und Gewebeversiegelungsmitteln im Rahmen von Gruppenbezugsverträgen. Ambulante chirurgische Zentren gewinnen in den Vereinigten Staaten an Wirbelsäulenvolumen. Die Centers for Medicare & Medicaid Services haben im November 2025 ihre ambulante Regel für 2026 abgeschlossen und 285 überwiegend muskuloskelettale Verfahren von der reinstationären Liste gestrichen [4]. Diese Regel fügte auch 289 Eingriffe zur ASC-Liste [4]. Fachkliniken verwenden durale Produkte in kleineren Mengen für ausgewählte minimalinvasive Eingriffe.
Was beschleunigt die Verbreitung des Marktes für Dural Repair und was hält ihn zurück?
Die Nachfrage wird mit Hirnoperationen bei neurologischen Erkrankungen und Traumata steigen, mit mehr Wirbelsäulenoperationen bei älteren Patienten und mit einer breiteren Verwendung von Versiegelungen. Das Wachstum wird durch den Preis von Premium-Transplantaten und Versiegelungen sowie durch strenge Regeln für tierische Implantate begrenzt.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Neurologische Erkrankungen und Tumoroperationsvolumen, die einen duralen Verschluss erfordern | +1.6% | Global | Langfristig (>= 4 Jahre) |
| Wachstum der Wirbelsäulenchirurgie bei alternden Bevölkerungen | +1.3% | Nordamerika, Westeuropa, Ostasien | Mittelfristig (2bis4 Jahre) |
| Trauma-Kraniotomie nach Verkehrsunfällen und Stürzen | +1.0% | Lateinamerika, Südasien & Pazifik, Naher Osten & Afrika | Kurzfristig (<= 2 Jahre) |
| Breitere Verwendung von Versiegelungen als Ergänzung zur genähten Duralreparatur | +0.8% | Nordamerika, Westeuropa | Kurzfristig (<= 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 16. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Transplantat- und Versiegelungssets für Wirbelsäulenchirurgie in ambulanten chirurgischen Zentren | +0.8% | Nordamerika | Mittelfristig (2bis4 Jahre) |
| Synthetische, absorbierbare Transplantate für Chirurgen, die tierisches Gewebe vermeiden | +0.6% | Westeuropa, Ostasien | Langfristig (>= 4 Jahre) |
| Ausschreibungen für öffentliche Krankenhäuser in aufstrebenden Gesundheitssystemen | +0.5% | Lateinamerika, Südasien & Pazifik | Mittelfristig (2bis4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 16. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Premiumpreise für Transplantate und Siegelmittel unter Krankenhausbudgetbeschränkungen | -0.6% | Global | Kurzfristig (<= 2 Jahre) |
| Zulassungslast für tierische und implantierbare Geräte nach EU-MDR | -0.5% | Westeuropa, Osteuropa | Mittelfristig (2bis4 Jahre) |
| Rückrufe und Versorgungslücken bei Anlagen mit einer Quelle | -0.4% | Nordamerika | Kurzfristig (<= 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 16. Oktober 2026
Welche Länder skalieren bis 2036 den Markt für Dural-Reparaturen?
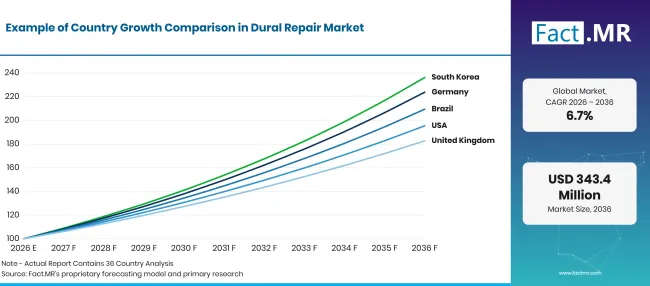
Factmr Dural Repair Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 8.4% |
| Brasilien | 7.7% |
| Vereinigte Staaten | 6.9% |
| Vereinigtes Königreich | 6.2% |
| Japan | 5.5% |
Quelle: Fact.MR-Analyse. Aktualisiert am 16. Oktober 2026
Was unterstützt die Einführung Deutschlands?
8.4% CAGR, gestützt auf eine alternde Bevölkerung und hohe Krankenhausausgaben.
Deutsche Krankenhäuser führen ein großes Volumen an Hirn- und Wirbelsäulenoperationen für eine ältere Bevölkerung durch. Destatis berichtete im Oktober 2026, dass die Kosten für direkte Krankheiten im Jahr 2024 528.5 Milliarden Euro erreichten, wobei muskuloskelettale Erkrankungen 54.3 Milliarden Euro ausmachten [5]. Personen ab 65 Jahren machten im selben Jahr 53.8% der Gesamtkosten für die Krankheit aus [5]. Krankenhäuser zahlen für Duraltransplantate und Versiegelungen aus den DRG-Fallzahlungen.
Wie skaliert Brasilien die Nachfrage?
7.7% CAGR, angetrieben von öffentlichen Investitionen in elektive und spezialisierte Chirurgie.
Das einheitliche Gesundheitssystem Brasiliens, die SUS, finanziert die meisten Neurochirurgien und Wirbelsäulenoperationen im Land. Das Gesundheitsministerium berichtete in seinem integrierten Managementbericht 2025, dass die SUS im Jahr mehr als 14.5 Millionen elektive Operationen durchführte – ein Rekord für das System [6]. Ein breiterer Zugang zu Fachoperationen in öffentlichen Krankenhäusern wird mehr Schädel- und Wirbelsäulenfälle bringen, die einen duralen Verschluss benötigen. Die ANVISA-Registrierung regelt die Einfuhr importierter Transplantate und Versiegelungen.
Was unterstützt das Wachstum der Vereinigten Staaten?
6.9% CAGR, unterstützt durch ambulante Wirbelsäulenwachstum, eine ältere Bevölkerung und stetiges Traumaversorgungsvolumen.
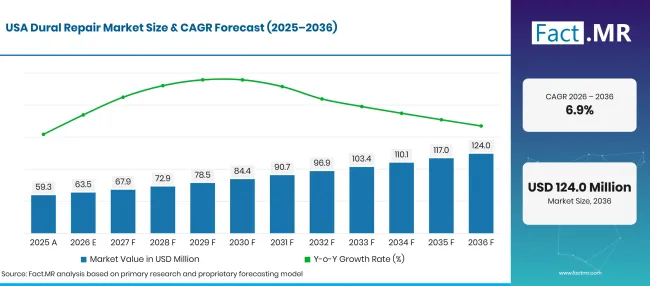
Factmr Dural Repair Market Forecast Usa | Source: Fact.MR
Das US Census Bureau berichtete im Juni 2025, dass die Bevölkerung im Alter von 65 Jahren und älter 2024 61.2 Millionen erreichte, ein Anstieg 3.1% gegenüber 2023 [7]. Ältere Erwachsene haben höhere Raten von Wirbelsäulendegeneration und sturzbedingten Kopfverletzungen. Die CDC meldete 2021 mehr als 69,000 Todesfälle im Zusammenhang mit traumatischer Hirnverletzung in den Vereinigten Staaten [8]. Stürze machen laut derselben Seite [8] fast die Hälfte der Krankenhausaufenthalte bei diesen Verletzungen aus. Die FDA reguliert Duraltransplantate und Versiegelungen als medizinische Geräte.
Wie entwickelt das Vereinigte Königreich die Nachfrage?
6.2% CAGR, auf dem Rücken steigender Krankenhausaufnahmen in England.
NHS England berichtete im September 2025, dass Krankenhäuser in England im Jahr 2024-25 22.6 Millionen abgeschlossene Facharzt-Episoden verzeichneten, 5.2% mehr als im Vorjahr [9]. Das Office for National Statistics berichtete, dass die britische Bevölkerung Mitte 2024 schätzungsweise 69.3 Millionen erreichte [10]. In allen vier britischen Ländern stieg die Zahl der Menschen ab 65 im selben Jahr [10]. Regionale NHS-Neurochirurgiezentren behandeln die meisten Fälle der Schädel- und komplexen Wirbelsäule.
Wie schlägt sich Japan ab?
5.5% CAGR, was eine große ältere Bevölkerung und ein stetiges chirurgisches Auftreten widerspiegelt.
Das japanische Statistikamt berichtete im September 2026, dass die Menschen ab 65 Jahren 36.24 Millionen oder 29.6% der Bevölkerung Millionen ausmachten [11]. Das japanische Gesundheits-, Arbeits- und Wohlfahrtsministerium berichtete, dass die nationalen medizinischen Ausgaben im Haushaltsjahr 2023 48.09 Billionen JPY erreichten, 3.0% mehr als im Vorjahr [12]. Japanische Chirurgen verwenden zudem inländische absorbierbare Dura-Ersatzprodukte, die von Gunze hergestellt werden.
Wer führt den Markt für Dural-Reparaturen an?
Der Wettbewerb verläuft in drei Gruppen. Breite Anbieter von Neurochirurgie wie Integra LifeSciences und Stryker konkurrieren bei allen Paletten von Kollagentransplantaten und duralen Versiegelungen.
Integra präsentierte die Durepair Dura Regeneration Matrix auf der CNS-Jahrestagung im Oktober 2025 als jüngste Ergänzung seines Duraltransplantats- und Versiegelungsportfolios [13]. Das Unternehmen zählte DuraGen außerdem zu den Produkten für das organische Wachstum seines Neurochirurgie-Sales im dritten Quartal 2025 [14]. Stryker kombiniert DuraMatrix-Kollagenmembranen mit Adherus AutoSpray Duralversiegelungen. Chirurgische Anbieter wie B. Braun über Aesculap und Baxter konkurrieren mit Rinderperikardpflastern und Polyesterurethan-Fleece, die im Rahmen breiter Krankenhausverträge verkauft werden. Materialspezialisten wie Gunze und W. L. Gore konkurrieren bei synthetischen, absorbierbaren oder nicht-biologischen Membranen mit starker Basis in Japan. Die Lieferantenstatus wird auf wasserdichten Verschluss, Operationszeit und sicherer Versorgung setzen.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Integra LifeSciences Holdings Corporation; Stryker Corporation; B. Braun SE (Aesculap); Baxter International Inc.; W. L. Gore & Associates, Inc.; und Gunze Limited.
- Integra LifeSciences Holdings Corporation
- Stryker Corporation
- B. Braun SE (Aesculap)
- Baxter International Inc.
- W. L. Gore & Associates, Inc.
- Gunze Limited
Bibliographie
- [1] Weltgesundheitsorganisation. (2025, Oktober 14).11 Millionen Leben gehen jedes Jahr verloren: dringende Maßnahmen zur neurologischen Versorgung erforderlich.
- [2] Weltgesundheitsorganisation. (2026, Juli 20). Verkehrsunfälle.
- [3] Weltgesundheitsorganisation. (2025, Oktober 1). Altern und Gesundheit.
- [4] Zentren für Medicare & Medicaid-Dienste. (2025, November 21). Kalenderjahr 2026 Krankenhaus-ambulantes Prospektives Zahlungssystem (OPPS) und endgültige Regel für ambulante chirurgische Zentren (CMS-1834-FC).
- [5] Statistisches Bundesamt (Destatis). (2026, Oktober 8). Krankheitskosten im Jahr 2024 um 7,6 % gestiegen [Krankheitskosten stiegen 2024 um 7.6%].
- [6] Ministério da Saúde, Brasilien. (2026). Relatório Integrado de Gestão 2025 [Integrierter Managementbericht 2025].
- [7] US-Volkszählungsbüro. (2025, Juni 26). Ältere Erwachsene übertreffen Kinder in 11 Bundesstaaten und fast der Hälfte der US-Landkreise.
- [8] Centers for Disease Control and Prevention. (2025, August 4). Fakten über TBI.
- [9] NHS England. (2025, September 25). Krankenhauspatientenversorgung, 2024-25.
- [10] Amt für nationale Statistik. (2025, 26. September ). Bevölkerungsschätzungen für das Vereinigte Königreich, England, Wales, Schottland und Nordirland: Mitte 2024.
- [11] Statistikamt Japans, Ministerium für Inneres und Kommunikation. (2026, September 20). 統計トピックス Nr. 149 統計からみた我が国の高齢者 [Statistische Themen Nr. 149: Japans ältere Menschen aus statistischer Perspektive].
- [12] Ministerium für Gesundheit, Arbeit und Wohlfahrt, Japan. (2025, Oktober 10). 令和5(2023)年度 国民医療費を公表します [Veröffentlichung der nationalen medizinischen Ausgaben für das Geschäftsjahr 2023].
- [13] Integra LifeSciences. (2025, Oktober 8). Integra LifeSciences stellt das neurochirurgische Produktportfolio auf der Jahrestagung des Congress of Neurological Surgeons (CNS) in den Fokus.
- [14] Integra LifeSciences. (2025, Oktober 30). Integra LifeSciences berichtet über die Finanzergebnisse des dritten Quartals 2025.
Dieser Bericht beantwortet
- Die Produktnutzung wird nach Produkttyp, Anwendung und Endnutzer abgebildet.
- Jeder Segmentführer wird zusammen mit den klinischen Faktoren für seinen Anteil im Jahr 2026 genannt.
- Bevölkerungsalterung, Krankenhausaktivitäten und öffentliche chirurgische Kapazitäten bilden den Vergleich der fünf aufgeführten Länder.
- Welche Lieferanten aktiv Duraltransplantate, Pflaster und Versiegelungen verkaufen und mit welchen Produktlinien, wird vom Unternehmen festgelegt.
- Die Leser sehen, wie Onlay-Transplantate, synthetische Membranen und Sprayversiegelungen die Praxis beim Duralverschluss verändern.
Was deckt der Dural Repair Market ab?
Produkte, die die Dura Mater schließen oder verstärken, nachdem sie während einer Operation geöffnet oder gerissen wurde, bilden diesen Markt. Relevante Produkte sind Kollagentransplantate, Perikardpflaster, synthetische Membranen und Duralversiegelungen.
Die Bewertung verfolgt Neurochirurgie und Wirbelsäulenchirurgie in Krankenhäusern, ambulanten Operationszentren und Fachkliniken. Der Verkauf wird am Wert der in jeder Versorgungseinrichtung verwendeten Produkte gemessen.
Was ist im Umfang enthalten?
Nahtbare Transplantate, Onlay-Matrizen, absorbierbare und nicht absorbierbare Dura-Substitute und Versiegelungen, die als Zusatzmittel zur genähten Duralreparatur angezeigt werden, fallen innerhalb der Grenze. Produkte, die über Direktverkäufe, Vertriebspartner und Krankenhaus-Tender verkauft werden, sind enthalten.
Versiegelungen werden nur dann gezählt, wenn sie für den Duralverschluss bei Schädel- oder Wirbelsäuleneingriffen gekennzeichnet sind. Allgemeine chirurgische Versiegelungen, die an anderer Stelle bei derselben Operation verwendet werden, werden außerhalb dieses Marktes gezählt.
Was ist vom Umfang ausgeschlossen?
Hämostatische Substanzen, Knochentransplantat-Substitute und Nervenreparaturleitungen werden weggelassen. Platten, Schrauben und Netze, die bei der Kranio-Maxillofacial-Fixation verwendet werden, sind ebenfalls ausgeschlossen.
Chirurgische Instrumente, Neuronavigationssysteme und Entwässerungskatheter fallen außerhalb der Einnahmegrenze. Chirurgengebühren und Krankenhausgebühren sind ebenfalls ausgeschlossen.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßhafte Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierungs- und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
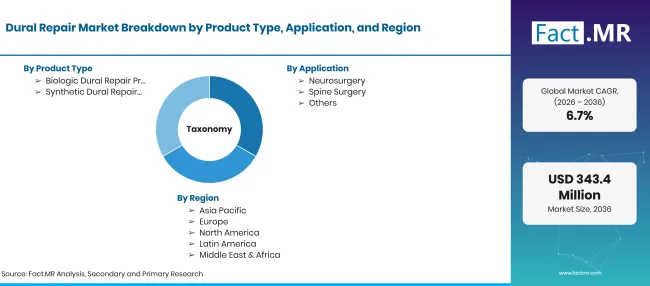
Factmr Dural Repair Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Millionen im Jahr 2026 bis USD Millionen bis 2036 bei CAGR |
| Marktdefinition | Implantierbare Transplantate, Pflaster, Onlay-Matrizen und Versiegelungen, die zur Reparatur oder Verstärkung der Dura Mater und zur Verhinderung des Lecks von Gehirnspinalflüssigkeit nach Hirn- und Wirbelsäulenoperationen verwendet werden. Der Umfang umfasst biologische und synthetische Produkte, die an Krankenhäuser, ambulante chirurgische Zentren und Fachkliniken verkauft werden. |
| Produkttyp | Biologische Dural-Reparaturprodukte; Synthetische Dural-Reparaturprodukte; Sonstiges |
| Anwendung | Neurochirurgie; Wirbelsäulenchirurgie |
| Endnutzer | Krankenhäuser; Ambulante Operationszentren; Fachkliniken |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; Vereinigte Staaten; Vereinigtes Königreich; Japan |
| Profilierte Unternehmen | Integra LifeSciences Holdings Corporation; Stryker Corporation; B. Braun SE (Aesculap); Baxter International Inc.; W. L. Gore & Associates, Inc.; Gunze Limited |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Hybrider Top-down- und Bottom-up-Ansatz unter Verwendung von Schädel- und Wirbelsäulenprozeduren; Nutzungsraten für durale Reparaturen pro Eingriff; Preisgestaltung von Transplantat und Versiegelungsmittel; Aufteilung in der Pflegeumgebung; Länderwachstum; und Überprüfung des Lieferantenportfolios. |
Quelle: Fact.MR-Analyse. Aktualisiert am 16. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Biologische Dural-Reparaturprodukte
- Produkte zur Reparatur synthetischer Dural
- Weitere
-
Nach Anwendung
- Neurochirurgie
- Wirbelsäulenchirurgie
-
Nach Endnutzer
- Krankenhäuser
- Ambulante chirurgische Zentren
- Fachkliniken
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für Dural-Reparaturen im Jahr 2026?
Wie CAGR der Markt für Dural-Reparaturen von 2026 bis 2036?
Welcher Produkttyp führt den Markt für Dural-Reparaturen an?
Welche Anwendung führt den Markt für Dural-Reparaturen an?
Welcher Endnutzer führt den Markt für Dural-Reparaturen an?
Welches Land wird am meisten auf dem Markt für Dural-Reparaturen wachsen?
Wer sind die wichtigsten Unternehmen auf dem Markt für Dural-Reparaturen?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen