- Market Value (2025): USD 6.0 Bn
- Estimated Value (2026): USD 6.32 Bn
- Forecast Value (2036): USD 10.6 Bn
- CAGR (2026-2036): 5.3%
Was wird die Prognose des Eco Paper Market bis 2036 wert sein?
USD 6.3 Milliarden im Jahr 2026 bis USD 10.6 Milliarden bis 2036, mit einem 5.3% CAGR.
- Laut Fact.MR Analyse erreichte der Markt für Ökopapier im Jahr 2025 USD 6.0 Milliarden.
- Die Nachfrage wird von USD 6.32 Milliarden im Jahr 2026 auf USD 10.6 Milliarden im Jahr 2036 steigen.
- Der Markt wird voraussichtlich zwischen 2026 und 2036 einen 5.3% CAGR verzeichnen, da Verpackungsumrüster und kommerzielle Nutzer zertifizierte und recycelte Papierqualitäten erwerben.
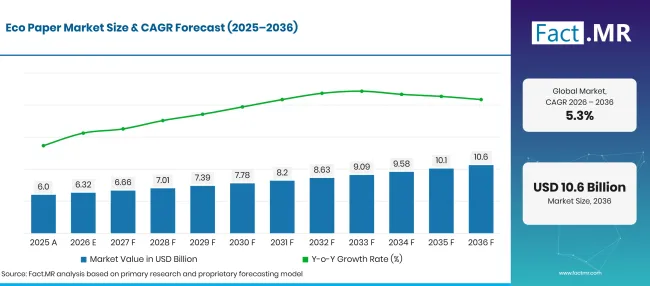
Factmr Eco Paper Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 6.0 |
| 2026 | Schätzung | 6.32 |
| 2036 | Vorhersage | 10.6 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 5.3% |
Quelle: Fact.MR-Analyse. Aktualisiert am 13. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Eco Paper Marktes?
USD 4.3 Milliarden absolute Chance zwischen 2026 und 2036, wobei recyceltes Papier und Verpackungen die Haupteinkäufer bilden.
- Nachfragetreiber auf dem Markt
- Verpackungsumrüster verlassen sich zunehmend auf wiedergewonnenes Papier, das eine verlässliche Schachtelstärke und Druckqualität liefert. Das Verpackungsrahmen der Europäischen Kommission' s legt den Fokus auf Materialrückgewinnung und klare Informationen zur Recyclingfähigkeit. Qualitäten, die ihre Leistung durch wiederholte Produktionsläufe halten, wecken ein stärkeres Käuferinteresse.
- Markenverpackungsteams legen mehr Wert auf dokumentierte Materialherkunft und Recyclingfähigkeit, insbesondere wenn mehrere Lieferanten zu einer fertigen Packung beitragen. Klare Aufzeichnungen erleichtern Lieferantenvergleiche und stärken Kaufentscheidungen.
- Fabriken verwenden recycelte Fasern in Verpackungskarton- und ausgewählten Papierqualitäten breiter. Konsistente Sortierung und zuverlässige Lieferpläne ermöglichen es Herstellern, die Produktion auf Kurs zu halten, wenn sich die Verfügbarkeit von wiedergewonnenem Papier verändert.
- Druckereien und institutionelle Einkäufer geben Papieren mit klarer Faserzertifizierung Vorrang, wenn die Kaufstandards erfüllt werden müssen. Vertraute Druckqualität und transparente Beschaffungsdaten spielen bei der Produktauswahl erhebliches Gewicht.
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Recycled Paper hält 2026 42.3% Marktanteil, da wiedergewonnene Faserqualitäten Verpackungen und routinemäßigen kommerziellen Druckzwecke liefern.
- Nach Anwendung: Verpackungen machen 2026 54.2% Anteil aus, da Verpackungs- und Verpackungskonverter große Mengen Papier kaufen.
- Nach Endnutzer: Industrielle Nutzer machen 2026 38.6% Anteil aus, was wiederholte Bestellungen aus Verpackungs- und Verarbeitungsprozessen widerspiegelt.
- Nach Vertriebskanal: Fachgeschäfte erobern 2026 52.4% Marktanteil, was die Einkäufe durch engagierte Papierhändler und spezialisierte Vertriebspartner widerspiegelt.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, sagt: "Die Nachfrage nach Eco-Papier hängt zunehmend von der Fähigkeit eines Konverters' ab, dieselbe Papierqualität zu sichern, ohne die Produktion zu stören. Mühlen mit zuverlässiger Sortierung von wiedergewonnenen Fasern und klaren Zertifizierungsnachweisen sind besser positioniert, um Käufer bei der Materialherkunft zu unterstützen. Festigkeits- und Oberflächenprüfungen bleiben zentral für die Zulassung der Lieferanten, da Käufer die Papierqualität potenzieller Lieferanten vergleichen."
- Strategische Auswirkungen
- Papierfabriken sollen eine klarere Trennung zwischen Recyclingansprüchen und Ketten-of-Custody-Zertifizierung bieten, zusammen mit Aufzeichnungen, die mit den spezifischen gelieferten Papierqualitäten verknüpft sind. Bessere Dokumentation gibt den Käufern mehr Vertrauen bei Produktbewertungen und Kaufentscheidungen.
- Verpackungsumrüster bewerten zunehmend die Materialfestigkeit und Faltleistung, bevor sie neue Papierqualitäten auf Großserienfertigungslinien einführen. Frühe Tests helfen zu bestätigen, dass Papier unter normalen Betriebsbedingungen wie vorgesehen funktioniert.
- Distributoren legen mehr Wert darauf, genaue Faserinhalte und Zertifizierungsaufzeichnungen zu führen, damit gewerbliche Einkäufer Papierqualitäten effizienter vergleichen können. Klare Informationen verkürzen den Überprüfungsprozess und erleichtern Lieferantenvergleiche.
- Markeninhaber achten vor Produktionsbeginn genauer auf die Papierauswahl sowie Druck- und Verpackungsanforderungen. Eine bessere Koordination zwischen den Lieferpartnern verringert den Bedarf an Änderungen, sobald die Produktion läuft.
Deutschland steht kurz davor, einen 6.7% CAGRzu verzeichnen, während Brasilien 6.1% erreicht, da der Rückgewinnungspapierverbrauch in den gesamten Verpackungslieferketten wächst. Die Vereinigten Staaten verzeichnen 5.5% Wachstum, unterstützt von einer stetigen Nachfrage nach Containerboard in allen Verpackungsanwendungen. Das Vereinigte Königreich verzeichnet 4.9%, während Japan 4.4%erreicht, unterstützt durch gut entwickelte Papiersammelsysteme und Kartonherstellung.
Wie gliedert sich der Eco-Papiermarkt nach Segmenten auf?
Recyclingpapier 42.3%; Verpackungs 54.2%; Industriell 38.6%; Fachgeschäfte 52.4% im Jahr 2026.
Welcher Produkttyp dominiert?
Recycled Paper hält 2026 42.3% Anteil.
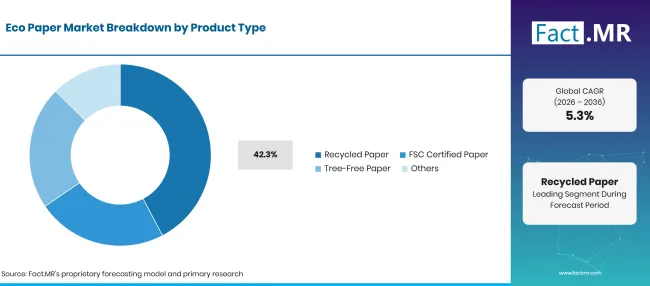
Factmr Eco Paper Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Recyceltes Papier (führendes Segment) | 42.3% |
| Andere Segmente kombiniert | 57.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 13. Oktober 2026
Recyceltes Papier nimmt an Bedeutung in der Produktion von Karton- und Schutzplatten, wo konstante Festigkeit für den täglichen Betrieb zählt. Fabriken nutzen immer mehr zurückgewonnene Fasern, wenn die Sortierqualität mit Stärke und Oberflächenanforderungen übereinstimmt. FSC-zertifiziertes Papier spricht Käufer an, die klare Faserverfolgungsnachweise suchen. Baumfreies Papier bietet eine alternative Faserquelle für Organisationen, die diese Qualitäten auf bestehenden Geräten verwenden können.
Was führt den Anwendungssegment?
Die Verpackung macht 2026 54.2% Anteil aus.
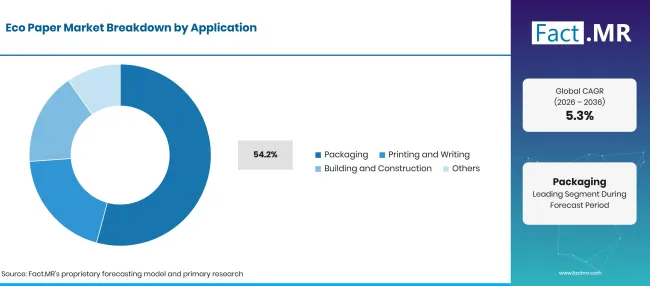
Factmr Eco Paper Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Verpackung (führendes Segment) | 54.2% |
| Andere Segmente kombiniert | 45.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 13. Oktober 2026
Verpackungsunternehmen verwenden Eco-Papier für Wellkartons und Faltkartons, die die Produkte während der Lagerung und Lieferung sicher halten. Druck- und Schreibpapierkäufer suchen eine glatte Oberfläche und gleichmäßige Papierqualität für den Alltag. Im Bauwesen wird Eco-Papier für Abdeckungen und Schutzmaterialien verwendet, wenn die Papierqualität den Anforderungen entspricht.
Wie beeinflusst der Einkauf durch Endnutzer die Verkäufe?
Die Industrie macht 2026 38.6% Anteil aus.
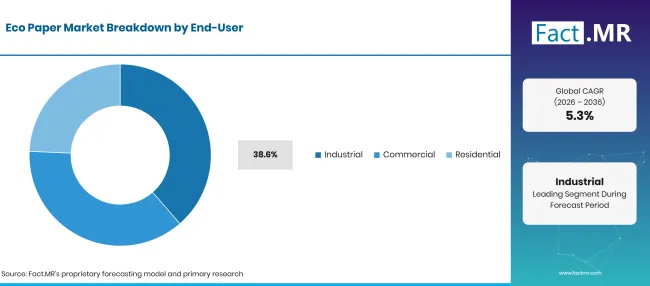
Factmr Eco Paper Market Breakdown End User | Source: Fact.MR
| Endnutzer | Teilen (2026) |
|---|---|
| Industriell (führendes Segment) | 38.6% |
| Andere Segmente kombiniert | 61.4%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 13. Oktober 2026
Industrielle Käufer kaufen regelmäßig Papier für Verpackungs- und Umbauarbeiten. Konstante Papierfestigkeit sorgt dafür, dass die Produktion reibungslos läuft, wenn eine Sorte ersetzt wird. Gewerbliche Kunden suchen in der Regel nach klaren Druckanforderungen und zuverlässiger Papierqualität. Der Haushaltsgebrauch hängt davon ab, ob das Papier den Schutz, das Aussehen oder die Oberfläche bietet, die für das Produkt benötigt werden.
Welcher Vertriebskanal bedient den größten Anteil?
Fachgeschäfte erobern 2026 52.4% Marktanteil.
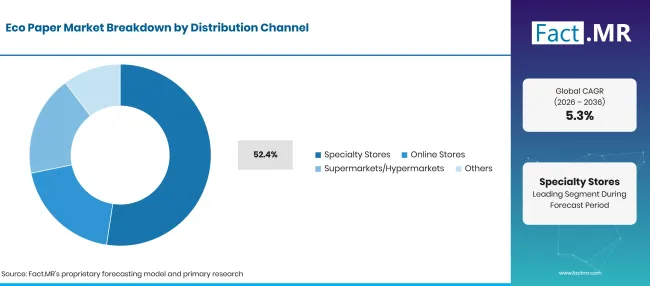
Factmr Eco Paper Market Breakdown Distribution Channel | Source: Fact.MR
| Vertriebskanal | Teilen (2026) |
|---|---|
| Fachgeschäfte (führendes Segment) | 52.4% |
| Andere Segmente kombiniert | 47.6%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 13. Oktober 2026
Fachpapiergeschäfte und Papierhändler helfen Kunden dabei, die richtige Papierart, das richtige Gewicht und die passenden zertifizierten Qualitätsgrade für ihre Arbeit auszuwählen. Sie liefern auch kleinere Mengen an Druckereien, die nicht direkt bei Papierfabriken kaufen. Online-Kanäle erleichtern das Wiederbestellen von vertrauten Papierqualitäten, während allgemeine Einzelhändler sich auf alltägliche Papierprodukte konzentrieren. Die Teams, die Spezialpapiere auswählen, achten auf eine einheitliche Druckqualität und klare Produktinformationen, um die Produktion reibungslos zu gewährleisten.
Was beschleunigt die Akzeptanz des Eco Paper Market und was hält ihn zurück?
Eine stetige Versorgung mit wiedergewonnenen Fasern und die steigende Nachfrage nach Verpackungen unterstützen eine breitere Nutzung von Öko-Papier. Unterschiede in der Papierqualität und die Kosten für den Wechsel zu neuen Qualitäten können die Verbreitung verlangsamen.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Anwendungen der Verpackung | +1.0% | Global | Mittelfristig (2–4 Jahre) |
| Sammlung von wiedergewonnenen Fasern | +0.8% | Europa, Nordamerika | Kurzfristig (<= 2 Jahre) |
| Zertifizierung der Beschaffung | +0.7% | Europa, Japan | Mittelfristig (2–4 Jahre) |
| Konvertertests | +0.5% | Global | Mittelfristig (2–4 Jahre) |
| Papierbasierte Substitution | +0.4% | Global | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 13. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hochwertige, zurückgewonnene Fasern | +0.8% | Europa, Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Nachverfolgbare zertifizierte Qualitäten | +0.6% | Global | Mittelfristig (2–4 Jahre) |
| Unterstützung für Verpackungsspezifikationen | +0.5% | Global | Kurzfristig (<= 2 Jahre) |
| Von Händlern geführte kleinere Bestellungen | +0.4% | Global | Mittelfristig (2–4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 13. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Variable zurückgewonnene Faser | -0.8% | Global | Kurzfristig (<= 2 Jahre) |
| Produktionskostendruck | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Kosten für die Umwandlung von Steigungen | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Komplexe Umweltansprüche | -0.4% | Global | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 13. Oktober 2026
Welche Länder skalieren bis 2036 den Eco Paper Markt?
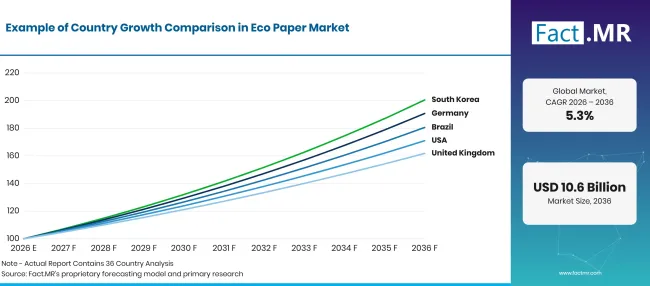
Factmr Eco Paper Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 6.7% |
| Brasilien | 6.1% |
| Vereinigte Staaten | 5.5% |
| Vereinigtes Königreich | 4.9% |
| Japan | 4.4% |
Quelle: Fact.MR-Analyse. Aktualisiert am 13. Oktober 2026
Warum führt Deutschland die Einführung von Öko-Papier an?
6.7% CAGR, angetrieben von einer starken Papierrückgewinnung und einer etablierten Basis zur Verpackungsumbau.
Deutsche Papierfabriken profitieren von gut etablierten Sammel- und Sortiersystemen, die die Recyclingpapierproduktion unterstützen. Umweltbundesamt berichtete, dass 2024 rund 5.5 Millionen Tonnen Verpackungsabfälle, die mit Dual-Systemen gesammelt wurden, recycelt wurden [3]. Verpackungsumrüster vergleichen außerdem recycelte und zertifizierte Papierqualitäten, bevor sie den Lieferanten wechseln.
Wie baut Brasilien die Nutzung von Öko-Papier aus?
6.1% CAGR, geprägt von industrieller Verpackung und Sammlung von wiedergewonnenem Papier.
Brasilianische Verpackungsumrüster verwenden zurückgewonnene Fasern, die über lokale Recyclingnetzwerke und Genossenschaften gesammelt werden. Ponta Grossa berichtete, dass sein Recicla PG-Programm 2026 16,121 kg Papier und Karton gesammelt hat [4]. Papierhändler liefern auch zertifizierte Papierqualitäten für Käufer, die dokumentierte Beschaffungsunterlagen benötigen.
Was treibt den Verkauf von Ökopapier in den Vereinigten Staaten an?
5.5% CAGR, in Verbindung mit der Verwendung von wiedergewonnenen Fasern in Verpackungskarton.
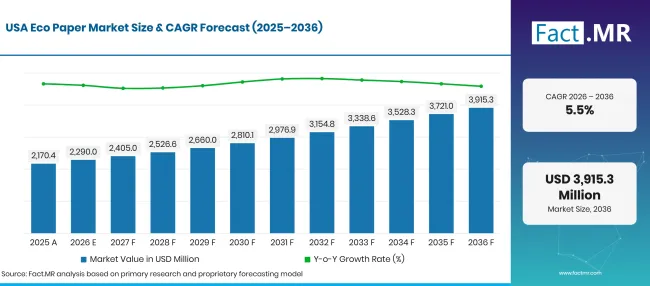
Factmr Eco Paper Market Forecast Usa | Source: Fact.MR
US-amerikanische Papierfabriken sind stark auf wiedergewonnenes Papier und Karton angewiesen, um Verpackungsqualitäten herzustellen. AF&PA berichtete, dass amerikanische Fabriken im Jahr 2025 31.4 Millionen Tonnen recyceltes Papier verwendeten [1]. Große Verpackungsumrüster suchen bei langen Produktionslaufzeiten auf eine konstante Kartonfestigkeit, während kommerzielle Druckereien ebenfalls zertifizierte Papierqualitäten verwenden.
Wie entwickelt das Vereinigte Königreich die Nachfrage nach Ökopapier?
4.9% CAGR, beeinflusst von wiederhergestellten Verpackungsströmen und Materialaufzeichnungen.
Papierfabriken und Konverter im Vereinigten Königreich sind auf zurückgewonnenes Papier angewiesen, das durch Verpackungsrecyclingsysteme gesammelt wird. Defra berichtete, dass im Jahr 2025 3.895 Millionen Tonnen Papier und Kartonverpackungen recycelt wurden [2]. Der wachsende Online-Shopping schafft eine stetige Nachfrage nach Versand- und Schutzverpackungsmaterialien. Kommerzielle Druckereien können recycelte und zertifizierte Papierqualitäten über Fachhändler beschaffen.
Warum hält Japan ein stetiges Wachstum auf Ökopapier aufrecht?
4.4% CAGR, beeinflusst von Qualitätsqualität und etablierter Papierverarbeitung.
Japanische Papierfabriken verwenden wiedergewonnene Fasern in großem Maßstab, während gleichzeitig Druck- und Verpackungsqualität erhalten bleiben. Die Japan Paper Association berichtete 2025 66.7% Verwendung von wiedergewonnenem Papier in der Papier- und Kartonherstellung [5]. Starke Sammelsysteme sorgen für eine stabile Faserversorgung, während spezialisierte Papierhändler kleineren Käufern helfen, geeignete Qualitäten zu finden.
Wer führt den Eco-Papier-Markt an?
Mondi und Stora Enso liefern papierbasierte Verpackungsmaterialien, wobei Papierqualität und Faserbeschaffung häufig Wiederholungen beeinflussen. UPM-Kymmene und Sappi bedienen Druck- und Spezialpapiermärkte, wo Oberflächenqualität und Zertifizierungsnachweise bei Kaufentscheidungen eine Rolle spielen. Nippon Paper Industries und Oji Holdings betreiben Papierfabriken in Japan, die Papierqualitäten liefern, die den Bedarf des Inlandsmarktes decken, während sie die Faserbeschaffung managen.
Smurfit Westrock und International Paper liefern Containerkarton und Wellpapppapier, die in der Verpackungsproduktion verwendet werden. Nine Dragons Paper ist in der Pappkartonherstellung aktiv. Der Wettbewerb variiert je nach Papiertyp und Endverwendung und basiert nicht auf einer einzigen Produktkategorie.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind unter anderem die Mondi Group; Stora Enso; UPM-Kymmene Corporation; Sappi Limited; Nippon Paper Industries Co., Ltd.; Nine Dragons Paper Holdings Limited; Smurfit Westrock plc; International Paper Company; und Oji Holdings Corporation.
- Mondi-Gruppe
- Stora Enso
- UPM-Kymmene Corporation
- Sappi Limited
- Nippon Paper Industries Co., Ltd.
- Nine Dragons Paper Holdings Limited
- Smurfit Westrock plc
- Internationale Papierfirma
- Oji Holdings Corporation
Bibliographie
- [1] Amerikanische Forst- und Papiervereinigung. (2026, August 28). Die Papierindustrie gibt 2025 die Recyclingraten für Papier in den USA bekannt.
- [2] Ministerium für Umwelt, Ernährung und ländliche Angelegenheiten. (2026, September 23). UK-Statistiken zu Abfall.
- [3] Umweltbundesamt. (2026, Januar 27). Fakten gegen Mythen: Das Recycling von Verpackungsabfällen in Deutschland funktioniert.
- [4] Prefeitura Municipal de Ponta Grossa. (2026, Juni 10). Campanha do vidro impulsiona Recicla PG, que ultrapassa marca de 50 toneladas de materia recebidos.
- [5] Japan Paper Association. (2026). Wiederhergestellte Papiernutzung und Sammelraten.
- [6] Umweltministerium, Japan. (2026, März 27). Erzeugung und Entsorgung von kommunalen festen Abfällen im Geschäftsjahr 2024.
Dieser Bericht beantwortet
- Der Bericht bewertet die Produktauswahl zwischen recyceltem, zertifiziertem und alternativen Faser-Papier.
- Die Anwendungsanalyse erklärt, warum Verpackungen den größeren Anteil der Papiereinkäufe ausmachen.
- Der Ländervergleich untersucht die praktische Beziehung zwischen der Fasersammlung und der industriellen Papierverarbeitung.
- Die Wettbewerbsanalyse trennt Verpackungskartonunternehmen von Druckpapier- und Verbraucherpapier-Lieferanten.
- Die Vertriebsanalyse zeigt, wann spezialisierte Händler nützlicher sind als allgemeine Einzelhandelskanäle.
Was deckt der Eco Paper Market ab?
Der Markt umfasst Papierprodukte, die auf Basis von recycelter Faser, verifizierter verantwortungsvoller Beschaffung oder alternativer Pflanzenfasern vermarktet werden. Er berücksichtigt Papier, das in Verpackungen und Druckerzeugnissen verwendet wird, sowie geeignete Bauanwendungen. Der größere Kontext umfasst verwandte Fact.MR Analyse von Verpackungsmaterialien und wiedergewonnenem Papier.
Was ist im Umfang enthalten?
Der Anwendungsbereich umfasst wiedergewonnenes Faserpapier und entsprechende Verpackungskartons, die an industrielle Konverter verkauft werden. Zertifiziertes Papier fällt ein, wenn das spezifische Produkt einen Ketten-of-Custody-Anspruch aufweist. Verkäufe werden innerhalb der angegebenen Papiermarktgrenzen gezählt und schließen den sekundären Handel mit gesammeltem Abfall ohne Fertigpapierproduktion aus.
Was ist vom Umfang ausgeschlossen?
Der Anwendungsbereich schließt Kunststoffe und papierfreie Materialien aus, die als Verpackungssubstitute vermarktet werden. Abfallabfuhrgebühren und Recyclinganlagen sind keine Fertigpapierverkäufe. Fertige Hygieneprodukte liegen außerhalb des Kernvergleichs mit Papierqualität, selbst wenn ihre Hersteller ebenfalls Papiergeschäfte betreiben.
Wie wurde die Analyse erstellt?
Die Analyse stützt sich auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Länder und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßhafte Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierungs- und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
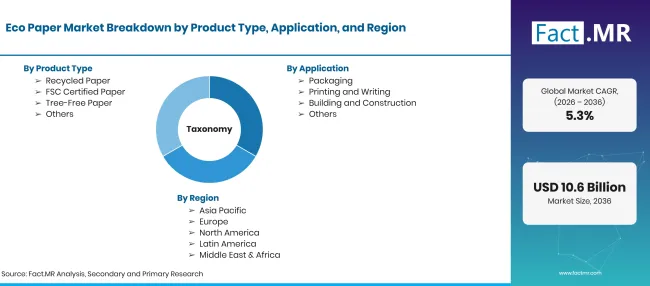
Factmr Eco Paper Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden im Jahr 2026 bis USD Milliarden bis 2036 bei CAGR |
| Marktdefinition | Papierprodukte, die auf Basis von gewonnenen Fasern, zertifizierter Faserbeschaffung oder qualifizierten alternativen Pflanzenfasern verkauft werden. |
| Produkttyp | Recyclingpapier; FSC-zertifiziertes Papier; Baumfreies Papier; Weitere |
| Anwendung | Verpackung; Druck und Schreibtechnik; Bau und Bau |
| Endnutzer | Industrie; Gewerbe; Wohngebäude; Sonstige |
| Vertriebskanal | Fachgeschäfte; Online-Läden; Supermärkte/Hypermärkte; Andere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; Vereinigte Staaten; Vereinigtes Königreich; Japan |
| Profilierte Unternehmen | Mondi; Stora Enso; UPM; Sappi; Nippon Paper; Neun Drachen; Smurfit Westrock; International Paper; Oji |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Bewertung von Faserqualitäten, Papieranwendungen, Einkaufskanälen, Länderperspektiven und öffentlich dokumentierten Herstelleraktivitäten |
Quelle: Fact.MR-Analyse. Aktualisiert am 13. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Recyceltes Papier
- FSC-zertifiziertes Papier
- Baumfreies Papier
- Weitere
-
Nach Anwendung
- Verpackung
- Druck und Schreiben
- Bau und Bau
-
Nach Endnutzer
- Industriell
- Kommerzieller Handel
- Wohngebiete
- Weitere
-
Nach Vertriebskanal
- Fachgeschäfte
- Online-Shops
- Supermärkte/Hypermärkte
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für Ökopapier im Jahr 2026?
Wie sieht der CAGR von 2026 bis 2036 aus?
Welcher Produkttyp führt zu Leads?
Welche Bewerbung führt dazu?
Welche Unternehmen betreiben Eco Paper?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen