- Market Value (2025): v Bn
- Estimated Value (2026): USD 36.4 Bn
- Forecast Value (2036): USD 57.7 Bn
- CAGR (2026-2036): 4.7 %
Was wird der Markt für Endoskopiegeräte bis 2036 voraussichtlich wert sein?
USD 36.4 Milliarden im Jahr 2026 bis USD 57.7 Milliarden bis 2036 bei einem 4.7% CAGR.
- Laut Fact.MR Analyse wurde der Markt für Endoskopiegeräte im Jahr 2025 mit USD 34.8 Milliarden bewertet.
- Die Nachfrage wird von USD 36.4 Milliarden im Jahr 2026 auf USD 57.7 Milliarden bis 2036 wachsen.
- Der Markt verzeichnet 4.7 % CAGR aufgrund der Expansion von Gesundheitsdienstleistern, die endoskopische Verfahren für Diagnosen und minimalinvasive Behandlungen nutzen.
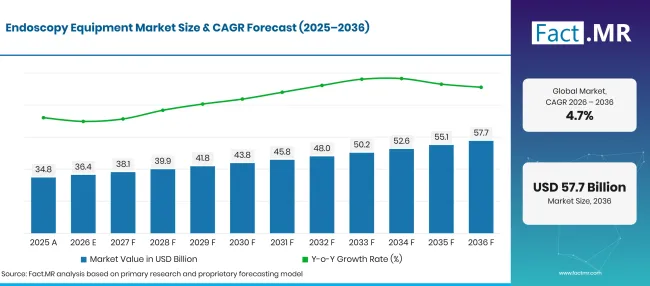
Endoscopy Equipment Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 34.8 |
| 2026 | Schätzung | 36.4 |
| 2036 | Vorhersage | 57.7 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 4.7% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für Endoskopiegeräte?
USD 21.3 Milliarden absolute Chancen zwischen 2026 und 2036
- Nachfragetreiber auf dem Markt
- Das zunehmende Volumen minimalinvasiver Verfahren hat das Marktwachstum vorangetrieben. Gesundheitsdienstleister nutzen zunehmend endoskopische Verfahren zur Diagnose von Magen-Darm-Erkrankungen und zur Behandlung von Erkrankungen, die die Atemwege, Harnwege und Verdauungssysteme betreffen. Eine alternde Bevölkerung und eine steigende Krebslast unterstützen die Nachfrage nach diagnostischen und therapeutischen Interventionen. Olympus schätzte im Jahr 2025 etwa 200 Millionen aktuelle globale Endoskopieverfahren, was auf erhebliches Potenzial für weiteres Wachstum der Verfahren hinweist [10]
- Die Erweiterung von Krankenhäusern und ambulanten chirurgischen Zentren unterstützte das Wachstum des Marktes. Krankenhäuser und ambulante chirurgische Zentren benötigen Endoskopiegeräte, um diagnostische Untersuchungen und minimalinvasive Eingriffe in mehreren Fachrichtungen durchzuführen. Die Ausweitung ambulanter Behandlungseinrichtungen schafft zusätzliche Ausrüstungsbedarf, da Anbieter effiziente Verfahrensabläufe und kürzere Genesungszeiten für Patienten suchen.
- Zunehmende Nutzung von Einwegendoskopen: Gesundheitseinrichtungen prüfen zunehmend Einwegendoskope, um den Wiederaufbereitungsbedarf zu reduzieren und Infektionskontrollprobleme zu adressieren. Einwegtechnologien können die betriebliche Effizienz bei Atemwegs-, Urologie- und Magen-Darm-Verfahren unterstützen. Ambu' s 2024/25 Jahresbericht prognostiziert einen 20% CAGR für den globalen Markt für Einwegendoskopien im Zeitraum 2025–2030, was die eigene Marktschätzung des Unternehmens widerspiegelt' s eigene Marktschätzung statt des beobachteten branchenweiten Wachstums [11]. [11]
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Endoskope werden 2026 42.3% des Marktes ausmachen, was ihre zentrale Rolle bei endoskopischen Verfahren widerspiegelt.
- Nach Anwendung: Die gastrointestinale Endoskopie führt 2026 mit einem 35.1% Marktanteil, unterstützt durch den Einsatz der Endoskopie bei der Diagnose und Behandlung des Verdauungstrakts.
- Nach Endnutzer: Krankenhäuser werden voraussichtlich 2026 60.1% Marktanteil halten, angetrieben von ihren breiten Verfahrensfähigkeiten und Investitionen in spezialisierte Ausrüstung.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Die Nachfrage nach Endoskopiegeräten hängt vom Bedarf der Gesundheitsdienstleister an zuverlässiger Visualisierung und effizienten Prozedurabläufen ab. Hersteller, die Bildqualität mit praktischer Systemintegration und zuverlässiger Serviceunterstützung kombinieren, können ihre Position in Krankenhäusern und ambulanten Einrichtungen stärken."
- Strategische Auswirkungen
- Gerätehersteller sollten Wert auf Bildqualität und Systemzuverlässigkeit legen und gleichzeitig die Kompatibilität mit gängig verwendeten endoskopischen Zubehörteilen sicherstellen.
- Krankenhäuser müssen die Anschaffung von Geräten mit dem Behandlungsvolumen und den Gesamtkosten des Eigentums, einschließlich Wartung und Wiederaufbereitung, vergleichen.
- Ambulante Operationszentren müssen Systeme priorisieren, die effiziente Arbeitsabläufe und die am häufigsten durchgeführten Eingriffe unterstützen.
- Lieferanten können klinische Schulungen und technische Unterstützung anbieten, um Gesundheitsdienstleistern beim effektiven Einsatz von Geräten zu helfen.
Deutschland wird voraussichtlich bis 2036 einen 6.0% CAGR verzeichnen. Brasilien wird voraussichtlich 5.5%aufweisen, gefolgt von den USA bei 4.9%. Das Vereinigte Königreich wird voraussichtlich mit 4.4%aufsteigen, während Japan voraussichtlich mit 3.9%wächst.
Wie gliedert sich der Markt für Endoskopiegeräte nach Segmenten auf?
Fact.MR stellt fest, dass Endoscopes Produkttyp mit 42.3%führt; gastrointestinale Endoskopie führt Anwendung mit 35.1%; und Hospitals führt Endverbraucher mit 60.1%.
Welcher Produkttyp dominiert?
Endoskope sollen 2026 42.3% Anteil halten.
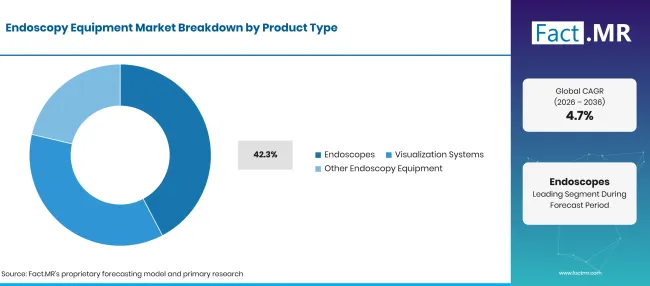
Endoscopy Equipment Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Endoskope (Leitsegment) | 42.3% |
| Andere Segmente kombiniert | 57.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Endoskope bilden die Kerngerätekategorie, da sie es Klinikern ermöglichen, innere Organe und Körperhöhlen zu untersuchen. Flexible Endoskope werden häufig bei gastrointestinalen und respiratorischen Eingriffen eingesetzt, während starre Endoskope in der Laparoskopie, Arthroskopie und anderen chirurgischen Anwendungen wichtig sind. Visualisierungssysteme unterstützen Bildaufnahme und -anzeige, während andere Geräte unterstützende Komponenten für endoskopische Eingriffe enthalten.
Welche Anwendungs-Leads werden nachgefragt?
Die gastrointestinale Endoskopie wird 2026 35.1% Anteil ausmachen.
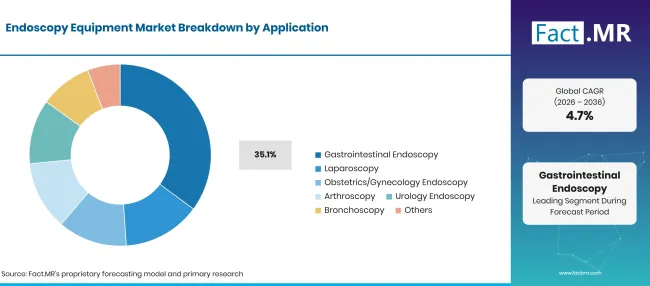
Endoscopy Equipment Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Gastrointestinale Endoskopie (Führendes Segment) | 35.1% |
| Andere Segmente kombiniert | 64.9%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Die gastrointestinale Endoskopie wird verwendet, um den Verdauungstrakt zu untersuchen und diagnostische oder therapeutische Verfahren durchzuführen. Die Nachfrage umfasst Geräte für die obere gastrointestinale Endoskopie und Koloskopie sowie spezialisierte Verfahren wie endoskopischen Ultraschall und endoskopische retrograde Cholangiopankreatographie. Laparoskopie und Arthroskopie erfordern Geräte, die für minimalinvasive chirurgische Visualisierung entwickelt wurden, während Urologie- und Bronchoskopie-Anwendungen Instrumente erfordern, die auf ihre jeweiligen anatomischen Bereiche zugeschnitten sind.
Welches Endnutzersegment führt?
Es wird erwartet, dass Krankenhäuser 2026 60.1% Anteil ausmachen.
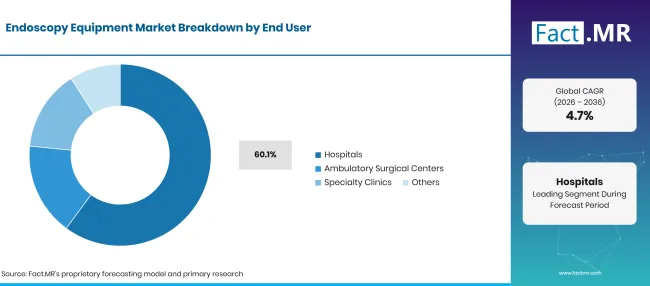
Endoscopy Equipment Market Breakdown End User | Source: Fact.MR
| Endnutzer | Teilen (2026) |
|---|---|
| Krankenhäuser (führender Segment) | 60.1% |
| Andere Segmente kombiniert | 39.9%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Krankenhäuser sind führend, weil sie eine breite Palette diagnostischer und therapeutischer endoskopischer Verfahren in mehreren Fachrichtungen durchführen. Sie benötigen außerdem Ausrüstung für Operationssäle und spezielle Endoskopie-Einheiten. Fachkliniken konzentrieren sich auf spezifische Verfahren und Patientengruppen, während ambulante chirurgische Zentren für ausgewählte Verfahren endoskopie-Geräte verwenden, die keinen stationären Aufenthalt erfordern.
Was beschleunigt die Einführung des Marktes für Endoskopiegeräte und was hält sie zurück?
Die Nachfrage nach minimalinvasiven Verfahren und verbesserter Visualisierung unterstützt die Investitionen in die Ausrüstung, während hohe Anschaffungskosten und Wiederaufbereitungsanforderungen die Verbreitung einschränken können.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Zunehmender Einsatz minimalinvasiver Verfahren | +1.0% | Global | Mittelfristig (2–4 Jahre) |
| Nachfrage nach fortschrittlicher Bildgebung und Visualisierung | +0.8% | Nordamerika, Europa, Asien | Mittelfristig (2–4 Jahre) |
| Wachstum bei gastrointestinalen Diagnoseverfahren | +0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Erweiterung der ambulanten chirurgischen Zentren | +0.5% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Ersatz alternder Endoskopiesysteme | +0.4% | Global | Mittelfristig (2–4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Einführung von 4K und fortschrittlichen Bildverarbeitungssystemen | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Ausweitung der Einwegendoskope | +0.7% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Integration von KI-unterstützter Visualisierung | +0.6% | Global | Langfristig (≥ 4 Jahre) |
| Wachstum der ambulanten Endoskopieleistungen | +0.5% | Amerika, Europa, Asien | Mittelfristig (2–4 Jahre) |
| Breiterer Zugang zu endoskopischen Verfahren in Schwellenländern | +0.4% | Asien, Lateinamerika | Langfristig (≥ 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hohe Anschaffungs- und Installationskosten für Ausrüstung | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Komplexe Reinigungs- und Wiederaufbereitungsanforderungen | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Risiko von Geräteschäden und Reparaturkosten | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Mangel an ausgebildeten Endoskopie-Fachkräften | -0.5% | Schwellenländer | Langfristig (≥ 4 Jahre) |
| Budgetbeschränkungen in öffentlichen Gesundheitseinrichtungen | -0.4% | Asien, Lateinamerika | Kurzfristig (≤ 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Welche Länder skalieren bis 2036 den Markt für Endoskopiegeräte?
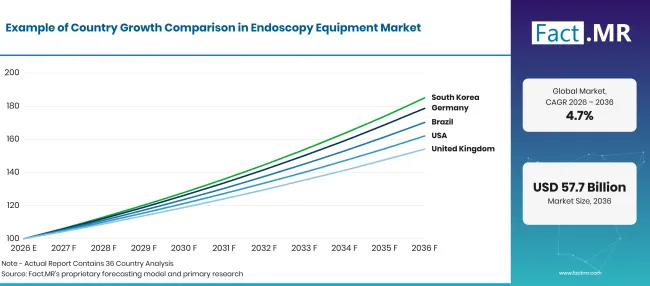
Endoscopy Equipment Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 6.0% |
| Brasilien | 5.5% |
| USA | 4.9% |
| Vereinigtes Königreich | 4.4% |
| Japan | 3.9% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Was unterstützt die Einführung Deutschlands?
6.0% CAGR, unterstützt durch eine etablierte Krankenhausinfrastruktur und die Nachfrage nach diagnostischen endoskopischen Verfahren.
Das Gesundheitssystem Deutschland's führt ein beträchtliches Volumen endoskopischer Eingriffe in Krankenhauseinrichtungen durch. Destatis-Daten zu vollständig stationären Krankenhausverfahren verzeichneten im Jahr 2023 etwa 3.2 Millionen diagnostische Endoskopieverfahren. Krankenhäuser und Fachärzte benötigen ebenfalls zuverlässige Ausrüstung für routinemäßige Untersuchungen und komplexe Eingriffe. Hersteller müssen Bildqualität und Systemzuverlässigkeit nachweisen und gleichzeitig Anforderungen an Wartung und Wiederaufbereitung der Geräte unterstützen. [1]
Wie entwickelt Brasilien die Einführung von Endoskopiegeräten?
5.5% CAGR, getrieben von der Nachfrage nach diagnostischen Verfahren und Bemühungen, den Zugang zu Gesundheitsversorgung zu erweitern.
Brasilien'öffentliche und private Gesundheitssysteme bieten eine bedeutende Basis für diagnostische und therapeutische Verfahren. Das Gesundheitsministerium berichtete, dass im Jahr 2025 mehr als 3.2 Milliarden mittlere und hochkomplexe Eingriffe im SUS-System durchgeführt wurden, obwohl diese Gesamtzahl ein breites Spektrum an Dienstleistungen abdeckt und nicht speziell für die Endoskopie ist. Die National Supplementary Health Agency meldete 2025 außerdem etwa 2 Milliarden Verfahren unter den Begünstigten privater Gesundheitspläne, darunter medizinische Konsultationen, diagnostische Untersuchungen, Therapien, Krankenhausaufnahmen und zahnärztliche Leistungen; diese Zahl ist keine endoskopiespezifische Verfahrenszahl [2] [3] [2][3]
Was unterstützt die Adoption in den Vereinigten Staaten?
4.9% CAGR, geprägt von einem großen prozeduralen Gesundheitssystem und fortlaufenden Investitionen in chirurgische Visualisierung.
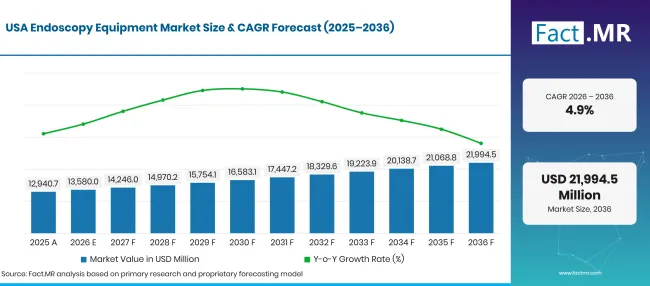
Endoscopy Equipment Market Forecast Usa | Source: Fact.MR
Die Vereinigten Staaten verfügen über einen etablierten Markt für diagnostische und therapeutische Endoskopien in Krankenhäusern und ambulanten Einrichtungen. Die Centers for Medicare & Medicaid Services veröffentlichten 2025 Daten zum Verfahrensvolumen für ausgewählte Leistungen, einschließlich Koloskopie und obere gastrointestinale Endoskopie, über ihre Kliniker-Vergleichsinitiative. Die Verfügbarkeit von Nutzungsinformationen auf Verfahrensebene spiegelt die Bedeutung dieser Leistungen im Medicare-System wider. Hersteller können die Nachfrage durch fortschrittliche Visualisierungsplattformen und Geräte bedienen, die für minimalinvasive Eingriffe entwickelt wurden. [4]
Wie baut das Vereinigte Königreich die Akzeptanz auf?
4.4% CAGR, angeführt von anhaltender Endoskopie-Aktivität und Bemühungen zur Verbesserung der diagnostischen Kapazität.
Der britische Markt für Endoskopiegeräte wird durch anhaltende Verfahrensvolumina und Bemühungen zur Erweiterung der diagnostischen Kapazitäten unterstützt. Krankenhäuser investieren weiterhin in Bildgerätesysteme, Endoskope und zugehörige Ausrüstung, während Hersteller die Akzeptanz durch Geräteaufrüstungen, Wartungsunterstützung und klinische Schulungen für Endoskopieteams stärken können.
Was unterstützt die Einführung Japans?
3.9% CAGR, unterstützt durch etablierte Endoskopiedienste und eine weitverbreitete Nutzung diagnostischer Untersuchungen.
Japan verfügt über eine etablierte Basis von Krankenhäusern, die obere gastrointestinale Endoskopien und Koloskopien anbieten. Das Ministerium für Gesundheit, Arbeit und Wohlfahrt' s Survey of Medical Institutions berichtete, dass 4,336 Allgemeinkrankenhäuser im September 2023 eine obere Endoskopie und 3,705 Koloskopie durchgeführt haben. Lieferanten können die Nachfrage durch zuverlässige Bildgebungssysteme und Geräte bedienen, die für gastrointestinale und andere spezialisierte Verfahren geeignet sind. [5]
Wer führt den Markt für Endoskopiegeräte?
Fact.MR Porträt Olympus Corporation, KARL STORZ SE & Co. KG, Stryker Corporation, Boston Scientific Corporation, Fujifilm Holdings Corporation, Medtronic plc, HOYA Corporation, Smith & Nephew plc, Richard Wolf GmbH und Cook Medical in der gesamten Endoskopieausrüstung und der damit verbundenen Technologielandschaft.
Olympus verfügt über ein breites Portfolio an gastrointestinalen Endoskopen und Endoskopiesystemen, einschließlich seiner EVIS X1 Plattform [6]. Das Unternehmen bietet außerdem Bronchoskope und chirurgische Visualisierungsprodukte an. KARL STORZ ist ein etablierter Anbieter von starren Endoskopiesystemen und -instrumenten in chirurgischen Fachgebieten [7]. Stryker beteiligt sich über chirurgische Visualisierungsplattformen wie das 1688 AIM 4K System [8].
HOYA beteiligt sich über sein PENTAX Medical Geschäft, das gastrointestinale Endoskopiesysteme liefert. Richard Wolf bietet endoskopische Systeme und Instrumente für mehrere chirurgische Fachgebiete an. Smith & Nephew hat eine starke Position im Bereich Arthroskopie und Sportmedizin. Boston Scientific und Cook Medical sind durch endotherapeutische Geräte und prozedurale Zubehörteile für das Ökosystem gastrointestinaler Endoskopiegeräte relevant [9]. Medtronic beteiligt sich an der Endoskopie durch Technologien und Produkte, die gastrointestinale Verfahren unterstützen.
Der kommerzielle Wettbewerb hängt von der Bildgebungsleistung und der Verfahrenseignung ab, ebenso wie von Produktzuverlässigkeit und Serviceunterstützung. Krankenhäuser bewerten Geräte anhand der durchgeführten Verfahren sowie der Kompatibilität von Scopes, Prozessoren und Zubehör. Hersteller konkurrieren auch durch Schulungs- und Wartungsdienste, die Gesundheitsdienstleistern helfen, die Verfügbarkeit der Geräte aufrechtzuerhalten.
Welche Unternehmen sind die wichtigsten Anbieter?
Das Unternehmen, das für den Markt für Endoskopiegeräte vorgesehen ist, umfasst:
- Olympus Corporation
- KARL STORZ SE & Co. KG
- Stryker Corporation
- Boston Scientific Corporation
- Fujifilm Holdings Corporation
- Medtronic plc
- HOYA Corporation
- Smith & Nephew plc
- Richard Wolf GmbH
- Cook Medical
Bibliographie
- [1] Statistisches Bundesamt (Destatis). (o.J.). Operationen und Prozeduren an vollstationären Patienten: Deutschland, Jahre, Operationen und Prozeduren. GENESIS-Online.
- [2] Ministério da Saúde, Brasilien. (2026, März 25). Relatório de Gestão Integrado 2025.
- [3] Agência Nacional de Saúde Suplementar. (2026, Juni 30). Planos de saúde registram 2 bilhões de procedimentos em 2025.
- [4] Centers for Medicare & Medicaid Services. (2025, Dezember 11). Nutzungsdaten (Verfahrensvolumen) veröffentlicht auf dem Medicare.gov Compare Tool: Doctors and Clinicians öffentliche Berichtsdatenblatt.
- [5] Ministerium für Gesundheit, Arbeit und Wohlfahrt, Japan. (2025). Ergebnisübersicht: Umfrage zu medizinischen Einrichtungen 2023.
- [6] Olympus Corporation. (o.J.). Produkte für medizinische Systeme.
- [7] KARL STORZ SE & Co. KG. (o.J.). Hals-Nasen-Ohren-Medizin.
- [8] Stryker Corporation. (o.J.). 1688 Fortschrittliche Bildgebende Modalitäten (AIM) 4K-Plattform.
- [9] Boston Scientific Corporation. (2026). Gastroenterologie-Produktkatalog.
- [10] Olympus Corporation. (2025, November 7). Olympus stellt Unternehmensstrategie vor: Die Zukunft der endoskopiebasierten Versorgung durch Innovation und operative Exzellenz gestalten.
- [11] Ambu A/S. (2025). Jahresbericht 2024/25.
Dieser Bericht beantwortet
- Der Bericht beschreibt, wie Endoskopiegeräte in diagnostischen und minimalinvasiven Verfahren eingesetzt werden.
- Die Produktanalyse vergleicht Endoskope und Visualisierungssysteme mit anderen unterstützenden Geräten.
- Die Anwendungsanalyse untersucht gastrointestinale Endoskopie und chirurgische Anwendungen wie Laparoskopie und Arthroskopie.
- Die Endnutzeranalyse vergleicht die Nachfrage zwischen Krankenhäusern und Fachkliniken.
- Die Länderanalyse behandelt Deutschland, Brasilien, die USA, das Vereinigte Königreich und Japan sowie verfügbare Statistiken zu medizinischen Verfahren.
- Der Wettbewerbsüberblick stellt die zehn Unternehmen vor, die in der Unternehmensgruppe enthalten sind.
Was deckt der Markt für Endoskopiegeräte ab?
Der Markt umfasst medizinische Instrumente und unterstützende Geräte, die zur Untersuchung innerer Organe und Körperhöhlen durch minimalinvasive Verfahren verwendet werden. Dazu gehören Endoskope und Visualisierungssysteme sowie weitere Geräte für gastrointestinale Untersuchungen und chirurgische Anwendungen. Der Markt umfasst auch Geräte für Laparoskopie und Arthroskopie sowie Urologie und Atemwegsverfahren.
Was ist im Umfang enthalten?
Der Umfang umfasst flexible und starre Endoskope, endoskopische Visualisierungssysteme und andere unterstützende Geräte, die für diagnostische und therapeutische Verfahren verwendet werden.
Anwendungen umfassen gastrointestinale Endoskopien und chirurgische Endoskopien in den aufgeführten Fachrichtungen. Die Einnahmen werden der Ausrüstungskategorie zugeordnet und nicht den medizinischen Verfahren, die mit der Ausrüstung durchgeführt werden.
Was ist vom Umfang ausgeschlossen?
Die Analyse schließt Einnahmen aus endoskopischen Verfahren und klinischen Dienstleistungen aus.
Pharmazeutische Produkte und nicht verwandte diagnostische Bildgebungsgeräte liegen außerhalb der Marktgrenze. Allgemeine chirurgische Instrumente, die nicht für endoskopische Zwecke ausgelegt sind, sind ebenfalls ausgeschlossen. Einnahmen aus dem Bau von Krankenhäusern und nicht verwandten OP-Geräten sind nicht enthalten.
Wie wurde die Analyse erstellt?
Die Analyse stützt sich auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Länder und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Distributoren von Endoskopiegeräten, der Verfügbarkeit von Krankenhausteams, Klinikern, Dienstleistern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten und Gerätepräferenzen sowie Verfahrensanforderungen und Wartungsaspekte.
- Desk Research: Desk Research umfasst staatliche Gesundheitsstatistiken und regulatorische Publikationen, Produktportfolios von Unternehmen, Jahresberichte, technische Dokumentation, klinische Publikationen und Daten von Industrieverbänden. Die in der Analyse verwendeten Quellen sind in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungs- und Ausrüstungsnachfrageindikatoren sowie Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Wachstum auf Landesebene und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden durch den Vergleich von primären Interviews mit öffentlichen Daten und Unternehmensaktivitäten validiert. Regelmäßige Updates überprüfen Produkteinführungen und Ausrüstungsaufrüstungen, regulatorische Entwicklungen, Partnerschaften und Veränderungen in der Gesundheitsinfrastruktur.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
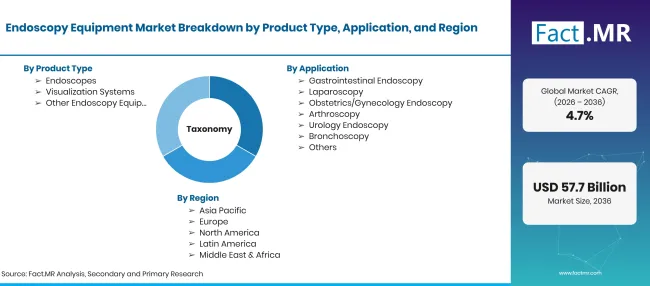
Endoscopy Equipment Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden im Jahr 2026 bis USD Milliarden bis 2036, also CAGR |
| Marktdefinition | Der Markt für Endoskopiegeräte umfasst medizinische Instrumente und unterstützende Systeme, die zur Sichtbarmachung, Untersuchung und Durchführung diagnostischer oder therapeutischer Verfahren in inneren Organen und Körperhöhlen eingesetzt werden. Dazu gehören Endoskope, Visualisierungssysteme und zugehörige Geräte, die in gastrointestinalen, chirurgischen, respiratorischen und urologischen Anwendungen eingesetzt werden. |
| Produkttyp | Endoskope; Visualisierungssysteme; Weitere Endoskopiegeräte |
| Anwendung | Gastrointestinale Endoskopie; Laparoskopie; Geburtshilfe/Gynäkologie-Endoskopie; Arthroskopie; Urologische Endoskopie; Bronchoskopie; Weitere |
| Endnutzer | Krankenhäuser; Fachkliniken; Weitere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; USA; Großbritannien; Japan |
| Profilierte Unternehmen | Olympus Corporation; KARL STORZ SE & Co. KG; Stryker Corporation; Boston Scientific Corporation; Fujifilm Holdings Corporation; Medtronic plc; HOYA Corporation; Smith & Nephew plc; Richard Wolf GmbH; Cook Medical |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Marktsegmentierung und szenariobasierte Analysen, unterstützt durch Unternehmensportfolios, Daten zu Gesundheitsverfahren und Branchenforschung |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Endoskope
- Visualisierungssysteme
- Weitere Endoskopie-Geräte
-
Nach Anwendung
- Gastrointestinale Endoskopie
- Laparoskopie
- Geburtshilfe/Gynäkologische Endoskopie
- Arthroskopie
- Urologische Endoskopie
- Bronchoskopie
- Weitere
-
Nach Endnutzer
- Krankenhäuser
- Fachkliniken
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für Endoskopiegeräte im Jahr 2026?
Wie sieht der CAGR von 2026 bis 2036 aus?
Welcher Produkttyp hat den größten Anteil?
Welche Anwendung führt den Markt an?
Welches Endnutzersegment hat den größten Anteil?
Welche Unternehmen sind abgedeckt?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen