- Market Value (2025): USD 35.6 Bn
- Estimated Value (2026): USD 38.0 Bn
- Forecast Value (2036): USD 73.7 Bn
- CAGR (2026-2036): 6.8%
Was wird der Markt für Endoskopiesysteme bis 2036 voraussichtlich wert sein?
USD 38.0 Milliarden im Jahr 2026 bis USD 73.7 Milliarden bis 2036, mit einem 6.8% CAGR.
- Laut Fact.MR Analyse erreichte der Markt für Endoskopiesysteme im Jahr 2025 USD 35.6 Milliarden.
- Der Umsatz wird voraussichtlich von USD 38.0 Milliarden im Jahr 2026 auf USD 73.7 Milliarden bis 2036 steigen.
- Die Prognose deutet auf einen 6.8% CAGR zwischen 2026 und 2036 hin, da Krankenhäuser und chirurgische Zentren ihre Visualisierungssysteme erneuern und die minimalinvasive Versorgung ausweiten.
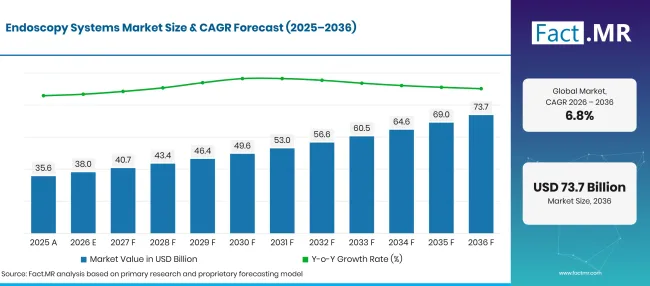
Endoscopy Systems Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 35.6 |
| 2026 | Schätzung | 38.0 |
| 2036 | Vorhersage | 73.7 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 6.8% |
Quelle: Fact.MR-Analyse. Aktualisiert am 26. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für Endoskopiesysteme?
USD 35.6 Milliarden absolute Chancen zwischen 2026 und 2036, angeführt von flexiblen Endoskopen, gastrointestinalen Verfahren und Krankenhäusern.
- Nachfragetreiber auf dem Markt
- Krankenhausendoskopie-Einheiten vergleichen den Durchsatz mit der Zeit, die zur Reinigung wiederverwendbarer Endoskopien benötigt wird. NHS England verzeichnete 275,000 zusätzliche Endoskopien durch Investitionen in diagnostische Kapazitäten im Jahr 202425 [2]. Abteilungen, die die Untersuchungsplätze erweitern, haben einen Grund, Prozessorkompatibilität und Leistungsabdeckung zu vergleichen.
- Chirurgen verwenden starre Bildgeräte, um die Anatomie während der laparoskopischen und arthroskopischen Eingriffe zu beobachten. Wenn die Geräte in mehreren Fachrichtungen arbeiten, hat ein Krankenhaus mehr Flexibilität, Fälle zu planen, ohne ganze Kamera-Setups zwischen den Räumen zu verschieben.
- Klinische Ingenieurteams achten genau auf Reparaturabwicklung und konsistente Bildleistung. Ein Kamerakopf oder eine Lichtquelle, die nicht verfügbar ist, kann eine Betriebsliste verzögern, weshalb technischer Support eine wichtige Kauffrage ist.
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Flexible Endoskope machen 2026 38.5% Anteil aus und spiegeln ihre Rolle bei der gastrointestinalen Untersuchung und anderen Wegen durch natürliche Öffnungen wider.
- Nach Anwendung: Die gastrointestinale Endoskopie hält 2026 35.7% Marktanteil, da diagnostische Untersuchungen und therapeutische Verfahren eine direkte interne Visualisierung erfordern.
- Nach Endnutzer: Krankenhäuser stellen 2026 52.3% Anteil dar, unterstützt durch krankenhausbasierte diagnostische und chirurgische Arbeitsabläufe.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, leitender Berater bei Fact.MR, sagt: "Krankenhäuser bewerten beim Kauf eines Endoskopiesystems mehr als nur die Bildschärfe. Klinische Teams benötigen Systeme, die etablierten Behandlungspfaden entsprechen und Reparaturunterstützung bieten, wenn eine Verfahrensliste voll ist. Lieferanten, die Bildverbesserungen mit praktischen Reinigungsprozessen und Personalschulungen verknüpfen, sind besser in der Lage, Abteilungen beim Austausch älterer Geräte zu unterstützen."
- Strategische Auswirkungen
- Krankenhausmanager sollten die Gesamtkosten einer Scope-Flotte, einschließlich Verarbeitungsausrüstung und Wartungsplänen, überprüfen, bevor sie eine Plattform für mehrere Operationsräume auswählen.
- Gastroenterologie-Teams profitieren davon, Bildmodi mit ihrem regulären Fallmix zu testen, sodass neue Prozessorfunktionen die Beobachtung verbessern, ohne unnötige Schritte hinzuzufügen.
- Hersteller benötigen klare klinische Anweisungen zur Reinigung und kompatibles Zubehör, da die Verfügbarkeit des Geräts davon abhängt, wie zuverlässig jedes Bauteil für den nächsten Patienten vorbereitet wird.
- Ambulante chirurgische Zentren können kompakte Visualisierungsgeräte in Betracht ziehen, wenn Verfahrensvolumen und Überweisungsmuster eine wiederholte Nutzung in einer begrenzten Anzahl von Fachrichtungen rechtfertigen.
Brasilien wird voraussichtlich einen 8.6% CAGRvorweisen, was das Interesse an spezialisierter Diagnostikkapazität widerspiegelt. Die Vereinigten Staaten folgen mit 8.2% und Japan mit 7.9%, während Deutschland 6.5%verzeichnet. Das Vereinigte Königreich wird mit 4.9% prognostiziert, da die Gesundheitsdienste geplante Diagnostik und Ersatzbudgets verwalten.
Wie gliedert sich der Markt für Endoskopiesysteme nach Segmenten auf?
Flexible Endoskope 38.5%; gastrointestinale Endoskopie 35.7%; Krankenhäuser 52.3% im Jahr 2026.
Welcher Produkttyp dominiert?
Flexible Endoscopes hält 2026 38.5% Anteil.
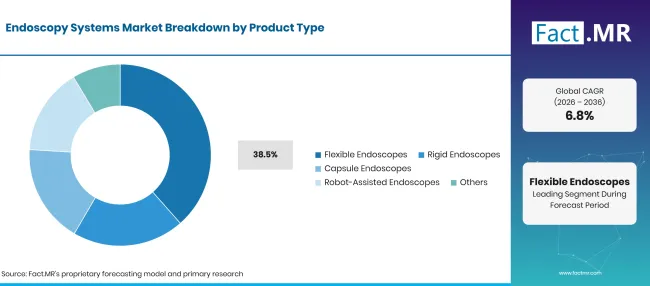
Endoscopy Systems Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Flexible Endoskope (führendes Segment) | 38.5% |
| Andere Segmente kombiniert | 61.5% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 26. Oktober 2026
Flexible Endoskope ermöglichen es Gastroenterologen, den Verdauungstrakt zu inspizieren und dabei dessen natürliche Kurven zu verfolgen. Ihr Wert liegt darin, Navigation mit einer beleuchteten Kameraansicht und einem Arbeitskanal für ausgewählte Werkzeuge zu kombinieren. Starre Endoskope bleiben bei laparoskopischen und Gelenkverfahren nützlich, bei denen ein stabiler Sichtschacht zum chirurgischen Weg passt. Kapselendoskope bieten eine andere Untersuchungsmethode für ausgewählte gastrointestinale Fragestellungen. Roboterunterstützte Designs zielen auf spezialisierte Arbeitsabläufe ab, bei denen präzise Instrumentbewegungen und ein kontrolliertes Bild im Mittelpunkt der Operation stehen.
Was führt den Anwendungssegment?
Die gastrointestinale Endoskopie macht 2026 35.7% Anteil aus.
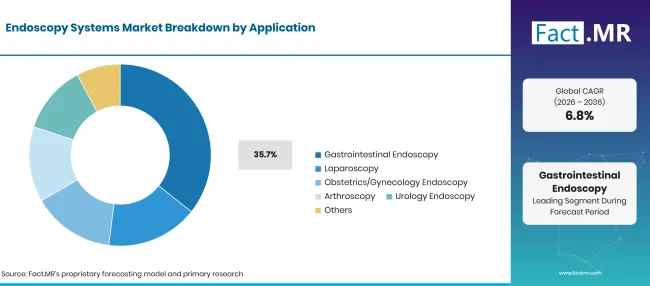
Endoscopy Systems Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Gastrointestinale Endoskopie (Führendes Segment) | 35.7% |
| Andere Segmente kombiniert | 64.3% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 26. Oktober 2026
Die gastrointestinale Endoskopie umfasst eine visuelle Beurteilung der Speiseröhre und des Magens sowie Darmuntersuchungen. Screening-Programme und Nachuntersuchungen wirken sich darauf aus, wann Patienten in diese Bahnen gelangen. Die Laparoskopie nutzt einen anderen Zugangsweg und basiert während der Operation auf einer Kameraansicht. Geburtshilfe- und Gynäkologieverfahren sowie Arthroskopie basieren ebenfalls auf Endoskopien, die an die jeweilige Anatomie angepasst sind. Die urologische Endoskopie umfasst Untersuchungen und ausgewählte Behandlungen im Harntrakt, der seine eigene Größe und Spülanforderungen mit sich bringt.
Wie beeinflusst der Einkauf durch Endnutzer die Verkäufe?
Im Jahr 2026 stellen Krankenhäuser 52.3% Anteil.
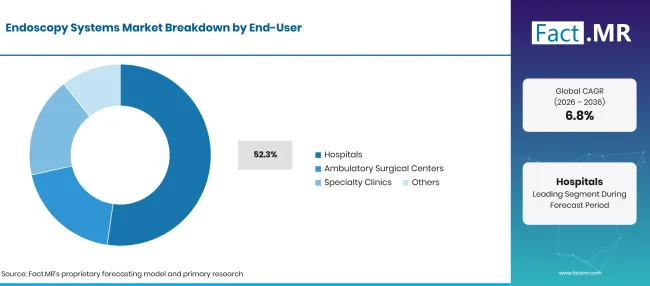
Endoscopy Systems Market Breakdown End User | Source: Fact.MR
| Endnutzer | Teilen (2026) |
|---|---|
| Krankenhäuser (führender Segment) | 52.3% |
| Andere Segmente kombiniert | 47.7% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 26. Oktober 2026
Krankenhäuser kombinieren gastroenterologische Leistungen mit Operationssaalaktivitäten und benötigen oft mehr als einen Typ von Endoskopien. Gemeinsame Kameraplattformen können die Ausbildung vereinfachen, wenn mehrere Abteilungen entsprechende Geräte verwenden. Ambulante chirurgische Zentren legen Wert auf vorhersehbare Terminpläne und Geräte, die zur Fallauswahl passen. Fachkliniken konzentrieren sich möglicherweise auf eine engere Gruppe von Untersuchungen und wählen Systeme entsprechend dieser Arbeitsbelastung.
Was beschleunigt die Verbreitung des Marktes für Endoskopiesysteme und was hält ihn zurück?
Screening-Aktivitäten und chirurgische Visualisierungen unterstützen Käufe; Wiederaufbereitungskapazität und Investitionskosten schränken den Ersatz ein.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Magen-Darm-Screening | +1.0% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Minimalinvasive Eingriffe | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Bildverbesserung | +0.7% | Japan, Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Systemwechsel | +0.5% | Global | Kurzfristig (<= 2 Jahre) |
| Endoskopie-Zugang | +0.4% | Lateinamerika | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 26. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Integrierte Bildgebungssoftware | +0.8% | Vereinigte Staaten, Japan | Mittelfristig (2–4 Jahre) |
| Wartungs- und Reparaturprogramme | +0.6% | Global | Kurzfristig (<= 2 Jahre) |
| Spezialisierte chirurgische Bildgebung | +0.5% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Unterstützung durch lokale Lieferanten | +0.4% | Lateinamerika, Asien | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 26. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Ausrüstungsanschaffungskosten | -0.8% | Global | Kurzfristig (<= 2 Jahre) |
| Wiederaufbereitungsarbeit | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Verfahrensbesetzung | -0.5% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Regulatorische und Dienstleistungsbedürfnisse | -0.4% | Global | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 26. Oktober 2026
Welche Länder skalieren bis 2036 den Markt für Endoskopiesysteme?
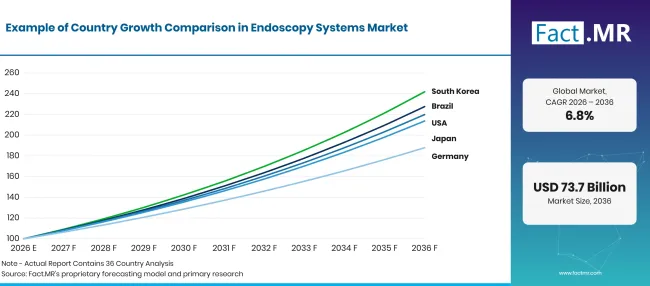
Endoscopy Systems Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Brasilien | 8.6% |
| Vereinigte Staaten | 8.2% |
| Japan | 7.9% |
| Deutschland | 6.5% |
| Vereinigtes Königreich | 4.9% |
Quelle: Fact.MR-Analyse. Aktualisiert am 26. Oktober 2026
Wie erweitert Brasilien den Zugang zu Endoskopiesystemen?
8.6% CAGR, verbunden mit kolorektalen diagnostischen Bahnen und der Fachkapazität.
Brasilianische öffentliche Krankenhäuser erweitern ihren Fokus auf organisierte kolorektale Beurteilungen, was einen klaren klinischen Bedarf an einer zuverlässigen diagnostischen Endoskopie schafft. Screening-Nachsorge und spezialisierte gastroenterologische Dienste sollen zukünftige Scope-Käufe unterstützen. Private Einrichtungen sind ein weiterer Kanal für gastrointestinale Untersuchungen, und die Erneuerung von Geräten bietet einen weiteren Grund, bildgebende Plattformen zu vergleichen.
Was unterstützt den Kauf von Endoskopien in den Vereinigten Staaten?
8.2% CAGR, geprägt durch Screening und den Austausch von Krankenhausgeräten.
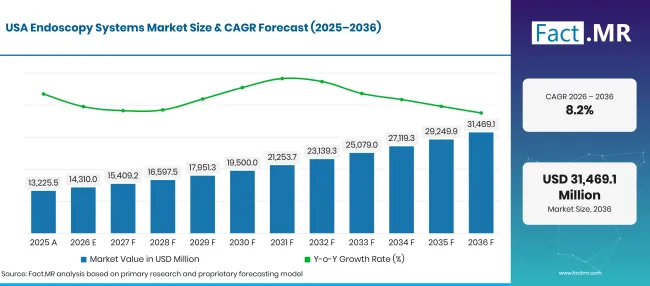
Endoscopy Systems Market Forecast Usa | Source: Fact.MR
In den Vereinigten Staaten führen etablierte kolorektale Screening-Wege zu einem wiederkehrenden Bedarf an einer Koloskopie, wenn eine direkte Untersuchung angemessen ist. Die Centers for Disease Control and Prevention berichteten im Juni 2025, dass etwa sieben von zehn Erwachsenen im Alter von 50 bis 75 mit dem kolorektalen Screening auf dem neuesten Stand waren [1]. Nachuntersuchungen und geplanter Ersatz alternder Bildgebungssysteme beeinflussen beide den Kauf.
Warum bleibt Japan für die Endoskopietechnologie wichtig?
7.9% CAGR, was die Anforderungen an die klinische Bildgebung und die Erneuerung der Ausrüstung widerspiegelt.
Japans etablierte gastrointestinale Endoskopiepraxis legt den Fokus auf detaillierte Oberflächenbildgebung und eine einheitliche Handhabung der Instrumente. Olympus kündigte im Oktober 2025 einen NBI+TXI-Beobachtungsmodus für sein EVIS X1 -System an [3], der Krankenhäusern eine weitere Bildgebende Funktion zur Bewertung bietet.
Wie bewerten deutsche Krankenhäuser Endoskopiesysteme?
6.5% CAGR, gebunden an routinemäßige diagnostische Aktivitäten und chirurgische Ausrüstungsstandards.
Deutsche Krankenhäuser betreiben Endoskopiedienste in diagnostischen, gastroenterologischen und chirurgischen Abteilungen, was einen besonderen Bedarf an flexiblen und starren Systemen schafft. Scope-Ersatz- und therapeutische Verfahren liefern weitere Gründe zur Überprüfung der Prozesskompatibilität. Verfahrenstabellen des Bundesamtes bieten eine Grundlage zur Untersuchung der lokalen Krankenhausaktivitäten [4].
Was prägt die Aussicht auf die Endoskopie im Vereinigten Königreich?
4.9% CAGR, verknüpft mit diagnostischen Rückständen und geplanter Versorgungskapazität.
Das Vereinigte Königreich hat weiterhin Interesse an der Kapazität der Endoskopie, da die Nachuntersuchung des Screenings einen rechtzeitigen Zugang zu Koloskopien und anderen Untersuchungen erfordert. NHS England berichtete im Dezember 2025, dass 26.3% der Patienten, die in England auf einen endoskopischen Diagnosetest warteten, im Oktober 2025 mindestens sechs Wochen gewartet hatten [6]. Geplante zusätzliche Sitzungen und der Austausch alternder Geräte werden voraussichtlich die Auswahl der Geräte beeinflussen.
Wer führt den Markt für Endoskopiesysteme?
Olympus Corporation und Fujifilm Holdings Corporation bieten gastrointestinale endoskopische Bildgebungsplattformen an. Stryker Corporation und KARL STORZ sind mit chirurgischen Bildgebungs- und starren Endoskopiesystemen verbunden. Krankenhäuser vergleichen Produktanpassung und Serviceunterstützung in diesen Kategorien, da dieselbe Abteilung sowohl wiederverwendbare Endoskope als auch Bildprozessoren benötigt.
Boston Scientific Corporation liefert therapeutische Endoskopie-Werkzeuge, die bei endoskopischen Verfahren verwendet werden. Medtronic plc und Intuitive Surgical Inc. beteiligen sich an verwandten minimalinvasiven und robotergestützten chirurgischen Systemen, während Smith & Nephew plc arthroskopische chirurgische Anwendungen betreut. Das Angebot des Unternehmens variiert je nach Verfahren, daher konzentriert sich die Wettbewerbsbeurteilung auf Produktkompatibilität und klinischen Arbeitsablauf und nicht auf ein einheitliches Endoskopie-Systemportfolio. Olympus erweiterte EVIS X1 Produktionsvereinbarungen in China im November 2025 nach der regulatorischen Registrierung eines lokal hergestellten Prozessors [5].
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Olympus Corporation; Stryker Corporation; KARL STORZ SE & Co. KG; Boston Scientific Corporation; Medtronic plc; Fujifilm Holdings Corporation; Smith & Nephew plc; PENTAX Medical (HOYA Group); Intuitive Surgical Inc.
- Olympus Corporation
- Stryker Corporation
- KARL STORZ SE & Co. KG
- Boston Scientific Corporation
- Medtronic plc
- Fujifilm Holdings Corporation
- Smith & Nephew plc
- PENTAX Medical (HOYA Gruppe)
- Intuitive Surgical Inc.
Bibliographie
- [1] Centers for Disease Control and Prevention. (2025, Juni 11). Einsatz von Darmkrebs-Screening-Tests.
- [2] NHS England. (2025, Oktober 31). Leistungsbericht.
- [3] Olympus Corporation. (2025, Oktober 29). Olympus führt den NBI+TXI-Beobachtungsmodus™ im EVIS X1™ Endoskopiesystem CV-1500 Video System Center ein.
- [4] Statistisches Bundesamt (Destatis). (o.J.). Operationen und Prozeduren an vollstationären Patienten: Deutschland, Jahre, Operationen und Prozeduren (1-4-Steller Hierarchie) [Operationen und Verfahren bei voll stationären Patienten: Deutschland, Jahre, Operationen und Verfahren].
- [5] Olympus Corporation. (2025, November 28). Olympus beschleunigt die lokale Produktion des EVIS X1™ Endoskopiesystems in China.
- [6] NHS England. (2025, Dezember 11). Diagnostische Wartezeiten und Aktivitäten für Oktober 2025.
Dieser Bericht beantwortet
- Die Analyse erklärt, wie sich flexible Teleskopkäufe von starren chirurgischen Visualisierungsgeräten unterscheiden.
- Der Produktvergleich bewertet wiederverwendbare und Kapselsysteme in ihren passenden klinischen Anwendungen.
- Die Länderperspektive vergleicht Deutschland, Brasilien, die Vereinigten Staaten, das Vereinigte Königreich und Japan.
- Die Bewerbungsbewertung berücksichtigt gastrointestinale Untersuchungen neben laparoskopischer und spezialisierter Chirurgie.
- Die wettbewerbsorientierte Diskussion trennt vollständige Visualisierungssysteme von verfahrensspezifischen endoskopischen Instrumenten.
Was deckt der Markt für Endoskopiesysteme ab?
Der Markt umfasst Bildgebungsgeräte und Skope, die für visuelle Untersuchungen oder minimalinvasive Behandlungen im Körper verwendet werden. Er umfasst flexible, starre, Kapsel- und roboterunterstützte Konfigurationen innerhalb der angegebenen Produktklassifikation. Die Geräteauswahl hängt von der klinischen Fachrichtung und dem Weg zum untersuchten Bereich ab.
Was ist im Umfang enthalten?
Der Umfang umfasst endoskopische Systeme, die von Krankenhäusern, ambulanten chirurgischen Zentren und Fachkliniken verwendet werden. Der Markt berücksichtigt auch Gerätefunktionen, die für die Visualisierung innerhalb des angegebenen klinischen Verfahrens unerlässlich sind. Wiederverwendbare Instrumente gelangen dorthin, wo eine Endoskopieeinheit die entsprechende Aufbereitungskapazität aufrechterhält.
Was ist vom Umfang ausgeschlossen?
Allgemeine chirurgische Ausrüstung ohne endoskopische Visualisierung liegt außerhalb dieser Marktgrenze. Eigenständige Bildgebende Leistungen und reguläre Patientengebühren sind vom Systemverkauf getrennt. Therapeutische Zubehörteile werden nur dann berücksichtigt, wenn sie Teil des definierten Endoskopiesystems sind.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßhafte Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierungs- und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
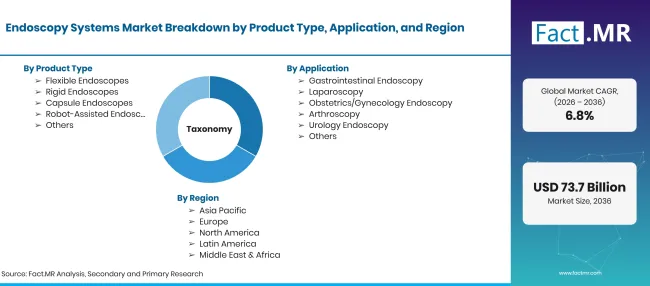
Endoscopy Systems Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden im Jahr 2026 bis USD Milliarden bis 2036, also CAGR |
| Marktdefinition | Geräte, die zur Visualisierung der inneren Anatomie während endoskopischer diagnostischer und therapeutischer Verfahren verwendet werden |
| Produkttyp | Flexible Endoskope; Starre Endoskope; Kapselendoskope; Roboterunterstützte Endoskope; Andere |
| Anwendung | Magen-Darm-Endoskopie; Laparoskopie; Geburtshilfe/Gynäkologie-Endoskopie; Arthroskopie; Urologische Endoskopie; Weitere |
| Endnutzer | Krankenhäuser; Ambulante Operationszentren; Fachkliniken |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; Vereinigte Staaten; Vereinigtes Königreich; Japan |
| Profilierte Unternehmen | Olympus Corporation; Stryker Corporation; KARL STORZ SE & Co. KG; Boston Scientific Corporation; Medtronic plc; Fujifilm Holdings Corporation; Smith & Nephew plc; PENTAX Medical (HOYA Group); Intuitive Surgical Inc. |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Bewertung von Endoskopieanträgen, Auswahl klinischer Geräte, Leistungsanforderungen und offiziellen Verfahrensindikatoren |
Quelle: Fact.MR-Analyse. Aktualisiert am 26. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Flexible Endoskope
- Starre Endoskope
- Kapselendoskope
- Roboterunterstützte Endoskope
- Weitere
-
Nach Anwendung
- Gastrointestinale Endoskopie
- Laparoskopie
- Geburtshilfe/Gynäkologische Endoskopie
- Arthroskopie
- Urologische Endoskopie
- Weitere
-
Nach Endnutzer
- Krankenhäuser
- Ambulante chirurgische Zentren
- Fachkliniken
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für Endoskopiesysteme im Jahr 2026?
Wie CAGR der Markt für Endoskopiesysteme von 2026 bis 2036?
Welcher Produkttyp führt den Markt für Endoskopiesysteme an?
Welche Anwendung führt den Markt für Endoskopiesysteme an?
Wer sind die führenden Unternehmen auf dem Markt für Endoskopiesysteme?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen