- Market Value (2025): USD 498.4 Mn
- Estimated Value (2026): USD 542.8 Mn
- Forecast Value (2036): USD 1273.2 Mn
- CAGR (2026-2036): 8.9%
Was wird der Markt für verbesserte Flugvisionssysteme bis 2036 voraussichtlich wert sein?
USD 542.8 Millionen im Jahr 2026 bis USD 1,273.2 Millionen bis 2036 mit einem 8.9% CAGR.
- Laut Fact.MR Schätzungen wurde der Markt für verbesserte Flugvisionssysteme im Jahr 2025 mit USD 498.4 Millionen bewertet.
- Der Marktwert wird voraussichtlich von USD 542.8 Millionen im Jahr 2026 auf USD 1,273.2 Millionen bis 2036 steigen.
- Der Markt wird voraussichtlich von 2026 bis 2036 mit einem8.9% CAGR wachsen, da Flugzeugbetreiber bessere Sicht, verbesserte Lagewahrnehmung und Unterstützung für genehmigte Operationen mit geringer Sichtbarkeit anstreben.
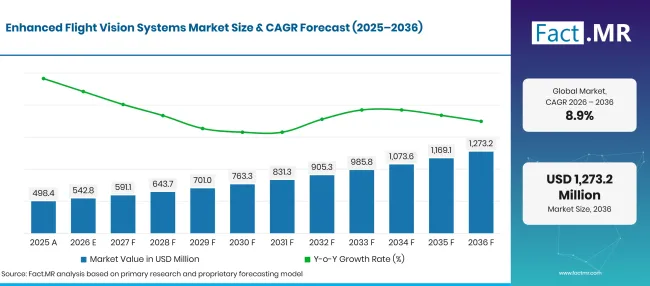
Enhanced Flight Vision Systems Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Millionen) |
|---|---|---|
| 2025 | Tatsächlich | 498.4 |
| 2026 | Schätzung | 542.8 |
| 2036 | Vorhersage | 1,273.2 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 8.9% |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für verbesserte Flugvisionssysteme?
USD 730.4 Millionen absolute Chancen zwischen 2026 und 2036.
- Nachfragetreiber auf dem Markt
- Flugbetrieb bei geringer Sichtbarkeit: Fluggesellschaften und Geschäftsflugzeugbetreiber benötigen Technologien, die Piloten helfen, visuelle Referenzen bei Anflügen bei Nebel, Dunkelheit und anderen herausfordernden Bedingungen zu erkennen. Die Federal Aviation Administration (FAA) unterhält spezielle Vorschriften und Richtlinien für den Betrieb verbesserter Flugsichtsysteme, einschließlich der Anforderungen für den zugelassenen Einsatz bei Instrumentenanflügen [1].
- Fortschritte bei der Infrarotbildgebung und Cockpit-Displays: Hersteller integrieren multispektrale Sensoren, Infrarotkameras und Head-up-Displays, um Piloten eine klarere Sicht auf die Außenumgebung zu ermöglichen. Collins Aerospace' s EVS-3600beispielsweise verwendet kurzwelliges Infrarot-, Langwellen-Infrarot- und sichtbares Lichtbildgebiet, um die Sichtbarkeit während kritischer Flugphasen zu unterstützen [2]
- Zunehmender Schwerpunkt auf Betriebssicherheit und Lagebewusstsein: Luftfahrtbetreiber evaluieren verbesserte Sicht- und kombinierte Visionstechnologien, um das Bewusstsein für Start- und Landebahnen, Gelände und Hindernisse zu verbessern. Elbit Systems' ClearVision EFVS kombiniert Echtzeit-verbessertes Sehen mit synthetischem Sehen und Flugleitinformationen [3]
- Analysierte Schlüsselsegmente
- Nach Komponente: Display-Systeme werden 2026 38.5% des Marktes ausmachen, was die Bedeutung der klaren Darstellung von Sensorbildern und Flugführung im Sichtfeld des Piloten'widerspiegelt.
- Von Technologie: Infrarottechnologie führt 2026 mit einem 42.7% Marktanteil, unterstützt durch ihre Fähigkeit, nützliche visuelle Informationen in Dunkelheit und bei eingeschränkter Sicht bereitzustellen.
- Nach Plattform: Die kommerzielle Luftfahrt hält im Jahr 2026 einen 39.8% Marktanteil, getrieben durch die Nachfrage nach verbesserter Sichtbarkeit auf dem Flugdeck im Verkehrsflugzeugbetrieb.
- Nach Anwendung: Navigation erreicht 2026 einen 36.4% Marktanteil, da verbesserte Sehtechnologien die visuelle Ausrichtung und die Identifikation relevanter externer Referenzen während des Flugbetriebs unterstützen.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Verbesserte Flugvisionssysteme gewinnen an Bedeutung, da Flugzeugbetreiber in kritischen Flugphasen nach besserer Sichtbarkeit und Lagebewusstsein suchen. Lieferanten, die zuverlässige Sensorleistung mit praktischer Cockpit-Integration und der erforderlichen Zertifizierungsunterstützung kombinieren, sind besser gerüstet, um die Anforderungen der kommerziellen und geschäftlichen Luftfahrt zu erfüllen."
- Strategische Auswirkungen
- Hersteller sollten die Sensorleistung unter relevanten Licht- und Wetterbedingungen nachweisen und die Kompatibilität mit genehmigten Flugzeugkonfigurationen dokumentieren.
- Avionik-Integratoren müssen eine klare Anzeigepräsentation, eine zuverlässige Sensorfusion und die Kompatibilität mit bestehenden Flugleitsystemen priorisieren.
- Flugzeugbetreiber können die Installationskosten, die Anforderungen an die Pilotenausbildung, den Wartungsbedarf und die operativen Vorteile unter den geltenden Genehmigungen bewerten.
- Technologieentwickler müssen die Infrarotbildgebung, die Integration von synthetischem Sehen und die Erkennung von Hindernissen verbessern und gleichzeitig die Anforderungen an die Luftfahrtzertifizierung einhalten.
Deutschland wird bis 2036 einen 7.3% CAGR verzeichnen. Brasilien wird einen 11.0% CAGRaufstellen, gefolgt von den USA bei 9.3%. Es wird voraussichtlich für das Vereinigte Königreich mit 11.5%vorrücken, während Japan für 8.4%prognostiziert wird.
Wie unterteilt sich der Markt für verbesserte Flugvisionssysteme nach Segmenten?
Fact.MR stellt fest, dass Display Systems Component bei 38.5%führt; Infrarot die Technologie bei 42.7%; Commercial Aviation führt Platform bei 39.8%; und Navigation führt Application bei 36.4%.
Welche Komponente dominiert?
Display-Systeme werden voraussichtlich 2026 38.5% Marktanteil ausmachen.
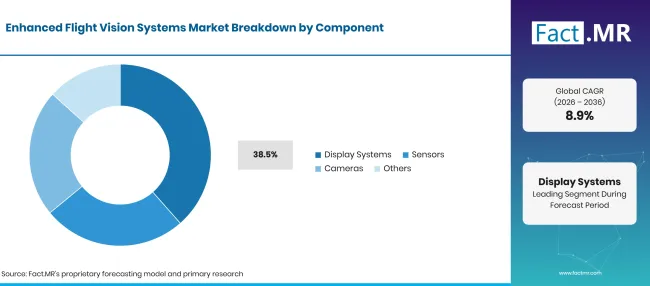
Enhanced Flight Vision Systems Market Breakdown Component | Source: Fact.MR
| Komponente | Teilen (2026) |
|---|---|
| Display-Systeme (führendes Segment) | 38.5% |
| Andere Segmente kombiniert | 61.5%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Display-Systeme präsentieren Sensorbilder, Flugsymbolik und Leitinformationen in einem Format, das Piloten während anspruchsvoller Flugphasen interpretieren können. Head-up-Displays sind besonders relevant, da sie es Piloten ermöglichen, kritische Fluginformationen einzusehen und dabei ein Sichtfeld nach außen zu behalten. Sensoren und Kameras liefern die zugrundeliegenden Bilder, während andere Komponenten Bildverarbeitung, Integration und Systembetrieb unterstützen.
Was führt das Technologiesegment an?
Infrarot wird voraussichtlich 2026 42.7% Marktanteil ausmachen.
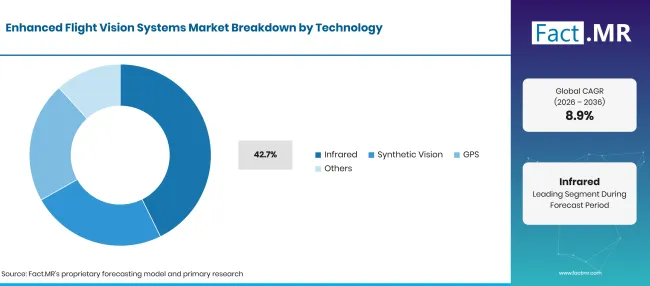
Enhanced Flight Vision Systems Market Breakdown Technology | Source: Fact.MR
| Technologie | Teilen (2026) |
|---|---|
| Infrarot (Leitsegment) | 42.7% |
| Andere Segmente kombiniert | 57.3%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Infrarottechnologie hilft Piloten, externe visuelle Referenzen zu identifizieren, wenn die natürliche Sicht durch Dunkelheit, Nebel oder andere atmosphärische Bedingungen eingeschränkt ist. Infrarotkameras können thermische Informationen erfassen, die mit bloßem Auge nicht leicht erkennbar sind. Synthetisches Sehen nutzt Datenbanken für Gelände, Hindernisse und Flughäfen, um eine computergenerierte Ansicht zu erzeugen, während GPS die Positionsposition und Navigation von Flugzeugen unterstützt, anstatt direkt verbesserte optische Bilder bereitzustellen. Diese Technologien können sich in integrierten Cockpitsystemen ergänzen.
Wie beeinflusst die Plattform die Nachfrage?
Die kommerzielle Luftfahrt wird voraussichtlich 2026 einen 39.8% Anteil ausmachen.
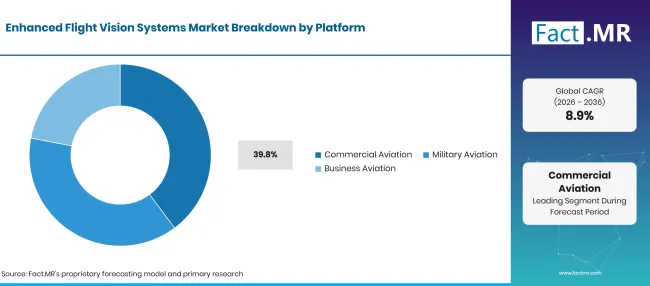
Enhanced Flight Vision Systems Market Breakdown Platform | Source: Fact.MR
| Plattform | Teilen (2026) |
|---|---|
| Kommerzielle Luftfahrt (führendes Segment) | 39.8% |
| Andere Segmente kombiniert | 60.2%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Kommerzielle Luftfahrtbetreiber bewerten verbesserte Sichtsysteme hinsichtlich ihres Potenzials, das Cockpit-Bewusstsein während Anflug und Landung zu verbessern. Die Geschäftsluftfahrt stellt eine weitere relevante Plattform dar, da Betreiber möglicherweise fortschrittliche Avionik, Nachrüstungen und Zugang zu Flughäfen unter schwierigen Wetterbedingungen priorisieren können. Die militärische Luftfahrt hat unterschiedliche Aufgabenanforderungen, darunter Nachtbetrieb und spezialisierte Lagewahrnehmung. Die Plattformwahl hängt von der Flugzeugkonfiguration, den Betriebsbedingungen, der Zertifizierung und dem Budget ab.
Was führt den Anwendungssegment?
Die Navigation wird voraussichtlich 2026 36.4% des Marktes ausmachen.
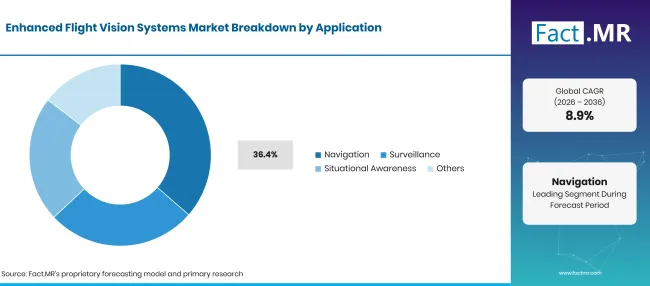
Enhanced Flight Vision Systems Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Navigation (Führender Abschnitt) | 36.4% |
| Andere Segmente kombiniert | 63.6%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Navigationsbezogene Anwendungen nutzen erweiterte Fluginformationen, um Piloten zu helfen, ihre Position im Verhältnis zu Gelände, Start- und Landebahnen und anderen visuellen Referenzen zu verstehen. Überwachungsanwendungen konzentrieren sich auf die Beobachtung der äußeren Umgebung, während das Situationsbewusstsein relevante Flug-, Gelände- und Sensorinformationen kombiniert, um die Entscheidungsfindung des Piloten zu unterstützen. Die Kategorien können sich in integrierten Avioniksystemen überschneiden, daher sollte die Segmentierung entsprechend der Marktdefinition interpretiert werden's definierter Klassifikation.
Was beschleunigt die Verbreitung des Marktes für verbesserte Flugvisionssysteme und was hält ihn zurück?
Verbesserte Operationen bei geringer Sichtbarkeit und Fortschritte in der multispektralen Bildgebung unterstützen die Einführung, während Zertifizierung, Integrationskosten und flugzeugspezifische Anforderungen den Einsatz verlangsamen können.
Fahrerauswirkungsanalyse
| FAHRER | Ungefähr % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Nachfrage nach verbesserten Operationen mit geringer Sichtbarkeit | +1.2% | Global | Mittelfristig (2–4 Jahre) |
| Fortschritte bei Infrarot- und Multispektralsensoren | +1.0% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Modernisierung des Cockpits und Avionik-Upgrades | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Integration von verbessertem und synthetischem Sehen | +0.7% | Global | Langfristig (≥ 4 Jahre) |
| Modernisierungen von kommerziellen und Geschäftsflugzeugen | +0.6% | Nordamerika, Europa, Asien | Langfristig (≥ 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | Ungefähr % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Nachrüstung von Anlagen in bestehenden Flotten | +0.9% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Tragbare Head-up-Display-Lösungen | +0.7% | Global | Mittelfristig (2–4 Jahre) |
| Multispektralkamera-Verbesserungen | +0.6% | Global | Langfristig (≥ 4 Jahre) |
| Integration von kombinierten Visionssystemen | +0.5% | Global | Mittelfristig (2–4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | Ungefähr % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Kosten für Flugzeuginstallation und Zertifizierung | -0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Integration mit bestehender Avionik | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Pilotenausbildung und betriebliche Genehmigungsanforderungen | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Kompatibilität über verschiedene Flugzeugplattformen hinweg | -0.5% | Global | Langfristig (≥ 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Welche Länder skalieren den Markt für verbesserte Flugvisionssysteme bis 2036?
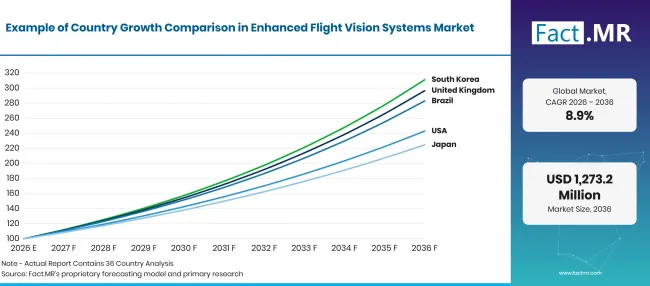
Enhanced Flight Vision Systems Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 7.3% |
| Brasilien | 11.0% |
| USA | 9.3% |
| Vereinigtes Königreich | 11.5% |
| Japan | 8.4% |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Was unterstützt die Einführung Deutschlands?
7.3% CAGR, getrieben von der Nachfrage nach fortschrittlicher Avionik, Cockpit-Modernisierung.
Deutschland' s Chance ist mit seiner etablierten Luft- und Raumfahrttechnikbasis, den Flugzeugavionikfähigkeiten und der Nachfrage nach fortschrittlicher Cockpitausrüstung verbunden. Die Einführung wird von Modernisierungsprogrammen für Flugzeuge, der Verfügbarkeit kompatibler Systeme und den operativen Anforderungen von Fluggesellschaften und Geschäftsflugzeugbetreibern abhängen. Europäische Luftfahrtvorschriften definieren die Bedingungen, unter denen genehmigte verbesserte Flugsichtsysteme für Einsätze bei geringer Sichtbarkeit eingesetzt werden dürfen [4].
Wie entwickelt Brasilien die Einführung verbesserter Flugvisionssysteme?
11.0% CAGR, unterstützt durch kommerzielle Luftfahrtaktivitäten und Geschäftsflugzeuge
Brasilien' s Luftfahrtchance ist mit den kommerziellen Flugzeugbetrieben, der Geschäftsluftfahrt und den Anforderungen an zuverlässige Operationen bei unterschiedlichen Wetter- und Flughafenbedingungen verbunden. Verbesserte Sehtechnologie kann das Bewusstsein der Piloten bei Anflügen bei eingeschränkter Sicht unterstützen. Die Einführung hängt von der Flugzeugkompatibilität, Zertifizierungsanforderungen, Investitionsentscheidungen des Betreibers und den Vorteilen genehmigter Installationen ab.
Was unterstützt die Adoption in den Vereinigten Staaten?
9.3% CAGR, geprägt von der etablierten Avionikindustrie und Initiativen zur Modernisierung des Cockpits, geprägt von seiner etablierten Avionikindustrie
Die Vereinigten Staaten profitieren von einer etablierten Luftfahrtelektronikindustrie und einem regulatorischen Rahmen für verbesserte Abläufe von Flugvisionssystemen. Die FAA gibt Leitlinien zu EFVS-Ausrüstungsgenehmigungen, Betriebsgenehmigungen und Anforderungen an Piloten. Diese Bestimmungen geben Flugzeugbetreibern einen definierten Rahmen zur Bewertung genehmigter Systeme und deren operativen Vorteile.
Wie baut das Vereinigte Königreich die Akzeptanz auf?
11.5% CAGR, angeführt von der Nachfrage nach fortschrittlichen Cockpit-Technologien und Upgrades der Geschäftsluftfahrt
Das Vereinigte Königreich 's Chance ist mit der kommerziellen Luftfahrt, dem Betrieb von Geschäftsflugzeugen und der Nachfrage nach Cockpit-Technologien verbunden, die das Situationsbewusstsein bei anspruchsvollen Anflügen unterstützen. Betreiber müssen einschätzen, ob eine Anlage die erforderlichen Lufttüchtigkeits- und Betriebsanforderungen erfüllt. Das Potenzial zur Einführung hängt von den Prioritäten der Flottenmodernisierung, der wirtschaftlichen Nachrüstung und der Verfügbarkeit genehmigter Ausrüstung ab.
Was unterstützt die Einführung Japans?
8.4% CAGR, unterstützt durch die Entwicklung von Luftfahrttechnologie, die Modernisierung des Flugdecks und die Nachfrage nach verbesserter Sicht der Piloten bei Nachtoperationen und Anflügen mit eingeschränkter Sichtbarkeit.
Japan' s Chance ist mit der kommerziellen Luftfahrt, der Entwicklung von Flugzeugtechnologien und fortlaufenden Investitionen in die Fähigkeiten des Flugdecks verbunden. Verbesserte Sichtsysteme können die Darstellung externer visueller Referenzen bei Dunkelheit und eingeschränkter Sicht verbessern. Ein breiterer Einsatz hängt von den Anforderungen des Flugzeugprogramms, Systemintegration, Zertifizierung und Betreiberbewertungen der Vorteile in Bezug auf Installations- und Wartungskosten ab.
Wer führt den Markt für verbesserte Flugvisionssysteme an?
Fact.MR stellt Collins Aerospace, Elbit Systems Ltd., Universal Avionics Systems Corporation, Honeywell International Inc.und Thales Group über die gesamte Wertschöpfungskette der erweiterten Vision, das Flugdeck-Display und die damit verbundene Avionik-Wertschöpfungskette vor.
Collins Aerospace bietet das EVS-3600 verbesserte Sehsystem an, das Kurzwellen-Infrarot-, Langwellen-Infrarot- und sichtbares Licht-Bildgebung kombiniert. Das Portfolio der Sehsysteme umfasst außerdem synthetische und kombinierte Sehtechnologien. Elbit Systems Ltd. entwickelt seine ClearVision EFVS-Familie aktiv weiter, indem sie verbessertes Sehen, synthetisches Sehen, Flugnavigationssymbolik und Head-up-Display-Technologie integriert. Das Portfolio umfasst das SKYLENS-Wearable-Display. Universal Avionics Systems Corporation bietet ClearVision EFVS und multispektrale EVS-Kameras an, darunter die EVS-5000 und EVS-4000. Seine Systeme unterstützen die Integration mit festen und tragbaren Displays und sind für den Einsatz beim Start, Anflug und der Landung konzipiert [5].
Honeywell International Inc. beteiligt sich am damit verbundenen Markt für Flugdecktechnologien durch seine Head-up-Displays, Primus Epic Avionik und Synthetik-Visionsfähigkeiten. Die Thales Group entwickelt Cockpit-Displays für die Luftfahrt und Pilotenbeobachtungstechnologien, darunter das Scorpion-helmmontierte Display für Militärflugzeuge. Dies unterstützt seine Relevanz für das breitere Vision-Display-Ökosystem, obwohl die zitierten Produktbelege Scorpion nicht als ziviles EFVS-Produkt belegen [6].
Die Wettbewerbsdifferenzierung hängt von der Sensorleistung, der Anzeigetechnologie, der Integration des Flugzeugs, behördlichen Genehmigungen und der Unterstützung im gesamten installierten System' s Lebensdauer ab. Unternehmen mit speziellen EFVS-Produkten sollten von Lieferanten unterschieden werden, deren Teilnahme hauptsächlich durch verwandte Cockpit-Displays, synthetisches Sehen oder militärische Pilotenbeobachtungssysteme erfolgt.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Collins Aerospace; Elbit Systems Ltd.; Universal Avionics Systems Corporation; Honeywell International Inc.; und Thales Group.
- Collins Aerospace
- Elbit Systems Ltd.
- Universal Avionics Systems Corporation
- Honeywell International Inc.
- Thales-Gruppe
Bibliographie
- [1] Federal Aviation Administration. (2026, Juli 21). Verbesserte Flugsichtsysteme (EFVS).
- [2] Collins Luft- und Raumfahrt. (o.J.). Visionssysteme.
- [3] Elbit Systems. (o.J.). ClearVision™.
- [4] Europäische Union für Luftfahrtsicherheit. (2026, März 27). Leichte Zugangsregeln für Luftoperationen: Überarbeitung 24, März 2026.
- [5] Universelle Avionik. (o.J.). Verbesserte Flugsichtsysteme (EFVS).
- [6] Thales-Gruppe. (o.J.). Scorpion für Kampfflugzeuge.
Dieser Bericht beantwortet
- Der Bericht beschreibt, wie verbesserte Flugvisionssysteme Luftfahrtoperationen bei eingeschränkter Sicht unterstützen.
- Die Komponentenanalyse untersucht Anzeigesysteme, Sensoren, Kameras und andere unterstützende Ausrüstung.
- Die Technologieanalyse vergleicht Infrarot-, synthetisches Sehen, GPS und andere Technologien innerhalb der Segmentierung.
- Die Länderanalyse behandelt Deutschland, Brasilien, die USA, das Vereinigte Königreich und Japan zusammen mit den Wachstumsschätzungen.
- Der Wettbewerbsüberblick stellt fünf ausgewählte Lieferanten für spezialisierte EFVS-Produkte und zugehörige Cockpit-Vision-Technologien vor.
- Anwendungsanalyse trennt Navigation, Überwachung und Situationsbewusstsein.
Was umfasst der Markt für verbesserte Flugvisionssysteme?
Der Markt umfasst Luftfahrtsysteme, die Echtzeit-Sensorbilder verwenden, um die Sicht des Piloten's auf die äußere Umgebung zu verbessern. Diese Systeme können Infrarot- oder sichtbare Lichtkameras mit Fluginformationen und Cockpitanzeigen kombinieren. Je nach Systemdesign und Zertifizierung können sie eine verbesserte Wahrnehmung während Anflug, Lande, Rollen und anderer kritischer Flugphasen unterstützen.
Was ist im Umfang enthalten?
Zu den enthaltenen Produkten gehören verbesserte Flugvisionssysteme, zugehörige Bildsensoren und Kameras, Anzeigegeräte und entsprechende Systemkomponenten.
Der Umfang berücksichtigt auch Technologien, die verbesserte Sicht mit synthetischem Sehen und Flugführung verbinden. Anwendungen umfassen Navigation, Überwachung und Lagewahrnehmung über kommerzielle, militärische und geschäftliche Luftfahrtplattformen hinweg.
Was ist vom Umfang ausgeschlossen?
Die Analyse schließt eigenständige Verbraucherbildgeräte aus, die nicht mit Flugzeugoperationen zu tun haben, allgemeine Kameras ohne Luftfahrtanwendung und nicht verwandte bodengestützte Überwachungsgeräte.
Flugzeugkomponenten ohne relevante Verbindung zur verbesserten Flugsicht liegen außerhalb des definierten Marktes. Allgemeine synthetische Sicht- oder Head-up-Display-Produkte werden nicht automatisch als dedizierte EFVS-Produkte gezählt, es sei denn, sie sind Teil der relevanten Marktdefinition.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Avionik-Lieferanten, Flugzeugbetreibern, Systemintegratoren, Vertriebspartnern und Luftfahrtspezialisten. Diese Gespräche untersuchen Prioritäten, Installationsanforderungen, Zertifizierungswege, Betriebsbedingungen und Einführungsbarrieren.
- Tischforschung: Schreibtischforschung umfasst Luftfahrtvorschriften, Regierungspublikationen, Produktseiten von Unternehmen, technische Dokumentation, öffentliche Ankündigungen und Brancheninformationen. Quellen für Produktverifikation und regulatorischen Kontext sind in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren Marktwerte, Wachstum, Segmentanteile, Länderprognosen, Technologieeinführungsmuster, Anforderungen an die Modernisierung von Flugzeugen und Marktexpansionsbarrieren. Die Bewertung für 2025 basiert auf der Schätzung von 2026 und CAGR.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden mit Produktinformationen und regulatorischen Dokumenten des Unternehmens überprüft. Wettbewerbsprofile unterscheiden Hersteller mit direkt identifizierten EFVS-Produkten von Lieferanten mit angrenzenden Avionik- und Anzeigefähigkeiten.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
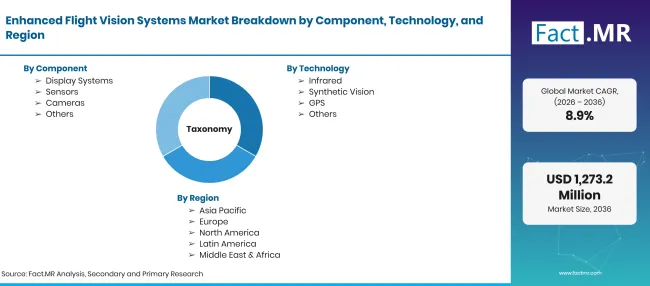
Enhanced Flight Vision Systems Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Millionen |
| Marktdefinition | Der Markt für verbesserte Flugvisionssysteme umfasst flugzeugbasierte Systeme, die Sensoren verwenden, insbesondere Infrarot- und andere Bildgebungstechnologien, um Piloten bei Einsätzen bei schlechter Sicht eine verbesserte Sicht auf äußere Bedingungen zu bieten. |
| Komponente | Anzeigesysteme; Sensoren; Kameras; Andere |
| Technologie | Infrarot; Synthetisches Sehen; GPS; Andere |
| Plattform | Kommerzielle Luftfahrt; Militärische Luftfahrt; Geschäftsfliegerei |
| Anwendung | Navigation; Überwachung; Lagebewusstsein; Sonstiges |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; USA; Großbritannien; Japan |
| Profilierte Unternehmen | Collins Aerospace; Elbit Systems Ltd.; Universal Avionics Systems Corporation; Honeywell International Inc.; Thales Gruppe |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Marktsegmentierung und szenariobasierte Analysen, unterstützt durch regulatorische Dokumente und Produktinformationen des Unternehmens |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Wie ist der Markt segmentiert?
-
Nach Komponente
- Display-Systeme
- Sensoren
- Kameras
- Weitere
-
Nach Technologie
- Infrarot
- Synthetisches Sehen
- GPS
- Weitere
-
Nach Bahnsteig
- Kommerzielle Luftfahrt
- Militärische Luftfahrt
- Geschäftsfliegerei
-
Nach Anwendung
- Navigation
- Überwachung
- Situationsbewusstsein
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für verbesserte Flugvisionssysteme im Jahr 2026?
Wie sieht der CAGR von 2026 bis 2036 aus?
Welche Komponente hat den größten Anteil?
Welche Technologie führt den Markt an?
Welche Plattform hat den größten Marktanteil?
Welches Land hat die höchste CAGR?
Welche Unternehmen sind abgedeckt?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen