- Market Value (2025): USD 2.1 Bn
- Estimated Value (2026): USD 2.2 Bn
- Forecast Value (2036): USD 3.44 Bn
- CAGR (2026-2036): 4.6%
Was wird der Markt für Lagertanks mit festem Dach über der Erde bis 2036 voraussichtlich wert sein?
USD 2.2 Milliarden im Jahr 2026 bis USD 3.44 Milliarden bis 2036 bei einem 4.6% CAGR.
- Mit einem Wert von USD 2.1 Milliarden im Jahr 2025 entfaltete der Markt für feste Dachlagertanks den Großteil seiner Einnahmen von Raffinerien-, Terminal- und Anlagenbetreibern, die etablierte Kegeldachdesigns für atmosphärische Speicherung bevorzugen.
- Der Umsatz wird von USD 2.2 Milliarden im Jahr 2026 auf USD 3.44 Milliarden bis 2036 steigen, da Erdölinfrastruktur, chemische Produktion und industrielle Wasserspeicherung neue Tankbestellungen und Ersatzarbeiten hinzufügen.
- Ein 4.6% CAGR spiegelt eine ausgereifte installierte Basis wider, in der die Erneuerung alternder Schalen und Terminalerweiterungen – nicht die völlig neue Nachfrage – das Kauftempo bestimmen.
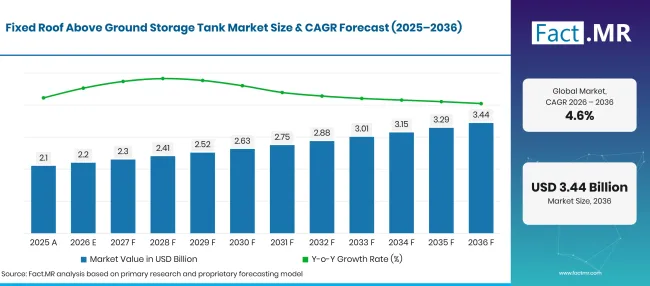
Fixed Roof Above Ground Storage Tank Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 2.1 |
| 2026 | Schätzung | 2.2 |
| 2036 | Vorhersage | 3.44 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 4.6% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für feste Dachlagertanks?
Zwischen 2026 und 2036 wird ein neuer Wert von USD 1.2 Milliarden geschaffen, angeführt von Stahlkegel-Dachtanks für Öl- und Gas-, Chemie- und Wasserabgaben.
- Nachfragetreiber auf dem Markt
- Die Raffineriekapazität hält die Tankfelder beschäftigt. Indien verfügte zum 1. April 2026 über 267.116 Millionen Tonnen installierte Raffineriekapazität pro Jahr [1]. Jede Raffinerie benötigt Roh-, Zwischen- und Produkttanks, und ein großer Teil der atmosphärischen Aufgaben ist für feste Dachkonstruktionen geeignet.
- Die Finanzierung der Wasserinfrastruktur eröffnet Arbeiten für Aufbereitungswasser und die Speicherung von verarbeitetem Wasser. Im November 2025 stellte die US-EPA USD 6.5 Milliarden WIFIA-Mittel für Wassersysteme bereit und genehmigte fünf neue Kredite [2]. Versorgungsunternehmen, die diesen Kredit nutzen, fügen häufig geschweißte und verschraubte Stahlreservoirs hinzu oder ersetzen sie.
- Die chemische Produktion erweitert die Nachfrage nach speziellen Tanks, die Rohstoffe, Zwischenprodukte und fertige Flüssigkeiten enthalten. Anlagen lagern jedes Produkt in der Regel in einem eigenen Behälter, daher bringt eine neue Prozesslinie mehrere Tanks mit.
- Emissionsregeln prägen das Design des Tanks und die Ausgaben im Lebenszyklus. Das Update der EPA vom Juni 2026 zum AP-42 Abschnitt 7.1 erklärt, dass feste Atemverluste im Dachtank durch Veränderungen der Dampfraumtemperatur entstehen, während das Befüllen des Tanks den Dampf durch die Lüftungsöffnungen abstößt [3]. Die Eigentümer reagieren mit Lüftungskontrollen, reflektierenden Beschichtungen und genaueren Inspektionsplänen.
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Kegeldachtanks werden 2026 45.2% Anteil halten, da eine einfache Dachkonstruktion die Fertigungs- und Montagekosten für atmosphärische Leistungen niedrig hält.
- Nach Material: Stahl wird 64.3% Wert im Jahr 2026 ausmachen, aufgrund seiner Tragfestigkeit, Schweißbarkeit und des großen Angebots an Platten- und Fertigungsfähigkeiten.
- Nach Anwendung: Öl & Gas wird 38.5% des Umsatzes 2026 erzielen, da Rohölverarbeitung, Raffination und Brennstoffdistribution jeweils eine eigene Lagerung benötigen.
- Nach Kapazität: Kleine (unter 50,000 Gallonen) werden 50.7% der Verkäufe 2026 erzielen, da Anlagen und lokale Depots vor Ort Reserven benötigen, ohne die Kosten eines im Feld errichteten Tanks zu kosten.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Feste Dachtanks werden bis 2036 das Arbeitstier der atmosphärischen Flüssigkeitsspeicherung in Raffinerien, Terminals und Chemieanlagen bleiben. Ein Großteil des kommenden Geschäfts wird durch den Austausch und die Aufrüstung von Schalen entstehen, die das Ende ihrer Inspektionslebensdauer erreicht haben. Hersteller, die solide Schweißqualität, langlebige Beschichtungen und schnelle Feldmontage kombinieren, werden die meisten dieser Aufträge erhalten."
- Strategische Auswirkungen
- Hersteller sollten in Fertigungsgenauigkeit und Schweißinspektion investieren, da beim Hydrotest festgestellte Mängel der Hülle die Übergabe verzögern und die Projektkosten erhöhen.
- Ingenieure sollten Montage, Reparatur und Renovierung als ein Paket anbieten, da viele Eigentümer heute Tenderersatz und Lebensverlängerung gemeinsam durchführen.
- Terminal- und Anlagenbetreiber sollten Stahlqualität, Innenauskleidung und äußere Beschichtung an die gelagerte Flüssigkeit anpassen, da Korrosion die meisten frühen Tankausmusterungen anführt.
- Investoren sollten Lieferanten bevorzugen, die sowohl im Bau gebaut als auch im Feld errichtet Parkanlagen haben, was ihnen ermöglicht, sowohl kleine Pflanzentanks als auch große Terminalprojekte zu bedienen.
Deutschland wird mit 5.9%wachsen, unterstützt durch die Erneuerung der Tanks in Raffinerien, die mit importiertem Rohöl betrieben werden. Das Vereinigte Königreich liegt mit 5.5%0.4 Punkten zurück, da die geringere inländische Raffinerie mehr Produkte durch Importterminals transportiert. Japan folgt bei 4.8%, einem 0.7-Punkte-Rückschritt, wobei strategische Lagerbestände und seismische Aufrüstungen die Tankbesitzer an den Ausgaben halten. Brasilien erreicht 4.3%, wo steigende Offshore-Produktion die Terminals versorgt, aber noch viel neue Speicher geplant ist. Die Vereinigten Staaten schließen die Spannweite bei 3.7%, 0.6 Punkten niedriger, da ihre große Raffinerie-Tankbasis hauptsächlich durch Ersatz wächst.
Wie unterteilt sich der Markt für Lagertanks mit festem Deck über der Erde nach Segmenten?
Kegeldachtanks werden Produkttyp bei 45.2%führen; Stahl wird Material bei 64.3%führen; Öl & Gas wird die Anwendung bei 38.5%führen; Kleine (unter 50,000 Gallonen) werden 2026 eine Kapazität von 50.7% halten.
Welcher Produkttyp führt an?
Cone Roof Tanks machen 45.2% der Verkaufszahlen 2026 aus.
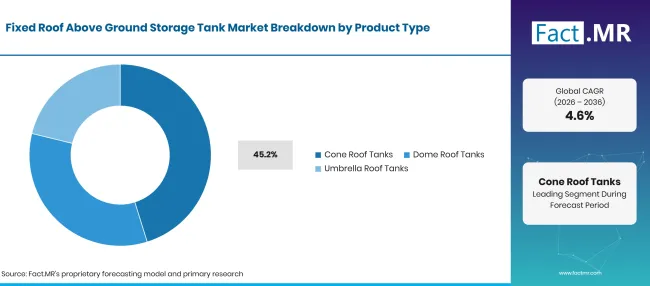
Fixed Roof Above Ground Storage Tank Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Kegeldachtanks (Vorderteil) | 45.2% |
| Andere Segmente kombiniert | 54.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Tankbesitzer wählen das Kegeldach, wenn sie ein bewährtes Design wollen, das die meisten Fabrikanten nach Standardzeichnungen bauen können. Das geneigte Dach lässt Regen ab, stützt sich auf Sparren oder einer Mittelsäule und eignet sich für einen breiten Durchmesserbereich. Raffinerien, Terminals und Wasserversorger nutzen es für Rohöl, Diesel, Heizöl und behandeltes Wasser. Kuppel-Dachtanks verteilen die Last gleichmäßiger und eignen sich für größere Durchmesser oder Standorte mit starkem Schnee. Aluminium-Geodätische Kuppeln werden oft an neuen oder bestehenden Schalen angebracht, um Korrosions- und Dampfverluste zu reduzieren. Schirmdächer dienen kleineren Tanks, bei denen ein selbsttragendes Dach den Bau vereinfacht. Sehr kalt gelagerte Produkte, wie LNG, werden in kryogene Lagertanks nach einem anderen Code transportiert.
Was unterstützt Stahl im Material?
Stahl stellt 64.3% des Umsatzes 2026 dar.
| Material | Teilen (2026) |
|---|---|
| Stahl (führendes Segment) | 64.3% |
| Andere Segmente kombiniert | 35.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Hüllen- und Unterplatten tragen schwere hydrostatische Lasten, und Kohlenstoffstahl trägt sie zu einem Preis, den andere Materialien nicht erreichen können. Plattendicke, Versteifungsringe und Beschichtungssysteme können an jeden Ort angepasst werden. Fabrikanten in allen fünf bewerteten Ländern arbeiten nach gemeinsamen Stahltankvorschriften, was die Beschaffung für Eigentümer einfach macht. Aluminium dient für Dächer und Spezialtanks, bei denen geringes Gewicht oder besonderes Korrosionsverhalten mehr Gewicht als Preis ausmachen. Andere Materialien, darunter Edelstahl- und Linienkonstruktionen, decken chemische und Lebensmittelaufgaben ab. Die meisten Stahltanks verlassen sich weiterhin auf eine interne Antikorrosionsbeschichtung oder ein externes Lacksystem, um eine lange Lebensdauer zu erreichen.
Wie beeinflusst die Anwendung die Nachfrage?
Öl & Gas macht 38.5% des Wertes von 2026 aus.
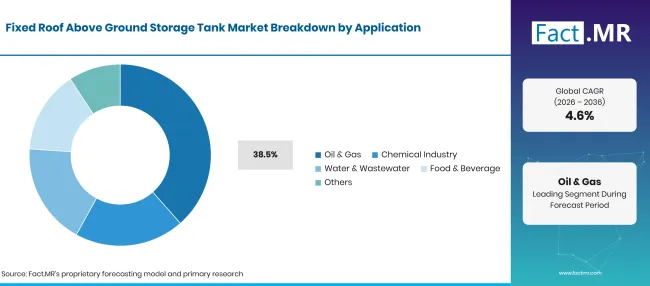
Fixed Roof Above Ground Storage Tank Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Öl & Gas (führendes Segment) | 38.5% |
| Andere Segmente kombiniert | 61.5%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Raffinerien, Pipelinestationen und Treibstoffdepots lagern Rohöl, Diesel und andere Erdölflüssigkeiten in speziellen Tanks, die auf ihren Durchsatz zugeschnitten sind. Feste Dachkonstruktionen passen zu den Produkten mit niedrigem Dampfdruck in dieser Kette. Tankintegrität, Dampfkontrolle, Korrosionsbeständigkeit und Inspektionszugang prägen jede Spezifikation. Kleinere Standorte kombinieren diese Tanks oft mit tragbaren Treibstoffbehältern für die Versorgung vor Ort. Chemieanlagen verwenden feste Dachtanks für Rohstoffe, Zwischenprodukte und Fertigprodukte. Wasserversorger und Industriestandorte sind darauf für behandeltes Wasser und Prozessreserven angewiesen, oft zusammen mit einer Containerflotte aus verschraubtem Stahl. Lebensmittel- und Getränkehersteller lagern Speiseöle, Sirupe und Verarbeitungswasser.
Welches Kapazitätsband führt?
Small (unter 50,000 Gallonen) hält 48.3% der Verkäufe im Jahr 2026.
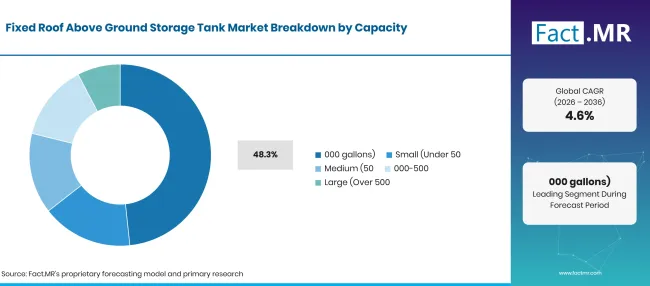
Fixed Roof Above Ground Storage Tank Market Breakdown Capacity | Source: Fact.MR
| Kapazität | Teilen (2026) |
|---|---|
| Klein (unter 50,000 Gallonen) (Führendes Segment) | 50.7% |
| Andere Segmente kombiniert | 49.3%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Produktionsstätten, Bauernhöfe, Wasseranlagen und lokale Kraftstoffverteiler benötigen Flüssigkeitsreserven vor Ort, ohne die Kosten für einen großen, vor Ort errichteten Tank. Werkstattgefertigte Tanks unter 50,000 Gallonen kommen bereit an, um auf ein Fundament zu setzen, was die Installation verkürzt. Mittlere Tanks von 50,000 bis 500,000 Gallonen bedienen regionale Depots und größere Anlagen. Einheiten über 500,000 Gallonen befinden sich in Raffinerien, großen Kraftstoffterminals und Massenchemiekomplexen. Bei diesen Größen erfordern Fundamentplanung und Aufbaulogistik eine engere technische Koordination, und verbundene Rohrleitungen verfügen oft über ein FBE-Beschichtungssystem .
Was beschleunigt die Verbreitung des Marktes für feste Lagertanks und was hält ihn zurück?
Raffineriekapazitäten, chemische Produktion und Wasserversorgungsfinanzierung sorgen für neue Tankbestellungen, während alternde Schalen stetig Ersatzarbeiten ermöglichen. Stahlbau bietet Eigentümern ein flexibles Design, das über die Kapazitäten skalierbar ist. Andererseits verlangsamen hohe Investitionsaufwendungen, Korrosionsunterhalt und strengere Dampfverlustkontrollen einige Projekte.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
| Ausbau und Modernisierung der Erdölspeicherinfrastruktur | +1.4% | Global | Kurzfristig (<=2 Jahre) |
| Steigende Anforderungen an chemische und industrielle Flüssigkeitsspeicherung | +0.9% | Ostasien, Westeuropa, Nordamerika | Mittelfristig (2bis4 Jahre) |
| Investitionen in Wasser- und Abwasserspeicherung | +0.7% | Global | Mittelfristig (2bis4 Jahre) |
| Ersatz alternder Tanks und Integritätsverbesserungen | +0.6% | Westeuropa, Nordamerika, Ostasien | Langfristig (>=4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
| Erweiterung von Erdölterminals und Lagerung von Schüttflüssigkeiten | +0.8% | Naher Osten & Afrika, Südasien & Pazifik, Lateinamerika | Kurzfristig (<=2 Jahre) |
| Korrosionsbeständige Stahltanks und Schutzsysteme | +0.6% | Global | Mittelfristig (2bis4 Jahre) |
| Sanierung alternder industrieller Speicheranlagen | +0.5% | Westeuropa, Nordamerika, Ostasien | Mittelfristig (2-4 Jahre) |
| Spezialisierte chemische, lebensmittel- und wasserlagernde Anlagen | +0.4% | Südasien & Pazifik, Westeuropa, Nordamerika | Langfristig (>=4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
| Hohe Investitionsausgaben und Anforderungen an Bauarbeiten | -0.6% | Global | Kurzfristig (<=2 Jahre) |
| Kosten für Korrosion, Wartung und regelmäßige Inspektionen | -0.4% | Global | Kurzfristig (<=2 Jahre) |
| Leck- und Dampfemissionskontrollen | -0.3% | Westeuropa, Nordamerika, Ostasien | Mittelfristig (2bis4 Jahre) |
| Konkurrenz durch alternative Tankdesigns und Lagersysteme | -0.2% | Global | Langfristig (>=4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Welche Länder erweitern bis 2036 den Markt für Lagertanks mit festem Dach über der Erde?
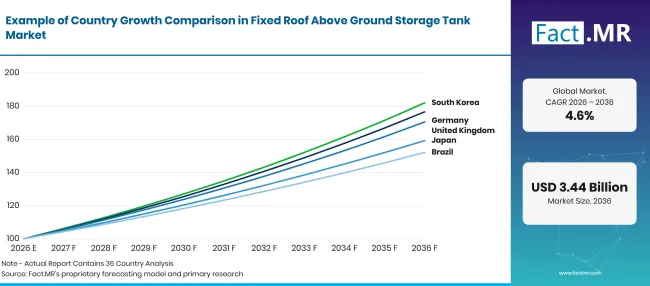
Fixed Roof Above Ground Storage Tank Market Growth Index | Source: Fact.MR
| Land | CAGR (2026 bis 2036) |
|---|---|
| Deutschland | 5.9% |
| Vereinigtes Königreich | 5.5% |
| Japan | 4.8% |
| Brasilien | 4.3% |
| Vereinigte Staaten | 3.7% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Was unterstützt die Einführung von Tanks mit festem Dach in Deutschland?
5.9% CAGR, angetrieben von einer Raffinerie und einem Terminallager, das einen starken Fluss importierter Rohöl bewältigt.
Deutschland importierte 2025 75.7 Millionen Tonnen Rohöl, wobei Norwegen, die Vereinigten Staaten und Libyen die Hauptlieferanten sind [4]. Jede Tonne passiert Hafen- und Raffinerietankanlagen vor der Verarbeitung. Viele dieser Tanks stammen aus früheren Jahrzehnten, sodass Ersatz, Neubeschichtung und Dachaufrüstungen Arbeit für die Fabrikanten schaffen.
Wie wächst die Nachfrage im Vereinigten Königreich?
5.5% CAGR, unterstützt durch Importterminals und Lagerhaltungssteuern, die den Tank in Betrieb halten.
Die Raffinerieproduktion im Vereinigten Königreich sank 2025 auf 48 Millionen Tonnen, und das Land hielt zum Jahresende 11.2 Millionen Tonnen Ölvorräte [5]. Die Gesamtbestände lagen im Juli 2025 bei etwa 120 Tagen Nettoimporte, über dem IEA-Zoll für 90Tage [6]. Mehr Produkte kommen nun per See, sodass Terminalbetreiber solide Tanks für importierte Kraftstoffe benötigen. Integritätsverbesserungen an älteren Standorten erhöhen Neubauarbeiten.
Was unterstützt die Einführung Japans?
4.8% CAGR, was einen langjährigen nationalen Fokus auf Erdölsicherheit und strategische Lagerhaltung widerspiegelt.
Im März 2026 kündigte METI die Freigabe von etwa 8.5 Millionen Kilolitern nationaler Rohölvorräte an, was etwa einem Monat Versorgung entspricht [7]. Das Auffüllen und Instand dieser Reserven hält große Lagerstätten aktiv. Seismische Regeln drängen die Besitzer zudem dazu, ältere Tanks aufzurüsten.
Wie entwickelt Brasilien die Nachfrage?
4.3% CAGR, unterstützt durch steigende Rohölproduktionen, die Terminal- und Raffineriespeicher benötigen.
ANP-Daten zeigen eine nationale Ölproduktion von 4,498 .000 Barrel pro Tag im Juli 2026, während der Dieselverkauf im Durchschnitt etwa 205 .000 Kubikmeter pro Tag betrug [8]. Das Jahrbuch der Behörde 2026 berichtet außerdem über die Lagerkapazität für Öl, Ölprodukte und Ethanol per Terminal zum 31 . Dezember 2025 [9]. Kraftstoffverteiler und Terminalbesitzer benötigen zusätzliche Tankkapazitäten, um mit diesen Strömungen Schritt zu halten.
Was unterstützt die Adoption in den Vereinigten Staaten?
3.7% CAGRwächst die Tankbasis einer reifen Raffinerie hauptsächlich durch Ersatz und Reparatur.
Die EIA zählte am 1. Januar 2026 130 betriebsfähige Raffinerien mit 19.16 Millionen Barrel pro Kalendertag an atmosphärischer Rohöldestillationskapazität [10]. Diese Standorte enthalten Rohöl, Zwischenprodukte und Fertigprodukte in Tausenden von Tanks. Bundesstaatliche Emissionsvorschriften und routinemäßige Integritätsprüfungen steuern die Neubeschichtung, Dachwechsel und den Austausch der Schale.
Wer führt den Markt für Lagertanks mit festem Dach über der Erde?
Drei Arten von Lieferanten treffen auf den Käufer in diesem Markt. Bodenfertiger bilden die erste Gruppe: CB&I, Tarsco und Toyo Kanetsu. Sie entwerfen und bauen große geschweißte Tanks vor Ort für Raffinerien und Terminals und gewinnen durch technische Tiefe, Sicherheitsbilanz und die Fähigkeit, große Teams einzusetzen. Der Vertrag von CB&I vom Mai 2026 für fünf LNG-Lagertanks in Louisiana zeigt die Größe der Projektteams, auch wenn diese kryogene Arbeit außerhalb dieses Marktes fällt [11].
Toyo Kanetsu bringt jahrzehntelange Erfahrung in Öltankbau und -wartung in Japan mit. Die zweite Gruppe, geleitet von CST Industries and Superior Tank Co., Inc., verkauft werksgeschweißte und verschraubte Stahltanks mit Aluminiumkuppelabdeckungen für Wasser und industrielle Flüssigkeiten. CST veröffentlichte im August 2026 seinen Nachhaltigkeitsbericht 2025 und betonte die lange Lebensdauer seiner Produkte [12]. Pittsburg Tank & Tower Group und Novus Process Systems betreffen Design, Fertigung, Reparatur und kleinere oberirdische Einheiten. Eigentümer werden weiterhin Wiederholungsarbeiten an die Fabrikanten vergeben, deren Schweißnähte die Erstprüfung bestehen, deren Beschichtungen Bestand haben und deren Teams planmäßig fertig werden.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen im Markt für Lagertanks mit festem Deck über der Erde sind CB&I, CST Industries, Tarsco, Toyo Kanetsu, Superior Tank Co., Inc., Pittsburg Tank & Tower Group und Novus Process Systems.
- CB&I
- CST Industries
- Tarsco
- Toyo Kanetsu
- Superior Tank Co., Inc.
- Pittsburg Panzer- und Turmgruppe
- Novus-Prozesssysteme
Bibliographie
- [1] Zelle für Erdölplanung und -analyse. (2026, November 3). Installierte Raffineriekapazität.
- [2] US-Umweltschutzbehörde. (2025, November 20). Die EPA kündigt neu verfügbare WIFIA-Finanzierungen in Höhe von7 Milliarden Dollar und fünf neue WIFIA-Darlehen an.
- [3] US-Umweltschutzbehörde. (Juni 2026). AP-42 Abschnitt 7.1: Organische Flüssigkeitsspeichertanks.
- [4] Statistisches Bundesamt. (2026, März 9).6,1 % der deutschen Rohöl-Importe 2025 aus dem Nahen Osten.
- [5] Ministerium für Energiesicherheit und Netto-Null. (2026, Juli 30). Zusammenfassung der britischen Energiestatistiken 2026: Kapitel 3, Öl und Ölprodukte.
- [6] Ministerium für Energiesicherheit und Netto-Null. (2025, Dezember 17). Bericht zur gesetzlichen Versorgungssicherheit 2025.
- [7] Ministerium für Wirtschaft, Handel und Industrie. (2026, März 24). Freigabe nationaler Rohölbestände.
- [8] Agência Nacional do Petróleo, Gás Natural e Biocombustíveis. (2026, September). Relatório Executivo ANP: Setembro 2026.
- [9] Agência Nacional do Petróleo, Gás Natural e Biocombustíveis. (2026, Juli 17). Statistisches Jahrbuch für Öl, Erdgas und Biokraftstoffe 2026.
- [10] US-Energieinformationsbehörde. (2026, Juni 26). Raffineriekapazitätsbericht: Daten zum Stand 1. Januar 2026.
- [11] CB&I. (2026, Mai 27). CB&I vergab den Auftrag für fünf LNG-Lagertanks in der Commonwealth LNG-Anlage von Caturus.
- [12] CST Industries. (2026, August 27). CST freut sich, unseren Nachhaltigkeitsbericht 2025 vorzustellen!
Dieser Bericht beantwortet
- Wie werden die Einnahmen von Tanks mit festem Deck nach Produkttyp, Material, Anwendung und Kapazität aufgeteilt?
- Warum führen Kegeldach-Tanks, und wo gewinnen Kuppel- und Schirmdächer die Aufträge?
- Was hält Stahl vor Aluminium und anderen Schalenmaterialien?
- Welche Raffinerien-, Terminal- und Lagerhaltungstrends prägen die Nachfrage in Deutschland, Großbritannien, Japan, Brasilien und den Vereinigten Staaten?
- Wie wirken sich Emissionsregeln, Korrosionspflege und Investitionskosten auf Neubauten und Ersatz aus?
- Welche Fabrikanten konkurrieren bei vor Ort aufgestellten, in der Werkstatt gebauten und verschraubten Panzerleitungen?
Was deckt der Markt für Lagertanks mit festem oberirdischen Dach ab?
Diese Studie verfolgt die Einnahmen aus stationären Tanks mit fest angebrachten Dächern, die Erdölprodukte, Industriechemikalien, Wasser, Lebensmittelzutaten und andere kompatible Flüssigkeiten aufnehmen. Sie umfasst Kegel-, Kuppel- und Schirmdächer, die aus Stahl, Aluminium und anderen Materialien gebaut wurden, in allen Anwendungen und Kapazitätsbereichen.
Die Werte werden im Verkaufspreis von Hersteller und Auftragnehmer für 2026 bis 2036 in USD Milliarden angegeben. Dächer, Lüftungsöffnungen, Auskleidungen und Beschichtungen zählen beim Verkauf zusammen mit dem Tank, da Eigentümer sie in der Regel als eine Verpackung kaufen.
Was ist im Umfang enthalten?
Werkstattgefertigte und vor Ort errichtete geschweißte Stahltanks mit Kegel-, Kuppel- oder Schirmdächern.
Verschraubte Stahltanks und Aluminiumkuppelabdeckungen werden mit neuen festen Dachtanks verkauft. Tanks für Rohöl, raffinierte Produkte, Chemikalien, Wasser, Abwasser und Lebensmittelflüssigkeiten. Werkseitig angebrachte Auskleidungen, Beschichtungen, Lüftungen und Zugangsanschlüsse, die mit dem Tank verkauft werden.
Was ist vom Umfang ausgeschlossen?
Schwimmende Dachtanks, unterirdische Tanks, Druckbehälter und kryogene Speichersysteme.
Der Wert gelagerter Produkte wie Kraftstoffe, Chemikalien, Wasser und Lebensmittelflüssigkeiten.
Fundamente, unabhängige Rohrleitungen, Pumpen und nicht verwandte Prozessanlagen.
Terminalbetriebsdienste und allgemeine Bauarbeiten sowie Inspektionsdienste außerhalb eines neuen Tankvertrags und Stahlrohrbeschichtungen an angeschlossenen Leitungen.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
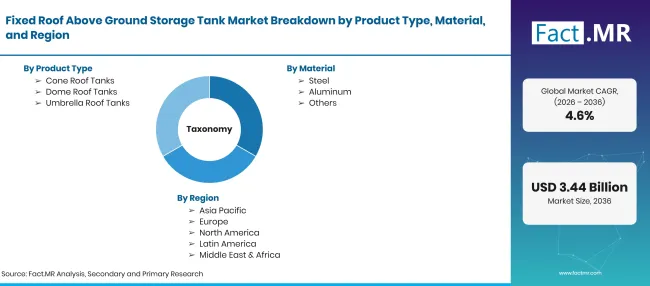
Fixed Roof Above Ground Storage Tank Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden |
| Marktdefinition | Stationäre oberirdische Tanks mit dauerhaft angebrachtem Dach, die Erdölprodukte, Chemikalien, Wasser, Lebensmittelflüssigkeiten und andere industrielle Flüssigkeiten bei oder nahe dem Atmosphärendruck speichern. |
| Produkttyp | Kegeldach-Tanks; Kuppeldach-Tanks; Schirm-Dach-Tanks |
| Material | Stahl; Aluminium; Andere |
| Anwendung | Öl und Gas; Chemische Industrie; Wasser und Abwasser; Lebensmittel und Getränke; Sonstiges |
| Kapazität | Klein (unter 50,000 Gallonen); Mittel (50,000 bis 500,000 Gallonen); Große (über 500,000 Gallonen) |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Vereinigtes Königreich; Japan; Brasilien; Vereinigte Staaten |
| Profilierte Unternehmen | CB&I; CST Industries; Tarsco; Toyo Kanetsu; Superior Tank Co., Inc.; Pittsburg Tank & Tower Group; Novus Prozesssysteme |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Tankbasen und Austauschzyklen wurden in Raffinerien, Terminals, Chemiewerken und Wassersystemen installiert, mit Produktpaletten und Kapazitätsdaten der Hersteller abgeglichen. |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Kegeldachtanks
- Kuppeldach-Tanks
- Schirmdach-Tanks
-
Nach Material
- Stahl
- Aluminium
- Weitere
-
Nach Anwendung
- Öl und Gas
- Chemische Industrie
- Wasser und Abwasser
- Lebensmittel und Getränke
- Weitere
-
Nach Kapazität
- Klein (unter 50,000 Gallonen)
- Mittlere (50,000 bis 500,000 Gallonen)
- Große (über 500,000 Gallonen)
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für feste oberirdische Lagertanks im Jahr 2026?
Welche Wachstumsrate wird der Markt für Lagertanks mit festem Deck über der Erde verzeichnen?
Welcher Produkttyp führt zu Leads?
Welches Material führt?
Welche Bewerbung führt dazu?
Welches Kapazitätsband führt an?
Welches Land wird am schnellsten wachsen?
Wer sind die wichtigsten Unternehmen?
Was hält den Markt zurück?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen