- Market Value (2025): USD 2.52 Bn
- Estimated Value (2026): USD 2.69 Bn
- Forecast Value (2036): USD 5.19 Bn
- CAGR (2026-2036): 6.8%
Welchen Wert wird der Markt für Schaumstoffkernmaterialien bis 2036 prognostizieren?
USD 2.69 Milliarden im Jahr 2026 bis USD 5.19 Milliarden bis 2036, mit einem 6.79% CAGR.
- Schaumstoffkernmaterialien erzielten im Jahr 2025 schätzungsweise USD 2.52 Milliarden Umsatz.
- Fact.MR schätzt den Markt für 2026 auf USD 2.69 Milliarden und steigt auf USD 5.19 Milliarden im Jahr 2036.
- Der impliziteCAGR für 2026–2036 ist 6.8%. Die Nachfrage bewegt sich hin zu fertigen Kernkits, die während der Composite-Fertigung Arbeitskräfte sparen.
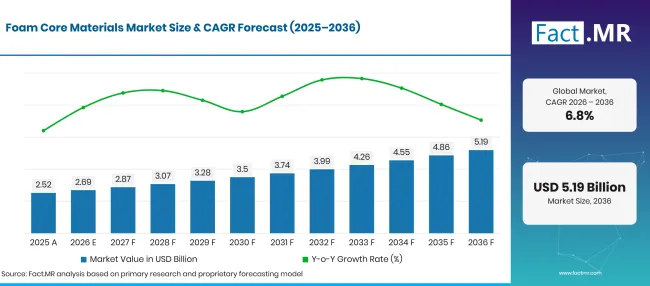
Factmr Foam Core Materials Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Historische Schätzung | 2.52 |
| 2026 | Schätzung | 2.69 |
| 2036 | Vorhersage | 5.19 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 6.8% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für Schaumstoffkernmaterialien?
Die zusätzlichen USD 2.50 Milliarden an prognostizierten Jahresumsätzen werden nicht ausschließlich aus dem Versand von mehr ungeschnittenem Schaum stammen. Windenergie macht 2026 28.7% der Anwendungsumsätze aus, und Blattfabriken kaufen zunehmend geformte Materialien für die Infusion. Lieferanten, die helfen, Harzverbrauch, Schrott und Vorbereitungszeit zu reduzieren, haben eine stärkere Argumentation für teurere Produkte.
- Nachfragetreiber auf dem Markt
- Das Fraunhofer IWES' s OptiFoam-Projekt untersuchte Glasfaserverstärkung in Schaumstoffkernen als Möglichkeit, Balsa' s variable Eigenschaften und Versorgungsprobleme zu adressieren. [4] Der Markt für Windturbinenmaterialien umfasst mehrere konkurrierende Kernlösungen, und ein Schaufelblatt ist nicht an jeder Stelle denselben Lasten ausgesetzt. Verstärkter Schaum kann Balsa in ausgewählten Hochlastbereichen ersetzen, wenn er die erforderliche Leistung erreicht, ohne übermäßiges Gewicht oder Verarbeitungskosten hinzuzufügen.
- Kernkäufe beinhalten zunehmend die Vorbereitung für die Infusion. Rillen helfen, das Harz durch ein Panel zu bewegen und die Bindung an die Haut zu verbessern. Überschüssiges Harz erhöht zudem das Gewicht und verbraucht ein teureres Material. Eine PET-Core-Studie aus dem Jahr 2025 untersuchte diesen Kompromiss durch Nut- und Perforationsdesign. [8] Die Kaufimplikation ist klar: Die gelieferten Kosten sollten die Harzaufnahme und die Plattenproduktion einschließen. Ein niedriger Plattenpreis ist nur begrenzt attraktiv, wenn die Produktionslinie mehr Harz benötigt oder längere Füllzeiten erlebt.
- Die Brandwirkung öffnet einige Gebäudeanwendungen und schließt andere. Eine Studie aus dem Jahr 2025 zu Polyurethan- und PET-Sandwichplatten ergab, dass interne Wände und Schutzplatten die Leistung unter einer Standard-Brandbelastung wesentlich veränderten. Die getestete Baugruppe bestimmte das Ergebnis. [9] Käufer benötigen folglich einen Nachweis für das vollständige Panel, das sie installieren wollen. Dies unterstützt Partnerschaften zwischen Schaumstofflieferanten und Paneelherstellern. Außerdem bleibt der Brandschutz im Produktentwicklungsbudget, anstatt ihn nach der Auswahl des Kerns als geringfügigen Fertigstellungsaufwand zu behandeln.
- Eine Marinestruktur kann nicht allein anhand eines Schaumstoffdatenblatts bewertet werden. Eine Ermüdungsstudie aus dem Jahr 2025 untersuchte die unterschiedlichen Möglichkeiten, wie Sandwich-Hüllen und der Kern versagen können, wenn sie zusammenarbeiten. [12] Bootsbauer benötigen daher Tests, die dem fertigen Teil und seiner wiederholten Belastung ähneln. Dies schafft einen Rahmen für technische Schaumstofflieferanten , um zu erklären, wo der Ermüdungsschaden wahrscheinlich beginnt und wie der vorgeschlagene Kern damit umgeht.
- Analysierte Schlüsselsegmente
- Polyurethane Foam stellt im Jahr 2026 38.5% des Typumsatzes dar. Seine Position spiegelt die Nachfrage über einen breiten Plattenmarkt wider und nicht die Behauptung, dass Polyurethan jede Windblattspezifikation dominiert.
- Windenergie trägt 2026 28.7% der Anwendungsumsätze bei. Blattdesigns führen nach der Genehmigung von Material- und Infusionsprozessen zu wiederkehrenden Kernkäufen.
- Die Luft- und Raumfahrt macht 2026 24.6% der Endnutzereinnahmen aus. Gewichtsempfindliche Strukturen unterstützen Spezialisten, während konkurrierende Kernkonstruktionen die Qualifikation anspruchsvoll halten.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, leitender Berater, Fact.MR
- Der beste Kunde ist oft derjenige, der genau zeigen kann, was ein anderer Kern auf der Produktionslinie verändern wird. Ein Materialeinsparen kann verschwinden, wenn die neue Sorte mehr Harz benötigt oder die Infusion verlangsamt. Kernhersteller sollten Kosten, Gewicht und Schrott der fertigen Platten vergleichen, anstatt nur mit Dichte und Preis zu beginnen. Gurit und andere Bausätze zeigen auch den Wert der Lieferung von Teilen, die montagebereit ankommen. Neue Schneidkapazitäten sind sinnvoll, wenn ein qualifiziertes Programm dahintersteht, nicht nur eine ermutigende Prognose für Wind- oder Luftfahrtproduktion.
- Strategische Auswirkungen
- Verkaufen Sie das vorbereitete Bausatz, nicht nur das Blatt. Ein Serienkäufer benötigt vorhersehbare Schnittgeometrie, vereinbarte Zeichnungsüberarbeitungen und Material, das in der richtigen Reihenfolge ankommt. Gurit hob den Fortschritt mit OptiCore im Jahresbericht 2025 hervor. [5] Das ist eine nützliche Richtung für Lieferanten: Zeigen, wie das Bausatz während einer normalen Produktionsschicht Bearbeitungszeit oder Verschwendung reduziert. Prototypeneinsparungen haben wenig Wert, es sei denn, sie können im Werksmaßstab wiederholt werden.
- Seien Sie bei Recyclingansprüchen präzise. Das US-Energieministerium identifizierte 2025 Verbundturbinenblätter als schwieriges Recyclingproblem. [13] Recyceltes Polymer in einer Schaumstoffplatte bedeutet nicht, dass das fertige, verklebte Blatt wirtschaftlich wiedergewonnen werden kann. Kunden im weiteren Schaummarkt können nach recycelten Inputs und End-of-Life-Plänen fragen, aber das sind getrennte Spezifikationen. Lieferanten sollten bereit sein, beides zu erklären.
- Steigen Sie in die Flugzeugentwicklung ein, bevor die Kernform festgelegt ist. Das UK' s HALOS-Programm verwendete einen thermogeformten mehrteiligen Kern mit automatischer Faserüberflechtung. [10] Sein Wert für einen Schaumstoffhersteller ist einfach: Der Kunde für Luft - und Raumfahrtverbundstoffe benötigt eine Form, die mit dem Fertigungsprozess harmoniert, nicht einfach ein Material mit attraktiven Testergebnissen. Frühe Versuche bieten die Möglichkeit, die Werkzeuge zu beeinflussen und die richtige Klasse auszuwählen, bevor die Neugestaltung kostspielig wird.
- Verlangen Sie einen Aufpreis für einen nachgewiesenen Nutzen, nicht für einen modischen Zusatzstoff. Eine Studie aus dem Jahr 2025 ergab Verbesserungen einiger mechanischer Eigenschaften nach dem Hinzufügen von Kohlenstoffnanoröhren zu Polyurethanschaum, aber wenig Steigerung der Stoßfestigkeit bei niedriger Geschwindigkeit, da die Aluminiumhüllen den Großteil der Energie absorbierten. [7] Eine Verbesserung, die allein in Schaumstoff gemessen wird, ändert möglicherweise nichts an der montierten Panne. Produktteams sollten entscheiden, welches Testergebnis für den Kunden relevant ist, bevor sie in eine modifizierte Qualität investieren.
Deutschland verzeichnet das schnellste prognostizierte Wachstum unter den fünf Ländern im Jahr 7.82%. Seine Chance liegt in der Entwicklung von technischen Kernkernen. Brasilien bietet einen anderen Weg durch die Nachfrage nach Windanlagen. Die USA verbinden das inländische Angebot mit mehreren Anwendungsbereichen. Spezialisierte Flugzeugarbeiten prägen die Chancen im Vereinigten Königreich, während Japan anspruchsvolle Alternativen zur schaumbasierten Bauweise bietet.
Wie gliedert sich der Markt für Schaumkernmaterialien nach Segmenten auf?
Typ beschreibt die Schaumstoffchemie. Die Anwendung erfasst die Struktur, in der der Kern verwendet wird. Der Endnutzer identifiziert die Kaufbranche & #39; s Hauptaktivität. Dies sind getrennte Ansichten desselben Umsatzes und sollten unabhängig voneinander gelesen werden. Ein Material' s Gesamtanteil bestimmt nicht seine Position in jeder Anwendung.
Warum führt Polyurethanschaum die Materialmischung an?
Polyurethane Foam hält im Jahr 2026 38.5% der Typumsätze in den Bereichen mit abgedecktem Schaumkern.
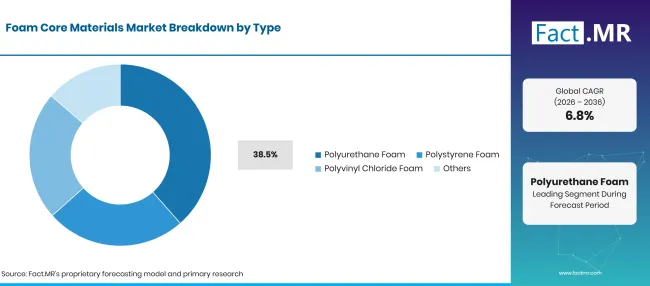
Factmr Foam Core Materials Market Breakdown Type | Source: Fact.MR
| Typ | Teilen (2026) |
|---|---|
| Polyurethanschaum | 38.5% |
| Andere Segmente kombiniert | 61.5% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Polyurethan' s gewerbliche Position beruht auf der Breite der Paneele, bei denen Dichte und Verarbeitung an eine bestimmte Anforderung angepasst werden können. Ein Käufer, der eine geschützte Bauplatte baut, bewertet eine andere Kombination aus Lasten und Kosten von einem Windblatthersteller. Die Brandtests 2025 zeigen, warum die Hüllen und die Innenstruktur für diese Entscheidung weiterhin zentral sind. [9] Ein einzelnes Chemieetikett kann eine Montagespezifikation nicht ersetzen. Vertriebsteams müssen verstehen, welche Eigenschaft den Kunden begrenzt ' s Design, bevor sie eine teurere Qualität vorschlagen. Die Kategorie Andere umfasst spezialisierte Schaumchemikalien wie PET und PMI, wo angebracht. Ihre Chance ist am stärksten, wenn Wärmebeständigkeit oder Fertigungskompatibilität ausreichend wert sind, um eine Qualifikation zu rechtfertigen. Kommerzielle Vergleiche sollten die gleiche Paneldicke und die gleiche Leistung beibehalten. Andernfalls kann ein nominaler Preisunterschied zwischen Schaumstoffplatten einen viel größeren Unterschied bei den Kosten des fertigen Teils verbergen.
Wie verwandelt Windenergie eine Kernspezifikation in Wiederholungsaufträge?
Windenergie trägt 2026 28.7% der Anwendungseinnahmen bei.
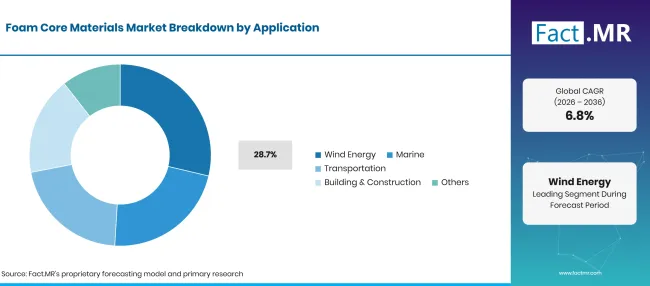
Factmr Foam Core Materials Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Windenergie | 28.7% |
| Andere Segmente kombiniert | 71.3% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Ein Blatt enthält mehrere Belastungsbedingungen innerhalb einer hergestellten Struktur. Ein Kern, der für einen leicht belasteten Schalenbereich geeignet ist, benötigt möglicherweise eine Verstärkung an einem anspruchsvolleren Ort. OptiFoam' s Fokus auf die Verstärkung von Schaumstoff für höhere Lasten verdeutlicht diese Segmentierung innerhalb des Produkts selbst. [4] Nach der Freigabe des Blattdesigns muss der Kernlieferant seine Geometrie und Materialeigenschaften über aufeinanderfolgende Bausätze hinweg wiederholen. Das Wachstum folgt daher genehmigten Blattprogrammen und deren tatsächlicher Werksleistung. Die Namenskapazität eines Windparks ist ein indirekter Indikator für diese Käufe. Ein nützlicher Vertrag regelt auch Modelländerungen und ungenutzte Bausatzbestände. Hersteller können während eines Liefervertrags Blattlängen oder Produktionsorte ändern. Kernanbieter mit flexibler Schnittkapazität können reagieren, ohne übermäßigen fertigen Bestand zu halten. Diese betriebliche Flexibilität kann mehr wert sein als eine kleine Preisreduzierung pro Kubikmeter.
Warum hat Aerospace den größten Anteil an Endnutzern?
Die Luft- und Raumfahrt stellt im Jahr 2026 24.6% der Endnutzer-Einnahmen dar.
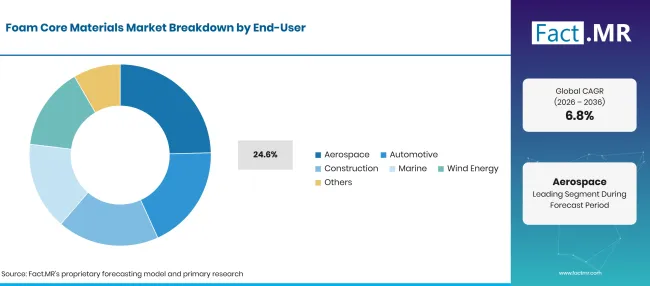
Factmr Foam Core Materials Market Breakdown End User | Source: Fact.MR
| Endnutzer | Teilen (2026) |
|---|---|
| Luft- und Raumfahrt | 24.6% |
| Andere Segmente kombiniert | 75.4% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Flugzeugkunden haben gute Gründe, die Masse zu reduzieren, aber Schaumstoff konkurriert mit Waben- und neueren Sandwich-Designs. Japan' s NEDO-Programm umfasste gewellte thermoplastische Strukturen für Flugzeugbodenplatten. [11] Ein Schaumstofflieferant muss nachweisen, warum ein bestimmtes Teil besser mit seinem Material hergestellt wird, wobei Werkzeuge, Verarbeitung und strukturelle Leistung berücksichtigt werden. Ein geringeres Gewicht allein entscheidet selten den Kauf. Frühzeitige Einbindung hilft dem Anbieter, Bearbeitungsanforderungen und lokale Verstärkungen rund um Aufsätze vorherzusehen. Kleine Designdetails können den Arbeitsaufwand für die Vorbereitung eines Kerns verändern. Sie können auch bestimmen, ob ein Zulieferer nach Fertigstellung des Prototyps die Produktionsarbeiten gewinnt. Dies begünstigt eine disziplinierte Übergabe zwischen dem Materialingenieur und der Fabrik, die die wiederkehrenden Aufträge liefert.
Was beschleunigt die Verbreitung des Marktes für Schaumkernmaterialien und was hält ihn zurück?
Eine höhere Panelproduktion kann den Schaumstoffverkauf steigern und einen Lieferanten mit geringeren Margen zurückhalten. Große Programme bringen Werkzeuganforderungen, Schnittschrott, Sicherheitsmaterial und teure Zeitplanänderungen mit sich. Engineered Kits bieten eine bessere Preissetzungsmacht, wenn sie Arbeiten vom Kunden entfernen ' s Fabrik. Standardplatten bleiben preislich stärker konkurrenzfähig, insbesondere wenn ein Käufer den Lieferanten wechseln kann, ohne das Panel neu zu gestalten.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Wiederholte Core-Kit-Bestellungen auf genehmigten Klingenprogrammen | +1.4% | Europa; USA; Brasilien | Mittelfristig (2 bis 4 Jahre) |
| Geringerer Harzverbrauch durch kontrollierte Oberflächenvorbereitung | +0.9% | Globale Verbundwerkstofffertigung | Kurzfristig (bis zu 2 Jahre) |
| Strukturelle Verstärkung von Schaumstoff an Stellen mit höherer Last | +1.1% | Deutschland; Europäische Windlieferketten | Mittelfristig (2 bis 4 Jahre) |
| Gewichtsempfindliche Flugzeuge und Transportstrukturen | +0.8% | USA; Großbritannien; Japan | Langfristig (4 Jahre oder länger) |
| Nachfrage nach qualifizierten maritimen Sandwichplatten | +0.6% | Europäische und asiatische Meeresproduzenten | Mittelfristig (2 bis 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Automatisierte Herstellung rund um geformte Schaum-Preforms | +0.7% | Großbritannien; USA; Japan | Mittelfristig (2 bis 4 Jahre) |
| Integrierte Schaumstoffplatten für schwimmende Strukturen | +0.5% | Deutschland; Europäische Offshore-Entwicklung | Langfristig (4 Jahre oder länger) |
| Recycelte PET-Qualitäten mit nachweislicher Verarbeitungsleistung | +1.0% | Europa; Nordamerika | Mittelfristig (2 bis 4 Jahre) |
| Lokaler Schnitt und Kit-Nachschub in der Nähe von Montagewerken | +0.4% | Brasilien; USA; Asiatische Produktionszentren | Kurzfristig (bis zu 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Verzögerte Freigabe von Kunden-Blade- und Panelprogrammen | -1.0% | Global | Kurzfristig (bis zu 2 Jahre) |
| Harzaufnahme, die Gewicht und Kostenvorteile erodiert | -0.6% | Infundierte Sandwichstrukturen | Kurzfristig (bis zu 2 Jahre) |
| Kosten für Brandschutz und Montagequalifikation | -0.8% | Bauwesen; Verkehr; Luft- und Raumfahrt | Mittelfristig (2 bis 4 Jahre) |
| Substitution durch Waben- und kernfreie Konstruktionen | -0.7% | Hochleistungsflugzeuge und Industriepaneele | Langfristig (4 Jahre oder länger) |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Welche Länder skalieren bis 2036 den Markt für Schaumkernmaterialien?
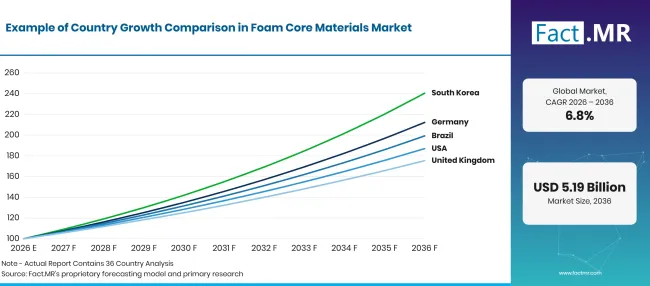
Factmr Foam Core Materials Market Growth Index | Source: Fact.MR
| Land | CAGR (2026 bis 2036) |
|---|---|
| Deutschland | 7.82% |
| Brasilien | 7.14% |
| Vereinigte Staaten | 6.46% |
| Vereinigtes Königreich | 5.78% |
| Japan | 5.10% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Kann Deutschland die Forschung an verstärktem Schaum in größere Bauwerke umwandeln?
7.82% CAGR. Prozessentwicklung erweitert das Spektrum an Strukturen, die Lieferanten abdecken können.
Deutschland' s MoGeSa-Projekt, das von April 2025 bis März 2028 läuft, entwickelt große faserverstärkte Sandwichplatten mit integrierten Schaumstoffkernen für schwimmende Strukturen. [3] Es ist eine spezifischere Chance als die breite Ausweitung erneuerbarer Energien: Ingenieure arbeiten an der Platte, der Verbindungsmethode und daran, wie sie in größerer Größe hergestellt werden könnte.
Deutschland führt eine 7.82% prognostizierte CAGR, aber diese Programme werden nicht zu Massenaufträgen, nur weil ein Demonstrator arbeitet. Kernhersteller müssen strukturelle Tests, die Genehmigung durch Maschinenbauer und die wirtschaftlichen Aspekte der Herstellung großer Module einhalten. Frühe technische Aufträge können lohnenswert sein; eine dedizierte industrielle Kapazität sollte auf Nachweise der Wiederholungsproduktion folgen.
Wo schafft Brasilien' s Windaktivitäten eine praktische Verkaufsroute?
7.14% CAGR. Beziehungen zwischen Blättern und Klingen sind wichtiger als die nationalen Erzeugungszahlen.
Brasilien verfügte laut dem Energy Research Office im Jahr 2025 über 34,689 MW zentralisierte Windkraft. [2] Die Zahl belegt die Bedeutung von Windanlagen, nicht die Anzahl der neuen Schaumstoffkernfabriken. Die Nachfrage nach Schaumstoff folgt der Schaufelproduktion, Reparaturarbeiten und den spezifischen Kerndesigns, die von diesen Herstellern verwendet werden.
An einem 7.14% CAGRbietet Brasilien ein Argument für regionales Schneiden und Umrüsten in der Nähe von Windanlagenkunden. Der Import großer Platten ist eine Möglichkeit, aber fertige Bausätze können teuer im Transport sein und schwer kurzfristig zu wechseln. Ein lokaler Partner kann diese Reaktionszeit verkürzen. Die Investitionsentscheidung sollte weiterhin auf tatsächlichen Blätterbestellungen und nicht auf der nationalen Erzeugungskapazität basieren.
Warum ist die lokale Schaumumwandlung in den USA wichtig?
6.46% CAGR. Inländische Produktion und Umrüstung unterstützen Kunden mit unterschiedlichen Chargenanforderungen.
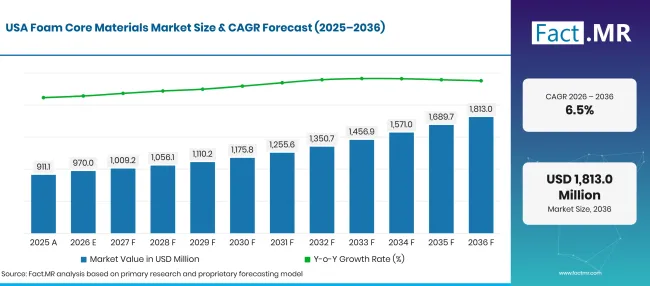
Factmr Foam Core Materials Market Forecast Usa | Source: Fact.MR
3A Composites identifiziert die PET-Schaumherstellung in Glasgow und die Kernumwandlung in High Point. [1] Der Unterschied ist in den Vereinigten Staaten wichtig: Ein Kunde, der ein geformtes Bausatz bestellt, benötigt mehr als die inländische Polymerproduktion. Ziehungsänderungen, Schneidgenauigkeit und Lieferung an die Montagestätte sind getrennte Teile des Kaufs.
Der US-Markt wird voraussichtlich jährlich 6.46% wachsen. Große Panelprogramme könnten spezialisierte Umrüstungsanlagen rechtfertigen, während kleinere Flugzeuge und Industriekunden flexible Kurzlaufzeiten benötigen. Die Kombination beider ohne geeignete Zeitplanung kann für beide Kosten steigen. Lieferanten, die transparent Preisgestaltung vorbereiten, sind besser in der Lage, Margen zu schützen.
Was kann das Vereinigte Königreich von Schaum-Preforms in Flugzeugblättern gewinnen?
5.78% CAGR. Die automatisierte Verarbeitung verleiht der spezialisierten Schaumstoffgeometrie eine kommerzielle Rolle.
Das National Composites Centre berichtete im Januar 2025 über seine HALOS-Arbeiten. Ein thermogeformter mehrteiliger Schaumstoffkern wurde mit einem geflochtenen Flugzeugblattkonzept integriert. [10] Für einen britischen Anbieter beginnt der Verkauf mit der Bearbeitung und dem Formen in die gewünschte Form. Eine Katalogqualität allein sichert kein Konto, das auf automatisierter Faserplatzierung basiert.
Die UK' s 5.78% CAGR spiegelt technisch spezialisierte Arbeit wider und nicht einen sofortigen Anstieg des Standardblattverbrauchs. Entwicklungsvolumina kann gering und Überarbeitungen häufig sein. Werkzeugbesitz, Prototypgebühren und der Punkt, an dem ein Programm zur Produktionsauftrag wird, verdienen Aufmerksamkeit, bevor der Zulieferer Ressourcen einsetzt.
Wie kann Schaum einen Platz gegenüber Japan' s alternativen Sandwich-Designs behalten?
5.10% CAGR. Vorteile auf Komponentenebene bestimmen die Materialauswahl.
Japan' s NEDO-Programm untersuchte leichte Flugzeugbodenstrukturen, die aus gewellten thermoplastischen Sandwichmaterialien gefertigt wurden. [11] Diese Entwürfe konkurrieren direkt mit einigen Anwendungen mit Schaumkernen. Ein japanisches Flugzeugprogramm kann eine Nicht-Schaumstoffkonstruktion wählen, wenn sie ein besseres Fertigungs- oder Strukturergebnis bietet.
Japan' s 5.10% CAGR hängt daher von gezielten Designerfolgen ab, nicht von pauscheller Substitution. Schaumstofflieferanten haben bessere Chancen, wenn komplexe Formen, lokale Verstärkung oder einfache Verarbeitung ihnen einen klaren Vorteil verschaffen. Die Qualifikation ist meist langwierig; die Belohnung ist das anschließende Produktionsprogramm, nicht die Testreihenfolge.
Wer führt den Markt für Schaumstoffmaterialien an?
Der Wettbewerb bewegt sich in Richtung der Beziehung zwischen Kernmaterial und fertigem Kit. Gurit' Bericht 2025 verzeichnet eine langfristige Vereinbarung für seine OptiCore-Kernkit-Technologie und eine mehrjährige Corecell-Liefervereinbarung für Unterwasseranwendungen. [5] Diese Unternehmensentwicklungen zeigen zwei verschiedene Wege zu verteidigungsfähigen Einnahmen. Der eine bezieht den Anbieter in die Blattproduktion. Der andere verbindet eine Spezialklasse mit einer Anwendung mit hohen Leistungsanforderungen. Keiner beseitigt die Notwendigkeit, die Kosten für Umbau und Lieferung zu kontrollieren.
Die Unternehmensstruktur ist beim Vergleich der Kapazität entscheidend. Airex AG ist Teil von 3A Composites und seine AIREX-Schäume gehören zu dieser Gruppe' s Kernmaterialgeschäft. [1] Die beiden Namen als nicht verwandte Wettbewerber zu behandeln, würde die Anzahl unabhängiger Lieferoptionen übertreiben. Kunden sollten den tatsächlichen Produktionsstandort und den Umwandlungsort hinter einem Angebot prüfen. Ein zweiter Handelsname kann weiterhin vom gleichen Produktionsvermögen oder Rohmaterialstrom abhängen.
Die Wettbewerbsbewertung umfasst auch benachbarte Sandwich-Core-Lieferanten. Das Hexcel' s HexWeb-Portfolio ist ein Waben-Angebot und stellt eine alternative Kernkonstruktion dar. [6] Der Wabenumsatz liegt außerhalb der Marktgrenzen des Schaumstoffkerns. Käufer vergleichen Schaumstoffanbieter mit diesen Alternativen bei der Auswahl eines Paneldesigns. Sobald die Architektur festgelegt ist, betrifft der unmittelbarere Wettbewerb die genehmigte Schaumstoffqualität und den Lieferanten&39; s Fähigkeit, fertige Kerndimensionen mit der erforderlichen Lieferrate zu reproduzieren.
Welche Unternehmen sind die wichtigsten Anbieter?
- Gurit Holding AG
- 3A Composites / Airex AG
- Diab Group
- Armacell International
- Evonik Industries
- Changzhou Tiansheng Neue Materialien
- Hexcel Corporation
- Plascore Incorporated
- Euro-Composites
Bibliographie
- [1] 3A Composites. (o.J.). Kernmaterialien.
- [2] Empresa de Pesquisa Energética. (2026). Balanço energético nacional 2026: Análise energética e dados agregados [Brasilianische Energiebilanz 2026: Energieanalyse und aggregierte Daten].
- [3] Fraunhofer-Institut für Windenergiesysteme IWES. (o.J.). MoGeSa: Modulare großräumige Strukturen aus verbundenen, sandwichgepultrudierten Profilen – Konstruktion und Fertigung.
- [4] Fraunhofer-Institut für Windenergiesysteme IWES. (o.J.). OptiFoam: Mögliche Untersuchung faserverstärkter Schäume für den Einsatz in der Windenergie.
- [5] Gurit Holding AG. (2026). Jahresbericht 2025.
- [6] Hexcel Corporation. (o.J.). HexWeb-Waben.
- [7] Iqbal, N., Mubashar, A., Ahmad, S., Arif, N., & Ud Din, E. (2025). Verbesserung der mechanischen Eigenschaften und ballistischer Grenzwerte von Polyurethanschaumkernen in Sandwichplatten durch mehrwandige Kohlenstoffnanoröhren-Verstärkung. Journal of Sandwich Structures & Materials, 27(6), 1220-1239.
- [8] Li, J., Lin, G. & Chen, X. (2025). Optimierung hierarchischer Rillenperforationsstrukturen in PET-Schaumkernen für Windturbinenschaufelanwendungen. Materialien, 18(12), 2876.
- [9] Mazzuca, P., Firmo, J. P., Correia, J. R., & Rosa, I. C. (2025). Feuerverhalten von vakuumdurchsetzten glasfaserverstärkten Polymer-Sandwichplatten: Die Rolle von Polyurethan- und Polyethylenterephthalat-Schaumkernen und Paneelarchitektur. Ingenieurbauwerke, 345, 121411.
- [10] Nationales Verbundzentrum. (2025, Januar 16). HALOS: Geflochtene Verbundblätter für eVTOL-Flugzeuge.
- [11] Organisation für die Entwicklung neuer Energie und industrieller Technologie. (o.J.). Entwicklung neuer innovativer Verbundwerkstoffe und Formtechnologien.
- [12] Qiu, Y., Yan, R., Lei, J., Xu, L., Shen, W., & Xu, S. (2025). Methodik zur Vorhersage der Ermüdungsleistung für marine Schaumkern-Sandwich-Verbundstrukturen basierend auf der progressiven Schadenstheorie. Ocean Engineering, 340, 122147.
- [13] US-Energieministerium. (2025, Januar 6). Amerika kann laut neuem DOE-Bericht 90% Windturbinenmasse recyceln.
Dieser Bericht beantwortet
- Welche Kosten bestimmen, ob ein günstigerer Kern ein günstigeres Panel erzeugt?
- Wo kann verstärkter Schaum Balsa in Windstrukturen ersetzen?
- Wie verändern vorbereitete Kernkits die Position eines Lieferanten ' s?
- Warum muss die Feuerleistung auf Gremiumsebene bewertet werden?
- Wie beeinflussen Anforderungen an Flugzeuge und Marineflugzeuge die Auswahl der Dienstgrad?
- Welche Möglichkeiten in welchem Land hängen von der Forschungsqualifikation oder tatsächlichen Produktionsaufträgen ab?
Was deckt der Foam Core Materials Market ab?
Der Bericht deckt den globalen Markt für Schaumkernmaterialien bis 2036 mit Prognosen für fünf Länder ab. Chemie und Anwendung werden getrennt von der Hauptbranche des einkaufenden Kunden bewertet. Die Wettbewerbsabdeckung umfasst direkte Schaumstofflieferanten und die angrenzenden Kernsysteme, die Kunden bei der strukturellen Planung berücksichtigen. Angrenzende Produkte sind vom Marktumsatz ausgeschlossen.
Was ist im Umfang enthalten?
Enthaltene Produkte umfassen Polyurethan- und Polystyrolschaumkerne sowie PVC- und andere spezialisierte Schaumstoffchemikalien. Platten und Blöcke werden abgedeckt, wenn sie für Sandwich-Kern-Anwendungen vorgesehen sind. Vorbereitete Kernformen und integrierte Bausatzumrüstungen sind im bereitgestellten Kern' s Wert enthalten. Wind- und Meeresanwendungen stehen innerhalb der angegebenen Segmentierung neben Transport- und Bauanwendungen.
Was ist vom Umfang ausgeschlossen?
Der Markt schließt Balsa- und Wabenkerne aus. Er schließt auch fertige Flugzeugteile und Windblätter aus. Allgemeine Polsterungs- und Isolierungsprodukte fallen außerhalb des Anwendungsbereichs, sofern sie nicht speziell als Kern einer Sandwichstruktur geliefert werden. Separate Ingenieurkosten und vollständige Einnahmen aus dem Panelsystem sind ausgeschlossen, um die Bewertung auf der Ebene des Schaumkernprodukts zu halten.
Wie wurde die Analyse erstellt?
Die Analyse stützt sich auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Länder und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßhafte Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
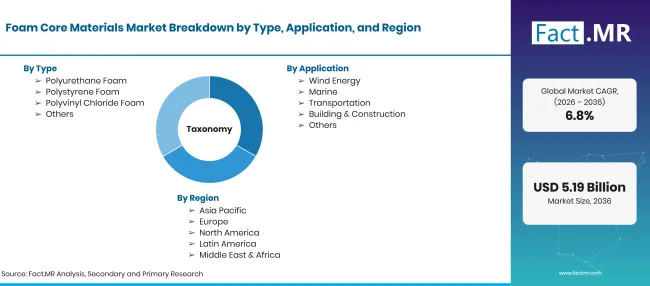
Factmr Foam Core Materials Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden in den Jahren 2025, 2026 und 2036; CAGR für 2026 bis 2036 |
| Marktdefinition | Schaumstoffkernmaterialien sind zelluläre Polymermaterialien, die als Platten, Blöcke oder vorbereitete Formen für den Einsatz in Sandwichstrukturen geliefert werden. Der Umsatz deckt das Kernprodukt und dessen integrierte Umwandlung in ein geliefertes Kern-Kit ab. Waben- und Balsaeinnahmen werden auch dann ausgeschlossen, wenn sie vom selben Anbieter verkauft werden. |
| Typ | Polyurethanschaum; Polystyrolschaum; Polyvinylchloridschaum; Weitere |
| Anwendung | Windenergie; Schifffahrt; Verkehr; Bau und Bauwesen; Weitere |
| Endnutzer | Luft- und Raumfahrt; Automobil; Bauwesen; Marine; Windenergie; Weitere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; Vereinigte Staaten; Vereinigtes Königreich; Japan |
| Profilierte Unternehmen | Gurit Holding AG; 3A Composites / Airex AG; Diab Group; Armacell International; Evonik Industries; Changzhou Tiansheng Neue Materialien; Hexcel Corporation; Plascore Incorporated; Euro-Composites |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Bewertung der Schaumstoffchemie und der Bereitschaftskernversorgung über verschiedene Panelanwendungen hinweg. Kommerzielle Vergleiche berücksichtigen Harzkompatibilität und strukturelle Qualifikation neben den Produktionsplänen des Kunden und der regionalen Umwandlungskapazität. |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Typ
- Polyurethanschaum
- Polystyrolschaum
- Polyvinylchlorid-Schaum
- Weitere
-
Nach Anwendung
- Windenergie
- Marine
- Verkehr
- Bau und Bau
- Weitere
-
Nach Endnutzer
- Luft- und Raumfahrt
- Automobil
- Bau
- Marine
- Windenergie
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für Schaumstoffkernmaterialien im Jahr 2026?
Wie sieht die Prognose für 2036 aus?
Welcher Materialtyp führt den Markt an?
Welche Anwendungs- und Endnutzersegmente führen an?
Was bestimmt den kommerziellen Vorteil eines Lieferanten?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen