- Market Value (2025): USD 19.0 Bn
- Estimated Value (2026): USD 20.3 Bn
- Forecast Value (2036): USD 37.9 Bn
- CAGR (2026-2036): 6.5%
Was wird der Markt für Gastroenterologiegeräte bis 2036 voraussichtlich wert sein?
USD 20.3 Milliarden im Jahr 2026 bis USD 37.9 Milliarden bis 2036 bei einem 6.5% CAGR.
- Laut Fact.MR Analyse wurde der Markt für gastroenterologische Geräte im Jahr 2025 mit USD 19.0 Milliarden bewertet.
- Die Nachfrage wird von USD 20.3 Milliarden im Jahr 2026 auf USD 37.9 Milliarden bis 2036 wachsen.
- Die Prognose prognostiziert einen 6.5% CAGR von 2026 bis 2036, angetrieben durch die wachsende Nachfrage nach fortgeschrittener gastrointestinaler Diagnostik, minimalinvasiven Verfahren und effektiver Behandlung von Verdauungsstörungen.
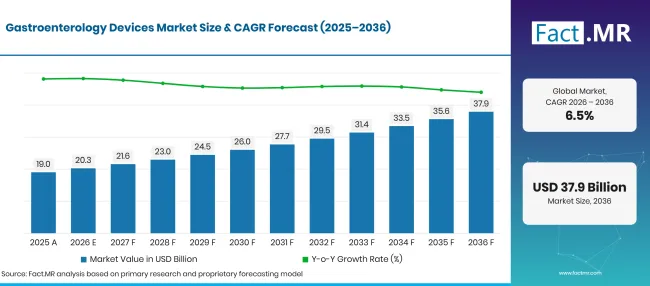
Factmr Gastroenterology Devices Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 19.0 |
| 2026 | Schätzung | 20.3 |
| 2036 | Vorhersage | 37.9 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 6.5% |
Quelle: Fact.MR-Analyse. Aktualisiert am 17. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für Gastroenterologie-Geräte?
USD 17.6 Milliarden absolute Chancen zwischen 2026 und 2036.
- Nachfragetreiber auf dem Markt
- Die steigende Nachfrage nach minimalinvasiven diagnostischen Verfahren unterstützt die Einführung von gastroenterologischen Geräten. Das National Institute of Diabetes and Digestive and Kidney Diseases (NIDDK) schätzte in seiner historischen Überprüfung der gastrointestinalen Endoskopie, dass jährlich mehr als 20 Millionen gastrointestinale Endoskopien in den Vereinigten Staaten durchgeführt wurden [2].
- Die wachsende Belastung durch Magen-Darm-Erkrankungen erhöht den Bedarf an genauer Diagnose und rechtzeitiger Behandlung. Krankenhäuser und Diagnostikzentren benötigen fortschrittliche Bildgebungssysteme, Biopsiegeräte und endoskopische Geräte, um die Erkennung und Bewertung von Verdauungserkrankungen zu unterstützen. Die historischen Statistiken von NIDDK schätzten, dass 60–70 Millionen Menschen in den Vereinigten Staaten von Verdauungskrankheiten betroffen waren. Diese erhebliche Krankheitsbelastung unterstützt den Bedarf an diagnostischer Ausrüstung, darunter Endoskope, Bildgebungssysteme und Biopsiegeräte. [1].
- Gesundheitsdienstleister setzen zunehmend therapeutische endoskopische Verfahren ein, um Magen-Darm-Erkrankungen zu behandeln und gleichzeitig den Bedarf an konventioneller Chirurgie in geeigneten Fällen zu verringern. Hämostasegeräte und andere spezialisierte Instrumente unterstützen Interventionen wie die Kontrolle von gastrointestinalen Blutungen und die Behandlung ausgewählter Verdauungssystemanomalien.
- Der Ausbau des Zugangs zu Gesundheitseinrichtungen und die zunehmende Nutzung ambulanter chirurgischer Zentren schaffen Chancen für Hersteller von gastroenterologischen Geräten. Die US Medicare Payment Advisory Commission (MedPAC) berichtete in ihrem Bericht vom März 2026 an den Kongress, dass im Jahr 2024 etwa 6,400 ambulante chirurgische Zentren 3.4 Millionen Medicare-Begünstigte behandelten. Außerdem wurde berichtet, dass die Zahl der Zentren zwischen 2019 und 2024 im Durchschnitt um mehr als 2% jährlich gestiegen ist [3].
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Endoskope werden 2026 42.3% Anteil ausmachen und ihre zentrale Rolle bei gastrointestinalen Untersuchungen, Krankheitserkennung, Gewebeprobenentnahme und minimalinvasiven Interventionen widerspiegeln.
- Nach Anwendung: Diagnostik wird 2026 58.7% Anteil ausmachen, unterstützt durch die Nachfrage nach frühzeitiger Krankheitserkennung, Screening und Beurteilung von Magen-Darm-Erkrankungen.
- Nach Endnutzer: Krankenhäuser werden 2026 52.1% Anteil halten, was ihren Zugang zu spezialisierten gastroenterologischen Abteilungen, ausgebildeten medizinischen Fachkräften sowie fortschrittlicher diagnostischer und therapeutischer Infrastruktur widerspiegelt.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Gastroenterologie-Geräte werden wahrscheinlich Interesse wecken, da Gesundheitsdienstleister nach wirksamen Werkzeugen zur Diagnose und Behandlung von Verdauungsstörungen suchen. Krankenhäuser und Kliniken benötigen weiterhin verfahrensspezifische Anleitung und einen praktischen Implementierungsplan, bevor sie geeignete Geräte auswählen."
- Strategische Auswirkungen
- Hersteller können die Gerätefähigkeiten, klinische Anwendungen und die Betriebseffizienz hervorheben, um fundierte Kaufentscheidungen zu unterstützen.
- Vertriebspartner spielen eine Schlüsselrolle bei der Abstimmung von gastroenterologischen Geräten mit diagnostischen und therapeutischen Anforderungen in Gesundheitseinrichtungen.
- Gesundheitsfachkräfte können Patientenzustände und Verfahrensziele bei der Auswahl von Geräten für Diagnose und Behandlung priorisieren.
- Gesundheitseinrichtungen können die Gerätekosten mit erwarteten klinischen Ergebnissen, Workflow-Verbesserungen und langfristigen Patientenbedarfen in Einklang bringen.
Deutschland soll bis 2036 einen 4.9%CAGR verzeichnen. Brasilien wird 5.7%veröffentlichen, gefolgt von den USA bei 5.2%. Es wird erwartet, dass das Vereinigte Königreich mit 8.0%voranschreitet, während Japan mit 6.3%prognostiziert wird. Unterschiede in der Gesundheitsinfrastruktur, den diagnostischen Fähigkeiten und der klinischen Nachfrage schaffen unterschiedliche Wege für die Einführung von gastroenterologischen Geräten in diesen Märkten.
Wie gliedert sich der Markt für gastroenterologische Geräte nach Segmenten auf?
Fact.MR stellt fest, dass Endoscopes Produkttyp bei 42.3%führt; Diagnostik anführt Anwendung bei 58.7%; Krankenhäuser führt Endnutzer bei 52.1%.
Welcher Produkttyp dominiert?
Endoskope halten 2026 42.3% Anteil am Markt für gastroenterologische Geräte.
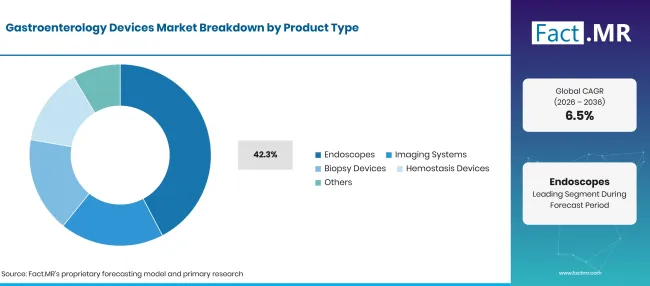
Factmr Gastroenterology Devices Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Endoskope (Leitsegment) | 42.3% |
| Andere Segmente kombiniert | 57.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 17. Oktober 2026
Endoskope machen den angegebenen Produkttypanteil im Markt für gastroenterologische Geräte aus, unterstützt durch ihre Rolle bei der Visualisierung des Verdauungstrakts und der Ermöglichung minimalinvasiver Untersuchungen. Bildgebende Systeme unterstützen die Erkennung und Beurteilung von gastrointestinalen Erkrankungen, während Biopsiegeräte die Gewebeproben zur diagnostischen Begutachtung erleichtern. Hämostasegeräte helfen, gastrointestinale Blutungen zu kontrollieren, und andere Geräte erfüllen spezialisierte Verfahrensbedürfnisse. Die CDC aktualisierte am 17. Juni 2026 ihre Richtlinien zum Darmkrebsscreening und erklärte, dass die U.S. Preventive Services Task Force routinemäßige Screenings für Erwachsene im Alter von 45bis75 empfiehlt [4].
Was führt den Anwendungssegment?
Diagnostik führt 2026 mit 58.7% Marktanteil im Markt für gastroenterologische Geräte.
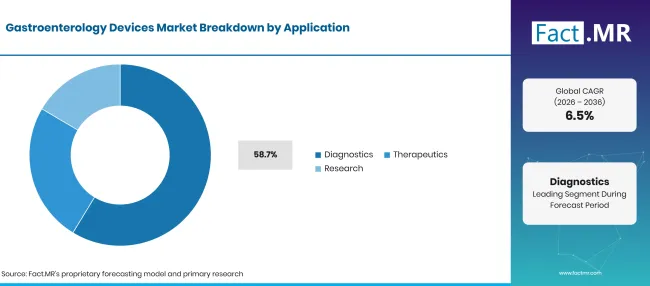
Factmr Gastroenterology Devices Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Diagnostik (führendes Segment) | 58.7% |
| Andere Segmente kombiniert | 41.3%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 17. Oktober 2026
Diagnostik stellt den dominanten Anwendungsanteil dar, da gastroenterologische Geräte weit verbreitet eingesetzt werden, um den Verdauungstrakt zu untersuchen, Auffälligkeiten zu identifizieren und die Krankheitsbewertung zu unterstützen. Endoskopische Visualisierung, bildgebende Systeme und Biopsieverfahren tragen zu diagnostischen Beurteilungen bei gastrointestinalen Erkrankungen bei. Therapeutische Anwendungen nutzen diese Geräte für Interventionen wie Blutungskontrolle und andere minimalinvasive Verfahren, während Forschungsanwendungen klinische Untersuchungen und die Entwicklung diagnostischer und Behandlungsansätze unterstützen.
Welcher Endnutzer dominiert?
Krankenhäuser machen 2026 52.1% Anteil am Markt für gastroenterologische Geräte aus.
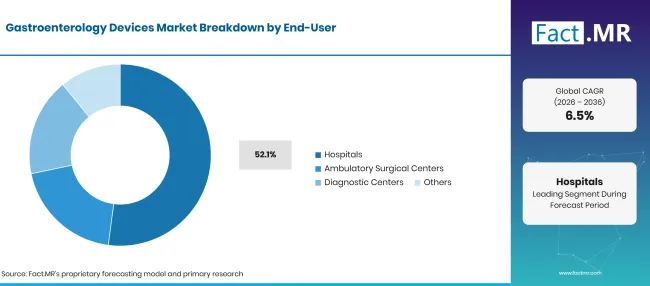
Factmr Gastroenterology Devices Market Breakdown End User | Source: Fact.MR
| Endnutzer | Shar e(2026) |
|---|---|
| Krankenhäuser (führender Segment) | 52.1% |
| Andere Segmente kombiniert | 47.9%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 17. Oktober 2026
Krankenhäuser halten einen führenden Endanteil, da sie umfassende gastroenterologische Dienstleistungen anbieten können, einschließlich diagnostischer Untersuchungen, endoskopischer Eingriffe und komplexer gastrointestinaler Eingriffe. Ambulante chirurgische Zentren unterstützen ambulante Eingriffe und Verfahren, die keine längeren Krankenhausaufenthalte erfordern. Diagnostikzentren tragen durch spezialisierte Untersuchungs- und Testdienste bei, während andere Endanwender zusätzliche klinische und prozedurale Anforderungen erfüllen.
Was beschleunigt die Verbreitung des Marktes für gastroenterologische Geräte und was hält ihn zurück?
Die wachsende Nachfrage nach fortschrittlicher Verdauungsversorgung fördert den Markt für gastroenterologische Geräte, aber hohe Gerätekosten und eingeschränkter Zugang zu spezialisierten Gesundheitseinrichtungen verlangsamen die Verbreitung.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Steigende Prävalenz von Magen-Darm-Erkrankungen | +1.0% | Global | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach minimalinvasiven Verfahren | +0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Fortschritte in endoskopischen Bildgebungstechnologien | +0.7% | Europa, Amerika, Asien | Mittelfristig (2–4 Jahre) |
| Erweiterung der Krankenhausdiagnostikkapazitäten | +0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Akzeptanz fortschrittlicher therapeutischer Endoskopie | +0.4% | Global | Langfristig (≥ 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 17. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Entwicklung von KI-unterstützten endoskopischen Systemen | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Erweiterung der ambulanten chirurgischen Zentren | +0.6% | Amerika, Europa | Mittelfristig (2–4 Jahre) |
| Integration hochauflösender Bildgebungstechnologien | +0.5% | Europa, Asien | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach Einwegendoskopischen Geräten | +0.4% | Global | Kurzfristig (≤ 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 17. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hohe Anschaffungs- und Wartungskosten fortschrittlicher Geräte | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Infektions- und Kreuzkontaminationsrisiko | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Mangel an ausgebildeten Endoskopie-Fachkräften | -0.5% | Asien, Schwellenländer | Kurzfristig (≤ 2 Jahre) |
| Komplexe regulatorische Anforderungen und Erstattungsbeschränkungen | -0.4% | Global | Mittelfristig (2–4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 17. Oktober 2026
Welche Länder skalieren bis 2036 den Markt für gastroenterologische Geräte?
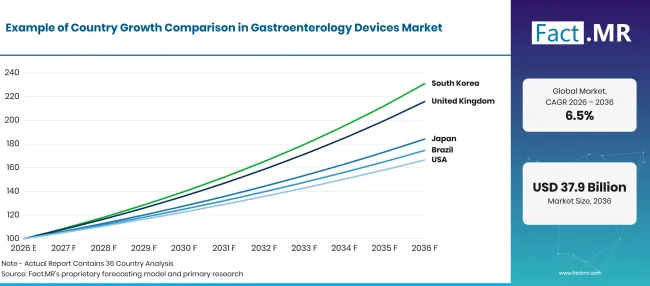
Factmr Gastroenterology Devices Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 4.9% |
| Brasilien | 5.7% |
| USA | 5.2% |
| Vereinigtes Königreich | 8.0% |
| Japan | 6.3% |
Quelle: Fact.MR-Analyse. Aktualisiert am 17. Oktober 2026
Was unterstützt die Einführung Deutschlands?
4.9% CAGR, unterstützt durch fortschrittliche Gesundheitsinfrastruktur und etablierte Endoskopie-Dienste.
Deutschlands Markt für gastroenterologische Geräte profitiert von seinem entwickelten Krankenhausnetz, diagnostischen Fähigkeiten und der Nachfrage nach minimalinvasiven Verfahren. Krankenhäuser und spezialisierte Kliniken verwenden Endoskope, bildgebende Systeme, Biopsiegeräte und Hämostasegeräte für gastrointestinale Diagnostik und Behandlung. Fortgesetzte Investitionen in klinische Technologie und frühzeitige Krankheitserkennung können die Nachfrage nach fortschrittlichen Geräten unterstützen.
Wie entwickelt Brasilien die Adoption?
5.7% CAGR, angetrieben von der Ausweitung der diagnostischen Fähigkeiten und dem erweiterten Zugang zur gastrointestinalen Versorgung.
Der brasilianische Markt wird durch die Nachfrage nach diagnostischen und therapeutischen Verfahren in öffentlichen und privaten Gesundheitseinrichtungen unterstützt. Endoskopiegeräte können Gesundheitsdienstleistern helfen, Verdauungsstörungen zu untersuchen, Auffälligkeiten zu erkennen und minimalinvasive Interventionen durchzuführen. Investitionen in medizinische Infrastruktur und ein breiterer Zugang zu spezialisierten Dienstleistungen können die Einführung in Krankenhäusern, ambulanten chirurgischen Zentren und Diagnostikzentren unterstützen.
Was unterstützt die Adoption in den Vereinigten Staaten?
5.2% CAGR, unterstützt durch etablierte Darmkrebsvorsorge und die Nachfrage nach fortschrittlichen diagnostischen Verfahren.
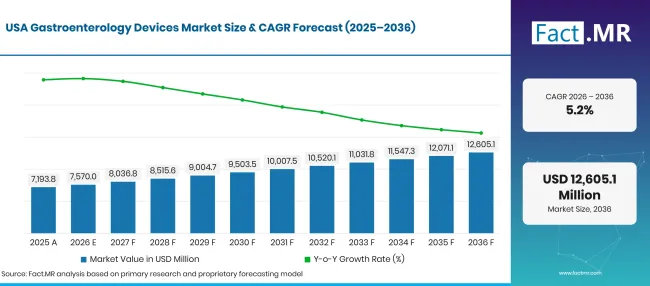
Factmr Gastroenterology Devices Market Forecast Usa | Source: Fact.MR
Der US-Markt profitiert von etablierten gastrointestinalen Screening-Praktiken und dem Einsatz von Endoskopien zur Diagnose von Verdauungsstörungen und zur Erkennung von kolorektalen Auffälligkeiten. Die CDC berichtete im Juni 2025, dass etwa sieben von zehn Erwachsenen im Alter von 50bis75 mit dem Screening von Darmkrebs auf dem neuesten Stand waren. Die Koloskopie kann Vorstufenpolypen identifizieren und entfernen, was die Nachfrage nach Endoskopen, Bildgeräten und Biopsiegeräten unterstützt. [5]
Wie baut das Vereinigte Königreich die Akzeptanz auf?
8.0% CAGR, angetrieben durch zunehmende Darmkrebsvorsorge und die Nachfrage nach diagnostischer Endoskopie.
Der britische Markt wird durch die Ausweitung des Darmkrebs-Screenings und den Bedarf an Nachsorgeverfahren gestützt. NHS England berichtete, dass im Jahr 2024/25fast 7 Millionen Menschen am Darmscreening teilnahmen, verglichen mit etwa 4.7 Millionen im Jahr 2014/15. Positive Ergebnisse der Screening und Überwachungsanforderungen können die Nachfrage nach Koloskopen, Biopsiegeräten und verwandten Bildgeräten unterstützen. [6]
Was unterstützt die Einführung Japans?
6.3% CAGR, geprägt durch die Erkennung von Magen-Darm-Krebs und die Nachfrage nach präzisen endoskopischen Verfahren.
Der japanische Markt für gastroenterologische Geräte profitiert von der Bedeutung der frühzeitigen Erkennung von gastrointestinalem Krebs und etablierten endoskopischen Diagnostikpraktiken. Krankenhäuser und spezialisierte Zentren können fortschrittliche Endoskope, bildgebende Systeme und Biopsiegeräte nutzen, um gastrointestinale Anomalien zu untersuchen und klinische Entscheidungen zu leiten. Ein fortgesetzter Fokus auf frühe Diagnose und minimalinvasive Behandlung kann die Nachfrage nach technologisch fortschrittlicher gastroenterologischer Ausrüstung unterstützen.
Wer führt den Markt für gastroenterologische Geräte?
Fact.MR stellt FUJIFILM, Boston Scientific, Medtronic, Olympus, Cook Medical, CONMED und PENTAX Medical (HOYA Group) im gesamten Markt für gastroenterologische Geräte vor.
Olympus und FUJIFILM sind prominente Teilnehmer an Endoskopien und gastrointestinalen Bildgebungstechnologien. Boston Scientific und Medtronic bieten Technologien für therapeutische und minimalinvasive Verfahren an, während Cook Medical und CONMED spezialisierte medizinische Geräte und Verfahrenslösungen anbieten. PENTAX Medical, Teil der HOYA Group, konzentriert sich auf Endoskopiesysteme und verwandte Technologien für gastrointestinale Untersuchungen.
Der Wettbewerb auf dem Markt für gastroenterologische Geräte hängt von der Produktleistung, der Visualisierungsfähigkeit, der prozeduralen Effizienz, der klinischen Benutzerfreundlichkeit und der Kompatibilität mit Gesundheitseinrichtungen ab' vorhandener Ausrüstung. Krankenhäuser und ambulante chirurgische Zentren bewerten die Zuverlässigkeit des Geräts und den Wartungsbedarf.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen im Markt für gastroenterologische Geräte sind FUJIFILM; Boston Scientific Corporation; Medtronic plc; Olympus Corporation; Cook Medical; CONMED Corporation; und PENTAX Medical (HOYA Group).
- FUJIFILM
- Boston Scientific Corporation
- Medtronic plc
- Olympus Corporation
- Cook Medical
- CONMED Corporation
- PENTAX Medical (HOYA Gruppe)
Bibliographie
- [1] Nationales Institut für Diabetes sowie Verdauungs- und Nierenerkrankungen. (November 2014). Statistiken zu Verdauungskrankheiten für die Vereinigten Staaten. Nationale Gesundheitsinstitute.
- [2] Ruhl, C. E., & Everhart, J. E. (2008). Kapitel 24: Indikationen und Ergebnisse der gastrointestinalen Endoskopie. In Die Last von Verdauungskrankheiten in den Vereinigten Staaten. Nationales Institut für Diabetes sowie Verdauungs- und Nierenerkrankungen.
- [3] Medicare Payment Advisory Commission. (2026, März 12). Kapitel 11: Ambulante chirurgische Einrichtungen: Statusbericht. Im März 2026 Bericht an den Kongress: Medicare-Zahlungspolitik.
- [4] Centers for Disease Control and Prevention. (2026, Juni 17). Ich spreche mit Ihrem Arzt über das Screening auf Darmkrebs. https://www.cdc.gov/colorectal-cancer/talking-to-doctor/
- [5] Centers for Disease Control and Prevention. (2025, Juni 11). Einsatz von Darmkrebs-Screening-Tests.
- [6] NHS England. (2026, April 20). Der NHS erkennt zehntausende Darmkrebserkrankungen dank eines Screening-Programms.
Dieser Bericht beantwortet
- Der Bericht beschreibt, wie gastroenterologische Geräte zur Diagnose, Visualisierung, Untersuchung und Behandlung von gastrointestinalen Erkrankungen eingesetzt werden.
- Die Segmentanalyse vergleicht die angegebenen Produktkategorien, einschließlich des angegebenen Anteils der Endoskope im Jahr 2026.
- Die Länderanalyse behandelt Deutschland, Brasilien, die USA, Großbritannien und Japan sowie relevante offizielle Gesundheitsstatistiken.
- Der Wettbewerbsüberblick stellt FUJIFILM, Boston Scientific, Medtronic, Olympus, Cook Medical, CONMED und PENTAX Medical (HOYA Group) vor.
- Die Anwendungsanalyse trennt diagnostische Verfahren von therapeutischen Interventionen und Forschungsaktivitäten.
Was deckt der Markt für gastroenterologische Geräte ab?
Der Markt umfasst medizinische Geräte, die zur Untersuchung, Diagnose und Behandlung von Erkrankungen im Magen-Darm-Trakt eingesetzt werden. Er verfolgt den Einsatz von Endoskopen, bildgebenden Systemen, Biopsiegeräten, Hämatasegeräten und anderen spezialisierten Instrumenten. Die Anwendungsabdeckung unterscheidet Diagnostik, Therapeutika und Forschung, während die Endnutzersegmentierung Krankenhäuser, ambulante chirurgische Zentren, Diagnostikzentren und andere Gesundheitseinrichtungen umfasst. Die Kaufentscheidungen für Geräte hängen von klinischen Anforderungen, Verfahrensfähigkeiten, Patientensicherheit und Gerätekosten ab.
Was ist im Umfang enthalten?
Zu den enthaltenen Produkten gehören medizinische Geräte, die für gastrointestinale Visualisierung, diagnostische Untersuchungen, Gewebeprobennahme, Blutungskontrolle und therapeutische Verfahren bestimmt sind. Die Marktwertgrenze umfasst die angegebenen Produktkategorien, die in diagnostischen und therapeutischen Anwendungen und in der Forschung verwendet werden. Die Analyse umfasst auch die Einführung von Geräten in Krankenhäusern, ambulanten chirurgischen Zentren, Diagnostikzentren und anderen relevanten Gesundheitseinrichtungen.
Was ist vom Umfang ausgeschlossen?
Die Analyse schließt Medizinprodukte aus, die ausschließlich für nicht verwandte medizinische Fachrichtungen ohne relevante gastroenterologische Anwendung verwendet werden. Pharmazeutische Produkte, diagnostische Medikamente und Behandlungen, die keine gastroenterologischen Geräte darstellen, liegen außerhalb der definierten Geräte-Umsatzgrenze. Allgemeine Krankenhausgeräte ohne spezifische gastroenterologische Anwendung sind ebenfalls ausgeschlossen. Einnahmen aus nicht verwandten medizinischen Dienstleistungen und eigenständigen klinischen Verfahren sind nicht im Marktwert enthalten, sofern nicht ausdrücklich durch die zugrunde liegende Marktforschungsmethodik abgedeckt ist.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßhafte Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierungs- und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
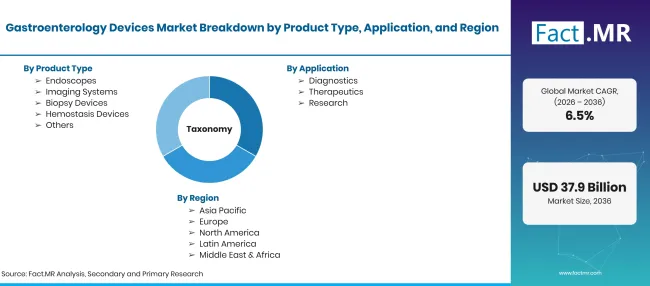
Factmr Gastroenterology Devices Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden: Bewertung 2026, Prognose 2036 und CAGR |
| Marktdefinition | Medizinische Geräte, die zur Diagnose, Visualisierung, Untersuchung und Behandlung von gastrointestinalen Erkrankungen durch endoskopische, bildgebende Verfahren, Biopsie, Hämostase und andere spezialisierte Verfahren eingesetzt werden. |
| Produkttyp | Endoskope; Bildgebungssysteme; Biopsiegeräte; Hämostasegeräte; Weitere |
| Anwendung | Diagnostik; Therapeutika; Forschung |
| Endnutzer | Krankenhäuser; Ambulante Operationszentren; Diagnostikzentren; Weitere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; USA; Großbritannien; Japan |
| Profilierte Unternehmen | FUJIFILM; Boston Scientific; Medtronic; Olympus; Cook Medical; CONMED; PENTAX Medical (HOYA Group) |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Marktsegmentierung und szenariobasierte Analysen, unterstützt durch offizielle Gesundheitsstatistiken, regulatorische Informationen, Krankheitsbelastungsdaten und Quellen aus der Medizintechnikbranche. |
Quelle: Fact.MR-Analyse. Aktualisiert am 17. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Endoskope
- Bildgebungssysteme
- Biopsiegeräte
- Hämostase
- Weitere
-
Nach Anwendung
- Diagnostik
- Therapeutika
- Forschung
-
Nach Endnutzer
- Krankenhäuser
- Ambulante chirurgische Zentren
- Diagnostische Zentren
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für gastroenterologische Geräte im Jahr 2026?
Wie sieht der CAGR von 2026 bis 2036 aus?
Welcher Produkttyp hat den größten angegebenen Anteil?
Welche Bewerbung führt dazu?
Welche Unternehmen sind abgedeckt?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen