- Market Value (2025): USD 58.4 Bn
- Estimated Value (2026): USD 62.2 Bn
- Forecast Value (2036): USD 116.4 Bn
- CAGR (2026-2036): 6.5%
Welchen Wert wird der Markt für Handset Display bis 2036 voraussichtlich sein?
USD 62.2 Milliarden im Jahr 2026 bis USD 116.4 Milliarden bis 2036 bei einem 6.5% CAGR.
- Laut Fact.MR Analyse wurde der Markt für Handy-Displays im Jahr 2025 auf USD 58.4 Milliarden bewertet.
- Die Nachfrage wird voraussichtlich von USD 62.2 Milliarden im Jahr 2026 auf USD 116.4 Milliarden bis 2036 steigen.
- Die Prognose sieht einen 6.5% CAGR von 2026 bis 2036 voraus, unterstützt durch Display-Upgrades, die Einführung fortschrittlicher OLED-Panels und die anhaltende Nachfrage nach Ersatzbildschirmen.
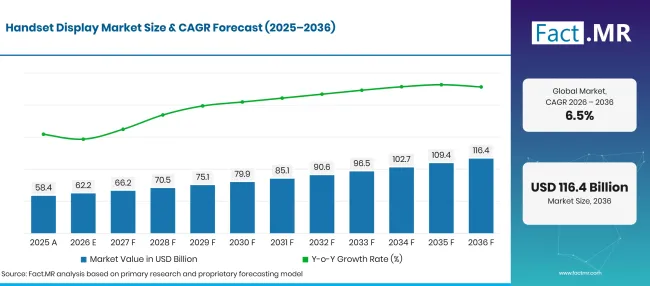
Handset Display Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 58.4 |
| 2026 | Schätzung | 62.2 |
| 2036 | Vorhersage | 116.4 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 6.5% |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für Handset-Displays?
USD 54.2 Milliarden absolute Chancen zwischen 2026 und 2036.
- Nachfragetreiber auf dem Markt
- Die zunehmende Akzeptanz von OLED und AMOLED unterstützt das Wachstum des Marktes für Handy-Displays. Upgrades der Display-Technologie unterstützen die Nachfrage nach Panels mit besserem Kontrast, Helligkeitsniveau, Farbwiedergabe und Energieeffizienz. Omdia berichtete, dass AMOLED-ausgestattete Smartphones im ersten Quartal 2025 63% der weltweiten Smartphone-Auslieferungen ausmachten, gegenüber 51% ein Jahr zuvor [1].
- Neue Display-Funktionen in Premium-Handys haben das Wachstum des Marktes vorangetrieben. Samsung Display präsentierte seine Flex Magic Pixel Datenschutztechnologie auf dem Mobile World Congress im März 2026. Die Technologie nutzt Datenschutzfunktionen auf Panelebene, um die Betrachtungswinkel einzuschränken und so zu zeigen, wie Display-Anbieter Funktionen über die herkömmliche Bildqualität hinaus entwickeln [2].
- Die anhaltende Nachfrage nach LCD-Panels wird durch deren fortlaufenden Einsatz in günstigeren Handys und Ersatzmärkten unterstützt. TrendForce schätzte im August 2026, dass LCD-Smartphone-Panels im Jahr 2026 etwa 59% der weltweiten Smartphone-Panel-Auslieferungen ausmachen würden, während AMOLED etwa 41% Smartphones ausmachen würde [3]. Dies verdeutlicht die anhaltende Bedeutung von Erschwinglichkeit und der installierten Mobilfunkbasis.
- Investitionen in die Displayfertigung unterstützen den Ausbau der Produktionskapazität und die Entwicklung fortschrittlicher Display-Technologien. Die BOE kündigte am 17. Juni 2026 die Massenproduktion seiner Gen 8.6 AMOLED-Produktionslinie in Chengdu an und hob damit Investitionen in fortschrittliche Display-Fertigungskapazitäten hervor [4]. Obwohl die Produktlinie mittelgroße bis große OLED-Anwendungen und nicht nur Handy-Panels bedient, spiegelt sie eine breitere Investition in OLED-Produktionstechnologie wider.
- Analysierte Schlüsselsegmente
- Nach Technologie: LCD wird 2026 36.5% des Marktes ausmachen. Die OLED-Kategorie umfasst AMOLED-Implementierungen, sodass jede separate AMOLED-Berichterstattung gegenseitig ausschließende Definitionen erfordert.
- Nach Größe: Über 6 Zoll beherrscht 2026 44.7% Markt, was die Bedeutung größerer Bildschirme in zeitgenössischen Handy-Designs widerspiegelt.
- Nach Auflösung: HD führt 2026 mit 46.2% Markt.
- Nach Anwendung: Smartphones stellen 2026 89.4% Marktteilnehmer dar und sind damit die dominierende spezialisierte Handy-App.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Die Nachfrage nach Handy-Displays wird durch ein Gleichgewicht zwischen Premium-Funktionen und Kostenkontrolle geprägt. OLED- und AMOLED-Panels ermöglichen es Herstellern, Geräte durch Kontrast, Helligkeit, Formfaktor und datenschutzbezogene Funktionen zu differenzieren, während LCD in preissensitiven und Ersatzsegmenten weiterhin wichtig bleibt. Lieferanten, die eine konstante Panelqualität liefern, die Produktionsleistung verbessern und Kosten steuern können, sind besser positioniert, um verschiedene Handy-Kategorien zu bedienen. Die Marktaussichten werden auch von Smartphone-Austauschzyklen und der Fähigkeit fortschrittlicher Display-Funktionen abhängen, höhere Gerätepreise zu rechtfertigen."
- Strategische Auswirkungen
- Display-Hersteller müssen OLED-Innovation mit kosteneffizienter LCD-Produktion für Einstiegs- und Ersatzbedarf in Einklang bringen.
- Handgerätemarken können Display-Upgrades mit klaren Verbrauchervorteilen wie Lesbarkeit, Energieeffizienz, Privatsphäre, Helligkeit und Langlebigkeit verknüpfen.
- Paneellieferanten müssen Ertragsverbesserung, Fertigungseffizienz und zuverlässige Versorgung priorisieren, um den Preisdruck zu steuern.
- Beschaffungsteams werden geraten, die Panelqualität, Lebensdauer, den Stromverbrauch und die Versorgungskontinuität zusammen mit dem Kaufpreis zu bewerten.
- Investoren und Marktteilnehmer profitieren davon, Panel-Lieferungen von Panel-Einnahmen zu unterscheiden, da Veränderungen im Panel-Mix und den durchschnittlichen Verkaufspreisen den Umsatz anders beeinflussen können als die Unit-Nachfrage.
Deutschland soll bis 2036 einen 7.5% CAGR erzielen. Brasilien wird 6.8%aufstellen, gefolgt von den USA bei 6.2%. Es wird erwartet, dass Großbritannien mit 5.5%vorrückt, während Japan mit 4.9%prognostiziert wird.
Wie unterteilt sich der Markt für Handset-Display nach Segmenten?
Die Segmentierung von Fact.MRidentifiziert LCD 36.5% der Technologiekategorie, Displays über 6 Zoll 44.7% der Größenkategorie, HD 46.2% der Auflösungskategorie und Smartphones 89.4% der Anwendungskategorie.
Welche Technologie führt dazu?
LCD soll 2026 36.5% Anteil halten.
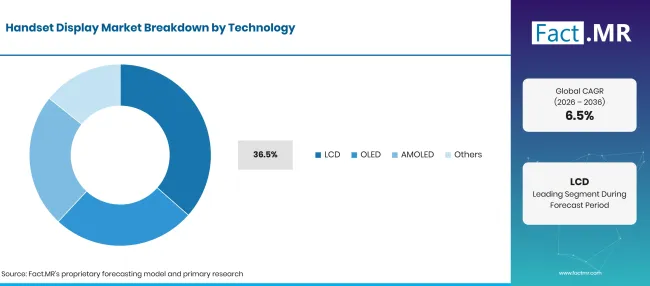
Handset Display Market Breakdown Technology | Source: Fact.MR
| Technologie | Teilen (2026) |
|---|---|
| LCD | 36.5% |
| Andere Segmente kombiniert | 63.5%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
LCD-Panels bleiben wichtig für Handgeräte, bei denen Herstellungskosten, Erschwinglichkeit und Ersatzbedarf zentrale Kaufkriterien sind. Sie werden auf Einstiegs- und ausgewählten Mittelklasse-Geräten verwendet, bei denen Käufer Bildschirmverfügbarkeit und -preis gegenüber den Kontrast- und Designmerkmalen hochwertiger OLED-Panels priorisieren können. OLED-Technologie erzeugt Licht auf Pixelebene, was tiefe Schwarztöne und hohen Kontrast ermöglicht. AMOLED ist eine aktive Matrixform von OLED, die häufig in Smartphone-Displays verwendet wird. Flexible OLED- und andere fortschrittliche Implementierungen können auch dünnere Panels sowie gebogene oder faltbare Gerätedesigns unterstützen.
Was führt das Size-Segment an?
Displays über 6 Zoll sollen 2026 44.7% Anteil repräsentieren.
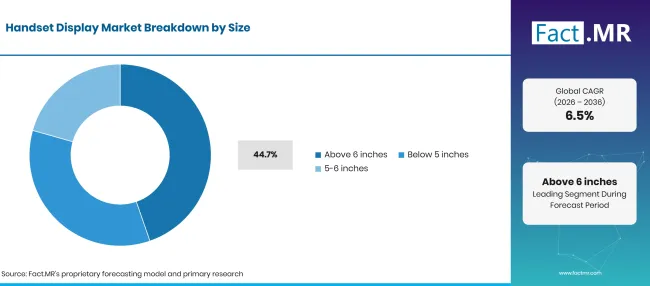
Handset Display Market Breakdown Size | Source: Fact.MR
| Anzeigegröße | Teilen (2026) |
|---|---|
| Über 6 Zoll (Leitsegment) | 44.7% |
| Andere Segmente kombiniert | 55.3%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Displays über 6 Zoll unterstützen Videostreaming, Gaming, Lesen, Navigation und Multitasking. Handgerätehersteller können größere Bildschirme verwenden, um das Seherlebnis zu verbessern und Produkte in Mittelklasse- und Premium-Kategorien zu differenzieren. Allerdings müssen die Panelmaße mit dem Gerätegewicht, der Batteriekapazität, dem Handhabungskomfort und den Herstellungskosten abgewogen werden. Kleinere Displays bleiben bei kompakten Geräten, Feature-Phones und ausgewählten Spezialgeräten relevant. Der Marktanteil jedes Größenbands hängt vom Produktmix, der regionalen Preissensitivität und dem Tempo ab, mit dem Hersteller größere Bildschirmmodelle einführen.
Wie beeinflusst Resolution die Nachfrage?
HD-Displays werden voraussichtlich 2026 46.2% Anteil ausmachen.
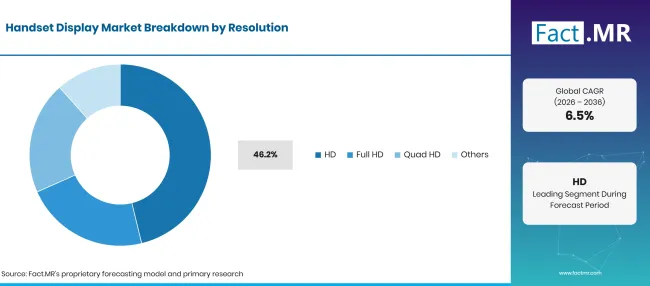
Handset Display Market Breakdown Resolution | Source: Fact.MR
| Auflösung | Teilen (2026) |
|---|---|
| HD (Führendes Segment) | 46.2% |
| Andere Segmente kombiniert | 53.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
HD-Panels bleiben in erschwinglichen Smartphones relevant, wo Hersteller die Komponentenkosten steuern und gleichzeitig ein angemessenes Sichterlebnis bieten müssen. Die Auflösung hängt auch von der Displaygröße, der Pixeldichte, dem Stromverbrauch und dem Zielpreis des Geräts ab. Full-HD-Panels bieten mehr Details und können für größere Displays geeignet sein, während Quad HD in ausgewählten Premium-Geräten verwendet wird. Die tatsächliche Nachfrage hängt vom Handy-Portfolio und dem Gleichgewicht zwischen wahrgenommener Bildqualität, Herstellungskosten und Energieeffizienz ab.
Wie beeinflusst die Anwendung die Nachfrage?
Smartphones werden voraussichtlich 2026 89.4% Anteil ausmachen.
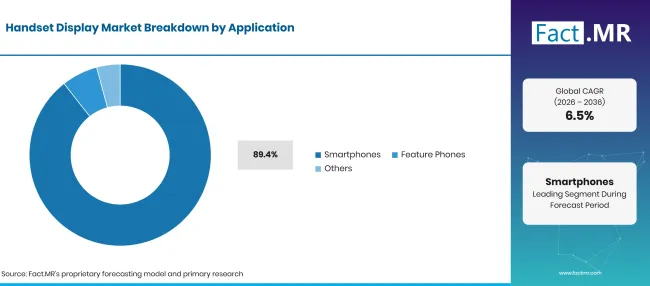
Handset Display Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Smartphones (führendes Segment) | 89.4% |
| Andere Segmente kombiniert | 10.6%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Smartphones dominieren die Nachfrage nach Handy-Displays, da sie Bildschirme benötigen, die Kommunikation, Fotografie, Unterhaltung, Navigation und Anwendungen unterstützen. Display-Upgrades können Handy-Herstellern helfen, Produkte durch Helligkeit, Bildwiederholrate, Auflösung, Stromverbrauch und Datenschutzfunktionen zu differenzieren. Feature-Handys und andere Handys machen einen kleineren Teil des angebotenen Anwendungsangebots aus. Ihre Displays sind in der Regel mit höheren Kostenbeschränkungen konfrontiert, was LCD- und einfachere Panel-Konfigurationen kommerziell relevant macht. Ersatz- und Reparaturbedarf schafft zudem einen Markt für kompatible Panels über die Produktion neuer Geräte hinaus.
Was beschleunigt die Akzeptanz des Handset Display Market und was hält ihn zurück?
Fortschrittliche OLED-Funktionen, größere Bildschirme und Nachfrage nach Ersatz unterstützen den Markt, während Komponentenkostendruck, Preiswettbewerb und langsamere Handy-Upgrades das Wachstum hemmen können.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Steigende Nachfrage nach OLED-Displays | +1.0% | Asien, Amerika | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Smartphone-Ersatz | +0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nutzung von Displays mit hoher Bildwiederholrate | +0.7% | Global | Mittelfristig (2–4 Jahre) |
| Nachfrage nach größeren und höherauflösenden Bildschirmen | +0.5% | Asien, Europa | Mittelfristig (2–4 Jahre) |
| Erweiterung faltbarer Smartphone-Displays | +0.4% | Asien, Amerika | Langfristig (≥ 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Fortschrittliche Entwicklung von OLED- und AMOLED-Displays | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Energiesparende Anzeigetechnologien | +0.6% | Asien, Europa | Mittelfristig (2–4 Jahre) |
| Flexible und faltbare Display-Integration | +0.5% | Asien, Amerika | Langfristig (≥ 4 Jahre) |
| Hohe Helligkeit und langlebige Displaylösungen | +0.4% | Global | Kurzfristig (≤ 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hohe Herstellungskosten fortschrittlicher Displays | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Preissensitivität in den Einstiegssegmenten von Smartphones | -0.6% | Asien, Afrika | Mittelfristig (2–4 Jahre) |
| OLED-Panel-Produktion und Ertragsprobleme | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Störungen in der Lieferkette und Verfügbarkeit von Komponenten | -0.4% | Global | Mittelfristig (2–4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Welche Länder skalieren bis 2036 den Markt für Handset-Displays?
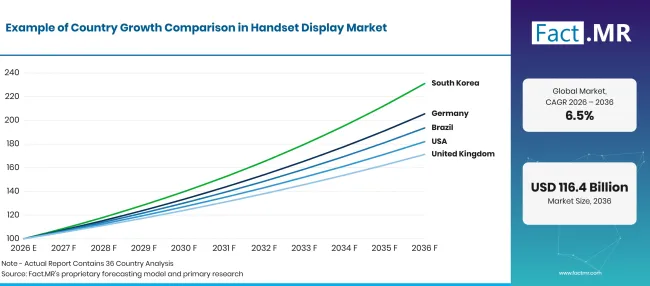
Handset Display Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 7.5% |
| Brasilien | 6.8% |
| USA | 6.2% |
| Vereinigtes Königreich | 5.5% |
| Japan | 4.9% |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Was unterstützt die Einführung Deutschlands?
7.5% CAGR, unterstützt durch die Nachfrage nach Premium-Handys und fortschrittlichen Display-Funktionen.
Die Nachfrage nach Handy-Displays in Deutschland ist mit dem Ersatz von Smartphones, dem Kauf von Premium-Geräten und der Verfügbarkeit von Geräten mit verbesserter Helligkeit, Auflösung und Energieeffizienz verbunden. Fortschrittliche OLED-Panels könnten von den Bemühungen der Hersteller profitieren, sich von teureren Handys zu differenzieren
Wie entwickelt Brasilien die Einführung von Handy-Displays?
6.8% CAGR, gestützt auf Smartphone-Nachfrage und kostenbewusste Gerätewahl.
Die Marktchancen Brasiliens hängen vom Gleichgewicht zwischen erschwinglichen Smartphones und Premiummodellen ab. LCD-Panels bleiben in preissensitiven Kategorien relevant, während die OLED-Akzeptanz wachsen kann, wenn Hersteller fortschrittliche Displays zu günstigen Preisen anbieten. Ersatzbildschirme unterstützen auch die Nachfrage nach Panels, wenn Verbraucher bestehende Geräte reparieren, anstatt neue Geräte zu kaufen.
Was unterstützt die Adoption in den Vereinigten Staaten?
6.2% CAGR, geprägt von Premium-Smartphone-Funktionen und Nachfrage nach Ersatz.
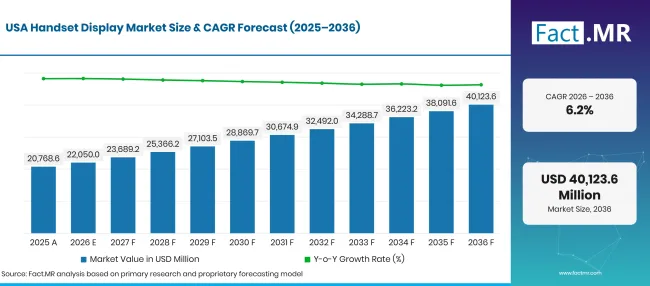
Handset Display Market Forecast Usa | Source: Fact.MR
Der US-Markt umfasst die Nachfrage nach Premium-Smartphones mit hochwertigen Displays, fortschrittlichen Datenschutzfunktionen und verbesserter Wiedergabeleistung. Das Marktwachstum hängt davon ab, ob die Verbraucher diese Verbesserungen genug schätzen, um Geräte-Upgrades und höhere Panel-Preise zu unterstützen.
Wie baut das Vereinigte Königreich die Akzeptanz auf?
5.5% CAGR, getrieben durch den Austausch von Geräten und die Nachfrage nach unterschiedlichen Gerätespezifikationen.
Die Nachfrage nach Handy-Displays in Großbritannien spiegelt eine Mischung aus Premium-Smartphones, Mittelklasse-Geräten und Ersatzbildschirmen wider. OLED-Panels können Differenzierung durch Kontrast, Helligkeit und Designflexibilität unterstützen, während LCD-Panels wichtig bleiben, wo Kosten Priorität haben.
Was unterstützt die Einführung Japans?
4.9% CAGR, unterstützt durch die Entwicklung von Display-Technologien und etablierte Elektronikexpertise.
Japan verfügt über eine etablierte Display- und Elektronikindustrie, in der Unternehmen wie Japan Display Inc. und Sharp Corporation an Display-Technologien beteiligt sind. Die Marktchancen umfassen fortschrittliche Panels, kompakte Geräte und spezialisierte Display-Anwendungen.
Wer führt den Markt für Handset-Displays?
Fact.MR stellt fest, dass Samsung Display Co., LG Display Co., BOE Technology Group Co., Tianma Microelectronics Co., Ltd., Visionox Technology Inc., Japan Display Inc., Sharp Corporation, TCL CSOT, AUO Corporation und Innolux Corporation.
Samsung Display, LG Display, BOE, Tianma und Visionox sind an der Herstellung von mobilen Displays beteiligt, einschließlich OLED-Technologien. Japan Display und Sharp sind für die breitere Display-Lieferkette relevant, während TCL CSOT, AUO und Innolux an der Herstellung von Display-Panels in verschiedenen Produktkategorien beteiligt sind. Ihre Handy-Präsenz und Wettbewerbsposition variieren je nach Technologie, Panelgröße, Kunden und Anwendung. BOE Technology Group Co kündigte im Juni 2026 die Massenproduktion ihrer Gen 8.6 AMOLED-Produktionslinie in Chengdu an, was Investitionen in fortschrittliche OLED-Fertigung widerspiegelt [4]. Außerdem kündigte LG Display im August 2026 seine FLiPP-OLED-Patterning-Technologie ohne Feinmetallmaske an. Das Unternehmen berichtete von Verbesserungen bei Helligkeit, Panellebensdauer und Stromverbrauch unter den angegebenen Vergleichsbedingungen [5].
Der Wettbewerb hängt von Panelqualität, Fertigungsausbeute, Energieeffizienz, Helligkeit, Lebensdauer, Preisgestaltung und zuverlässiger Lieferung ab. Lieferanten müssen Investitionen in fortschrittliche OLED-Produktion mit der Kostenkonkurrenzfähigkeit von LCD-Panels in Einklang bringen. Gerätehersteller benötigen außerdem eine stabile Komponentenversorgung und eine konstante Panelleistung über Handymodelle hinweg.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Samsung Display Co., Ltd.; LG Display Co., Ltd.; BOE Technology Group Co., Ltd.; Tianma Microelectronics Co., Ltd.; Visionox Technology Inc.; Japan Display Inc.; Sharp Corporation; TCL China Star Optoelectronics Technology Co., Ltd. (TCL CSOT); AUO Corporation; und Innolux Corporation.
- Samsung Display Co.
- LG Display Co.
- BOE Technology Group Co.
- Tianma Microelectronics Co., Ltd.
- Visionox Technology Inc.
- Japan Display Inc.
- Sharp Corporation
- TCL CSOT
- AUO Corporation
- Innolux Corporation
Bibliographie
- [1] Omdia. (2025, Juni 12). Omdia: Flexible AMOLED-Displays treiben 51% der weltweiten Smartphone-Lieferungen an.
- [2] Samsung Display. (2026, März 2). Samsung Display präsentiert KI-optimierte OLED-Technologien auf der MWC26.
- [3] TrendForce. (2026, August 31). Sekundär- und Reparaturmärkte bieten Unterstützung; die weltweiten Smartphone-Panel-Auslieferungen werden im Jahr 2026 nur 2.5% zurückgehen, so TrendForce.
- [4] BOE Technology Group. (2026, Juni 17). BOE startet Chinas erste Gen 8.6 AMOLED-Produktionslinie und läutet damit eine neue Ära für High-End-Displays ein.
- [5] LG Display. (2026, August 19). LG Display stellt FLiPP vor und erreicht damit den Traum der nächsten OLED-Generation.
Dieser Bericht beantwortet
- Der Bericht beschreibt den Markt für Handy-Displays über die spezifizierten Technologien, Größen, Auflösungen und Anwendungen hinweg.
- Die Segmentanalyse vergleicht LCD-, OLED- und AMOLED-Technologien, Bildschirmgrößen, Auflösungskategorien und Handyanwendungen.
- Die Länderanalyse behandelt Deutschland, Brasilien, die USA, Großbritannien und Japan sowie relevante Entwicklungen in der Ausstellungsbranche.
- Der Wettbewerbsüberblick stellt zehn benannte Display-Hersteller vor.
- Die Nachfrageanalyse untersucht die Einführung von OLED, Premium-Display-Funktionen, Ersatznachfrage, Investitionen in Panelfertigung und Preisdruck.
Was deckt der Handset Display Market ab?
Der Markt umfasst Display-Panels, die in Smartphones, Feature-Phones und anderen Handy-Kategorien verwendet werden. Er verfolgt Panel-Technologien, Größen, Auflösungen und Anwendungen. Kaufentscheidungen hängen von Bildqualität, Helligkeit, Stromverbrauch, Panel-Haltbarkeit, Herstellungskosten und Kompatibilität mit Handy-Designs ab.
Was ist im Umfang enthalten?
Enthaltene Produkte sind LCD-, OLED-, AMOLED- und andere Handy-Display-Panels, die für den Einsatz in Smartphones, Feature-Handys und anderen definierten Handy-Kategorien verkauft werden. Der Umfang umfasst Panels in den angegebenen Größen- und Auflösungskategorien und berücksichtigt relevante Display-Hersteller und technologische Entwicklungen.
Was ist vom Umfang ausgeschlossen?
Die Analyse schließt Fernseher-, Desktop-Monitor-, Notebook- und Tablet-Displays aus, sofern sie nicht ausdrücklich in der zugrunde liegenden Marktdefinition enthalten sind. Allgemeine Halbleiterkomponenten, Handy-Batterien, Kameras, Touch-Controller und fertige Smartphones sind vom Display-Panel-Umsatz ausgeschlossen, sofern das ursprüngliche Marktmodell sie nicht ausdrücklich enthält. Display-Fertigungsausrüstung und nicht verwandte Display-Dienstleistungen sind ebenfalls ausgeschlossen.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßhafte Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierungs- und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
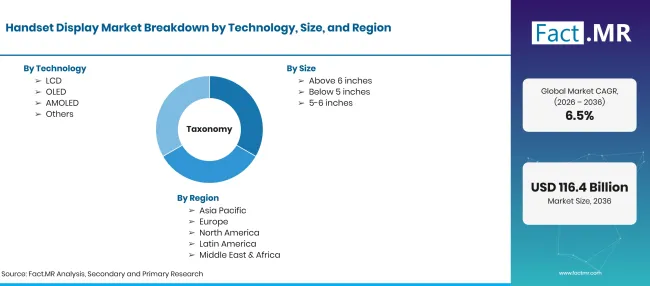
Handset Display Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden im Jahr 2026 bis USD Milliarden bis 2036, also CAGR |
| Marktdefinition | Display-Panels, die in Smartphones, Feature-Handys und anderen Handykategorien verwendet werden |
| Technologie | LCD; OLED; AMOLED; Andere |
| Größe | Über 6 Zoll; unter 5 Zoll; 5–6 Zoll |
| Auflösung | HD; Full HD; Quad HD; Andere |
| Anwendung | Smartphones; Feature Phones; Andere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; USA; Großbritannien; Japan |
| Profilierte Unternehmen | Samsung-Display; LG-Display; BOE; Tianma; Visionox; Japan-Display; Sharp; TCL CSOT; AUO; Innolux |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Öffentliche Statistiken und Unternehmensbekanntmachungen der Display-Branche |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Technologie
- LCD
- OLED
- AMOLED
- Weitere
-
Nach Größe
- Über 6 Zoll
- Unter 5 Zoll
- 5–6 Zoll
-
Durch Resolution
- HD
- Full HD
- Quad HD
- Weitere
-
Nach Anwendung
- Smartphones
- Feature-Telefone
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für Handset-Display im Jahr 2026?
Wie hoch ist der berechnete Marktwert für 2025?
Wie sieht der CAGR von 2026 bis 2036 aus?
Welche Technologie hat den größten Anteil?
Welche Displaygröße führt aus?
Welche Auflösung führt dazu?
Welche Anwendung hat den größten Anteil?
Welche Länder haben die höchsten Wachstumsraten?
Welche Unternehmen sind abgedeckt?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen