- Market Value (2025): USD 2.23 Bn
- Estimated Value (2026): USD 2.39 Bn
- Forecast Value (2036): USD 4.83 Bn
- CAGR (2026-2036): 7.3%
Welchen Wert wird der Markt für medizinische TPEs bis 2036 prognostizieren?
USD 2.4 Milliarden im Jahr 2026 bis USD 4.8 Milliarden bis 2036 bei einem 7.3% CAGR.
- Laut Fact.MR Analyse wurde der Markt für medizinische TPEs im Jahr 2025 mit USD 2.23 Milliarden bewertet.
- Die Nachfrage wird von USD 2.39 Milliarden im Jahr 2026 auf USD 4.83 Milliarden bis 2036 wachsen.
- Der Markt wird voraussichtlich von 2026 bis 2036 um ein 7.3% CAGR wachsen, unterstützt durch die Nachfrage nach flexiblen Polymermaterialien in Medizinprodukten und im Gesundheitswesen.
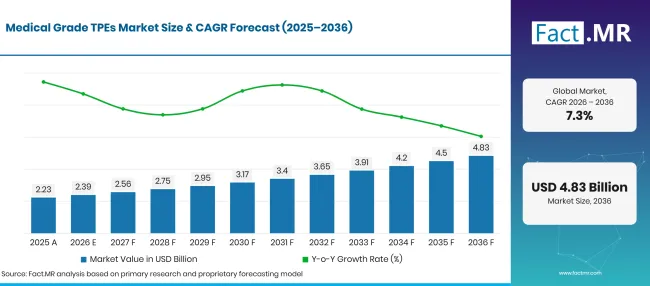
Medical Grade Tpes Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 2.23 |
| 2026 | Schätzung | 2.39 |
| 2036 | Vorhersage | 4.83 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 7.3% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für medizinische TPEs?
USD 2.4 Milliarden absolute Chancen zwischen 2026 und 2036
- Nachfragetreiber auf dem Markt
- Hersteller von Medizinprodukten benötigen flexible Polymermaterialien für Bauteile, die wiederholtes Handeln, Biegen oder Kontakt mit Patienten erfordern. Medizinische TPEs können gummiähnliche Flexibilität bieten, während sie die Verarbeitungsvorteile von Thermoplasten erhalten.
- Die Nachfrage nach Einweg- und Einweg-Medizinprodukten unterstützt die Notwendigkeit von Materialien, die konsistent verarbeitet und für spezifische Geräteanwendungen entwickelt werden können. Die Materialauswahl hängt vom vorgesehenen Verwendungszweck und der erforderlichen Leistung ab.
- Medizinprodukteentwickler bewerten Biokompatibilität und chemische Kompatibilität bei der Auswahl von Materialien für Patientenkontaktanwendungen. Lieferanten, die zuverlässige technische Dokumentation und anwendungsspezifische Bewertungen bereitstellen, können ihre Position bei Geräteherstellern stärken.
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Thermoplastisches Polyurethan (TPU) wird 2026 38.2% Marktanteil ausmachen, unterstützt durch seine Flexibilität und Abriebfestigkeit.
- Nach Anwendung: Medical Devices wird 2026 mit einem 42.6% Marktanteil führen, was den Einsatz flexibler Polymermaterialien in medizinischen Geräten und Komponenten widerspiegelt.
- Nach Endnutzer: Krankenhäuser werden für 2026 mit 44.8% Marktanteil prognostiziert, getrieben von der Nachfrage nach medizinischen Produkten und Geräten für die Patientenversorgung.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Lieferanten von medizinischer TPE können ihre Position stärken, indem sie anwendungsspezifische Materialien mit einheitlichen Verarbeitungseigenschaften und angemessener Biokompatibilitätsdokumentation anbieten. Eine enge Zusammenarbeit mit Herstellern von Medizinprodukten wird wichtig bleiben, da sich Produktdesigns und Materialanforderungen weiterentwickeln."
- Strategische Auswirkungen
- Materiallieferanten sollten anwendungsspezifische Qualitäten bereitstellen, die durch relevante Biokompatibilitäts- und regulatorische Dokumente unterstützt werden.
- Hersteller von Medizinprodukten müssen Flexibilität und Haltbarkeit sowie Sterilisationskompatibilität und chemische Beständigkeit bewerten.
- Polymer-Compounder müssen während der Produktentwicklung mit Geräteentwicklern zusammenarbeiten, um die Verarbeitungsanforderungen und die Endverbrauchsleistung zu berücksichtigen.
- Krankenhäuser und Gesundheitsteams können bei der Bewertung von Lieferanten die Materialspezifikationen und den vorgesehenen Einsatz von Medizinprodukten berücksichtigen.
Deutschland wird voraussichtlich bis 2036 einen 8.3% CAGR verzeichnen. Brasilien wird voraussichtlich 7.6%aufstellen, gefolgt von den USA bei 6.8%. Das Vereinigte Königreich wird voraussichtlich mit 6.1%aufsteigen, während Japan voraussichtlich mit 5.4%wächst.
Wie unterteilt sich der Markt für medizinische TPEs nach Segment?
Fact.MR stellt fest, dass Thermoplastisches Polyurethan Produkttyp mit 38.2%führt; Medizintechnik die Anwendung mit 42.6%führt; und Krankenhäuser den Endverbraucher mit 44.8%führt.
Welcher Produkttyp dominiert?
Thermoplastisches Polyurethan soll 2026 38.2% Anteil halten.
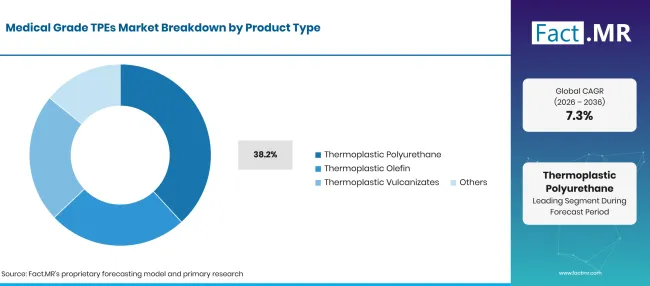
Medical Grade Tpes Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Thermoplastisches Polyurethan (führendes Segment) | 38.2% |
| Andere Segmente kombiniert | 61.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Thermoplastisches Polyurethan wird in medizinischen Anwendungen verwendet, die Flexibilität und Verschleißfestigkeit erfordern. Seine Eignung hängt vom vorgesehenen Gerät und den erforderlichen Materialeigenschaften ab. Thermoplastische Olefine und thermoplastische Vulkanisationen bieten alternative Materialoptionen für Anwendungen mit unterschiedlichen Anforderungen an Weichheit und Leistung. Käufer müssen die spezifische Qualität beurteilen, anstatt davon auszugehen, dass alle TPU- oder TPE-Produkte medizinische Anforderungen erfüllen.
Welche Anwendungs-Leads werden nachgefragt?
Medical Devices soll 2026 42.6% Anteil vertreten.
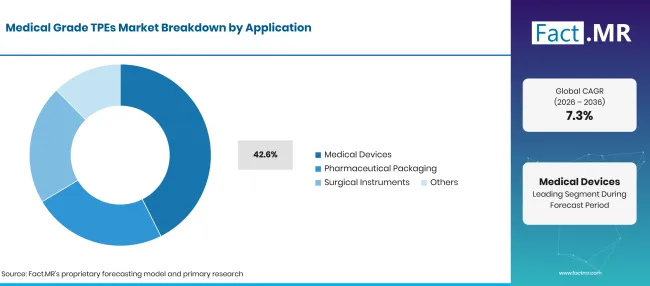
Medical Grade Tpes Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Medizinprodukte (führendes Segment) | 42.6% |
| Andere Segmente kombiniert | 57.4%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Medizinische Geräte stellen ein breites Anwendungsgebiet für medizinische TPEs dar. Flexible Schläuche und Gerätekomponenten können Materialien mit kontrollierter Weichheit und Haltbarkeit benötigen. Pharmazeutische Verpackungen verwenden elastomere Materialien in ausgewählten Verschlüssen und flexiblen Verpackungskomponenten, während chirurgische Instrumente TPEs in Griffen und anderen flexiblen Teilen verwenden können. Die Materialeignung hängt von den Kontaktbedingungen und den entsprechenden regulatorischen Anforderungen ab.
Welches Endnutzersegment führt?
Es wird erwartet, dass Krankenhäuser 2026 44.8% Anteil ausmachen.
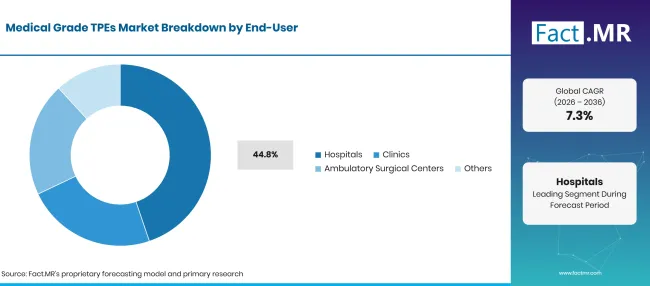
Medical Grade Tpes Market Breakdown End User | Source: Fact.MR
| Endnutzer | Teilen (2026) |
|---|---|
| Krankenhäuser (führender Segment) | 44.8% |
| Andere Segmente kombiniert | 55.2%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Krankenhäuser stellen ein wichtiges Endnutzersegment dar, da sie eine breite Palette medizinischer Geräte und Gesundheitsprodukte kaufen und nutzen. Kliniken und ambulante chirurgische Zentren benötigen ebenfalls Geräte und Verbrauchsmaterialien, die für die reguläre Patientenversorgung entwickelt wurden. Die Nachfrage nach medizinischen TPEs ist im Allgemeinen indirekt, da Polymerlieferanten Materialien an Compounder und Hersteller von Medizinprodukten und nicht direkt an Gesundheitseinrichtungen verkaufen.
Was beschleunigt die Marktakzeptanz von medizinischen TPEs und was hält sie zurück?
Die Nachfrage nach flexiblen medizinischen Komponenten und anwendungsspezifischen Polymerqualitäten fördert das Wachstum, während Qualifikationskosten und regulatorische Anforderungen die Materialverbreitung verlangsamen können.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Nachfrage nach flexiblen Medizinkomponenten | +1.0% | Global | Mittelfristig (2–4 Jahre) |
| Wachstum bei Einweg-Medizinprodukten | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Bedarf an Materialalternativen zu PVC und Gummi | +0.7% | Europa, Amerika, Asien | Langfristig (≥ 4 Jahre) |
| Erweiterung der Medizintechnikherstellung | +0.6% | Global | Mittelfristig (2–4 Jahre) |
| Maßgefertigte Polymermischung für Bauteilanwendungen | +0.5% | Global | Kurzfristig (≤ 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Entwicklung anwendungsspezifischer medizinischer TPE-Klassen | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Anwendungen für flexible Rohre und Fluidmanagement | +0.7% | Global | Mittelfristig (2–4 Jahre) |
| Medizinische Verbindungen mit nachgewiesener Biokompatibilität | +0.6% | Europa, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Lokale Ausweitung der Medizintechnikherstellung | +0.5% | Asien, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Materialien, die für eine verbesserte Verarbeitung und Bindung entwickelt wurden | +0.4% | Global | Mittelfristig (2–4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Kosten der medizinischen Materialqualifikation | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Regulatorische und Anforderungen an Biokompatibilitätstests | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Kompatibilität mit Sterilisationsverfahren | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Lange Qualifikationszyklen bei Herstellern von Medizinprodukten | -0.5% | Global | Langfristig (≥ 4 Jahre) |
| Konkurrenz durch Silikon, PVC und andere Polymere | -0.4% | Global | Mittelfristig (2–4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Welche Länder skalieren bis 2036 den Markt für medizinische TPEs?
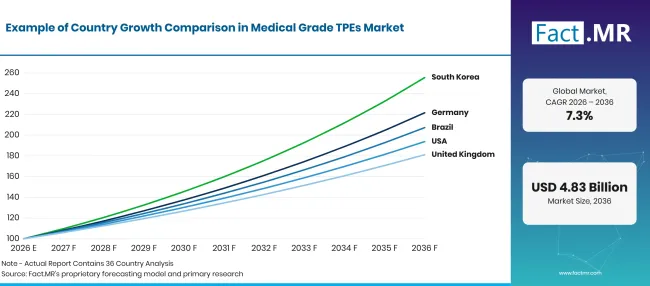
Medical Grade Tpes Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 8.3% |
| Brasilien | 7.6% |
| USA | 6.8% |
| Vereinigtes Königreich | 6.1% |
| Japan | 5.4% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Was unterstützt die Einführung Deutschlands?
8.3% CAGR, unterstützt durch eine große Fabrikbasis im Bereich Medizintechnik und die Nachfrage nach spezialisierten Polymermaterialien.
Deutschland's etablierte Medizintechnikindustrie schafft Chancen für Lieferanten von Materialien, die in Medizinprodukten und Komponenten verwendet werden. Germany Trade & Invest berichtete, dass der Produktionswert des Landes' s Medizintechnik im Jahr 2024 46 Milliarden Euro erreichte, mit mehr als 265,000 Beschäftigten in diesem Sektor. Diese Fertigungsbasis unterstützt die Nachfrage nach Materialien, die spezifische Flexibilität und Leistungsanforderungen erfüllen. TPE-Lieferanten müssen zuverlässige technische Dokumentationen und Qualitäten bereitstellen, die für Medizintechnikanwendungen geeignet sind. [1]
Wie entwickelt Brasilien die Einführung medizinischer TPEs?
7.6% CAGR, angetrieben von Bemühungen, die heimische Gesundheitsproduktion zu stärken und den Zugang zu medizinischen Produkten zu verbessern.
Brasilien arbeitet daran, die inländische Produktion in seiner medizinischen industriellen Lieferkette auszuweiten. Im März 2026 stellte das Ministerium für Entwicklung, Industrie, Handel und Dienstleistungen ein nationales Ziel fest, bis 2026 50% Autonomie in der inländischen Produktion gesundheitsbezogener Güter zu erreichen, mit einem langfristigen Ziel von 70% bis 2033. Die Politik umfasst Medizinprodukte zu ihren Prioritätsbereichen [2]
Was unterstützt die Adoption in den Vereinigten Staaten?
6.8% CAGR, angeführt von einem breiten Ökosystem für die Herstellung und Regulierung von Medizinprodukten.
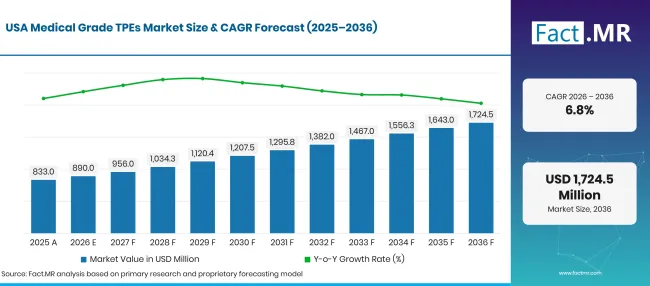
Medical Grade Tpes Market Forecast Usa | Source: Fact.MR
Die Vereinigten Staaten verfügen über eine umfangreiche Basis von medizinischen Gerätebetrieben und einen großen Markt für Gesundheitsprodukte. Die US-amerikanische Food and Drug Administration berichtete im Haushaltsjahr 2025 29,178 registrierten Medizinproduktebetriebe, einschließlich inländischer und ausländischer Unternehmen. Dies spiegelt das Ausmaß der regulierten Lieferkette der Geräte wider und schafft Chancen für Lieferanten spezialisierter Materialien. Hersteller von medizinischer TPE-Qualität müssen Gerätehersteller mit Materialdokumentation und anwendungsspezifischen Tests unterstützen. [3]
Wie baut das Vereinigte Königreich die Akzeptanz auf?
6.1% CAGR, geprägt von einer bedeutenden Medizintechnikindustrie und der Nachfrage nach Gesundheitsprodukten.
Der Medizintechniksektor Großbritannien's bietet eine etablierte Kundenbasis für Lieferanten von Polymeren, die in Medizinprodukten verwendet werden. Das Office for Life Sciences berichtete, dass der britische Medizintechnologie-Subsektor im Jahr 2023/24 in seiner Statistik 2024/25 einen Umsatz von etwa44.6 Milliarden Pfund erzielte. Hersteller von Medizinprodukten benötigen Materialien, die produktspezifische Leistungs- und regulatorische Anforderungen erfüllen [4]
Was unterstützt die Einführung Japans?
5.4% CAGR, gestützt auf einen bedeutenden Markt für Medizinprodukte und etablierte Inlandsproduktion.
Japan' s Medizintechnikindustrie schafft eine Nachfrage nach spezialisierten Polymermaterialien, die in Gesundheitsgeräten und Verbrauchsgütern verwendet werden. Das Gesundheits-, Arbeits- und Wohlfahrtsministerium berichtete, dass die inländische Produktion von Medizinprodukten im Jahr 2024 etwa 2.66 Billionen JPY erreichte, während die inländischen Lieferungen ungefähr 4.72 Billionen JPY betrugen [5]
Wer führt den Markt für medizinische TPEs an?
Fact.MR identifiziert Kraton Corporation, BASF SE, Covestro AG, Teknor Apex Company, RTP Company, Avient Corporation, Kuraray Co., Ltd., Mitsubishi Chemical Corporation, Arkema S.A. und HEXPOL TPE als Unternehmen, die im Wettbewerbsumfeld bewertet werden können.
Der Wettbewerb wird durch die Materialformulierung und die Fähigkeit, medizinische Anwendungsanforderungen zu erfüllen, bestimmt. Kraton liefert Styranblock-Copolymere für medizinische Verbindungen, einschließlich Materialien, die in medizinischen Pflastern und Spritzenkomponenten verwendet werden. Kuraray bietet medizinische TPEs für Anwendungen wie Schläuche und IV-Beutel [6] [ 7]. Die RTP Company liefert medizinische TPE-Verbindungen, die nach ISO- 10993 Biokompatibilitätsstandards getestet werden [8].
Mitsubishi Chemical' s ZELAS Portfolio umfasst TPE-Materialien für medizinische Schläuche und Infusionsbeutel. HEXPOL TPE vermarktet seine Mediprene-Reihe für medizinische Anwendungen [10]. Covestro bietet medizinische TPU und andere Gesundheitsmaterialien an, mit einem Portfolio, das Produkte umfasst, die durch Biokompatibilität und regulatorische Dokumentation unterstützt werden. [11]
Welche Unternehmen sind die wichtigsten Anbieter?
Das Unternehmen, das für den Markt für medizinische TPEs vorgesehen ist, umfasst:
- Kraton Corporation
- BASF SE
- Covestro AG
- Teknor Apex Company
- RTP-Kompanie
- Avient Corporation
- Kuraray Co., Ltd.
- Mitsubishi Chemical Corporation
- Arkema S.A.
- HEXPOL TPE
Bibliographie
- [1] Deutschland Handel & Investieren. (September 2025). Die Medizintechnikbranche in Deutschland: Ausgabe 2025/2026. GTAI
- Offizielle Quelle
- [2] Ministerium für Entwicklung, Industrie, Handel und Dienstleistungen, Brasilien. (2026, März 13). Revisão e implementação de instrumentos para fortalecimento produtivo e tecnológico do Complexo Econômico e Industrial da Saúde (CEIS). Serviços e Informações do Brasil
- Offizielle Quelle
- [3] US-amerikanische Food and Drug Administration. (2026). Jahresbericht für das Geschäftsjahr 2025 über Inspektionen von Betrieben. US-amerikanische Food and Drug Administration
- Offizielle Quelle
- [4] Amt für Lebenswissenschaften. (2026, September 17). Statistiken zum Biowissenschafts- und Gesundheitstechnologiesektor 2024 bis 2025: Benutzerhandbuch. GOV.UK. GOV.UK
- Offizielle Quelle
- [5] Ministerium für Gesundheit, Arbeit und Wohlfahrt, Japan. (2025, Dezember 24). 令和6年 薬事工業生産動態統計年報の公表について [Veröffentlichung des Jahresberichts 2024 zu Statistiken zur Pharma- und Medizinprodukteproduktion]. 厚生労働省
- Offizielle Quelle
- [6] Kraton Corporation. (o.J.). Medizinische Lösungen mit ERS-Polymeren und SBC-Polymeren. kraton.com
- Offizielle Quelle
- [7] Kuraray Co., Ltd. (o.J.). Medizinische TPEs.
- Offizielle Quelle
- [8] RTP-Firma. (o.J.). Thermoplastische Elastomere für Medizinprodukte. RTP-Firma
- Offizielle Quelle
- [9] Mitsubishi Chemical Corporation. (o.J.). Thermoplastische Elastomere für medizinische Anwendungen: ZELAS.™ 三菱ケミカル株式会社
- Offizielle Quelle
- [10] HEXPOL TPE. (o.J.). Weiche + sichere TPE-Materialien für medizinische Anwendungen. Hexpol
- Offizielle Quelle
- [11] Covestro. (2025, August). Gesundheitsreferenz.Covestro AG
- Offizielle Quelle
Dieser Bericht beantwortet
- Der Bericht beschreibt, wie medizinische TPE-Materialien in medizinischen Geräten und anderen Gesundheitsanwendungen verwendet werden.
- Die Produktanalyse vergleicht TPU, TPO, TPV und andere thermoplastische Elastomerkategorien.
- Die Anwendungsanalyse untersucht medizinische Geräte und pharmazeutische Verpackungen neben chirurgischen Instrumenten.
- Die Endnutzeranalyse vergleicht die Nachfrage zwischen Krankenhäusern, Kliniken und ambulanten chirurgischen Zentren.
- Die Länderanalyse behandelt Deutschland, Brasilien, die USA, das Vereinigte Königreich und Japan.
- Der Wettbewerbsüberblick stellt die zehn Unternehmen für diesen Markt vor.
Was deckt der Markt für medizinische TPEs ab?
Der Markt umfasst thermoplastische Elastomermaterialien, die speziell für medizinische und medizinische Anwendungen entwickelt oder qualifiziert sind. Diese Materialien bieten Flexibilität und elastische Leistung, während sie thermoplastische Verarbeitungseigenschaften beibehalten. Die Analyse umfasst Materialtypen wie TPU, TPO und TPV sowie deren Einsatz in medizinischen Geräten und ausgewählten gesundheitsbezogenen Anwendungen.
Was ist im Umfang enthalten?
Der Anwendungsbereich umfasst medizinische TPE-Materialien für Medizinproduktekomponenten und andere definierte Gesundheitsanwendungen.
Es umfasst Materialien, die in flexiblen Schläuchen und Gerätekomponenten verwendet werden, sowie ausgewählte pharmazeutische Verpackungen und Anwendungen für chirurgische Instrumente. Produkte müssen für die relevante medizinische Anwendung vorgesehen oder qualifiziert sein und nicht einfach allgemeine TPE-Qualitäten sein.
Was ist vom Umfang ausgeschlossen?
Die Analyse schließt allgemeine TPEs ohne definierte medizinische Anwendung oder relevante medizinische Qualifikation aus.
Sie schließt auch Silikon, PVC und andere Polymermaterialien aus, es sei denn, sie sind Teil einer bestimmten TPE-Verbindung, die in der Marktdefinition enthalten ist. Fertige medizinische Geräte und Geräte sind vom Materialmarkt ausgeschlossen ' s Umsatzgrenze, ebenso wie pharmazeutische Produkte und nicht verwandte industrielle Elastomeranwendungen.
Wie wurde die Analyse erstellt?
Die Analyse stützt sich auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Länder und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Polymerherstellern, Compoundern, Medizintechnikentwicklern, Distributoren, Gesundheitsspezialisten und Fachexperten. Diese Diskussionen untersuchen Materialauswahl, Qualifikationsanforderungen, Verarbeitungsleistung, regulatorische Überlegungen und Kaufprioritäten.
- Desk Research: Desk Research umfasst Regierungsstatistiken, regulatorische Publikationen, Produktportfolios von Unternehmen, technische Datenblätter, Branchenberichte, Handelsdaten und Publikationen zur Medizintechnik. Die in der Analyse verwendeten Quellen sind in der Bibliographie dokumentiert.
- Marktgröße und Prognosen: Marktschätzungen kombinieren historische Leistung, Materialnachfrage, Preis- und Volumentrends, Anwendungsanteile, Endnutzernachfrage, Unternehmensbeteiligung und landesweite Wachstumsindikatoren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden durch den Vergleich von primären Interviews mit öffentlichen Informationen, Produktupdates des Unternehmens, regulatorischen Entwicklungen und Veränderungen in der Medizintechnikherstellung validiert. Regelmäßige Updates überprüfen neue Materialqualitäten, Produktionskapazitäten, Partnerschaften und Kundenqualifikationsaktivitäten.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
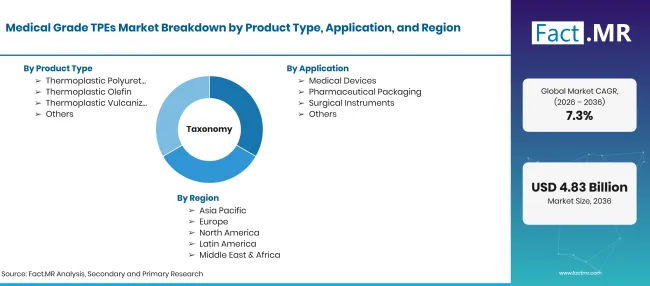
Medical Grade Tpes Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden im Jahr 2026 bis USD Milliarden bis 2036, also CAGR |
| Marktdefinition | Der Markt für medizinische TPEs umfasst thermoplastische Elastomermaterialien, die speziell für medizinische und medizinische Anwendungen formuliert oder qualifiziert sind. Diese Materialien verbinden gummiartige Flexibilität und Elastizität mit den Prozessvorteilen von Thermoplasten. Sie werden in medizinischen Geräten und Bauteilen, chirurgischen Instrumenten und ausgewählten pharmazeutischen Verpackungsanwendungen eingesetzt. |
| Produkttyp | Thermoplastisches Polyurethan; Thermoplastisches Olefin; Thermoplastische Vulkanisation; Weitere |
| Anwendung | Medizinische Geräte; Pharmazeutische Verpackungen; Chirurgische Instrumente; Weitere |
| Endnutzer | Krankenhäuser; Kliniken; Ambulante Operationszentren; Weitere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; USA; Großbritannien; Japan |
| Profilierte Unternehmen | Kraton Corporation; BASF SE; Covestro AG; Teknor Apex Company; RTP Company; Avient Corporation; Kuraray Co., Ltd.; Mitsubishi Chemical Corporation; Arkema S.A.; HEXPOL TPE |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Marktsegmentierung und szenariobasierte Analysen, unterstützt durch Branchenforschung, Unternehmensportfolios und offizielle Medizintechnikstatistiken |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Thermoplastisches Polyurethan
- Thermoplastisches Olefin
- Thermoplastische Vulkanisate
- Weitere
-
Nach Anwendung
- Medizinische Geräte
- Pharmazeutische Verpackung
- Chirurgische Instrumente
- Weitere
-
Nach Endnutzer
- Krankenhäuser
- Kliniken
- Ambulante chirurgische Zentren
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für medizinische TPEs im Jahr 2026?
Wie sieht der CAGR von 2026 bis 2036 aus?
Welcher Produkttyp hat den größten Anteil?
Welche Anwendung führt den Markt an?
Welches Endnutzersegment hat den größten Anteil?
Welche Unternehmen sind abgedeckt?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen