- Market Value (2025): USD 603.0 Mn
- Estimated Value (2026): USD 636.4 Mn
- Forecast Value (2036): USD 1090.1 Mn
- CAGR (2026-2036): 5.5%
Was wird der Markt für medizinische Instrumentenschränke bis 2036 voraussichtlich wert sein?
USD 636.4 Millionen im Jahr 2026 bis USD 1,090.1 Millionen bis 2036 bei einem 5.5% CAGR.
- Der Markt für medizinische Geräteschränke wurde 2025 mit USD 603.0 Millionen bewertet, wobei sterile Lagerung im Krankenhaus den Kern der Nachfrage bildete.
- Bis 2036 wird der Markt USD 1090.1 Millionen erreichen, gegenüber USD 636.4 Millionen im Jahr 2026, da Krankenhäuser und Kliniken ihre Lager ersetzen und erweitern.
- Die Einnahmen werden von 2026 bis 2036 um 5.5% CAGR steigen, da höhere Verfahrensvolumina und strengere Hygienevorschriften geschlossene, reinigende Schränke bevorzugen.
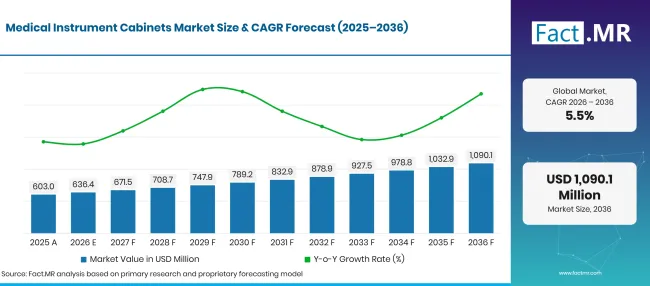
Factmr Medical Instrument Cabinets Market Forecast Global | Source: Fact.MR
Markt für medizinische Instrumente-Schränke
| Jahr | Grundlage | Marktwert (USD Millionen) |
|---|---|---|
| 2025 | Tatsächlich | 603.0 |
| 2026 | Schätzung | 636.4 |
| 2036 | Vorhersage | 1090.1 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 5.5% |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für medizinische Instrumentengehäuse?
Der Zeitraum 2026 bis 2036 wird USD 453.7 Millionen neuen Wert hinzufügen, angeführt durch Krankenhausrenovierungen und das Wachstum ambulanter Operationen.
- Nachfragetreiber auf dem Markt
- Die Infektionsprävention hat die Krankenhausbudgets in die Höhe getrieben. Im März 2025 veröffentlichte die Weltgesundheitsorganisation einen Investitionsfall, der den erwarteten Nutzen einer stärkeren Infektionsprävention und -kontrolle in Gesundheitseinrichtungen darlegt [1]. Geschlossene Schränke mit versiegelten Nähten und abwischbaren Oberflächen helfen den sterilen Abteilungen, die verarbeiteten Geräte bis zur Nutzung zu schützen.
- Gesundheitsbezogene Infektionen betreffen weiterhin einen großen Patientenpool. Die Centers for Disease Control and Prevention berichteten im Juli 2026, dass etwa 1 38 hospitalisierten Patienten im Jahr 2023 an einem beliebigen Tag mindestens eine solche Infektion hatten, verglichen mit 1 in 31 im Jahr 2015 [2]. Krankenhäuser, die diese Gewinne halten wollen, spezifizieren Lagerung, die Staub, Feuchtigkeit und Handhabung begrenzt.
- Die Bereitschaftspläne für Ausbrüche reichen nun bis zur Lagerung auf Raumebene. Die WHO veröffentlichte im Dezember 2025 ein Rahmenwerk und Toolkit zur Infektionsprävention und -kontrolle [3]. Einrichtungen, die solchen Richtlinien folgen, überprüfen, wo saubere und sterile Gegenstände aufbewahrt werden, und ältere offene Regale bestehen diese Überprüfung oft nicht.
- Der Bau und die Renovierung von Krankenhäusern führen zu neuen Kabinettbestellungen in Operationssaalen, Untersuchungsräumen und Sterilisationsräumen. Jeder umgebaute Flügel benötigt Lagerraum, die auf seine Räume zugeschnitten sind, was Lieferanten begünstigt, die Standardeinheiten zusammen mit individuellen Fällen liefern können.
- Platzmangel beeinflusst die Nachfrage in kleineren Standorten. Kliniken und ambulante Versorgungszentren haben nicht die Bodenfläche von sterilen Krankenhauskernen, sodass wandmontierte und mobile Schränke, die Instrumente nahe am Versorgungspunkt halten, an Boden gewinnen.
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Bodenstehende Schränke werden 2026 42.3% Anteil halten, da Krankenhäuser hohe, stabile Einheiten benötigen, die komplette Instrumentensätze an einem Ort aufbewahren.
- Nach Material: Metall wird 2026 48.2% Anteil ausmachen, da Edelstahl und beschichteter Stahl wiederholter chemischer Desinfektion ohne Verformung standhalten.
- Nach Endnutzer: Krankenhäuser werden 2026 dank großer steriler Abteilungen und mehrerer Operationssäle 38.7% Anteil gewinnen.
- Nach Vertriebskanal: Direktvertrieb wird 2026 54.2% Anteil erhalten, da Krankenhausprojekte gegen ausgeschriebene Spezifikationen kaufen und Standortbefragungen benötigen.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, leitender Berater bei Fact.MR, sagt: "Krankenhäuser behandeln die Instrumentenlagerung mittlerweile als Teil ihres Infektionskontrollplans, sodass Reinigungskraft und Siegeliste bei Ausschreibungen genauso schwer wie der Preis sind. Metall bleibt der Krankenhausstandard, da es jahrelange Desinfektionsverfahren übersteht, während Kliniken und chirurgische Zentren die Nachfrage nach kompakten und mobilen Einheiten erhöhen. Lieferanten, die Katalogsortimente mit individueller Fallbearbeitung und Projektunterstützung vor Ort kombinieren, werden bei den Krankenhauskäufern eine stärkere Position einnehmen."
- Strategische Auswirkungen
- Schrankhersteller sollten ihre wandmontierten und mobilen Herde verbreitern, da Kliniken und Ambulante Zentren Lagerung hinsichtlich Platzbedarf und Flexibilität vergleichen.
- Produktmanager sollten für jedes Modell Reinigungs-, Oberflächen- und Desinfektionskompatibilitätsdaten veröffentlichen, damit Infektionsschutzteams Geräte schneller freigeben können.
- Krankenhausplaner sollten modulare Fallarbeit frühzeitig bei Umbauprojekten festlegen, da Schränke auf einen Raum zugeschnitten sind, vergeudeten Raum und spätere Überarbeitungen reduzieren.
- Vertriebspartner sollten Lagerprogramme für Kliniken und Labore aufbauen, die eine schnelle Lieferung von Standardeinheiten ohne vollständige Ausschreibung benötigen.
Deutschland wird die Gruppe bei 6.9% CAGR führen, da die Bundesförderung für Krankenhausstandortfusionen und -umbauten finanziert. Ein 6.4% Tempo im Vereinigten Königreich wird durch neue Krankenhausprogramme und Operationsraumkapazitäten erfolgen, die auf elektive Rückstände abzielen. Brasilien wird die globale Rate bei 5.5%erreichen, wobei private Krankenhausgruppen und Ambulanzen Standorte hinzufügen. In den Vereinigten Staaten spiegelt das Wachstum der 4.4% eine große installierte Basis wider, in der Ersatzaufträge das meiste Volumen aufweisen. Japan verfügt 4.0%über ein gut ausgestattetes Krankenhausnetzwerk und kauft hauptsächlich für Sanierungen ein.
Wie unterteilt sich der Markt für medizinische Instrumentenschränke nach Segmenten?
Bodenstehende Schränke führen den Produkttyp bei 42.3%an; Metall führt Material bei 48.2%; Krankenhäuser führen den Endverbraucher bei 38.7%; Direktvertrieb belegt den ersten Platz im Vertriebskanal bei 54.2%.
Welcher Produkttyp führt an?
Bodenstehende Schränke machen 42.3% der Verkäufe 2026 aus.
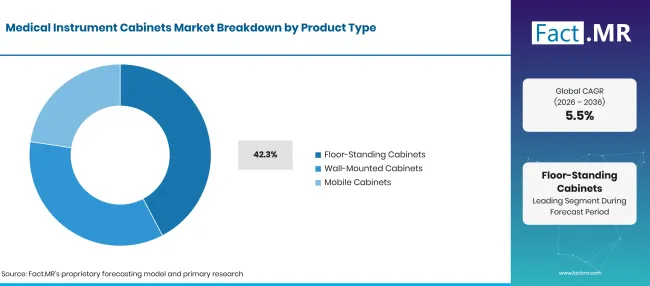
Factmr Medical Instrument Cabinets Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Bodenstehende Schränke (Führungssegment) | 42.3% |
| Andere Segmente kombiniert | 57.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Sterile Kerne und Operationsraum-Vorbereitungsräume müssen vollständige Instrumentenschalen in einer Einheit lagern, die unter Last stabil bleibt und den täglichen Einsatz stark übersteht. Hochgeschoss-Einheiten lösen dies mit tiefen Regalen, abschließbaren Türen und reinigenden Oberflächen. Viele werden während der Operationssaalausstattung zusammen mit Operationssaalausrüstung spezifiziert, sodass ein Anbieter oft den gesamten Raum liefert. Wandmontierte Modelle befinden sich in kleinen Behandlungsräumen und zahnärztlichen Operationsräumen mit wenig freiem Boden. Mobile Schränke dienen Teams, die Instrumente zwischen den Räumen bewegen, und die Nachfrage in ambulanten chirurgischen Zentren steigt. In den Vereinigten Staaten wurden laut Medicare Payment Advisory Commission im Jahr 20244 248 neue, von Medicare Payment Advisory Commission zertifizierte ambulante chirurgische Zentren eröffnet.
Was unterstützt Metall im Material?
Metall stellt 48.2% des Umsatzes 2026 dar.
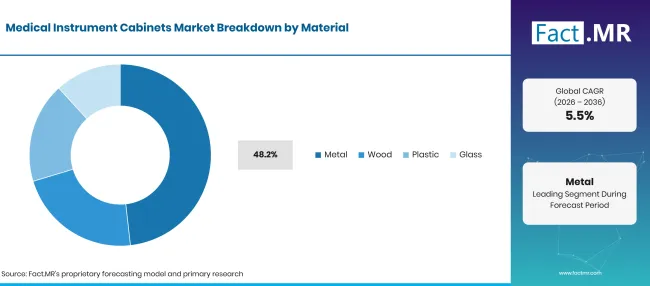
Factmr Medical Instrument Cabinets Market Breakdown Material | Source: Fact.MR
| Material | Teilen (2026) |
|---|---|
| Metal (Führendes Segment) | 48.2% |
| Andere Segmente kombiniert | 51.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Infektionsschutzteams wünschen sich Oberflächen, die korrosionsbeständig sind, aggressive Desinfektionsmittel tolerieren und ihre Form über ein Jahrzehnt oder länger erhalten. Edelstahl- und pulverbeschichteter Stahl erfüllen diese Anforderungen, und eine lange Lebensdauer senkt die Ersatzkosten. Fabrikanten greifen auf Edelstahlpaneele für Türen, Seiten und Arbeitsflächen in Theatern und Sterilläden zurück. Wood hält einen Anteil in Kliniken und Zahnarztpraxen, wo Käufer ein wärmeres Aussehen und maßgeschneiderte Gehäuse wünschen. Kunststoff eignet sich für leichte und mobile Einheiten, da es leicht und leicht abzuwischen ist. Glas erscheint hauptsächlich in Türen und Ausstellungsfassaden, sodass das Personal gelagerte Gegenstände sehen kann, ohne den Schrank öffnen zu müssen. Zahnarztpraxen kombinieren oft Glasfront-Einheiten mit zahnärztlichen Infektionsschutzprodukten in derselben Praxis.
Was führt das Endnutzersegment?
Krankenhäuser stellen 38.7% der Nachfrage im Jahr 2026.
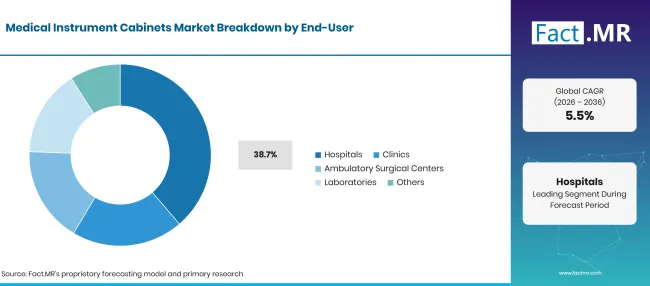
Factmr Medical Instrument Cabinets Market Breakdown End User | Source: Fact.MR
| Endnutzer | Teilen (2026) |
|---|---|
| Krankenhäuser (führender Segment) | 38.7% |
| Andere Segmente kombiniert | 61.3%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Mehrere Operationsräume, Stationen und sterile Abteilungen liefern den Krankenhäusern die größten Instrumentenbestände und die größten Bestellungen. Die Lagerung wird erneuert und erweitert, sobald ein Flügel gebaut oder umgebaut wird, und Manager der sterilen Dienstleistungen setzen oft einen einheitlichen Schrankstandard über das gesamte Gelände hinweg. Kliniken bilden eine breite zweite Basis. Allein Japan zählte Ende Oktober 2025 105,657 Allgemeinkliniken, so das Ministerium für Gesundheit, Arbeit und Wohlfahrt [5]. Ambulante chirurgische Zentren kaufen für Operationsräume mit schneller Umstellung. Labore benötigen ordentliche, abschließbare Lagerräume und besorgen oft Schränke zusammen mit Labormöbeln während der Ausstattung.
Wie beeinflusst Distribution Channel die Nachfrage?
Direktverkäufe machen 54.2% der Verkäufe im Jahr 2026 aus.
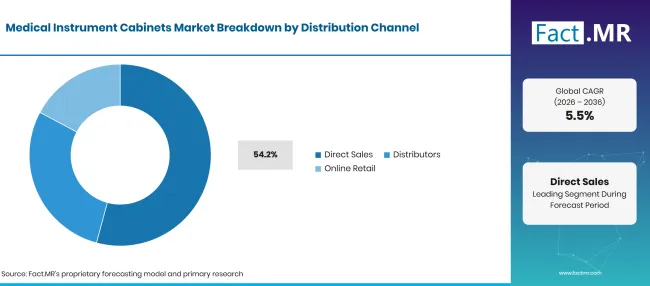
Factmr Medical Instrument Cabinets Market Breakdown Distribution Channel | Source: Fact.MR
| Vertriebskanal | Teilen (2026) |
|---|---|
| Direktvertrieb (führendes Segment) | 54.2% |
| Andere Segmente kombiniert | 45.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Krankenhaus- und Gesundheitsprojekte laufen durch Ausschreibungen mit Zeichnungen, Raumdatenblättern und Installationsterminen. Hersteller verkaufen direkt, um diese Aufträge zu gewinnen, da Käufer Standortbemessungen, individuelle Größen und Anpassungen durch geschulte Teams erwarten. Gruppeneinkaufverträge und nationale Rahmenwerke bevorzugen zudem Hersteller, die unter einer Vereinbarung Angebote, Lieferung und Installation leisten können. Vertriebspartner bedienen Kliniken, Zahnarztpraxen und kleinere Labore, die jeweils einige Standardeinheiten bestellen und eine schnelle Lieferung aus dem Lager bieten. Viele bündeln Schränke mit Wagen und Verbrauchsmaterialien auf einem Konto. Online-Einzelhandel ist der kleinste Weg und wird hauptsächlich für Katalogmodelle, Ersatzregale und kostengünstige Wandgeräte genutzt, die keine Installation benötigen.
Was beschleunigt die Verbreitung des Marktes für medizinische Instrumentenschränke und was hält ihn zurück?
Das Wachstum der Verfahren, eine strengere Infektionskontrollpraxis und Krankenhausbauprogramme lenken Käufer zu speziell gebauten Instrumentenschränken. Die Einführung verlangsamt sich in kostenempfindlichen Umgebungen, da die Metallpreise schwanken, medizinische Geräte teurer sind als allgemeine Möbel und Krankenhausgenehmigungen Zeit benötigen.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Höhere Operations- und Operationsvolumina erhöhen die Nachfrage nach Instrumentenlagerung in Operationssälen und sterilen Abteilungen | +1.8% | Global | Kurzfristig (<= 2 Jahre) |
| Strengere Infektionsschutzprotokolle, die reinigende, korrosionsbeständige und verschließbare Lagerung erfordern | +1.2% | Nordamerika, Westeuropa, Ostasien | Mittelfristig (2bis4 Jahre) |
| Krankenhausbau-, Modernisierungs- und Überholungsprogramme schaffen neue Lageranforderungen | +0.8% | Westeuropa, Lateinamerika, Ostasien | Mittelfristig (2bis4 Jahre) |
| Ersatz alternder Kabinetten in ausgereiften Krankenhausnetzwerken | +0.4% | Nordamerika, Ostasien | Kurzfristig (<= 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Kompakte, wandmontierte und mobile Schränke für Kliniken und ambulante chirurgische Zentren | +0.7% | Nordamerika, Westeuropa, Ostasien | Mittelfristig (2bis4 Jahre) |
| Modulare und maßgeschneiderte Fallarbeiten auf spezifische Räume in Krankenhausprojekten zugeschnitten | +0.5% | Westeuropa, Nordamerika | Mittelfristig (2-4 Jahre) |
| Wachstum privater Krankenhaus- und Kliniknetzwerke in Schwellenländern | +0.4% | Lateinamerika, Südasien & Pazifik | Langfristig (>= 4 Jahre) |
| Direkte Projektunterstützung, Installationsdienste und dokumentierte Produktspezifikationen für große Kunden | +0.3% | Nordamerika, Westeuropa | Kurzfristig (<= 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Schwankende Metallpreise, die die Herstellungskosten und die angebotenen Preise beeinflussen | -0.3% | Global | Kurzfristig (<= 2 Jahre) |
| Preisaufschlag für medizinische Schränke gegenüber allgemeinen Möbeln in kostensensiblen Umgebungen | -0.2% | Global | Mittelfristig (2bis4 Jahre) |
| Lange Beschaffungs- und Genehmigungszyklen im Krankenhaus verzögern Kaufentscheidungen | -0.1% | Global | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Welche Länder skalieren bis 2036 den Markt für medizinische Gerätekabinette?
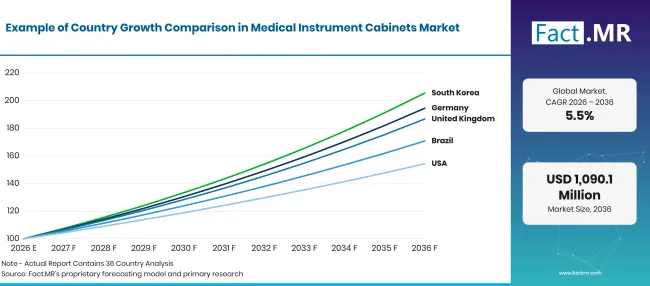
Factmr Medical Instrument Cabinets Market Growth Index | Source: Fact.MR
| Land | CAGR (2026 bis 2036) |
|---|---|
| Deutschland | 6.9% |
| Vereinigtes Königreich | 6.4% |
| Brasilien | 5.5% |
| Vereinigte Staaten | 4.4% |
| Japan | 4.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Was unterstützt die Adoption in Deutschland?
6.9% CAGR, angetrieben von bundesstaatlicher Transformationsfinanzierung von Krankenhausfusionen und -umbauten.
Deutschland gestaltet seine Krankenhauskarte neu, und neue oder zusammengelegte Standorte benötigen frische Lagerung in Operationssaal und Sterilabteilungen. Das Bundesgesundheitsministerium berichtete, dass der Transformationsfonds von 2026 bis 2035 bis zu 50 Milliarden Euro bereitstellen wird [6]. Am 17 . April 2026 genehmigte das Bundesamt für Sozialversicherung seinen ersten Zuschuss von etwa 45.4 Millionen Euro zur Zusammenlegung zweier Krankenhausstandorte in Nordrhein-Westfalen [6]. Strenge Hygienevorschriften begünstigen dann langlebige Metallschränke in den wiederaufgebauten Räumen.
Wie entwickelt das Vereinigte Königreich die Nachfrage?
6.4% CAGR, unterstützt durch neue Krankenhausprojekte und erweiterte Theaterkapazitäten.
NHS-Trusts fügen Operationssäle und Tagesarztstationen hinzu, um die Wahlwartelisten zu reduzieren, und jeder neue Raum benötigt eine organisierte Instrumentenlagerung. Das Gesundheits- und Sozialministerium berichtete im Juli 2026, dass das New Hospital Programme 46 Programme abdeckt, wobei 7 für Patienten und 9 im Bau zugänglich sind [7]. Ausstattungspakete für diese Standorte umfassen Schränke und Fallarbeit, und Trusts kaufen oft über nationale Rahmenwerke mit direkten Lieferantenverträgen ein.
Was unterstützt die Adoption in Brasilien?
5.5% CAGR, auf dem Rücken eines wachsenden privaten Krankenhauses und einer Klinik.
Die brasilianische Gesundheitsaufsicht verlangt eine geschlossene, saubere Lagerung für verarbeitete Gesundheitsprodukte in sterilen Verarbeitungseinheiten, was die Nachfrage nach reinigenden Schränken unterstützt. Eine große Bevölkerung hält die Nachfrage nach Verfahren hoch, wobei das IBGE im Juli 2025 213.4 Millionen Bewohner schätzte [8]. Private Krankenhausgruppen und Ambulanzen öffnen weiterhin Standorte und kaufen in wachsender Zahl Standard-Metallschränke. Öffentliche Käufer mit knappem Budget entscheiden sich weiterhin für einfachere Modelle und halten das Wachstum global.
Wie schneiden die Vereinigten Staaten ab?
4.4% CAGR, was eine ausgereifte Basis widerspiegelt, in der Ersatz Nachfrage.
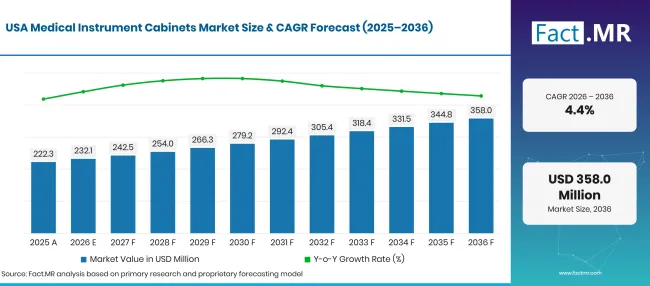
Factmr Medical Instrument Cabinets Market Forecast Usa | Source: Fact.MR
Die Medicare Payment Advisory Commission zählte 2024 6,436 Medicare-zertifizierten ambulanten chirurgischen Zentren, 2.2% mehr als 2023 [4]. Jedes Zentrum benötigt kompakte Lagerung für eine schnelle Raumüberstellung. Auch Krankenhäuser tragen eine hohe Infektionslast, mit etwa 518,000 gesundheitsbezogenen Infektionen im Jahr 2023, so CDC [2]. Eine so große Basis ist bereits gut ausgestattet, daher tragen Austauschzyklen und modulare Upgrades die meisten Bestellungen.
Wie entwickelt Japan die Nachfrage?
4.0% CAGR, da die Renovierung eines gut ausgestatteten Krankenhausnetzes das Tempo vorgibt.
Das japanische Statistikamt berichtete, dass Menschen ab 65 29.6% der Bevölkerung im September 2026 ausmachten [9]. Ältere Patienten halten viele Klinik- und Behandlungsbesuche hoch, dennoch hatte das Land Ende Oktober 2025 bereits 7,998 Krankenhäuser [5]. Es werden nur wenige neue Krankenhäuser hinzugefügt, was das Wachstum moderat hält. Käufer konzentrieren sich während der Renovierung auf kompakte, platzsparende Einheiten und sichere Lagerungen für belebte klinische Räume.
Wer führt den Markt für medizinische Geräteschränke an?
Der Markt teilt sich in Edelstahlhersteller, klinische Schreibner und Lagerspezialisten auf.
Skytron, Blickman und STERIS liefern Edelstahl-Versorgungsschränke, Wärmeschränke und modulare Gehäuse für Theater und sterile Kerne und konkurrieren bei Bauqualität und Projektarbeit auf Raumhöhe. Skytron führte im März 2025 sein modulares Reinluftdeckensystem FreedomAire für Operationssäle ein, das seine Rolle für vollständige Theaterausstattungen erweitert [10]. Capsa Healthcare (Harloff) bietet Point-of-Care-Lagerung mit Versorgungsschränken, Scope-Schränken und Behandlungswagen an. Im März 2025 eröffnete Capsa ein Innovationszentrum in seinem Hauptsitz in Ohio, um Behandlungswagen und Versorgungsorganisation für Krankenhausteams zu präsentieren [11]. Midmark richtet sich mit seinen Synthese-Schränken auf Kliniken und ambulante Einrichtungen aus und fügte im Juni 2026 eine Neun-End-Farbpalette hinzu [12]. Bristol Maid liefert Krankenhäuser Nachttischschränke und Ausrüstung für sterile Dienstleistungen. Nachgewiesene Reinigungsfähigkeit, zuverlässige Vorlaufzeiten und Unterstützung bei der Installation unterscheiden die stärkeren Lieferanten.
Welche Unternehmen bedienen den Markt?
Führende Unternehmen sind STERIS plc; Skytron, LLC; Blickman; Capsa Healthcare (Harloff); Midmark Corporation; und Bristol Maid.
- STERIS plc
- Skytron, LLC
- Blickman
- Capsa Healthcare (Harloff)
- Midmark Corporation
- Bristol Maid
Bibliographie
- [1] Weltgesundheitsorganisation. (2025, März 5). Das Argument für Investitionen und Maßnahmen zur Infektionsprävention und -kontrolle.
- [2] Zentren für Krankheitskontrolle und -prävention. (2026, Juli 15). Neue CDC-Daten zeigen einen Rückgang der im Gesundheitswesen assoziierten Infektionen.
- [3] Weltgesundheitsorganisation. (2025, Dezember 2). Rahmen und Werkzeugkasten für Infektionsprävention und -kontrolle, Bereitschaft, Einsatzbereitschaft und Reaktion bei Ausbrüchen.
- [4] Medicare Payment Advisory Commission. (März 2026). Ambulante chirurgische Einrichtungen: Statusbericht (Bericht an den Kongress: Medicare Payment Policy, Kapitel 11).
- [5] Ministerium für Gesundheit, Arbeit und Wohlfahrt, Japan. (2025, Dezember 24). 医療施設動態調査(令和7(2025)年10月末概数) [Survey of Medical Institutions Dynamics: Vorläufige Zahlen Ende Oktober 2025].
- [6] Bundesministerium für Gesundheit. (2026, April 17). Transformationsfonds: Bundesamt für Soziale Sicherung bewilligt bereits erste Fördermittel.
- [7] Ministerium für Gesundheit und Soziales. (2026, Juli 8). Jahresbericht des neuen Krankenhausprogramms: 2025 bis 2026.
- [8] Instituto Brasileiro de Geografia e Estatística. (2025, August 28). População estimada do país chega a 213,4 milhões de habitantes em 2025 [Die geschätzte Bevölkerung des Landes erreicht 2025 213.4 Millionen Einwohner].
- [9] Statistikamt Japans. (2026, 20. September ). 統計からみた我が国の高齢者: 「敬老の日」にちなんで [Japans ältere Bevölkerung in Statistik: Für den Respekt für die Alten].
- [10] Skytron. (2025, März 31). Skytron stellt FreedomAire vor: Ein modulares Clean-Air-Deckensystem für Operationssäle.
- [11] Capsa Healthcare. (2025, März 19). Capsa Healthcare stellt ein bahnbrechendes Innovationszentrum vor, das kollaborative Gesundheitslösungen hervorhebt.
- [12] Midmark Corporation. (2026, Juni 30). Midmark erweitert die Synthesis Cabinetry Collection mit einer neuen Farbpalette.
Dieser Bericht beantwortet
- Der Verkauf von Schränken ist nach Produkttyp, Material, Endnutzer und Vertriebskanal aufgeteilt.
- Jedes Segment zeigt sein führendes Teilsegment und die Bedürfnisse des Käufers im Jahr 2026.
- Die Finanzierung des Krankenhauses, die Praxis der sterilen Lagerung und die Versorgungskapazität bilden den Vergleich der fünf aufgeführten Länder.
- Edelstahlhersteller, Schreibner und Lagerspezialisten werden darin verglichen, wie sie Aufträge für Krankenhäuser und Kliniken erhalten.
Die Richtlinien zur Infektionskontrolle lassen sich auf die Kabinettsmerkmale zurückführen, die Infektionsteams heute verlangen.
Was deckt der Markt für medizinische Instrumentenschränke ab?
Schränke, die zur Aufbewahrung und zum Schutz chirurgischer, zahnärztlicher und klinischer Instrumente im Gesundheitsbereich gebaut wurden, bilden diesen Markt. Bodenstehende, wandmontierte und mobile Schränke sind aus Metall, Holz, Kunststoff und Glas befestigt.
Die Nachfrage wird in Krankenhäusern, Kliniken, ambulanten chirurgischen Zentren und Laboren gemessen. Käufer erreichen diese Produkte über Direktverkäufe, Vertriebspartner und Online-Handel.
Was ist im Umfang enthalten?
Komplette Schränke, die für den Gesundheitsgebrauch verkauft werden, zählen in allen Produkttypen und Materialien, einschließlich abschließbarer, glasfassader, modularer und maßgefertigter Modelle. Schränke mit eingebauten Regalen, Schubladen oder Tabletts werden gezählt, wenn ihr Hauptzweck die Instrumentenaufbewahrung ist.
Wenn ein Schrank in einem größeren Gehäuse- oder Raumausbaupaket geliefert wird, wird nur der Wert des Schranks erfasst. Lagerung, die mit chirurgischen Instrumenten-Tracking-Systemen verbunden ist, zählt allein zum Wert des Schranks.
Was ist vom Umfang ausgeschlossen?
Automatisierte Medikamentenabgabenschränke, Apothekenautomatiksysteme und Sterilisatoren fehlen, ebenso wie Instrumentenschalen, Behälter und Sterilisationsfolien. Allgemeine Büro- und Haushaltsmöbel tragen nichts zum Marktumsatz bei.
Labor-Chemikalienlagerschränke, Krankenhausbetten, Patientenaufzüge und feste Operationsgeräte werden nicht gezählt. Breitere Infektionsschutzprodukte wie Desinfektionsmittel und Barrierevorräte fallen ebenfalls unter diese Bewertung.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßhafte Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
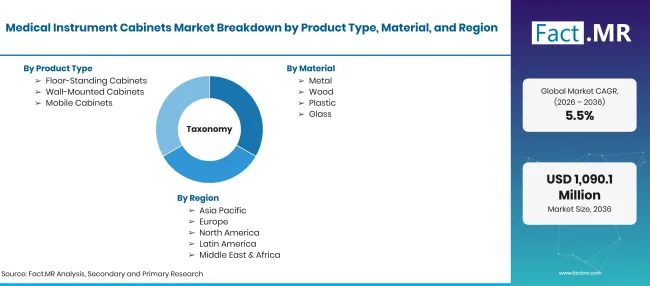
Factmr Medical Instrument Cabinets Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Millionen im Jahr 2026 bis USD Millionen bis 2036 bei CAGR |
| Marktdefinition | Schränke, die dazu entwickelt wurden, chirurgische, zahnärztliche und klinische Instrumente in Gesundheitseinrichtungen zu lagern, zu organisieren und zu schützen. Sie bestehen aus Metall, Holz, Kunststoff oder Glas und werden als bodenstehende, wandmontierte oder mobile Geräte verkauft. |
| Produkttyp | Bodenstehende Schränke; Wandmontierte Schränke; Mobile Schränke |
| Material | Metall; Holz; Kunststoff; Glas |
| Endnutzer | Krankenhäuser; Kliniken; Ambulante Operationszentren; Labore |
| Vertriebskanal | Direktvertrieb; Distributoren; Online-Einzelhandel |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Vereinigtes Königreich; Brasilien; Vereinigte Staaten; Japan |
| Profilierte Unternehmen | STERIS plc; Skytron, LLC; Blickman; Capsa Healthcare (Harloff); Midmark Corporation; Bristol Maid |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Hybrider Top-down- und Bottom-up-Ansatz unter Verwendung von Krankenhaus-, Klinik- und Operationszentren nach Ländern; Produkttyp und Materialmischung; Endnutzernachfrage; Kanalaufteilung; und Lieferantenportfolio-Bewertung. |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Bodenstehende Schränke
- Wandmontierte Schränke
- Mobile Schränke
-
Nach Material
- Metall
- Holz
- Kunststoff
- Glas
-
Nach Endnutzer
- Krankenhäuser
- Kliniken
- Ambulante chirurgische Zentren
- Labore
-
Nach Vertriebskanal
- Direktvertrieb
- Verleiher
- Online-Einzelhandel
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für medizinische Geräteschränke im Jahr 2026?
Welche Wachstumsrate wird der Markt für medizinische Instrumentenschränke von 2026 bis 2036 verzeichnen?
Welcher Produkttyp führt den Markt für medizinische Instrumentenschränke an?
Welches Material hat den größten Anteil am Markt für medizinische Instrumentengehäuse?
Welcher Endnutzer trägt am meisten zum Markt für medizinische Instrumentenschränke bei?
Welcher Vertriebskanal führt den Markt für medizinische Instrumentenschränke an?
Welches Land wird das stärkste Wachstum auf dem Markt für medizinische Instrumentenschränke verzeichnen?
Wer sind die wichtigsten Unternehmen auf dem Markt für medizinische Instrumentengehäuse?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen