- Market Value (2025): USD 2.53 Bn
- Estimated Value (2026): USD 3.6 Bn
- Forecast Value (2036): USD 121.9 Bn
- CAGR (2026-2036): 42.2%
Welchen Wert wird der Markt für Micro-LED bis 2036 prognostizieren?
USD 3.6 Milliarden im Jahr 2026 bis USD 121.9 Milliarden bis 2036 bei einem 42.2% CAGR.
- Fact.MR schätzt den Mikro-LED-Markt für 2025 auf USD 2.53 Milliarden , eine Basis, die hauptsächlich auf modularen Videowänden, Luxusfernsehern und frühen tragbaren Bildschirmen basiert.
- Der Wert wird von USD 3.6 Milliarden im Jahr 2026 auf USD 121.9 Milliarden bis 2036 steigen, da Panelhersteller Mikro-LED von großen Ausstellungsstücken in Uhren, Brillen und Autointerieurs umstellen.
- Ein 42.2% CAGR spiegelt eine junge Technologie wider, die von einer kleinen Basis aus skaliert, wobei jeder Gewinn der Übertragungsausbeute die Kosten jeder Panelgröße auf einmal senkt.
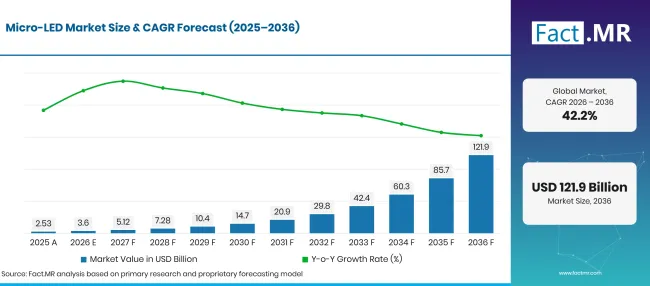
Micro Led Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 2.53 |
| 2026 | Schätzung | 3.6 |
| 2036 | Vorhersage | 121.9 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 42.2% |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Micro-LED-Marktes?
Der Zeitraum 2026 bis 2036 wird USD 118.3 Milliarden neuen Wert hinzufügen, angeführt von Display-Panels für Unterhaltungselektronik.
- Nachfragetreiber auf dem Markt
- Die Bildschirmzeit auf vernetzten Geräten steigt weiter. Etwa 6 Milliarden Menschen waren 2025 online, also etwa drei Viertel der Weltbevölkerung, laut der Internationalen Fernmeldeunion [1]. Jedes Telefon, jede Uhr und jeder Fernseher in dieser Basis ist ein Kandidat für eine hellere, langlebigere Anzeige.
- Fahrzeughersteller verwandeln Beleuchtung und Bildschirme in Kommunikationsflächen. Ennostar stellte im März 2026 eine pixelige Autobeleuchtungsplattform vor, die mit seiner Micro-LED-Technologie vollfarbige Grafiken von Seitenspiegelmodulen auf den Boden projiziert [2]. Cockpitdisplays und Head-up-Systeme nutzen dieselben Hochhelligkeitschips.
- Öffentliche Finanzierung erweitert die Lieferbasis über Ostasien hinaus. Im Mai 2026 genehmigte das indische Kabinett eine Crystal Matrix Limited Anlage in Dholera, Gujarat, die jährlich 72,000 Quadratmeter Mini-/Micro-LED-Displaypanels produzieren wird [3]. Neue regionale Kapazitäten verkürzen die Lieferketten für Hersteller von Fernsehen, Tablets und Smartwatches.
- Fortschritte beim Massentransfer, beim Chip-Bonding und bei der Wafer-Inspektion senken die Fehlerraten bei jedem Panel. Bessere Erträge verkürzen den Reparaturschritt, was heute die Kosten für jede ausgelieferte Einheit erhöht.
- Erweiterte Realitätsbrillen benötigen winzige und intensiv helle Emitter, die draußen weiterhin klar lesen. Mikro-LED-Mikrodisplays decken diesen Bedarf mit einem kleineren Energiebudget als die meisten Konkurrenzformate.
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Das Display wird 2026 68.4% Anteil halten, da Fernseher, Uhren und Videowände Mikro-LED-Chips mit einem klaren Preisaufschlag in fertige Bildschirme verwandeln.
- Nach Anwendung: Unterhaltungselektronik wird 41.7% der Nachfrage 2026 ausmachen, da Premium-Fernseh- und Wearable-Marken das Format als erste auf den Markt bringen, um sich durch Helligkeit abzuheben.
- Nach Panelgröße: Klein wird 2026 37.5% erzielen, da Uhrenscheiben und Brillen eine hohe Pixeldichte in wenigen Quadratzentimetern Glas benötigen.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, sagt: "Micro-LED hat seine Bildqualität bewiesen, und das kommende Jahrzehnt wird sich um Ertrag, Kosten und Liefertiefe drehen. Kleine Paneele für Uhren und Brillen tragen zuerst Volumen, während große modulare Wände die Premium-Seite aktiv halten. Lieferanten, die Millionen von Chips fast ohne Defekte auf eine Backplane bringen können, werden die Kostenkurve für die gesamte Branche bestimmen."
- Strategische Auswirkungen
- Hersteller von Modulen sollten zunächst kleine Micro-LED-Linien qualifizieren, wobei weniger Chips pro Panel die Reparaturkosten beherrschbar halten und die Erträge steigen.
- Lieferanten von Chips und Epitaxie sollten in Wafer-Gleichmäßigkeit und eine Inline-Inspektion investieren, da jeder defekte Emitter später zu einer Reparatur wird.
- Gerätemarken sollten mindestens zwei Panelquellen sichern, bevor sie eine Flaggschiff-Uhr oder ein Headset auf Micro-LED verpflichten, da die Kapazität weiterhin gering ist.
- Investoren sollten Transferrenditedaten und unterschriebene Kundenprogramme gegenüber Ausstellungsausstellungsdemonstrationen abwägen, wenn sie Geräte und Display-Entwickler vergleichen.
Brasilien führt 51.5%die Fünf-Länder-Perspektive an und wächst aus einer kleinen Basis, da der zunehmende Gerätebesitz auf neue Elektronikmontagen trifft. Die Vereinigten Staaten folgen 50.1%mit bundesstaatlicher Mikroelektronikfinanzierung und früher Einführung von Extended Reality-Geräten. Japan bringt 48.6%Display-Know-how und frische staatliche Unterstützung für fortschrittliche Chips. Eine größere Lücke öffnet sich im Vereinigten Königreich bei 42.1%, wo die Stärke mehr in Forschung und Design als in der Panel-Leistung liegt. Deutschland schließt das Sortiment mit 41.6%nur einen halben Punkt niedriger. Die Automobilnachfrage wird durch einen größeren bestehenden Displaymarkt ausgeglichen.
Wie gliedert sich der Micro-LED-Markt nach Segmenten auf?
Display wird Produkttyp bei 68.4%führen; Unterhaltungselektronik wird Application bei 41.7%führen; Small wird 2026 die Panelgröße bei 37.5% führen.
Welcher Produkttyp führt an?
Display hält 68.4% der Verkäufe im Jahr 2026.
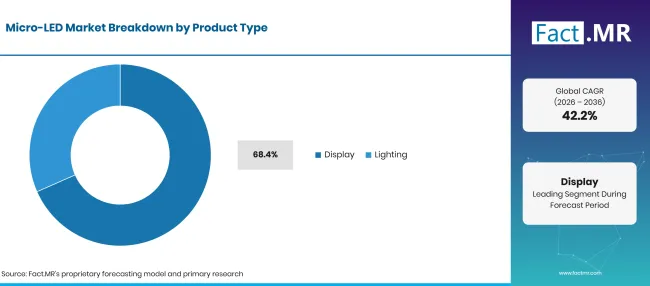
Micro Led Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Anzeige (führendes Segment) | 68.4% |
| Andere Segmente kombiniert | 31.6%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Fernsehkäufer, Uhrenmarken und Unternehmenslobbys zahlen für fertige Bildschirme, sodass der größte Wert des Chips erzielt wird, sobald er auf einer Backplane montiert und als Panel verkauft wird. Micro-LED-Bildschirme liefern eine hohe Spitzenhelligkeit und eine Pixelkontrolle ohne das Alter von organischen Materialien. Mobilfunknetze erreichen jetzt mehr Menschen mit reichhaltigeren Videos, da 5G im Jahr 2025 schätzungsweise 55% der Weltbevölkerung abdeckte [1]. Käufer vergleichen das Format mit OLED-Displaypanels zuerst auf Lebensdauer und Außenlesbarkeit. Die Beleuchtung deckt nicht-displaybezogene Anwendungen wie adaptive Fahrzeuglampen, Projektionsmodule und optische Verbindungen ab. Ennostar zeigte im April 2026 eine GaN-basierte Micro-LED-Lichtquelle für Kurzstrecken-Rechenzentrumsverbindungen, die für über 30,000 Betriebsstunden ausgelegt ist [4]. Viele Beleuchtungskäufer vergleichen auch Micro-LED mit Mini-LED-Hintergrundbeleuchtung , die zwar günstiger sind, aber eine gröbere Steuerung bieten.
Was unterstützt Unterhaltungselektronik innerhalb der Anwendung?
Unterhaltungselektronik erzielt 41.7% des Umsatzes 2026.
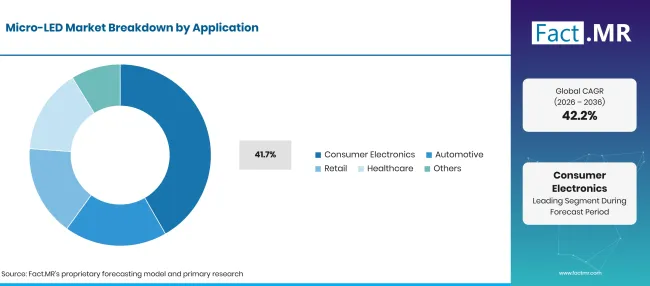
Micro Led Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Unterhaltungselektronik (führendes Segment) | 41.7% |
| Andere Segmente kombiniert | 58.3%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Fernseh- und Wearable-Marken konkurrieren hart um Bildqualität, sodass ein sichtbarer Fortschritt in Helligkeit oder Kontrast einen höheren Regalpreis rechtfertigen kann. Premium-Fernseher, Smartwatches und Headsets sind die ersten kommerziellen Serien. Headset-Hersteller im Bereich der virtuellen Realität wollen Emitter, die klein genug für Brillen sind, aber hell genug für Tageslicht. Die Automobilindustrie ist die nächste Anwendung in der Reihe. Fahrzeughersteller verwenden Micro-LED in Head-up-Displays, Cockpitbildschirmen und Außensignallampen, die mit Autobeleuchtung bedeckt sind. Der Einzelhandel verwendet modulare Wände und Beschilderungen. Das Gesundheitswesen ist eine kleine Nische, die um chirurgische Displays und Diagnosebildschirme herum aufgebaut ist.
Was führt das Panel Size-Segment?
Klein repräsentiert 37.5% des Wertes von 2026.
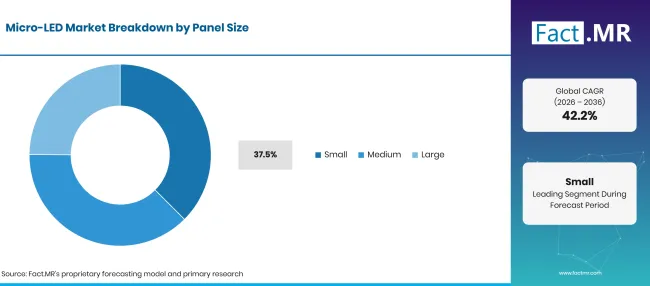
Micro Led Market Breakdown Panel Size | Source: Fact.MR
| Panelgröße | Teilen (2026) |
|---|---|
| Klein (Leitsegment) | 37.5% |
| Andere Segmente kombiniert | 62.5%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Uhrenzifferblätter und Nahaug-Displays benötigen Tausende von Pixeln pro Zoll, und Micro-LED-Chips können so dicht gepackt werden, während sie hell bleiben. Ein kleines Panel verbraucht außerdem deutlich weniger Chips als ein Fernseher, sodass ein Übertragungsdefekt günstiger zu beheben ist. Das Wachstum in der Kategorie tragbarer Displays gibt diesen Panels ihren Hauptvolumenausgang. Mittelgroße Panels bedienen Tablets, Laptops und Fahrzeuginstrumentenpaneele, wobei der Preis pro Quadratzoll weiterhin das Hauptproblem darstellt. Große Panels decken Luxusfernseher und modulare Videowände ab, die aus Fliesen zusammengebaut werden können. Eine bessere Chipplatzierung und schnellere Reparatur heben alle drei Größenklassen an.
Was beschleunigt die Verbreitung des Micro-LED-Marktes und was hält sie zurück?
Premium-Geräte-Markteinführungen, Autodisplay-Programme und neue Chipfabriken bringen Mikro-LED in kommerzielle Produkte ein. Hohe Chipkosten, langsame Massenübertragung und teure Pixelreparaturen halten die Preise weiterhin deutlich über OLED und LCD. Bis die Erträge steigen, bleibt das meiste Volumen in kleinen Panels und winzigen Videowänden.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Premium-Fernseher und Wearables mit Mikro-LED-Bildschirmen | +2.4% | Global | Mittelfristig (2bis4 Jahre) |
| Fortschritte im Massentransport, bei der Haftung und in der Inspektion | +2.0% | Ostasien, Nordamerika, Westeuropa | Mittelfristig (2bis4 Jahre) |
| Mikro-LED-Displays und Lampen in Fahrzeugcockpits | +1.6% | Westeuropa, Japan, Nordamerika | Langfristig (>=4 Jahre) |
| Öffentliche Finanzierung für Chip- und Displayanlagen | +1.2% | Südasien & Pazifik, Nordamerika, Lateinamerika | Langfristig (>=4 Jahre) |
| Modulwände für Firmen- und Einzelhandelsräume | +0.9% | Global | Kurzfristig (<=2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Mikrodisplays für Extended Reality-Brillen | +1.3% | Nordamerika, Ostasien, Westeuropa | Mittelfristig (2bis4 Jahre) |
| Kostengünstige Transfer- und Reparaturausrüstung | +1.0% | Ostasien, Nordamerika | Mittelfristig (2bis4 Jahre) |
| Mikro-LED-Optische Verbindungen für Rechenzentren | +0.7% | Nordamerika, Ostasien | Langfristig (>=4 Jahre) |
| Neue regionale Panelkapazität außerhalb Ostasiens | +0.5% | Südasien & Pazifik, Lateinamerika | Langfristig (>=4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hohe Kosten für Chipfertigung und Panelmontage | -1.2% | Global | Kurzfristig (<=2 Jahre) |
| Niedrige Massenübertragungsausbeute bei großen Paneelen | -0.9% | Global | Mittelfristig (2bis4 Jahre) |
| Kostspielige Inspektion und Reparatur defekter Pixel | -0.6% | Global | Mittelfristig (2bis4 Jahre) |
| Dünne Versorgung mit ausgereiften Produktionslinien | -0.4% | Osteuropa, Naher Osten & Afrika | Langfristig (>=4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Welche Länder skalieren den Micro-LED-Markt bis 2036?
| Land | CAGR (2026 bis 2036) |
|---|---|
| Brasilien | 51.5% |
| Vereinigte Staaten | 50.1% |
| Japan | 48.6% |
| Vereinigtes Königreich | 42.1% |
| Deutschland | 41.6% |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Wie entwickelt Brasilien die Nachfrage?
51.5% CAGR, unterstützt durch nahezu universellen Telefonbesitz und wachsende lokale Elektronikmontage.
Brasiliens Gerätebasis ist groß und wird weiterhin modernisiert. Die IBGE berichtete, dass 2025 90.5% Menschen im Alter von 10 Jahren oder älter das Internet nutzten und etwa 167.4 Millionen Menschen ein Mobiltelefon für den persönlichen Gebrauch besaßen [5]. Die meisten Premium-Bildschirme werden weiterhin importiert, sodass die lokale Nachfrage von einer kleinen Wertbasis beginnt. Die lokale Montage von Fernsehern und Telefonen bietet Lieferanten von Panels einen Zugang zum Markt, da die Preise fallen.
Was unterstützt die Adoption in den Vereinigten Staaten?
50.1% CAGR, getrieben von bundesstaatlichen Mikroelektronikprogrammen und früher Nachfrage nach Headsets.
NIST eröffnete im September 2025 eine CHIPS-Broad-Agenturankündigung für Forschungsprojekte zu fortschrittlichen Halbleitern, Prototyping und Kommerzialisierung [6]. Im September 2026 schloss das Handelsministerium einen CHIPS-Forschungspreis von bis zu USD 375 Millionen mit GlobalFoundries ab, der fortschrittliche Verpackungen und heterogene Integration abdeckt [7]. Dies sind dieselben Bindungs- und Integrationsfähigkeiten, die Mikro-LED-Backplanes benötigen. Headset-Entwickler und Uhrenmarken mit Sitz im Land gehören zu den frühesten Käufern von Mikrodisplays.
Was unterstützt die Einführung Japans?
48.6% CAGR, unterstützt durch tiefgehende Display-Engineering und neue staatliche Chipfinanzierung.
Japanische Unternehmen bringen jahrzehntelange Erfahrung in Panel-, Optik- und Präzisionsgeräten mit in Mikro-LEDs ein. METI kündigte im November 2025 an, 100 Milliarden Yen aus dem Haushaltsplan 2025 in Rapidus über die Informationstechnologie-Promotionsagentur zu investieren [8]. Staatliche Unterstützung in diesem Umfang stärkt die inländischen Wafer-, Material- und Werkzeugzulieferer. Display- und Kamerahersteller wenden diese Basis auf Automobilbildschirme und Nahaug-Displays an.
Wie entwickelt das Vereinigte Königreich die Nachfrage?
42.1% CAGR, was eine forschungsbasierte Verbindungshalbleiterbasis widerspiegelt.
Die britische Regierung zählte in ihrer Sektorstudie 2026 703 Halbleiterunternehmen, und spezialisierte Unternehmen erzielten 2025 schätzungsweise 10.6 Milliarden GBP [9]. Die gleiche Studie verweist auf die Arbeit von GaN im Institute of Photonics in Glasgow in Strathclyde. Plessey entwickelt Mikro-LED-Displays in Plymouth für Augmented Reality und Wearables. Auf der Nachfrageseite wurden 2025 erstmals 473,000 emissionsfreie Fahrzeuge registriert [10]. Diese Zahl entspricht 23% Neuzulassungen und fügt Fahrzeugplattformen für fortschrittliche Cockpit-Displays hinzu.
Wie schneidet Deutschland ab?
41.6% CAGR, während Autohersteller Mikro-LEDs für Cockpits und Lampen testen.
Das Bundeskabinett verabschiedete im Oktober 2025 eine Mikroelektronikstrategie und stellte fest, dass Deutschland etwa 30% der europäischen Waferkapazität besitzt [11]. Die Strategie zielt auf Forschungstransfers, qualifizierte Arbeitskräfte und neue Produktionsstandorte ab. Die Fahrzeugnachfrage ist der Hauptanreiz, mit 545,142 neuen Batterie-Elektroautos, die 2025 für einen 19.1% Anteil zugelassen werden [12]. Elektromodelle tragen tendenziell größere Bildschirme und digitale Beleuchtung, beides natürliche Anschlüsse für Mikro-LED.
Wer führt den Markt für Micro-LEDs?
Drei Gruppen prägen den Wettbewerb. Die großen Panelhersteller Samsung Electronics, AUO und BOE Technology Group kontrollieren Backplanes, Fabrikgröße und Markenzugang. Sie entscheiden, wann Micro-LED von Wänden zu Massengeräten wechselt. Samsung verkauft seine The Wall-Reihe für gewerbliche Flächen, während AUO Micro-LED an die Spitze seiner Touch Taiwan 2026 Präsentation setzt, was auf den Fortschritt in Richtung Massenproduktion hinweist [13].
Die Chip- und Epitaxie-Spezialisten Ennostar und PlayNitride liefern die Emitter und das Transfer-Know-how; Ennostar entwickelte im April 2026 gemeinsam mit AUO und Tyntek eine Micro-LED-Optische Verbindung [4] und führte wenige Tage zuvor pixelige Fahrzeugbeleuchtung ein [2]. Prozess- und Mikrodisplay-Entwickler Plessey Semiconductors und VueReal lizenzieren Druck-, Transfer- und Near-Eye-Panel-Technologie an Gerätemarken. Erfolg hängt davon ab, wer den Transferertrag hoch genug bringen kann, um kleine und mittlere Panels nahe an OLED zu bepreisen, und wer Gerätehersteller für mehrjährige Lieferprogramme verpflichten kann.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen im Micro-LED-Markt sind Samsung Electronics, AUO, BOE Technology Group, Ennostar, PlayNitride, Plessey Semiconductors und VueReal.
- Samsung Electronics
- AUO
- BOE Technologiegruppe
- Ennostar
- PlayNitride
- Plessey Halbleiter
- VueReal
Bibliographie
- [1] Internationale Fernmeldeunion. (2025, November 17). Die weltweite Zahl der Internetnutzer steigt, aber Ungleichheiten vertiefen wichtige digitale Gräben.
- [2] Ennostar Inc. (2026, März 26). Ennostar stellt pixelierte LED-Beleuchtungsplattform für Automobile auf der Touch Taiwan 2026 vor.
- [3] Büro des Premierministers, Regierung Indiens. (2026, Mai 5). Das Kabinett genehmigt zwei weitere Halbleiterfertigungsbetriebe mit einer Gesamtinvestition von mehr als 3,900 Crore Rupien.
- [4] Ennostar Inc. (2026, April 1). Ennostar präsentiert Micro-LED-Optische Kommunikation für Hochgeschwindigkeits-KI-Rechenzentrumsverbindungen mit AUO und Tyntek.
- [5] Instituto Brasileiro de Geografia e Estatística. (2026, Juli 2). Der Anteil der Internetnutzer in Brasilien überstieg 2025 90% der Bevölkerung ab 10 Jahren.
- [6] Nationales Institut für Standards und Technologie. (2025, September 24). NIST veröffentlicht breite Agenturankündigung für Vorschläge zu Advance Microelectronics Technologies.
- [7] Nationales Institut für Standards und Technologie. (2026, September 8). Handelsministerium gibt die Finalisierung des CHIPS R&D Award mit GlobalFoundries bekannt.
- [8] Ministerium für Wirtschaft, Handel und Industrie. (2025, November 21). Pressekonferenz von Minister Akazawa (Auszug).
- [9] Ministerium für Wirtschaft und Handel. (2026, Juni 8). Studie zum Halbleitersektor 2026.
- [10] Verkehrsministerium. (2026, April 29). Statistiken zu Kfz-Lizenzen, Vereinigtes Königreich: 2025.
- [11] Bundesregierung Deutschlands. (2025, Oktober 15). Bundeskabinett: Mikroelektronikstrategie der Bundesregierung angenommen.
- [12] Kraftfahrt-Bundesamt. (2026, Januar 6). Fahrzeugzulassungen im Dezember 2025: Jahresbilanz.
- [13] AUO Display Plus Corp. (2026, März 24). Offenbart die Welt. Offenbart die Zukunft..
Dieser Bericht beantwortet
- Wie wird der Umsatz von Mikro-LEDs zwischen Display-Panels und Beleuchtungsmodulen aufgeteilt?
- Warum übernehmen Unterhaltungselektronikmarken dieses Format vor Auto- und Einzelhandelskäufern?
- Was macht kleine Panels zur ersten Volumen-Steckdose für Micro-LED-Chips?
- Welche Transfer-, Bonding- und Reparaturvorschüsse senken die Panelkosten?
- Wie weit liegen die Wachstumsraten in Brasilien, den Vereinigten Staaten, Japan, dem Vereinigten Königreich und Deutschland auseinander?
- Wo treten Panelhersteller, Chipspezialisten und Prozessentwickler jeweils gegeneinander an?
Was deckt der Micro-LED-Markt ab?
Diese Studie bewertet Produkte, bei denen jeder Pixel oder Lichtpunkt ein mikroskopisch anorganischer LED-Chip ist, meist weniger als 100 Mikrometer groß. Fertige Display-Panels, Displaymodule und Lichtmodule zählen, wenn Mikro-LED-Chips die Lichtquelle bilden.
Der Wert wird auf Panel- und Modulebene über Verbraucher-, Automobil-, Einzelhandels-, Gesundheits- und andere Nutzungen gemessen. Telefone, Uhren, Fahrzeuge und Fernseher werden nicht vollständig bewertet, sodass die Zahlen nur den Mikro-LED-Inhalt widerspiegeln.
Was ist im Umfang enthalten?
Mikro-LED-Displaypanels und Module für Fernseher, Uhren, Handys, Brillen und Videowände.
Mikro-LED-Beleuchtungsmodule für Fahrzeuglampen, Projektion und optische Verbindungen, einschließlich GaN-Halbleiter-Bauteilemitter , die für diese Zwecke entwickelt wurden. Mikro-LED-Chips und epitaktische Wafer werden für den Aufbau von Panels oder Modulen verkauft. Länderabdeckung für Brasilien, die Vereinigten Staaten, Japan, das Vereinigte Königreich und Deutschland mit allen sieben Regionen.
Was ist vom Umfang ausgeschlossen?
LCD-, OLED- und herkömmliche LED-Displays ohne Mikro-LED-Pixel, einschließlich Mini-LED-Hintergrundbeleuchtungs-LCD-Panels.
Der volle Wert von Fernsehern, Telefonen, Fahrzeugen und Headsets mit Mikro-LED-Bildschirmen. Allgemeine Werkzeuge und Chips zur Herstellung von Halbleitern, die nicht in Mikro-LED-Produkten verwendet werden. Anzeigesoftware, Inhaltserstellung und Werbedienste.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
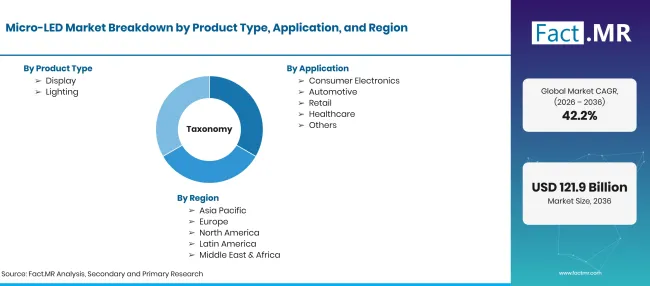
Micro Led Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden |
| Marktdefinition | Displays, Lichtmodule und verwandte Komponenten, die mikroskopisch anorganische Leuchtdioden als einzelne Pixel oder Lichtquellen verwenden. |
| Produkttyp | Ausstellung; Beleuchtung |
| Anwendung | Unterhaltungselektronik; Automobil; Einzelhandel; Gesundheitswesen; Sonstiges |
| Panelgröße | Klein; Mittel; Groß |
| Branchenvertikal | Verbraucher; Gewerblich; Industriell |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Brasilien; Vereinigte Staaten; Japan; Vereinigtes Königreich; Deutschland |
| Profilierte Unternehmen | Samsung Electronics; AUO; BOE Technology Group; Ennostar; PlayNitride; Plessey Halbleiter; VueReal |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Panel- und Chipkapazität wird nach Anwendung und Panelgröße auf Gerätestarts abgebildet, wobei Transfererträge und Preise nach Ländern verfolgt werden. |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Anzeige
- Beleuchtung
-
Nach Anwendung
- Unterhaltungselektronik
- Automobil
- Einzelhandel
- Gesundheitswesen
- Weitere
-
Nach Panelgröße
- Klein
- Medium
- Groß
-
Nach Branchenbereich
- Verbraucher
- Kommerzieller Handel
- Industriell
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Mikro-LED-Markt im Jahr 2026?
Welche Wachstumsrate wird der Mikro-LED-Markt verzeichnen?
Welcher Produkttyp führt zu Leads?
Welche Bewerbung führt dazu?
Welche Panelgröße ist die Leads?
Welches Land wird am schnellsten wachsen?
Wer sind die wichtigsten Unternehmen?
Was hält den Markt zurück?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen