- Market Value (2025): USD 13.7 Bn
- Estimated Value (2026): USD 15.0 Bn
- Forecast Value (2036): USD 33.1 Bn
- CAGR (2026-2036): 8.2%
Was wird der Markt für Non-Hodgkin-Lymphom bis 2036 voraussichtlich wert sein?
USD 15.0 Milliarden im Jahr 2026 bis USD 33.1 Milliarden bis 2036 bei 8.2% CAGR.
- Fact.MR schätzt, dass der Markt für Non-Hodgkin-Lymphom im Jahr 2025 USD 13.9 Milliarden erreichte, getrieben durch die Nachfrage nach wirksamen Lymphombehandlungen.
- Der Umsatz soll von USD 15.0 Milliarden im Jahr 2026 auf USD 33.1 Milliarden bis 2036 steigen, da gezielte Therapien und Immuntherapien die Behandlungsmöglichkeiten erweitern.
- Ein 8.2% CAGR wird den Markt von 2026 bis 2036 tragen, unterstützt durch Fortschritte in der Krebsbehandlung und steigender Nachfrage nach innovativen Therapien.
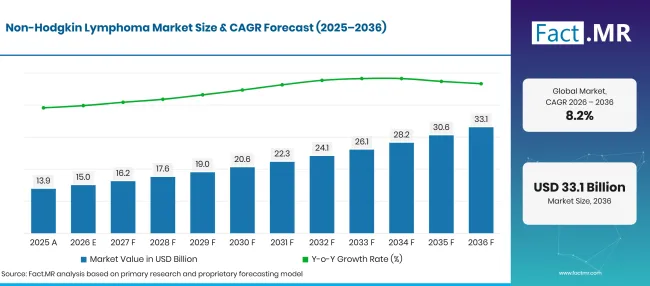
Factmr Non Hodgkin Lymphoma Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 13.7 |
| 2026 | Schätzung | 15.0 |
| 2036 | Vorhersage | 33.1 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 8.2% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Non-Hodgkin-Lymphom-Marktes?
Zwischen 2026 und 2036 werden USD 18.1 Milliarden an neuen Umsätzen hinzugefügt, angetrieben durch Fortschritte in der Immuntherapie, gezielten Behandlungen und steigender Nachfrage nach effektiver Lymphomversorgung.
- Nachfragetreiber auf dem Markt
- Fortschritte in der Immuntherapie erweitern die Behandlungsmöglichkeiten für Patienten mit Non-Hodgkin-Lymphom. Im Mai 2026 unterstützten von der US-amerikanischen FDA zugelassene CAR-T-Zell-Therapien, einschließlich Breyanzi, die die Behandlung von geeigneten Patienten mit ausgewählten Non-Hodgkin-Lymphom-Subtypen [1].
- Die steigende Nachfrage nach gezielten Therapien unterstützt die Marktexpansion, da Pharmaunternehmen Behandlungen entwickeln, die auf spezifische molekulare Wege und Krebszellmarker ausgerichtet sind. Am 13. Mai 2026 erteilte die FDA die beschleunigte Zulassung für Sonrotoclax für Erwachsene mit rezidivem oder refraktärem Mantelzelllymphom nach mindestens zwei systemischen Behandlungslinien, einschließlich eines BTK-Inhibitors. Die unterstützende 103-Patientenstudie berichtete über eine 52% Gesamtansprechrate [2]. [2]
- Der zunehmende Fokus auf aggressive und indolente Lymphom-Subtypen sorgt für die Nachfrage nach vielfältigen Behandlungsregimen. Diffuses Großzell-Lymphom (DLBCL), Follikellymphom, Mantelzelllymphom und andere Subtypen erfordern unterschiedliche therapeutische Ansätze, abhängig von Krankheitsmerkmalen und Patientenreaktion. Das US-SEER-Programm schätzt 2026 79,320 neue Non-Hodgkin-Lymphom-Fälle, was den Bedarf an vielfältigen Behandlungsoptionen unterstützt [3]
- Wachsende pharmazeutische Investitionen und klinische Forschung stärken die Behandlungspipeline. Unternehmen wie Roche, Gilead Sciences (Kite Pharma), Bristol Myers Squibb, Novartis und AstraZeneca tragen durch Forschung und Entwicklung, gezielte Medikamente und zelluläre Therapien zur breiteren Onkologie-Behandlungslandschaft bei [4].
- Analysierte Schlüsselsegmente
- Nach Krankheitstyp: Das SALT-Lymphom wird voraussichtlich 2026 60.6% Anteil ausmachen, zusammen mit aggressiven Lymphomen, darunter diffuses Großzell-Lymphom (DLBCL), lymphoblastisches Lymphom und Mantelzell-Lymphom, sowie indolente Lymphome, darunter follikuläres Lymphom und kutanes T-Zell-Lymphom.
- Nach Behandlung: Die Immuntherapie wird voraussichtlich 2026 42.3% Anteil ausmachen, unterstützt durch den zunehmenden Einsatz fortschrittlicher Behandlungsansätze. Weitere wichtige Behandlungssegmente sind gezielte Therapie und Chemotherapie.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, leitender Berater bei Fact.MR, erklärt: "Der Markt für Non-Hodgkin-Lymphom wächst, da Immuntherapie und gezielte Behandlungen die Möglichkeiten für Patienten mit bestimmten Lymphom-Subtypen erweitern. Pharmaunternehmen, die in innovative Therapien und klinische Forschung investieren, werden besser positioniert sein, um unerfüllte Behandlungsbedürfnisse zu adressieren. Die fortlaufende Entwicklung personalisierter Behandlungsansätze wird für das Marktwachstum weiterhin wichtig bleiben."
- Strategische Auswirkungen
- Pharmaunternehmen müssen die Forschung zu gezielten Therapien und Immuntherapien priorisieren, um ungedeckte Bedürfnisse bei aggressiven und investigenten Lymphom-Subtypen zu adressieren.
- Behandlungsentwickler können die klinische Forschung auf Therapien für rückfällige oder refraktäre Erkrankungen ausweiten, um die Ergebnisse von Patienten zu verbessern, die auf bestehende Behandlungen nicht ausreichend ansprechen
- Gesundheitsdienstleister müssen die subtypspezifische Diagnose und Behandlungsauswahl stärken, um geeignete therapeutische Entscheidungen zu unterstützen.
- Forschungsorganisationen können klinische Kooperationen und Biomarkerforschung verfolgen, um die Präzisionsmedizin voranzutreiben und die Behandlungsreaktion zu verbessern.
Japan führt den Wachstumsausblick für das Land in 9.5% CAGRan, gefolgt vom Vereinigten Königreich mit 8.3%, was die gelieferten Prognosen für den Zeitraum 2026–2036 widerspiegelt. Die Vereinigten Staaten folgen mit 7.1%, während Brasilien mit 6.8% und Deutschland mit 6.0%erwartet wird.
Wie wird der Markt für Non-Hodgkin-Lymphom nach Segmenten aufgeteilt?
MALT-Lymphom wird 60.6% der Krankheitsart erklären; Die Immuntherapie wird die Behandlung bei 42.3%führen.
Welcher Krankheitstyp führt dazu?
Fact.MR prognostiziert einen 60.6% Anteil am Umsatz 2026 für das SALT-Lymphom in dieser Segmentierung. Diese proprietäre Marktumsatzschätzung erfordert eine Validierung anhand des zugrundeliegenden Segmentmodells und darf nicht als Anteil an Lymphomdiagnosen interpretiert werden.
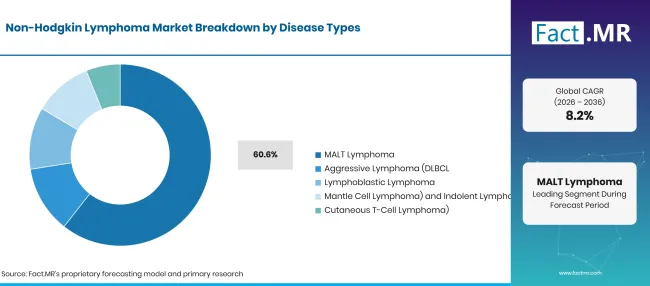
Factmr Non Hodgkin Lymphoma Market Breakdown Disease Types | Source: Fact.MR
| Krankheitsart | Teilen (2026) |
|---|---|
| MALT-Lymphom (führendes Segment) | 60.6% |
| Andere kombinierte Krankheitsarten | 39.4%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Das SALT-Lymphom ist ein Subtyp des Randzonenlymphoms, das typischerweise im schleimhaassoziierten lymphoiden Gewebe entsteht. Sein allgemein indulenter Verlauf bedeutet, dass einige Patienten aktiv überwacht werden können, während andere je nach Krankheitsort und Verlauf Strahlentherapie, Immuntherapie oder andere systemische Behandlungen erhalten. Die Behandlungsanforderungen variieren zwischen aggressiven und indolenten NHL-Subtypen, was die Nachfrage nach differenzierten therapeutischen Ansätzen unterstützt.
Was unterstützt die Immuntherapie innerhalb der Behandlung?
Immuntherapie wird 42.3% der Verkäufe 2026 ausmachen.
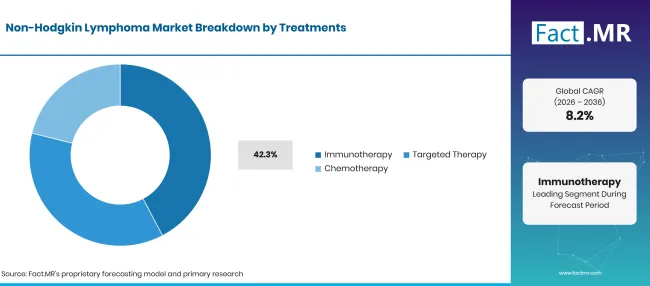
Factmr Non Hodgkin Lymphoma Market Breakdown Treatments | Source: Fact.MR
| Behandlung | Teilen (2026) |
|---|---|
| Immuntherapie (führendes Segment) | 42.3% |
| Andere kombinierte Behandlungen | 57.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Die Immuntherapie bietet Behandlungsoptionen durch monoklonale Antikörper, bispezifische Antikörper und CAR-T-Zell-Therapien für geeignete Patienten. Diese Ansätze sind besonders relevant für bestimmte reziditive oder refraktäre Lymphome. Zielgerichtete Therapien wirken auf spezifische molekulare Signalwege, während Chemotherapie eine etablierte Option für mehrere NHL-Subtypen bleibt. Die Behandlungsauswahl hängt vom Lymphom-Subtyp, Krankheitsstadium und bisherigen Behandlungsansprechen ab.
Was beschleunigt die Verbreitung des Non-Hodgkin-Lymphom-Marktes und was hält ihn zurück?
Die wachsende Nachfrage nach gezielten Therapien und Immuntherapien erweitert die Behandlungsmöglichkeiten für Patienten mit Non-Hodgkin-Lymphom. Fortschritte bei CAR-T-Zell-Therapien und antikörperbasierten Behandlungen unterstützen das Marktwachstum, während hohe Behandlungskosten, potenzielle Nebenwirkungen und ungleicher Zugang zu fortschrittlichen Therapien weiterhin zentrale Herausforderungen sind.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Steigende Inzidenz des Non-Hodgkin-Lymphoms | +1.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Akzeptanz gezielter Therapien und Immuntherapien | +1.5% | Nordamerika, Westeuropa | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach personalisierter Krebsbehandlung | +0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Fortschritte in diagnostischen Techniken und frühzeitiger Krankheitserkennung | +0.7% | Global | Mittelfristig (2–4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Entwicklung neuartiger CAR-T-Zelltherapien und bispezifischer Antikörper | +0.9% | Nordamerika, Westeuropa | Mittelfristig (2–4 Jahre) |
| Ausweitung des Zugangs zur onkologischen Versorgung in Schwellenländern | +0.7% | Asien-Pazifik, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Erhöhung der klinischen Studien für neue Lymphom-Behandlungskandidaten | +0.6% | Nordamerika, Westeuropa | Mittelfristig (2–4 Jahre) |
| Wachsende Akzeptanz der Präzisionsmedizin und biomarkerbasierter Therapien | +0.3% | Nordamerika, Ostasien | Kurzfristig (≤ 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hohe Kosten für fortgeschrittene Lymphombehandlungen | -0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Nebenwirkungen und behandlungsbedingte Komplikationen | -0.3% | Global | Mittelfristig (2–4 Jahre) |
| Begrenzter Zugang zu spezialisierter onkologischer Versorgung und fortschrittlichen Therapien | -0.2% | Schwellenländer, Teile des Asien-Pazifik-Raums | Langfristig (≥ 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Welche Länder skalieren bis 2036 den Markt für Non-Hodgkin-Lymphome?
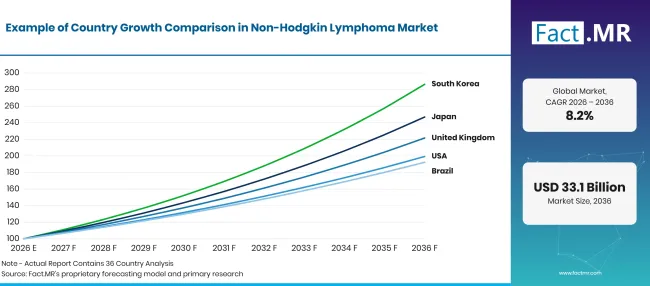
Factmr Non Hodgkin Lymphoma Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 6.0% |
| Brasilien | 6.8% |
| USA | 7.1% |
| Vereinigtes Königreich | 8.3% |
| Japan | 9.5% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Was unterstützt die Einführung Brasiliens?
6.8% CAGR, unterstützt durch das steigende Bewusstsein für Lymphome und den erweiterten Zugang zu Krebsbehandlungen.
Brasiliens Markt für Non-Hodgkin-Lymphom wird durch den Bedarf an verbesserter Diagnose und Zugang zu wirksamen Krebstherapien unterstützt. Öffentliche onkologische Dienste und private Gesundheitsdienstleister tragen zur Behandlungsdurchführung bei, während Fortschritte in gezielten Therapien und Immuntherapie zusätzliche Optionen für geeignete Patienten schaffen.
Fact.MR Analyse zeigt, dass die Erweiterung der diagnostischen Kapazitäten und der Zugang zu spezialisierter onkologischer Versorgung das Marktwachstum im Prognosezeitraum unterstützen könnten. Im Juli 2026 registrierte die brasilianische Gesundheitsaufsichtsbehörde (ANVISA) ANVISA Columvi (Glofitamab) in Kombination mit Gemcitabin und Oxaliplatin für Erwachsene mit rückfälligen oder refraktären diffusen Großzell-Lymphomen, die für eine autologe Stammzelltransplantation nicht in Frage kommen. Diese Zulassung erweitert das Land' s verfügbare Behandlungsoptionen für einen großen Subtyp des Non-Hodgkin-Lymphoms [6].
Wie entwickelt Japan die Nachfrage?
9.5% CAGR, angetrieben von fortschrittlicher onkologischer Versorgung und der zunehmenden Akzeptanz innovativer Therapien.
Japans etablierte Gesundheitsinfrastruktur unterstützt den Zugang zu spezialisierter Krebsdiagnostik und -behandlung. Die Verfügbarkeit gezielter Therapien, Immuntherapien und neuerer Behandlungsansätze schafft Chancen für den Markt für Non-Hodgkin-Lymphome.
Fact.MR Analyse zeigt, dass anhaltende Fortschritte in der Präzisionsmedizin, klinischer Forschung und Behandlungsauswahl die Einführung unterstützen könnten, da Gesundheitsdienstleister nach wirksameren Alternativen für Patienten suchen. Am 25. Mai 2026 überprüfte der japanische Pharmaceutical Affairs Council (MHLW) Tafasitamab (Minjuvi) in Kombination mit Lenalidomid für Erwachsene mit rückfälligem oder refraktärem diffusem Großzell-Lymphom (DLBCL) und kam zu dem Schluss, dass die Zulassung akzeptabel ist. MHLW genehmigte die Behandlung daraufhin, die von Incyte am 19. Juni 2026 [5] bekannt gegeben wurde.
Was unterstützt die Einführung Deutschlands?
6.0% CAGR, was etablierte onkologische Dienste und Zugang zu fortschrittlichen Behandlungsoptionen widerspiegelt.
Das entwickelte Gesundheitssystem Deutschlands unterstützt die Lymphomdiagnose, Facharztberatungen und den Zugang zu Krebsbehandlungen. Krankenhäuser und Onkologiezentren verwenden etablierte Behandlungsprotokolle, während gezielte Therapien und Immuntherapien die Optionen für geeignete Patienten erweitern.
Fact.MR Analyse zeigt, dass die kontinuierliche Behandlungsinnovation und die Nachfrage nach effektivem Krankheitsmanagement das Marktwachstum unterstützen werden, obwohl die relativ ausgereifte Gesundheitsinfrastruktur des Landes die Expansion mäßigen könnte.
Wie schlägt sich das Vereinigte Königreich ab?
8.3% CAGR, unterstützt durch spezialisierte Krebsdienste und die Einführung neuerer Therapien.
Der Markt für Non-Hodgkin-Lymphom im Vereinigten Königreich profitiert von etablierten Krebsbehandlungsdiensten und fortlaufenden Bemühungen zur Verbesserung von Diagnose und Behandlung. Der National Health Service bietet einen Rahmen für die onkologische Bewertung und Behandlung, während Fortschritte bei gezielten Medikamenten und Immuntherapien zusätzliche Optionen für berechtigte Patienten bieten. Fact.MR Analyse zeigt, dass anhaltende Verbesserungen der Behandlungswege und der Zugang zu innovativen Therapien die Marktexpansion unterstützen könnten.
Was unterstützt die Adoption in den Vereinigten Staaten?
7.1% CAGR, da Behandlungsinnovationen und die Nachfrage nach fortschrittlichen Lymphomtherapien das Marktwachstum unterstützen.
Die Vereinigten Staaten verfügen über ein etabliertes Ökosystem für onkologische Forschung und Behandlung, das von spezialisierten Krebszentren, klinischen Studien und Zugang zu innovativen Medikamenten unterstützt wird. Zielgerichtete Therapien, CAR-T-Zell-Behandlungen und bispezifische Antikörper erweitern die Möglichkeiten für ausgewählte Patienten mit Non-Hodgkin-Lymphom. Fact.MR Analyse zeigt, dass kontinuierliche Forschungsinvestitionen, Behandlungsentwicklung und Nachfrage nach personalisierten Ansätzen das Marktwachstum im Prognosezeitraum unterstützen werden.
Wer führt den Markt für Non-Hodgkin-Lymphome?
Mehrere Pharmaunternehmen konkurrieren im Non-Hodgkin-Lymphom-Markt durch Immuntherapien, gezielte Medikamente und zelluläre Therapien. Roche entwickelt onkologische Behandlungen, darunter antikörperbasierte Therapien für ausgewählte Lymphomindikationen. Gilead Sciences ist über Kite Pharma ein bedeutender Teilnehmer der CAR-T-Zelltherapie, einschließlich Yescarta. Bristol Myers Squibb konkurriert mit zellulären Immuntherapien wie Breyanzi und gezielten onkologischen Medikamenten.
Novartis beteiligt sich an der Onkologie durch gezielte Behandlungen und Forschung an zellulären Therapien, während AstraZeneca durch sein breiteres Hämatologie- und Onkologie-Portfolio beiträgt. Die Wettbewerbsposition hängt von regulatorischen Zulassungen, klinischen Ergebnissen, Behandlungsindikationen und der Entwicklung neuer Therapien für aggressive und indolente Lymphom-Subtypen ab. Im Juni 2026 meldete Roche die Zustimmung der FDA zu einem ergänzenden Antrag für die Kombination Lunsumio VELO und Polivy für rezidives oder refraktäres großes B-Zell-Lymphom, während Kite Pharma von Gilead im Februar 2026 eine FDA-Kennzeichnungsaktualisierung für Yescarta bei rezidiviertem oder refraktärem primärem Lymphom des zentralen Nervensystems vorlegte. Diese Entwicklungen unterstreichen weiterhin Investitionen in die Erweiterung der Behandlungsmöglichkeiten für schwer behandelbare Lymphom-Subtypen [7] [8].
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen im Markt für Non-Hodgkin-Lymphom sind Roche, Gilead Sciences (Kite Pharma), Bristol Myers Squibb, Novartis und AstraZeneca.
- Roche
- Gilead Sciences (Kite Pharma)
- Bristol Myers Squibb
- Novartis
- AstraZeneca
Bibliographie
- [1] US-amerikanische Food and Drug Administration. (2026, Februar 20). Breyanzi (Lisocabtagene Maraleucel). https://www.fda.gov/vaccines-blood-biologics/cellular-gene-therapy-products/breyanzi-lisocabtagene-maraleucel
- [2] US-amerikanische Food and Drug Administration. (2026, Mai 13). Die FDA erteilt beschleunigte Zulassung für Sonrotoclax bei rezidieren oder refraktären Mantelzelllymphomen.
- [3] Nationales Krebsinstitut. (O.J.). Krebsstatistik: Non-Hodgkin-Lymphom. Programm für Überwachung, Epidemiologie und Endergebnisse. Abgerufen 19. Oktober 2026, von
- [4] Nationales Krebsinstitut. (2026, September 23). Zugelassene Medikamente für Non-Hodgkin-Lymphom.
- [5] Ministerium für Gesundheit, Arbeit und Wohlfahrt. (2026, Mai 25). 2026 [Pharmaceutical Affairs Council, Zweiter Ausschuss für Arzneimittel: Sitzungsprotokoll].
- [6] Agência Nacional de Vigilância Sanitária. (2026, Juli 20). Columvi (Glofitamabe).
- [7] Roche. (2026, Juni 18). Die FDA akzeptiert den ergänzenden Antrag auf Biologika-Lizenz für Roches Lunsumio- und Polivy-Kombination für Personen mit rückfälligem oder refraktärem Großzell-Lymphom.
- [8] Gilead Sciences, Inc. (2026, Februar 6). FDA genehmigt Aktualisierung des Etiketts für Kites Yescarta bei rezifierender/refraktärem primärem Lymphom des zentralen Nervensystems.
Dieser Bericht beantwortet
- Die Einnahmen des Non-Hodgkin-Lymphom-Marktes sind nach Krankheitstyp und Behandlung segmentiert, darunter SALT-Lymphom, aggressives Lymphom, indolente Lymphome, Immuntherapie, gezielte Therapie und Chemotherapie.
- Für jedes Segment wird das führende Untersegment neben den klinischen und behandelnden Faktoren identifiziert, die die Nachfrage beeinflussen.
- Krankheitslast, Behandlungsannahme und Zugang zu Gesundheitsversorgung bilden den Vergleich von Deutschland, Brasilien, den USA, Großbritannien und Japan.
- Unternehmensprofile umfassen große Pharmahersteller, die Lymphombehandlungen entwickeln und kommerzialisieren, darunter gezielte Therapien, Immuntherapien und CAR-T-Zell-Therapien.
- Treiber, Chancen und Einschränkungen werden hinsichtlich ihres Einflusses auf das Marktwachstum bis 2036 bewertet.
Was deckt der Non-Hodgkin-Lymphom-Markt ab?
Der Non-Hodgkin-Lymphommarkt umfasst Medikamente und therapeutische Ansätze zur Behandlung von Krebs, die im Lymphsystem außerhalb des Hodgkin-Lymphoms entstehen. Der Markt umfasst Behandlungen für B-Zell- und T-Zell-Lymphome, die sowohl die Untertypen aggressiver als auch indolente Erkrankungen abdecken.
Die Bewertung umfasst Immuntherapie, gezielte Therapie und Chemotherapie, einschließlich relevanter monoklonaler Antikörper, bispezifischer Antikörper, gezielter Medikamente und zellulärer Therapien. Die Marktnachfrage wird von der Wirksamkeit der Behandlung, dem Rückfall der Krankheit, der klinischen Eignung und dem Zugang zu spezialisierter onkologischer Versorgung beeinflusst.
Was ist im Umfang enthalten?
Der Markt umfasst Behandlungen für SALT-Lymphom, diffuses Großzell-Lymphom (DLBCL), lymphoblastisches Lymphom, Mantelzell-Lymphom, follikel-Lymphom und kutanes T-Zell-Lymphom. Es umfasst etablierte und neuere therapeutische Ansätze, die in verschiedenen Behandlungsstadien eingesetzt werden, einschließlich Erstlinien- sowie rezidiven oder refraktären Erkrankungen.
Immuntherapien wie antikörperbasierte Behandlungen und CAR-T-Zell-Therapien sind enthalten, sofern sie für relevante NHL-Indikationen zugelassen sind. Zielgerichtete Medikamente und Chemotherapie-Regimes werden ebenfalls gezählt, wenn sie zur Behandlung geeigneter Lymphompatienten eingesetzt werden.
Was ist vom Umfang ausgeschlossen?
Behandlungen mit Hodgkin-Lymphom sind ausgeschlossen, ebenso wie Therapien, die ausschließlich bei nicht verwandten Krebsarten oder hämatologischen Erkrankungen ohne relevante Indikation für das Non-Hodgkin-Lymphom eingesetzt werden.
Diagnostische Tests, bildgebende Geräte, Biopsieinstrumente und allgemeine Krankenhausleistungen sind nicht in der Bewertung des therapeutischen Marktes enthalten. Unterstützende Medikamente und Verfahren, die nicht mit der direkten Lymphombehandlung zu tun haben, sind ebenfalls ausgeschlossen, sofern sie nicht ausdrücklich in der Marktdefinition enthalten sind.
Wie wurde die Analyse erstellt?
Die Analyse stützt sich auf Marktprognosen, Unternehmensinformationen, öffentliche statistische Publikationen, regulatorische Informationen und Branchenbelege, um Marktentwicklungen und -prognosen zu bewerten.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
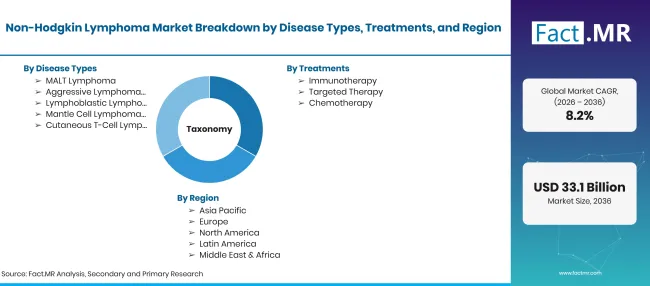
Factmr Non Hodgkin Lymphoma Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden im Jahr 2026 bis USD Milliarden bis 2036 zu einem CAGR |
| Marktdefinition | Der Non-Hodgkin-Lymphommarkt umfasst Therapien zur Behandlung von Non-Hodgkin-Lymphomen, einer vielfältigen Gruppe von Krebsarten, die Lymphozyten betreffen. Der Anwendungsbereich umfasst Immuntherapie, gezielte Therapie und Chemotherapie für verschiedene Lymphom-Subtypen. |
| Krankheitsarten | MALT-Lymphom; Aggressive Lymphome, darunter diffuses Großzell-Lymphom (DLBCL), Lymphoblastisches Lymphom und Mantelzell-Lymphom; Indolente Lymphome, einschließlich Follikellymphom und Haut-T-Zell-Lymphom |
| Behandlung | Immuntherapie; Zielgerichtete Therapie; Chemotherapie |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; Vereinigte Staaten; Vereinigtes Königreich; Japan |
| Profilierte Unternehmen | Roche; Gilead Sciences (Kite Pharma); Bristol Myers Squibb; Novartis; AstraZeneca. |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Hybrider Top-down- und Bottom-up-Ansatz unter Verwendung von Krankheitsprävalenz und -inzidenz, Behandlungsübernahme, klinischer Studienaktivität, Therapiepreissetzung, Gesundheitsausgaben, Länderwachstumsindikatoren und Lieferantenportfolio-Analyse. |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Krankheitstyp
- MALT-Lymphom
- Aggressives Lymphom (DLBCL)
- Lymphoblastisches Lymphom
- Mantelzelllymphom) und indolenten Lymphome (Follikellymphom)
- Hautes T-Zell-Lymphom)
-
Nach Behandlung
- Immuntherapie
- Zielgerichtete Therapie
- Chemotherapie
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für Non-Hodgkin-Lymphom im Jahr 2026?
Wie CAGR der Markt für Non-Hodgkin-Lymphom von 2026 bis 2036?
Welche Krankheitsart führt den Markt für Non-Hodgkin-Lymphom an?
Welches Behandlungssegment führt den Markt für Non-Hodgkin-Lymphom an?
Welches Land wird am meisten auf dem Markt für Non-Hodgkin-Lymphom wachsen?
Wer sind die wichtigsten Unternehmen auf dem Markt für Non-Hodgkin-Lymphom?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen