- Market Value (2025): USD 371.8 Mn
- Estimated Value (2026): USD 393.3 Mn
- Forecast Value (2036): USD 689.9 Mn
- CAGR (2026-2036): 5.8%
Was wird der Markt für pneumatische und elektrische Pivot-Einheiten bis 2036 voraussichtlich wert sein?
USD 393.3 Millionen im Jahr 2026 bis USD 689.9 Millionen bis 2036 bei einem 5.8% CAGR.
- Der Markt für pneumatische und elektrische Pivot-Einheiten erreichte 2025 einen Wert von USD 371.8 Millionen, wobei Drucklufteinheiten den Großteil der installierten Basis auf Karosserie- und Komponentenlinien tragen.
- Der Umsatz wird von USD 393.3 Millionen im Jahr 2026 auf USD 689.9 Millionen bis 2036 steigen, da die Werke Schweißarmaturen ersetzen und automatisierte Arbeitsstationen hinzufügen.
- Ein 5.8% CAGR wird sich über die Prognosejahre hindurch halten, unterstützt durch den stetigen Austausch von Leuchten in Fahrzeugwerken und den breiteren Einsatz programmierbarer elektrischer Einheiten in Mischmodellzellen.
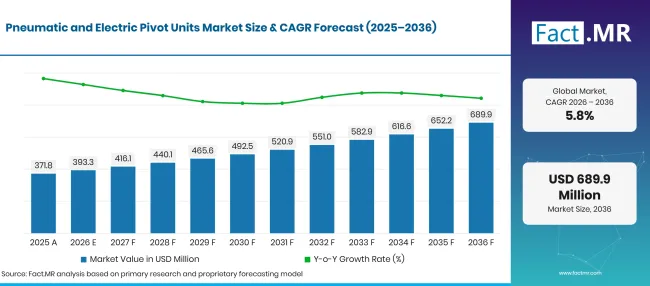
Pneumatic And Electric Pivot Units Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Millionen) |
|---|---|---|
| 2025 | Tatsächlich | 371.8 |
| 2026 | Schätzung | 393.3 |
| 2036 | Vorhersage | 689.9 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 5.8% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Was sind die entscheidenden Zahlen für das Wachstum des Marktes für pneumatische und elektrische Pivot-Einheiten?
Der Zeitraum 2026 bis 2036 wird USD 296.6 Millionen an neuen Werten hinzufügen, angeführt von Automobilanlagen, robotischen Werkgruppen und Elektronikmontageanlagen.
- Nachfragetreiber auf dem Markt
- Die Fahrzeugfabriken sind auf eine präzise Befestigungsbewegung beim Karosserieschweißen, der Montage und der Teilbearbeitung angewiesen. Jede neue oder umgebaute Schweißzelle benötigt Pivot-Einheiten, die denselben Winkel über Millionen von Zyklen ohne Drift wiederholen.
- Die Elektronikproduktion erhöht die Nachfrage nach kompakten Pivot-Einheiten in Montage- und Testgeräten. Die Elektronikproduktion in Indien stieg von ₹11.32 Lakh Crore im Geschäftsjahr 2024-25 auf ₹13.11 Lakh Crore im Geschäftsjahr 2025-26, ein 15.8% Anstieg [1].
- Komponentenprogramme erweitern die Ausrüstungsbasis über die Endmontage hinaus. Indien hatte 106 Projekte im Rahmen seines Elektronikkomponentenfertigungsprogramms bis 17. August 2026 genehmigt, wobei 38 Werke bereits in fortschrittlichen Bau- oder Maschineninstallationsphasen produzieren und2 16.
- Maschinenbauer bauen automatisierte Positionierung in Maschinen-, Materialhandhabungs- und Montagegeräte ein. Elektrische Drehgeräte mit programmierbaren Winkeln ermöglichen es, dass eine Vorrichtung mehrere Bauteiltypen bedient, was die Umstellungszeit bei kurzen Produktionsläufen verkürzt.
- Anlagen-Upgrades machen die Anforderungen vielfältiger. Kompakte Layouts, kontrollierte Beschleunigung und Sensorfeedback erscheinen nun in den Kaufspezifikationen neben Last und Drehmoment.
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Pneumatische Pivot-Einheiten halten einen Wert von 62.3% von 2026, da die meisten Schweiß- und Werkhaltungsvorrichtungen bereits mit Druckluft der Anlage betrieben werden.
- Nach Einsatz: Die Automobilindustrie wird 2026 38.2% ausmachen, angesichts der Anzahl der Vorrichtungsbewegungen im Karosserieschweißen und Bauteilmontage.
- Nach Vertriebskanal: Der Direktvertrieb wird 54.7% des Umsatzes 2026 sichern, da die Käufer Drehmoment, Winkel und Montagedetails direkt mit dem Hersteller regeln.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, sagt: "Pneumatische Drehgeräte werden ihre Kontrolle über Schweiß- und Werkhaltungslinien in Automobilen behalten, weil die Werke auf ihre Lebensdauer vertrauen und bereits die Luftversorgung bereithalten. Elektroeinheiten werden Aufträge in Zellen erhalten, die zwischen Teilevarianten wechseln und programmierbare Stopppositionen benötigen. Bis 2036 werden Lieferanten, die beide Antriebstypen auf gemeinsamen Montagemustern anbieten, am besten positioniert sein, da Fabriken Luft- und Elektrobewegung auf derselben Linie mischen."
- Strategische Auswirkungen
- Hersteller sollten pneumatische und elektrische Drehgeräte mit gemeinsamen Montagemustern anbieten, damit Integratoren den Antriebstyp tauschen können, ohne die Leuchte neu zu gestalten.
- Verteiler sollten Standard-Drehmomentklassen und Ersatzdichtungssets in der Nähe von Automobilclustern vorräten, wo die Ausfallzeiten an einer Schweißlinie teurer sind als das Teil selbst.
- Anlageningenieure sollten den gesamten Luftverbrauch vor jedem Umbau mit dem Stromverbrauch vergleichen, da der Preis für verdichtete Luft oft der versteckte Posten ist.
- Investoren sollten die Aufnahme elektrischer Pivot-Einheiten in Elektronik- und Maschinenwerken verfolgen, was die Margen beeinflussen wird, da programmierbare Designs höhere Stückpreise aufweisen.
Deutschland führt den Vergleich bei 6.6%an, getragen von einem tiefen Maschinenbestellungsbuch und Automobilzulieferern, die häufig Fixierungen überholen. Brasilien folgt bei 6.0%, wo subventionierte Kredite für Industrie- 4.0 Ausrüstung ältere Werke in Richtung automatisierter Arbeitsbetriebe ziehen. Die Vereinigten Staaten liegen bei 5.4%0.6 Punkten hinter Brasilien, da die große Fabrikbasis sowohl durch Ersatz als auch durch neue Produktionslinien wächst. Im Vereinigten Königreich beruht die Rate 4.8% auf Maschinen- und Elektronik-Subsektoren, die immer wieder automatisierte Zellen hinzufügen. Japan schließt die Spanne bei 4.3%und wird durch eine ausgereifte installierte Basis zurückgehalten, selbst wenn die Produktionsproduktion von Maschinen steigt.
Wie unterteilt sich der Markt für pneumatische und elektrische Pivot-Einheiten nach Segmenten?
Pneumatische Pivot-Einheiten werden Produkttyp bei 62.3%führen; Automobile wird Anwendungen bei 38.2%leiten; Direktvertrieb wird 2026 den Vertriebskanal bei 54.7% anführen.
Welcher Produkttyp führt an?
Pneumatische Pivot-Einheiten machen 62.3% der Verkäufe 2026 aus.
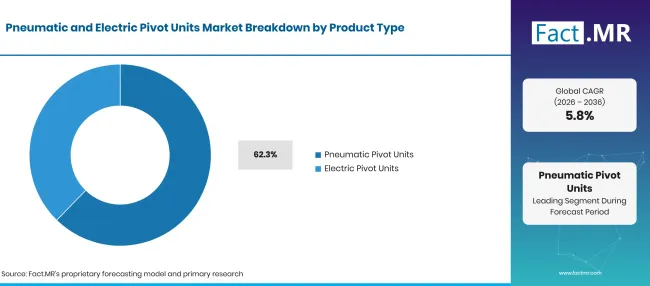
Pneumatic And Electric Pivot Units Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Pneumatische Pivot-Einheiten (führendes Segment) | 62.3% |
| Andere Segmente kombiniert | 37.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Druckluft wird bereits zu fast jeder Schweiß- und Montagestation geleitet, sodass eine pneumatische Pivot-Einheit mit wenig zusätzlichem Aufwand in einen bestehenden Stromkreis einfließt. Diese Einheiten liefern ein hohes Klemmmoment in einem kleinen Gehäuse und tolerieren Schweißspritzer und Schwerlastzyklen. Anlagen, die Fixturen umrüsten, behalten oft die gleichen Luftventile und Sensoren, was die Kosten für jede Aufrüstung senkt. Die Luftversorgung selbst hängt von industriellen Luftkompressoren und pneumatischen Anschlüssen ab, die den Druck über lange Befestigungsläufe halten. Elektrische Drehgeräte bedienen Käufer, die programmierbare Stopppositionen, konstantes Drehmoment in jedem Winkel oder leisere Arbeiten benötigen. Sie eignen sich für Fixierungen, die zwischen Teilevarianten, Prüfstationen und CNC-Ladezellen wechseln. Ihre höheren Ankaufspreise werden bei einfachen Zwei-Positionen-Bewegungen verwendet, obwohl Energieeinsparungen und feinere Steuerung ihre Reichweite im Laufe der Prognosejahre erweitern werden.
Was unterstützt Automotive innerhalb der Anwendung?
Automobilindustrie macht 38.2% des Umsatzes 2026 aus.
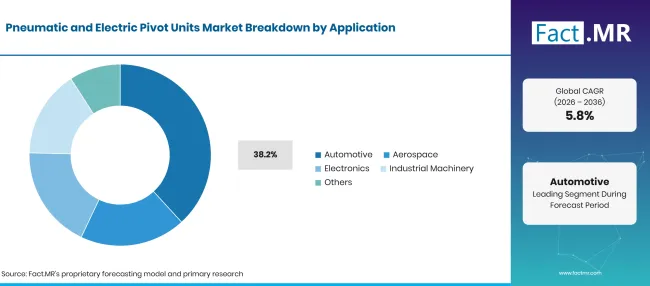
Pneumatic And Electric Pivot Units Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Automobil (führendes Segment) | 38.2% |
| Andere Segmente kombiniert | 61.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Fahrzeugwerke bewegen Befestigungen zwischen Last-, Schweiß- und Inspektionspositionen mehrfach pro Karosserie, und jede Bewegung erfordert eine Drehgeräte, die wieder in denselben Winkel zurückkehrt. Karosserie-in-weiße Linien, Batterielademontage und Bauteilschweißen nutzen diese Einheiten zusammen mit der industriellen Robotik , die die Teile handhabt. Produktionsschwankungen beeinflussen weiterhin Bestellungen, da die US-Produktion von Fahrzeugen und Teilen im September 2026 3.0% zurückging [3]. Luft- und Raumfahrtwerke verwenden Drehgeräte in Präzisionswerkzeugen und Montagevorrichtungen, bei denen die Lasten schwer und die Toleranzen gering sind. Elektronikhersteller benötigen kleine, leichte Einheiten in Montage- und Testgeräten. Industriemaschinenbauer bauen sie in Bearbeitungszentren und Materialhandhabungssysteme ein, wobei einige Vorrichtungen auch auf einen Hydraulikzylinder für höhere Spannkraft setzen.
Wie beeinflusst Distribution Channel die Nachfrage?
Direktverkäufe erzielen 54.7% Wert im Jahr 2026.
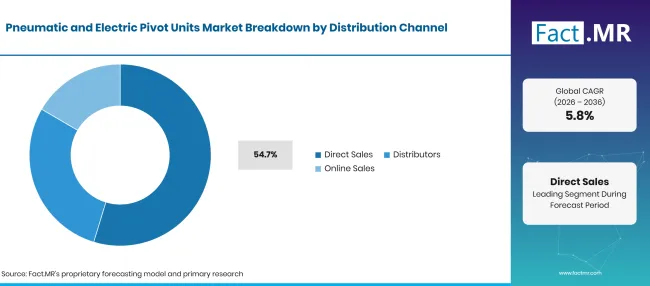
Pneumatic And Electric Pivot Units Market Breakdown Distribution Channel | Source: Fact.MR
| Vertriebskanal | Teilen (2026) |
|---|---|
| Direktvertrieb (führendes Segment) | 54.7% |
| Andere Segmente kombiniert | 45.3%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Pivot-Einheiten werden selten von der Stange für eine neue Linie gekauft. Ingenieure klären mit dem Lieferanten Lastkapazität, Drehzahl, Betriebsdruck und Sensortyp, bevor das Armaturendesign eingefroren wird. Direkter Kontakt hilft auch bei Anwendungstests und bei der Anpassung der Einheiten an die Steuerung der Strecke, wodurch große Fahrzeug- und Maschinenkonten beim Hersteller geführt werden. Vertriebspartner übernehmen regionale Verfügbarkeit, Ersatzteile und technische Unterstützung für kleinere Werke und Wartungsteams. Online-Kanäle erleichtern den Vergleich von Spezifikationen und die Nachbestellung von Standardgrößen. Individuelle Winkel, schwere Lasten und integrierte Sensoren begünstigen weiterhin eine direkte Beziehung zum Hersteller.
Was beschleunigt die Marktakzeptanz von pneumatischen und elektrischen Pivot-Einheiten und was hält sie zurück?
Die Automatisierung von Schweißen und Montage in Automobilwerken ist die Hauptquelle für neue Aufträge, und die robotergestützte Werkhaltung erweitert den Einsatz sowohl pneumatischer als auch elektrischer Drehgeräte. Elektronik- und Maschinenwerke schaffen eine zweite Nachfragestrom für kompakte und programmierbare Designs. Integrationskosten, Druckluftbetriebskosten und Konkurrenz durch allgemeine Drehaktuatoren verlangsamen die Verbreitung, insbesondere bei kleinen Herstellern, die ältere Modelle umrüsten.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
| Mehr automatisierte Schweiß- und Montagelinien in Automobilwerken | +2.0% | Global, Ostasien, Europa, Nordamerika | Kurzfristig (<=2 Jahre) |
| Zunehmender Einsatz von robotischer Werkhaltung und Fixturpositionierung | +1.3% | Global | Mittelfristig (2bis4 Jahre) |
| Engere Toleranzen und wiederholbare Bauteilpositionierung auf dem Werkplatz | +0.9% | Deutschland, Vereinigte Staaten, Japan, Brasilien | Mittelfristig (2bis4 Jahre) |
| Umstellung auf programmierbare elektrische Betätigung in Spezialmaschinen | +0.5% | Europa, Nordamerika, Ostasien | Langfristig (>=4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
| Kompakte Drehgeräte, die in kleinere Montagegeräte passen | +0.8% | Global | Kurzfristig (<=2 Jahre) |
| Elektrische Drehgeräte mit programmierbarer Positionierung | +0.6% | Europa, Nordamerika, Ostasien | Mittelfristig (2bis4 Jahre) |
| Speziell gebaute Einheiten für die Luft- und Raumfahrt und Präzisionsfertigung | +0.4% | Nordamerika, Europa, Japan | Mittelfristig (2-4 Jahre) |
| Pivot-Einheiten, die in robotische Stütz- und Handhabungssysteme integriert sind | +0.3% | Global | Langfristig (>=4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
| Vorausausrüstung und Integrationskosten für spezialisierte Positionierungssysteme | -0.4% | Global | Kurzfristig (<=2 Jahre) |
| Wartungsbedarf und Abhängigkeit von der Druckluftversorgung | -0.3% | Global | Kurzfristig (<=2 Jahre) |
| Schwierigkeiten, Pivot-Einheiten in bestehende Automatisierungssysteme einzubauen | -0.2% | Europa, Nordamerika, Ostasien | Mittelfristig (2bis4 Jahre) |
| Rivalisierende Drehantriebe und maßgeschneiderte Positionierungsmechanismen | -0.1% | Global | Langfristig (>=4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Welche Länder skalieren bis 2036 den Markt für pneumatische und elektrische Pivot-Einheiten?
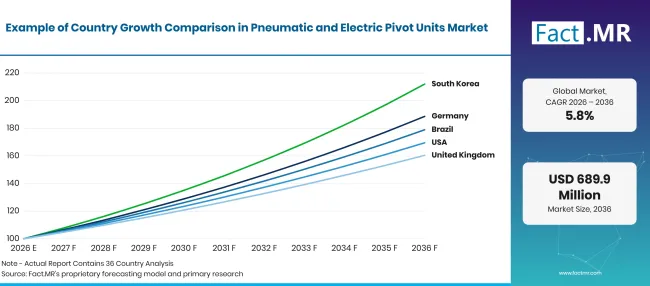
Pneumatic And Electric Pivot Units Market Growth Index | Source: Fact.MR
| Land | CAGR (2026 bis 2036) |
|---|---|
| Deutschland | 6.6% |
| Brasilien | 6.0% |
| Vereinigte Staaten | 5.4% |
| Vereinigtes Königreich | 4.8% |
| Japan | 4.3% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Was unterstützt die Einführung von Pivot-Einheiten in Deutschland?
6.6% CAGR, gestützt auf ein langes Bestellbuch von Maschinen und häufige Überholungen von Armaturen bei Automobilzulieferern.
Deutsche Maschinenhersteller beendeten das Jahr 2025 mit einem starken Anstieg der Aufträge. Neuaufträge für Maschinen und Ausrüstung wuchsen im Dezember 2025 11.5% gegenüber November, und die Gesamtfertigungsaufträge waren im vierten Quartal 9.5% höher als im dritten [4]. Das Auftragsbuch blieb bis 2026 stabil. Der tatsächliche Bestand an Fertigungsaufträgen stieg im August 2026 10.7% Jahr zu Jahr, und die Hersteller von Investitionsgütern hatten 12.6 Monate Arbeit in der Hand [5]. Dieser Rückstau wird die Armaturenhersteller beschäftigen, auch wenn die Kraftfahrzeugbestellungen im selben Monat nachließen.
Wie entwickelt Brasilien die Nachfrage?
6.0% CAGR, unterstützt durch staatliche Gutschriften für Industrie- 4.0 Ausrüstung.
Die brasilianische Industrie wuchs im Jahr 2025 0.6% , im dritten Jahr in Folge der Expansion [6]. Die Regierung eröffnete im August 2025 eine Kreditlinie 12 BRL Milliarden, um den Industriepark mit Industrie- 4.0 -Maschinen zu erneuern, wobei BNDES BRL 10 Milliarden und Finep BRL 2 Milliarden [7]. Die gleiche Ankündigung setzte das Durchschnittsalter der Industriemaschinen des Landes auf 14 Jahre. Auto- und Maschinenwerke, die alte Einrichtungen im Rahmen dieses Kredits ersetzen, werden automatisierte Dreheinheiten zu Schweiß- und Montagecellen hinzufügen.
Was unterstützt die Adoption in den Vereinigten Staaten?
5.4% CAGR, was eine breite Fabrikbasis widerspiegelt, in der Ersatz einen Großteil der Nachfrage antreibt.
Neuaufträge für US-Fertigwaren beliefen sich im August 2026 auf USD 663.5 Milliarden, 0.1% mehr als im Juli [8]. Automobil-, Luft- und Raumfahrt- und Industriemaschinenwerke bleiben die Hauptnutzer der Pivot-Einheiten. Ihre Ausgaben für automatisierte Montageanlagen und Präzisionsarbeiten führen zu Bestellungen auf neuen Linien und bei Anlagenüberholungen. Fixtur-Überholungen an bestehenden Linien werden über die Prognosejahre hinweg einen stetigen Anteil der Aufträge liefern.
Wie wächst die Nachfrage im Vereinigten Königreich?
4.8% CAGR, da Hersteller von Maschinen und Elektronik automatisierte Zellen hinzufügen.
Die britische Fertigungsproduktion stieg in den drei Monaten bis Juni 2026 1.0% im Vergleich zu den drei Monaten bis März. Die Maschinen- und Geräteproduktion wuchs im gleichen Zeitraum 2.6% , während Computer-, Elektronik- und Optische Produkte 3.0% [9] stiegen. Dies sind die Teilsektoren, die kompakte Pivot-Einheiten für Montage- und Teststationen kaufen. Automobil- und Luft- und Raumfahrtwerke sorgen für eine stetige Nachfrage nach schwereren Einheiten im Bereich Schweiß- und Werkzeugvorrichtungen.
Wie schlägt sich Japan ab?
4.3% CAGR, was auf eine ausgereifte Automatisierungsbasis mit erneuerten Produktionszuwächsen zurückzuführen ist.
Der japanische Industrieproduktionsindex stieg im Juni 2026 1.9% gegenüber Mai und lag 4.9% höher als ein Jahr zuvor [10]. Die meisten Werke betreiben bereits automatisierte Einrichtungen, sodass das Wachstum durch Ersatz, Modernisierungen von Roboterzellen und einen schrittweisen Übergang zu elektrischen Einheiten in Elektronik und Präzisionsmaschinen erfolgen wird. Inländische Lieferanten von pneumatischen Komponenten bieten den Käufern kurze Vorlaufzeiten und lokalen Service, was pneumatische Designs weit verbreitet hält.
Wer führt den Markt für pneumatische und elektrische Pivot-Einheiten?
Das Feld teilt sich in zwei Gruppen auf. Armaturenspezialisten wie DESTACO, Zimmer Group und SCHUNK bauen Pivot-Einheiten für Schweißen, Arbeitshaltung und Handhabung und gewinnen sich bei der Drehmomentdichte durch, indem sie gegen Schweißspritzer und Sensoren gewinnen, die an die Leitungssteuerung angeschlossen werden. DESTACO bietet eine elektrische Pivot-Unit-Serie mit programmierbaren Stopppositionen neben seinem pneumatischen Bereich an, eine Kombination, die zu Mischmodellmodellen passt.
Breite Automatisierungsanbieter wie SMC, Festo, Parker Hannifin und Emerson (AVENTICS) konkurrieren durch die Katalogtiefe bei Drehantrieben, Ventilen und Luftvorbereitung, was es einer Anlage ermöglicht, das gesamte Bewegungspaket von einem Anbieter zu beziehen. Festo gab im Oktober 2026 bekannt, dass es digitale Zwillinge seiner Handhabungssysteme mit NVIDIA-Technologien baut, um Maschinen vor der physischen Einrichtung zu validieren [11]. Emerson verkauft derweil AVENTICS intelligente Durchflusssensoren, die den Einsatz von Druckluft auf Verpackungslinien verfolgen [12]. In den Prognosejahren werden Servicereichweite, simulationsbereite Produktdaten und die Möglichkeit, Luft- und Elektroeinheiten auf gemeinsamen Halterungen anzubieten, die Gewinner unterscheiden.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind SMC, Festo, Parker Hannifin, SCHUNK, DESTACO, Zimmer Group und Emerson (AVENTICS).
- SMC
- Festo
- Parker Hannifin
- SCHUNK
- DESTACO
- Zimmer Gruppe
- Emerson (AVENTICS)
Bibliographie
- [1] Presseinformationsbüro, Regierung Indiens. (2026, August 14). Fertigungsmomentum: Ein selbstständiges Indien aufbauen.
- [2] Presseinformationsbüro, Regierung von Indien. (2026, August 17). ECMS beschleunigt die Elektronikherstellung: 38 Werke in Betrieb 16 sich in fortgeschrittenen Bauphasen.
- [3] Board of Governors des Federal Reserve Systems. (2026, Oktober 16). Industrielle Produktion und Kapazitätsauslastung: G.17.
- [4] Bundesstatistisches Amt (Destatis). (2026, Februar 5). Neuaufträge im verarbeitenden Gewerbe im Dezember 2025: +7.8% im Vergleich zum Vormonat.
- [5] Bundesstatistisches Amt (Destatis). (2026, Oktober 19). Bestellbestand im verarbeitenden Gewerbe im August 2026: +0.5% gegenüber dem Vormonat.
- [6] Agência Gov, Regierung von Brasilien. (2026, Februar 3). IBGE: indústria fecha 2025 com alta de 0,6% e tem terceiro ano seguido de crescimento.
- [7] Agência Gov, Regierung von Brasilien. (2025, August 25). Governo lança linha de R$ 12 bi para renovar parque industrial brasileiro com tecnologias 4.0.
- [8] U.S. Census Bureau. (2026, Oktober 2). Monatlicher vollständiger Bericht über Herstellerlieferungen, Lagerbestände und Bestellungen: August 2026.
- [9] Amt für nationale Statistik. (2026, August 13).GDP monatliche Schätzung, Großbritannien: Juni 2026.
- [10] Ministerium für Wirtschaft, Handel und Industrie. (2026, August 17). Indizes der Industrieproduktion: Überarbeiteter Bericht für Juni 2026.
- [11] Festo. (2026, Oktober 21). Festo entwickelt digitale Zwillinge für Physical AI Using NVIDIA Technologies.
- [12] Emerson. (2026, Mai 4). Colgate-Palmolive verfolgt mit Emersons intelligenter Sensortechnologie für Druckluftüberwachung ein Ziel von Netto-Null-CO2.
Dieser Bericht beantwortet
- Wie wird der Umsatz der Pivot-Einheit über Produkttyp, Anwendung, Endnutzer und Vertriebskanal verteilt?
- Warum behalten pneumatische Konstruktionen die Führung, und wo gewinnen elektrische Einheiten mit programmierbaren Stopps Aufträge?
- Welche Fixtur-Aufgaben in Automobil-, Luft- und Raumfahrt- und Elektronikbetrieben erzeugen den größten Einheitenbedarf?
- Was unterscheidet das Wachstum in Deutschland, Brasilien, den Vereinigten Staaten, dem Vereinigten Königreich und Japan?
- Wie konkurrieren Fixture-Spezialisten und breite Automatisierungsanbieter um dieselben Schweiß- und Werkhaltungslinien?
- Welche Kosten und technischen Hürden verzögern die Verbreitung, und wie werden sie sich bis 2036 verändern?
Was deckt der Markt für pneumatische und elektrische Drehgeräte ab?
Diese Studie verfolgt Drehgeräte, die Fixturen, Werkstücke und Werkzeuge zwischen festgelegten Winkeln in der industriellen Produktion drehen. Sowohl Druckluft- als auch elektrisch angetriebene Entwürfe werden gezählt, zusammen mit ihren integrierten Sensoren und Montageschnittstellen, wenn sie als eine Einheit verkauft werden.
Die Werte spiegeln den Umsatz des Herstellers zum Zeitpunkt des Erstverkaufs in Höhe von USD Millionen wider. Die Analyse folgt, wie Aktentyp, Drehmomentklasse und Steuerungsoptionen die Einheitsauswahl in den Automobil-, Luft- und Raumfahrt-, Elektronik- und Maschinenwerken von 2026 bis 2036 prägen.
Was ist im Umfang enthalten?
Pneumatische Drehgeräte, die zum Schweißen, Spannen, Werkhalten und Fixturpositionierung verwendet werden.
Elektrische Drehgeräte mit festen oder programmierbaren Stopppositionen, einschließlich ihrer eingebauten Antriebselektronik.
Die Einheiten wurden direkt an Werke, über Vertriebspartner und Online-Kanäle verkauft, einschließlich Ersatzeinheiten für bestehende Armaturen.
Pivot-Einheiten, die als Teil von robotischen Arbeitsstützpunkten geliefert werden, werden allein zum Wert der Einheit gezählt, während Armantriebe, die von hydraulischen Roboterarmstudien abgedeckt werden, separat gezählt werden.
Was ist vom Umfang ausgeschlossen?
Standardpneumatische Zylinder, hydraulische Aktuatoren und universelle Drehantriebe, die nicht für das Drehen von Fixturen gebaut sind.
Der volle Wert von Robotern, Schweißgeräten, Fließbanden und fertigen Maschinen, die Dreheinheiten enthalten.
Kompressoren, Luftaufbereitung, Steuersysteme und eigenständige Antriebskomponenten wie industrielle Motorbremsen.
Installation, Wartung und Reparaturleistungen werden separat vom Gerät abgerechnet.
Wie wurde die Analyse erstellt?
Die Analyse stützt sich auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Länder und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
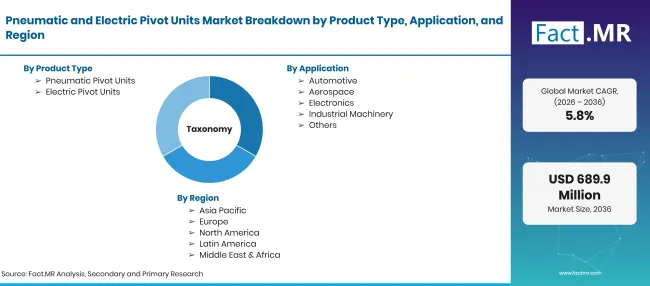
Pneumatic And Electric Pivot Units Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Millionen |
| Marktdefinition | Pneumatische und elektrische Drehgeräte, die in der industriellen Produktion eine kontrollierte Drehbewegung für Vorrichtungen, Werkstücke und Werkzeuge ermöglichen. |
| Produkttyp | Pneumatische Pivot-Einheiten; Elektrische Pivot-Einheiten |
| Anwendung | Automobil; Luft- und Raumfahrt; Elektronik; Industriemaschinen; Andere |
| Endnutzer | Fertigung; Automobil; Luft- und Raumfahrt; Elektronik; Andere |
| Vertriebskanal | Direktvertrieb; Distributoren; Online-Vertrieb |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; Vereinigte Staaten; Vereinigtes Königreich; Japan |
| Profilierte Unternehmen | SMC; Festo; Parker Hannifin; SCHUNK; DESTACO; Zimmer Group; Emerson (AVENTICS) |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Einheitennachfrage nach Fixturenanwendungen, multipliziert mit durchschnittlichen Verkaufspreisen für pneumatische und elektrische Konstruktionen und verglichen mit Lieferantenportfolios und Investitionsdaten der Anlagen. |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Pneumatische Dreheinheiten
- Elektrische Pivot-Einheiten
-
Nach Anwendung
- Automobil
- Luft- und Raumfahrt
- Elektronik
- Industriemaschinen
- Weitere
-
Nach Endnutzer
- Herstellung
- Automobil
- Luft- und Raumfahrt
- Elektronik
- Weitere
-
Nach Vertriebskanal
- Direktvertrieb
- Verleiher
- Online-Verkäufe
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für pneumatische und elektrische Drehgeräte im Jahr 2026?
Welche Wachstumsrate wird der Markt für pneumatische und elektrische Drehgeräte verzeichnen?
Welcher Produkttyp führt zu Leads?
Welche Bewerbung führt dazu?
Welche Vertriebskanal-Leads?
Welches Land wird am schnellsten wachsen?
Wer sind die wichtigsten Unternehmen?
Was hält den Markt zurück?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen