- Market Value (2025): USD 31.4 Bn
- Estimated Value (2026): USD 33.2 Bn
- Forecast Value (2036): USD 58.1 Bn
- CAGR (2026-2036): 5.8%
Welchen Wert wird der Siliziumwafermarkt bis 2036 prognostizieren?
USD 33.2 Milliarde im Jahr 2026 bis USD 58.2 Milliarden bis 2036 bei 5.8% CAGR.
- Laut Fact.MR Analyse erreichte der Markt für Siliziumwafer im Jahr 2025 USD 31.4 Milliarden.
- Der Markt wird voraussichtlich von USD 33.2 Milliarden im Jahr 2026 auf USD 58.1 Milliarden bis 2036 steigen.
- Der Absatz wird voraussichtlich von 2026 bis 2036 um ein 5.8% CAGR steigen, da Speicher- und Logikfertigung qualifiziertere Siliziumsubstrate verwendet.
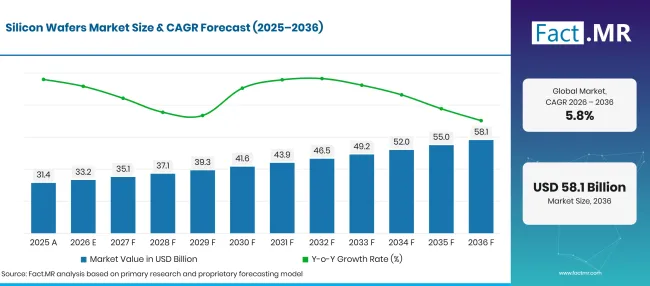
Factmr Silicon Wafers Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
| 2025 | Tatsächlich | 31.4 |
| 2026 | Schätzung | 33.2 |
| 2036 | Vorhersage | 58.1 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 5.8% |
Quelle: Fact.MR-Analyse. Aktualisiert am 14. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Siliziumwafer-Marktes?
Eine absolute Chance von USD 25.0 Milliarden zwischen 2026 und 2036.
- Nachfragetreiber auf dem Markt
- Logik- und Speicherfabriken benötigen Wafer mit enger Kontrolle von Ebenenheit und Oberflächendefekten. SEMI meldete im Jahr 2025 weltweit 12,973 Millionen Quadratzoll Siliziumwafer-Lieferungen [1], was den Umfang des Halbleitersubstratkaufs widerspiegelt.
- Gießereibetreiber erhöhen den Materialbedarf für komplexe Chips. SEMI maß im zweiten Quartal 2026 3573 Millionen Quadratzoll weltweiter Wafer-Lieferungen [2], da fortschrittliche Rechen- und Leistungsgeräte eine unterstützte Bestellung benötigen.
- Speicherhersteller verwalten Wafer-Nutzung rund um neue Kapazitäten und Hochbandbreiten-Speicherdesigns. Die Semiconductor Industry Association meldete für 2025 weltweite Halbleiterverkäufe USD 791.7 Milliarden [3], was die Chipaktivität in vielen Wafer-verbrauchenden Kategorien widerspiegelt.
- Analysierte Schlüsselsegmente
- Nach Durchmessern: 300mm macht 2026 62.4% Anteil aus, da Speicher- und Logikanlagen mit großem Durchmesser arbeiten.
- Nach Produkten: Der Speicher stellt 2026 38.6% Anteil dar, da die Qualität des Substrats die Geräteausbeute in der DRAM- und Flashfertigung beeinflusst.
- Nach Anwendungsbereichen: Unterhaltungselektronik erringt 2026 35.8% Marktanteil, da Telefone und Computer weiterhin wichtige nachgelagerte Anwendungen für Siliziumchips sind.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Siliziumwafer-Lieferanten konkurrieren in Materialkonsistenz, Oberflächenqualität und ihrer Fähigkeit, strenge Kundenanforderungen zu erfüllen. Speicher- und Logikhersteller benötigen verlässliche Substrate, da selbst kleine Fehler kostspielige Fertigungsschritte beeinträchtigen können."
- Strategische Auswirkungen
- Wafer-Hersteller sollten den technischen Support auf dokumentierte Flachheit und Fehlerleistungen für jeden Kundenprozess konzentrieren.
- Gießereien sollten die Dual-Source-Qualifikation frühzeitig planen, da Substratwechsel vor der routinemäßigen Produktion technische Tests erfordern.
- Speicherhersteller sollten Kaufpläne mit der Fertigungsbeladung und dem Lagerbedarf abstimmen, anstatt davon auszugehen, dass jeder Anstieg der Chipverkäufe sofort Wafer-Bestellungen erzeugt.
- Ausrüstungs- und Materialfirmen sollten bei der Planung von Kapazität und Personal die Inbetriebnahmedaten der Kundenfabriken einhalten.
Brasilien verzeichnet mit 6.4%die höchste Landes-CAGR, gefolgt von Japan mit 6.0% und den Vereinigten Staaten mit 5.2%. Deutschland wird mit 4.7%prognostiziert, während das Vereinigte Königreich 4.3%verzeichnet. Jeder Markt hat eine andere Mischung aus Chipdesign, Fertigungskapazität und Materiallieferbeziehungen.
Wie gliedert sich der Siliziumwafer-Markt nach Segmenten auf?
300mm berücksichtigt 62.4%; Speicher 38.6%; Unterhaltungselektronik 35.8% im Jahr 2026.
Welcher Waferdurchmesser hat den größten Anteil?
300mm wird voraussichtlich 2026 62.4% Anteil halten.
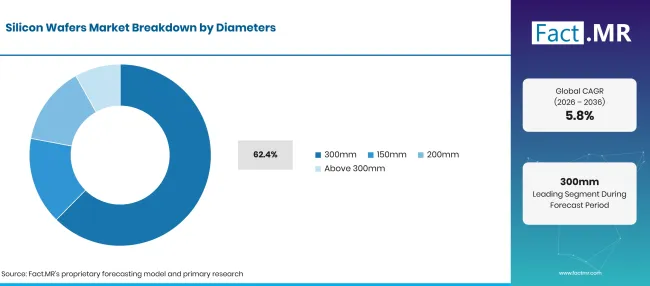
Factmr Silicon Wafers Market Breakdown Diameters | Source: Fact.MR
| Durchmesser | Teilen (2026) |
|---|---|
| 300mm (Führendes Segment) | 62.4% |
| Andere Segmente kombiniert | 37.6%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 14. Oktober 2026
Größere Wafer führen dazu, dass Großvolumen-Chipfabriken mehr Bauelemente auf jedem Substrat verarbeiten, wobei die Endzahl von der Chipgröße und der Herstellungsleistung abhängt. Das 300-mm-Format ist in vielen fortschrittlichen Speicher- und Logikprozessen Standard. Halbleiterhersteller behalten jedoch auch 200-mm-Leitungen für etablierte analoge und Leistungsgeräte. Ein 150-mm-Format bedient ausgewählte ältere Prozesse und Spezialbedürfnisse, während die Produktion von größeren als300mm außerhalb der üblichen kommerziellen Fertigungspraxis bleibt. SEMI verband den Anstieg der 300-mm-Lieferungen im Jahr 2025 mit fortschrittlicher Logik- und Speicheraktivität [7].
Was führt das Produktsegment an?
Das Gedächtnis wird voraussichtlich 2026 38.6% Anteil ausmachen.
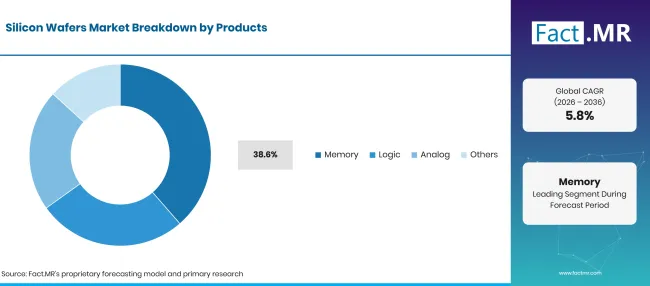
Factmr Silicon Wafers Market Breakdown Products | Source: Fact.MR
| Produkte | Teilen (2026) |
|---|---|
| Speicher (Leitsegment) | 38.6% |
| Andere Segmente kombiniert | 61.4%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 14. Oktober 2026
Die Speicherproduktion verbindet einen hohen Wafer-Durchsatz mit exakten Qualitätsanforderungen. Eine kleine Änderung der Substrateigenschaften kann die Erträge über viele einzelne Speicherzellen hinweg beeinflussen. Logic-Kunden haben eigene hohe Inspektionsgrenzen, insbesondere bei fortschrittlichen Prozessoren. Der Ankauf analoger Wafers folgt längeren Produktlebenszyklen und verwendet oft ausgereifte Ausrüstung. Die übrige Produktgruppe umfasst Siliziumwafer, die in andere Chipfunktionen gelangen, bei denen elektrische Eigenschaften und Behandlungsmethoden je nach Fabrik variieren.
Wie beeinflussen Anwendungen den Marktumsatz?
Es wird prognostiziert, dass Unterhaltungselektronik 2026 35.8% Anteil ausmacht.
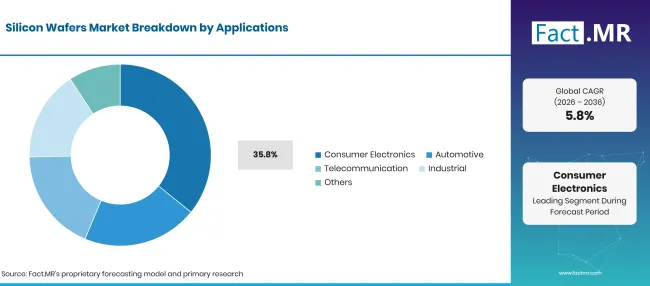
Factmr Silicon Wafers Market Breakdown Applications | Source: Fact.MR
| Produkte | Teilen (2026) |
|---|---|
| Speicher (Leitsegment) | 38.8% |
| Andere Segmente kombiniert | 61.2%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 14. Oktober 2026
Unterhaltungselektronik erzeugt wiederkehrende Chipvolumen durch Telefone, Computer und vernetzte Geräte. Automobil-Chipdesigns legen mehr Wert auf Produktlebensdauer und Qualifikationshistorie. Telekommunikationsanwendungen benötigen Prozessoren und unterstützende Schaltungen für Netzwerkgeräte. Industriekunden behalten Chips oft über lange Zeiträume und schätzen eine stabile Versorgung mit ausgereiften Knotenkomponenten. Unterschiede im Endverbrauch ändern die Wafer-Spezifikationen, aber der direkte Kunde für den Wafer bleibt der Chiphersteller.
Was beschleunigt die Akzeptanz des Siliziumwafermarktes und was hält sie zurück?
Investitionen in die Halbleiterfertigung unterstützen den Wafer-Kauf; lange Qualifikationszyklen und Fabrikgebrauch schränken den Verkauf ein.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Neuer Speicher und Logikproduktion | +1.0% | Ostasien, Nordamerika | Mittelfristig (2–4 Jahre) |
| Anforderungen an die Substratqualität | +0.9% | Global | Langfristig (>= 4 Jahre) |
| Erweiterungen der Werkskapazität | +0.7% | Nordamerika, Europa | Langfristig (>= 4 Jahre) |
| Stabile Operationen mit reifem Knoten | +0.6% | Global | Mittelfristig (2–4 Jahre) |
| KI-bezogene Chipaktivität | +0.5% | Ostasien, Nordamerika | Kurzfristig (<= 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 14. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Langfristige Lieferverträge | +0.8% | Japan, USA | Mittelfristig (2–4 Jahre) |
| Produkte mit niedrigerer Defektprämie | +0.7% | Global | Langfristig (>= 4 Jahre) |
| Zusätzliche Kundenqualifikation | +0.5% | Europa, Asien | Langfristig (>= 4 Jahre) |
| Stabiler Zufuhr 200mm | +0.4% | Global | Mittelfristig (2–4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 14. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Lange Freigabeperioden für Kunden | -0.8% | Global | Langfristig (>= 4 Jahre) |
| Anlagekapital und Energiekosten | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Ungleichmäßige Fertigungsnutzung | -0.6% | Global | Kurzfristig (<= 2 Jahre) |
| Polysilizium und Materialqualitätsrisiken | -0.4% | Global | Mittelfristig (2–4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 14. Oktober 2026
Welche Länder skalieren den Siliziumwafer-Markt bis 2036?
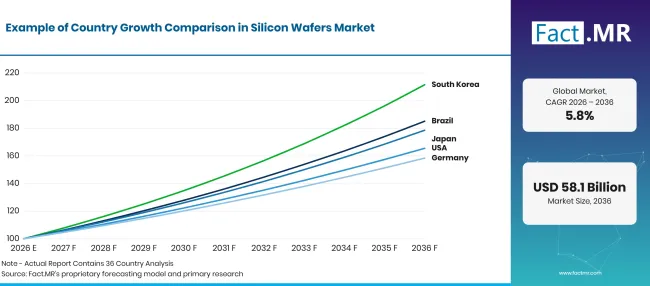
Factmr Silicon Wafers Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Brasilien | 6.4% |
| Japan | 6.0% |
| USA | 5.2% |
| Deutschland | 4.7% |
| Vereinigtes Königreich | 4.3% |
Quelle: Fact.MR-Analyse. Aktualisiert am 14. Oktober 2026
Was unterstützt Brasiliens Aussicht auf Siliziumwafer?
6.4% CAGR bis 2036, geprägt von der Entwicklung des Halbleiter-Ökosystems.
Brasilien &39; Halbleiterprogramme konzentrieren sich auf die inländische Chipherstellung und technische Ausbildung. Im Dezember 2025 meldete das Ministerium für Wissenschaft, Technologie und Innovation 2025 Investitionen von267 Millionen R$ in Projekte zu strategischen Details und Kommunikationstechnologie [8]. Dasselbe Ministerium erklärte, dass PADIS-Anreize für Halbleiteraktivitäten Unternehmen bei der Vorbereitung von Produktionsanlagen unterstützen können.
Wie unterstützt Japan den Verkauf von Siliziumwafern?
6.0% CAGR bis 2036, unterstützt durch Wafer-Versorgung und Investitionen in Chips.
Japan hat Expertise in der Siliziumwaferproduktion entwickelt und tätigt neue Investitionen in die fortschrittliche Chipfertigung. Im April 2025 kündigte das Ministerium für Wirtschaft, Handel und Industrie eine Unterstützung von über802.5 Milliarden yan für Rapidus [9an]. Während Pilotprojekte voranschreiten, wird erwartet, dass Lieferanten von Halbleitermaterialien vom Übergang zu wiederholbaren Fabrikaufträgen profitieren.
Was prägt den US-Markt?
5.2% CAGR bis 2036, unterstützt durch inländische Materialien und Investitionen in Fabriken.
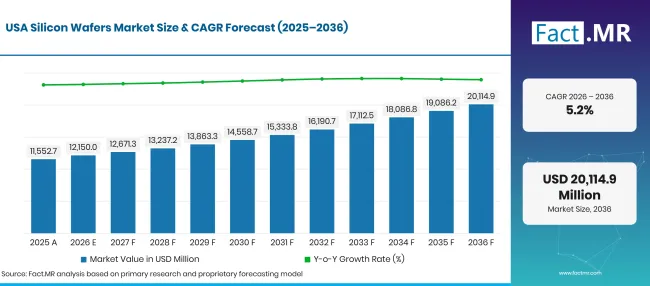
Factmr Silicon Wafers Market Forecast Usa | Source: Fact.MR
Die Vereinigten Staaten erweitern ihre Halbleiterfertigung und ihre Werkstoffbasis. Im Januar 2025 kündigte das Handelsministerium bis zu USD 325 Millionen für Hemlock Semiconductor zur Unterstützung der Produktion von Halbleiter-Polysilizium an [4]. Das Ministerium kündigte im selben Monat separat bis zu USD 18 Millionen für Edwards Vacuum an [5]. Diese Investitionen betreffen vorgelagerte Materialien und Fabrikausrüstung, die in der Halbleiterproduktion verwendet werden.
Wie beeinflusst Deutschlands Halbleiterbasis das Wachstum?
4.7% CAGR bis 2036, verbunden mit der industriellen und automobilen Chipproduktion.
Deutschland' s Siliziumwafer-Ausblick folgt seiner Automobil- und Industrie-Halbleiterbasis. Hersteller verwenden Siliziumsubstrate in Leistungsgeräten und Steuerchips, die detaillierte und zuverlässige Lieferanforderungen erfüllen müssen. Investitionen in die Fabriken rund um Dresden werden voraussichtlich mehr Öffnungen für qualifizierte Wafer-Lieferanten eröffnen, sobald neue Produktionslinien bereitstehen.
Was unterstützt die Sichtweise des Vereinigten Königreichs?
4.3% CAGR bis 2036, geprägt von Chipforschung und spezialisierter Geräteentwicklung.
Das Vereinigte Königreich verfügt über einen Halbleitersektor, der sich auf Chipdesign und spezialisierte Forschung konzentriert. Im September 2025 kündigte das Department for Science, Innovation and Technology einen Fonds von10 Millionen Pfund für Halbleiterinnovationen an [6]. Südwales verfügt außerdem über ein spezialisiertes Halbleiter-Ökosystem, das praktische Material- und Gerätearbeit unterstützt.
Wer führt den Markt für Siliziumwafer?
Shin-Etsu Chemical und SUMCO sind etablierte Halbleiter-Siliziumwafer-Hersteller.
Shin-Etsu Chemical und SUMCO liefern Siliziumwafer, die in der Halbleiterfertigung verwendet werden. Sie konkurrieren durch Produktqualität und langfristige Beziehungen zu Chipherstellern. Ihr Produktportfolio konzentriert sich auf polierte und verarbeitete Wafer für die Chipproduktion.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Shin-Etsu Chemical Co., Ltd.; SUMCO Corporation; Siltronic AG; GlobalWafers Co., Ltd.; und SK Siltron Co., Ltd.
- Shin-Etsu Chemical
- SUMCO
- Siltronic AG
- GlobalWafers Co., Ltd.
- SK Siltron Co., Ltd.
Bibliographie
- [1] SEMI. (2026, Februar 10). SEMI berichtet 2025 über die weltweiten Auslieferungen von Siliziumwafern und Umsatzergebnisse.
- [2] SEMI. (2026, Juli 29). SEMI meldet, dass die weltweiten Lieferungen von Siliziumwafern im2. Quartal 2026 7.4% Jahresvergleich zugenommen haben.
- [3] Verband der Halbleiterindustrie. (2026, Februar 6). Der weltweite jährliche Halbleiterumsatz steigt im Jahr 2025 um 25.6% auf791.7 Milliarden US-Dollar.
- [4] US-Handelsministerium. (2025, Januar 7). Handelsministerium gibt CHIPS-Anreize mit Hemlock Semiconductor bekannt, um die US-Produktionskapazität von Halbleiter-Polysilizium zu sichern.
- [5] US-Handelsministerium. (2025, Januar 17). Das US-Handelsministerium kündigt CHIPS-Anreize mit Corning, Edwards Vacuum und Infinera an, um die inländische Produktionskapazität von Chips und Ausrüstung zu erhöhen, die für die technologische Führung der USA entscheidend sind.
- [6] Ministerium für Wissenschaft, Innovation und Technologie. (2025, September 24). Neuer Fonds im Wert von10 Millionen Pfund zur Unterstützung britischer Unternehmen bei der Lieferung der nächsten Generation von Halbleitern. GOV.UK.
- [7] SEMI. (2025, November 4). SEMI meldet, dass die weltweiten Lieferungen von Siliziumwafern im3. Quartal 2025 im Jahresvergleich 3% Jahr steigen.
- [8] Ministério da Ciência, Tecnologia e Inovação. (2025, Dezember 26). Entre chips, dados e inteligência artificial, 2025 marcou o avanço da soberania tecnológica do Brasil.
- [9] Ministerium für Wirtschaft, Handel und Industrie. (2025, April 1). Pressekonferenz von Minister Muto (Auszug).
Dieser Bericht beantwortet
- Der Bericht untersucht, wie der Siliziumwaferdurchmesser die Produktion und Produktionskosten in Halbleiterfabriken beeinflusst.
- Die Segmentanalyse umfasst 300-mm-Substrate neben Speicherchips und Anwendungen der Unterhaltungselektronik.
- Die Länderabdeckung vergleicht Brasilien, Japan, die USA, Deutschland und das Vereinigte Königreich im gesamten Prognosezeitraum.
- Wettbewerbsanalyse trennt Halbleiterwafer-Hersteller von Upstream-Silizium-Lieferanten und Solarwafer-Herstellern.
- Die Angebotsanalyse berücksichtigt die Auswirkungen von Fabrikbeladung und Substratqualität auf Wiederholungsbestellungen.
Was deckt der Siliziumwafer-Markt ab?
Der Markt für Siliziumwafer umfasst Siliziumsubstrate in Halbleiterqualität, die an Chipfertigungsunternehmen geliefert werden. Oberflächenqualität und vereinbarte Spezifikationen beeinflussen die Akzeptanz bei jeder Kundenanlage. Verwandte Märkte umfassen Halbleiterqualitäts-Rohstoffe und Photovoltaikwafer, sollten jedoch separat analysiert werden.
Was ist im Umfang enthalten?
Der Scope umfasst fertige Siliziumsubstrate, die in Speicher, Logik und analoge Halbleiterverarbeitung gelangen. Er berücksichtigt die Durchmesserwahl und die von fertigen Chips bedienten Anwendungen. Die Analyse behandelt auch regionale Fabrikaktivitäten und Lieferantenqualifikation, einschließlich langer Zulassungsperioden für neue Waferquellen.
Was ist vom Umfang ausgeschlossen?
Solarphotovoltaische Wafer sind von der Umsatzgrenze für Halbleiterbauelemente ausgeschlossen, da ihre Produktionsrouten und Endmärkte unterschiedlich sind. Verbindungshalbleitersubstrate, darunter Siliziumkarbid und Galliumarsenid, fallen ebenfalls außerhalb der Kerndefinition der Siliziumwafer. Halbleiterfertigungsmaschinen und Massenpolysilizium werden als verwandte Inputs behandelt und nicht als fertige Waferverkäufe.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierungs- und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
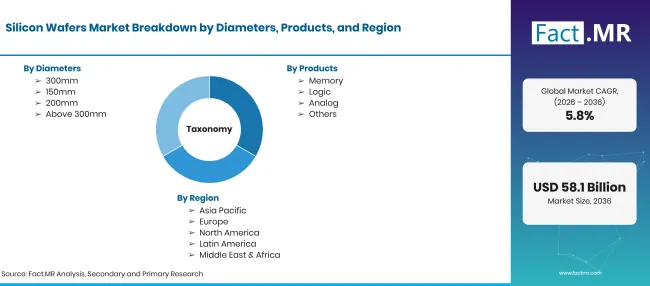
Factmr Silicon Wafers Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarde im Jahr 2026 bis USD Milliarden bis 2036 bei CAGR |
| Marktdefinition | Siliziumwafersubstrate, die in der Herstellung von Halbleiterbauelementen verwendet werden, wobei Photovoltaik-Wafer nur als angrenzende Kategorie behandelt werden. |
| Durchmesser | 150mm; 200mm; 300mm; Über 300mm |
| Produkte | Gedächtnis; Logik; Analog; Andere |
| Anwendungen | Unterhaltungselektronik; Automobil; Telekommunikation; Industrie; Sonstige |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Brasilien; Japan; USA; Deutschland; Großbritannien |
| Wichtige vorgestellte Unternehmen | Shin-Etsu Chemie; SUMCO; Siltronic AG; LONGi Grüne Energie; SK Siltron Co., Ltd. |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Wafer-Bereich, Halbleiterbauteilfertigung, Produktmix und Länderbedingungen, die zusammen mit offiziellen Materialsektor-Nachweisen überprüft wurden |
Quelle: Fact.MR-Analyse. Aktualisiert am 14. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Durchmessern
- 300mm
- 150mm
- 200mm
- Über 300mm
-
Nach Produkten
- Erinnerung
- Logik
- Analog
- Weitere
-
Nach Anwendungen
- Unterhaltungselektronik
- Automobil
- Telekommunikation
- Industriell
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für Siliziumwafer im Jahr 2026?
Wie sieht der Markt CAGR?
Welcher Durchmesser führt den Verkauf von Siliziumwafern an?
Welche Produktkategorie führt an?
Wer sind die wichtigsten Unternehmen auf dem Markt für Siliziumwafer?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen