- Market Value (2025): USD 8.2 Bn
- Estimated Value (2026): USD 8.76 Bn
- Forecast Value (2036): USD 16.9 Bn
- CAGR (2026-2036): 6.8%
Was wird der Markt für die Behandlung von Schweinekrankheiten bis 2036 voraussichtlich wert sein?
USD 8.8 Milliarden im Jahr 2026 bis USD 16.9 Milliarden bis 2036 bei einem 6.8% CAGR.
- Mit einem Wert von USD 8.2 Milliarden im Jahr 2025 zieht der Markt für Schweinekrankheiten den Großteil seines Wertes aus Impfstoffen, Antibiotika und unterstützenden Therapien, die zum Schutz der Zucht und dem Wachstum von Herden eingesetzt werden.
- Der Umsatz wird von USD 8.76 Milliarden im Jahr 2026 auf USD 16.9 Milliarden bis 2036 steigen, da größere kommerzielle Farmen Herdengesundheitsprogramme und Ausbruchsbekämpfungspläne formalisieren.
- Ein 6.8% CAGR spiegelt stetige Ausgaben für Prävention wider, da die Produzenten Krankheitsverluste nun als kontrollierbare Kostenlinie bei der Schweinefleischproduktion betrachten.
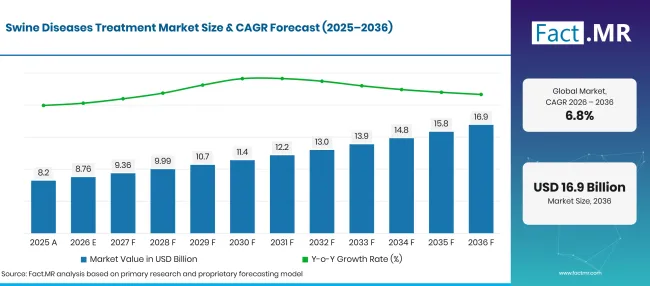
Swine Diseases Treatment Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 8.2 |
| 2026 | Schätzung | 8.76 |
| 2036 | Vorhersage | 16.9 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 6.8% |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für Schweinekrankheitenbehandlung?
Der Zeitraum 2026 bis 2036 bringt USD 8.2 Milliarden neuen Wert, konzentriert auf Impfstoffe und Injektionsprogramme.
- Nachfragetreiber auf dem Markt
- Vermeidbare Krankheiten bleiben eine schwere Belastung für die Viehproduktion. Die Weltorganisation für Tiergesundheit (WOAH) erklärt, dass jedes Jahr mehr als 20% der weltweiten Tierproduktion durch vermeidbare Krankheiten verloren geht [1]. Schweinezüchter spüren dies durch Ferkelsterblichkeit, schlechte Futterumwandlung und verlorene Fortpflanzungszyklen.
- PRRS setzt die Impf- und Tiermedizinbudgets in den großen Produktionsländern unter Druck. Der Economic Research Service von USDA meldete im zweiten Quartal 2025 ungewöhnlich hohe PRRSV-Fallzahlen und stellte fest, dass modifizierte Lebendimpfstoffe nur einen teilweisen Schutz bieten [2]. Diese Lücke sorgt dafür, dass Herdentierärzte nach stärkeren Präventionsinstrumenten suchen.
- Afrikanische Schweinepest prägt die Biosicherheitsausgaben weiterhin, selbst wenn sie noch nicht angekommen ist. Der WOAH-Lagebericht vom September 2026 verzeichnete 235 neue Ausbrüche, bei denen 13,889 Hausschweine auf betroffenen Farmen verloren gingen [3]. Produzenten in freien Ländern reagieren mit strengeren Einreisekontrollen, Tests und Herdenüberwachung.
- Die Antibiotika-Pflege treibt die Farmen in Richtung Prävention. Der neunte Jahresbericht von WOAH zu antimikrobiellen Wirkstoffen für Tiere zeigt einen weltweiten Rückgang der Nutzung 5% zwischen 2020 und 2022, basierend auf 85 regelmäßig gemeldeten Teilnehmern [4]. Weniger routinemäßige Medikamente erhöhen den Wert von Impfstoffen, Diagnostik und präzisen Behandlungsprotokollen.
- Konzentrierte Produktionssysteme benötigen einheitliche Gesundheitsroutinen. Größere Einheiten bewegen Tausende von Schweinen durch jede Phase, sodass sich eine Infektion schnell auf einem Standort ausbreiten kann. Planmäßige Impfungen und Frühinterventionen helfen, Durchsatz und Margen zu schützen.
- Analysierte Schlüsselsegmente
- Nach Behandlungsart: Impfstoffe werden 2026 38.5% Anteil halten, da Farmen Infektionen vorzugen, bevor sie Sauen und Baumschweine erreichen.
- Nach Krankheitsart: Das Porcine Reproductive and Respiratory Syndrome (PRRS) wird 44.2% der Einnahmen 2026 ausmachen, da das Virus die Fruchtbarkeit der Sauen schädigt und Atemwegserkrankungen bei wachsenden Schweinen verursacht.
- Nach Verabreichungsmethode: Die Injektion wird 52.1% Wert des Jahres 2026 erreichen, da die meisten Schweineimpfstoffe und viele Antibiotika intramuskulär verabreicht werden.
- Nach Endnutzer: Kliniken werden 2026 58.4% erhalten, da Produzenten für Diagnose, Impfplanung und Verschreibungen auf tierärztliche Praxen angewiesen sind.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, leitender Berater bei Fact.MR, erklärt: "Die Schweinegesundheitsbudgets werden sich immer weiter in Richtung Prävention verschieben, weil eine PRRS-Pause oder ein PED-Ausbruch weit mehr kostet als das Impfstoffprogramm, das es hätte einschränken können. Produzenten werden Produkte bevorzugen, die mehrere Krankheitserreger in einer Dosis abdecken und problemlos in bestehende Zeitpläne passen. Lieferanten, die Impfstoffe mit diagnostischer Unterstützung und klarer Führungsführung kombinieren, erhalten einen stärkeren Platz in Herdengesundheitsplänen."
- Strategische Auswirkungen
- Impfstoffentwickler sollten sich auf eine breitere PRRS- und PCV-2 -Abdeckung sowie auf einsatzbereite Formate konzentrieren, da jeder zusätzliche Behandlungsschritt auf großen Betrieben Arbeitskräfte kostet.
- Pharmalieferanten sollten ihre Antibiotikalinien auf transparente Etiketten, kurze Entzugsfristen und Anweisungen von Verschreibern aufbauen, da die Stewardship-Regeln in Europa und Nordamerika verschärft werden.
- Tierarztpraxen sollten die Tests auf Bauernhofebene und routinemäßige Herdenbewertungen ausweiten, die Produzenten frühzeitig warnen und die Behandlungsentscheidungen präziser machen.
- Investoren sollten Herdenkonsolidierung und Biosicherheitsregeln bei großen Schweinefleischexporteuren verfolgen, wo strukturierte Gesundheitsprogramme die Ausgaben pro Tier erhöhen.
Deutschland führt das Land bei 7.8%an, wo eine große, aber sich konsolidierende Herde mehr Tiere unter den veterinärmedizinischen Plan jeder Farm stellt. Brasilien folgt bei 7.1%, wobei das Exportwachstum die Gesundheit der Herde mit Marktzugang verbindet. Die Vereinigten Staaten 6.5%, kombiniert einen großen Bestand mit wiederkehrendem PRRS-Druck. Eine Lücke von 0.7 Punkten trennt sie dann vom Vereinigten Königreich bei 5.8%, wo Wohlfahrts- und Biosicherheitsstandards die Ausgaben leiten. Japan schließt die Menge bei 5.1%, was eine stabile Herde mit wenigeren, aber größeren Betrieben widerspiegelt.
Wie gliedert sich der Markt für Schweinekrankheiten nach Segmenten auf?
Die Impfstoffe führen den Behandlungstyp bei 38.5%; PRRS wird den Krankheitstyp bei 44.2%führen; Injektionsmöglichkeiten werden den Verabreichungsweg bei 52.1%halten; Kliniken werden 2026 Endanwender bei 58.4% führen.
Welche Behandlungsart führt dazu?
Impfstoffe machen 38.5% der Verkäufe im Jahr 2026 aus.
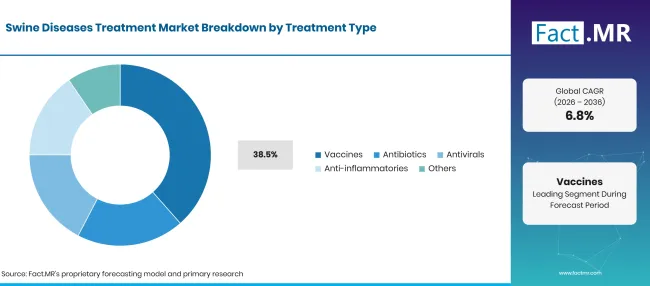
Swine Diseases Treatment Market Breakdown Treatment Type | Source: Fact.MR
| Behandlungsart | Teilen (2026) |
|---|---|
| Impfstoffe (führendes Segment) | 38.5% |
| Andere Segmente kombiniert | 61.5%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Prävention kostet weniger als eine Krankheitspause in einer Sauenherde, daher bauen Produzenten ihre Gesundheitspläne auf Immunisierung gegen PRRS, schweinedes Circovirus und Mycoplasma hyopneumoniae auf. Fertige Produkte gewinnen weiterhin Platz auf den Farmen. Merck Animal Health hat im Dezember 2025 Circumvent CL kommerziell auf den Markt gebracht, einen Einzelflaschenimpfstoff gegen PCV-Typen 2a und 2d sowie Lawsonia intracellularis, der keine Mischung benötigt [5]. Antibiotika bleiben für anfällige bakterielle Infektionen und sekundäre Komplikationen notwendig, und die breitere Kategorie Tierantibiotika und Antimikrobials zeigt, wie Stewardship die Verschreibung verändert. Die US-amerikanische Food and Drug Administration veröffentlichte im November 2025 ihre Zusammenfassung der für lebensmittelproduzierenden Tiere verkauften antimikrobiellen Mittel für 2024 [6]. Ältere Moleküle wie Chlortetracyclin für Nutztiere werden genauer überprüft, während antivirale und entzündungshemmende Mittel einem engeren klinischen Bedarf dienen.
Was unterstützt PRRS innerhalb der Krankheitsart?
PRRS übernimmt 44.2% der Umsätze für 2026.
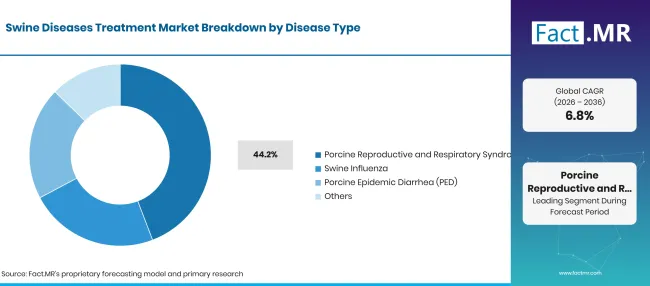
Swine Diseases Treatment Market Breakdown Disease Type | Source: Fact.MR
| Krankheitsart | Teilen (2026) |
|---|---|
| Porcines Reproduktions- und Respiratorisches Syndrom (PRRS) (Führendes Segment) | 44.2% |
| Andere Segmente kombiniert | 55.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Nur wenige Schweineinfektionen treffen sowohl den Abferlraum als auch den Stall so wie PRRS. Das Virus verursacht Abtreibungen und schwache Streue bei Sauen sowie Atemwegserkrankungen bei wachsenden Schweinen. Der Economic Research Service der USDA stellt fest, dass es keine wirksame Behandlung für PRRS gibt, sobald Schweine infiziert sind [2]. Damit bleiben Impfung, Herdenschließung und sekundäre Infektionskontrolle die Hauptinstrumente. Schweinegrippe erhöht den saisonalen Atemdruck, und PED bleibt eine Bedrohung für junge Ferkel in intensiven Stationen. Schweincircovirus, enzootische Pneumonie und Ileitis erzeugen ebenfalls eine stetige Nachfrage in den anderen Krankheitskategorien. Futterbasierte Ernährungsunterstützung, einschließlich Futtermikronährstoffe, läuft oft parallel zu diesen Programmen, fällt aber außerhalb der Behandlungseinnahmen.
Was führt den Abschnitt Route of Administration?
Injectable macht 52.1% des Werts von 2026 aus.
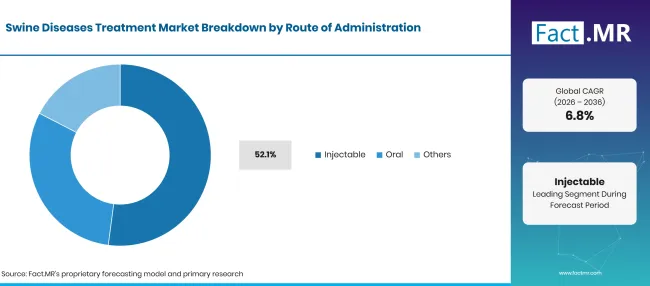
Swine Diseases Treatment Market Breakdown Route Of Administration | Source: Fact.MR
| Verwaltungsroute | Teilen (2026) |
|---|---|
| Injizierbar (führendes Segment) | 52.1% |
| Andere Segmente kombiniert | 47.9%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Die intramuskuläre und subkutane Dosierung gibt Tierärzten die Kontrolle darüber, wie viel Produkt jedes Schwein genau erhält. Die meisten kommerziellen Schweineimpfstoffe sind zur Injektion zugelassen, und viele langwirksame Antibiotika folgen demselben Weg. Eindosisprodukte reduzieren die Handhabung und den Stress während des Absetzens und Transfers. Orale Behandlungen, die über Futter oder Trinkwasser verabreicht werden, passen zur Gruppenmedikation, wenn viele Schweine dieselbe Therapie benötigen. Produzenten mischen diese oft durch eine Futtervormischung unter tierärztlicher Leitung. Topische und andere Methoden dienen spezifischen klinischen Anwendungen, und die Wahl hängt vom Medikament, der Krankheit und der Altersgruppe ab.
Wie beeinflusst der Endnutzer die Nachfrage?
Kliniken machen 58.4% der Ausgaben für 2026 aus.
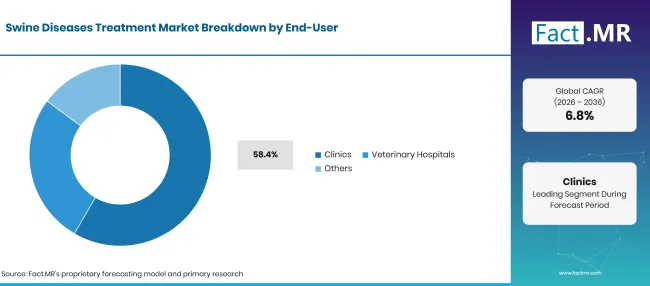
Swine Diseases Treatment Market Breakdown End User | Source: Fact.MR
| Endnutzer | Teilen (2026) |
|---|---|
| Kliniken (führendes Segment) | 58.4% |
| Andere Segmente kombiniert | 41.6%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Produzenten wenden sich an Tierarztpraxen für Diagnose, Impfterminierung und Verschreibungen, wodurch die Kliniken an den Punkt kommen, an dem die meisten Produktentscheidungen getroffen werden. Regelmäßige Farmbesuche ermöglichen es Tierärzten, wiederkehrende Infektionen zu verfolgen und Protokolle zwischen den Chargen anzupassen. Klinikausrüstung, von veterinärmedizinischen Untersuchungstischen bis zu diagnostischen Werkzeugen, unterstützt diese beratende Rolle. Tierkliniken bearbeiten komplexe Fälle, die eine spezialisierte Diagnostik oder Operation erfordern. Kommerzielle Farmen mit internem tierärztlichem Personal, Forschungseinrichtungen und andere Tiergesundheitsorganisationen erhöhen die Nachfrage durch den direkten Kauf von Schweinegesundheitsprodukten.
Was beschleunigt die Einführung des Marktes für Schweinekrankheitenbehandlung und was hält ihn zurück?
Wiederholter PRRS-Druck, ASF-Risiko und das Wachstum großer kommerzieller Herden ziehen die Ausgaben in Richtung Impfstoffe und strukturierter Herdengesundheitspläne. Stewardship-Regeln verlagern die Budgets von routinemäßigen Antibiotika hin zur Prävention. Hohe Programmkosten auf kleineren Betrieben, ungleicher tierärztlicher Zugang bei aufstrebenden Produzenten und eine langsame Produktregistrierung in verschiedenen Ländern bremsen die schnellere Verbreitung.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Anhaltende PRRS, PED und Schweinegrippedruck auf kommerzielle Herden | +1.6% | Global | Kurzfristig (<=2 Jahre) |
| Wachstum großer kommerzieller Schweinefarmen mit formellen Herdengesundheitsprogrammen | +1.3% | Lateinamerika, Ostasien, Nordamerika | Mittelfristig (2bis4 Jahre) |
| Wechsel von routinemäßigen Antibiotika hin zu präventiver Impfung | +1.0% | Westeuropa, Nordamerika | Mittelfristig (2bis4 Jahre) |
| Verbesserte Diagnostik und multivalente Impfstofftechnologie | +0.7% | Westeuropa, Nordamerika, Ostasien | Langfristig (>=4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Kombinations- und einsatzbereite Schweineimpfstoffe | +0.8% | Global | Mittelfristig (2bis4 Jahre) |
| Breiterer veterinärmedizinischer Zugang in aufstrebenden Schweineproduktionsländern | +0.6% | Lateinamerika, Südasien & Pazifik | Langfristig (>=4 Jahre) |
| Betriebsebene Diagnostik und Pathogenüberwachungsdienste | +0.5% | Westeuropa, Nordamerika, Ostasien | Mittelfristig (2bis4 Jahre) |
| Herdenspezifische autogene Impfstoffe für variable Stämme | +0.3% | Nordamerika, Westeuropa | Kurzfristig (<=2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hohe Kosten für Impfungen und tierärztliche Programme für kleinere Betriebe | -0.7% | Global | Kurzfristig (<=2 Jahre) |
| Antimikrobielle Resistenz und Einschränkungen beim Antibiotikaeinsatz | -0.5% | Westeuropa, Nordamerika | Mittelfristig (2bis4 Jahre) |
| Begrenzte Wirksamkeit des Impfstoffs gegen schnell verändernde PRRS-Stämme | -0.4% | Global | Mittelfristig (2-4 Jahre) |
| Unterschiedliche Produktregistrierungsregeln zwischen Ländern | -0.2% | Global | Langfristig (>=4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Welche Länder skalieren bis 2036 den Markt für die Behandlung von Schweinekrankheiten?
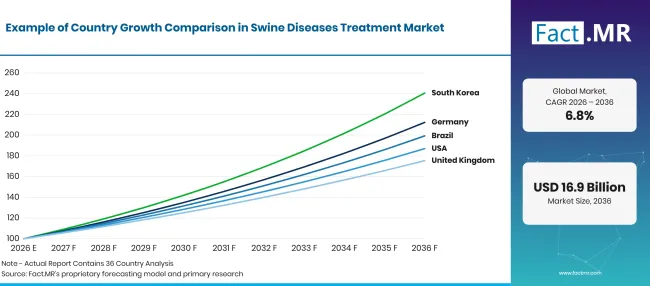
Swine Diseases Treatment Market Growth Index | Source: Fact.MR
| Land | CAGR (2026 bis 2036) |
|---|---|
| Deutschland | 7.8% |
| Brasilien | 7.1% |
| Vereinigte Staaten | 6.5% |
| Vereinigtes Königreich | 5.8% |
| Japan | 5.1% |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Was unterstützt die Einführung der Behandlung von Schweinekrankheiten in Deutschland?
7.8% CAGR, unterstützt durch Herdenkonsolidierung und enge tierärztliche Aufsicht größerer Betriebe.
Der deutsche Schweinesektor schrumpft zwar in der Bauernhaltung, aber nicht in der Herde, was das Krankheitsrisiko und die Veterinärausgaben konzentriert. Destatis zählte im November 2025 21.5 Millionen Schweine auf 15,220 Farmen, im Durchschnitt mehr als 1,400 Tiere pro Haltung [7]. Größere Einheiten führen formelle Impfkalender und regelmäßige Diagnosekontrollen durch und halten die Biosicherheitsbudgets stabil.
Wie entwickelt Brasilien die Nachfrage?
7.1% CAGR, da das Exportwachstum die Gesundheit der Herde mit Marktzugang verbindet.
Brasiliens Schweinefleischexporteure müssen strenge Gesundheitsstandards auf den Käufermärkten erfüllen, sodass die Krankheitsprävention einen direkten kommerziellen Wert hat. Das Landwirtschaftssekretariat des Bundesstaates Goiás berichtete, dass die nationalen Schweinefleischexporte von Januar bis November 2025 1.3 Millionen Tonnen und USD 3.2 Milliarden erreichten – ein Rekord sowohl in Volumen als auch in Wert [8]. Exportorientierte Produzenten behandeln die Atemwegs- und Darminfektionskontrolle als Teil der Erfüllung dieser Käuferstandards.
Was unterstützt die Adoption in den Vereinigten Staaten?
6.5% CAGR, gestützt auf einen großen Bestand und wiederkehrenden PRRS-Druck.
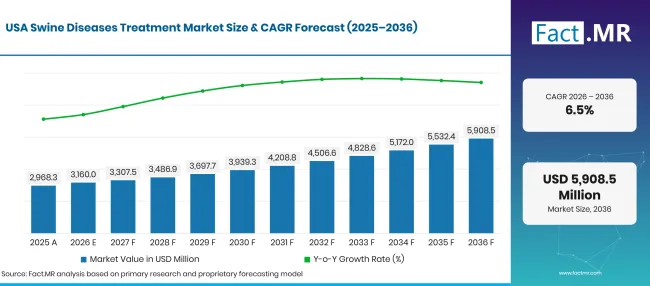
Swine Diseases Treatment Market Forecast Usa | Source: Fact.MR
Amerikanische Produzenten betreiben einige der größten Sauenfarmen der Welt, und PRRS bleibt ihre teuerste wiederkehrende Krankheit. Der National Agricultural Statistics Service von USDA zählte am 1. Dezember 2025 75.5 Millionen Schweine und Schweine, darunter 5.95 Millionen zur Zucht gehalten [9]. Herdentierärzte kombinieren kommerzielle Impfstoffe, autogene Produkte und strenge Schweinezufuhr, um Ausbrüche über mehrere Standorte hinweg einzudämmen.
Wie entwickelt das Vereinigte Königreich die Nachfrage?
5.8% CAGR, was Wohlfahrtsstandards und Vorschriften zur Biosicherheit von Bauernhöfen widerspiegelt.
Britische Schweinefarmen arbeiten nach detaillierten Standards für Wohlfahrt und Medikamentennutzung, die die Produzenten zu Impfungen und veterinärmedizinischen Plänen bewegen. Defras Landwirtschaftsstatistiken von 2025 beziffern die Schweinepopulation auf 4.7 Millionen Personen, 0.5% mehr als 2024, während die weibliche Zuchtherde auf 316,000 [10] zurückging. Eine kleinere Sauenbasis macht jeden Wurf wertvoller und sorgt für die Kontrolle von Fortpflanzungskrankheiten.
Was unterstützt die Einführung Japans?
5.1% CAGR, aufgrund einer stabilen Herde auf wenigeren, größeren Höfen.
Die japanische Schweineindustrie konsolidiert sich stetig, was das Krankheitsmanagement hin zu größeren Betrieben mit internen Gesundheitsroutinen verlagert. Das Ministerium für Landwirtschaft, Forstwirtschaft und Fischerei zählte bis zum 1. Februar 2026 8.756 Millionen Schweine auf 2,880 Farmen, wobei die Anzahl der Farmen 8.0% im Vergleich zur Umfrage 2024 gesunken ist [11]. Weniger Betriebe mit jeweils mehr Schweinen stellen die Krankheitsprävention unter eine strengere tierärztliche Leitung.
Wer führt den Markt für die Behandlung von Schweinekrankheiten?
Zwei Arten von Lieferanten prägen diesen Markt. Breite Tiergesundheitsgruppen wie Boehringer Ingelheim, Zoetis, Elanco und Merck Animal Health führen umfassende Schweineportfolios, die PRRS, Circovirus, Atemwegs- und Enteruserkrankungen abdecken.
Boehringer Ingelheim beschreibt seine lange Bilanz bei PRRS-Impfstoffen, Forschungspartnerschaften mit europäischen und chinesischen Instituten und die Arbeit an einem afrikanischen Schweinepest-Impfstoff [12]. Merck Animal Health erweiterte im Dezember 2025 sein Ready-to-use-Sortiment mit Circumvent CL [5]. Elanco kombiniert Prevacent PRRS mit Atemwegerätsantibiotika wie Pradalex. Spezialisten bilden die zweite Gruppe: Ceva Santé Animale und HIPRA konzentrieren sich auf Schweineimpfstoffe und Krankheitsaufklärung, und Ceva unterstützte das erste Schweinegrippesymposium im September 2026 [13]. Virbac liefert Arzneimittel für Nutztiere, während Phibro Animal Health herdenspezifische autogene MJPRRS-Impfstoffe anbietet. Ein Erfolg bis 2036 wird sich auf Multipathogenabdeckung, Feldunterstützung für Tierärzte und eine zuverlässige Versorgung mit Biologika beruhen.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen im Markt für Schweinekrankheitsbehandlung sind Boehringer Ingelheim, Zoetis, Elanco, Merck Animal Health, Ceva Santé Animale, HIPRA, Virbac und Phibro Animal Health.
- Boehringer Ingelheim
- Zoetis
- Elanco
- Merck Tiergesundheit
- Ceva Santé Animale
- HIPRA
- Virbac
- Phibro Tiergesundheit
Bibliographie
- [1] Weltorganisation für Tiergesundheit. (Mai 2026). Der Stand des Tiergesundheitsberichts 2026.
- [2] US-Landwirtschaftsministerium, Wirtschaftsforschungsdienst. (2025, August 18). Ausblick auf Nutztiere, Milchprodukte und Geflügel: August 2025.
- [3] Weltorganisation für Tiergesundheit. (Oktober 2026). Afrikanische Schweinepest (ASF) Lagebericht 81.
- [4] Weltorganisation für Tiergesundheit. (Mai 2025). Jahresbericht über antimikrobielle Mittel zur Verwendung bei Tieren, 9. Bericht.
- [5] Merck Tiergesundheit. (2025, Dezember 12). Merck Animal Health kündigt die Verfügbarkeit von Circumvent CL an, einem einsatzbereiten Impfstoff, der Schweine vor schweineschen Circovirus-Typen 2A und 2D sowie Lawsonia intracellularis schützt.
- [6] US-amerikanische Food and Drug Administration. (2025, November 21). Zusammenfassungsbericht 2024 über Antimikrobielle, die für den Einsatz an lebensmittelproduzierenden Tieren verkauft oder vertrieben werden.
- [7] Statistisches Bundesamt (Destatis). (2025, Dezember 22). Korrektur: Schweinebestand 2025 leicht gewachsen, Zahl der Betriebe weiterhin rückläufig.
- [8] Secretaria de Estado de Agricultura, Pecuária und Abastecimento de Goiás. (2026, Januar 16). Suínos: Agro em Dados / Janeiro 2026.
- [9] US-Landwirtschaftsministerium, National Agricultural Statistics Service. (2025, Dezember 23). Vierteljährliche Hogs and Pigs.
- [10] Ministerium für Umwelt, Ernährung und ländliche Angelegenheiten. (2026, Juli 9). Landwirtschaft im Vereinigten Königreich 2025: Kapitel 8: Viehzucht.
- [11] Ministerium für Landwirtschaft, Forstwirtschaft und Fischerei von Japan. (2026, Juli 28). 畜産統計(令和8年2月1日現在).
- [12] Boehringer Ingelheim. (2026, Oktober 15). Schwein.
- [13] Ceva Santé Animale. (2026, September 1). Ceva unterstützt das 1St. Schweinegrippe-Symposium.
Dieser Bericht beantwortet
- Wie viel Wert wird die Behandlung von Schweinekrankheiten zwischen 2026 und 2036 bieten, und welche Produkte tragen dieses Wachstum auf?
- Warum nehmen Impfstoffe, PRRS, injizierbare Dosierungen und Kliniken in ihren Segmenten die führenden Positionen ein?
- Welches von Deutschland, Brasilien, den Vereinigten Staaten, dem Vereinigten Königreich und Japan bietet das stärkste Wachstum und welche Herdenbedingungen erklären die Lücken?
- Wie verändern die Regeln zur Antibiotika-Pflege das Gleichgewicht zwischen Prävention und Behandlung auf Schweinefarmen?
- Welche Rolle spielen ASF-Risiken und Biosicherheitsausgaben bei der Nachfrage außerhalb der betroffenen Regionen?
- Wo treten breite Tiergesundheitsgruppen und Schweinespezialisten gegeneinander an, und was wird sie bis 2036 voneinander trennen?
Was deckt der Markt für Schweinekrankheiten ab?
Diese Studie misst die Ausgaben für veterinärmedizinische Impfstoffe und Medikamente, die zur Vorbeugung und Behandlung von Infektions- und Produktionskrankheiten bei Schweinen eingesetzt werden. Atemwegs-, Fortpflanzungs- und Enterikerkrankungen, die Wachstum, Fruchtbarkeit und Überleben verringern, fallen in ihren Bereich.
Auf Herstellerebene werden Werte für Impfstoffe, Antibiotika, antivirale Medikamente, Entzündungshemmer und andere Therapien auf Injektions-, orale und andere Wege gezählt. Käufe von Kliniken, Tierkliniken und anderen Tiergesundheitskäufern werden alle erfasst.
Was ist im Umfang enthalten?
Impfstoffe und Arzneimittel gegen PRRS, Schweinegrippe, PED und andere Schweinekrankheiten werden gezählt.
Injektions-, orale, topische und andere Formulierungen, die in der Schweinetiermedizin verwendet werden, gehören zum Gesamtergebnis.
Kombinationsimpfstoffe, die gegen mehrere Schweinepathogene in einer Dosis schützen, werden vollständig gezählt.
Schweinemarkierte Produkte aus dem breiteren tierischen Antibiotikabereich werden bei Verschreibung bei Schweinekrankheiten gezählt.
Autogene Impfstoffe, die für eine bestimmte Herde unter tierärztlicher Verordnung hergestellt werden, gehören ebenfalls zum Markt.
Was ist vom Umfang ausgeschlossen?
Produkte, die ausschließlich für Haustiere, Geflügel, Rinder, Schafe oder andere Arten entwickelt wurden, werden weggelassen.
Futtermittelzusätze und Nährprodukte ohne direkte Krankheitspräventions- oder Behandlungsansprüche werden nicht gezählt.
Landmaschinen, Unterkünfte, Lüftung und andere nicht-medizinische landwirtschaftliche Technologien sind nicht Teil dieser Studie.
Diagnostische Testdienste werden als unterstützende Tätigkeit betrachtet und nicht als Behandlungserlöse angerechnet.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierungs- und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
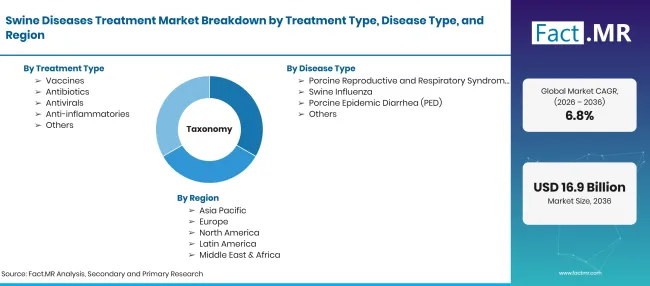
Swine Diseases Treatment Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden im Jahr 2026 bis USD Milliarden bis 2036 bei CAGR |
| Marktdefinition | Veterinärimpfstoffe, Medikamente und andere pharmazeutische Produkte, die zur Vorbeugung, Behandlung und Behandlung von Atemwegs-, Fortpflanzungs- und Magen-Darm-Erkrankungen bei Schweinen verwendet werden. |
| Behandlungsart | Impfstoffe; Antibiotika; Antivirale Medikamente; Entzündungshemmer; Andere |
| Krankheitsart | Porcines Reproduktions- und Respiratorisches Syndrom (PRRS); Schweinegrippe; Schweineepidemische Durchfall (PED); Weitere |
| Verwaltungsroute | Injizierbar; Oral; Andere |
| Endnutzer | Kliniken; Tierkliniken; Weitere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; Vereinigte Staaten; Vereinigtes Königreich; Japan |
| Profilierte Unternehmen | Boehringer Ingelheim; Zoetis; Elanco; Merck Tiergesundheit; Ceva Santé Animale; HIPRA; Virbac; Phibro Tiergesundheit |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Ein hybrides Top-down- und Bottom-up-Modell basiert auf Schweinebeständen, Krankheitsprävalenz, Impfplänen, Behandlungsmischung und veterinären Einkaufsmustern nach Ländern. |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Wie ist der Markt segmentiert?
-
Nach Behandlungsart
- Impfstoffe
- Antibiotika
- Antivirale Mittel
- Entzündungshemmer
- Weitere
-
Nach Krankheitstyp
- Schweinereproduktions- und Respiratorisches Syndrom (PRRS)
- Schweinegrippe
- Schweineepidemische Durchfall (PED)
- Weitere
-
Nach Verwaltungsweg
- Injizierbar
- Mündliche
- Weitere
-
Nach Endnutzer
- Kliniken
- Tierkliniken
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für die Behandlung von Schweinekrankheiten im Jahr 2026?
Welche Wachstumsrate wird der Markt für Schweinekrankheiten verzeichnen?
Welche Behandlungsarten führen aus?
Welche Krankheitsart führt dazu?
Welche Verwaltungsroute führt dazu?
Welche Endnutzer-Leads?
Welches Land wird am schnellsten wachsen?
Wer sind die wichtigsten Unternehmen?
Programmkosten für kleinere Betriebe, Antibiotikabeschränkungen und teilweisen Impfschutz gegen sich verändernde PRRS-Stämme verlangsamen das schnellere Wachstum.
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen