- Market Value (2025): USD 2.8 Bn
- Estimated Value (2026): USD 2.96 Bn
- Forecast Value (2036): USD 5.2 Bn
- CAGR (2026-2036): 5.8%
Welchen Wert wird der Ureteroskopiemarkt bis 2036 prognostizieren?
USD 2.96 Milliarde im Jahr 2026 bis USD 5.2 Milliarden bis 2036, bei einem CAGR von 5.8%.
- Laut Fact.MR Analyse wurde der Ureteroskopiemarkt im Jahr 2025 auf USD 2.8 Milliarden Wert geschätzt.
- Die Nachfrage wird von USD 2.96 Milliarden im Jahr 2026 auf USD 5.2 Milliarden bis 2036 wachsen.
- Der Bericht prognostiziert eine 5.8% CAGR von 2026 bis 2036, was die Nachfrage nach minimalinvasiver Behandlung von Harnsteinen und ausgewählten Störungen der oberen Harnwege widerspiegelt.
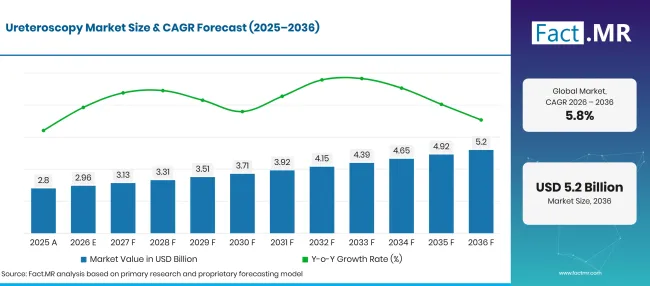
Ureteroscopy Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 2.8 |
| 2026 | Schätzung | 2.96 |
| 2036 | Vorhersage | 5.2 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 5.8% |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Ureteroskopiemarktes?
USD 2.2 Milliarden absolute Chancen zwischen 2026 und 2036.
- Nachfragetreiber auf dem Markt
- Der steigende Bedarf an minimalinvasiver Steinentfernung hat die Nachfrage nach der Ureteroskopie zu Diagnosezwecken erhöht. Urolithiasis ist ein Hauptindikator für eine Ureteroskopie. Die European Association of Urology (EAU) beschreibt Fortschritte in der Miniaturisierung, Ablenkung und optischen Qualität des Ureteroskops, die den Einsatz der Ureteroskopie bei der Behandlung von Nieren- und Harnsteinen unterstützen [11]. [1]
- Fortschritte in der flexiblen Endoskoptechnologie unterstützen das Wachstum des Marktes. Verbesserungen bei der Miniaturisierung des Scopes, der Bildqualität und den Ablenkmechanismen helfen Urologen, schwierige Bereiche des Nierensammlungssystems zu erreichen.
- Das Wachstum bei Steinmanagementzubehör hat das Marktwachstum vorangetrieben. Harnleiterzugangshüllen, Führungsdrähte, Laserfasern und Rückholkörbe unterstützen komplexere endourologische Verfahren. Hersteller entwickeln integrierte Produkte zur Verbesserung des Zugangs, der Steingewinnung und des Verfahrensablaufs [2].
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Flexible Ureteroskope werden voraussichtlich 2026 48.2% Marktanteil ausmachen. Ihre Manövrierfähigkeit und die Fähigkeit, Zugang zur Niere zu erhalten, unterstützen ihren Einsatz bei Nierensteinverfahren.
- Nach Anwendung: Urolithiasis-Segment wird 2026 mit einem 66.4% Anteil führen, was den Einsatz der Ureteroskopie zur Diagnose und Entfernung von Harnsteinen widerspiegelt.
- Nach Endnutzer: Krankenhäuser werden voraussichtlich 2026 63.9% Marktanteil halten, unterstützt durch ihren Zugang zu Operationssälen, bildgebenden Systemen und spezialisierten Urologieteams.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, sagt: "Die Ureteroskopie profitiert von Verbesserungen im flexiblen Endoskopdesign und in Steinmanagementtechnologien. Krankenhäuser werden wahrscheinlich wichtige Abnehmer bleiben, während Einweggeräte und verbessertes Zubehör den Anbietern helfen können, die Verfahrenseffizienz zu steuern. Hersteller sollten Bildqualität und klinische Leistung mit Gerätekosten und Wiederaufbereitungsanforderungen in Einklang bringen."
- Strategische Auswirkungen
- Hersteller von Medizinprodukten sollten die Haltbarkeit des Teleskops, die Bildqualität und die Ablenkungsleistung verbessern und gleichzeitig den Zugang zu engen anatomischen Räumen erhalten.
- Krankenhäuser müssen wiederverwendbare und Einweg-Ureteroskope basierend auf Verfahrensvolumen, Reparaturkosten und Wiederaufbereitungskapazität vergleichen.
- Zubehörlieferanten müssen sich auf die Kompatibilität zwischen Ureteroskopen, Laserfasern, Rückholkorben und Zugangshüllen konzentrieren.
- Gesundheitsdienstleister können ambulante und ambulante Einrichtungen auf geeignete Ureteroskopieverfahren prüfen, sofern klinische Infrastruktur und Patientenbedürfnisse es zulassen.
Deutschland wird voraussichtlich bis 2036 einen 6.7% CAGR verzeichnen. Brasilien wird mit 6.1%wachsen, gefolgt von den USA mit 5.5%. Das Vereinigte Königreich wird voraussichtlich mit 4.9%voranschreiten, während Japan mit 4.4%prognostiziert wird.
Wie gliedert sich der Ureteroskopie-Markt nach Segmenten auf?
Fact.MR identifiziert flexible Ureteroskope als führenden Produkttyp bei 48.2%, Urolithiasis als führende Anwendung bei 66.4%und Krankenhäuser als führende Endanwender bei 63.9%.
Welcher Produkttyp dominiert?
Flexible Ureteroskope sollen 2026 48.2% Anteil halten.
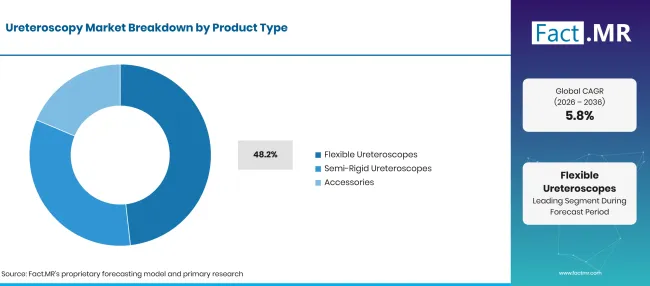
Ureteroscopy Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Flexible Ureteroskope (führendes Segment) | 48.2% |
| Andere Segmente kombiniert | 51.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Flexible Ureteroskope ermöglichen es Chirurgen, die oberen Harnwege zu navigieren und Nierensteine in verschiedenen Bereichen des Sammelsystems zu erreichen. Verbesserte Durchrichtung und kleinere Einführungsdurchmesser ermöglichen den Zugang zu anspruchsvollen anatomischen Stellen. Die EAU beschreibt Fortschritte im Design und der Anwendung flexibler Ureteroskope zur Behandlung von Harn- und Nierensteinen [11].
Halbstarre Ureteroskope bleiben für die Behandlung von Steinen im Harnleiter nützlich, insbesondere wenn direkter Zugang und Steinfragmentierung erforderlich sind. Zubehör bildet eine weitere wichtige Produktkategorie, da Führungsdrähte, Zugangshüllen und Rückholkörbe die Platzierung des Teleskops und die Steinentfernung unterstützen.
Was führt den Anwendungssegment?
Urolithiasis wird voraussichtlich 2026 66.4% Anteil ausmachen.
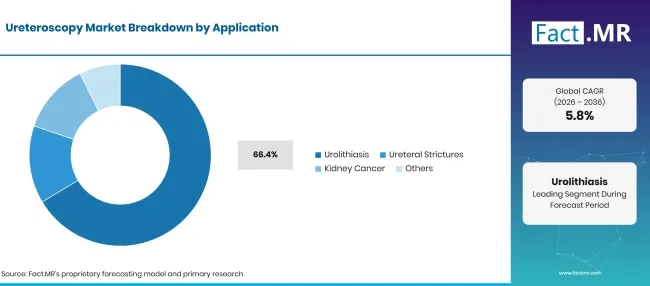
Ureteroscopy Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Urolithiasis (Führendes Segment) | 66.4% |
| Andere Segmente kombiniert | 33.6%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Urolithiasis ist die Hauptanwendung der Ureteroskopie, da das Verfahren eine direkte Sichtbarkeit und Behandlung von Steinen im Harnleiter und in der Niere ermöglicht. Laserlithotripsie kann Steinfragmente verursachen, während Entnahmekörbe helfen, Fragmente zu entfernen. Die EAU empfiehlt Holmium:YAG oder Thuliumfaser-Laserlithotripsie für flexible Ureteroskopie [11].
Harnleiterverengungen und obere Harnwegskrebse stellen weitere klinische Anwendungen dar. In diesen Fällen kann die Ureteroskopie die visuelle Beurteilung sowie ausgewählte diagnostische oder therapeutische Interventionen unterstützen. Die verwendeten Geräte und Zubehörteile hängen vom klinischen Ziel und dem anatomischen Standort ab.
Welcher Endnutzer macht den größten Anteil aus?
Es wird erwartet, dass Krankenhäuser 2026 63.9% Anteil halten.
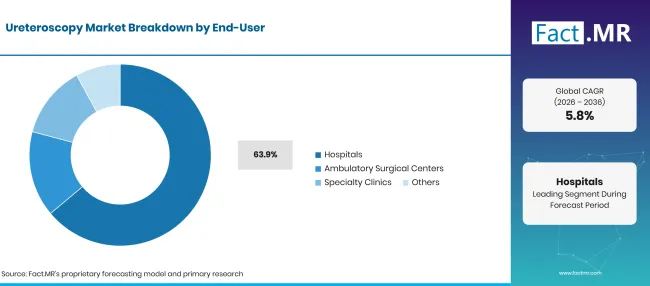
Ureteroscopy Market Breakdown End User | Source: Fact.MR
| Endnutzer | Teilen (2026) |
|---|---|
| Krankenhäuser (führender Segment) | 63.9% |
| Andere Segmente kombiniert | 36.1%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Krankenhäuser bleiben wichtige Endanwender, da die Ureteroskopie spezialisierte Ausrüstung, geschulte Urologen sowie Zugang zu Anästhesie und bildgebender Unterstützung erfordert. Komplexe Steinfälle können ebenfalls zusätzliche Eingriffe oder postoperative Überwachung erfordern. Ambulante chirurgische Zentren können ausgewählte Eingriffe durchführen, wenn geeignete Einrichtungen und Patientenwege vorhanden sind. Fachkliniken tragen durch Diagnose, Patientenbeurteilung und Nachsorge bei.
Was beschleunigt die Markteinführung für Ureteroskopie und was hält sie zurück?
Der zunehmende Einsatz minimalinvasiver Steinbehandlung und Verbesserungen im Endoskopdesign unterstützen die Nachfrage, während Gerätekosten und Wiederaufbereitungsanforderungen die Verbreitung einschränken können.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Zunehmende Anwendung der Ureteroskopie bei Harnsteinen | +1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Verbesserungen bei der flexiblen Scope-Bildgebung und Ablenkung | +0.8% | Nordamerika, Europa, Asien | Mittelfristig (2–4 Jahre) |
| Einführung digitaler und Einweg-Ureteroskope | +0.7% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Wachstum bei Laser-Lithotripsieverfahren | +0.6% | Global | Mittelfristig (2–4 Jahre) |
| Größere Verfügbarkeit von Steinmanagementzubehör | +0.4% | Global | Kurzfristig (≤ 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Entwicklung von flexiblen Zielfernrohren mit kleinerem Durchmesser | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Verbesserte Leistung im Einweg-Teleskop | +0.7% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Integrierte Absaug- und Steinrückgewinnungssysteme | +0.6% | Global | Langfristig (≥ 4 Jahre) |
| Erweiterung der ambulanten Ureteroskopie | +0.5% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Verbesserte Kompatibilität von Laser und Zubehör | +0.4% | Global | Kurzfristig (≤ 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hohe Anschaffungskosten fortschrittlicher Zielfernrohre | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Reparatur- und Wiederaufbereitungskosten für wiederverwendbare Teleskope | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Umweltbedenken rund um Einweggeräte | -0.5% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Bedarf an spezialisierter Ausbildung und Infrastruktur | -0.5% | Schwellenländer | Langfristig (≥ 4 Jahre) |
| Verfahrenskomplikationen und anatomische Zugangsbeschränkungen | -0.4% | Global | Kurzfristig (≤ 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Welche Länder skalieren den Ureteroskopiemarkt bis 2036?
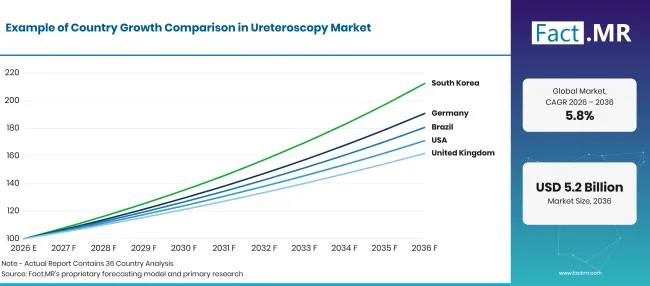
Ureteroscopy Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 6.7% |
| Brasilien | 6.1% |
| USA | 5.5% |
| Vereinigtes Königreich | 4.9% |
| Japan | 4.4% |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Was unterstützt die Einführung Deutschlands?
6.7% CAGR, unterstützt durch Harnsteinerkrankungen und etablierte Urologiedienste.
Nieren- und Harnsteine verursachen in Deutschland einen wiederkehrenden Bedarf an diagnostischer und minimalinvasiver Behandlung. Das deutsche Bundesinformationsportal berichtet, dass jährlich etwa 1% bis 2% der Bevölkerung Nierensteine entwickelt, wobei die Häufigkeit bei Personen im Alter von 40 bis 60 am höchsten ist [3]. Die Ureteroskopie kann eingesetzt werden, wenn Steine aktiv entfernt werden müssen, anstatt beobachtet oder spontan durchzugehen. Krankenhäuser und spezialisierte urologische Zentren können die Einführung durch den Zugang zu flexiblen Endoskopen und Laser-Lithotripsiesystemen unterstützen.
Was unterstützt die Marktentwicklung in Brasilien?
6.1% CAGR, geprägt von einer erheblichen Belastung der Nephrolithiasis und der Nachfrage nach Steinbehandlungsverfahren.
Die brasilianische Gesellschaft für Nephrologie' Die Leitlinien von 2025 beschreiben Nephrolithiasis als betroffen von etwa 10% bis 15% der Bevölkerung; dies ist eine allgemeine Prävalenzschätzung und nicht eine neu gemessene brasilianische Rate für 2025 [12]. Diese Krankheitslast schafft einen Bedarf an effektiver Diagnose und Behandlung im ganzen Land�#39; s Gesundheitssystem. Die Ureteroskopie kann eine minimalinvasive Option für Patienten bieten, die Steinentfernung benötigen. Ein breiterer Zugang zu ausgebildeten Urologen und geeigneter endoskopischer Ausrüstung kann die Adoption unterstützen, obwohl Unterschiede in der Gesundheitsinfrastruktur und der Erschwinglichkeit die Verfügbarkeit der Verfahren beeinflussen können. [4]
Wie unterstützen die Vereinigten Staaten das Marktwachstum?
5.5% CAGR, getrieben durch den Bedarf an Harnsteinbehandlung und die Einführung fortschrittlicher endoskopischer Geräte.
Die Harnsteinerkrankung stellt in den Vereinigten Staaten eine erhebliche klinische Belastung dar. Das National Institute of Diabetes and Digestive and Kidney Diseases berichtete von einer jährlichen Prävalenz von 1% bis 2% bei Erwachsenen im Alter von 18 bis 64 und 3% bis 5% bei Personen ab 65 Jahren im Zeitraum 2012–2021 [5]. Eine Analyse von Medicare-Verfahrensdaten aus dem Jahr 2026 berichtete außerdem über eine steigende Nutzung der Ureteroskopie zwischen 2014 und 2024, zusammen mit einer Verlagerung hin zu ambulanten und anderen nicht-krankenhausbetriebenen Einrichtungen [6].
Wie entwickelt sich das Vereinigte Königreich auf dem Markt?
4.9% CAGR, geprägt von der Last durch Harnsteine und etablierte minimalinvasive urologische Bahnen.
Nierensteine betreffen einen erheblichen Anteil der britischen Bevölkerung. Der NHS identifiziert Nierensteine als eine Erkrankung, die eine spezielle Behandlung erfordern könnte, wenn Steine wahrscheinlich nicht von selbst weitergegeben werden [7]. Die Ureteroskopie ist eine der Behandlungsmöglichkeiten für Steine, die aktiv entfernt werden müssen. Der Zugang zu spezialisierten Diensten und geeigneten endoskopischen Systemen kann die Marktentwicklung unterstützen. [7]
Was unterstützt die Einführung Japans auf dem Markt?
4.4% CAGR, unterstützt durch eine etablierte endourologische Praxis und den fortgesetzten Einsatz minimalinvasiver Steinverfahren.
Japan verwendet minimalinvasive Verfahren, darunter Ureteroskopie und perkutane Nephrolithotomie, für ausgewählte Harnsteinfälle. Die Wahl des Verfahrens hängt von der Lage des Steins, der Größe, anatomischen Faktoren und der Fachuntersuchung ab. Diese Entwicklungen unterstützen die Nachfrage nach Endoskopen und zugehörigen Zubehör, obwohl das Land CAGR eine eigene Marktprognose bleibt. [8] [8]
Wer führt den Markt für Ureteroskopie?
Fact.MR identifiziert Boston Scientific, Olympus, KARL STORZ, Stryker, Richard Wolf, Cook Medical und Rocamed zu den Unternehmen, die im Markt für Ureteroskopiegeräte und -zubehör tätig sind.
Der Wettbewerb umfasst flexible und halbstarre Ureteroskope, Steinextraktionssysteme, Zugangshüllen und Bewässerungsgeräte. Die Unternehmen unterscheiden sich in ihrem Produktfokus, einige liefern komplette Endoskopsysteme, andere konzentrieren sich auf prozedurale Zubehörteile. Boston Scientific Corporation bietet die LithoVue Einweg-Digitale, flexible Ureteroscope-Reihe an. Das LithoVue Elite-System umfasst intrarenalen Drucküberwachung sowie verbesserte Bild- und Videofunktionen. Die FDA hat außerdem im August 2026 eine 510(k)-Entscheidung für ihr LithoVue Elite Digital Flexible Ureteroscope System getroffen [9] [ 10].
Olympus Corporation liefert flexible Video-Ureteroskope, darunter das URF-V3/V3R. Zu den Produktmerkmalen gehören ein 8.4 Fr-Einsetzprofil, verbesserte Manövrierfähigkeit und ein großer Winkelbereich. KARL STORZ SE & Co. KG bietet das FLEX-XC1 Einweg-Video-Uretero-Renoskop an. Das Produkt ist für Ureteroskopie und retrograde intrarenale Chirurgie konzipiert, mit einem Ablenkungsbereich von 270Grad und integrierter Lichtquelle.
Stryker Corporation bietet urologische Geräte an, darunter ein halbstarres autoklavierbares Ureteroskop und Zubehör für Ureteroskope. Das Portfolio umfasst außerdem Visualisierungsplattformen und zugehörige chirurgische Ausrüstung. Richard Wolf GmbH verfügt über ein breites Portfolio der urologischen Endoskopie, das Ureteroskopie, Nephroskopie und andere minimalinvasive Verfahren umfasst. Das Unternehmen identifiziert flexible Uretoskope und sein RIWO D-URS-System zu seinen urologischen Produktangeboten.
Cook Medical LLC beteiligt sich an der Ureteroskopie durch Steinmanagementzubehör. Das Portfolio umfasst Flexor-Harnleiterzugangshüllen, NGage-Nitinolsteinextraktoren, Leitdrähte, Harnstoffstents und andere Zugangs- und Entwässerungsprodukte. Rocamed SAM liefert endourologische Produkte, darunter RocaStone-Nitinolsteinextraktoren, BiFlex-Harnstoffzugangshüllen und Endoflow-Bewässerungssysteme. Die Produkte sind darauf ausgelegt, halbstarre und flexible Ureteroskopieverfahren zu unterstützen.
Der kommerzielle Wettbewerb hängt von der Leistung des Scopes, der Bildqualität, der prozeduralen Kompatibilität und den Gesamtkosten des Eigentums ab. Wiederverwendbare Geräte erfordern eine Wiederaufbereitung und Wartung, während Einweg-Scopes Reparatur- und Sterilisationsanforderungen reduzieren können, aber wiederkehrende Einkaufskosten und Umweltaspekte mit sich bringen. Hersteller, die kompatible Mikroskope und Zubehörsysteme anbieten, können ihre Position bei Krankenhäusern und spezialisierten Urologiezentren festigen.
Welche Unternehmen sind die wichtigsten Anbieter?
Die Wettbewerbsgruppe umfasst Hersteller von Uretoskopen und Unternehmen, die ergänzende Steinmanagementgeräte anbieten.
- Boston Scientific Corporation
- Olympus Corporation
- KARL STORZ SE & Co. KG
- Stryker Corporation
- Richard Wolf GmbH
- Cook Medical LLC
- Rocamed SAM
Bibliographie
- [1] Nationales Institut für Diabetes sowie Verdauungs- und Nierenerkrankungen. (2024, April 26). Urologische Erkrankungen in Amerika: Jahresbericht 2024 – Harnsteinerkrankung.
- [2] Koch Medizinisch. (O.J.). Optimieren Sie Ihre Steinmanagementverfahren.
- [3] Bundesministerium für Gesundheit, Deutschland. (o.J.). Nierensteine und Harnleitersteine.
- [4] Nationales Institut für Diabetes sowie Verdauungs- und Nierenerkrankungen. (O.J.). Behandlung von Nierensteinen.
- [5] Nationales Institut für Diabetes sowie Verdauungs- und Nierenerkrankungen. (2024, April 26). Urologische Erkrankungen in Amerika: Jahresbericht 2024 – Harnsteinerkrankung.
- [6] Nationales Institut für Diabetes sowie Verdauungs- und Nierenerkrankungen. (o.J.). Nierensteine.
- [7] NHS. (2026). Nierensteine
- [8] Frimley Health NHS Foundation Trust. (2025, Oktober 17). ED-Behandlung von Patienten mit Steinerkrankungen.
- [9] Boston Scientific Corporation. (o.J.). LithoVue™ Elite Einweg-Digitales Ureteroskopsystem.
- [10] US-amerikanische Food and Drug Administration. (2026, August 26). 510(k) Vormarkt-Benachrichtigung K261153: LithoVue Elite Digital Flexible Ureteroscope System.
- [11] Europäische Vereinigung für Urologie. (2026). EAU-Richtlinien zur Urolithiasis: Leitlinien.
- [12] Carvalho, M., et al. (2025). Brasilianische Leitlinien zur Bewertung und klinischen Behandlung von Nephrolithiasis. Brazilian Journal of Nephrology, 47(2), e20240189.
Dieser Bericht beantwortet
- Der Bericht beschreibt, wie Uretoskope und zugehörige Hilfsmittel bei der Diagnose und Behandlung von Harnwegserkrankungen eingesetzt werden.
- Die Produktanalyse vergleicht flexible Ureteroskope, halbstarre Ureteroskope und Zubehör.
- Die Anwendungsanalyse untersucht Urolithiasis, Harnleiterverengungen und Nierenkrebs.
- Die Länderanalyse behandelt Deutschland, Brasilien, die USA, Großbritannien und Japan sowie verfügbare Harnsteinerkrankungen.
- Der Wettbewerbsüberblick stellt Boston Scientific, Olympus, KARL STORZ, Stryker, Richard Wolf, Cook Medical und Rocamed vor.
- Die Endnutzeranalyse vergleicht Krankenhäuser, ambulante chirurgische Zentren und Fachkliniken.
Was deckt der Ureteroskopie-Markt ab?
Der Markt umfasst medizinische Endoskope und zugehörige Geräte, die zur Untersuchung und Behandlung des Harnleiters und der oberen Harnwege verwendet werden. Dazu gehören flexible und halbstarre Ureteroskope, die zur Steinbehandlung und ausgewählten diagnostischen Verfahren verwendet werden. Zubehör wie Führungsdrähte, Abholkörbe, Zugangshüllen und Bewässerungssysteme sind enthalten, wenn sie speziell für die Ureteroskopie entwickelt wurden.
Was ist im Umfang enthalten?
Zu den enthaltenen Produkten gehören wiederverwendbare und einwegige flexible Ureteroskope, halbstarre Ureteroskope und unterstützendes Zubehör, das bei ureteroskopischen Eingriffen verwendet wird. Der Markt umfasst auch Geräte für Steinzugang, Fragmentationsunterstützung und -bergung. Anwendungen umfassen Urolithiasis und ausgewählte Harnstoff- oder obere Harnwegserkrankungen.
Was ist vom Umfang ausgeschlossen?
Die Analyse schließt allgemeine Zystoskope und Endoskope aus, die nicht für die Ureteroskopie ausgelegt sind. Sie schließt auch eigenständige Lithotripsie-Geräte, Bildgeräte und Operationssaalinfrastruktur aus, sofern sie nicht speziell in ein Ureteroskopie-Produktsystem integriert sind. Allgemeine urologische Verbrauchsgüter ohne direkte Ureteroskopie liegen außerhalb der definierten Produktgrenze.
Wie wurde die Analyse erstellt?
Die Analyse stützt sich auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Länder und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern von Medizinprodukten, Urologen, Krankenhausteams, Händlern, ambulanten chirurgischen Zentren und Fachexperten. Diese Diskussionen untersuchen die Auswahl der Geräte, Produktleistung, Kaufprioritäten, Wiederaufbereitungskosten, klinische Akzeptanz und Wettbewerbspositionierung.
- Tischforschung: Schreibtischforschung umfasst klinische Leitlinien, staatliche Gesundheitsstatistiken, regulatorische Akten zu Medizinprodukten, Produktkataloge von Unternehmen, klinische Studien, Branchenpublikationen und Daten zu Gesundheitsverfahren. Quellen sind in der Bibliografie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistung, Verfahrensvolumen, Gerätepreise, Produktakzeptanz, Segmentanteile, Unternehmensbeteiligung, Wachstum auf Landesebene und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden anhand klinischer Empfehlungen, Produktzulassungen, Unternehmensportfolio-Aktualisierungen, Einführung neuer Geräte und Änderungen in der endourologischen Praxis überprüft. Regelmäßige Aktualisierungen bewerten Veränderungen bei der Einführung von wiederverwendbaren und Einweggeräten sowie den Einsatz unterstützender Zubehörteile.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
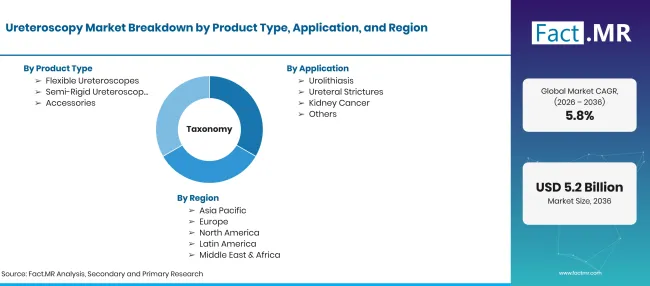
Factmr Ureteroscopy Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden |
| Marktdefinition | Der Markt für Ureteroskopie umfasst endoskopische Instrumente und zugehöriges Zubehör, das zur Untersuchung und Behandlung von Erkrankungen der Harnleiter und Nieren verwendet wird. Er umfasst flexible und halbstarre Ureteroskope sowie Zubehör wie Führungsdrähte und Steinentnahmekörbe sowie Laserfasern und Zugangshüllen. |
| Produkttyp | Flexible Ureteroskope; Halbstarre Ureteroskope; Zubehör |
| Anwendung | Urolithiasis; Harnleiterverengungen; Nierenkrebs; Weitere |
| Endnutzer | Krankenhäuser; Ambulante Operationszentren; Fachkliniken; Weitere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; USA; Großbritannien; Japan |
| Profilierte Unternehmen | Boston Scientific; Olympus; KARL STORZ; Stryker; Richard Wolf; Koch Medizin; Rocamed |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Marktsegmentierung und szenariobasierte Analysen, unterstützt durch klinische Leitlinien, epidemiologische Studien und Produktinformationen des Unternehmens |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Flexible Ureteroskope
- Halbstarre Ureteroskope
- Zubehör
-
Nach Anwendung
- Urolithiasis
- Harnleiterverengungen
- Nierenkrebs
- Weitere
-
Nach Endnutzer
- Krankenhäuser
- Ambulante chirurgische Zentren
- Fachkliniken
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Ureteroskopiemarkt im Jahr 2026?
Wie sieht der CAGR von 2026 bis 2036 aus?
Welcher Produkttyp hat den größten Anteil?
Welche Anwendung führt den Markt an?
Welcher Endnutzer hat den größten Anteil?
Welches Land wird voraussichtlich am schnellsten wachsen?
Welche Unternehmen sind abgedeckt?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen