- Market Value (2025): USD 2.13 Bn
- Estimated Value (2026): USD 2.28 Bn
- Forecast Value (2036): USD 4.52 Bn
- CAGR (2026-2036): 7.1%
Was ist die Prognose des Lanreotide-Marktes bis 2036 wert?
USD 2.3 Milliarden im Jahr 2026 bis USD 4.5 Milliarden bis 2036 bei einem 7.1% CAGR.
- Im Jahr 2025 war der Markt für Lanreotide USD 2.13 Milliarden wert, wobei Patienten mit Erhaltungstherapie für Akromegalie und neuroendokrine Tumore den Großteil dieses Umsatzes generierten.
- Der Umsatz wird von USD 2.28 Milliarden im Jahr 2026 auf USD 4.52 Milliarden bis 2036 steigen, da immer mehr Patienten langfristig eine Somatostatin-Analogtherapie über spezialisierte Zentren erhalten.
- Eine 7.1% CAGR einen breiteren Zugang zu Behandlungen widerspiegelt, ausgeglichen mit dem Preisdruck, sobald mehrere generische Spritzen um dieselben Krankenhausangebote konkurrieren.
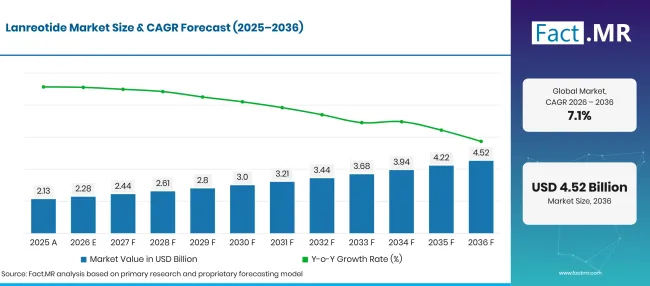
Lanreotide Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 2.13 |
| 2026 | Schätzung | 2.28 |
| 2036 | Vorhersage | 4.52 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 7.1% |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Lanreotide-Marktes?
Der Zeitraum 2026 bis 2036 wird USD 2.2 Milliarden neuen Wert hinzufügen, der Großteil davon in Lösungsspritzen, die von Krankenhausapotheken zur Akromegalieversorgung ausgegeben werden.
- Nachfragetreiber auf dem Markt
- Die lebenslange Krankheitskontrolle hält die Patienten in Therapie. Die US-Verschreibungsinformationen für Cipla's Lanreotid vom Februar 2025 umfassen langfristige Akromegaliebehandlungen, wenn eine Operation oder Strahlentherapie scheitert, sowie GEP-NETs und Karcinoid-Syndrom [1]. Patienten, die mit 60 mg oder 90 mg kontrolliert werden, können auf 120 mg alle sechs oder acht Wochen umsteigen, was die Einhaltung über viele Jahre unterstützt.
- Der Originator wächst weiterhin, während Generika eintreffen. Ipsen berichtete in seinem neunmonatigen Update im Oktober 2026 über das anhaltende Wachstum von Somatulin und baute seine Prognose auf die angenommene Einführung von generischem Lanreotid im vierten Quartal [2]. Eine stabile Basis von Originatoren neben neuen Teilnehmern erhöht die Zahl der erreichten Patienten.
- Europäische Regulierungsbehörden genehmigen weiterhin günstigere Versionen. Die irische HPRA genehmigte am 21. Februar 2025 Lanreotide SUN 120 mg in einer vorgefüllten Spritze für Sun Pharmaceutical Industries Europa [3]. Jede neue nationale Lizenz bietet Krankenhauskäufern eine weitere Angebotsoption und senkt die Kosten für jeden behandelten Monat.
- Frühere Erkennung neuroendokriner Tumore bringt neue Patienten hinzu. Eine breitere Nutzung von Querschnittsbildgebung und spezialisierten Tumorboards zeigt langsam wachsende GEP-NETs in einem Stadium, in dem antiproliferative Therapie Anwendung findet. Patienten, die bei der Diagnose mit einem Somatostatin-Analog beginnen, bleiben oft bis zum Fortschreiten eingenommen, sodass jeder neue Fall jahrelange Wiederholungsdosen mit sich bringt.
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Die Lösung wird 2026 68.4% Anteil halten, da vorgefüllte Depot-Spritzen vor einer geplanten Injektion nicht neu aufgebaut werden müssen.
- Nach Anwendung: Akromegalie wird 54.2% des 2026er Werts ausmachen, da Patienten mit anhaltendem Wachstumshormonüberschuss jahrelang in der Therapie bleiben.
- Nach Vertriebskanal: Krankenhausapotheken werden 61.7% der Nachfrage 2026 durch ihre Kontrolle über Spezialrezepte und Ausschreibungsangebote einfangen.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, leitender Facharzt bei Fact.MR, sagt: "Lanreotide ist eine Langzeittherapie, und der Wert jedes Patienten liegt in Jahren ununterbrochener vierwöchentlicher oder verlängerter Dosierung. Generische Spritzen werden die Krankenhausangebote in Richtung Preis verschieben, aber Kliniker werden Lieferanten weiterhin nach Injektionskomfort, Gerätezuverlässigkeit und Lieferkontinuität beurteilen. Unternehmen, die das Peptiddepot in großem Maßstab produzieren und den Lagerfluss zu Spezialkliniken aufrechterhalten können, werden ihre Konten bis 2036 halten."
- Strategische Auswirkungen
- Hersteller sollten in Peptid-Depotkapazitäten und Spritzenfüllungslinien investieren, da Lieferlücken Krankenhäuser schnell dazu bringen, beim nächsten Tender die Marke zu wechseln.
- Vertriebspartner sollten Kühlkettenbestände in der Nähe von endokrinen und onkologischen Zentren aufbewahren, damit geplante Injektionen nie verschoben werden.
- Krankenhauskäufer sollten Geräte und Dosierungsstärken zwischen Original- und Generikaprodukten vergleichen, bevor sie mehrjährige Verträge vergeben.
- Investoren sollten die nationale Lizenzierung in Europa und Asien verfolgen, da jede neue Genehmigung die Ausschreibungsbasis für Generika-Marktteilnehmer erweitert.
Brasilien führt die Fünf-Länder-Gruppe in 8.7%an, wo eine wachsende Krebszahl und ein breiterer Zugang zu Fachärzten neue Patienten auf die Somatostatin-Analogtherapie bringen werden. Deutschland folgt mit 7.7%, einen Punkt dahinter, mit einer etablierten Präsenz von Generika und einer hohen Pankreastumorbelastung. Die Vereinigten Staaten liegen bei 7.4%nur 0.3 Punkten hinter Deutschland, da generische Spritzen in Krankenhausapotheken ankommen. Eine größere Lücke von 1.7 Punkten trennt die Vereinigten Staaten von Japan bei 5.7%, wo eine ältere Bevölkerung eine endokrine Versorgung aufrechterhält, aber Preisanpassungen den Wert begrenzen. Das Vereinigte Königreich schließt die Gruppe bei 5.2%, was durch strenge NHS-Ausschreibungen zurückgehalten wird.
Wie gliedert sich der Lanreotide-Markt nach Segmenten auf?
Solution wird Produkttyp bei 68.4%führen; Acromegaly wird Application bei 54.2%leiten; Krankenhausapotheken werden 2026 den Vertriebskanal bei 61.7% halten.
Welcher Produkttyp führt an?
Die Lösung nimmt 68.4% der Verkaufszahlen 2026 ein.
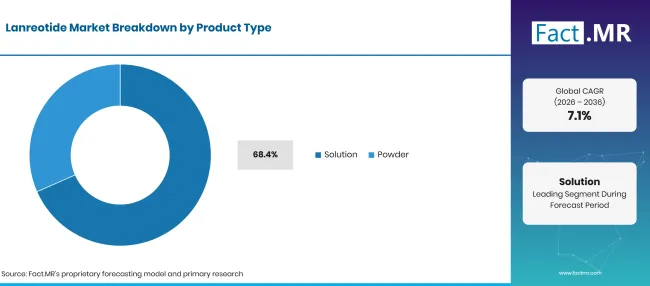
Lanreotide Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Lösung (führendes Segment) | 68.4% |
| Andere Segmente kombiniert | 31.6%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Pflegekräfte können eine übersättigte Lareotid-Lösung direkt aus der Spritze injizieren, ohne Mischschritt und mit wenig Verschwendung. Amneals 120 mg/0.5 mL Einzeldosis-Vorfüllungsspritze, die im September 2026 auf DailyMed gelistet ist, folgt demselben Fertigformat [4]. Der Ansatz spiegelt Trends bei vorgefüllten Spritzen in anderen injizierbaren Arzneimittelklassen wider. Pulverpräsentationen müssen vor der Injektion wiederhergestellt werden und dienen Märkten, in denen lyophilisierte Formulierungen registriert bleiben oder weniger Versandkosten kosten. Sie bieten auch Vertragsherstellern einen Weg in den Bereich ohne Hochdruck-Spritzenfüllung. Hersteller mit Erfahrung in Peptidsynthesediensten liefern den Wirkstoff für beide Formate.
Was unterstützt Akromegalie innerhalb der Anwendung?
Akromegalie stellt 54.2% der Umsätze 2026 dar.
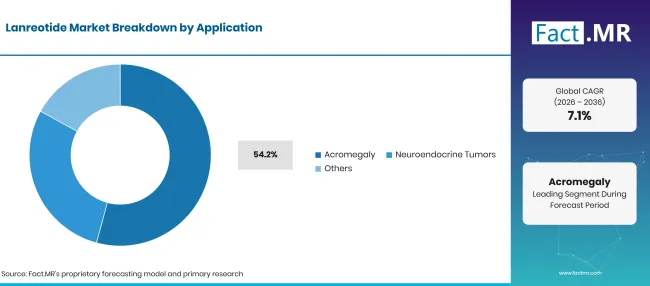
Lanreotide Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Akromegalie (Leitsegment) | 54.2% |
| Andere Segmente kombiniert | 45.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Hypophysenadenome, die Wachstumshormon ausschütten, bleiben nach der Operation oft bestehen, sodass viele Patienten lebenslange medizinische Therapie benötigen. Das US-Etikett beginnt die meisten Patienten mit 90 mg alle vier Wochen über drei Monate, dann passt die Dosis an Wachstumshormon und IGF-1 Ergebnisse an [1]. Lanreotid konkurriert hier mit anderen Optionen, die unter der Akromegaliebehandlung abgedeckt sind, darunter Pegvisomant und orales Octreotid. Neuroendokrine Tumore bilden die zweite Anwendung und umfassen gut oder mäßig differenzierte GEP-NETs, bei denen das Medikament die Progression mit 120 mg alle vier Wochen verlangsamt. Das Karcinoidsyndrom führt zu Patienten, die weniger Flush- und Durchfallanfälle benötigen. Weitere Anwendungen sind thyreotropin-sekretierende Hypophysentumoren in Japan, eine Nische, die mit dem breiteren Wachstumshormonbereich der Hypophysenversorgung verbunden ist.
Wie beeinflusst Distribution Channel die Nachfrage?
Krankenhausapotheken machen 61.7% Wert im Jahr 2026 aus.
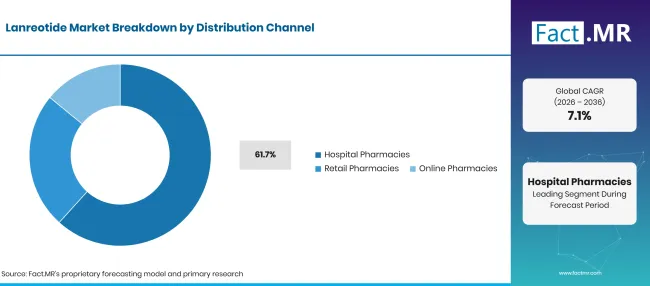
Lanreotide Market Breakdown Distribution Channel | Source: Fact.MR
| Vertriebskanal | Teilen (2026) |
|---|---|
| Krankenhausapotheken (führendes Segment) | 61.7% |
| Andere Segmente kombiniert | 38.3%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Endokrinologen und Onkologen starten Lareotide in ambulanten Krankenhäusern, und die ersten Injektionen werden dort üblicherweise verabreicht. Die Apothekenteams des Krankenhauses halten den Kühlkettenbestand, führen Ausschreibungen durch und entscheiden, welches Generikum den Formularstatus erhält. Mehrjährige Verträge binden für die meisten Patienten an jedem Zentrum einen einzigen Lieferanten fest. Einzelhandelsapotheken stellen Wiederholungsrezepte für Patienten aus, die zur Selbstinjektion geschult oder von häuslichen Pflegekräften behandelt werden. Online-Apotheken spielen eine kleine Rolle, begrenzt durch Kühlkettenregeln und spezialisierte Rezeptkontrollen. Preisschwankungen bei generischen Injektionen werden diese Kanäle erreichen, sobald die Krankenhausverträge zurückgesetzt werden.
Was beschleunigt die Verbreitung des Lanreotide-Marktes und was hält sie zurück?
Lange Behandlungsdauer bei Akromegalie, steigende Erkennung neuroendokriner Tumore und die Bequemlichkeit von vorgefüllten Depot-Spritzen erhöhen die Nachfrage. Preisverluste durch neue Generika, die Kosten für monatliche Spezialtherapien und die technische Schwierigkeit, Peptiddepots zu schaffen, halten das Wachstum unter dem Niveau, das allein vermuten würde.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Akromegalie-Patienten, die jahrelang Lareotid einnehmen, um Hormonen zu kontrollieren | +2.4% | Global | Kurzfristig (<=2 Jahre) |
| Frühere Erkennung und Behandlung gastroenteropankreasischer neuroendokriner Tumore | +1.9% | Nordamerika, Westeuropa, Ostasien | Mittelfristig (2bis4 Jahre) |
| Generische Lanreotid-Spritzen erweitern die Auswahl des Krankenhaustenders | +1.4% | Nordamerika, Westeuropa | Mittelfristig (2bis4 Jahre) |
| Präferenz der Klinik für gebrauchsfertige, langwirksame Injektionen | +0.9% | Global | Kurzfristig (<=2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Verlängerte Dosierung, die Klinikbesuche reduziert | +0.8% | Global | Mittelfristig (2bis4 Jahre) |
| Somatostatin-Analogzugang in Schwellenländern | +0.7% | Lateinamerika, Südasien & Pazifik | Langfristig (>=4 Jahre) |
| Programme zur häuslichen Pflege und Selbstinjektion | +0.5% | Nordamerika, Westeuropa | Mittelfristig (2bis4 Jahre) |
| Regionale Peptiddepot-Produktionskapazität | +0.3% | Ostasien, Südasien & Pazifik | Langfristig (>=4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Preiserosion mit dem Einstieg von Generikern | -1.1% | Nordamerika, Westeuropa | Kurzfristig (<=2 Jahre) |
| Hohe Behandlungskosten und Erstattungsgrenzen | -0.8% | Global | Mittelfristig (2bis4 Jahre) |
| Anspruchsvolle Peptiddepot-Herstellungs- und Qualitätskontrollstandards | -0.5% | Global | Mittelfristig (2-4 Jahre) |
| Versorgungsunterbrechungen, die Kräfte vorübergehend unverfügbar machen, | -0.3% | Global | Kurzfristig (<=2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Welche Länder skalieren den Lanreotide-Markt bis 2036?
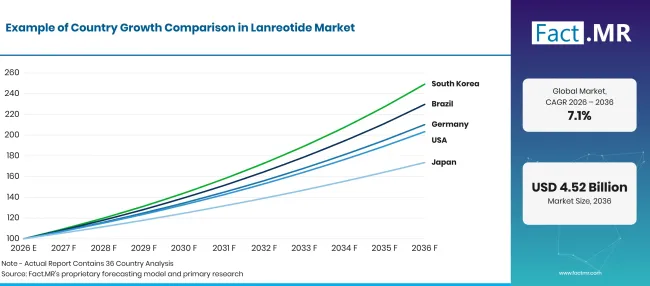
Lanreotide Market Growth Index | Source: Fact.MR
| Land | CAGR (2026 bis 2036) |
|---|---|
| Brasilien | 8.7% |
| Deutschland | 7.7% |
| Vereinigte Staaten | 7.4% |
| Japan | 5.7% |
| Vereinigtes Königreich | 5.2% |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Was unterstützt die Einführung von Lanreotide in Brasilien?
8.7% CAGR, getrieben von einer steigenden Krebsfallzahl und einem breiteren Zugang zu spezialisierten Onkologie.
Das brasilianische Nationale Krebsinstitut schätzt von 2026 bis 2028 781,000 neue Krebsfälle pro Jahr [5]. Ein Teil davon sind Verdauungs- und Bauchspeicheldrüsentumore, die Onkologen auf neuroendokrine Merkmale untersuchen. Da Referenzzentren im öffentlichen SUS-Netzwerk und private Krankenhäuser Tumorboards hinzufügen, werden mehr Patienten mit der Somatostatin-Analogtherapie beginnen. Auch die Akromegalie-Diagnose wird sich verbessern, da endokrinologische Dienste mehr Landeshauptstädte erreichen.
Wie entwickelt Deutschland die Nachfrage?
7.7% CAGR, gestützt auf eine frühe generische Präsenz und eine intensive Fachpflege.
Destatis zählte 2025 19,608 Todesfälle durch Bauchspeicheldrüsenkrebs in Deutschland, also 8.57% aller Todesfälle durch bösartige Neoplasien [6]. Diese Belastung hält die Gastroenterologie- und Onkologie-Abteilungen wachsam gegenüber neuroendokrinen Tumoren der Bauchspeicheldrüse, die auf Lanreotid ansprechen. Deutsche Krankenhäuser können bereits zwischen Originator- und Generik-Spritzen wählen, und Krankenkassen belohnen günstigere Optionen. Stabile Patientenzahlen und schnelle Generika-Aufnahme sorgen dafür, dass die Mengen schneller steigen als die Preise fallen.
Was unterstützt die Adoption in den Vereinigten Staaten?
7.4% CAGR, unterstützt durch neue generische Spritzen, die in Krankenhausapotheken landen.
Die FDA listet zwei Lanreotid-Zulassungen unter ihrem wettbewerbsfähigen generischen Therapiepfad: eine dreifache ANDA für InvaGen Pharmaceuticals im Mai 2024 und eine 120 mg Spritze für Amneal am 18 . September 2026 [7]. Amneal wurde sofort gestartet und nannte eine spezialisierte, groß angelegte interne Produktion [8]. Mehr Anbieter werden den Kostenträgern helfen, die Abdeckung für Patienten mit Akromegalie und GEP-NETs zu erweitern, selbst wenn die Durchschnittspreise fallen.
Wie schlägt sich Japan ab?
5.7% CAGR, was eine alternde Bevölkerung unter langfristiger endokriner Versorgung widerspiegelt.
Das japanische Kabinettsbüro meldete am 1. Oktober 2024 36.24 Millionen Menschen im Alter von 65 Jahren oder älter, also 29.3% der Bevölkerung [9]. Neuroendokrine Tumore und Hypophysenerkrankungen werden bei älteren Erwachsenen häufiger diagnostiziert, was die Nachfrage stabil hält. Teijin Pharma vertreibt Somatulin in Japan gegen Akromegalie, Hypophysengigantismus, thyrotropin-sekretierende Hypophysentumoren sowie neuroendokrine Tumore in der Bauchspeicheldrüse und Magen-Darm-Darm. Regelmäßige nationale Preisrevisionen halten das Wertwachstum unter dem Volumenwachstum.
Wie wächst die Nachfrage im Vereinigten Königreich?
5.2% CAGR, da NHS-Ausschreibungen die Preise straff halten, während die Patientenzahlen wachsen.
Das NHS Dictionary of Medicines and Devices hat seit 1. März 2025 eine Sun Pharma UK 120 mg/0.5 ml lanreotid-Spritze gelistet [10]. Ipsens Spritzen 60 mg, 90 mg und 120 mg erscheinen im November 2025 im Electronic Medicines Compendium mit zertifizierten Informationen [11]. Mehrere gelistete Anbieter geben NHS-Trusts Raum für Preisangebote. Spezialisierte Zentren für neuroendokrine Tumore und Hypophysenerkrankungen werden weiterhin in Krankenhäusern konzentrierte Verschreibungen verschreiben.
Wer führt den Lanreotide-Markt?
Die Originator-Stufe wird von Ipsen angeführt, dessen Somatulin-Marke den klinischen Standard für Depotlanreotid gesetzt hat. Ipsen berichtete im Oktober 2026 über ein anhaltendes Wachstum von Somatulin und plante die Einführung von Generika im vierten Quartal [2].
Teijin Pharma erweitert diese Franchise in Japan unter eigenen Vermarktungsrechten. Eine zweite Reihe von Generikaherstellern konkurriert in Preis, Gerätegefühl und Liefersicherheit. Amneal brachte seine 120 -mg-Spritze im September 2026 mit eigener Produktion auf den Markt [8], und Cipla liefert eine Drei-Stärke-Reihe in den Vereinigten Staaten. ADVANZ PHARMA besitzt die britische Zulassung für Spritzen 60 mg, 90 mg und 120 mg und überarbeitete sein Informationsblatt im Februar 2025 [12]. Sun Pharma und Zentiva fügen nationale Lizenzen in Irland, Großbritannien und Spanien hinzu. Originatoren verteidigen ihre Basis durch klinische Vertrautheit und Patientenunterstützung, während Generika kostengünstigere Ausschreibungen gewinnen. Bis 2036 wird zuverlässige Depotfertigung und die Fähigkeit, alle drei Stärken ohne Lücken zu liefern, entscheiden, welche Lieferanten die Krankenhausverträge behalten.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen im Lanreotide-Markt sind Ipsen, Teijin Pharma, Amneal Pharmaceuticals, Cipla, ADVANZ PHARMA, Sun Pharma und Zentiva.
- Ipsen
- Teijin Pharma
- Amneal Pharmaceuticals
- Cipla
- ADVANZ PHARMA
- Sun Pharma
- Zentiva
Bibliographie
- [1] Cipla USA Inc. (Februar 2025). LANREOTIDE ACETAT-Injektion: Verschreibungsinformationen.
- [2] Ipsen. (2026, Oktober 22). Ipsen erzielt in den ersten neun Monaten des Jahres 2026 herausragendes Umsatzwachstum und verbessert seine Prognose für das ganze Jahr weiter.
- [3] Gesundheitsprodukte-Regulierungsbehörde. (2025, Februar 21). Lanreotid SUN 120 mg Lösung zur Injektion in einer vorgefüllten Spritze.
- [4] Amneal Pharmaceuticals LLC. (2026, September 23). LANREOTID-ACETAT-Injektion: Etikettinformation.
- [5] Instituto Nacional de Câncer. (Februar 2026). INCA Schätzung 781 Mil novos casos de câncer por ano no Brasil 2026 bis 2028.
- [6] Statistisches Bundesamt. (2026, Oktober 9). Häufigste Todesfälle durch Krebs.
- [7] US-amerikanische Food and Drug Administration. (2026, November 3). Wettbewerbsfähige Zulassungen für generische Therapien.
- [8] Amneal Pharmaceuticals. (2026, September 18). Amneal gibt FDA-Zulassung und Einführung der Lanreotid-Injektion bekannt.
- [9] Kabinettsbüro, Japan. (Juni 2025). Jahresbericht zur alternden Gesellschaft: Zusammenfassung FY2025.
- [10] NHS Business Services Authority. (2025, März 1). Lanreotid 120mg/0.5ml Lösung zur Injektion von vorgefüllten Spritzen (Sun Pharma UK Ltd).
- [11] Ipsen Ltd. (November 2025). Somatulin Autogel 120 mg Lösung zur Injektion in einer vorgefüllten Spritze.
- [12] ADVANZ PHARMA. (2025, März 26). Lanreotide ADVANZ PHARMA 120 mg Lösung zur Injektion in einer vorgefüllten Spritze: Patientenbeisatz.
Dieser Bericht beantwortet
- Wie wird der Umsatz von Lanreotide zwischen gebrauchsfertigen Lösungsspritzen und Pulverpräsentationen aufgeteilt?
- Warum trägt Akromegalie mehr als die Hälfte des Wertes von 2026 und wie schnell wachsen neuroendokrine Tumornutzungen?
- Welcher Anteil der Nachfrage fließt über Krankenhausapotheken, und wann werden Einzelhandels- und Online-Kanäle gewinnen?
- Wo unterscheiden sich Brasilien, Deutschland, die Vereinigten Staaten, Japan und das Vereinigte Königreich in Wachstum und Preis?
- Welche Originator- und Generikaanbieter konkurrieren um Krankenhausausschreibungen?
- Wie werden Generika-Einführung, Erstattung und Peptidherstellungsbeschränkungen den Wert bis 2036 beeinflussen?
Was deckt der Lanreotide-Markt ab?
Diese Studie bewertet den Verkauf von Lanreotid, einem synthetischen Oktapeptid, das an Somatostatinrezeptoren bindet und die Sekretion von Wachstumshormonen, IGF-1 und Darmhormonen reduziert. Vorgefüllte Depot-Spritzen in Stärke 60 mg, 90 mg und 120 mg bilden den Kern der Produktpalette, wobei Pulverformen dort erfasst werden.
Der Umsatz wird zu Herstellerpreisen von USD Milliarden in Krankenhäusern, Einzelhandels- und Online-Apothekenkanälen gemessen. Sowohl Originator- als auch Generika zählen zum Gesamtbetrag.
Was ist im Umfang enthalten?
Lanreotidacetat-Lösung für eine tiefe subkutane Injektion in einmaligen vorgefüllten Spritzen.
Pulver und andere registrierte Lanreotid-Präsentationen, die eine Rekonstitution erfordern. Ursprungs- und Generikaprodukte, die für Akromegalie, GEP-NETs, Karzinoid-Syndrom und andere gekennzeichnete Indikationen zugelassen sind. Verkäufe über Krankenhausapotheken, Einzelhandelsapotheken und Online-Apotheken, einschließlich häuslicher Versorgung im Zusammenhang mit Peptidtherapieprogrammen .
Was ist vom Umfang ausgeschlossen?
Octreotid, Pasireotid und andere Somatostatin-Analoga, die kein Lanreotid enthalten.
Pegvisomanten, Dopaminagonisten und Radioligandentherapien werden für dieselben Erkrankungen verwendet. Der Wirkstoff Lanreotid verkaufte sich eigenständig, da sein Wert im Umsatz der Enddosis erzielt wird. Diagnostische Bildgebung, Krankenhausadministrationsgebühren und Beratungsgebühren für Fachärzte.
Wie wurde die Analyse erstellt?
Die Analyse stützt sich auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Länder und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
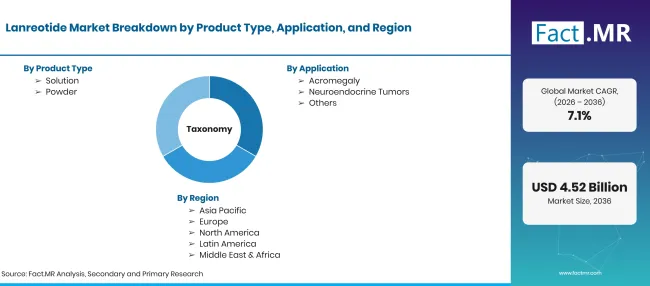
Lanreotide Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden |
| Marktdefinition | Fertigdosierte Lanreotid- und Lanreotidacetat-Produkte werden als langwirksame Somatostatin-Analoga bei Akromegalie, gastroenteropankreatischen neuroendokrinen Tumoren, Karcinoid-Syndrom und anderen zugelassenen Indikationen verwendet. |
| Produkttyp | Lösung; Pulver |
| Anwendung | Akromegalie; neuroendokrine Tumore; Weitere |
| Vertriebskanal | Krankenhausapotheken; Einzelhandelsapotheken; Online-Apotheken |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Brasilien; Deutschland; Vereinigte Staaten; Japan; Vereinigtes Königreich |
| Profilierte Unternehmen | Ipsen; Teijin Pharma; Amneal Pharmaceuticals; Cipla; ADVANZ PHARMA; Sun Pharma; Zentiva |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Behandelte Patientenzahlen bei Akromegalie und neuroendokrinen Tumoren wurden mit Dosierungsplänen, Produktregistrierungen und Kanalpreisen kombiniert, um den Wert nach Formulierung und Land zu steigern. |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Lösung
- Pulver
-
Nach Anwendung
- Akromegalie
- Neuroendokrine Tumore
- Weitere
-
Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Lanreotid-Markt im Jahr 2026?
Welche Wachstumsrate wird der Lanreotid-Markt verzeichnen?
Welcher Produkttyp führt zu Leads?
Welche Bewerbung führt dazu?
Welche Vertriebskanal-Leads?
Welches Land wird am schnellsten wachsen?
Wer sind die wichtigsten Unternehmen?
Was hält den Markt zurück?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen