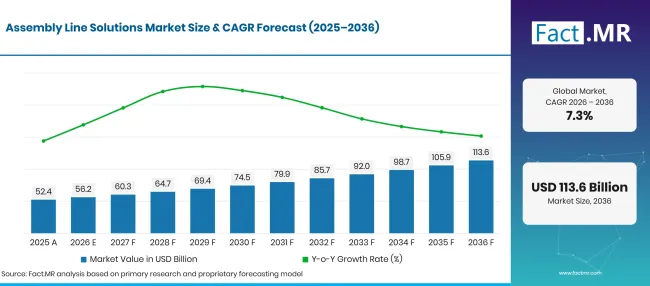
- Market Value (2025): USD 52.4 Bn
- Estimated Value (2026): USD 56.2 Bn
- Forecast Value (2036): USD 113.6 Bn
- CAGR (2026-2036): 7.3%
¿Cuánto vale la previsión del mercado de Soluciones para Línea de Montaje para 2036?
USD 56.2 mil millones en 2026 a USD 113.6 mil millones para 2036 en un 7.3% CAGR.
- Los ingresos por soluciones de línea de montaje alcanzaron losUSD 52.4 mil millones en 2025 según Fact.MR cifras, con plantas de automóviles y electrónica realizando la mayoría de los pedidos.
- El gasto en automatización de ensamblaje más que se duplicará, pasando de USD 56.2 mil millones en 2026 a USD 113.6 mil millones en 2036, a medida que los programas de vehículos eléctricos y electrónica reconfiguran sus líneas.
- Una 7.3% CAGR de 2026 a 2036 refleja mejoras constantes en las plantas que están cambiando las estaciones manuales por robots y comprobaciones de visión.
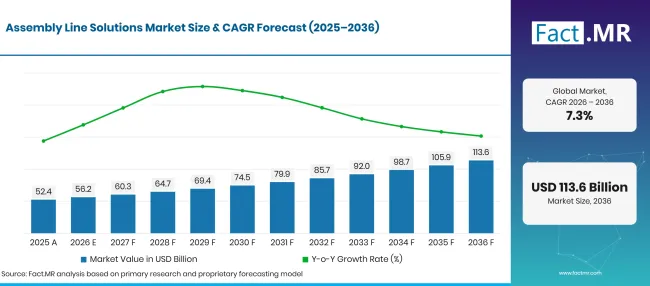
Factmr Assembly Line Solutions Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 52.4 |
| 2026 | Estimación | 56.2 |
| 2036 | Previsión | 113.6 |
| CAGR 2026 a 2036 | Periodo de previsión | 7.3% |
Fuente: análisis de Fact.MR. Actualizado el 16 de octubre de 2026
¿Cuáles son los datos que definen el crecimiento del mercado de Soluciones para Líneas de Ensamblaje?
La década añadirá USD 57.4 mil millones en valor entre 2026 y 2036, liderada por las líneas de automoción y electrónica.
- Motores de la demanda en el mercado
- Las líneas de montaje de vehículos eléctricos necesitan nuevas estaciones para paquetes de baterías, ejes eléctricos y cableado de alta tensión. The International Agencia de Energía informó que las ventas de coches eléctricos superaron los 17 millones en 2024, una cuota de más del 20% de las ventas globales de coches [1]. Cada nueva plataforma trae nuevos pedidos de cintas transportadoras, celdas de unión y probadores de fin de línea.
- La escasez de mano de obra en las fábricas empuja a las plantas hacia estaciones automatizadas. Los trabajadores cualificados de la línea se jubilan en Alemania y Japón, y menos jóvenes solicitan trabajos por turnos. Los robots y las unidades automáticas de tornillo mantienen los tiempos de ciclo estables con equipos más pequeños.
- La producción definida por software está cambiando la forma en que se gestionan las líneas. En 2025, 20.0% de las empresas de la UE con 10 o más empleados utilizaron tecnologías de inteligencia artificial, según Eurostat [2]. En la planta de producción, la IA se integra en la inspección de visión, el mantenimiento predictivo y el balanceo de líneas.
- Las normas de trazabilidad en la producción de automóviles, dispositivos médicos y farmacéuticas requieren un registro para cada unidad construida. El software de línea registra los valores de par, los resultados de las pruebas y los números de serie de piezas en cada estación, lo que soporta retiradas y auditorías.
- La producción de alta mezcla está sustituyendo largas series de un solo modelo. Los sistemas de transferencia flexibles con portadores independientes permiten que una línea construya varias variantes sin cambios largos.
- Segmentos clave analizados
- Por componente: El hardware representará 44.8% cuota en 2026, ya que cada nueva línea necesita transportadores, robots y herramientas antes de que se ejecute cualquier software.
- Por aplicación: El sector automotriz captará 32.6% cuota en 2026, ya que los fabricantes de vehículos readaptarán la carrocería, la batería y las líneas de montaje finales para nuevas plataformas eléctricas.
- Por Modo de Despliegue: On-Premises ordenará 63.4% compartir en 2026, reflejando las normas de la planta que mantienen el control en tiempo real de la línea en servidores y controladores locales.
- Por tamaño de la empresa: Las grandes empresas mantendrán 71.2% participación en 2026, debido a presupuestos de varias plantas que financian proyectos completos con integración y contratos de servicio.
- Por usuario final: La fabricación representará 28.4% cuota en 2026 mediante compras repetidas en líneas por parte de fabricantes de maquinaria, equipos eléctricos y componentes.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Los fabricantes de automóviles y las empresas electrónicas ahora quieren líneas que puedan cambiar de modelo en horas, no en semanas. El hardware sigue asumiendo la mayor parte del presupuesto de cada proyecto, pero los proveedores que incluyan controladores, simulación y servicio ganarán los pedidos repetidos. Las carencias laborales en Alemania y Japón mantendrán los presupuestos de automatización incluso en años en que el volumen de vehículos disminuye."
- Implicaciones estratégicas
- Los proveedores de equipos deberían ofrecer estaciones modulares y sistemas de transferencia que las plantas puedan reconfigurar para un nuevo modelo sin tener que reconstruir toda la línea.
- Los fabricantes de vehículos y los proveedores de Tier 1 deberían planificar las líneas de baterías y e-drive con espacio libre para futuras químicas de celdas y formatos de pack.
- Los integradores de sistemas deberían incluir la puesta en marcha virtual en cada oferta, siempre que la simulación acorte el inicio y reduzca el retrabajo en el sitio.
- Los fabricantes pequeños y medianos deberían comenzar con celdas automatizadas individuales y robots colaborativos antes de comprometerse con proyectos de línea completa.
Alemania liderará en 8.4% CAGR, donde las plantas de automóviles y maquinaria se automatizan para compensar la disminución de la fuerza laboral. Brasil sigue en 7.7%, ayudado por una mayor producción de coches y maquinaria. Estados Unidos crecerá a 6.9% a medida que las plantas de vehículos y electrónica modernicen sus líneas en casa. Un ritmo 6.2% en el Reino Unido se basa en la financiación pública para la producción de vehículos sin emisiones. Japón completa la lista en 5.5%, con el uso de robots extendiéndose a pequeñas fábricas que enfrentan carencias de personal
¿Cómo se desglosa el mercado de Soluciones para Línea de Montaje por segmento?
Hardware en 44.8%, Automoción en 32.6%, On-premises en 63.4%, Grandes Empresas en 71.2% y Fabricación en 28.4% serán los principales subsegmentos en sus categorías en 2026.
¿Qué componente domina?
El hardware representa 44.8% de las ventas de 2026.
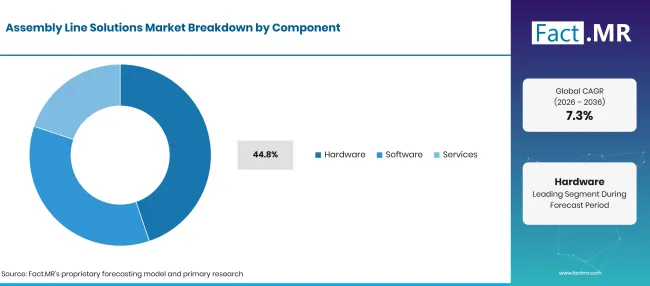
Factmr Assembly Line Solutions Market Breakdown Component | Source: Fact.MR
| Componente | Compartir (2026) |
|---|---|
| Hardware (segmento principal) | 44.8% |
| Otros segmentos combinados | 55.2%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 16 de octubre de 2026
El hardware para líneas de montaje constituye la base física de cada proyecto. Las plantas compran transportadores, fijaciones y herramientas de fijación para cada estación. Los robots industriales se encargan de la soldadura, manipulación y unión de tareas que antes requerían trabajo manual. Controladores, servomotores y accionamientos marcan el movimiento y el tiempo de cada paso. El software de línea abarca desde herramientas de programación PLC hasta sistemas de ejecución de fabricación que programan pedidos y registran datos de calidad. Los servicios abarcan contratos de diseño, instalación y mantenimiento. La parte de servicios de cada proyecto crece a medida que las líneas dependen más del software y el soporte remoto.
¿Qué lidera el segmento de Aplicaciones?
El sector automotriz representa 32.6% de las ventas de 2026.
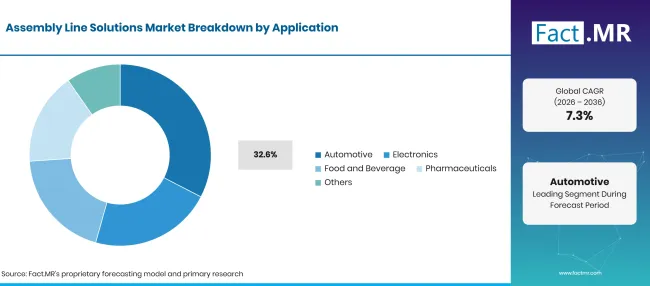
Factmr Assembly Line Solutions Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Automoción (segmento líder) | 32.6% |
| Otros segmentos combinados | 67.4%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 16 de octubre de 2026
La automatización del montaje en plantas de automóviles abarca talleres de carrocería, líneas de paquetes de baterías y acabados finales. Los fabricantes de automóviles renuevan estas líneas en cada cambio de plataforma, y los modelos eléctricos añaden nuevas estaciones para celdas y electrónica de potencia. La política europea está destinando fondos a la producción de baterías en la región. El plan de acción automovilístico de la Comisión Europea de marzo de 2025 estableció1.8 mil millones de euros del Fondo de Innovación para un paquete de amplificadores de batería [3]. El montaje electrónico depende de la colocación rápida, el tornillaje y la inspección de piezas pequeñas. Los sistemas de visión robótica comprueban la orientación y la calidad de la soldadura entre estaciones. Los productores de alimentos y bebidas compran líneas higiénicas para embalaje y kitting. Las farmacéuticas invierten en el ensamblaje de dispositivos para inhaladores y jeringuillas prellenadas.
¿Cómo influye el Modo Despliegue en la demanda?
On-Premises representa 63.4% del gasto de 2026.
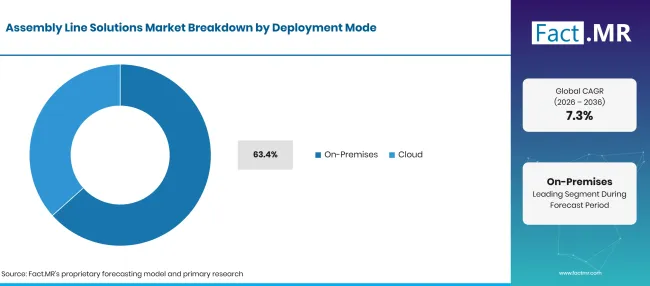
Factmr Assembly Line Solutions Market Breakdown Deployment Mode | Source: Fact.MR
| Modo de despliegue | Compartir (2026) |
|---|---|
| En las instalaciones (segmento principal) | 63.4% |
| Otros segmentos combinados | 36.6%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 16 de octubre de 2026
El software de línea de montaje local se ejecuta en servidores de planta y controladores de borde junto a las máquinas que dirige. El control de línea necesita respuestas en milisegundos. Muchas plantas también mantienen los datos de producción dentro de su propia red por motivos de seguridad. Las herramientas de línea de montaje basadas en la nube están ganando terreno en análisis, monitorización remota y actualizaciones de software entre sedes. Eurostat informó que 52.7% de las empresas de la UE utilizaron servicios de computación en la nube de pago en 2025, un aumento de 7.4 puntos porcentuales respecto a 2023 [4]. La mayoría de las plantas ejecutan una configuración híbrida, con control en tiempo real in situ e informes en la nube.
¿Qué apoya a las grandes empresas dentro del tamaño de la empresa?
Las grandes empresas representan 71.2% de los pedidos de 2026.
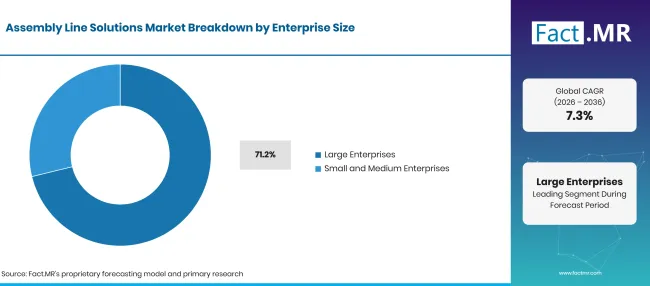
Factmr Assembly Line Solutions Market Breakdown Enterprise Size | Source: Fact.MR
| Tamaño de la empresa | Compartir (2026) |
|---|---|
| Grandes Empresas (Segmento líder) | 71.2% |
| Otros segmentos combinados | 28.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 16 de octubre de 2026
Los grandes fabricantes financian líneas completas en varias plantas y firman contratos de larga duración con integradores. Los datos de Eurostat muestran que las grandes empresas representaban solo 0.2% de las empresas de la UE en 2024, pero generaron 51.3% de facturación neta [5]. Las empresas más pequeñas suelen automatizar una célula a la vez. Los sistemas portátiles de robots colaborativos y los modelos de alquiler reducen el coste de entrada para talleres con corta duración y personal de ingeniería limitado.
¿Qué grupo de usuarios finales lidera?
La manufactura sostiene 28.4% de la demanda de 2026.
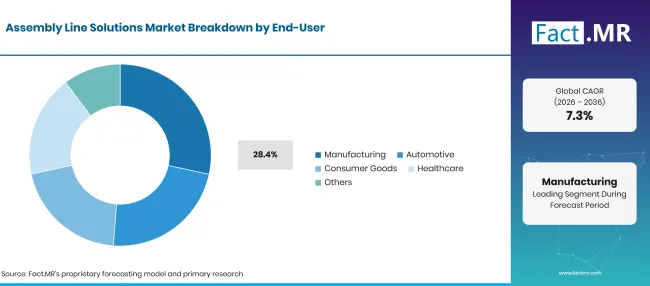
Factmr Assembly Line Solutions Market Breakdown End User | Source: Fact.MR
| Usuario final | Compartir (2026) |
|---|---|
| Fabricación (segmento líder) | 28.4% |
| Otros segmentos combinados | 71.6%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 16 de octubre de 2026
Los fabricantes de maquinaria, equipos eléctricos y componentes ensamblan una amplia gama de productos en volúmenes medios. Necesitan líneas flexibles que gestionen cambios frecuentes de producto y pequeños lotes. Los usuarios finales del sector automotriz compran grandes líneas integradas, mientras que las empresas de bienes de consumo quieren kits rápidos y estaciones de empaquetado. Los compradores de atención sanitaria requieren líneas validadas para dispositivos como inhaladores y kits de diagnóstico, donde cada paso debe estar documentado.
¿Qué está acelerando la adopción del mercado de Assembly Line Solutions y qué la está frenando?
La adopción aumentará con los programas de vehículos eléctricos, la escasez de mano de obra y la presión por la trazabilidad total. El alto coste inicial, el largo retorno de las plantas más pequeñas y la escasez de ingenieros de automatización frenarán el crecimiento.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Lanzamiento de plataformas de vehículos eléctricos que requieren nuevas líneas de ensamblaje de baterías y tracción | +1.6% | Asia Oriental, Europa Occidental, Norteamérica | A medio plazo (2-4 años) |
| Escasez de mano de obra en fábricas y una fuerza laboral cualificada envejecida | +1.3% | Europa Occidental, Asia Oriental | A largo plazo (>= 4 años) |
| Producción de alta mezcla que requiere sistemas de transferencia flexibles y células robóticas | +1.1% | Global | A corto plazo (<= 2 años) |
| Requisitos de trazabilidad en la producción de automóviles, dispositivos médicos y medicamentos | +0.8% | Norteamérica, Europa Occidental | A corto plazo (<= 2 años) |
| Inspección visual con IA y control de líneas definido por software | +0.7% | Global | A medio plazo (2-4 años) |
Fuente: análisis de Fact.MR. Actualizado el 16 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Células robóticas colaborativas para fabricantes pequeños y medianos | +0.9% | Europa Occidental, Norteamérica, Asia Oriental | A medio plazo (2-4 años) |
| Modernización de líneas heredadas con nuevos controladores e inspección visual | +0.7% | Norteamérica, Europa Occidental | A corto plazo (<= 2 años) |
| Montaje local de baterías y electrónica en nuevas plantas | +0.6% | Norteamérica, América Latina | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 16 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Alto coste inicial y larga rentabilidad para líneas completas | -0.7% | Global | A corto plazo (<= 2 años) |
| Escasez de ingenieros de automatización e integradores de sistemas | -0.5% | Europa Occidental, Norteamérica | A medio plazo (2-4 años) |
| Demanda cíclica de vehículos que retrasa los pedidos de línea | -0.4% | Global | A corto plazo (<= 2 años) |
Fuente: análisis de Fact.MR. Actualizado el 16 de octubre de 2026
¿Qué países están ampliando el mercado de Soluciones de Línea de Montaje hasta 2036?
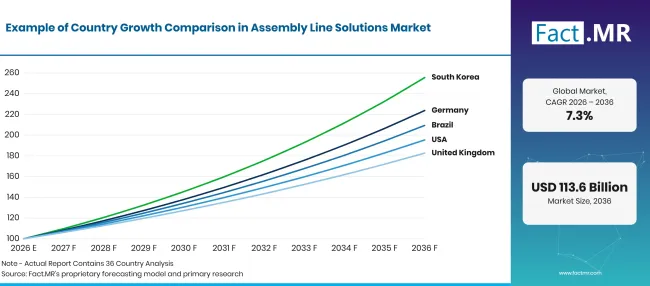
Factmr Assembly Line Solutions Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemania | 8.4% |
| Brasil | 7.7% |
| Estados Unidos | 6.9% |
| Reino Unido | 6.2% |
| Japón | 5.5% |
Fuente: análisis de Fact.MR. Actualizado el 16 de octubre de 2026
¿Cómo está escalando Alemania la demanda?
8.4% CAGR, impulsado por la automatización en plantas de automóviles y maquinaria que enfrentan una plantilla en disminución.
Las soluciones en línea de montaje en Alemania están ligadas a una industria del automóvil que reduce personal mientras intenta mantener la producción. Destatis informó que la industria automovilística empleaba a 721,400 personas a finales del tercer trimestre de 2025 [6]. Eso fue aproximadamente 48,700 menos que un año antes [6]. Las plantas están reemplazando las estaciones manuales por robots y tornillaje automatizado para mantener los tiempos de ciclo.
¿Qué apoya el crecimiento de Brasil?
7.7% CAGR, respaldado por una mayor producción de coches y un aumento en la producción de maquinaria.
La demanda de ensamblaje automatizado en Brasil sigue a sus plantas de automóviles y maquinaria. IBGE informó que la industria brasileña creció 0.6% en 2025, con un aumento 3.3% de la producción de automóviles y un aumento de maquinaria y equipos 5.0% [7]. Los fabricantes de vehículos que incorporan modelos híbridos a las líneas locales necesitan nuevas estaciones para el ensamblaje de baterías y accionamiento eléctrico.
¿Qué apoya la adopción en Estados Unidos?
6.9% CAGR, reflejando la modernización de la línea en plantas de vehículos y electrónica.
Factmr Assembly Line Solutions Market Forecast Global 1 | Source: Fact.MR
La inversión en líneas en Estados Unidos sigue la producción de vehículos y las mejoras de plantas. La Reserva Federal informó que los ensamblajes de vehículos de motor funcionaron a un ritmo anual ajustado estacionalmente de 10.43 millones de unidades en agosto de 2026 [8]. La utilización de la capacidad de fabricación alcanzó 75.7% en el mismo mes [8]. Con capacidad sobrante disponible, las plantas pueden readaptar una línea mientras otras siguen funcionando.
¿Cómo está desarrollando la demanda del Reino Unido?
6.2% CAGR, ayudado por la financiación pública para la producción de vehículos sin emisiones.
El montaje robótico en el Reino Unido está ganando apoyo de fondos públicos para las plantas de vehículos. En julio de 2025, el gobierno lanzó el programa DRIVE35 de £2.5 mil millones para apoyar la fabricación de vehículos de cero emisiones e investigaciones relacionadas [9]. El programa cubre plantas de vehículos de alto volumen y gigafábricas de baterías en un sector que emplea a 132,000 personas [9]. Las empresas aeroespaciales y electrónicas aumentan la demanda constante de células de ensamblaje de precisión.
¿Cómo le va Japón?
5.5% CAGR, ya que las fábricas añaden robots para hacer frente a una plantilla manufacturera en reducción.
La automatización de fábricas en Japón está impulsada por la oferta de mano de obra. El Libro Blanco sobre Manufacturing Industries de 2026 informó que el empleo manufacturero cayó de 10.46 millones en 2024 a 10.33 millones en 2025 [10]. El mismo artículo situó el índice de escasez de personal para los pequeños y medianos fabricantes en menos 17.9 en 2025 [10]. Con una base de robots madura, gran parte del gasto japonés se destina a mejoras y células de producción en lotes pequeños.
¿Quién lidera el mercado de soluciones para línea de montaje?
La competencia se divide en tres roles. Siemens, Rockwell Automation, Mitsubishi Electric y Schneider Electric venden los controladores y el software de línea que necesita cada emisora.
En marzo de 2025, Siemens anunció que Audi estaba utilizando su controlador virtual Simatic S7-1500V para una línea de montaje de carrocería en Neckarsulm [11]. Rockwell Automation anunció un nuevo campus de fabricación en campo nuevo en el sureste de Wisconsin en noviembre de 2025, añadiendo automatización y robótica a su propia producción [12]. Los especialistas en robots y movimiento forman el segundo grupo. FANUC suministra robots industriales y colaborativos. B&R, miembro del Grupo ABB, ofrece transporte de productos basado en orugas para líneas flexibles. Bosch Rexroth vende sistemas de transferencia y automatización ctrlX, y en marzo de 2026 introdujo el sistema TS 7plus para piezas pesadas en la producción automotriz y de baterías [13]. ATS Corporation trabaja como constructor llave en mano que diseña sistemas completos de montaje en su plataforma de transporte SuperTrak. La elección del proveedor dependerá de la velocidad de cambio, la habilidad de integración y la cobertura de servicio cerca de la planta.
¿Qué empresas son los proveedores clave?
Empresas clave incluyen Siemens AG; Rockwell Automation, Inc.; Mitsubishi Electric Corporation; Schneider Electric SE; ABB Ltd. (B&R); FANUC Corporation; Bosch Rexroth AG; y ATS Corporation.
- Siemens AG
- Rockwell Automation, Inc.
- Mitsubishi Electric Corporation
- Schneider Electric SE
- ABB Ltd. (B&R)
- FANUC Corporation
- Bosch Rexroth AG
- ATS Corporation
Bibliografía
- [1] Agencia Internacional de la Energía. (mayo de 2025). Perspectivas globales de vehículos eléctricos 2025: resumen ejecutivo.
- [2] Eurostat. (2025, diciembre 11).20% de las empresas de la UE utilizan tecnologías de IA.
- [3] Comisión Europea. (marzo de 2025). Plan de acción sobre el futuro del sector automovilístico (Ficha informativa).
- [4] Eurostat. (2026, febrero 3).53% empresas de la UE utilizaron servicios de nube de pago en 2025.
- [5] Eurostat. (2025, diciembre 9). Grandes empresas en la UE: poco, alta rotación.
- [6] Statistisches Bundesamt (Destatis). (2025, noviembre 20). Stellenabbau in der Automobilindustrie: 48 700 weniger Beschäftigte zum Ende des 3. Quartals 2025 als ein Jahr zuvor [Recortes de empleo en la industria del automóvil: 48,700 menos empleados a finales del trimestre de3 2025 que un año antes].
- [7] Instituto Brasileño de Geografía y Estatística (IBGE). (2026, febrero 3). Produção industrial recua 1,2% em diciembre [La producción industrial cae 1.2% en diciembre].
- [8] Junta de Gobernadores del Sistema de la Reserva Federal. (2026, septiembre 18). Producción Industrial y Utilización de la Capacidad (G.17).
- [9] Departamento de Negocios y Comercio, Reino Unido. (2025, julio 13). Apoyando a la industria británica: El gobierno lanza el programa DRIVE35 de £2.5mil millones para impulsar la inversión y el empleo en el automóvil en el Reino Unido.
- [10] Ministerio de Economía, Comercio e Industria, Japón. (mayo de 2026). 2026年版ものづくり白書 概要 [Libro Blanco de 2026 sobre Manufacturing Industries: Resumen].
- [11] Siemens AG. (2025, marzo 27). Siemens y Audi están llevando la planta de producción al siguiente nivel con automatización potenciada por IA y TI a gran escala.
- [12] Rockwell Automation, Inc. (noviembre de 182025). Rockwell Automation construirá un nuevo centro de fabricación en campo nuevo en el sureste de Wisconsin.
- [13] Bosch Rexroth. (2026, marzo 31). Bosch Rexroth anuncia una cinta transportadora de próxima generación capaz de transportar cargas pesadas de hasta 3000kg.
Este informe responde
- Los ingresos por soluciones de línea de montaje se calculan para 2025, 2026 y 2036, con el crecimiento atribuido a la demanda de componentes y aplicaciones.
- Cada uno de los cinco segmentos lleva su líder de 2026 y los requisitos de planta detrás de esa posición.
- Se comparan cinco países en cuanto a tendencias de la fuerza laboral, producción de vehículos y apoyo público a la manufactura.
- La empresa perfila a los proveedores agrupados en plataformas de control, especialistas en robots y movimiento, y constructores de líneas llave en mano.
- Los conductores, oportunidades y restricciones se califican por su impacto en CAGR y su momento.
¿Qué cubre el mercado de Soluciones para Línea de Montaje?
Las líneas automatizadas y semi-automatizadas para productos discretos pertenecen al mercado de Soluciones para Líneas de Ensamblaje. Las líneas típicas incluyen carrocería y ensamblaje final en plantas de vehículos, ensamblaje electrónico y montaje de dispositivos médicos.
Los ingresos se contabilizan a nivel de equipos de línea, licencias de software y contratos de servicio vendidos a los fabricantes. Se registran tanto los despliegues locales como los en la nube, al igual que las compras por parte de grandes empresas y pymes.
¿Qué incluye el alcance?
Transportadores y sistemas de transferencia, celdas robotizadas, estaciones de unión y estaciones de prueba están dentro del ámbito. Se incluye software para el control de línea, simulación y ejecución de producción, junto con servicios de integración y mantenimiento.
Los robots industriales móviles que alimentan piezas a la línea se cuentan cuando se venden como parte de un proyecto de ensamblaje.
¿Qué se excluye del alcance?
Se excluyen las máquinas-herramienta autónomas y las plantas de proceso para productos químicos o refinado. También se omiten los sistemas de control de procesos continuos utilizados en petróleo, gas y energía.
No se contabilizan los repuestos generales de TI empresarial y ERP utilizados fuera de la planta. Tampoco se cuentan las piezas de repuesto vendidas a través de distribuidores sin contrato de servicio.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas con el sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
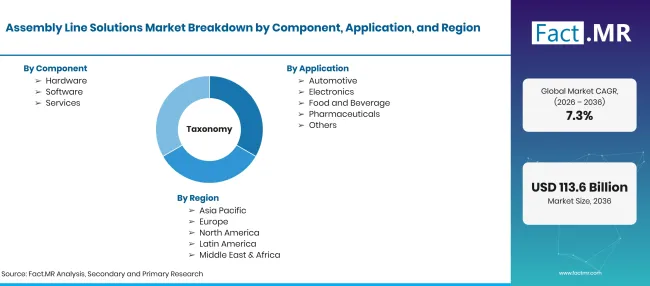
Factmr Assembly Line Solutions Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 hasta USD mil millones para 2036 a CAGR |
| Definición del mercado | Hardware, software y servicios utilizados para diseñar, construir, controlar y mantener líneas de montaje automatizadas y semiautomáticas para productos discretos. Los ingresos cubren equipos de línea, software de control y ejecución, integración y servicio postventa. |
| Componente | Hardware; Software; Servicios |
| Aplicación | Automoción; Electrónica; Alimentación y bebidas; Farmacéuticos; Otros |
| Modo de despliegue | En las instalaciones; Nube |
| Tamaño de la empresa | Grandes Empresas; Pequeñas y Medianas Empresas |
| Usuario final | Manufactura; Automoción; Bienes de Consumo; Sanidad; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; Estados Unidos; Reino Unido; Japón |
| Empresas perfiladas | Siemens AG; Rockwell Automation, Inc.; Mitsubishi Electric Corporation; Schneider Electric SE; ABB Ltd. (B&R); FANUC Corporation; Bosch Rexroth AG; ATS Corporation |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Recuento ascendente de proyectos por industria, contrastado con la inversión manufacturera; producción de vehículos y electrónica; distribución de componentes y despliegue por país; y revisión de la cartera de proveedores. |
Fuente: análisis de Fact.MR. Actualizado el 16 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Por componente
- Hardware
- Software
- Servicios
-
Por Aplicación
- Automoción
- Electrónica
- Alimentación y bebidas
- Farmacéutica
- Otros
-
Por modo de despliegue
- En las instalaciones
- Cloud
-
Por tamaño de la empresa
- Grandes Empresas
- Pequeñas y medianas empresas
-
Por usuario final
- Fabricación
- Automoción
- Bienes de consumo
- Sanidad
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de soluciones para líneas de montaje en 2026?
¿Cuál es la CAGR del mercado de soluciones para líneas de montaje entre 2026 y 2036?
¿Qué componente lidera el mercado de soluciones para línea de montaje?
¿Qué aplicación lidera el mercado de soluciones en línea de montaje?
¿Qué modo de despliegue lidera el mercado de soluciones de línea de montaje?
¿Qué tamaño de empresa lidera el mercado de soluciones para línea de montaje?
¿Qué usuario final lidera el mercado de soluciones en línea de montaje?
¿Qué país crecerá más en el mercado de soluciones en línea de montaje?
¿Quiénes son las principales empresas en el mercado de soluciones en línea de montaje?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF