- Market Value (2025): USD 11.21 Bn
- Estimated Value (2026): USD 12.2 Bn
- Forecast Value (2036): USD 27.3 Bn
- CAGR (2026-2036): 8.4%
¿Cuánto se prevé que valdrá el mercado de baterías para inversores en 2036?
USD 12.2 mil millones en 2026 a USD 27.3 mil millones para 2036 en un 8.4% CAGR.
- La demanda de baterías para inversores fue de USD 11.21 mil millones en 2025, siendo la sustitución de unidades tubulares desgastadas en hogares y pequeños talleres una parte constante de ese gasto.
- Los ingresos aumentarán de USD 12.2 mil millones en 2026 a USD 27.3 mil millones para 2036, a medida que nuevas instalaciones de inversores y sistemas de respaldo conectados a la energía solar se sumen a la base de reemplazo.
- Un CAGR 8.4% para 2026 a 2036 refleja dos motores trabajando a la vez: reemplazo recurrente de plomo-ácido y un cambio creciente a paquetes de iones de litio en nuevas viviendas y oficinas.
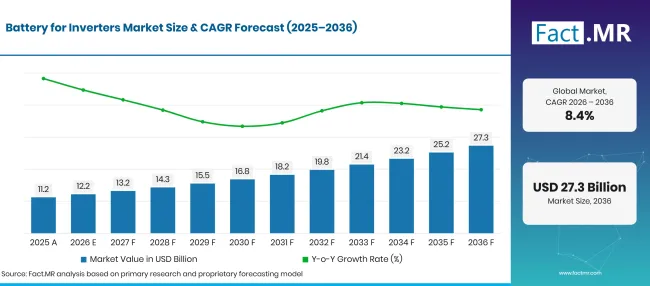
Battery For Inverters Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 11.2 |
| 2026 | Estimación | 12.2 |
| 2036 | Previsión | 27.3 |
| CAGR 2026 a 2036 | Periodo de previsión | 8.4% |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
¿Cuáles son los números definitorios detrás del crecimiento del mercado de baterías para inversores?
El periodo 2026-2036 añadirá USD 15.2 mil millones en nuevo valor, siendo la mayor parte de la ganancia la sustitución de plomo-ácido y las mejoras de iones de litio en los sistemas residenciales.
- Motores de la demanda en el mercado
- Los cortes de red más largos están convirtiendo las baterías de respaldo en una compra planificada. Los clientes estadounidenses estuvieron de media unas 11 horas sin electricidad en 2024, casi el doble que una década antes, y las grandes tormentas representaron 80% de esas horas [1].
- Las redes locales débiles mantienen la demanda recurrente en los mercados insulares y emergentes. Los clientes en Puerto Rico promediaron 36 horas de interrupciones en 2025, incluso antes de contar los grandes eventos, un aumento de 19% en 2024 [2].
- La energía solar en tejados está incorporando baterías a sistemas híbridos de inversores. Los hogares que añaden paneles cada vez más necesitan energía almacenada para uso nocturno y cobertura ante cortes, lo que reduce la capacidad media de baterías vendidas por hogar.
- Los centros comerciales necesitan continuidad para los contadores de facturación, almacenamiento en frío y equipos de red. Por ello, las tiendas, clínicas y pequeñas oficinas dimensionan las baterías inversoras para mantener las cargas críticas funcionando durante los cortes en horas punta.
- Las baterías tubulares envejecidas generan un ciclo de reemplazo predecible. Las unidades en climas cálidos y con descargas profundas frecuentes se desgastan antes, lo que mantiene ocupados a los mostradores de los concesionarios entre nuevas instalaciones.
- Segmentos clave analizados
- Por tipo de batería: El plomo-ácido mantendrá 54.2% cuota en 2026, ya que los diseños tubulares ofrecen a los hogares un precio de entrada bajo y una red de concesionarios que puede reemplazarlos rápidamente.
- Por aplicación: El residencial representará 42.1% valor de 2026, ya que los hogares dependen de baterías de inversores para mantener encendidos luces, routers y frigoríficos durante los cortes.
- Por potencia nominal: 1-10 kVA alcanzará 41.7% en 2026, dado que esta banda se adapta a la carga de una casa o taller pequeño típico sin el coste de sistemas más grandes.
- Por canal de ventas: Los concesionarios alcanzarán 47.5% de las ventas de 2026, debido a su papel en la instalación, prueba y cambio de baterías in situ.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Los compradores de baterías inversoras solían comparar precios por amperio-hora y poco más. La duración del corte y la combinación solar ahora determinan la decisión. El plomo-ácido mantendrá el mercado de reemplazo porque los concesionarios podrán almacenarlo y cambiarlo en un día. El ion de litio ganará las nuevas instalaciones donde la velocidad de recarga y la gestión de la batería cuentan más que el precio inicial."
- Implicaciones estratégicas
- Los fabricantes de baterías deberían publicar la vida útil probada a profundidades de descarga realistas, porque los compradores ahora comparan el coste total con la vida útil de la unidad y no solo con el precio de la marca.
- Los fabricantes de inversores deberían certificar compatibilidad tanto con paquetes tubulares de plomo-ácido como con iones de litio, para que los concesionarios puedan actualizar a los clientes sin cambiar todo el sistema.
- Los concesionarios y distribuidores deberían incluir los servicios de prueba, cambio y recuperación de baterías en cada venta, siempre que los compradores de reemplazo regresen al establecimiento que atendió su primera unidad.
- Los inversores deberían seguir la localización de las celdas de ion de litio y las normas nacionales de almacenamiento, ya que ambas desplazarán el coste y la demanda entre las químicas durante el periodo de previsión.
Japón registrará la expansión más rápida en 11.0%, ya que la política nacional de baterías y el crecimiento solar empujan hogares e instalaciones hacia la energía almacenada. Brasil sigue a 10.5% tras la creación de incentivos para los sistemas de baterías. Alemania crecerá a 10.0% con una flota de almacenamiento en rápido crecimiento, y Estados Unidos a 9.6% refleja cortes provocados por tormentas junto con la expansión de almacenamiento de servicios públicos. El Reino Unido cierra el grupo en 7.2%, donde una red fiable limita la demanda pura de respaldo y el crecimiento depende de mejoras energéticas domésticas.
¿Cómo se desglosa el mercado de baterías para inversores por segmento?
El plomo-ácido liderará el tipo de batería en 54.2%; El residencial encabezará la aplicación en 42.1%; 1-10 kVA alcanzará la Potencia Nominal en 41.7%; Los concesionarios encabezarán el Canal de Ventas en 47.5% en 2026.
¿Qué tipos de batería tienen cables?
El plomo-ácido representa 54.2% de las ventas de 2026.
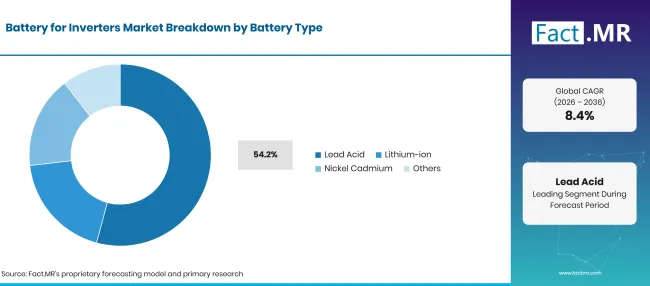
Battery For Inverters Market Breakdown Battery Type | Source: Fact.MR
| Tipo de batería | Compartir (2026) |
|---|---|
| Plomo-ácido (segmento principal) | 54.2% |
| Otros segmentos combinados | 45.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
Los hogares sensibles al precio siguen eligiendo unidades tubulares de plomo-ácido por su bajo coste inicial y su amplio ajuste con inversores existentes. Estas baterías toleran cargas repetidas en zonas con cortes diarios, y los distribuidores locales pueden recargarlas, probar y reemplazarlas sin herramientas especiales. Los compradores que comparen químicas pueden revisar las tendencias de baterías de plomo-ácido para ver una demanda más amplia. Los paquetes de iones de litio están ganando en nuevas instalaciones gracias a diseños compactos montados en la pared y recargas más rápidas. La estrategia de baterías revisada de Japón de junio de 2026 apunta a una base de fabricación nacional de 150 GWh al año a partir de 2030 y señala el aumento de las necesidades de almacenamiento en centros de datos, instalaciones médicas y prevención de desastres [3]. Las tendencias de suministro de celdas en el sector de baterías de ion litio influirán en los precios de estos packs, mientras que el níquel-cadmio y otras químicas cumplen funciones industriales de nicho.
¿Qué soporta la Residencial dentro de la Aplicación?
El sector residencial representa 42.1% de los ingresos de 2026.
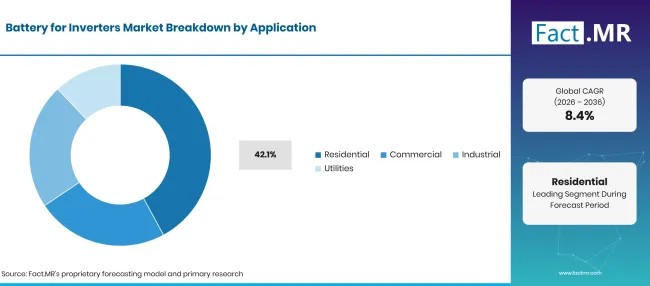
Battery For Inverters Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Residencial (Segmento líder) | 42.1% |
| Otros segmentos combinados | 57.9%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
Los hogares dependen de baterías inversoras para las cargas que no pueden esperar: iluminación, ventiladores, carga de teléfonos y routers de internet. Los usuarios comerciales e industriales suelen tener generadores o sistemas UPS más grandes como alternativa, por lo que los hogares cuentan con la mayor base de compradores de baterías inversoras. La sustitución de unidades desgastadas añade un segundo flujo constante de compras de viviendas. Las mejoras energéticas domésticas están añadiendo una capa vinculada a la energía solar a la demanda residencial. La hoja de ruta de flexibilidad del Reino Unido para julio de 2026 indica que el Plan de Viviendas Cálidas pretende modernizar hasta 5 millones de hogares con paneles solares, baterías y bombas de calor [4]. Esta tendencia se solapa con el segmento de almacenamiento de energía residencial, donde los inversores híbridos gestionan tanto la carga solar como la respaldo.
¿Qué lidera el segmento de Clasificación de Potencia?
La banda 1-10 kVA sostiene 41.7% de la demanda de 2026.
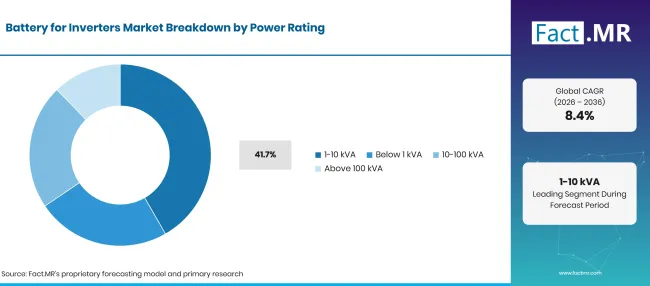
Battery For Inverters Market Breakdown Power Rating | Source: Fact.MR
| Potencia nominal | Compartir (2026) |
|---|---|
| 1-10 kVA (Segmento principal) | 41.7% |
| Otros segmentos combinados | 58.3%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
Las cargas típicas de viviendas y pequeños talleres se encuentran en esta banda, cubriendo varios electrodomésticos, luces y un frigorífico a la vez. Los sistemas por debajo de 1 kVA solo ofrecen iluminación básica, mientras que las unidades por encima de 10 kVA sirven a fábricas, hospitales y centros de telecomunicaciones con cargas más pesadas. Los bancos de baterías en el rango de 1a10 kVA incluyen cada vez más monitorización y control de carga. Los sistemas integrados de gestión de baterías ayudan a los paquetes de iones de litio a informar el estado de carga al inversor, lo que reduce la descarga profunda y prolonga la vida útil.
¿Cómo moldea el canal de ventas la demanda?
Los concesionarios canalizan 47.5% de los ingresos de 2026.
| Canal de ventas | Compartir (2026) |
|---|---|
| Distribuidores (Segmento líder) | 47.5% |
| Otros segmentos combinados | 52.5%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
Las baterías inversoras son pesadas, necesitan el tamaño correcto y suelen llegar con la instalación, por lo que los compradores recurren a un distribuidor local que puede probar la unidad antigua y montar la nueva el mismo día. Las ofertas de intercambio en baterías de plomo-ácido usadas también atraen a los clientes recurrentes al mismo mostrador. Las tiendas online ayudan a los compradores a comparar garantías y capacidades antes de la compra, aunque muchas siguen finalizando la venta a través de un instalador. Las ventas directas atienden a compradores comerciales e industriales que piden bancos de baterías más grandes bajo contratos de servicio.
¿Qué está acelerando la adopción en el mercado de baterías para inversores y qué la frena?
Los cortes más largos, la instalación solar en tejados y más electrodomésticos están eliminando la necesidad de energía de reserva almacenada. Los altos precios iniciales de los paquetes de iones de litio ralentizan el cambio en viviendas sensibles al precio. La pérdida de capacidad con ciclos repetidos y las normas más estrictas para recoger las baterías usadas aumentan el coste para compradores y vendedores.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
| Cortes de luz más largos y frecuentes que obligan a los hogares a mantener el suministro de reserva en casa | +2.6% | Global | A corto plazo (<=2 años) |
| Más hogares instalando inversores a medida que la electrificación doméstica se extiende | +1.8% | Asia del Sur y Pacífico, América Latina, Europa Occidental | A medio plazo (2-4 años) |
| Tiendas, oficinas y clínicas que necesitan electricidad ininterrumpida | +1.2% | Global | A medio plazo (2-4 años) |
| Transición hacia baterías de ion de litio en unidades de respaldo compactas | +0.8% | Asia Oriental, Norteamérica, Europa Occidental | A largo plazo (>=4 años) |
| Baterías inversoras de plomo-ácido envejecidas que llegan al final de su vida útil y necesitan ser reemplazadas | +0.5% | Global | Corto plazo (<=2 años) |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
| Baterías tubulares de plomo-ácido de mayor duración con carga más eficiente | +0.9% | Asia del Sur y Pacífico, América Latina | A medio plazo (2-4 años) |
| Baterías inversoras de ion de litio entrando en instalaciones de respaldo domésticas | +0.7% | Global | A largo plazo (>=4 años) |
| Inversor y batería vendidos como un solo sistema con gestión de batería integrada | +0.5% | Norteamérica, Europa Occidental, Asia Oriental | A medio plazo (2-4 años) |
| Las instalaciones solares y de baterías inversoras se convirtieron en una opción híbrida común | +0.3% | Global | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
| Alto precio inicial de las baterías inversoras de ion de litio | -0.4% | Global | A corto plazo (<=2 años) |
| La pérdida de capacidad a lo largo de ciclos repetidos lleva a sustituciones costosas | -0.3% | Global | A medio plazo (2-4 años) |
| Pocos técnicos formados y un soporte postventa escaso en zonas remotas | -0.2% | Mercados emergentes | A largo plazo (>=4 años) |
| Normas de recogida, reciclaje y eliminación de baterías usadas | -0.1% | Global | A medio plazo (2-4 años) |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
¿Qué países están escalando el mercado de baterías para inversores hasta 2036?
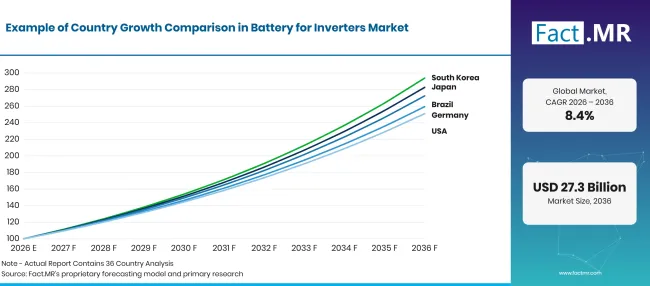
Battery For Inverters Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Japón | 11.0% |
| Brasil | 10.5% |
| Alemania | 10.0% |
| Estados Unidos | 9.6% |
| Reino Unido | 7.2% |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
¿Qué apoya la adopción en Japón?
11.0% CAGR, impulsado por la política nacional de baterías y una cuota creciente de energía solar.
Japón está combinando la política de baterías industriales con una flota solar más amplia. La Agencia para los Recursos Naturales y la Energía proyecta la energía solar entre 23% y 29% de la mezcla energética del año fiscal 2040, frente a 9.8% en el año fiscal 2023, y planea el desarrollo de baterías de almacenamiento para equilibrar esa producción [5]. La estrategia revisada de baterías también vincula la nueva demanda de almacenamiento con los centros de datos y la prevención de desastres [3]. Los hogares e instalaciones que enfrenten terremotos y tifones añadirán baterías que mantengan activos los circuitos esenciales.
¿Cómo está desarrollando la demanda en Brasil?
10.5% CAGR, respaldado por un nuevo marco legal para el almacenamiento en baterías.
La Ley nº de Brasil 15,269 de 24 noviembre de 2025 establece directrices para regular el almacenamiento de electricidad y crea un incentivo fiscal para los sistemas de baterías, limitado a 1 mil millones de BRL al año entre 2026 y 2030 [6]. La energía solar lideró las ampliaciones de capacidad del país en 2025 con 2,815.84 MW, y ANEEL espera 9.1 GW de capacidad total nueva en 2026 [7]. Las viviendas y negocios con energía solar distribuida son un mercado natural para las baterías híbridas de inversor.
¿Qué apoya la adopción en Alemania?
10.0% CAGR, reflejando un rápido crecimiento en el almacenamiento de baterías conectado.
La base de almacenamiento de Alemania está creciendo mucho más allá de las unidades domésticas. La Agencia Federal de Redes contabilizó 921 instalaciones operativas de almacenamiento en baterías a media tensión o más en 2024, con aproximadamente 3.2 GWh de capacidad de almacenamiento [8]. Los operadores de red también recibieron aplicaciones de conexión 9,710 para estos sistemas ese año [8]. Los hogares con paneles solares están añadiendo baterías para aumentar el autoconsumo, lo que introduce el almacenamiento vinculado a inversores a los hogares cotidianos.
¿Qué está moldeando la adopción de Estados Unidos?
9.6% CAGR, ya que los cortes por tormentas y la ampliación del almacenamiento generan interés en la energía de respaldo.
La capacidad de las baterías se está extendiendo por todo el sistema eléctrico de EE. UU. La Administración de Información Energética informó de 43.6 GW de almacenamiento de baterías operativo a finales de 2025, y los operadores añadieron 8.3 GW en la primera mitad de 2026 [9]. Los estados propensos a huracanes en el sur y este son los que más demanda de respaldo doméstico, mientras que los cortes largos hacen que las baterías inversores y los sistemas integrados para el hogar sean una compra práctica.
¿Cómo funciona el Reino Unido?
7.2% CAGR, ayudado por las mejoras energéticas del hogar y una flota de almacenamiento en crecimiento.
La red del Reino Unido es fiable, por lo que la demanda se basa más en viviendas solares y servicios flexibles que en el respaldo puro. La capacidad de almacenamiento en baterías a escala de red alcanzó 7.5 GW en 2025, con un récord de 2.3 GW energizados durante el año [4]. Las baterías domésticas combinadas con inversores solares e híbridos crecerán a medida que los hogares busquen trasladar la energía barata fuera de las horas punta al uso nocturno.
¿Quién lidera el mercado de baterías para inversores?
La competencia se divide en tres grupos con diferentes fortalezas. Exide Industries, Luminous Power Technologies y Amara Raja Energy & Mobility atienden al comercio de plomo-ácido tubular de alto volumen. El alcance de los concesionarios y la rápida sustitución generan ventas en ese grupo. Luminous presentó inversores y baterías de larga duración en Odisha en abril de 2026 y está desarrollando una nueva planta de almacenamiento de energía en Angul [10].
EnerSys y GS Yuasa suministran baterías estacionarias y UPS para respaldo comercial e industrial, donde las pruebas de fiabilidad son las que más importan. GS Yuasa anunció en agosto de 2026 una planta de 2 GWh al año en Ibaraki para sistemas de almacenamiento estacionarios producidos localmente [11]. EnerSys informó en octubre de 2026 que un proveedor estadounidense de UPS de alquiler eligió su sistema DataSafe Noir basado en litio para la alimentación de eventos móviles [12]. LG Energy Solution y Tesla compiten en baterías domésticas de ion de litio vinculadas a inversores solares e híbridos. Los proveedores capaces de demostrar la vida útil, combinar packs con gestión de baterías y mantener las furgonetas de servicio cerca de los clientes ganarán a los compradores que cambien de química hasta 2036.
¿Qué empresas son los proveedores clave?
Las principales empresas en el mercado de baterías para inversores incluyen Exide Industries, Luminous Power Technologies, Amara Raja Energy & Mobility, EnerSys, GS Yuasa, LG Energy Solution y Tesla.
- Exide Industries
- Luminous Power Technologies
- Amara Raja Energía y Movilidad
- EnerSys
- GS Yuasa
- Solución Energética LG
- Tesla
Bibliografía
- [1] Administración de Información Energética de EE. UU. (2025, diciembre 1). Los huracanes en 2024 provocaron el mayor número de horas sin electricidad en Estados Unidos en 10 años.
- [2] Administración de Información Energética de EE. UU. (2026, agosto 10). La duración de los cortes de luz en Puerto Rico no causados por eventos mayores aumentó 19% en 2025.
- [3] Ministerio de Economía, Comercio e Industria. (2026, junio 2). "Estrategia de la Industria de Baterías" Revisada como "Estrategia de la Industria de Baterías y Energía".
- [4] Departamento de Seguridad Energética y Cero Netos. (2026, julio 13). Hoja de ruta para la flexibilidad limpia: actualización de julio de 2026 (página web accesible).
- [5] Agencia de Recursos Naturales y Energía. (2026, enero 9). Un análisis más detallado del 7plan estratégico energético que busca ampliar sustancialmente las energías renovables.
- [6] Cámara dos Deputados. (2025, noviembre 24). Lei nº 15.269, de 24 de noviembre de 2025.
- [7] Agência Gov. (2026, enero 13). ANEEL prevê crecimiento de 9,1 GW na matriz eléctrica brasileira em 2026.
- [8] Bundesnetzagentur. (2025, noviembre 12). Bundesnetzagentur publica cifras sobre solicitudes de conexión y aprobaciones para almacenamiento en baterías para 2024.
- [9] Administración de Información Energética de EE. UU. (2026, agosto 7). La capacidad de almacenamiento en baterías ha crecido 70% en los últimos tres años.
- [10] Luminous Power Technologies. (2026, abril 8). Luminous apuesta fuerte por Odisha con inversiones en la fabricación de energía solar y almacenamiento de energía.
- [11] GS Yuasa Corporation. (2026, agosto 31). GS Yuasa establecerá una planta de fabricación en la prefectura de Ibaraki para sistemas de almacenamiento de energía estacionaria de próxima generación producidos nacionalmente.
- [12] EnerSys. (2026, octubre 22). Sistema de almacenamiento de energía EnerSys DataSafe Noir seleccionado por el proveedor de alquiler de UPS para la aplicación móvil de energía de eventos.
Este informe responde
- Cómo se dividen los ingresos entre plomo-ácido, ion de litio, níquel-cadmio y otras químicas.
- Por qué los hogares constituyen la base principal de aplicaciones y qué cargas de electrodomésticos impulsan su compra.
- ¿Qué hace que la banda 1 10 kVA sea la opción estándar para hogares y pequeños talleres.
- Cómo difieren los concesionarios, tiendas online y ventas directas en su papel en la venta y sustitución de baterías de inversores.
- ¿Cuál de los cinco países perfilados crecerá más rápido y qué política de almacenamiento está detrás de cada tasa?
- Donde la vida útil del ciclo, la gestión de la batería y la cobertura de servicio separarán a los grupos de proveedores competidores.
¿Qué cubre el mercado de baterías para inversores?
Este mercado rastrea las baterías vendidas para su uso con inversores que almacenan energía y la liberan como energía de respaldo cuando el suministro de la red falla o se queda corto. La base de productos constituye la base de productos químicos plomo-ácido, ion de litio, níquel-cadmio y otras sustancias.
El valor se mide a nivel de batería en cuatro aplicaciones, cuatro bandas de potencia y tres canales de venta. Los paquetes de baterías vendidos dentro de un sistema inversor integrado se cuentan únicamente por su valor de batería.
¿Qué incluye el alcance?
Tuberías de plomo-ácido y baterías selladas sin mantenimiento, comercializadas para respaldo inversor.
Paquetes de iones de litio construidos para inversores compatibles, incluyendo unidades de baterías solares usadas con inversores híbridos.
Químicas emergentes como los paquetes de baterías de sodio-ion ofrecieron en su día como respaldo inversor.
Componentes de gestión de baterías vendidos como parte de un sistema de baterías inversor cualificado.
¿Qué se excluye del alcance?
Baterías de arranque para automóviles y baterías de tracción para vehículos eléctricos.
Proyectos de almacenamiento en red que no sirven para una aplicación de respaldo basada en inversor.
Inversores independientes, paneles solares, generadores y equipos de distribución eléctrica.
Servicios de reciclaje de baterías y cargos de mantenimiento independiente.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas del sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
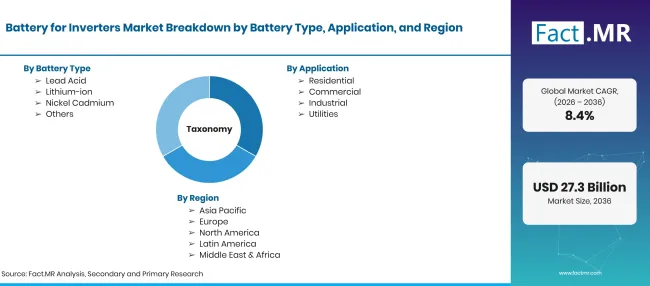
Battery For Inverters Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones |
| Definición del mercado | Baterías usadas con sistemas inversores para almacenar energía eléctrica y suministrar energía de respaldo durante interrupciones de la red o periodos de suministro insuficiente. |
| Tipo de batería | Plomo-ácido; Ion de litio; Níquel cadmio; Otros |
| Aplicación | Residencial; Comercial; Industrial; Servicios |
| Potencia nominal | Por debajo de 1 kVA; 1-10 kVA; 10-100 kVA; Por encima de 100 kVA |
| Canal de ventas | Distribuidores; Online; Ventas Directas |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Japón; Brasil; Alemania; Estados Unidos; Reino Unido |
| Empresas perfiladas | Exide Industries; Luminous Power Technologies; Amara Raja Energía y Movilidad; EnerSys; GS Yuasa; LG Energy Solution; Tesla |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Modelo híbrido de arriba abajo y de abajo arriba, construido sobre instalaciones de inversores por país, mezcla química de baterías, distribución de potencia, demanda de aplicaciones y revisión del canal de ventas. |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
¿Cómo se segmenta el mercado?
-
Por tipo de batería
- Plomo-ácido
- Ion de litio
- Níquel Cadmio
- Otros
-
Por aplicación
- Residencial
- Comercial
- Industrial
- Servicios públicos
-
Por potencia nominal
- Por debajo de 1 kVA
- 1-10 kVA
- 10-100 kVA
- Por encima de 100 kVA
-
Por canal de ventas
- Distribuidores
- Online
- Ventas directas
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Cuál es el tamaño del mercado de baterías para inversores en 2026?
¿Qué tasa de crecimiento registrará el mercado de baterías para inversores?
¿Qué tipo de batería son los cables?
¿Qué aplicaciones lidera?
¿Qué potencia conduce?
¿Qué canales de ventas son los leads?
¿Qué país crecerá más rápido?
¿Quiénes son las principales empresas?
¿Qué frena el mercado?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF