- Market Value (2025): USD 43.2 Bn
- Estimated Value (2026): USD 44.8 Bn
- Forecast Value (2036): USD 65.2 Bn
- CAGR (2026-2036): 3.8%
¿Cuánto se prevé que valdrá el mercado de harina de pan para 2036?
USD 43.2 mil millones en 2025; USD 44.8 mil millones en 2026 hasta USD 65.2 mil millones en 2036 en un 3.8% CAGR.
- Según Fact.MR análisis, el mercado de harina para pan fue valorado en USD 43.2 mil millones en 2025.
- La demanda aumentará de USD 44.8 mil millones en 2026 a USD 65.2 mil millones para 2036.
- Fact.MR estima un CAGR 3.8% de 2026 a 2036, ya que las panaderías comerciales y los clientes domésticos continúan comprando harina para la producción diaria de pan.
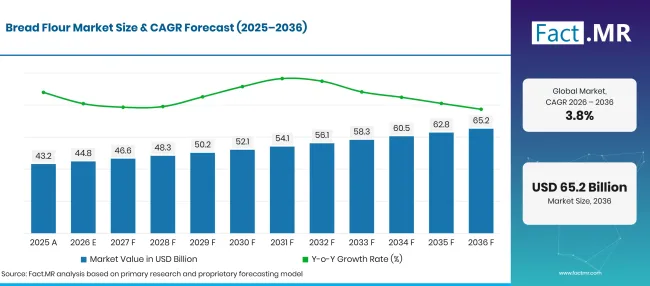
Factmr Bread Flour Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 43.2 |
| 2026 | Estimación | 44.8 |
| 2036 | Previsión | 65.2 |
| CAGR 2026 a 2036 | Periodo de previsión | 3.8% |
Fuente: análisis de Fact.MR. Actualizado el 13 de octubre de 2026
¿Cuáles son los números que definen el crecimiento del mercado de harina para pan?
USD 20.4 mil millones de oportunidades absolutas para 2036, lideradas por la harina blanca, las aplicaciones de panadería y el comercio minorista de supermercados.
- Motores de la demanda en el mercado
- Las panaderías comerciales compran harina regularmente porque la calidad del pan depende de un contenido constante de proteínas y del rendimiento de la masa.
- El Departamento de Medio Ambiente, Alimentación y Asuntos Rurales del Reino Unido informó de 5.526 millones de toneladas de trigo para la molienda de harina, incluyendo usos de bioetanol y almidón, en 2025 [1].
- Los molinos de harina combinan trigo nacional e importado para lograr la textura necesaria para los productos panificados envasados.
- Segmentos clave analizados
- Por tipo de producto: La harina blanca mantiene 42.3% cuota en 2026, ya que su textura fina y el rendimiento constante de la masa se adaptan a la producción diaria de pan.
- Por aplicación: La panadería representa 48.2% cuota en 2026 porque la elaboración profesional de pan requiere entregas constantes de harina y resultados de repostería repetibles.
- Por canal de ventas: Supermercados/hipermercados capta 48.7% cuota en 2026, ya que los clientes pueden comparar las variedades familiares de harina envasada durante las visitas rutinarias a la compra.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "La consistencia es un factor clave cuando las panaderías eligen un proveedor habitual de harina, ya que los cambios en la calidad de la masa pueden afectar la producción diaria. Los compradores domésticos toman decisiones diferentes, a menudo comparando el tipo de harina, el tamaño del envase y el precio de estantería antes de comprar."
- Implicaciones estratégicas
- Los molineros pueden organizar las categorías de harina de pan según el rendimiento consistente de la masa y explicar claramente el uso más adecuado para la repostería de cada producto.
- Los panaderos industriales deben comprobar el rendimiento de la harina a lo largo de varias etapas de producción antes de elegir un nuevo proveedor.
- Los minoristas pueden tener harina blanca estándar junto con variedades integrales y multigrano, manteniendo los tamaños de los paquetes fáciles de comparar para los compradores.
- Los comerciantes de trigo deben monitorizar la calidad de los cultivos y el rendimiento de la molienda tan de cerca como los volúmenes totales de cosecha cuando discutan el suministro futuro de harina.
Estados Unidos liderará en 4.9% CAGR, apoyado por la demanda comercial de panadería, compras recurrentes de harina y la actividad establecida de molienda. Japón seguirá en 4.5%, donde especificaciones detalladas de panadería y una calidad constante de harina apoyarán las ventas. El Reino Unido registrará 4.1% ya que las panaderías comerciales seguirán dependiendo de grados de molienda estables y un suministro fiable. Alemania alcanzará 3.7%, apoyada por formatos variados de pan y una base establecida de molienda de trigo. Brasil avanzará en 2.8%, donde la disponibilidad nacional de trigo y los requisitos de panadería influirán en la compra de harina.
¿Cómo se desglosa el mercado de harina de pan por segmento?
La harina blanca lidera el tipo de producto en 42.3%; Panadería lidera la aplicación en 48.2%; Supermercados/hipermercados lidera el canal de ventas en 48.7%.
¿Qué tipo de producto domina?
Se prevé que la harina blanca mantenga una 42.3% participación en 2026.
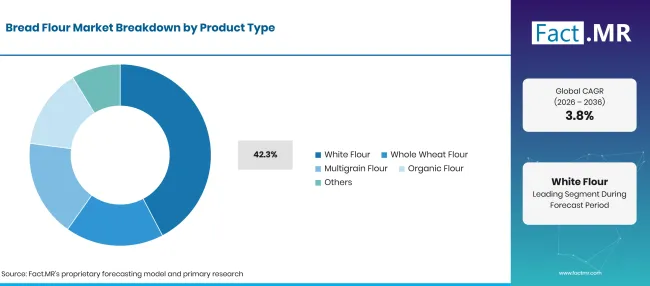
Factmr Bread Flour Market Breakdown Product Type | Source: Fact.MR
| Tipo de producto | Compartir (2026) |
|---|---|
| Harina Blanca (segmento principal) | 42.3% |
| Otros segmentos combinados | 57.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 13 de octubre de 2026
La harina blanca sigue siendo la opción más común en muchas panaderías porque ofrece una calidad de masa constante para productos de pan de uso diario. Los panaderos eligen diferentes niveles de proteína según el tipo de pan que elaboran, por lo que una sola calidad de harina no se adapta a todas las recetas. La harina integral contiene el salvado y el germen, lo que le da al pan un sabor y textura diferentes. La harina multicereal se utiliza en recetas que combinan trigo con otros cereales, mientras que la harina ecológica atrae a los compradores que buscan métodos de producción certificados.
¿Qué lidera el segmento de Aplicaciones?
Fact.MR pronostica que la panadería representará una cuota 48.2% en 2026.
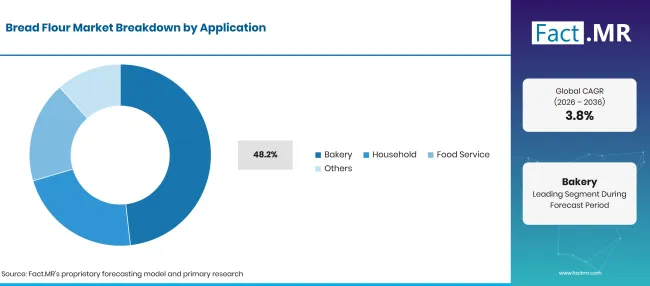
Factmr Bread Flour Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Panadería (Segmento principal) | 48.2% |
| Otros segmentos combinados | 51.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 13 de octubre de 2026
Las panaderías compran harina de pan regularmente y esperan la misma calidad de masa en cada entrega. Un cambio en la harina puede afectar el tiempo de mezcla, la absorción de agua y los resultados de la fermentación. El volumen de cosecha influye en el suministro de materias primas, pero los molineros aún necesitan trigo que cumpla con los requisitos de calidad de los productores de pan.
¿Cómo influyen los canales de venta en las compras de harina?
Fact.MR espera que los supermercados/hipermercados mantengan una cuota de 48.7% en 2026.
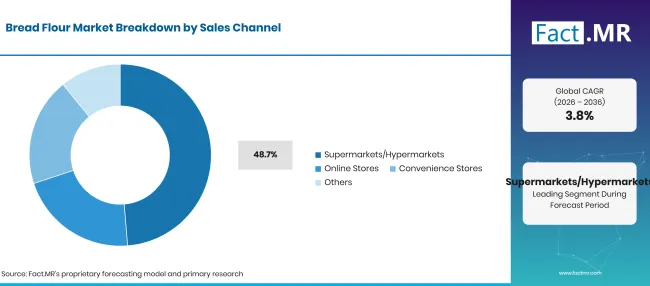
Factmr Bread Flour Market Breakdown Sales Channel | Source: Fact.MR
| Canal de ventas | Compartir (2026) |
|---|---|
| Supermercados/Hipermercados (Segmento líder) | 48.7% |
| Otros segmentos combinados | 51.3%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 13 de octubre de 2026
Los supermercados y hipermercados permiten a los compradores comparar diferentes tipos de harina y tamaños de envases durante sus viajes habituales a la compra. Las tiendas online son convenientes para compras repetidas y harinas especializadas, especialmente cuando ciertos productos no están fácilmente disponibles en las tiendas locales.
¿Qué está acelerando la adopción del mercado de harina de pan y qué la frena?
Las compras repetidas en panaderías apoyan las ventas de harina de pan, mientras que las diferencias en la calidad del trigo y los cambios en el coste influyen en las decisiones de compra de harina.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Uso repetido de harina en la producción comercial de pan | +1.0% | Global | A largo plazo |
| Pendientes consistentes para líneas de panadería industrial | +0.8% | Norteamérica, Europa | A medio plazo |
| Compras minoristas para repostería casera | +0.6% | Global | A medio plazo |
| Selección de harina más amplia para pan integral | +0.5% | Global | A largo plazo |
| Mayor eficiencia en el abastecimiento y mezcla de granos | +0.4% | Global | A medio plazo |
Fuente: análisis de Fact.MR. Actualizado el 13 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Grades de harina para líneas industriales de pan | +0.7% | Norteamérica, Europa Occidental | A medio plazo |
| Pequeños paquetes para panaderos domésticos | +0.5% | Global | A corto plazo |
| Formulaciones especiales de multigrano | +0.4% | Global | A medio plazo |
| Planificación más cercana entre molinos y panadería | +0.3% | Global | A largo plazo |
Fuente: análisis de Fact.MR. Actualizado el 13 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Cosecha de trigo y variación de grado | -0.7% | Global | A corto plazo |
| Gastos de energía y transporte | -0.5% | Global | A medio plazo |
| Competencia de precios en la harina estándar | -0.4% | Global | A medio plazo |
| Límites de almacenamiento y vida útil | -0.3% | Global | A corto plazo |
Fuente: análisis de Fact.MR. Actualizado el 13 de octubre de 2026
¿Qué países están ampliando el mercado de harina para pan hasta 2036?
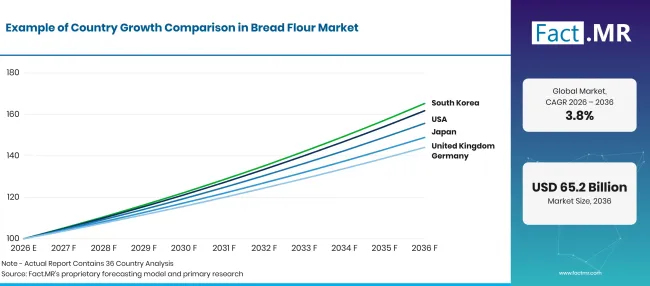
Factmr Bread Flour Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Estados Unidos | 4.9% |
| Japón | 4.5% |
| Reino Unido | 4.1% |
| Alemania | 3.7% |
| Brasil | 2.8% |
Fuente: análisis de Fact.MR. Actualizado el 13 de octubre de 2026
¿Cómo están desarrollando Estados Unidos las ventas de harina de pan?
4.9% CAGR, apoyada por la panadería comercial y la consolidada molienda de harina.
Los molinos harineros de EE. UU. suministran panaderías comerciales que dependen de un rendimiento constante de la masa a lo largo de las producciones regulares. El Servicio de Investigación Económica del Departamento de Agricultura de EE. UU. estimó 960 millones de fanegas de trigo para uso alimentario en 2025/26 [5]. La calidad constante de la harina, las compras repetidas en panaderías y la fácil disponibilidad en supermercados ayudan a mantener las ventas de harina de pan.
¿Qué permite la compra de harina de pan en Japón?
4.5% CAGR, respaldado por especificaciones detalladas de panadería y una calidad constante de harina.
Las panaderías japonesas eligen la harina en función del rendimiento de la masa, la suavidad de la barra y la textura del producto final. El Ministerio de Agricultura, Silvicultura y Pesca informó de 1.031 millones de toneladas de trigo cosechadas en 2025 [2]. Los molinos utilizan los suministros de trigo disponibles y las calidades especializadas de harina para satisfacer las necesidades de las panaderías que requieren un manejo y resultados de horneado constantes.
¿Qué está influyendo en las ventas de harina de pan en el Reino Unido?
4.1% CAGR, moldeado por el rendimiento de molienda y un suministro fiable de trigo.
Las panaderías comerciales del Reino Unido dependen de harinas que ofrecen resultados consistentes durante la mezcla, fermentación y horneado. El Departamento de Medio Ambiente, Alimentación y Asuntos Rurales informó de 11.958 millones de toneladas de trigo cosechadas en 2025 [3]. La producción nacional de trigo proporciona a los molineros una base sólida de suministro para mezclas de harina de panadería, mientras que los paquetes minoristas siguen siendo populares para la elaboración de pan casera.
¿Cómo apoya Alemania la producción de harina de pan?
3.7% CAGR, apoyada por variados formatos de pan y una base establecida para la molienda de trigo.
Las panaderías alemanas utilizan diferentes grados de harina para elaborar una gran variedad de panes y apoyan distintos métodos de fermentación. La Oficina Federal de Estadística informó de 22.6 millones de toneladas de trigo de invierno cosechadas en 2025 [4]. Un fuerte suministro local de grano ofrece a los molinos más flexibilidad a la hora de producir harina blanca, harina integral y otras mezclas de harina para pan tanto para panaderías comerciales como para consumidores domésticos.
¿Qué afecta la compra de harina de pan en Brasil?
2.8% CAGR, moldeada por el suministro nacional de trigo y las decisiones de abastecimiento de los molinos.
Los molinos brasileños ajustan su suministro de trigo para mantener una calidad constante de harina a medida que cambian la disponibilidad de cultivos y las fuentes de grano. Las panaderías valoran la harina que rinda de forma fiable en la producción diaria, mientras que las ventas domésticas dependen de tamaños de empaque asequibles y una calidad constante del producto.
¿Quién lidera el Mercado de la Harina de Pan?
La competencia en harina de pan incluye proveedores que atienden panaderías comerciales así como marcas que venden directamente a panaderías caseras. Archer Daniels Midland Company, Ardent Mills y Bay State Milling operan en procesamiento de granos y molienda de harina. King Arthur Baking y Bob's Red Mill suministran harina para panadera a clientes minoristas. La calidad constante del producto y los precios competitivos influyen en las decisiones de compra en ambos mercados.
General Mills participa a través de sus marcas de harina y una red minorista consolidada, mientras que Cargill suministra granos e ingredientes a los fabricantes de alimentos. Conagra Brands y Hain Celestial se centran principalmente en alimentos envasados y no forman parte del grupo principal de proveedores de molinos de harina. Los productores de harina compiten ofreciendo una calidad de harina constante y las calidades adecuadas para diferentes aplicaciones de panadería
¿Qué empresas son los proveedores clave?
Las empresas clave incluyen Archer-Daniels-Midland Company (ADM); General Mills, Inc.; King Arthur Baking Company, Inc.; Bob's Red Mill Natural Foods Inc.; Bay State Milling Company; Ardent Mills, LLC; y Cargill Incorporated.
- Compañía Midland Archer Daniels
- General Mills Inc.
- King Arthur Baking Company Inc.
- Bob's Red Mill Natural Foods Inc.
- Compañía de Molienda del Estado de la Bahía
- Ardent Mills LLC
- Cargill Incorporated
Bibliografía
- [1] Departamento de Medio Ambiente, Alimentación y Asuntos Rurales. (2026, julio 9). Agricultura en el Reino Unido 2025: Capítulo 7, Cultivos.
- [2] Ministerio de Agricultura, Silvicultura y Pesca. (2026). [Libro Blanco del año fiscal 2025 sobre alimentación, agricultura y zonas rurales].
- [3] Departamento de Medio Ambiente, Alimentación y Asuntos Rurales. (2026, octubre 8). Producción de cereales y oleaginosas en el Reino Unido 2025.
- [4] Statistisches Bundesamt (Destatis). (s.f.). Cosecha de grano y patata de 2025: 45 millones de toneladas de grano y 14 millones de toneladas de patatas.
- [5] Departamento de Agricultura de EE. UU., Servicio de Investigación Económica. (2026, mayo 14). Perspectiva del trigo: mayo de 2026.
- [6] Statistisches Bundesamt (Destatis). (s.f.). Existencias agrícolas a fecha de 31 de diciembre de 2025.
- [7] ADM. (2026). Harinas y granos especiales. ADM.
- [8] Compañía de Repostería King Arthur. (2024, junio 14). Sir Lancelot harina de alta gluten: Hoja informativa del producto.
Este informe responde
- El informe evalúa el gasto en harina de pan por tipo de producto, aplicación y canal de ventas.
- El análisis por segmentos explica cómo la harina blanca, las panaderías comerciales y el comercio minorista de supermercados influyen en las compras de productos.
- El análisis por país revisa las diferencias en el suministro de trigo, las necesidades de elaboración de pan y la compra de harina.
- El análisis competitivo examina a los especialistas en molienda y a las marcas minoristas de harina activas en categorías de productos relevantes.
- El análisis de la cadena de suministro analiza la selección del trigo, las categorías de molienda, la manipulación y entrega de la harina.
¿Qué cubre el Mercado de la Harina de Pan?
El Mercado de Harina de Pan cubre la harina fabricada y vendida para la producción de pan en panaderías comerciales, servicios de alimentación y uso doméstico. Los productos de mezcla para pan ofrecen información sobre mezclas de panadería preparadas sin cambiar el límite del mercado solo de harina.
¿Qué incluye el alcance?
El alcance incluye harina de pan blanca, integral, multicereal y orgánica comprada como productos de molienda terminados. Los ingredientes funcionales de panadería solo se discuten cuando ayudan a explicar las necesidades de compra de la panadería.
¿Qué se excluye del alcance?
El grano de trigo sin rellenar, el pan acabado y las mezclas de panadería vendidas como ingredientes compuestos preparados quedan excluidos de los ingresos de harina de pan. Los alimentos y cereales horneados se encuentran aguas abajo de la harina suministrada a las panaderías.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas del sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
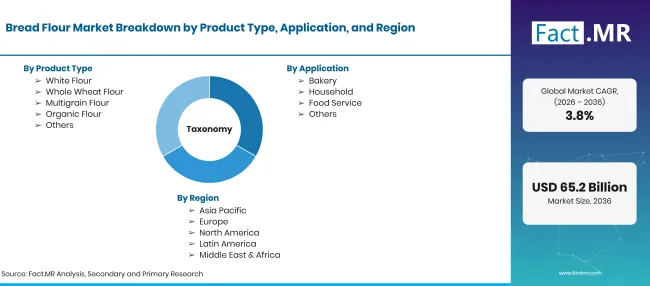
Factmr Bread Flour Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 hasta USD mil millones en 2036 en un CAGR |
| Definición del mercado | Harina de pan vendida para producción de panadería, pan casero y servicios de restauración. |
| Tipo de producto | harina blanca; harina integral; harina multigrano; harina orgánica; Otros |
| Aplicación | Panadería; Hogar; Servicio de Comida; Otros |
| Canal de ventas | Supermercados/Hipermercados; Tiendas en línea; Tiendas de conveniencia; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Estados Unidos; Japón; Reino Unido; Alemania; Brasil |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Análisis de la mezcla de productos de harina de pan, molienda de trigo, usos en panadería, canales de venta al por menor y condiciones a nivel nacional |
Fuente: análisis de Fact.MR. Actualizado el 13 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Tipo de subproducto
- Harina blanca
- Harina integral
- Harina multigrano
- Harina orgánica
- Otros
-
Por aplicación
- Panadería
- Hogar
- Servicio de alimentación
- Otros
-
Por canal de ventas
- Supermercados/Hipermercados
- Tiendas online
- Tiendas de conveniencia
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de harina de pan en 2026?
¿Cuál es la CAGR del mercado de harina de pan de 2026 a 2036?
¿Qué tipo de producto lidera el mercado de harina de pan?
¿Qué canal de ventas lidera el mercado de harina de pan?
¿Qué empresas suministran harina para pan?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF