- Market Value (2025): USD 18.2 Bn
- Estimated Value (2026): USD 19.0 Bn
- Forecast Value (2036): USD 30.0 Bn
- CAGR (2026-2036): 4.7%
¿Cuánto vale la previsión del mercado de ventanas Casement para 2036?
USD 19.0 mil millones en 2026 a USD 30.0 mil millones para 2036 en un 4.7% CAGR.
- El mercado de ventanas abatibles alcanzó losUSD 18.2 mil millones en 2025, siendo las viviendas la mayor parte de las unidades instaladas.
- Para 2036, los ingresos alcanzarán losUSD 30.0 mil millones, frente a losUSD 19.0 mil millones en 2026, ya que los propietarios de edificios antiguos cambiarán unidades de un solo cristal y con corrientes de aire por unidades selladas y aisladas.
- Un 4.7% CAGR se celebrará de 2026 a 2036, ayudado por los códigos energéticos de la construcción más estrictos en Europa y Norteamérica.
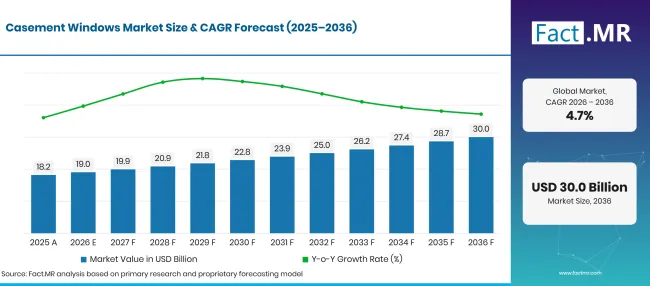
Casement Windows Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 18.2 |
| 2026 | Estimación | 19.0 |
| 2036 | Previsión | 30.0 |
| CAGR 2026 a 2036 | Periodo de previsión | 4.7% |
Fuente: análisis de Fact.MR. Actualizado el 30 de octubre de 2026
¿Cuáles son los datos definitorios detrás del crecimiento del Casement Windows Market?
El periodo 2026-2036 añade USD 11.0 mil millones en nuevo valor, liderado por los marcos de uPVC y los trabajos de reemplazo residencial.
- Motores de la demanda en el mercado
- Las mejoras de ventanas reducen el consumo energético en edificios que ya están en pie. El Laboratorio Nacional Lawrence Berkeley descubrió en febrero de 2025 que mejorar las ventanas en edificios comerciales existentes en EE. UU. podría reducir el consumo energético del sitio en 4% a 6% en edificios típicos y hasta 26% en edificios con mayor potencial [1]. Los propietarios pueden aprovechar esos ahorros durante una reforma sin necesidad de reconstruir la fachada.
- La renovación mantiene el volumen de ventanas estable incluso cuando la construcción nueva se ralentiza. La asociación alemana de ventanas y fachadas situó el mercado nacional de ventanas en 12.75 millones de unidades estándar en 2024 y se prevé 13.11 millones de unidades en 2026, cubriendo casi 70% de la demanda [2]. Los marcos abatibles y de giro basculante comparten la mayor parte de ese trabajo de reforma en Europa Central.
- Las normas energéticas para edificios se están endureciendo en toda la Unión Europea. En julio de 2026, la Comisión Europea abrió medidas de infracción contra todos 27 Estados miembros por no transponer completamente la nueva Directiva sobre el Rendimiento Energético de los Edificios, y señaló que la tarifa anual de renovación energética de la UE es de solo 1% [3]. Los planes nacionales de renovación bajo la directiva orientarán a más propietarios hacia ventanas certificadas y de baja filtración.
- El triple acristalamiento está pasando a las líneas de productos de valor. En octubre de 2025, Andersen añadió una opción de triple cristal en su batente de la serie 100 , toldo y ventanas panorámicas, dirigida a constructores que deben cumplir con códigos energéticos más estrictos [4]. El acceso más amplio a triples cristales permite que los proyectos de precio medio alcancen niveles de rendimiento que antes se limitaban a los marcos premium.
- El bajo mantenimiento favorece los marcos de uPVC en viviendas de alquiler y ocupadas por sus propietarios. Los perfiles de vinilo no necesitan pintura, resisten la humedad y aceptan acabados laminados con aspecto de madera.
- Segmentos clave analizados
- Por tipo de producto: el uPVC mantendrá 78.5% cuota en 2026, ya que los perfiles extruidos de múltiples cámaras ofrecen un buen aislamiento a un precio inferior al de la madera o el aluminio.
- Por solicitud: El uso residencial representará 62.5% participación en 2026, debido a proyectos de reemplazo en casas antiguas y a flujos constantes de nuevos apartamentos.
- Por tipo de acristalamiento: El doble acristalamiento captará 55.7% cuota en 2026, ya que las unidades de doble cristal con sellado cumplirán con la mayoría de los códigos energéticos actuales a un coste moderado.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Las ventanas batibles ganan cuando los compradores quieren un sellado hermético y una abertura completa para el aire fresco, y esa combinación es difícil para que los formatos deslizantes coincidan. El uPVC mantendrá la mayor parte del volumen porque los fabricantes pueden convertir perfiles en unidades terminadas de forma rápida y a bajo coste. Las siguientes ventajas vendrán del triple acristalamiento y mejores prácticas de instalación en renovaciones, donde la mayor parte del stock sigue estando mal aislada."
- Implicaciones estratégicas
- Los fabricantes de ventanas deberían publicar valores U probados, permeabilidad al aire y estanqueidad para cada tamaño de abatente, ya que las comprobaciones del código energético ahora solicitan cifras certificadas.
- Los extrusores de perfil deberían ampliar los laminados de uPVC reciclado y de aspecto madera que permitan que un sistema sirva tanto a viviendas económicas como a las de estilo patrimonial.
- Los procesadores de vidrio deben preparar la capacidad de vidrio aislante para unidades de triple cristal a medida que las líneas de ventana de precio comiencen a ofrecerlas.
- Los instaladores y distribuidores deberían formar a los equipos en el ajuste hermético y ofrecer garantías claras, siempre que una mala instalación elimine gran parte de la ventaja de un chasis de alto rendimiento.
Alemania crecerá a 5.4%, donde las obras de renovación mantienen estables los volúmenes de ventanas a pesar de la débil construcción nueva. Brasil sigue en 4.9% con contratos federales de vivienda social que alimentan la demanda de estructuras de bajo coste. Estados Unidos avanzará a 4.5% a medida que los proyectos de reemplazo y las actualizaciones de código aumenten las ventas de unidades aisladas. Un ritmo 4.0% en el Reino Unido refleja las mejoras de viviendas financiadas mediante programas de eficiencia energética. Japón completa el grupo en 3.5%, con subvenciones para reformas de ventanas aisladas que compensan la reducción de inicios de vivienda.
¿Cómo se desglosa el mercado de ventanas Casement por segmento?
El uPVC conduce el tipo de producto a 78.5%; El uso residencial es el máximo de aplicación a 62.5%; El doble acristalamiento encabeza el tipo de acristalamiento a 55.7%.
¿Qué tipo de producto lidera?
UPVC se lleva 48.2% de las ventas de 2026.
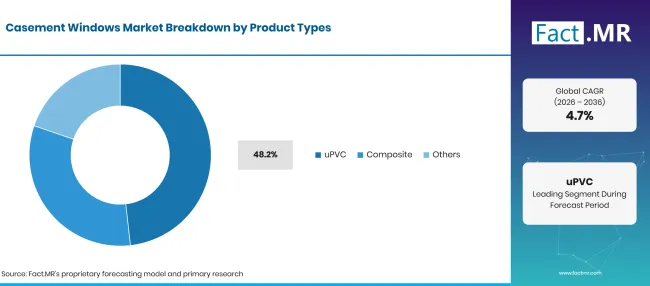
Casement Windows Market Breakdown Product Types | Source: Fact.MR
| Tipo de producto | Compartir (2026) |
|---|---|
| uPVC (segmento líder) | 78.5% |
| Otros segmentos combinados | 21.5%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 30 de octubre de 2026
Los fabricantes prefieren perfiles de PVC-U porque los cortan, sueldan y montan internamente con equipamiento estándar. Las extrusiones multicámara con refuerzo de acero mantienen los marcos rígidos y mantienen bajos los valores U. La mayoría de los marcos comienzan como compuestos de uPVC suministrados por extrusoras de perfil a tiendas de ventanas regionales. Los marcos compuestos combinan revestimientos de madera, fibra de vidrio o aluminio con núcleos aislantes. Atienden a compradores que buscan líneas de visión más estrechas, colores oscuros o mayores cargas de viento. Muchos fabricantes norteamericanos también venden gamas totalmente de vinilo, y la demanda de ventanas de repuesto de vinilo sigue de cerca la adopción de batantes en esa región.
¿Qué apoya el uso residencial dentro de la aplicación?
El uso residencial representa 62.5% de los ingresos de 2026.
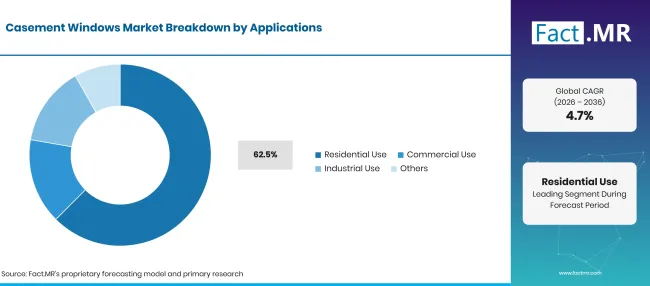
Casement Windows Market Breakdown Applications | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Uso residencial (segmento principal) | 62.5% |
| Otros segmentos combinados | 37.5%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 30 de octubre de 2026
Los propietarios eligen abatibles para cocinas, dormitorios y escaleras, donde una manivela o palanca abre toda la ventana para el aire. El trabajo de reemplazo constituye una gran parte de la demanda doméstica, ya que los marcos antiguos pueden intercambiarse sin cambios estructurales. Los edificios comerciales utilizan abatibles en oficinas, escuelas y pequeños comercios, principalmente donde las ventanas operables favorecen la ventilación natural. El estudio del LBNL [1] demostró que mejorar el acristalamiento en el material comercial existente puede suponer un ahorro energético considerable. Los proyectos de oficinas más grandes suelen especificar insertos de batente dentro de los sistemas de cortina y fachadas. Los usos industriales y de otro tipo necesitan resistencia a impactos, hardware de seguridad o tamaños especiales.
¿Qué exige la forma del tipo de vidriado?
Las unidades de doble acristalamiento captan 55.7% de las ventas de 2026.
| Tipo de acristalamiento | Compartir (2026) |
|---|---|
| Doble Acristalado (Segmento principal) | 55.7% |
| Otros segmentos combinados | 44.3%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 30 de octubre de 2026
El doble acristalamiento se ha convertido en el estándar para los nuevos marcos abatibles en la mayoría de las regiones templadas. Una unidad sellada de dos cristales con una cavidad rellena de gas reduce la pérdida de calor de forma brusca en comparación con los cristales simples. Los constructores dependen del vidrio plano arquitectónico aislado para suministrar tamaños estándar con plazos cortos. El triple acristalamiento está ganando terreno en climas fríos y proyectos de casas pasivas, aunque el marco más pesado necesita bisagras más resistentes. Los fabricantes de vidrio aislante dependen de separadores de vidrio aislantes con bordes cálidos para limitar la condensación en el borde del panel. El acristalamiento simple permanece en viviendas de bajo coste y en regiones cálidas con inviernos suaves.
¿Qué está acelerando la adopción de Casement Windows Market y qué lo está frenando?
La sustitución de ventanas con corrientes de aire y los códigos energéticos más estrictos mantienen los pedidos en el flujo de pedidos a los fabricantes tanto en hogares como en oficinas. Los marcos premium, los altos costes de instalación y la lentitud en el inicio de viviendas en varios países hacen que muchos compradores pospongan proyectos.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Sustitución de ventanas antiguas por unidades abatibles selladas y aisladas | +1.6% | Global | A corto plazo (<= 2 años) |
| Actividad de construcción residencial y renovación de viviendas | +1.3% | Global | A medio plazo (2-4 años) |
| Demanda de marcos de uPVC de bajo mantenimiento y acristalamiento mejorado | +0.9% | Europa Occidental, Norteamérica, Asia Oriental | A medio plazo (2-4 años) |
| Normas de rendimiento energético en edificios y programas de renovación | +0.9% | Europa Occidental, Norteamérica | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 30 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Programas de rehabilitación para viviendas y edificios comerciales mal aislados | +0.7% | Europa Occidental, Norteamérica, Asia Oriental | A medio plazo (2-4 años) |
| Opciones de triple panel en líneas de batente de precio medio | +0.5% | Global | A medio plazo (2-4 años) |
| Diseños personalizados de abatibles para viviendas premium y proyectos arquitectónicos | +0.4% | Europa Occidental, Norteamérica | A largo plazo (>= 4 años) |
| Redes más amplias de instaladores y concesionarios en mercados inmobiliarios en desarrollo | +0.3% | América Latina, Asia del Sur y Pacífico | A corto plazo (<= 2 años) |
Fuente: análisis de Fact.MR. Actualizado el 30 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Altos costes de compra e instalación para ventanas premium | -0.4% | Global | A corto plazo (<= 2 años) |
| Construcciones de viviendas débiles y presupuestos ajustados para renovaciones | -0.3% | Global | A corto plazo (<= 2 años) |
| Competencia de diseños de ventanas deslizantes, de inclinación y giro | -0.2% | Global | A medio plazo (2-4 años) |
| Errores de instalación y requisitos locales desiguales de construcción | -0.1% | Global | A medio plazo (2-4 años) |
Fuente: análisis de Fact.MR. Actualizado el 30 de octubre de 2026
¿Qué países están ampliando el mercado de ventanas casement hasta 2036?
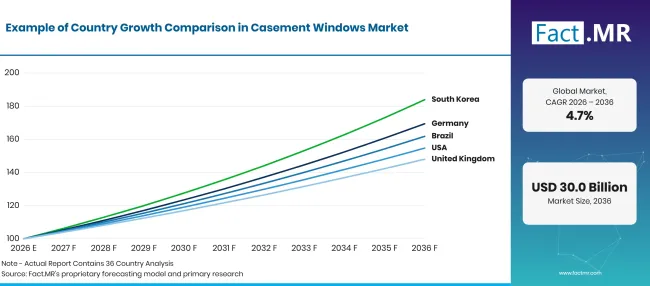
Casement Windows Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemania | 5.4% |
| Brasil | 4.9% |
| Estados Unidos | 4.5% |
| Reino Unido | 4.0% |
| Japón | 3.5% |
Fuente: análisis de Fact.MR. Actualizado el 30 de octubre de 2026
¿Qué apoya la adopción por parte de Alemania?
5.4% CAGR, reflejando un mercado de escaparates en el que la renovación pesa más que la construcción nueva.
La vivienda nueva en Alemania se ha ralentizado bruscamente, lo que empuja a los fabricantes de ventanas a realizar reformas. La Oficina Federal de Estadística informó que 206,600 viviendas se completaron en 2025, 18.0% menos de un año antes [5]. El parque nacional aún creció hasta unos 44.0 millones de viviendas a finales de 2025 [6]. Muchas de esas viviendas llevan estructuras antiguas que los propietarios reemplazarán a medida que las normas energéticas de la UE entren en vigor nacional.
¿Cómo está desarrollando la demanda en Brasil?
4.9% CAGR, impulsado por los contratos federales de vivienda social.
El programa de vivienda de Brasil se ha convertido en una fuente constante de pedidos de ventanas para los constructores. Según la agencia federal de noticias Minha Casa, Minha Vida había contratado más de 1.9 millones de unidades desde 2023, respaldado por un presupuesto récord de unos R$180 mil millones en 2025 [7]. Los promotores de estos proyectos prefieren estructuras asequibles que resistan la humedad y las lluvias intensas, lo que se adapta bien a los abatibles de uPVC.
¿Qué está apoyando la adopción de Estados Unidos?
4.5% CAGR, ayudado por proyectos de reemplazo y códigos energéticos más estrictos.
Los constructores estadounidenses mantuvieron las viviendas nuevas cerca de los niveles de 2024. La Oficina del Censo de EE. UU. estimó que 1,358,700 unidades de vivienda comenzaron en 2025, mientras que 1,497,800 unidades se completaron [8]. Cada vivienda terminada necesita un paquete completo de ventanas, y un gran stock de casas antiguas mantiene ocupado el canal de reemplazo. Los abatibles son comunes en cocinas y fregaderos, donde una manivela es más fácil de alcanzar que un elevador de guillina.
¿Cómo está el Reino Unido escalando la demanda?
4.0% CAGR, ya que los propietarios equilibran los costes de la reforma con las necesidades de mejora.
El nuevo suministro en Inglaterra se ha suavizado. El Ministerio de Vivienda, Comunidades y Gobierno Local contabilizó 208,600 viviendas netas adicionales entre 2024 y 2025, 6% menos que el año anterior [9]. Los programas gubernamentales mantuvieron en marcha los trabajos de rehabilitación, con alrededor de 126,900 hogares mejorados en todos los planes en 2025, según el Departamento de Seguridad Energética y Cero Emisiones Netas [10]. Las medidas de ventanas y puertas cuentan dentro de los trabajos de aislamiento financiados por estos esquemas.
¿Cómo le va Japón?
3.5% CAGR, con las subvenciones para la reforma de ventanas que compensan la reducción de inicios de vivienda.
El oleaje de vivienda en Japón se está reduciendo. El Ministerio de Tierra, Infraestructuras, Transporte y Turismo informó de 740,667 nuevos inicios de vivienda en 2025, una caída 6.5% y la tercera caída anual consecutiva [11]. El apoyo para la modernización cubre parte de la carencia. Bajo el Ministerio de Medio Ambiente, el programa de renovación de ventanas para 2025 supuso un presupuesto de 135 mil millones de yenes y pagó hasta 2 millones de yenes por vivienda para mejoras de ventanas aisladas [12]. Las batantes compiten con las ventanas correderas, que siguen siendo el formato común en las viviendas japonesas.
¿Quién lidera el mercado de ventanas abatibles?
Tres grupos determinan la competencia. Las marcas norteamericanas Andersen, Marvin y Pella venden ventanas completas de batente a través de distribuidores, constructores y centros de vivienda, en gamas de vinilo, fibra de vidrio, madera revestida y aluminio. Andersen amplió el acceso al rendimiento según códigos energéticos en octubre de 2025 al añadir una opción de triple cristal a sus ventanas abatibles de la serie 100 , construidas con su marco compuesto Fibrex [4].
YKK AP suministra los abatibles StyleView y StyleGuard para construcción residencial, incluyendo versiones resistentes a impactos. Las casas con sistemas de perfil forman el segundo grupo: perfiles VEKA, profine (a través de su marca Kömmerling) y perfiles extruidos de PVC-U Deceuninck que cientos de fabricantes locales convierten en abatibles acabados. El tercer grupo son marcas regionales como Fenesta en India, que fabrica e instala ventanas abatibles de uPVC directamente para propietarios. Valores térmicos certificados, reciclaje de perfiles y redes de instaladores fiables decidirán quién gana cuota entre fabricantes y propietarios.
¿Qué empresas son los proveedores clave?
Empresas clave incluyen Andersen Corporation; Marvin; Pella Corporation; YKK AP; VEKA; Profine Group; Deceuninck; y Fenesta.
- Andersen Corporation
- Marvin
- Pella Corporation
- YKK AP
- VEKA
- Grupo profina
- Deceuninck
- Fenesta
Bibliografía
- [1] Laboratorio Nacional Lawrence Berkeley. (2025, febrero 27). Impactos energéticos de las mejoras nacionales de ventanas en edificios comerciales.
- [2] Verband Fenster + Fassade. (2025, octubre 6). Wirtschaftsprognosen 2025 und 2026 [Previsiones económicas para 2025 y 2026].
- [3] Comisión Europea, Dirección General de Energía. (2026, julio 15). La Comisión insta a los países de la UE a trasladar las normas reforzadas sobre el rendimiento energético de los edificios.
- [4] Andersen Windows. (2025, octubre 22). Andersen añade la opción de triple cristal a 100 cartera de productos de la serie.
- [5] Statistisches Bundesamt (Destatis). (2026, mayo 22).18,0 % weniger fertiggestellte Wohnungen im Jahr 2025 [18.0% menos viviendas terminadas en 2025].
- [6] Statistisches Bundesamt (Destatis). (2026, julio 16).44,0 Millionen Wohnungen in Deutschland zum Jahresende 2025 [44.0 millones de viviendas en Alemania a finales de 2025].
- [7] Agência Gov, Gobierno de Brasil. (2026, enero 2). Minha Casa, Minha Vida alcança resultados históricos em 2025 [Minha Casa, Minha Vida logra resultados históricos en 2025].
- [8] Oficina del Censo de EE. UU. (2026, febrero 18). Construcción Residencial Mensual, diciembre de 2025.
- [9] Ministerio de Vivienda, Comunidades y Gobierno Local. (2025, noviembre 20). Oferta de viviendas: viviendas netas adicionales, Inglaterra: 2024 a 2025.
- [10] Departamento de Seguridad Energética y Cero Netas. (2026, marzo 19). Estadísticas de eficiencia energética doméstica, informe detallado 2025.
- [11] Ministerio de Tierra, Infraestructuras, Transporte y Turismo, Japón. (2026, enero 30). [Informe de la Encuesta de Estadísticas de Construcción de Edificios, total anual 2025].
- [12] Ministerio de Medio Ambiente, Japón. (2025). [Programa de Renovación Avanzada de Ventanas 2025]: resumen del programa.
Este informe responde
- Los ingresos por ventanas abatibles se dividen por material de la estructura, uso final y tipo de acristalamiento para 2026 y 2036.
- Por qué los marcos de uPVC, los proyectos residenciales y el doble acristalamiento ocupan el primer lugar en sus segmentos, y cómo las unidades compuestas y de triple acristalamiento están ganando terreno.
- Las finalizaciones de viviendas, los programas de rehabilitación y las normas energéticas explican las diferentes trayectorias de crecimiento de Alemania, Brasil, Estados Unidos, Reino Unido y Japón.
- Las marcas de ventanas, las casas de sistemas de perfiles y los fabricantes regionales se comparan por función en la cadena de suministro.
- Los lectores pueden ver cómo el rendimiento térmico, la calidad de la instalación y el coste de compra afectan a las decisiones de compra.
¿Qué cubre el Mercado de Ventanas Casement?
Las ventanas abatibles terminadas con marcos laterales articulados forman el núcleo de este estudio. Las unidades varían según el material del marco, el acristalamiento, el tamaño de la abertura, la ferretería, el acabado y los sellos contra la intemperie, y se agrupan en uPVC, compuestos y otros marcos.
La demanda proviene de viviendas nuevas, proyectos de renovación, sustitución y edificios no residenciales. Los fabricantes venden a través de distribuidores, instaladores especializados, minoristas de materiales de construcción, tiendas online y contratos directos de proyectos. Los ingresos se cuentan en el valor de la unidad de ventana completa.
¿Qué incluye el alcance?
Se cuentan las ventanas abatibles completas vendidas para construcción nueva y reemplazo en entornos residenciales, comerciales, industriales y otros, independientemente del canal de venta. Las unidades combinadas que unen un marco batente con una luz fija se cuentan cuando el marco de apertura es bisagra.
Las cajas de tamaño personalizado y aptas para impactos se cubren cuando se venden como unidades terminadas. El acristalamiento adherido con selladores de vidrio aislante se valora como parte de la ventana, no como un elemento separado.
¿Qué se excluye del alcance?
Las ventanas correderas, fijas, de guillotina doble y de basculante y giratorio están fuera de la valoración central, aunque compiten por las mismas aberturas. Las puertas y otros productos de envolvente del edificio no se contabilizan.
Se omiten perfiles independientes, cristales sueltos, bisagras y manillas vendidos como componentes separados. La mano de obra de instalación facturada aparte de la ventana, junto con los servicios de reparación y mantenimiento, tampoco forma parte de los ingresos por ventanas.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas con el sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
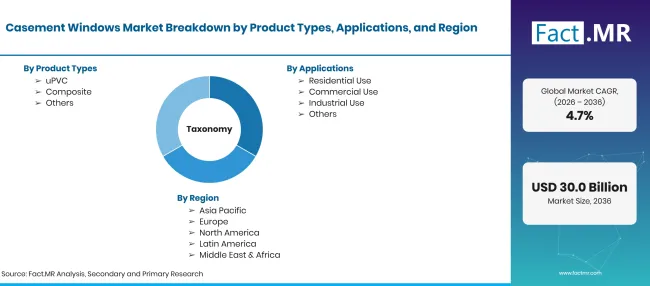
Casement Windows Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones |
| Definición del mercado | Las ventanas abatibles son ventanas con bisagras laterales cuyos marcos se abren, generalmente hacia fuera, mediante manivela, palanca o barra de empuje. El mercado cubre unidades abatibles terminadas vendidas para edificios residenciales, comerciales, industriales y otros. |
| Tipo de producto | uPVC; Compuesto; Otros |
| Aplicación | Uso residencial; Uso comercial; Uso industrial; Otros |
| Tipo de acristalamiento | Acristalado simple; Acristalado doble; Acristalado triple |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; Estados Unidos; Reino Unido; Japón |
| Empresas perfiladas | Andersen Corporation; Marvin; Pella Corporation; YKK AP; VEKA; Grupo Profine; Deceuninck; Fenesta |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Enfoque híbrido de arriba abajo y de abajo arriba utilizando finalizaciones de viviendas, volúmenes de renovación de ventanas, materiales del marco y mezcla de acristalamiento, demanda de aplicaciones y revisión de portafolios de fabricantes. |
Fuente: análisis de Fact.MR. Actualizado el 30 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Tipo de subproducto
- uPVC
- Composición
- Otros
-
Por aplicación
- Uso residencial
- Uso comercial
- Uso industrial
- Otros
-
Por tipo de acristalamiento
- Acristalado simple
- Doble acristalamiento
- Triple acristalado
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de ventanas abatibles en 2026?
¿Qué tasa de crecimiento registrará el mercado de ventanas abatibles entre 2026 y 2036?
¿Qué tipo de producto lidera el mercado de ventanas abatibles?
¿Qué aplicación lidera el mercado de ventanas abatibles?
¿Qué tipo de acristalamiento lidera el mercado de ventanas abatibles?
¿Qué país crecerá más en el mercado de ventanas abatibles?
¿Quiénes son las principales empresas en el mercado de ventanas abatibles?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF