- Market Value (2025): USD 18.2 Bn
- Estimated Value (2026): USD 19.1 Bn
- Forecast Value (2036): USD 31.1 Bn
- CAGR (2026-2036): 5.0%
¿Cuánto vale la previsión del mercado de turbinas de combustión para 2036?
USD 19.1 mil millones en 2026 a USD 31.1 mil millones para 2036 en un 5.0% CAGR.
- El mercado de turbinas de combustión se estimó en USD 18.2 mil millones en 2025.
- Se prevé que los ingresos aumenten de USD 19.1 mil millones en 2026 a USD 31.1 mil millones para 2036, a medida que los promotores añadan generación de gas y sustituyan equipos envejecidos.
- Se prevé que el mercado crezca a un CAGR de5.0% entre 2026 y 2036, con el momento de los pedidos estrechamente ligado a los calendarios de las centrales eléctricas y a la economía de la operación.
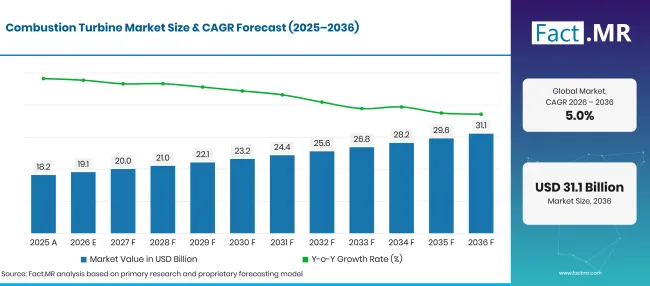
Combustion Turbine Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 18.2 |
| 2026 | Estimación | 19.1 |
| 2036 | Previsión | 31.1 |
| 2026 a 2036 | CAGR | 5.0% |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
¿Cuáles son los datos que definen el crecimiento del mercado de turbinas de combustión?
Entre 2026 y 2036, la previsión añade USD 12.0 mil millones en valor de mercado anual.
- Motores de la demanda en el mercado
- Los planificadores de servicios públicos necesitan producción despachable cuando la generación eólica y solar varía. En su Perspectiva Energética a Corto Plazo de enero de 2026, la Administración de Información Energética de EE. UU. proyectó una generación eléctrica a base de gas natural en 1,696 mil millones de kWh para 2026 [1].
- Los operadores de red requieren máquinas que puedan arrancar cuando la generación no se queda en marcha. Las instalaciones flexibles de ciclo abierto responden a necesidades de suministro de corta duración, mientras que las plantas de ciclo combinado se adaptan a periodos de funcionamiento más largos.
- Los propietarios industriales buscan suministros eléctricos que se ajusten a las operaciones de la planta. Los sistemas combinados de calor y energía pueden utilizar energía de escape, mientras que turbinas más pequeñas pueden apoyar la generación in situ.
- Los proveedores de gas y los desarrolladores eléctricos evalúan la disponibilidad de infraestructuras de transporte antes de seleccionar los emplazamientos. La seguridad del combustible influye en los términos contractuales y en la utilización de turbinas.
- Segmentos clave analizados
- Por tecnología: Se proyecta que el Ciclo Combinado represente 58.2% en 2026 porque el calor de escape se utiliza para la producción adicional de electricidad.
- Por aplicación: La generación de energía representa 64.3% en 2026, ya que las compañías eléctricas requieren equipos capaces de cubrir cargas de red.
- Por capacidad: Menos de 40 MW mantiene 40.8% en 2026 en instalaciones industriales y distribuidas más pequeñas.
- Por tipo de combustible: El gas natural representa 71.5% en 2026 debido a su papel consolidado en las centrales eléctricas de turbinas.
- Por usuario final: Las compañías eléctricas lideran con 59.9% en 2026, ya que el suministro eléctrico a escala de servicios públicos sigue siendo un uso principal.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "La prueba comercial para una turbina de combustión es su ciclo de trabajo, suministro de combustible y flexibilidad operativa. Una planta necesaria para la generación diaria enfrenta una situación económica diferente a una reservada. Se espera que los promotores prefieran equipos y arreglos de servicio que se ajusten a sus compromisos de red y a los horarios de operación justificados por los precios locales de la electricidad."
- Implicaciones estratégicas
- Los fabricantes de turbinas deben adaptar la producción y el rendimiento de arranque del producto a los calendarios operativos de cada central eléctrica.
- Las compañías eléctricas deberían evaluar los requisitos de la red junto con la disponibilidad de gas antes de seleccionar entre diseños de ciclo combinado y de ciclo abierto.
- Los responsables de plantas industriales deberían comparar los costes de vida útil de las turbinas con el valor de la fiabilidad útil del calor y la electricidad de proceso.
- Los proveedores de servicios deben planificar la capacidad de inspección y la disponibilidad de piezas en función de las condiciones operativas de cada flota de turbinas.
Se prevé que Brasil registre 6.4% CAGR hasta 2036, ya que la generación térmica apoya la planificación del sistema eléctrico. Alemania sigue en 6.1% donde se evalúa la capacidad flexible de gas frente a la producción renovable. Estados Unidos avanza a 5.7% con aplicaciones consolidadas de servicios públicos e industriales. Se proyecta que el Reino Unido alcance 4.3% a medida que los activos de gas continúen cubriendo necesidades despachables. Se prevé que Japón alcance 3.7% en medio de cambios en la generación térmica y la economía de combustibles importados.
¿Cómo se desglosa el mercado de turbinas de combustión por segmento?
Tecnología de Ciclo Combinado en 58.2%; Generación de Energía lidera Aplicación a 64.3%; Menos de 40 MW Potencia a 40.8%; Gas Natural Lead Tipo de combustible a 71.5%; Empresas eléctricas Lead Usuario Final a 59.9%.
¿Qué tecnología domina?
El ciclo combinado representa 58.2% del valor tecnológico en 2026.
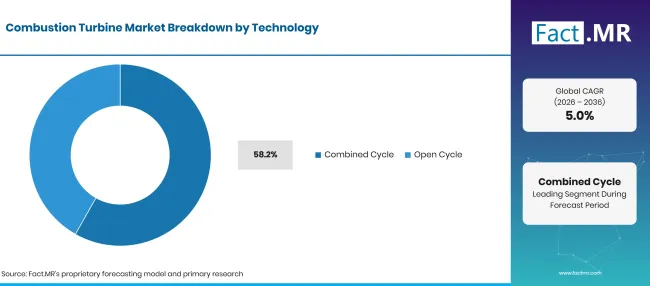
Combustion Turbine Market Breakdown Technology | Source: Fact.MR
| Tecnología | Compartir (2026) |
|---|---|
| Ciclo combinado (segmento líder) | 58.2% |
| Otros segmentos combinados | 41.8% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
Las plantas de ciclo combinado recuperan calor del escape de la turbina para alimentar equipos de generación adicionales. Este diseño se adapta a lugares donde la turbina funciona durante suficientes horas para recuperar el coste de los sistemas adicionales de la planta. Los equipos de ciclo abierto utilizan menos componentes enlazados y pueden seleccionarse para arranque rápido o uso menos frecuente. Los operadores comparan los costes totales del proyecto y la producción requerida en lugar de evaluar solo la turbina.
¿Qué lidera el segmento de Aplicaciones?
La generación de energía lidera con 64.3% del valor de la aplicación 2026.
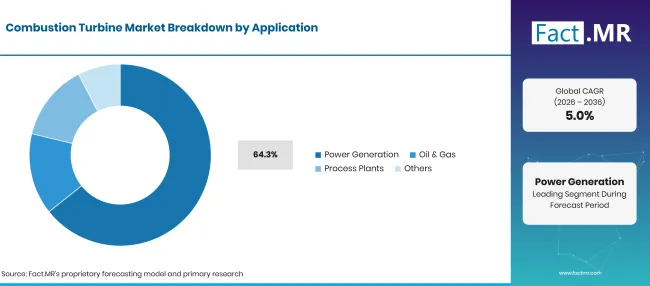
Combustion Turbine Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Generación de energía (Segmento líder) | 64.3% |
| Otros segmentos combinados | 35.7% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
La generación de energía representa los ingresos principales de turbinas porque los grandes proyectos eléctricos adquieren equipos generadores completos. Los sitios de petróleo y gas también utilizan turbinas para accionamientos mecánicos y energía in situ. Las plantas de proceso evalúan la cogeneración cuando el calor recuperado tiene un uso directo de producción. El perfil operativo varía entre estos clientes, por lo que el diseño del paquete y los términos de servicio influyen en las decisiones de compra.
¿Cómo moldea la capacidad la demanda?
Menos de 40 MW tiene 40.8% del valor de capacidad en 2026.
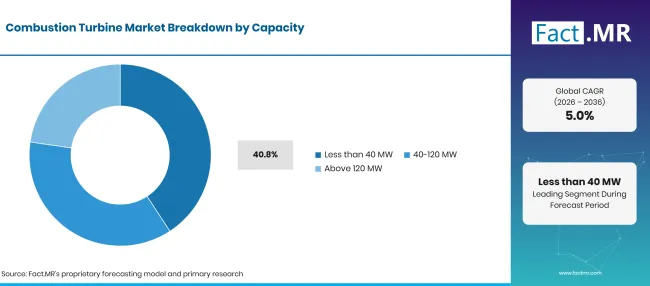
Combustion Turbine Market Breakdown Capacity | Source: Fact.MR
| Capacidad | Compartir (2026) |
|---|---|
| Menos de 40 MW (segmento líder) | 40.8% |
| Otros segmentos combinados | 59.2% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
Las unidades por debajo de 40 MW se dirigen a sitios industriales y proyectos de generación más pequeños donde las necesidades energéticas están por debajo de la escala de grandes bloques de servicios. El soporte de 40-120 MW cubre instalaciones intermedias con diferentes disposiciones de plantas. El equipamiento superior a 120 MW está asociado a esquemas eléctricos más grandes y a una infraestructura extensa del sitio. La selección de capacidad debe reflejar las necesidades reales de carga y los planes de expansión del cliente.
¿Qué tipo de combustible representa el segmento principal?
El gas natural representa 71.5% del valor del tipo de combustible de 2026.
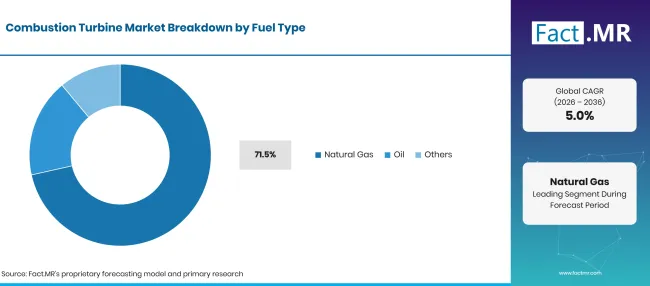
Combustion Turbine Market Breakdown Fuel Type | Source: Fact.MR
| Tipo de combustible | Compartir (2026) |
|---|---|
| Gas Natural (Segmento líder) | 71.5% |
| Otros segmentos combinados | 28.5% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
El gas natural sigue siendo el combustible establecido en las plantas de turbinas de combustión porque muchos diseños y sistemas de combustible de gas se construyen en torno a sus propiedades. Las configuraciones de fuelóleo pueden cubrir necesidades específicas de seguridad del combustible cuando se permitan. Otros combustibles requieren controles de combustión y emisiones adaptados a su composición. El Ministerio de Economía, Comercio e Industria de Japón informó en abril de 2026 que la generación térmica, excluyendo la biomasa, representaba 67.5% de la producción eléctrica del año fiscal 2024 [3].
¿Qué cuentas de usuario final corresponden a la parte principal?
Las empresas de servicios públicos capturan 59.9% del valor para el usuario final en 2026.
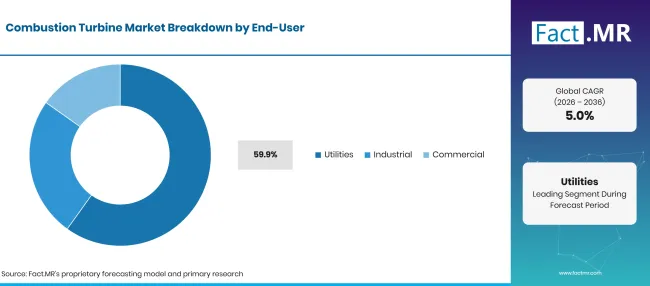
Combustion Turbine Market Breakdown End User | Source: Fact.MR
| Usuario final | Compartir (2026) |
|---|---|
| Servicios públicos (segmento principal) | 59.9% |
| Otros segmentos combinados | 40.1% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
Las compañías eléctricas adquieren turbinas de combustión para dar servicio a la capacidad del sistema eléctrico y cumplir con las obligaciones operativas durante los periodos de demanda cambiantes. Los clientes industriales evalúan los equipos en función de los tiempos de inactividad de la producción y las necesidades de calor del proceso. Los usuarios comerciales suelen considerar sistemas más pequeños o específicos del sitio donde se requiere un suministro eléctrico fiable.
¿Qué está acelerando la adopción de las turbinas de combustión en el mercado y qué la frena?
Los requisitos de generación despachable y energía industrial apoyan la compra de turbinas. Los precios del combustible, los requisitos de emisiones y los calendarios de construcción limitan la aprobación de proyectos.
Análisis de Impacto del Conductor
| DRIVER | IMPACTO INDICATIVO CAGR (pp) | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Capacidad de generación despachable | +1.2% | EE. UU.; Reino Unido; Alemania | A medio plazo |
| Nuevas plantas térmicas en redes emergentes | +0.9% | Brasil; Asia | A largo plazo |
| Eficiencia de ciclo combinado | +0.7% | Global | A medio plazo |
| Electricidad industrial en el lugar | +0.5% | Global | A medio plazo |
| Sustitución y mantenimiento de flotas | +0.4% | EE. UU.; Japón; Europa | A largo plazo |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | IMPACTO INDICATIVO CAGR (pp) | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Unidades de pico flexibles | +0.7% | EE. UU.; Europa | A medio plazo |
| Sistemas industriales de combustible residual | +0.5% | Asia Oriental | A largo plazo |
| Proyectos eléctricos de gas | +0.4% | Brasil | A medio plazo |
| Ofertas de equipos vinculados al servicio | +0.3% | Global | A largo plazo |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | IMPACTO INDICATIVO CAGR (pp) | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Cambios en el coste del combustible | -0.7% | Global | A corto plazo |
| Normas sobre carbono y calidad del aire | -0.6% | Europa; Japón | A largo plazo |
| Aprobaciones de plantas y conexión a la red | -0.5% | Global | A medio plazo |
| Inversiones energéticas en competencia | -0.4% | Global | A largo plazo |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
¿Quién lidera el mercado de turbinas de combustión?
GE Vernova y Siemens Energy proporcionan equipos para proyectos a escala de servicios públicos. Mitsubishi Power suministra sistemas de ciclo combinado más grandes y turbinas industriales seleccionadas.
Ansaldo Energia y Kawasaki Heavy Industries cubren diferentes necesidades de turbinas. Solar Turbines y Baker Hughes operan en aplicaciones industriales y energéticas, mientras que Doosan Enerbility trabaja en equipos de potencia. Destinus Energy y Capstone Energy+ sirven a configuraciones de turbinas más pequeñas o especializadas.
¿Qué empresas son los proveedores clave?
Las principales empresas incluyen GE Vernova Inc., Siemens Energy AG, Mitsubishi Power, Ltd., Ansaldo Energia S.p.A., Kawasaki Heavy Industries, Ltd., Solar Turbines Incorporated (Caterpillar Inc.), Baker Hughes Company, Doosan Enerbility Co., Ltd., Destinus Energy (Destinus OPRA B.V.) y Capstone Energy+, Inc.
- GE Vernova Inc.
- Siemens Energy AG
- Mitsubishi Power, Ltd.
- Ansaldo Energia S.p.A.
- Kawasaki Heavy Industries, Ltd.
- Solar Turbines Incorporated (Caterpillar Inc.)
- Baker Hughes Company
- Doosan Enerbility Co., Ltd.
- Energía del Destino (Destinus OPRA B.V.)
- Capstone Energy+, Inc.
Bibliografía
- [1] Administración de Información Energética de EE. UU. (2026, enero 16). La generación de energía solar impulsa el crecimiento de la generación eléctrica en los próximos dos años.
- [2] Administración de Información Energética de EE. UU. (2026, octubre 21). Electric Power Annual: datos 2025.
- [3] Ministerio de Economía, Comercio e Industria. (2026, abril 14). Informe de Oferta y Demanda de Energía para el año fiscal 2024 (Informe revisado).
- [4] Empresa de Pesquisa Energética. (2026, junio 3). Destacados: Anuario Estadístico de la Electricidad 2026.
- [5] Gás Natural Açu. (s.f.). TPP GNA II
- [6] GE Vernova. (2025, julio 22). GE Vernova y Crusoe anuncian un importante acuerdo de turbinas de gas aeroderivadas de 29unidades para suministrar energía a centros de datos de IA
Este informe responde
- Cómo se relacionan las decisiones de diseño de ciclo combinado y abierto con los calendarios de generación y los costes de la planta.
- Por qué el gas natural representa el segmento principal de combustibles y dónde se utilizan combustibles alternativos para la combustión.
- Cómo difieren las compras de servicios públicos de las decisiones de inversión en turbinas industriales y comerciales.
- Qué condiciones operativas y de combustible influyen en los proyectos de turbinas en Brasil, Alemania, Estados Unidos, Reino Unido y Japón.
- Cómo compiten los proveedores de turbinas mediante clases de equipos relevantes y soporte durante el ciclo de vida.
¿Qué cubre el mercado de turbinas de combustión?
El mercado abarca turbinas de combustión adquiridas para generación eléctrica y tareas industriales relacionadas. El equipamiento se distingue por tecnología, capacidad y combustible. Ingresos se refieren al equipo de turbinas en el ámbito del mercado, no a toda la electricidad producida por plantas de gas.
¿Qué incluye el alcance?
Se incluyen nuevas turbinas de combustión de ciclo combinado y de ciclo abierto. La generación de energía, petróleo y gas, plantas de proceso y otras aplicaciones relevantes se cubren en los grupos de capacidad y usuarios finales especificados.
¿Qué se excluye del alcance?
Se excluyen las turbinas de vapor, turbinas eólicas e hidroeléctricas. El suministro de combustible independiente y la venta de electricidad quedan fuera de los ingresos por equipos. El mantenimiento rutinario vendido de forma independiente se diferencia de la venta de nuevas unidades de turbinas.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas al sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
¿Qué países están escalando el mercado de blockchain para la cadena de suministro hasta 2036?
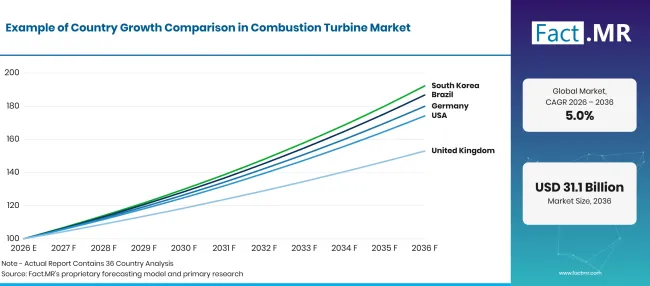
Combustion Turbine Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemania | 44.3% |
| Brasil | 40.4% |
| EE. UU. | 36.6% |
| Reino Unido | 32.7% |
| Japón | 28.9% |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
¿Qué apoya la adopción de Alemania?
44.3% CAGR, respaldada por su amplia base de fabricación y los crecientes requisitos de trazabilidad a nivel de producto bajo las iniciativas europeas de pasaportes digitales de productos.
Alemania' la blockchain para el mercado de la cadena de suministro está respaldada por su consolidado ecosistema de fabricación automotriz e industrial. Según Alemania' Oficina Federal de Estadística, Alemania registró exportaciones de bienes ajustados estacionalmente y calendariamente por 138.2 .000 millones de euros en julio de 2026, lo que representa un aumento 6.1% respecto a julio de 2025. Este extenso movimiento transfronterizo de bienes manufacturados genera demanda de documentación fiable de proveedores y verificación a nivel de producto. Además, el Registro Digital de Pasaportes de Productos de la Comisión Europea y el39de la Comisión Europea y el 20 de julio de 2026, estableciendo infraestructura para la identificación y registro de productos en toda la UE. Estos desarrollos crean oportunidades para plataformas blockchain que apoyan la autenticación de componentes y la procedencia de materiales en redes de suministro industrial. [11] [12]
¿Cómo está Brasil desarrollando la adopción de blockchain?
40.4% CAGR, moldeada por la expansión de las exportaciones agrícolas y la necesidad de una trazabilidad fiable a través de las redes internacionales de suministro alimentario.
Brasil' el mercado de S se ve respaldado por oportunidades para mejorar la trazabilidad agrícola, la procedencia de alimentos y la transparencia de la cadena de suministro de exportación. Los productores, procesadores y distribuidores agrícolas operan en redes de suministro geográficamente dispersas. Las plataformas basadas en blockchain pueden ayudar a mantener registros verificables del origen, movimiento y manejo del producto. Los proveedores tecnológicos que ofrecen integraciones con sistemas logísticos e de inventario pueden responder a las necesidades de las empresas que buscan una mayor visibilidad en la cadena de suministro.
Según las estadísticas oficiales de comercio exterior de Brasil'S, las exportaciones del sector agrícola alcanzaron aproximadamente los USD 64.84 mil millones durante enero-septiembre de 2026, aumentando 8.89% en comparación con el periodo correspondiente de 2025. Esta actividad exportadora genera demanda de registros verificables que cubran el origen y el movimiento de productos desde las explotaciones agrícolas hasta las instalaciones procesadoras y compradores internacionales. [13]
¿Qué apoya la adopción en Estados Unidos?
36.6% CAGR, impulsado por la escala de la actividad de fabricación y distribución y la creciente demanda de visibilidad de inventario en las redes de suministro empresariales.
El mercado estadounidense se beneficia de la digitalización empresarial y de la demanda de una gestión más sólida del riesgo en la cadena de suministro. Las empresas de fabricación, comercio minorista, sanidad y distribución de alimentos requieren registros fiables de productos e información de proveedores. Las plataformas blockchain pueden soportar la autenticación de productos y la transparencia de transacciones entre socios comerciales. Los proveedores también están desarrollando integraciones con sistemas IoT y aplicaciones empresariales para mejorar el seguimiento de activos y la visibilidad operativa.
El mercado estadounidense se beneficia de extensas operaciones de fabricación y distribución que requieren registros precisos de productos y una gestión coordinada de inventarios. Según la Oficina del Censo de EE. UU., ventas combinadas de comercio distributivo y fabricantes' los envíos alcanzaron aproximadamente USD 2.12 billones en agosto de 2026, aumentando 10.2% año tras año. Fabricantes ' y los inventarios comerciales se situaron en aproximadamente USD 2.82 billones a finales del mismo mes. La escala de estas operaciones crea oportunidades para plataformas blockchain que mejoran la visibilidad de las transacciones y apoyan la autenticación de productos entre proveedores y socios de distribución. [14]
¿Cómo está el Reino Unido fomentando la adopción?
32.7% CAGR, respaldado por un extenso comercio internacional de mercancías y una creciente demanda de documentación transparente de abastecimiento y envío.
El mercado británico se ve apoyado por la demanda de provisiones transparentes, autenticación de productos y una mejor coordinación logística. Los minoristas y fabricantes requieren información fiable sobre el origen de los productos y las actividades de los proveedores. Las aplicaciones blockchain pueden soportar documentación de procedencia y registros compartidos de transacciones a través de redes de compras y distribución. Las soluciones basadas en la nube y las capacidades de integración empresarial pueden mejorar la accesibilidad para organizaciones con múltiples socios en la cadena de suministro.
El mercado británico se sostiene por la actividad comercial internacional y la necesidad de un intercambio fiable de información entre fabricantes y socios distribuidores. Según la Oficina Nacional de Estadísticas, las exportaciones de bienes del Reino Unido alcanzaron los 34.4 .000 millones de libras esterlinas en agosto de 2026, mientras que las exportaciones totales de bienes ascendieron a 104.6 .000 millones de libras durante los tres meses hasta agosto de 2026. Las relaciones comerciales del país y de la39; establecen requisitos para registros precisos de envíos y verificación de proveedores en todas las cadenas de suministro nacionales e internacionales. [15]
¿Qué apoya la adopción en Japón?
28.9% CAGR, apoyada por sus exportaciones manufactureras de alto valor y por iniciativas gubernamentales que promueven la estandarización logística y la resiliencia de la cadena de suministro.
Japón' El mercado de S está influido por su ecosistema de fabricación avanzada y la demanda de trazabilidad fiable de componentes. Los fabricantes de equipos automotrices, electrónicos e industriales requieren registros precisos del movimiento de piezas y de la información de los proveedores. Las plataformas blockchain pueden soportar autenticación de productos y documentación del ciclo de vida a través de redes de producción complejas. La integración con los sistemas empresariales existentes y las tecnologías de fabricación seguirá siendo importante para una adopción más amplia.
Japón y el mercado de39; s está influido por su ecosistema de fabricación avanzada y la necesidad de mantener una trazabilidad fiable de componentes a través de las redes internacionales de producción. Según el Ministerio de Finanzas de Japón y39; las exportaciones de bienes alcanzaron aproximadamente 63.44 billones de yenes durante abril-septiembre de 2026, aumentando 18.3% año tras año. Las exportaciones de maquinaria representaron aproximadamente 11.03 billones de yenes, mientras que las exportaciones de maquinaria eléctrica alcanzaron 11.90 billones de yenes durante el mismo periodo. Además, Japón y el39; el gabinete aprobó el Esquema Integral de Política de Distribución Física para el ejercicio 2026–2030, que enfatiza la estandarización logística y la transformación digital junto con la resiliencia de la cadena de suministro. [16] [17]
Segmentación
¿Cuál es el alcance y la cobertura del informe?
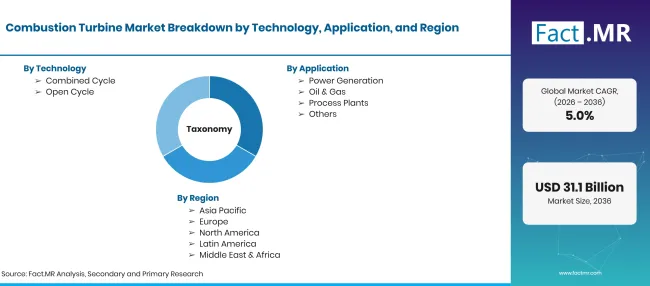
Combustion Turbine Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones |
| Definición del mercado | Turbinas de combustión utilizadas para la generación de electricidad y tareas industriales relevantes, evaluadas por tecnología, capacidad, tipo de combustible, aplicación y usuario final. |
| Tecnología | Ciclo Combinado; Ciclo Abierto |
| Aplicación | Generación de Energía; Petróleo y Gas; Plantas de Proceso; Otros |
| Capacidad | Menos de 40 MW; 40-120 MW; Más de 120 MW |
| Tipo de combustible | Gas Natural; Petróleo; Otros |
| Usuario final | Servicios públicos; Industrial; Comercial |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Brasil; Alemania; EE. UU.; Reino Unido; Japón |
| Empresas perfiladas | GE Vernova Inc.; Siemens Energy AG; Mitsubishi Power, Ltd.; Ansaldo Energia S.p.A.; Kawasaki Heavy Industries, Ltd.; Solar Turbines Incorporated (Caterpillar Inc.); Baker Hughes Company; Doosan Enerbility Co., Ltd.; Destinus Energy (Destinus OPRA B.V.); Capstone Energy+, Inc. |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Evaluación de la tecnología de turbinas, calendarios de proyectos, requisitos de generación, disponibilidad de combustible, necesidades de capacidad y participación de proveedores en aplicaciones eléctricas e industriales. |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
¿Cómo se segmenta el mercado?
-
Por tecnología
- Ciclo combinado
- Ciclo abierto
-
Por aplicación
- Generación de energía
- Petróleo y Gas
- Plantas de proceso
- Otros
-
Por capacidad
- Menos de 40 MW
- 40-120 MW
- Por encima de 120 MW
-
Por tipo de combustible
- Natural Gas
- Petróleo
- Otros
-
Por usuario final
- Servicios públicos
- Industrial
- Comercial
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de turbinas de combustión en 2026?
¿Cuál es la CAGR del mercado de turbinas de combustión de 2026 a 2036?
¿Qué tecnología lidera el mercado de turbinas de combustión?
¿Qué aplicación lidera el mercado de turbinas de combustión?
¿Quiénes son las principales empresas en el mercado de turbinas de combustión?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF