- Market Value (2025): USD 64.80 Bn
- Estimated Value (2026): USD 68.2 Bn
- Forecast Value (2036): USD 113.2 Bn
- CAGR (2026-2036): 5.2%
¿Cuánto vale la previsión del mercado de cables de cobre para 2036?
USD 68.2 mil millones en 2026 a USD 113.2 mil millones para 2036 en un 5.2% CAGR.
- En 2025, el mercado de cables de cobre valía USD 64.8 mil millones, con cableado estructurado, distribución eléctrica y cableado de plantas proporcionando la mayor parte de esa base.
- Los ingresos pasarán de USD 68.2 mil millones en 2026 a USD 113.2 mil millones en 2036 a medida que el refuerzo de la red, la electrificación de fábricas y las mejoras de la red empresarial amplíen el catálogo de pedidos.
- Un CAGR 5.2% refleja un trabajo de reemplazo constante en redes envejecidas, combinado con nuevos circuitos para centros de datos, puntos de carga y líneas de producción automatizadas.
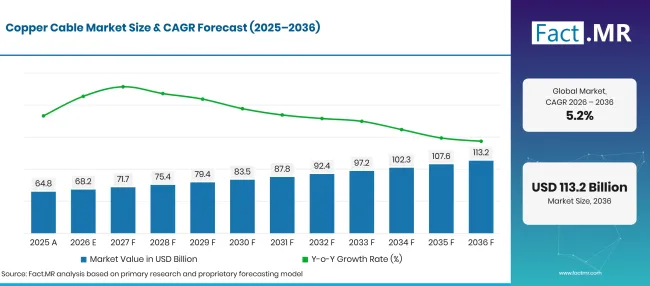
Copper Cable Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 64.8 |
| 2026 | Estimación | 68.2 |
| 2036 | Previsión | 113.2 |
| CAGR 2026 a 2036 | Periodo de previsión | 5.2% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
¿Cuáles son los datos que definen el crecimiento del mercado de cables de cobre?
El periodo 2026-2036 añadirá USD 45.0 mil millones en nuevo valor, con cableado trenzado y de telecomunicaciones transportando los mayores bloques individuales.
- Motores de la demanda en el mercado
- El acceso a la red sigue ampliándose. Unos 6 mil millones de personas estaban conectadas en 2025, mientras que 2.2 mil millones permanecieron fuera de servicio, según la UIT [1]. Cada nueva planta de oficinas, campus y nodo de acceso sigue necesitando un parche de cobre y cableado horizontal entre la columna vertebral de fibra y el dispositivo final.
- Los centros de datos están incorporando cables pesados de energía y señales a nuevos emplazamientos. El Departamento de Energía de EE. UU. señala que los centros de datos consumieron aproximadamente 4.4% de la electricidad estadounidense en 2023 y podrían alcanzar hasta 12% para 2028 [2]. Cada fila de racks añade alimentadores de cobre, conexiones de buses y enlaces de corto alcance.
- Los edificios siguen siendo la carga base para los conductores de cobre. El USGS informa que la construcción de edificios representó 42% del uso de cobre en EE. UU. en 2025 y los productos eléctricos y electrónicos otra 23% [3]. Los códigos de cableado que requieren más circuitos por vivienda mantienen este volumen estable.
- La automatización de plantas está añadiendo cables de control, instrumentación y motores. Los robots, accionamientos y redes de sensores necesitan cada uno tramos multiconductores blindados, y las adaptaciones de líneas antiguas suelen reemplazar bandejas completas de cables de una vez. Los propietarios de plantas prefieren cables con aceite, calor y capacidades de flexión que coincidan con la máquina, lo que acorta el tiempo de inactividad durante los cambios.
- Segmentos clave analizados
- Por tipo de producto: El cable de par trenzado mantendrá 38.4% cuota en 2026, ya que el cableado estructurado en oficinas, campus y salas de servidores sigue circulando sobre pares de cobre entre switches y dispositivos finales.
- Por solicitud: Las telecomunicaciones representarán 28.6% del valor de 2026, ya que los operadores y empresas mantendrán cobre en acceso, en los edificios y en los enlaces de equipos donde las distancias cortas lo favorezcan.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "El cobre mantendrá su papel allá donde la energía y los datos tengan que viajar distancias cortas hasta muchos puntos finales, y eso describe la mayoría de edificios, plantas y salas de servidores. Los operadores de red y los constructores de centros de datos marcarán el ritmo de los pedidos, mientras que las oscilaciones en el precio del metal decidirán quién protege el margen. Los proveedores con suministro seguro de varillas, rutas de reciclaje y amplios catálogos de cables de baja tensión y de datos ganarán los contratos largos."
- Implicaciones estratégicas
- Los fabricantes de cables deberían asegurar el suministro a largo plazo de varillas de cobre y ampliar la recuperación de chatarra para que las cotizaciones se mantengan estables cuando los precios del metal muevan.
- Los distribuidores eléctricos deberían mantener un stock más amplio de Categoría 6A y cables industriales blindados, ya que los contratistas en centros de datos y fábricas hacen pedidos con poca antelación.
- Las compañías eléctricas y los propietarios de edificios deberían planificar la sustitución de los cables en lotes vinculados a programas de red y reforma, lo que mejora los precios y los franjas de entrega.
- Los inversores deberían favorecer a productores con capacidad de baja y media tensión cerca de los centros de demanda, ya que el flete y los plazos de entrega pesan mucho en las ofertas de cables de cobre.
Alemania liderará el grupo de cinco países en 6.0%, impulsado por un despliegue de red que ha pasado de la planificación a la construcción. Brasil sigue en 5.5% cuando las subastas de transmisión se convierten en trabajos de línea y subestaciones. Estados Unidos, en 4.9%, se beneficia de la carga de centros de datos pero crece a partir de una base instalada muy grande. El Reino Unido publicará 4.4%, con el trabajo de banda ancha pasando a la fibra mientras el cableado de construcción se mantiene estable. Japón cierra el grupo en 3.9%, donde el consumo de energía estable limita nuevos circuitos y la demanda depende de las mejoras en fábrica.
¿Cómo se desglosa el mercado de cables de cobre por segmento?
Cable de Par Trenzado liderará el Tipo de Producto en 38.4%; Telecomunicaciones liderará la Aplicación en 28.6% en 2026.
¿Qué tipo de producto lidera?
El cable de par trenzado representa 38.4% de las ventas de 2026.
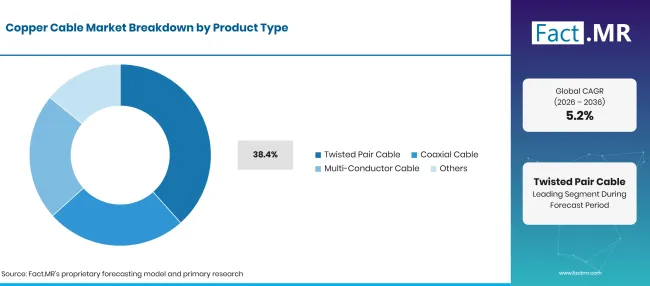
Copper Cable Market Breakdown Product Type | Source: Fact.MR
| Tipo de producto | Compartir (2026) |
|---|---|
| Cable de par trenzado (segmento principal) | 38.4% |
| Otros segmentos combinados | 61.6%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
Instalaciones de oficinas, hospitales, escuelas y salas de servidores cablean sus tramos horizontales con pares de cobre, y ahí es donde este producto obtiene su volumen. Girar los conductores elimina la diafonía y las interferencias externas, de modo que un solo cable puede transportar datos Ethernet y, a través de Power over Ethernet, instalar cámaras, puntos de acceso e iluminación. La demanda de equipos ethernet gigabit mantiene los cables de Categoría 6 y 6A en la mayoría de las hojas de especificaciones. El cable coaxial sirve a enlaces de radiodifusión, televisión por cable y radiofrecuencia, mientras que el cable multiconductor transporta señales de alimentación y control dentro de máquinas y paneles. Otros productos incluyen cables planos, de cinta y cables especiales para electrodomésticos e instrumentos. Los compradores de los tres grupos eligen por tamaño del conductor, blindaje y clasificación de la cubierta, y la industria más amplia del cable y cable establece los precios de cobre y compuestos que pagan.
¿Qué soporta las telecomunicaciones dentro de la aplicación?
Las telecomunicaciones se llevan 28.6% de los ingresos de 2026.
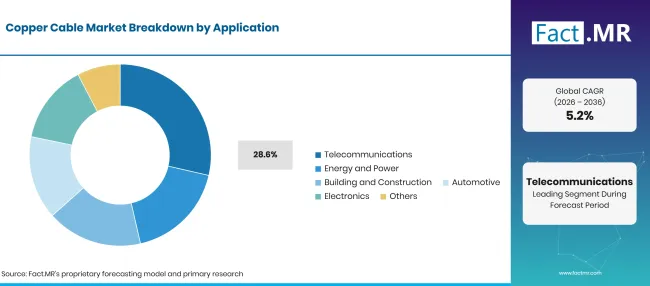
Copper Cable Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Telecomunicaciones (segmento líder) | 28.6% |
| Otros segmentos combinados | 71.4%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
Los operadores de red y las empresas siguen dependiendo del cobre para el enlace final al escritorio, la unidad de radio y el dispositivo de las instalaciones del cliente. La fibra llega ahora a la mayoría de los armarios y edificios, pero los cables de parche de cobre, los enlaces de backplane y los cables internos siguen siendo más baratos de terminar y alimentar. El crecimiento de las tarjetas de red ethernet y los puertos de conmutación añade una conexión de cobre en cada punto final. Las aplicaciones de energía y energía utilizan cobre en alimentadores de baja y media tensión, puesta a tierra y cableado de subestación. La construcción y la construcción absorben cableado de uso general, mientras que la automoción y la electrónica compran cables finos y cables de arneses. El aumento de las ventas de la flota de vehículos eléctricos aumenta la demanda de cable de cobre de alta tensión dentro de cada coche y en cada cargador.
¿Qué está acelerando la adopción del mercado de cables de cobre y qué la está frenando?
Un mayor consumo de electricidad, nuevos centros de datos, automatización de fábricas y trabajos de construcción están añadiendo circuitos de cobre en los cinco países. La conductividad del cobre y las habilidades de los instaladores existentes lo favorecen para periodos cortos. Los precios volátiles de los metales reducen los márgenes, el aluminio está sufriendo algunos trabajos de cables eléctricos y la fibra óptica sigue reemplazando al cobre en enlaces de comunicación más largos.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Refuerzo de la red y redes de distribución más amplias | +1.1% | Global | A largo plazo (>=4 años) |
| Requisitos para el cableado de la construcción y la construcción | +1.0% | Asia Pacífico, Norteamérica, América Latina | A medio plazo (2-4 años) |
| Automatización de fábricas y maquinaria conectada | +0.9% | Norteamérica, Europa Occidental, Asia Oriental | A medio plazo (2-4 años) |
| Crecimiento empresarial y de redes de telecomunicaciones | +0.7% | Global | A medio plazo (2-4 años) |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Cableado de alimentación y señalización para centros de datos | +0.7% | Norteamérica, Europa Occidental, Asia Oriental | A medio plazo (2-4 años) |
| Extensiones de líneas de transmisión y distribución | +0.7% | Europa, América Latina, Norteamérica | A largo plazo (>=4 años) |
| Cables diseñados específicamente para la automatización industrial | +0.6% | Global | A medio plazo (2-4 años) |
| Reemplazo de cables eléctricos y de comunicación envejecidos | +0.5% | Europa, Norteamérica, Japón | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % DE IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Oscilaciones en el precio del cobre que elevan los costes de producción y compra | -0.8% | Global | A corto plazo (<=2 años) |
| Fibra óptica sustituyendo al cobre en enlaces de comunicación | -0.5% | Norteamérica, Europa Occidental, Asia Oriental | A largo plazo (>=4 años) |
| Conductores de aluminio en usos seleccionados de cables eléctricos | -0.5% | Global | A medio plazo (2-4 años) |
| La competencia de precios presiona los márgenes de los fabricantes | -0.4% | Global | A corto plazo (<=2 años) |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
¿Qué países están ampliando el mercado de cables de cobre hasta 2036?
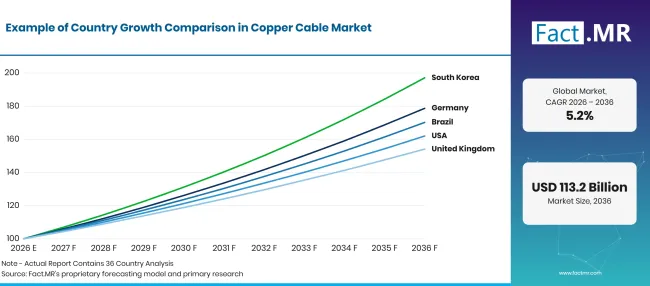
Copper Cable Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemania | 6.0% |
| Brasil | 5.5% |
| Estados Unidos | 4.9% |
| Reino Unido | 4.4% |
| Japón | 3.9% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
¿Qué apoya la adopción de cables de cobre en Alemania?
6.0% CAGR, impulsado por la expansión de la red que ha avanzado en la construcción.
El regulador de red alemán aprobó unos 2,000 km de líneas eléctricas en 2025, aproximadamente 45% más que en 2024, y concedió permiso de planificación para los enlaces de corriente continua A-Nord, Ultranet, SuedLink y SuedOstLink [4]. Estos corredores necesitan estaciones convertidoras y subestaciones de conexión, cada una cableada con control de cobre, puesta a tierra y cable de baja tensión. Las plantas de maquinaria y automoción del país añaden pedidos constantes de cables industriales blindados mientras automatizan líneas antiguas.
¿Cómo está desarrollando la demanda en Brasil?
5.5% CAGR, respaldado por subastas de transmisiones y nueva carga industrial.
El Ministerio de Minas y Energía de Brasil informó que su primera subasta de transmisión de 2025 cubrió 1,081 km de nuevas líneas y 2,000 MVA de capacidad en 12 estados, con inversión prevista de 5.53 .000 millones de R$ [5]. Subestaciones y alimentadores de distribución construidos alrededor de estas líneas consumen conductores de cobre. Los parques eólicos y solares del noreste también necesitan cables colectores y de control, mientras que las obras comerciales en el sureste siguen en movimiento.
¿Qué es lo que apoya la adopción en Estados Unidos?
4.9% CAGR, ayudado por la construcción de centros de datos y las mejoras de la red.
La generación eléctrica en EE. UU. alcanzó un récord de unos 4,430 mil millones de kWh en 2025, un aumento 2.8% respecto a 2024, según la EIA [6]. El consumo de cobre refinado alcanzó los 1,700 mil toneladas métricas en 2025, según muestran los datos del USGS [3]. Los centros de datos, las nuevas fábricas y los programas de endurecimiento de servicios públicos mantienen altos los pedidos de cables de alimentación y de edificios. Las normas de seguridad de productos, incluida la demanda de productos de seguridad eléctrica, también determinan qué clasificaciones de cables compran los contratistas.
¿Cómo está desarrollando la demanda del Reino Unido?
4.4% CAGR, reflejando trabajos de construcción constantes y un cambio a la fibra óptica en redes de acceso.
La banda ancha con capacidad gigabit alcanzó 88% de las instalaciones del Reino Unido en enero de 2026, frente a 84% un año antes, según informa el gobierno [7]. Ofcom encontró que la fibra completa estaba disponible para 79% de locales en Inglaterra en 2025 [8]. La fibra ahora transporta el enlace de acceso, pero cada nuevo hogar y oficina sigue necesitando cobre para los puntos de datos internos y los circuitos eléctricos. La remodelación de viviendas, hospitales y escuelas mantiene la demanda de cableado y cableado estructurado.
¿Qué apoya la adopción en Japón?
3.9% CAGR, ya que las mejoras de fábrica compensan el consumo de energía plano.
El consumo final de energía de Japón cayó 2.0% en el año fiscal 2024, mientras que el consumo eléctrico aumentó 0.6%, informa METI [9]. Ese patrón apunta a procesos más electrificados en hogares y empresas, incluso cuando el consumo total de energía disminuye. Las plantas de electrónica, semiconductores y automóviles compran cables de cobre de vía fina y alta flexibilidad para robots y equipos de prueba. Los operadores ferroviarios y de servicios públicos reemplazan cables envejecidos en ciclos fijos, lo que proporciona a los fabricantes locales una base estable. Las normas de diseño sísmico también empujan a los propietarios hacia conductores flexibles y clasificaciones de fuego probadas, añadiendo valor por metro instalado.
¿Quién lidera el mercado de cables de cobre?
Tres grupos determinan la competencia. Los productores globales multisegmento, liderados por Prysmian y Nexans, compiten en escala, obtención de metales y abarcan desde la construcción de alambre hasta cable de red. Prysmian firmó un acuerdo a largo plazo para cables de alambre de cobre con Aurubis en septiembre de 2026 para asegurar el suministro para electrificación y redes digitales [10], y Nexans se asoció con Vesto en octubre de 2026 para ampliar la reutilización de cables eléctricos a través de su servicio CableLoop [11].
Especialistas regionales como Southwire y LS Cable & System ganan en velocidad de entrega y códigos locales. Southwire abrió una nueva planta industrial en Bremen, Indiana, en septiembre de 2025 para atender a clientes industriales, de telecomunicaciones, centros de datos y automatización de fábricas [12], y en noviembre de 2025 anunció una expansión de la producción de cables de media tensión en Heflin, Alabama [13]. Grupos japoneses y chinos, incluyendo Sumitomo Electric, Furukawa Electric, Proterial y Hengtong, compiten mediante metalurgia de conductores y carteras combinadas de cobre y fibra. Hasta 2036, el suministro seguro de cobre, la capacidad de reciclaje y la entrega rápida a proyectos de centros de datos y redes diferenciarán a los ganadores del resto.
¿Qué empresas son los proveedores clave?
Las principales empresas en el mercado de cables de cobre incluyen Prysmian, Nexans, Southwire, LS Cable & System, Sumitomo Electric, Furukawa Electric, Proterial y Hengtong.
- Prysmiano
- Nexans
- Southwire
- Cable y Sistema LS
- Sumitomo Electric
- Furukawa Electric
- Proterial
- Hengtong
Bibliografía
- [1] Unión Internacional de Telecomunicaciones. (2025, noviembre 17). El número global de usuarios de Internet aumenta, pero las disparidades profundizan las principales brechas digitales.
- [2] Departamento de Energía de EE. UU. (2025, noviembre 13). Herramientas inteligentes de transmisión modernizan la red eléctrica de Estados Unidos.
- [3] Servicio Geológico de EE. UU. (2026, febrero). Resúmenes de materias primas minerales 2026: Cobre.
- [4] Bundesnetzagentur. (2026, enero 2). La transición energética supera un obstáculo crucial: avances significativos en la expansión de la red eléctrica en 2025.
- [5] Ministério de Minas e Energía. (2025, diciembre 12). MME consolida expansión sustentável da infraestrutura elétrica para atender ao crecimiento da demanda de energía.
- [6] Administración de Información Energética de EE. UU. (2026, marzo 5). La generación eléctrica en EE. UU. en 2025 volvió a batir un récord.
- [7] GOV.UK. (2026, julio 13). Informe anual de Misiones de Subida de Nivel 2025 a 2026 (versión accesible).
- [8] Ofcom. (2025, noviembre 19). Informe nacional 2025.
- [9] Ministerio de Economía, Comercio e Industria. (2026, abril 14). Informe de Oferta y Demanda de Energía FY2024 (Informe Revisado).
- [10] Prysmian. (2026, septiembre 23). Prysmian y Aurubis profundizan la asociación estratégica con un acuerdo histórico a largo plazo sobre cobre.
- [11] Nexans. (2026, octubre 15). Nexans y Vesto se asocian para ampliar la reutilización de cables eléctricos.
- [12] Southwire. (2025, septiembre 12). Southwire celebra la inauguración en una nueva planta industrial de Bremen, Indiana.
- [13] Southwire. (2025, noviembre 12). Southwire: Ampliará sus operaciones en Heflin, Alabama...
Este informe responde
- ¿Cómo se reparten los ingresos de los cables de cobre entre cables trenzados, coaxiales, multiconductores y otros?
- ¿Por qué los pares de cobre mantienen su lugar en el cableado de oficinas, campus y sala de servidores?
- ¿Qué aplicaciones compran más cable de cobre y cuánto proviene de las redes de telecomunicaciones?
- ¿Qué buscan los compradores industriales, residenciales y comerciales en cuanto a tamaño de conductor, blindaje y clasificación de la camisa?
- ¿Cómo cambian los precios del cobre, los conductores de aluminio y la fibra óptica los márgenes de los proveedores y las opciones de productos?
- ¿Cuál de los cinco países crecerá más rápido y qué proyectos de red, construcción y red explican las carencias?
¿Qué cubre el mercado de cables de cobre?
Este estudio sigue cables terminados construidos alrededor de conductores de cobre que transportan energía o señales. Los diseños de par trenzado, coaxiales y multiconductores forman los principales grupos de productos, agrupando los cables planos, de cinta y de cinta como otros.
Los diseños de acceso híbrido también cuentan cuando el cobre recibe la última caída, y opciones inalámbricas como el acceso inalámbrico fijo5G compiten con el cobre en algunas conexiones rurales y suburbanas. El cable vendido para estos enlaces solo se valora cuando llega al comprador como producto terminado.
Los ingresos se miden a los precios de venta de los fabricantes en telecomunicaciones, energía y energía, construcción y construcción, automoción, electrónica y otras aplicaciones. La visión del usuario final abarca compradores industriales, residenciales y comerciales.
¿Qué incluye el alcance?
Cables conductores de cobre para distribución eléctrica, telecomunicaciones, cableado de edificios y conexiones de equipos.
Diseños de cables de cobre blindados, blindados y aislados vendidos como productos completos de cable. Cable de cobre utilizado en vehículos, cargadores, electrodomésticos y equipos electrónicos. Cable de datos y control para fábricas, plantas y salas de servidores.
¿Qué se excluye del alcance?
Cables de fibra óptica, que transportan las señales como luz.
Cables y conductores solo de aluminio sin contenido de cobre. Varilla, cátodo y cable desnudo de cobre vendidos como materia prima. Conectores, conmutadores, servicios de instalación y proyectos completos de infraestructura.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas del sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
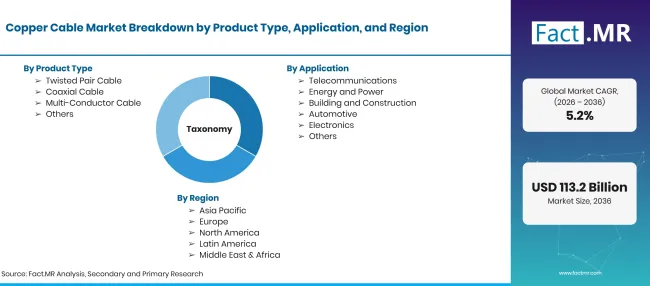
Copper Cable Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 hasta USD mil millones para 2036 a CAGR |
| Definición del mercado | Cables que utilizan conductores de cobre para transportar energía eléctrica o señales de comunicación, vendidos como productos de cable terminados. |
| Tipo de producto | Cable de par trenzado; Cable coaxial; Cable multiconductor; Otros |
| Aplicación | Telecomunicaciones; Energía y Energía; Edificación y Construcción; Automoción; Electrónica; Otros |
| Usuario final | Industrial; Residencial; Comercial |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; Estados Unidos; Reino Unido; Japón |
| Empresas perfiladas | Prysmian; Nexans; Southwire; LS Cable & System; Sumitomo Electric; Furukawa Electric; Proterial; Hengtong |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Consumo de cables de cobre por aplicación y usuario final, comprobado con la producción del productor y los datos de electricidad, construcción y red del país. |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
¿Cómo se segmenta el mercado?
-
Tipo de subproducto
- Cable de par trenzado
- Coaxial Cable
- Cable multiconductor
- Otros
-
Por aplicación
- Telecomunicaciones
- Energía y Potencia
- Construcción y Construcción
- Automoción
- Electrónica
- Otros
-
Por usuario final
- Industrial
- Residencial
- Comercial
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de cables de cobre en 2026?
¿Qué tasa de crecimiento registrará el mercado de cables de cobre?
¿Qué tipo de producto es el que conduce?
¿Qué aplicaciones lidera?
¿Qué país crecerá más rápido?
¿Quiénes son las principales empresas?
¿Qué frena el mercado?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF