- Market Value (2025): USD 6.49 Bn
- Estimated Value (2026): USD 6.59 Bn
- Forecast Value (2036): USD 7.63 Bn
- CAGR (2026-2036): 1.5%
¿Cuánto vale la previsión del mercado de cámaras digitales (DSC) para 2036?
USD 6.59 mil millones en 2026 hasta USD 7.63 mil millones en 2036, a un 1.48% CAGR.
- El mercado de cámaras digitales (DSC) valió USD 6.49 mil millones en 2025.
- Fact.MR estima USD 6.59 mil millones en 2026 y pronostica USD 7.63 mil millones para 2036.
- El crecimiento es modesto, con un1.5% CAGR entre 2026 y 2036. El renovado interés en modelos compactos seleccionados y las mejoras dentro de los sistemas de cámaras existentes están apoyando las ventas.
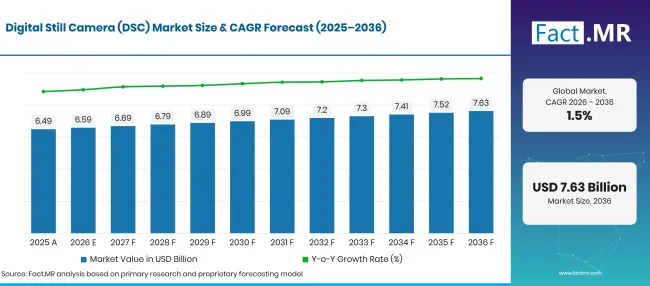
Factmr Digital Still Camera Dsc Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Estimación histórica | 6.49 |
| 2026 | Estimación | 6.59 |
| 2036 | Previsión | 7.63 |
| CAGR 2026 a 2036 | Periodo de previsión | 1.5% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Cuáles son los datos que definen el crecimiento del mercado de cámaras digitales (DSC)?
La previsión añade USD 1.04 mil millones en ingresos anuales para 2036. Los compradores no están reemplazando cámaras dedicadas en un ciclo fijo. Los fabricantes necesitan productos con un caso de uso claro, suficiente diferenciación respecto a un teléfono y una propuesta de servicio que haga que la inversión merezca la pena.
- Motores de la demanda en el mercado
- Las cámaras de objetivo fijo han recuperado un propósito de compra más claro. CIPA registró 2,436,911 envíos de cámaras con objetivos integrados en 2025, 29.6% más que en 2024. La portabilidad y un paquete óptico completo permiten a los compradores empezar a fotografiar sin elegir un objetivo separado. La oportunidad es ofrecer una cámara con un caso de uso reconocible y una disponibilidad fiable. La compacidad también cambia el mercado asociado de bolsas para cámaras , ya que los compradores pueden llevar un kit más pequeño en salidas diarias. [2]
- Una compra puede soportar fotografías y vídeo de formato corto. Canon' s PowerShot V1 entró en el mercado en abril de 2025 con un sensor CMOS de 1.4pulgadas y un ventilador de refrigeración interno. Su diseño ilustra cómo los fabricantes pueden incorporar una capacidad de captura significativa en un cuerpo de objetivo fijo. El caso de venta es una herramienta completa para un creador en particular. Los minoristas deberían demostrar sus ventajas prácticas para la fotografía antes de añadir accesorios opcionales que aumenten el precio total de compra. [5]
- La propiedad de un sistema de cámara crea razones para permanecer en una marca. Un fotógrafo que ya posee objetivos compatibles puede cambiar un cuerpo conservando gran parte del equipo. Nikon' s informe integrado 2025 describe planes para ampliar su gama de objetivos sin espejo y llevar funciones avanzadas a más modelos. Ese enfoque puede facilitar la compra repetida de cuerpos. La tarea comercial es hacer que una mejora sea lo suficientemente útil como para justificar el pago cuando la cámara existente siga siendo operativa. [8]
- La autenticidad crea una razón especializada para mantener equipos dedicados a la captura. CIPA' la declaración de junio de 2026 describe los mecanismos Exif 3.1 para conservar la información de imagen original y su trabajo con C2PA en la detección de manipulaciones. Estos avances pueden ser relevantes para las organizaciones que deben establecer de dónde proviene una fotografía. Su valor depende de que el flujo de trabajo receptor reconozca el registro. Los proveedores tienen la oportunidad de vender capturas y manejo de archivos fiables a estos compradores junto con calidad de imagen ordinaria. [3]
- Segmentos clave analizados
- Las cámaras sin espejo representan 38.5% de los ingresos estimados para 2026. La decisión de compra incluye las lentes y accesorios que ya posee el cliente.
- La fotografía de consumo representa 42.1% en 2026. El disfrute personal y el resultado fotográfico deseado moldean la elección del equipo.
- Las tiendas presenciales celebran 68.8% de las ventas de 2026. Manipular la cámara y discutir el kit completo puede resolver preguntas que dejan abiertas las especificaciones.
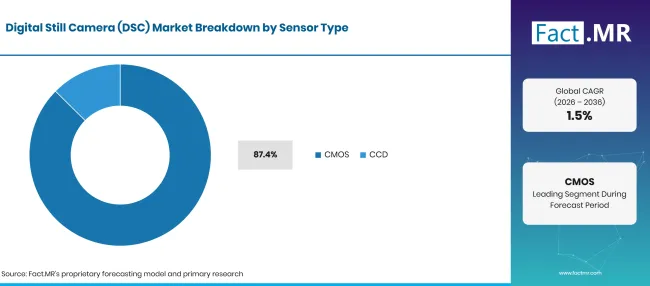
- CMOS representa 87.4% de la asignación de tipos de sensores de 2026. El rendimiento de lectura y el procesamiento de la cámara influyen en las capacidades disponibles para los compradores.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, Consultor Principal, Fact.MR
- La categoría funciona mejor cuando los fabricantes de cámaras reconocen lo diferentes que han cambiado sus compradores. Un fotógrafo callejero puede valorar un cuerpo pequeño con lente fija. Un estudio en funcionamiento puede preferir otro cuerpo familiar que encaje con sus objetivos y luces existentes. Para un aficionado primerizo, el atractivo puede ser la experiencia de hacer fotos más que una hoja de especificaciones. Almacenar y comercializar de la misma manera para los tres es un desperdicio de dinero. Las gamas de productos deberían estar diseñadas en torno a necesidades reconocibles, con accesorios sensatos y soporte posventa detrás.
- Implicaciones estratégicas
- Haz que la primera compra sea comprensible. El cliente debe ser capaz de manejar la cámara, ver qué puede hacer el objetivo y saber qué elementos esenciales están incluidos. Las correas cómodas para la cámara son parte de esa discusión para quienes disparan durante horas. Los distribuidores ganan poco vendiendo un lote de accesorios caro pero poco adecuado para el comprador.
- Explica los límites de las funciones de vídeo híbrido. Una cámara fija con modo vídeo no es automáticamente adecuada para sesiones de grabación largas. El enfoque de refrigeración de Canon&39# ; muestra por qué el uso sostenido puede depender del sistema completo de grabación. Los compradores que comparan objetivos de cine y cámaras híbridas necesitan una visión realista del manejo, el calor y la compatibilidad óptica antes de comprometerse. [5]
- Utiliza el valor de envío y las unidades juntos al planificar el inventario. CIPA registró 5,703,512 envíos de cámaras hasta agosto de 2026 por un valor de 571.81 mil millones de yenes. Sus índices interanuales fueron 96.8 para unidades y 103.7 para valor, con una empresa adicional que se incorporó en enero. [4] No debe confundirse un aumento del valor medio de envío con el aumento de ventas de todas las categorías de cámaras. Los concesionarios necesitan planes de stock separados para modelos compactos, mirrorless y otros.
- Mantén la imagen original útil tras la captura. Para compradores profesionales e institucionales, los archivos pueden transferirse, editarse y publicarse mucho después de que se haya tomado la fotografía. El trabajo de CIPA' el trabajo sobre autenticidad responde a esta necesidad. [3] Las marcas pueden incluir la información sobre procedencia y los flujos de trabajo sencillos de transferencia como parte de la discusión práctica de ventas, no una característica oscura en la página de especificaciones.
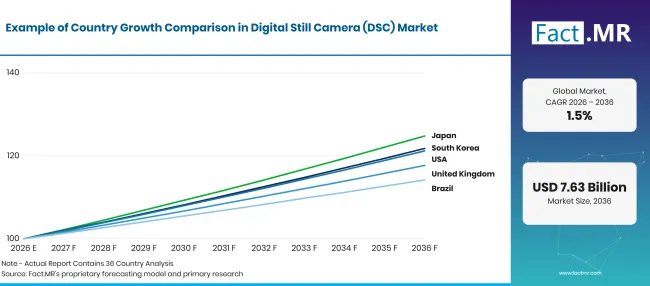
Japón tiene la CAGR de previsión más alta en la comparación de cinco países con 2.24%. Estados Unidos combina un mercado considerable de cámaras con una demanda profesional continua de reemplazos. Alemania y Reino Unido recompensan una oferta regional apoyada. En Brasil, la calidad de la importación y el servicio determinan si una cámara especializada se convierte en una compra práctica.
¿Cómo se desglosa el mercado de cámaras digitales (DSC) por segmento?
El tipo de producto describe el cuerpo de la cámara y la disposición óptica. La aplicación identifica al comprador ' s uso principal. Las vistas de distribución y sensor asignan los mismos ingresos de mercado a través de diferentes objetivos. Los recuentos de envíos CIPA proporcionan contexto operativo y son distintos de Fact.MR' s estimaciones de participación en ingresos.
¿Por qué las cámaras sin espejo tienen la mayor cuota de producto?
Las cámaras sin espejo tienen una 38.5% parte de los ingresos estimados para 2026.
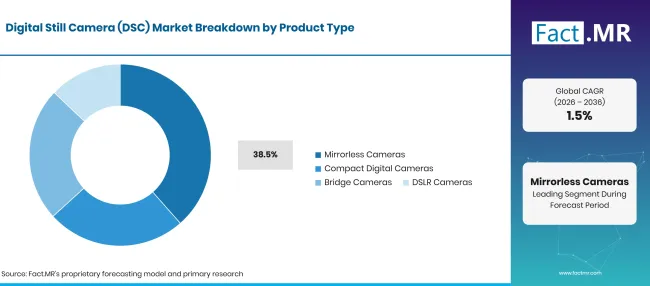
Factmr Digital Still Camera Dsc Market Breakdown Product Type | Source: Fact.MR
| Tipo de producto | Compartir (2026) |
|---|---|
| Cámaras sin espejo | 38.5% |
| Otros segmentos combinados | 61.5% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
La propuesta de mirrorless es más fuerte cuando los compradores quieren un cuerpo alrededor del cual construir. Diferentes objetivos amplían el alcance útil de una cámara existente y dan al propietario razones para permanecer dentro de un sistema de montura. Las cámaras digitales compactas sirven a compradores que buscan un paquete completo más sencillo. Las cámaras puente se asignan a la categoría integrada de zoom largo. Las cámaras DSLR mantienen una posición separada para los clientes cuyo kit de trabajo y preferencias de manejo siguen favoreciendo ese diseño. Para un fabricante, la distinción importante es la relación esperada tras la primera venta. Un comprador compacto puede volver a por otra cámara pequeña varios años después. Un comprador de sistema puede mantener conversaciones repetidas sobre cuerpos y equipos compatibles. Cada relación necesita su propia profundidad de stock y oferta de soporte.
¿Qué le da a la fotografía de consumo su 42.1% cuota?
La fotografía de consumo representa 42.1% de los ingresos estimados del mercado en 2026.
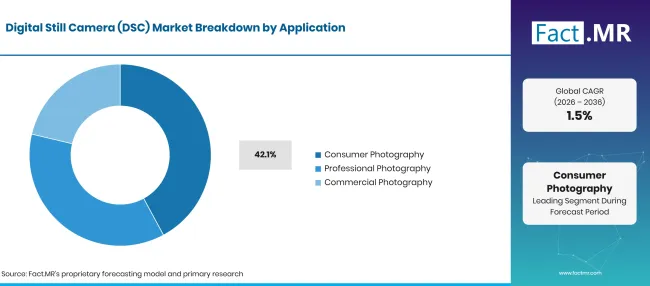
Factmr Digital Still Camera Dsc Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Fotografía de consumo | 42.1% |
| Otros segmentos combinados | 57.9% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Las compras por parte del consumidor dependen de si la cámara hace que un hobby o actividad familiar sea más gratificante. Por tanto, un producto debe ofrecer una razón notable para ser transportado y utilizado. La fotografía profesional cubre la compra de fotógrafos y estudios para trabajos por encargo. La fotografía comercial cubre equipos internos de negocios e institucionales. Esa distinción mantiene la compra de equipos de un estudio' s separada de un minorista que compra cámaras para sus propias imágenes de mercancía. La demanda profesional no debe interpretarse como garantía de una rápida expansión de la fuerza laboral. La Oficina de Estadísticas Laborales de EE. UU. proyecta que el empleo de fotógrafos disminuirá 1% entre 2025 y 2035. La renovación de equipos puede continuar dentro de una plantilla establecida incluso cuando el número de empleos no aumente. [12]
¿Por qué las tiendas offline retienen la mayor parte de los ingresos por cámaras?
Las tiendas presenciales representan 68.8% de las ventas de 2026, mientras que las tiendas online representan 31.2%.
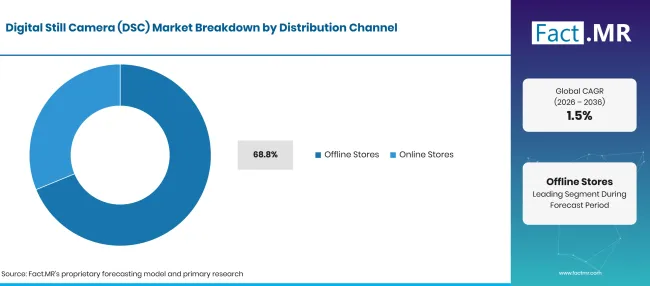
Factmr Digital Still Camera Dsc Market Breakdown Distribution Channel | Source: Fact.MR
| Canal de distribución | Compartir (2026) |
|---|---|
| Tiendas Offline | 68.8% |
| Tiendas online | 31.2% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Una cámara se siente diferente en la mano respecto a cómo aparece en una tabla de especificaciones. La comodidad del visor y el funcionamiento del menú pueden determinar si un comprador la utiliza regularmente. Las tiendas también ayudan a los clientes a comparar un kit completo de fotografía en una sola visita. Esto es valioso cuando cambiar de sistema afectaría a objetivos y otros equipos existentes. Un minorista especializado puede justificar su papel reduciendo la posibilidad de una compra cara e inadecuada. Los vendedores online están bien posicionados para un cuerpo de reemplazo conocido o un modelo que el cliente ya haya probado. Su oferta más sólida combina una identificación regional clara del producto con un proceso de devoluciones fiable. La estrategia de canal debe seguir la cantidad de asesoramiento que requiere una transacción.
¿Cómo moldea CMOS la diferenciación de la cámara?
CMOS contiene 87.4% de la asignación estimada de tipos de sensores para 2026; CCD representa 12.6%.
Factmr Digital Still Camera Dsc Market Breakdown Sensor Type | Source: Fact.MR
| Tipo de sensor | Compartir (2026) |
|---|---|
| CMOS | 87.4% |
| CCD | 12.6% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
La elección del sensor influye en la imagen que una cámara puede capturar y en la velocidad a la que el sistema puede procesarla. Los compradores siguen experimentando el resultado a través del cuerpo y la lente terminados. El mercado de sensores de imagen CMOS forma parte de esa cadena de suministro más amplia. Una etiqueta de sensor por sí sola no establece el rendimiento en condiciones de baja luz ni una experiencia de toma adecuada. El control de exposición y el procesamiento siguen formando parte de la comparación del producto. El CCD se mantiene como su asignación tecnológica propia. Los fabricantes y distribuidores deben identificar el sensor en la cámara que se está vendiendo. Anunciar una imagen característica es diferente de establecer qué tecnología de sensor contiene un producto.
¿Qué está acelerando la adopción en el mercado de las cámaras digitales (DSC) y qué la está frenando?
Satisfecho con un cuerpo comprado hace años, incluso cuando uno más nuevo es técnicamente mejor. Nikon' los resultados de marzo de 2026 muestran que los fabricantes individuales pueden enfrentarse a presiones a pesar del desarrollo continuo del producto. El mercado recompensará las mejoras que valgan la pena, modelos distintivos de lentes fijos y un servicio fiable en lugar de un flujo constante de revisiones menores. [9]
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Renovada demanda de cámaras de objetivo fijo con propósito | +0.9% | Japón; Europa; América | A corto plazo (hasta 2 años) |
| Mejoras del cuerpo dentro de sistemas de lentes establecidos | +0.4% | Estados Unidos; Japón; Alemania | A medio plazo (2 a 4 años) |
| Necesidades compartidas de captura de imágenes fijas y vídeo | +0.3% | Canales globales de equipos de creación | A medio plazo (de2 a 4 años) |
| Compras de reemplazo por fotógrafos en activo | +0.2% | Estados Unidos; Reino Unido | A corto plazo (hasta 2 años) |
| Soporte especializado en retail para compradores de primera cámara | +0.3% | Brasil; mercados urbanos regionales | A medio plazo (de2 a 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Productos compactos premium con un propósito óptico claro | +0.5% | Japón; Europa Occidental | A corto plazo (hasta 2 años) |
| Flujos de trabajo verificados de captura y procedencia | +0.2% | Fotografía institucional y por encargo | A largo plazo (4 años o más) |
| Servicio local fiable para modelos importados | +0.3% | Brasil; desarrollando canales especializados | A medio plazo (de2 a 4 años) |
| Paquetes de entrada más sencillos para la propiedad de mirrorless | +0.4% | Américas; Europa; Japón | A medio plazo (de2 a 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Captura adecuada del smartphone para uso rutinario | -1.1% | Compradores consumidores globales | A largo plazo (4 años o más) |
| Ciclos largos de reemplazo para cámaras en funcionamiento | -0.6% | Mercados instalados establecidos | A medio plazo (de2 a 4 años) |
| Presión promocional sobre cuerpos de cámaras antiguos | -0.4% | Retail global multimarca | A corto plazo (hasta 2 años) |
| Presupuestos reducidos para imágenes por encargo | -0.2% | Cuentas profesionales y comerciales | A medio plazo (2 a 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Qué países están ampliando el mercado de cámaras digitales (DSC) hasta 2036?
Factmr Digital Still Camera Dsc Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemania | 1.04% |
| Brasil | 1.34% |
| Estados Unidos | 1.9% |
| Reino Unido | 1.64% |
| Japón | 2.24% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Cómo pueden competir las marcas de cámaras en Alemania y en39la perspectiva de crecimiento lento de Alemania y # ; ¿Y en la perspectiva de crecimiento lento?
1.04% CAGR. Una oferta coherente de productos regionales importa más que un catálogo amplio.
Alemania' la previsión es solo 1.04% un año. Por tanto, los concesionarios deben explicar por qué un modelo concreto merece reemplazar una cámara que funcione. Para cámaras cubiertas, desde 28 diciembre de 2024 se aplican las normas de USB-C y de elección de cargador de la UE, por lo que también deben describirse con precisión los arreglos de carga y el contenido de la caja. [6] Estas normas se refieren a la venta de un producto conforme; no demuestran una demanda de cámara más fuerte.
Una gama más pequeña y bien explicada puede funcionar mejor que estanterías llenas de pequeñas variaciones. Los compradores alemanes que consideren una cámara de larga duración prestarán atención al manejo, el soporte de reparación y los objetivos compatibles. Un minorista que les ayude a tomar la decisión correcta tiene más posibilidades de retener al cliente para compras futuras de equipamiento.
¿Qué hace que la compra de una cámara sea viable en Brasil?
1.34% CAGR. Los canales de importación compatibles pueden reducir la incertidumbre en torno a equipos costosos.
Los compradores de cámaras brasileñas necesitan saber quién respetará la garantía y dará servicio a un modelo importado. Anatel requiere homologación para equipos de telecomunicaciones dentro de su ámbito. Por tanto, las cámaras con funciones inalámbricas necesitan una comprobación específica para cada modelo en lugar de asumir que todas las cámaras siguen la misma regla. [1]
Se prevé que el mercado brasileño crezca 1.34% año. Un distribuidor es mejor disponiendo de menos modelos probados con baterías de repuesto y soporte fiable que inmovilizando dinero en varias importaciones casi idénticas. La transparencia de precios locales importa porque el coste para el cliente va más allá del precio de lista del fabricante' s en el extranjero.
¿Dónde crea Estados Unidos la demanda repetida de cámaras?
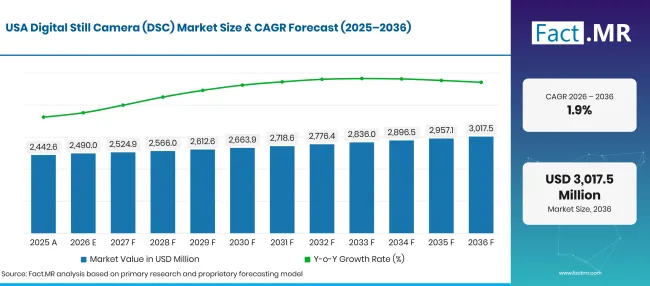
1.9% CAGR. El mercado de 2026 está valorado en USD 2.49 mil millones.
Factmr Digital Still Camera Dsc Market Forecast Usa | Source: Fact.MR
Estados Unidos cuenta con una base profesional consolidada de fotografía, así como aficionados. BLS contó alrededor de 145,000 empleos de fotógrafo en 2025 y proyectó aproximadamente 10,700 vacantes anuales durante 2025–2035. [12] La mayoría de las vacantes reflejan que personas dejan trabajos, no que se han comprado nuevas cámaras. Las cifras son útiles para entender el mercado laboral, no para evaluar directamente la demanda de equipos.
A un CAGRprevisto 1.94%, las ventas en EE. UU. se beneficiarán de que los fotógrafos añadan un cuerpo compatible o sustituyan equipos poco fiables. Un kit reparable puede importar más para un fotógrafo en activo que una especificación principal. Los consumidores ofrecen otro mercado cuando una nueva cámara compacta o sin espejo ofrece una experiencia fotográfica que no pueden obtener con un teléfono.
¿Por qué el soporte posterior a la compra forma parte de la propuesta de cámara en el Reino Unido?
1.64% CAGR. Las funciones en red conllevan responsabilidades continuas con los proveedores.
Las normas del Reino Unido sobre productos conectables para consumidores, aclaradas en la guía de marzo de 2025, crean obligaciones para fabricantes, importadores y distribuidores de equipos cubiertos. [10] Las cámaras habilitadas para red pueden incorporar responsabilidades de seguridad de software junto con garantías convencionales, dependiendo del producto' s bajo el alcance de las normas.
Para un comprador que utiliza transferencia inalámbrica de imágenes, el soporte a largo plazo forma parte de la compra. El mercado británico ' s 1.64% CAGR será difícil de mantener solo con especificaciones de hardware. Los distribuidores especializados pueden marcar la diferencia explicando los periodos de soporte, los arreglos de reparación y el coste práctico de mantener una cámara en funcionamiento.
¿Qué sustenta Japón y #39; s 2.24% pronóstico CAGR?
2.24% CAGR. La renovación específica de producto apoya un mercado de USD 0.27 mil millones en 2026.
CIPA registró 707,830 unidades de cámaras enviadas a Japón desde enero hasta agosto de 2026. La serie mide los envíos al destino en lugar de las compras por parte de consumidores japoneses, y una empresa adicional se unió a su grupo de reporte ese enero. [4] Japón' CAGR de previsión de 2.24% debe leerse junto a estas distinciones.
Japón' los compradores ya tienen amplia experiencia con cámaras dedicadas. Un modelo compacto con una experiencia de disparo distintiva puede atraer más que un cuerpo ligeramente actualizado. Las demostraciones, el stock fiable y la compatibilidad con el equipo existente siguen siendo formas útiles para que los minoristas conviertan el interés en ventas.
¿Quién lidera el mercado de cámaras digitales (DSC)?
La posición competitiva depende de la utilidad de toda la oferta de cámara y de las razones del propietario' para seguir con ella. Una marca que permita un funcionamiento familiar en varios cuerpos puede facilitar el reemplazo. Los proveedores más pequeños pueden competir atendiendo con precisión una preferencia de rodaje. La cuestión comercial es si esa distinción permite precios de venta adecuados después de que se incluyan el soporte del minorista y el coste de mantenimiento del modelo.
La actividad reciente de la empresa muestra varias vías para ese resultado. Fujifilm' los resultados de mayo de 2026 identifican la GFX100RF y X mitad entre los modelos que apoyan su rendimiento en Professional Imagining. Nikon' los resultados de s Imaging Products para el año cerrado en marzo de 2026 muestran que la presión de la mezcla de productos y los costes de promoción aún pueden reducir los retornos. Estos son resultados específicos de cada empresa dentro de los negocios de imagen más amplios. Subrayan la necesidad de evaluar un rango de cámara tanto por su economía como por su recepción de lanzamiento. [7] [9]
La comparación de cámaras activas cubre los fabricantes de carrocería que se enumeran a continuación. Samsung Electronics se incluye por separado como participante adyacente de sensores de imagen. Su gama actual de semiconductores abarca imágenes móviles y automotrices, entre otras aplicaciones. Esa posición debe evaluarse a nivel de componente. [11]
¿Qué empresas son los proveedores clave?
- Sony Corporation
- Canon Inc.
- Nikon Corporation
- Fujifilm Holdings Corporation
- OM Soluciones Digitales
- Panasonic Corporation
- Leica Camera AG
- Ricoh Company Ltd.
- Samsung Electronics Co. Ltd.: Participante adyacente al sensor de imagen; fuera de la comparación DSC activa entre cámara y cuerpo.
Bibliografía
- [1] Agência Nacional de Telecomunicações. (2026, septiembre 29). Homologar productos de telecomunicações.
- [2] Asociación de Productos de Cámara e Imagen. (2026, febrero 26). Perspectivas 2026 sobre el envío por tipo de producto en relación con cámaras y productos relacionados.
- [3] Asociación de Productos de Cámara e Imagen. (2026, junio 10). Hacia mejorar la fiabilidad en el uso de la tecnología de inteligencia artificial (IA) en cámaras digitales.
- [4] Asociación de Productos de Cámara e Imagen. (2026, octubre 1). Producción, envío de cámara digital de fotografía: agosto, enero-agosto, en 2026.
- [5] Canon Inc. (s.f.). PowerShot V1. Museo de la Cámara Canon.
- [6] Comisión Europea. (s.f.). El cargador común de la UE.
- [7] FUJIFILM Holdings Corporation. (2026, mayo 12). Fujifilm anuncia los resultados financieros del ejercicio fiscal finalizado el 31de marzo de 2026.
- [8] Nikon Corporation. (2025). Informe Nikon 2025.
- [9] Nikon Corporation. (2026). Aspectos financieros destacados: Año finalizado el 31de marzo de 2026.
- [10] Oficina de Seguridad y Normas de Producto. (2025, marzo 17). Normativas: Seguridad de productos conectables para consumidores.
- [11] Samsung Electrónica. (s.f.). Sensor de imagen. Samsung Semiconductor.
- [12] Oficina de Estadísticas Laborales de EE. UU. (2026, agosto 27). Fotógrafos. Manual de Perspectivas Ocupacionales.
Este informe responde
- ¿Dónde crea la renovación de cámaras compactas una oportunidad viable de producto?
- ¿Cómo influye la propiedad de lentes en un cliente? ¿39; la próxima compra de cuerpo?
- ¿Por qué las tiendas físicas mantienen un papel tan importante en la venta de equipos?
- ¿Qué usos profesionales pueden valorar la procedencia documentada de la imagen?
- ¿Cómo afectan las obligaciones regionales de servicio y conectividad a una oferta de cámaras?
- ¿Qué puede preservar las devoluciones del fabricante cuando las cámaras antiguas capaces siguen en uso?
¿Qué cubre el mercado de cámaras digitales (DSC)?
El informe evalúa el mercado de cámaras digitales (DSC) por tipo de producto y aplicación principal. Las asignaciones por canal de distribución y tipo de sensor describen los mismos ingresos por cámara. Examina la propiedad del consumidor junto con la fotografía por encargo y la captura comercial interna. Las previsiones de cinco países conectan la perspectiva global con las condiciones locales de compra y suministro.
¿Qué incluye el alcance?
Los productos incluidos son cámaras digitales independientes recién vendidas y cuerpos de cámaras capaces de vídeo, cuya clase principal de producto sigue siendo una cámara fija. Los productos compactos y puente incluyen sus objetivos integrados. Los kits de cámaras se evalúan dentro de la venta de cámaras. La aplicación se asigna por el uso principal comprador, por lo que una transacción aparece en una sola categoría de aplicación.
¿Qué se excluye del alcance?
Se excluyen las cámaras de smartphones y los módulos de imagen integrados. Las cámaras de cine dedicadas y las cámaras de vigilancia están fuera del límite del producto. Las lentes y accesorios vendidos por separado no aumentan los ingresos por cámaras. Se excluyen las transacciones de cámaras usadas y las comisiones de reparación. La participación de los proveedores de componentes se considera solo como contexto competitivo cuando la empresa no vende cuerpos de cámara independientes.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas a la industria.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
Factmr Digital Still Camera Dsc Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2025, 2026 y 2036; CAGR para 2026 a 2036 |
| Definición del mercado | Cámaras digitales independientes adquiridas principalmente para captura de imágenes fijas, incluyendo cámaras fijas con capacidad de vídeo. Las categorías de productos distinguen los cuerpos sin espejo de las DSLR y las cámaras puente integradas de zoom largo separadas de otros modelos compactos con objetivos fijos. |
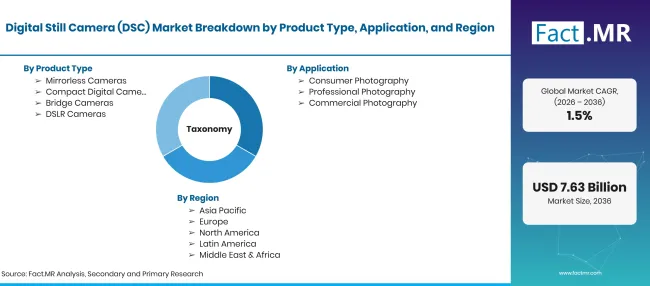
| Tipo de producto | Cámaras sin espejo; Cámaras digitales compactas; Cámaras de puente; Cámaras DSLR |
| Aplicación | Fotografía de consumo; Fotografía profesional; Fotografía comercial |
| Canal de distribución | Tiendas Físicas; Tiendas Online |
| Tipo de sensor | CMOS; CCD |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; Estados Unidos; Reino Unido; Japón |
| Empresas perfiladas | Sony Corporation; Canon Inc.; Nikon Corporation; Fujifilm Holdings Corporation; OM Soluciones Digitales; Panasonic Corporation; Leica Camera AG; Ricoh Company Ltd.; Samsung Electronics Co. Ltd. |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Evaluación de las decisiones de compra de cámaras dedicadas según el propósito del producto, la propiedad del sistema, el soporte del canal y el comportamiento de reemplazo. La evidencia de envíos proporciona contexto industrial junto con las previsiones de ingresos y asignaciones de segmentos. |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Tipo de subproducto
- Cámaras sin espejo
- Cámaras digitales compactas
- Cámaras de puente
- Cámaras DSLR
-
Por aplicación
- Fotografía de consumo
- Fotografía profesional
- Fotografía comercial
-
Por canal de distribución
- Tiendas Offline
- Tiendas online
-
Por tipo de sensor
- CMOS
- CCD
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de cámaras digitales (DSC) en 2026?
¿Cuál es la CAGR de previsión para 2026 a 2036?
¿Qué tipo de cámara lidera la asignación de ingresos en 2026?
¿Qué canal de ventas representa la mayoría de las compras de cámaras?
¿Qué país tiene la mayor CAGR entre los cinco mercados evaluados?
Quiénes elaboraron este informe

Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF