- Market Value (2025): v Bn
- Estimated Value (2026): USD 36.4 Bn
- Forecast Value (2036): USD 57.7 Bn
- CAGR (2026-2036): 4.7 %
¿Cuánto se prevé que valga el mercado de equipos de endoscopia para 2036?
USD 36.4 mil millones en 2026 a USD 57.7 mil millones para 2036 en un 4.7% CAGR.
- Según Fact.MR análisis, el mercado de equipos de endoscopía fue valorado en USD 34.8 mil millones en 2025.
- La demanda crecerá de USD 36.4 mil millones en 2026 a USD 57.7 mil millones para 2036.
- Los registros del mercado 4.7 % CAGR debido a la expansión de los proveedores sanitarios que utilizan procedimientos endoscópicos para el diagnóstico y tratamientos mínimamente invasivos.
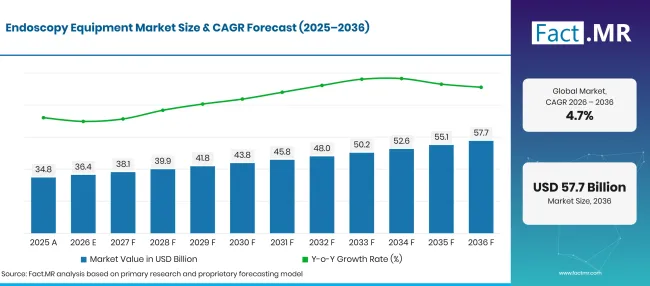
Endoscopy Equipment Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 34.8 |
| 2026 | Estimación | 36.4 |
| 2036 | Previsión | 57.7 |
| CAGR 2026 a 2036 | Periodo de previsión | 4.7% |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
¿Cuáles son los datos que definen el crecimiento del mercado de equipos de endoscopía?
USD 21.3 mil millones de oportunidades absolutas entre 2026 y 2036
- Motores de la demanda en el mercado
- El creciente volumen de procedimientos mínimamente invasivos ha impulsado el crecimiento del mercado. Los profesionales sanitarios utilizan cada vez más procedimientos endoscópicos para diagnosticar trastornos gastrointestinales y tratar condiciones que afectan a los sistemas respiratorio, urinario y digestivo. Una población envejecida y la creciente carga de cáncer están apoyando la demanda de intervenciones diagnósticas y terapéuticas. Olympus estimó aproximadamente 200 millones de procedimientos globales actuales de endoscopia en 2025, lo que indica un margen considerable para un mayor crecimiento de procedimientos [10]
- La expansión de hospitales y centros quirúrgicos ambulatorios apoyó el crecimiento del mercado. Los hospitales y centros quirúrgicos ambulatorios requieren equipos de endoscopia para realizar exámenes diagnósticos e intervenciones mínimamente invasivas en múltiples especialidades. La expansión de los centros de tratamiento ambulatorio está generando requisitos adicionales de equipo, ya que los proveedores buscan flujos de trabajo eficientes y periodos de recuperación de pacientes más cortos.
- Creciente adopción de endoscopios de un solo uso: Los centros sanitarios están evaluando cada vez más endoscopios desechables para reducir los requisitos de reprocesamiento y abordar preocupaciones de control de infecciones. Las tecnologías de un solo uso pueden apoyar la eficiencia operativa en procedimientos respiratorios, urológicos y gastrointestinales. Ambu' s 2024/25 informe anual proyecta un 20% CAGR para el mercado global de endoscopías de un solo uso durante 2025–2030, reflejando la propia estimación de mercado de la empresa' en lugar de un crecimiento observado a nivel industrial [11]. [11]
- Segmentos clave analizados
- Por tipo de producto: Los endoscopios representarán 42.3% del mercado en 2026, reflejando su papel central en los procedimientos endoscópicos.
- Por solicitud: La endoscopia gastrointestinal lidera con una cuota 35.1% en 2026, apoyada por el uso de endoscopia en el diagnóstico y tratamiento del tracto digestivo.
- Por usuario final: Se prevé que los hospitales mantengan 60.1% del mercado en 2026, impulsados por sus amplias capacidades procedimentales y su inversión en equipos especializados.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "La demanda de equipos de endoscopia dependerá de la necesidad de los proveedores sanitarios de una visualización fiable y de flujos de trabajo procedimientos eficientes. Los fabricantes que combinan calidad de imagen con integración práctica de sistemas y soporte de servicio fiable pueden fortalecer su posición ante hospitales y centros ambulatorios."
- Implicaciones estratégicas
- Los fabricantes de equipos deberían centrarse en la calidad de imagen y la fiabilidad del sistema, asegurando al mismo tiempo la compatibilidad con los accesorios endoscópicos de uso común.
- Los hospitales deben evaluar las compras de equipos en función del volumen de procedimientos y los costes totales de propiedad, incluyendo mantenimiento y reprocesamiento.
- Los centros quirúrgicos ambulatorios deben priorizar sistemas que apoyen flujos de trabajo eficientes y los procedimientos que realizan con mayor frecuencia.
- Los proveedores pueden ofrecer formación clínica y soporte técnico para ayudar a los profesionales sanitarios a utilizar el equipo de forma eficaz.
Se prevé que Alemania registre un 6.0% CAGR hasta 2036. Brasil está previsto que registre 5.5%, seguido por Estados Unidos en 4.9%. Se estima que el Reino Unido avance a 4.4%, mientras que Japón crecerá a 3.9%.
¿Cómo se desglosa el mercado de equipos de endoscopía por segmento?
Fact.MR encuentra que los endoscopios lideran el tipo de producto con 42.3%; la endoscopía gastrointestinal conduce la aplicación con 35.1%; y los hospitales lideran al usuario final con 60.1%.
¿Qué tipo de producto domina?
Los endoscopios están previstos para mantener 42.3% participación en 2026.
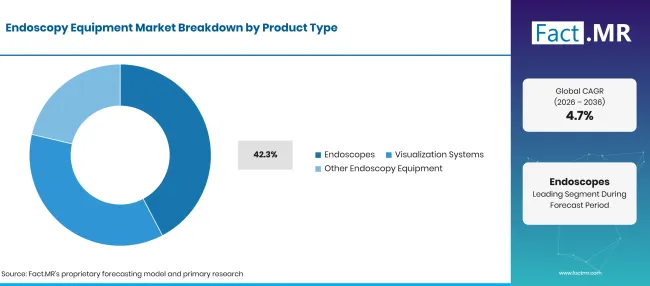
Endoscopy Equipment Market Breakdown Product Type | Source: Fact.MR
| Tipo de producto | Compartir (2026) |
|---|---|
| Endoscopios (segmento líder) | 42.3% |
| Otros segmentos combinados | 57.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
Los endoscopios forman parte de la categoría principal de equipos porque permiten a los clínicos examinar órganos internos y cavidades corporales. Los endoscopios flexibles se utilizan ampliamente en procedimientos gastrointestinales y respiratorios, mientras que los endoscopios rígidos son importantes en laparoscopía, artroscopia y otras aplicaciones quirúrgicas. Los sistemas de visualización permiten la captura y visualización de imágenes, mientras que otros equipos incluyen componentes de soporte utilizados durante procedimientos endoscópicos.
¿Qué aplicación lidera la demanda?
La endoscopia gastrointestinal representará 35.1% cuota en 2026.
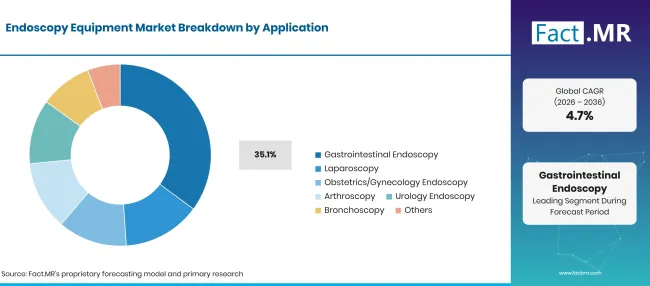
Endoscopy Equipment Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Endoscopia gastrointestinal (segmento principal) | 35.1% |
| Otros segmentos combinados | 64.9%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
La endoscopía gastrointestinal se utiliza para examinar el tracto digestivo y realizar procedimientos diagnósticos o terapéuticos. La demanda incluye equipos utilizados para endoscopía y colonoscopia gastrointestinal superior, así como procedimientos especializados como ecografía endoscópica y colangiopancreatografía retrógrada endoscópica. La laparoscopia y artroscopia requieren equipos diseñados para visualización quirúrgica mínimamente invasiva, mientras que las aplicaciones en urología y broncoscopia requieren instrumentos adaptados a sus respectivas áreas anatómicas.
¿Qué segmento de usuario final lidera?
Se prevé que los hospitales representen 60.1% participación en 2026.
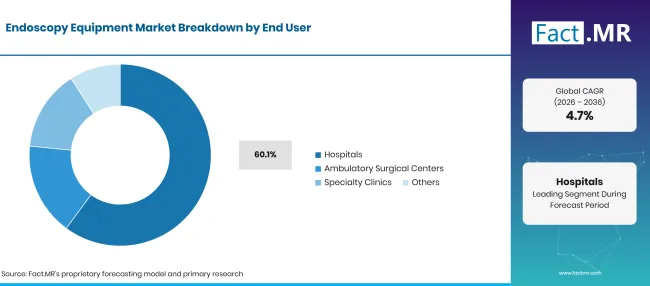
Endoscopy Equipment Market Breakdown End User | Source: Fact.MR
| Usuario final | Compartir (2026) |
|---|---|
| Hospitales (Segmento principal) | 60.1% |
| Otros segmentos combinados | 39.9%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
Los hospitales lideran porque realizan una amplia gama de procedimientos endoscópicos diagnósticos y terapéuticos en múltiples especialidades. También requieren equipos para quirófanos y unidades dedicadas a endoscopias. Las clínicas especializadas se centran en procedimientos específicos y grupos de pacientes, mientras que los centros quirúrgicos ambulatorios utilizan equipos endoscópicos para procedimientos seleccionados que no requieren estancia hospitalaria.
¿Qué está acelerando la adopción del mercado de equipos de endoscopia y qué la está frenando?
La demanda de procedimientos mínimamente invasivos y una visualización mejorada apoyan la inversión en equipos, mientras que los altos costes de adquisición y los requisitos de reprocesamiento pueden limitar la adopción.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Aumento del uso de procedimientos mínimamente invasivos | +1.0% | Global | A medio plazo (2–4 años) |
| Demanda de imagen y visualización avanzadas | +0.8% | Norteamérica, Europa, Asia | A medio plazo (2–4 años) |
| Crecimiento en procedimientos diagnósticos gastrointestinales | +0.7% | Global | A corto plazo (≤ 2 años) |
| Expansión de los centros quirúrgicos ambulatorios | +0.5% | Norteamérica, Europa | A largo plazo (≥ 4 años) |
| Reemplazo de sistemas endoscópicos envejecidos | +0.4% | Global | A medio plazo (2–4 años) |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Adopción de 4K y sistemas avanzados de imagen | +0.8% | Global | A medio plazo (2–4 años) |
| Expansión de endoscopios de un solo uso | +0.7% | Norteamérica, Europa | A medio plazo (2–4 años) |
| Integración de visualización asistida por IA | +0.6% | Global | A largo plazo (≥ 4 años) |
| Crecimiento en los servicios de endoscopia ambulatoria | +0.5% | América, Europa, Asia | A medio plazo (2–4 años) |
| Mayor acceso a procedimientos endoscópicos en mercados emergentes | +0.4% | Asia, América Latina | A largo plazo (≥ 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Altos costes de adquisición e instalación de equipos | -0.8% | Global | A corto plazo (≤ 2 años) |
| Requisitos complejos de limpieza y reprocesamiento | -0.7% | Global | A medio plazo (2–4 años) |
| Riesgo de daños en equipos y costes de reparación | -0.5% | Global | A medio plazo (2–4 años) |
| Escasez de profesionales formados en endoscopía | -0.5% | Mercados emergentes | A largo plazo (≥ 4 años) |
| Limitaciones presupuestarias en los centros de salud pública | -0.4% | Asia, América Latina | A corto plazo (≤ 2 años) |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
¿Qué países están ampliando el mercado de equipos de endoscopia hasta 2036?
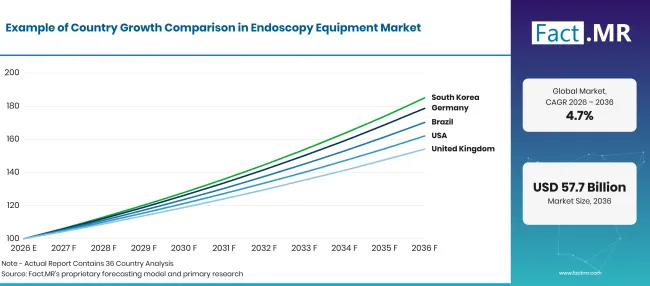
Endoscopy Equipment Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemania | 6.0% |
| Brasil | 5.5% |
| EE. UU. | 4.9% |
| Reino Unido | 4.4% |
| Japón | 3.9% |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
¿Qué apoya la adopción de Alemania?
6.0% CAGR, respaldada por la infraestructura hospitalaria consolidada y la demanda de procedimientos endoscópicos diagnósticos.
Alemania y el sistema sanitario de la39S realiza un volumen considerable de procedimientos endoscópicos en entornos hospitalarios. Los datos de Destatis sobre procedimientos hospitalarios totalmente hospitalizados registraron aproximadamente 3.2 millones de procedimientos diagnósticos de endoscopia en 2023. Los hospitales y proveedores especializados también requieren equipos fiables para exámenes rutinarios e intervenciones complejas. Los fabricantes deben demostrar calidad de imagen y fiabilidad del sistema mientras apoyan los requisitos de mantenimiento y reprocesamiento de equipos. [1]
¿Cómo está Brasil desarrollando la adopción de equipos de endoscopía?
5.5% CAGR, impulsado por la demanda de procedimientos diagnósticos y los esfuerzos para ampliar el acceso a la atención sanitaria.
Brasil' los sistemas sanitarios públicos y privados proporcionan una base sustancial para procedimientos diagnósticos y terapéuticos. El Ministerio de Salud informó que en 2025 se realizaron más de 3.2 mil millones de procedimientos de complejidad media y alta en todo el sistema SUS, aunque este total abarca una amplia gama de servicios y no es específico de la endoscopia. La Agencia Nacional de Salud Complementaria también informó de aproximadamente 2 mil millones de procedimientos entre beneficiarios de planes privados de salud en 2025, incluyendo consultas médicas, exámenes diagnósticos, terapias, ingresos hospitalarios y servicios dentales; esta cifra no corresponde a un recuento específico de procedimientos endoscópicos [2] [3] [2][3]
¿Qué apoya la adopción en Estados Unidos?
4.9% CAGR, moldeada por un gran sistema sanitario procedimental y la continua inversión en visualización quirúrgica.
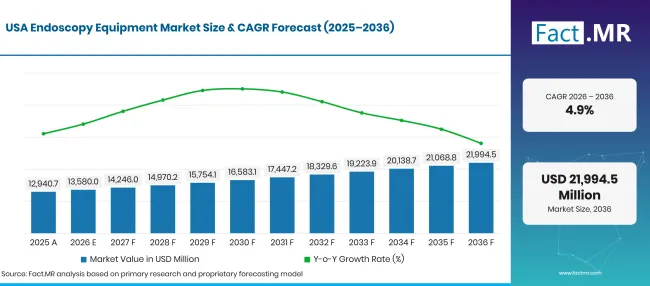
Endoscopy Equipment Market Forecast Usa | Source: Fact.MR
Estados Unidos tiene un mercado consolidado para la endoscopia diagnóstica y terapéutica en hospitales e instalaciones ambulatorias. Los Centros de Medicare y Medicaid publicaron datos de volumen de procedimientos de 2025 para servicios seleccionados, incluyendo colonoscopia y endoscopia gastrointestinal alta, a través de su iniciativa de comparación de clínicos. La disponibilidad de información de utilización a nivel de procedimiento refleja la importancia de estos servicios dentro del sistema Medicare. Los fabricantes pueden responder a la demanda mediante plataformas avanzadas de visualización y equipos diseñados para procedimientos mínimamente invasivos. [4]
¿Cómo está el Reino Unido fomentando la adopción?
4.4% CAGR, liderado por una actividad sostenida de endoscopia y esfuerzos para mejorar la capacidad diagnóstica.
El mercado británico de equipos para endoscopía se apoya en volúmenes sostenidos de procedimientos y esfuerzos para ampliar la capacidad diagnóstica. Los hospitales continúan invirtiendo en sistemas de imagen, endoscopios y equipos relacionados, mientras que los fabricantes pueden reforzar la adopción mediante actualizaciones de equipos, apoyo al mantenimiento y formación clínica para los equipos de endoscopia.
¿Qué apoya la adopción en Japón?
3.9% CAGR, respaldado por servicios de endoscopia consolidados y un uso generalizado de exámenes diagnósticos.
Japón cuenta con una base establecida de hospitales que ofrecen endoscopía y colonoscopia gastrointestinal alta. El Ministerio de Salud, Trabajo y Bienestar ' la Encuesta de Instituciones Médicas informó que 4,336 hospitales generales realizaron endoscopía alta y 3,705 colonoscopia durante septiembre de 2023. Los proveedores pueden atender la demanda mediante sistemas de imagen fiables y equipos adecuados para procedimientos gastrointestinales y otras especialidades. [5]
¿Quién lidera el mercado de equipos de endoscopía?
Fact.MR perfiles Olympus Corporation, KARL STORZ SE & Co. KG, Stryker Corporation, Boston Scientific Corporation, Fujifilm Holdings Corporation, Medtronic plc, HOYA Corporation, Smith & Nephew plc, Richard Wolf GmbH y Cook Medical en el ámbito del equipamiento de endoscopía y tecnología asociada.
Olympus cuenta con una amplia cartera de endoscopios gastrointestinales y sistemas de endoscopias, incluyendo su plataforma EVIS X 1 [6]. La empresa también ofrece broncoscopios y productos de visualización quirúrgica. KARL STORZ es un proveedor consolidado de sistemas e instrumentos de endoscopia rígida en todas las especialidades quirúrgicas[7]. Stryker participa a través de plataformas de visualización quirúrgica como su sistema 1688 AIM 4K [8].
HOYA participa a través de su negocio PENTAX Medical, que suministra sistemas de endoscopia gastrointestinal. Richard Wolf ofrece sistemas e instrumentos endoscópicos para múltiples especialidades quirúrgicas. Smith & Nephew ocupa una posición destacada en equipos de artroscopia y medicina deportiva. Boston Scientific y Cook Medical son relevantes para el ecosistema de equipos de endoscopía gastrointestinal mediante dispositivos de endoterapia y accesorios procedimentales [9]. Medtronic participa en endoscopía mediante tecnologías y productos que apoyan procedimientos gastrointestinales.
La competencia comercial depende del rendimiento de imagen y la idoneidad procedimental, junto con la fiabilidad del producto y el soporte del servicio. Los hospitales evalúan el equipo en función de los procedimientos realizados y la compatibilidad de endoscopios, procesadores y accesorios. Los fabricantes también compiten mediante servicios de formación y mantenimiento que ayudan a los proveedores sanitarios a mantener la disponibilidad de equipos.
¿Qué empresas son los proveedores clave?
El conjunto de empresas para el mercado de equipos de endoscopía incluye:
- Olympus Corporation
- KARL STORZ SE & Co. KG
- Stryker Corporation
- Boston Scientific Corporation
- Fujifilm Holdings Corporation
- PLC Medtronic
- HOYA Corporation
- Smith & Nephew plc
- Richard Wolf GmbH
- Cook Medical
Bibliografía
- [1] Statistisches Bundesamt (Destatis). (s.f.). Operationen und Prozeduren an vollstationären Patienten: Deutschland, Jahre, Operationen und Prozeduren. GENESIS-Online.
- [2] Ministério da Saúde, Brasil. (2026, marzo 25). Informe de Gestión Integrada 2025.
- [3] Agência Nacional de Salud Suplementar. (2026, junio 30). Planos de salud registram 2 bilhões de procedimientos em 2025.
- [4] Centros de Servicios de Medicare y Medicaid. (2025, diciembre 11). Datos de utilización (volumen de procedimientos) publicados en la Medicare.gov Herramienta de Comparación: Ficha informativa pública para médicos y clínicos.
- [5] Ministerio de Salud, Trabajo y Bienestar, Japón. (2025). Resumen de resultados: Encuesta a Instituciones Médicas 2023.
- [6] Olympus Corporation. (s.f.). Productos de sistemas médicos.
- [7] KARL STORZ SE & Co. KG. (s.f.). Medicina para otorrinolaringología.
- [8] Stryker Corporation. (s.f.). 1688 Modalidades Avanzadas de Imagen (AIM) 4Plataforma K.
- [9] Boston Scientific Corporation. (2026). Catálogo de productos de gastroenterología.
- [10] Olympus Corporation. (2025, noviembre 7). Olympus presenta Estrategia Corporativa: Moldeando el futuro de la atención habilitada por endoscopia a través de la innovación y la excelencia operativa.
- [11] Ambu A/S. (2025). Informe anual 2024/25.
Este informe responde
- El informe describe cómo se utiliza el equipo de endoscopia en procedimientos diagnósticos y mínimamente invasivos.
- El análisis de productos compara endoscopios y sistemas de visualización junto con otros equipos de apoyo.
- El análisis de aplicaciones examina la endoscopia gastrointestinal y usos quirúrgicos como la laparoscopía y la artroscopia.
- El análisis de usuarios finales compara la demanda entre hospitales y clínicas especializadas.
- El análisis por países analiza Alemania, Brasil, Estados Unidos, Reino Unido y Japón, junto con las estadísticas disponibles sobre procedimientos sanitarios.
- La visión general competitiva perfila las diez empresas incluidas en el conjunto de empresas.
¿Qué abarca el mercado de equipos de endoscopia?
El mercado abarca instrumentos médicos y equipos de apoyo utilizados para examinar órganos internos y cavidades corporales mediante procedimientos mínimamente invasivos. Incluye endoscopios y sistemas de visualización, junto con otros equipos utilizados en exámenes gastrointestinales y aplicaciones quirúrgicas. El mercado también abarca equipos utilizados en laparoscopia y artroscopia, así como en urología y procedimientos respiratorios.
¿Qué incluye el alcance?
El ámbito incluye endoscopios flexibles y rígidos, sistemas de visualización endoscópica y otros equipos de apoyo utilizados para procedimientos diagnósticos y terapéuticos.
Las aplicaciones incluyen endoscopia gastrointestinal y endoscopía quirúrgica en las especialidades mencionadas. Los ingresos se atribuyen a la categoría de equipamiento más que a los procedimientos médicos realizados con el equipo.
¿Qué se excluye del alcance?
El análisis excluye los ingresos de procedimientos endoscópicos y servicios clínicos.
Los productos farmacéuticos y los equipos de imagen diagnóstica no relacionados están fuera del límite del mercado. También se excluyen los instrumentos quirúrgicos generales que no estén diseñados para uso endoscópico. No se incluyen los ingresos de la construcción hospitalaria ni del equipo de quirófano no relacionado.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas al sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes de equipos de endoscopia, distribuidores, disponibilidad del equipo hospitalario, clínicos, proveedores de servicios y expertos en la materia. Estas discusiones examinan las prioridades de compra y las preferencias de equipos, junto con los requisitos procedimentales y consideraciones de mantenimiento.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales sanitarias y publicaciones regulatorias, carteras de productos de empresas, informes anuales, documentación técnica, publicaciones clínicas y datos de asociaciones industriales. Las fuentes utilizadas en el análisis están documentadas en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan indicadores históricos de rendimiento y demanda de equipos, junto con tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel nacional y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los resultados se validan comparando entrevistas primarias con datos públicos y actividad de la empresa. Las actualizaciones periódicas revisan lanzamientos de productos y actualizaciones de equipos, desarrollos regulatorios, alianzas y cambios en la infraestructura sanitaria.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
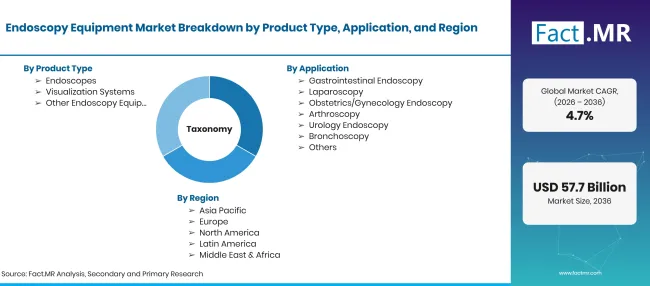
Endoscopy Equipment Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 hasta USD mil millones para 2036, a CAGR |
| Definición del mercado | El mercado de equipos de endoscopia comprende instrumentos médicos y sistemas de apoyo utilizados para visualizar, examinar y realizar procedimientos diagnósticos o terapéuticos en órganos internos y cavidades corporales. Incluye endoscopios, sistemas de visualización y equipos relacionados utilizados en aplicaciones gastrointestinales, quirúrgicas, respiratorias y urológicas. |
| Tipo de producto | Endoscopios; Sistemas de visualización; Otros equipos de endoscopia |
| Aplicación | Endoscopía Gastrointestinal; Laparoscopía; Obstetricia/Ginecología Endoscopía; Artroscopia; Endoscopía de Urología; Broncoscopia; Otros |
| Usuario final | Hospitales; Clínicas especializadas; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; EE. UU.; Reino Unido; Japón |
| Empresas perfiladas | Olympus Corporation; KARL STORZ SE & Co. KG; Stryker Corporation; Boston Scientific Corporation; Fujifilm Holdings Corporation; Medtronic plc; HOYA Corporation; Smith & Nephew plc; Richard Wolf GmbH; Cook Medical |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Segmentación de mercado y análisis basado en escenarios respaldados por carteras de empresas, datos de procedimientos sanitarios e investigaciones del sector |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
¿Cómo se segmenta el mercado?
-
Tipo de subproducto
- Endoscopios
- Sistemas de visualización
- Otros equipos de endoscopia
-
Por aplicación
- Endoscopia gastrointestinal
- Laparoscopía
- Endoscopia en Obstetricia/Ginecología
- Artroscopia
- Endoscopía de urología
- Broncoscopia
- Otros
-
Por usuario final
- Hospitales
- Clínicas especializadas
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de equipos de endoscopia en 2026?
¿Cuál es el CAGR de 2026 a 2036?
¿Qué tipo de producto tiene la mayor cuota?
¿Qué aplicación lidera el mercado?
¿Qué segmento de usuarios finales tiene la mayor cuota?
¿Qué compañías están cubiertas?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF