- Market Value (2025): USD 35.6 Bn
- Estimated Value (2026): USD 38.0 Bn
- Forecast Value (2036): USD 73.7 Bn
- CAGR (2026-2036): 6.8%
¿Cuánto se prevé que valdrá el mercado de sistemas de endoscopia para 2036?
USD 38.0 mil millones en 2026 hasta USD 73.7 mil millones en 2036, a un 6.8% CAGR.
- Según Fact.MR análisis, el mercado de sistemas de endoscopia alcanzó losUSD 35.6 mil millones en 2025.
- Se prevé que las ventas aumenten de USD 38.0 mil millones en 2026 a USD 73.7 mil millones para 2036.
- La previsión indica un 6.8% CAGR durante 2026 a 2036, a medida que hospitales y centros quirúrgicos renuevan los sistemas de visualización y amplían la atención mínimamente invasiva.
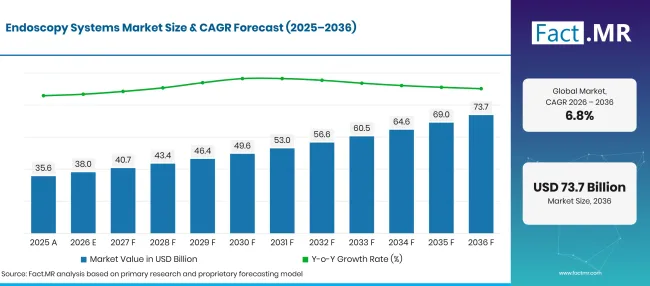
Endoscopy Systems Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 35.6 |
| 2026 | Estimación | 38.0 |
| 2036 | Previsión | 73.7 |
| CAGR 2026 a 2036 | Periodo de previsión | 6.8% |
Fuente: análisis de Fact.MR. Actualizado el 26 de octubre de 2026
¿Cuáles son los datos que definen el crecimiento del mercado de sistemas de endoscopia?
USD 35.6 mil millones de oportunidades absolutas entre 2026 y 2036, lideradas por endoscopios flexibles, procedimientos gastrointestinales y hospitales.
- Motores de la demanda en el mercado
- Las unidades de endoscopia hospitalaria comparan el rendimiento junto con el tiempo necesario para limpiar los endoscopios reutilizables. NHS England registró 275,000 endoscopias adicionales por inversión en capacidad diagnóstica durante 2024/ 25 [2]. Los departamentos que amplían las plazas de examen tienen motivos para comparar la compatibilidad de procesadores y la cobertura del servicio.
- Los cirujanos utilizan sistemas de imagen rígidos para observar la anatomía durante procedimientos laparoscópicos y artroscópicos. Cuando el equipo funciona en varias especialidades, un hospital tiene más flexibilidad para programar casos sin mover todo el sistema de cámaras entre salas.
- Los equipos de ingeniería clínica analizan detenidamente el tiempo de reparación y el rendimiento consistente de la imagen. Un cabezal de cámara o fuente de luz que no esté disponible puede retrasar una lista de operaciones, haciendo que el soporte técnico sea una consideración importante para la compra.
- Segmentos clave analizados
- Por tipo de producto: Los endoscopios flexibles representan 38.5% cuota en 2026, reflejando su papel en el examen gastrointestinal y otras vías a través de aberturas naturales.
- Por aplicación: La endoscopía gastrointestinal mantiene 35.7% participación en 2026, ya que los exámenes diagnósticos y los procedimientos terapéuticos requieren visualización interna directa.
- Por usuario final: Los hospitales representan 52.3% cuota en 2026, apoyados por flujos de trabajo diagnósticos y quirúrgicos basados en hospitales.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Los hospitales evalúan más que la nitidez de la imagen al comprar un sistema de endoscopia. Los equipos clínicos necesitan sistemas que encajen en las vías de tratamiento establecidas y que dispongan de apoyo para la reparación cuando la lista de procedimientos está ocupada. Los proveedores que vinculan mejoras en la imagen con procesos prácticos de limpieza y formación del personal están mejor posicionados para atender a los departamentos que reemplazan equipos antiguos."
- Implicaciones estratégicas
- Los responsables hospitalarios deberían revisar el coste total de una flota de microscopio, incluyendo equipos de procesamiento y calendarios de mantenimiento, antes de seleccionar una plataforma para varias salas de procedimiento.
- Los equipos de gastroenterología se benefician de probar los modos de imagen frente a su mezcla habitual de casos, de modo que las nuevas funciones del procesador mejoran la observación sin añadir pasos innecesarios.
- Los fabricantes necesitan instrucciones clínicas claras para la limpieza y accesorios compatibles porque la disponibilidad del dispositivo depende de la fiabilidad con la que se prepare cada componente para el siguiente paciente.
- Los centros quirúrgicos ambulatorios pueden contar con equipos de visualización compactos cuando el volumen de procedimientos y los patrones de derivación justifican una repetición en un número limitado de especialidades.
Se prevé que Brasil registre una 8.6% CAGR, reflejando interés en la capacidad diagnóstica especializada. Estados Unidos sigue a 8.2% y Japón a 7.9%, mientras que Alemania registra 6.5%. Se prevé que el Reino Unido alcance 4.9% mientras los servicios sanitarios gestionan los diagnósticos programados junto con presupuestos de reemplazo.
¿Cómo se desglosa el mercado de sistemas de endoscopia por segmentos?
Endoscopios flexibles 38.5%; Endoscopía gastrointestinal 35.7%; Hospitales 52.3% en 2026.
¿Qué tipo de producto domina?
Los endoscopios flexibles mantienen 38.5% cuota en 2026.
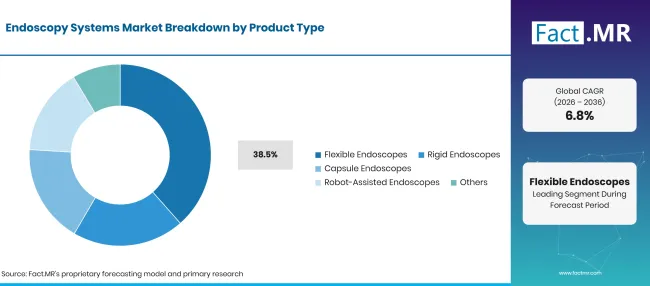
Endoscopy Systems Market Breakdown Product Type | Source: Fact.MR
| Tipo de producto | Compartir (2026) |
|---|---|
| Endoscopios flexibles (segmento líder) | 38.5% |
| Otros segmentos combinados | 61.5% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 26 de octubre de 2026
Los endoscopios flexibles permiten a los gastroenterólogos inspeccionar el tracto digestivo siguiendo sus curvas naturales. Su valor reside en combinar la navegación con una vista de cámara iluminada y un canal de trabajo para herramientas seleccionadas. Los endoscopios rígidos siguen siendo útiles en procedimientos laparoscópicos y articulares donde un eje de visión estable se adapta a la vía quirúrgica. Los endoscopios cápsula ofrecen un método de examen diferente para preguntas gastrointestinales seleccionadas. Los diseños asistidos por robot están dirigidos a flujos de trabajo especializados en los que el movimiento preciso del instrumento y una imagen controlada son centrales para la operación.
¿Qué lidera el segmento de Aplicaciones?
La endoscopia gastrointestinal representa 35.7% cuota en 2026.
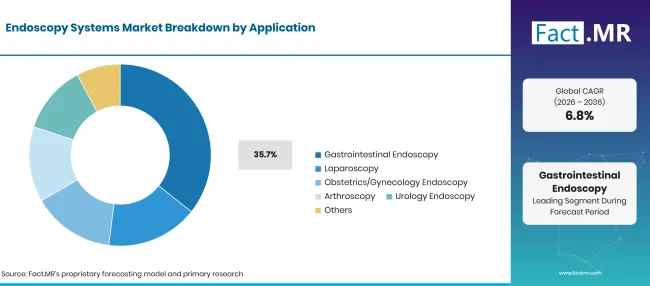
Endoscopy Systems Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Endoscopia gastrointestinal (segmento principal) | 35.7% |
| Otros segmentos combinados | 64.3% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 26 de octubre de 2026
La endoscopia gastrointestinal incluye una evaluación visual del esófago y el estómago, así como exámenes de colon. Los programas de cribado y las pruebas de seguimiento afectan cuándo los pacientes acceden a estas vías. La laparoscopia utiliza una vía de acceso diferente y depende de una cámara durante la cirugía. Los procedimientos de obstetricia y ginecología y la artroscopia también dependen de endoscopios adaptados a la anatomía relevante. La endoscopia urológica abarca el examen y tratamientos seleccionados dentro del tracto urinario, lo que conlleva su propio tamaño de instrumento y necesidades de irrigación.
¿Cómo influye la compra por parte del usuario final en las ventas?
Los hospitales representan 52.3% cuota en 2026.
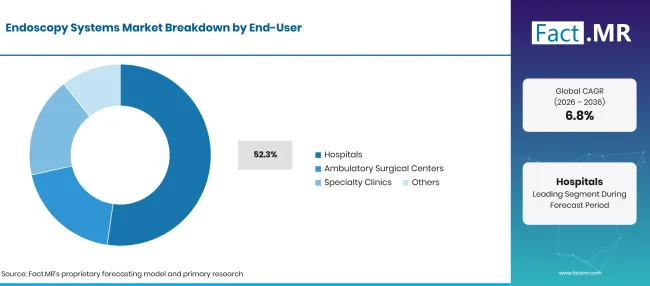
Endoscopy Systems Market Breakdown End User | Source: Fact.MR
| Usuario final | Compartir (2026) |
|---|---|
| Hospitales (Segmento principal) | 52.3% |
| Otros segmentos combinados | 47.7% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 26 de octubre de 2026
Los hospitales combinan los servicios de gastroenterología con la actividad del quirófano y a menudo necesitan más de un tipo de endoscopio. Las plataformas de cámaras compartidas pueden simplificar la formación cuando varios departamentos utilizan equipos relacionados. Los centros quirúrgicos ambulatorios se centran en horarios de citas predecibles y equipos que se adapten a su selección de casos. Las clínicas especializadas pueden centrarse en un grupo más reducido de exámenes y elegir sistemas en función de esa carga de trabajo.
¿Qué está acelerando la adopción en el mercado de sistemas de endoscopia y qué la frena?
La actividad de cribado y la visualización quirúrgica apoyan las compras; la capacidad de reprocesamiento y los costes de capital limitan la sustitución.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Cribado gastrointestinal | +1.0% | Norteamérica, Europa | A medio plazo (2–4 años) |
| Procedimientos mínimamente invasivos | +0.8% | Global | A medio plazo (2–4 años) |
| Mejora de imagen | +0.7% | Japón, Estados Unidos | A medio plazo (2–4 años) |
| Sustitución del sistema | +0.5% | Global | A corto plazo (<= 2 años) |
| Acceso por endoscopia | +0.4% | América Latina | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 26 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Software de imagen integrado | +0.8% | Estados Unidos, Japón | A medio plazo (2–4 años) |
| Programas de servicio y reparación | +0.6% | Global | A corto plazo (<= 2 años) |
| Imagen quirúrgica especializada | +0.5% | Europa, Norteamérica | A medio plazo (2–4 años) |
| Soporte local para proveedores | +0.4% | América Latina, Asia | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 26 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Coste de adquisición de equipos | -0.8% | Global | A corto plazo (<= 2 años) |
| Carga de trabajo de reprocesamiento | -0.6% | Global | A medio plazo (2–4 años) |
| Personal de procedimientos | -0.5% | Europa, Norteamérica | A medio plazo (2–4 años) |
| Necesidades regulatorias y de servicio | -0.4% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 26 de octubre de 2026
¿Qué países están ampliando el mercado de sistemas de endoscopia hasta 2036?
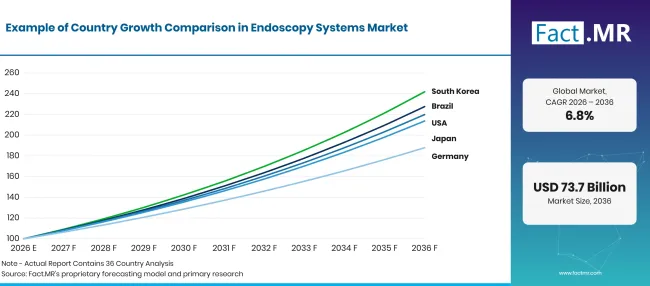
Endoscopy Systems Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Brasil | 8.6% |
| Estados Unidos | 8.2% |
| Japón | 7.9% |
| Alemania | 6.5% |
| Reino Unido | 4.9% |
Fuente: análisis de Fact.MR. Actualizado el 26 de octubre de 2026
¿Cómo está ampliando Brasil el acceso a los sistemas de endoscopia?
8.6% CAGR, vinculado a vías diagnósticas colorrectales y a la capacidad especializada.
Los hospitales públicos brasileños están ampliando su enfoque en la evaluación colorrectal organizada, lo que genera una clara necesidad clínica de endoscopía diagnóstica fiable. Se espera que el seguimiento de cribado y los servicios especializados de gastroenterología apoyen futuras adquisiciones de endoscoposcopia. Las instalaciones privadas son otro canal para los exámenes gastrointestinales, y la renovación del equipo ofrece una razón adicional para comparar plataformas de imagen.
¿Qué apoya la compra de endoscopias en Estados Unidos?
8.2% CAGR, moldeado por el cribado y el reemplazo de equipos hospitalarios.
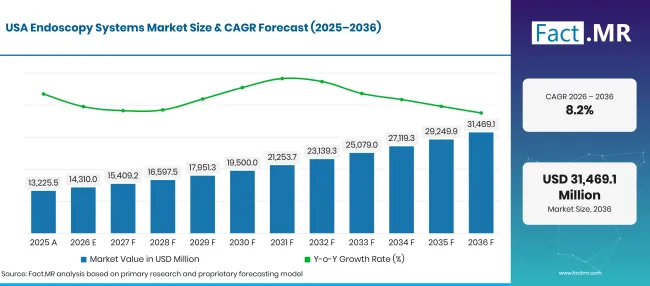
Endoscopy Systems Market Forecast Usa | Source: Fact.MR
En Estados Unidos, las vías de cribado colorrectal establecidas generan una necesidad recurrente de colonoscopia cuando es apropiado un examen directo. Los Centros para el Control y la Prevención de Enfermedades informaron en junio de 2025 que aproximadamente siete de cada diez adultos de entre 50 y 75 estaban al día con el cribado colorrectal [1]. Los exámenes de seguimiento y la sustitución planificada de sistemas de imagen para envejecimiento influyen en la compra.
¿Por qué Japón sigue siendo importante para la tecnología de endoscopias?
7.9% CAGR, reflejando los requisitos de imagen clínica y la renovación del equipo.
La práctica consolidada de endoscopía gastrointestinal en Japón pone atención en la imagen superficial detallada y en el manejo consistente de los instrumentos. Olympus anunció un modo de observación NBI+TXI para su sistema EVIS X1 en octubre de 2025 [3], ofreciendo a los hospitales otra función de imagen para evaluar.
¿Cómo están evaluando los hospitales alemanes los sistemas de endoscopia?
6.5% CAGR, vinculado a la actividad diagnóstica rutinaria y a los estándares de equipamiento quirúrgico.
Los hospitales alemanes operan servicios de endoscopia en los departamentos de gastroenterología diagnóstica y cirugía, creando necesidades específicas de sistemas flexibles y rígidos. La sustitución de esposis y los procedimientos terapéuticos proporcionan razones adicionales para revisar la compatibilidad de procesadores. Las tablas de procedimientos de la Oficina Federal de Estadística ofrecen una base para examinar la actividad hospitalaria local [4].
¿Qué influye en la perspectiva de la endoscopia en el Reino Unido?
4.9% CAGR, vinculado a los atrasos diagnósticos y a la capacidad de servicio planificada.
El Reino Unido sigue interesado en la capacidad endoscópica porque el seguimiento de cribado requiere acceso oportuno a colonoscopias y otros exámenes. NHS England informó en diciembre de 2025 que 26.3% de pacientes que esperaban una prueba diagnóstica endoscópica en Inglaterra había esperado al menos seis semanas en octubre de 2025 [6]. Se espera que las sesiones adicionales previstas y la sustitución de equipos envejecidos influyan en la selección del equipo.
¿Quién lidera el mercado de sistemas de endoscopia?
Olympus Corporation y Fujifilm Holdings Corporation ofrecen plataformas de imagen endoscópica gastrointestinal. Stryker Corporation y KARL STORZ están asociados con sistemas de imagen quirúrgica y endoscopia rígida. Los hospitales comparan el ajuste de productos y el soporte de servicio en estas categorías porque el mismo departamento puede necesitar tanto endoscopios reutilizables como procesadores de imagen.
Boston Scientific Corporation suministra herramientas terapéuticas de endoscopia utilizadas en procedimientos endoscópicos. Medtronic plc y Intuitive Surgical Inc. participan en sistemas quirúrgicos mínimamente invasivos y robóticos relacionados, mientras que Smith & Nephew plc se encarga de aplicaciones quirúrgicas artroscópicas. Las ofertas de la empresa varían según el procedimiento, por lo que la evaluación competitiva se centra en la compatibilidad del producto y el flujo de trabajo clínico más que en un portafolio de sistemas de endoscopia uniforme asumido. Olympus amplió los acuerdos de producción de EVIS X1 en China en noviembre de 2025 tras el registro regulatorio de un procesador fabricado localmente [5].
¿Qué empresas son los proveedores clave?
Las empresas clave incluyen Olympus Corporation; Stryker Corporation; KARL STORZ SE & Co. KG; Boston Scientific Corporation; Medtronic plc; Fujifilm Holdings Corporation; Smith & Nephew plc; PENTAX Medical (Grupo HOYA); Intuitive Surgical Inc.
- Olympus Corporation
- Stryker Corporation
- KARL STORZ SE & Co. KG
- Boston Scientific Corporation
- PLC Medtronic
- Fujifilm Holdings Corporation
- Smith & Nephew plc
- PENTAX Medical (Grupo HOYA)
- Intuitive Surgical Inc.
Bibliografía
- [1] Centros para el Control y la Prevención de Enfermedades. (2025, junio 11). Uso de pruebas de cribado de cáncer colorrectal.
- [2] NHS Inglaterra. (2025, octubre 31). Informe de rendimiento.
- [3] Olympus Corporation. (2025, octubre 29). Olympus introduce el modo de observación NBI+TXI™ en el sistema de endoscopia EVIS X1™ CV-1500 Video System Center.
- [4] Statistisches Bundesamt (Destatis). (s.f.). Operationen und Prozeduren an vollstationären Patienten: Deutschland, Jahre, Operationen und Prozeduren (1-4- Steller Hierarchie) [Operaciones y procedimientos en pacientes totalmente ingresados: Alemania, años, operaciones y procedimientos].
- [5] Olympus Corporation. (2025, noviembre 28). Olympus acelera la producción local del sistema de endoscopia EVIS X1™ en China.
- [6] NHS England. (2025, diciembre 11). Tiempos de espera y actividad diagnóstica para octubre de 2025.
Este informe responde
- El análisis explica cómo las compras flexibles de endoscopos difieren de los equipos rígidos de visualización quirúrgica.
- La comparación de productos revisa sistemas reutilizables y cápsulas en sus aplicaciones clínicas adecuadas.
- Las perspectivas del país comparan Alemania, Brasil, Estados Unidos, Reino Unido y Japón.
- La evaluación de la solicitud incluye el examen gastrointestinal junto con cirugía laparoscópica y especializada.
- La discusión competitiva separa los sistemas de visualización completa de los instrumentos endoscópicos específicos de cada procedimiento.
¿Qué cubre el mercado de sistemas de endoscopia?
El mercado abarca los equipos y endoscopios de imagen utilizados para el examen visual o el tratamiento mínimamente invasivo dentro del cuerpo. Incluye configuraciones flexibles, rígidas, en cápsula y asistidas por robot dentro de la clasificación de producto indicada. La selección del dispositivo depende de la especialidad clínica y de la ruta utilizada para llegar al área examinada.
¿Qué incluye el alcance?
El alcance incluye sistemas endoscópicos utilizados por hospitales, centros quirúrgicos ambulatorios y clínicas especializadas. El mercado también considera funciones de equipos esenciales para la visualización dentro del procedimiento clínico indicado. Entran instrumentos reutilizables donde una unidad de endoscopia mantiene la capacidad adecuada de reprocesamiento.
¿Qué se excluye del alcance?
El equipo quirúrgico general utilizado sin visualización endoscópica se encuentra fuera de este límite de mercado. Los servicios de imagen independientes y las tarifas ordinarias para pacientes son independientes de las ventas del sistema. Los accesorios terapéuticos se consideran solo cuando forman parte del paquete definido del sistema de endoscopia.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas a la industria.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
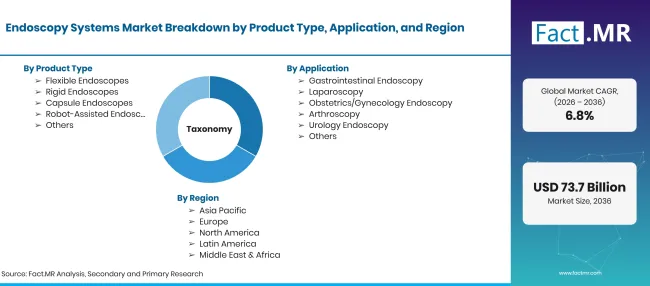
Endoscopy Systems Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 hasta USD mil millones para 2036, a CAGR |
| Definición del mercado | Equipos utilizados para visualizar la anatomía interna durante procedimientos diagnósticos y terapéuticos endoscópicos |
| Tipo de producto | Endoscopios flexibles; Endoscopios rígidos; Endoscopios en cápsula; Endoscopios asistidos por robots; Otros |
| Aplicación | Endoscopía Gastrointestinal; Laparoscopía; Obstetricia/Ginecología Endoscopía; Artroscopia; Urología Endoscopía; Otros |
| Usuario final | Hospitales; Centros Quirúrgicos Ambulatorios; Clínicas Especializadas |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; Estados Unidos; Reino Unido; Japón |
| Empresas perfiladas | Olympus Corporation; Stryker Corporation; KARL STORZ SE & Co. KG; Boston Scientific Corporation; Medtronic plc; Fujifilm Holdings Corporation; Smith & Nephew plc; PENTAX Medical (Grupo HOYA); Intuitive Surgical Inc. |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Evaluación de solicitudes de endoscopía, selección de equipos clínicos, requisitos de servicio e indicadores oficiales de procedimientos |
Fuente: análisis de Fact.MR. Actualizado el 26 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Tipo de subproducto
- Endoscopios flexibles
- Endoscopios rígidos
- Endoscopios en cápsula
- Endoscopios asistidos por robot
- Otros
-
Por aplicación
- Endoscopia gastrointestinal
- Laparoscopía
- Endoscopia en Obstetricia/Ginecología
- Artroscopia
- Endoscopía de urología
- Otros
-
Por usuario final
- Hospitales
- Centros Quirúrgicos Ambulatorios
- Clínicas especializadas
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de sistemas de endoscopia en 2026?
¿Cuál es la CAGR del mercado de sistemas de endoscopia de 2026 a 2036?
¿Qué tipo de producto lidera el mercado de sistemas de endoscopia?
¿Qué aplicación lidera el mercado de sistemas de endoscopía?
¿Quiénes son las principales empresas en el mercado de sistemas de endoscopía?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF