- Market Value (2025): USD 26.3 Bn
- Estimated Value (2026): USD 27.8 Bn
- Forecast Value (2036): USD 48.3 Bn
- CAGR (2026-2036): 5.7%
¿Cuánto se prevé que valdrá el mercado de lámparas energéticamente eficientes para 2036?
USD 27.8 mil millones en 2026 a USD 48.3 mil millones para 2036 en un 5.7% CAGR.
- Fact.MR estima que el mercado de lámparas energéticamente eficientes será de USD 26.3 mil millones para 2025, una base basada principalmente en bombillas LED de reemplazo compradas para hogares y pequeñas empresas.
- Los ingresos aumentarán de USD 27.8 mil millones en 2026 a USD 48.3 mil millones para 2036, a medida que los hológenos, LCF y enchufes fluorescentes restantes pasen a LED.
- Un CAGR 5.7% refleja una demanda constante de reemplazos, atenuada por la larga vida útil de los productos LED que ralentiza las compras repetidas.
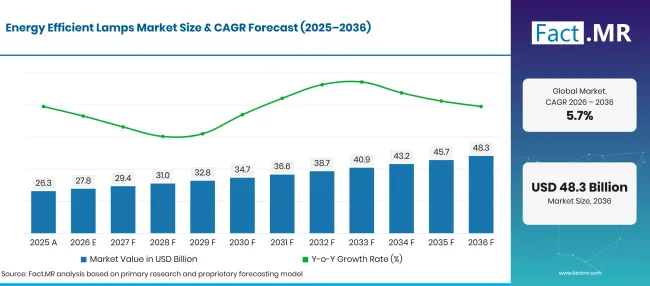
Energy Efficient Lamps Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 26.3 |
| 2026 | Estimación | 27.8 |
| 2036 | Previsión | 48.3 |
| CAGR 2026 a 2036 | Periodo de previsión | 5.7% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
¿Cuáles son los números que definen el crecimiento del mercado de lámparas energéticamente eficientes?
El periodo 2026-2036 añade USD 20.5 mil millones en nuevo valor, concentrado en adaptaciones LED para hogares y ventas minoristas lideradas en supermercados.
- Motores de la demanda en el mercado
- La iluminación sigue siendo una carga eléctrica considerable en todo el mundo. La AIE sitúa la iluminación en edificios y aplicaciones exteriores aproximadamente 8% de la demanda eléctrica global en 2024, o aproximadamente 2,200 TWh, lo que mantiene las lámparas eficientes en listas de control para ahorrar energía [1].
- Un gran grupo de enchufes aún no ha sido convertido. Aproximadamente 30% de las lámparas residenciales a nivel mundial siguen sin ser LED, y casi 15% son LEDs de primeras generaciones llegando al final de su vida útil, según el mismo análisis de la IEA [1].
- La eliminación progresiva de fluorescentes está convirtiendo las mejoras en obligaciones. Una vez que los tubos y las bombillas fluorescentes compactas abandonen las estanterías de las tiendas, los compradores deben optar por reemplazos LED que encajen en los accesorios existentes.
- Los propietarios de viviendas comerciales están adaptando oficinas, tiendas y edificios públicos para reducir los costes de mantenimiento. Los cambios de lámparas requieren poca interrupción, por lo que suelen ser la primera medida en un plan de renovación más amplio.
- Segmentos clave analizados
- Por tipo de producto: Las lámparas LED mantendrán 62.5% cuota en 2026, ya que consumen una fracción de la potencia de las bombillas halógenas y funcionan durante muchos años entre cambios.
- Por solicitud: Las viviendas representarán 38.7% valor en 2026, ya que las viviendas tienen el mayor número de enchufes y reemplazan bombillas de forma habitual.
- Por canal de distribución: Los supermercados/hipermercados captarán 40.8% de las ventas de 2026, ayudados por una amplia gama de estanterías y el hábito de comprar bombillas durante las compras semanales.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Los próximos diez años en este mercado estarán menos marcados por la adopción primeriza de LED y más por la conversión final de los zócalos fluorescentes y halógenos, además de la sustitución de las primeras bombillas LED que ahora están desgastadas. Las marcas que combinan alta eficacia con precios bajos conquistarán al comprador doméstico, mientras que la demanda comercial recompensará las lámparas que se inserten en accesorios existentes y funcionen con reguladores y controles. La larga vida útil del producto limitará los volúmenes repetidos, por lo que los proveedores tendrán que aportar valor mediante funciones inteligentes, mejor calidad de luz y disponibilidad fiable en el comercio minorista."
- Implicaciones estratégicas
- Los fabricantes deberían ampliar las gamas de tubos y bombillas LED que encajen en conexiones fluorescentes y halógenas heredadas, para que los compradores que vayan eliminando puedan cambiar sin necesidad de recablear.
- Los minoristas deberían agrupar los productos LED por energía luminosa, temperatura de color y tipo de enchufe, lo que acorta la decisión de los compradores de reemplazar una bombilla averiada.
- Los responsables de las instalaciones deberían auditar el stock fluorescente antes de las prohibiciones nacionales y planificar la sustitución progresiva de los LEDs para evitar brechas repentinas en el suministro.
- Los inversores deberían preferir proveedores con un fuerte alcance en supermercados y online en regiones sensibles al precio, donde aún queda margen de conversión.
Alemania liderará el conjunto de cinco países en 6.7%, con altos precios de la electricidad doméstica y normas europeas de renovación de edificios que ofrecen a los propietarios un claro caso de retorno. Brasil sigue en 6.1%, donde el aumento del consumo eléctrico residencial y la planificación nacional de eficiencia amplían la base de clientes de LED. Estados Unidos, en 5.5%, ya tiene un uso intensivo de LED en casa, por lo que el crecimiento allí se apoya en la modernización comercial y la sustitución de bombillas LED antiguas. El Reino Unido en 4.9% depende de mejoras en edificios públicos y de reemplazos constantes en el comercio minorista. Japón cierra el rango en 4.4%: su corte de fluorescencia de 2027 eleva los volúmenes a corto plazo, pero un parque de viviendas maduro y de lento crecimiento limita nuevas instalaciones.
¿Cómo se desglosa el mercado de lámparas energéticamente eficientes por segmento?
Las lámparas LED liderarán el Tipo de Producto en 62.5%; Residencial encabezará la Aplicación en 38.7%; Los Supermercados/Hipermercados liderarán el Canal de Distribución en 40.8% en 2026.
¿Qué tipo de producto lidera?
Las lámparas LED albergan 62.5% de las ventas de 2026.
| Tipo de producto | Compartir (2026) |
|---|---|
| Lámparas LED (Segmento líder) | 62.5% |
| Otros segmentos combinados | 37.5%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
La eficacia es la principal razón por la que los compradores optan por LEDs. La IEA informa que las lámparas halógenas entregan alrededor de 20 lúmenes por vatio y las fluorescentes compactas unos 50, mientras que los LEDs vendidos hoy en día promedian cerca de 100 lúmenes por vatio, con algunos modelos profesionales por encima de 200 [1]. Esa brecha significa que una bombilla LED típica reduce el consumo de luz en más de la mitad en comparación con la tecnología antigua, y el ahorro se refleja directamente en una factura mensual. Las lámparas CFL, fluorescentes y halógenas siguen instalando accesorios instalados en oficinas, almacenes y viviendas antiguas, pero su cuota seguirá disminuyendo a medida que entren en vigor las prohibiciones. Aguas arriba, el progreso en la industria de chips LED sigue aumentando la producción de luz por vatio. Formatos planos como la gama de paneles LED compiten con los reemplazos de tubos en las rejillas del techo.
¿Qué soporta la Residencial dentro de la Aplicación?
El sector residencial se lleva 38.7% de los ingresos de 2026.
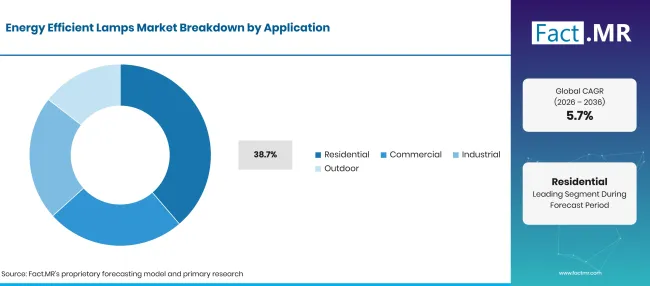
Energy Efficient Lamps Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Residencial (Segmento líder) | 38.7% |
| Otros segmentos combinados | 61.3%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
Las viviendas tienen más enchufes que cualquier otro ajuste, y cada bombilla defectuosa es un momento de compra. La Administración de Información Energética de EE. UU. descubrió que la proporción de hogares que usaban principalmente bombillas LED para iluminación interior aumentó de 4% en 2015 a 63% en 2024 [2]. Patrones de conversión similares en otros países mantienen amplia la demanda residencial, desde bombillas básicas en forma de A hasta lámparas de filamento e inteligentes. Las aplicaciones comerciales, industriales y exteriores prefieren tubos de mayor potencia, lámparas de alta altura y lámparas combinadas con controles. Los gestores de edificios suelen combinar mejoras de lámparas con un controlador de iluminación LED para añadir regulación y detección de ocupación.
¿Cómo influye el canal de distribución en la demanda?
Los supermercados/hipermercados representan 32.6% del valor de 2026.
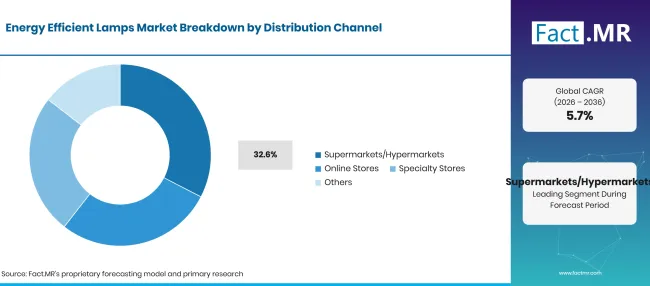
Energy Efficient Lamps Market Breakdown Distribution Channel | Source: Fact.MR
| Canal de distribución | Compartir (2026) |
|---|---|
| Supermercados/Hipermercados (Segmento líder) | 32.6% |
| Otros segmentos combinados | 59.2%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
Los compradores suelen cambiar una bombilla con poca antelación, por lo que compran donde ya han comprado alimentos y artículos para el hogar. Los supermercados y hipermercados ofrecen paquetes multipack a precios elevados, y las promociones suelen empujar a los compradores a cambiar varias bombillas a la vez. Las tiendas online están ganando cuota para modelos especializados, bombillas inteligentes y pedidos al por mayor. La Oficina del Censo de EE. UU. informó que el comercio electrónico representó 17.1% de las ventas minoristas totales en el segundo trimestre de 2026, en términos ajustados estacionalmente [3]. Las tiendas especializadas en iluminación y los mayoristas eléctricos siguen siendo importantes para contratistas y compradores comerciales.
¿Qué está acelerando la adopción en el mercado de lámparas energéticamente eficientes y qué la frena?
La eliminación progresiva de las fluorescentes, los precios más altos de la energía y las normas de renovación de edificios están empujando de forma constante a los compradores hacia lámparas LED. El crecimiento está limitado por la larga vida de los productos LED, que retrasa las compras repetidas, y por importaciones baratas que reducen los precios. Los problemas de compatibilidad con reguladores y ajustes en edificios antiguos también pueden ralentizar las mejoras.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| La eliminación progresiva de lámparas fluorescentes acelera la demanda de reemplazo de LEDs | +1.5% | Global | A corto plazo (<=2 años) |
| El aumento de los costes eléctricos fomenta mejoras en la iluminación que ahorran energía | +1.2% | Europa Occidental, Asia Oriental | A corto plazo (<=2 años) |
| Construcción residencial y sustitución de iluminación doméstica | +0.9% | Global | A medio plazo (2-4 años) |
| Modernización de la iluminación comercial e institucional | +0.7% | Norteamérica, Europa Occidental | A medio plazo (2-4 años) |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Lámparas LED asequibles para compradores residenciales sensibles al precio | +0.8% | Asia del Sur y Pacífico, América Latina | A medio plazo (2-4 años) |
| Sustitución de bombillas LED de primera generación llegando al final de su vida útil | +0.6% | Global | A medio plazo (2-4 años) |
| Bombillas LED inteligentes con regulación y funciones conectadas | +0.5% | Norteamérica, Europa Occidental, Asia Oriental | A largo plazo (>=4 años) |
| Venta minorista online más amplia de productos de iluminación eficiente | +0.4% | Global | A corto plazo (<=2 años) |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Lámparas de bajo coste y decisiones de compra basadas en precios | -0.8% | América Latina, Asia del Sur y Pacífico | A corto plazo (<=2 años) |
| Larga vida útil de funcionamiento del LED ralentizando la frecuencia de reemplazo | -0.6% | Global | A largo plazo (>=4 años) |
| Problemas de compatibilidad con luminarias y reguladores existentes | -0.4% | Norteamérica, Europa Occidental | A medio plazo (2-4 años) |
| Competencia de precios por parte de importaciones de bajo coste | -0.3% | Global | A corto plazo (<=2 años) |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
¿Qué países están ampliando el mercado de lámparas energéticamente eficientes hasta 2036?
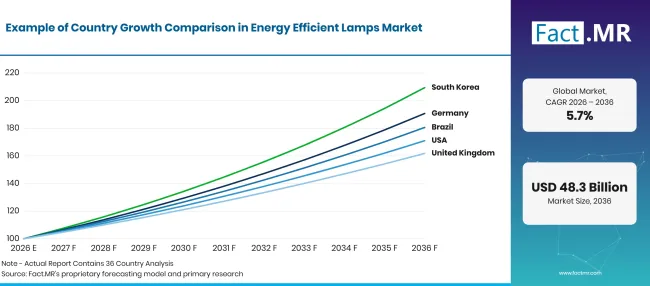
Energy Efficient Lamps Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemania | 6.7% |
| Brasil | 6.1% |
| Estados Unidos | 5.5% |
| Reino Unido | 4.9% |
| Japón | 4.4% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
¿Qué apoya la adopción de lámparas eficientes energéticamente en Alemania?
6.7% CAGR, respaldados por los altos precios de la electricidad doméstica y las normas de renovación de la UE.
Los hogares alemanes pagan algunas de las tarifas eléctricas más elevadas de Europa, lo que reduce el retorno de inversión de cada cambio de LED. Destatis informó de un precio medio de la electricidad de los hogares de 37.97 centavos por kWh en la primera mitad de 2026, una bajada 6.4% respecto a la segunda mitad de 2025, pero aún 16.4% por encima de la primera mitad de 2021 [4]. A nivel de la UE, la Comisión Europea señala que los edificios representan 40% del consumo energético y que 75% de los edificios de la UE tienen un bajo rendimiento energético [5]. Los programas de renovación basados en estas normas proporcionan a las mejoras de lámparas una trayectoria estable en hogares y oficinas.
¿Cómo está desarrollando la demanda en Brasil?
6.1% CAGR, a medida que el consumo de energía residencial crece y la planificación eficiente cobra peso.
Los hogares brasileños están consumiendo más electricidad y la iluminación es una de las cargas más sencillas de recortar. La Oficina de Investigación Energética (EPE) informó que el consumo residencial aumentó 7.7% año interanual en septiembre de 2026, el sexto mes consecutivo de crecimiento nacional [6]. El estudio de eficiencia de PDE 2036 apunta a 53 TWh de demanda evitada de electricidad en 2036 y a un aumento 7% en eficiencia en el sector residencial entre 2026 y 2036, apoyado por estándares de equipamiento, etiquetado y el programa Selo Procel [7]. Estos instrumentos favorecen lámparas eficientes en las estanterías comerciales.
¿Qué es lo que apoya la adopción en Estados Unidos?
5.5% CAGR, respaldado por reformas comerciales y la renovación de bombillas LED antiguas.
Los hogares estadounidenses ya usan LEDs de forma generalizada. La Administración de Información Energética de EE. UU. informó que 90% de hogares usaron bombillas LED en 2024, y 37% las usaron para toda la iluminación interior [2]. El resto de la base instalada, incluyendo bombillas halógenas y tubos fluorescentes en espacios comerciales, seguirá apoyando las ventas de reemplazo. Las bombillas inteligentes que funcionan con asistentes de voz y aplicaciones para teléfonos aportan valor a cada compra.
¿Cómo está desarrollando la demanda del Reino Unido?
4.9% CAGR, ayudado por las mejoras en edificios públicos y la sustitución progresiva de comercios comerciales.
Los edificios del sector público son un objetivo claro para el ahorro energético. En mayo de 2025, el gobierno del Reino Unido otorgó más de630 millones de libras para mejoras energéticas en edificios públicos, con ahorros que promedian alrededor de650 millones de libras anuales hasta 2037 [8]. La iluminación no se menciona en esa ronda de financiación, pero estos proyectos suelen ir junto con las mejoras de lámparas y controles. En los hogares, los supermercados siguen siendo el principal medio de venta para bombillas de reemplazo, y los multipacks LED son la oferta estándar.
¿Qué apoya la adopción en Japón?
4.4% CAGR, debido al corte de fluorescentes de 2027 y a la conversión continua de LEDs.
Japón ha fijado una fecha firme para finalizar la iluminación fluorescente. La Oficina de Economía, Comercio e Industria de Shikoku informó de una tasa de conversión de 66.4% LEDs a finales de 2025 y confirmó que la fabricación, importación y exportación de lámparas fluorescentes finalizará a finales de 2027 [9]. Los propietarios y negocios con accesorios antiguos tendrán que cambiar de equipo en los próximos dos años, lo que impulsa la demanda de LEDs, aunque el envejecimiento del parque de viviendas limita el crecimiento a partir de ese momento.
¿Quién lidera el mercado de lámparas energéticamente eficientes?
La competencia se divide en tres grupos. Especialistas globales en lámparas como Signify, LEDVANCE y GE Lighting cubren toda la gama, desde bombillas básicas hasta lámparas inteligentes, y compiten por la confianza de la marca, eficacia y presencia en estantería. LEDVANCE utilizó su avance Light + Building 2026, anunciada en septiembre de 2025, para presentar lámparas LED avanzadas junto a lámparas y luminarias tradicionales vendidas bajo las marcas OSRAM y SYLVANIA [10].
GE Lighting renovó su serie de presentaciones en diciembre de 2025 con bombillas clasificadas para hasta 15 años que proporcionan la luz de una bombilla tradicional de 60W [11]. Signify publicó una investigación en octubre de 2026 que muestra que 74% de 50 proyectos de iluminación circular estudiados fueron reportados beneficios comerciales [12]. Un segundo grupo, liderado por Panasonic, Havells y Bajaj Electricals, depende de sólidas redes de mercado doméstico en Japón e India. Acuity Brands atiende a compradores de reformas comerciales mediante iluminación y controles. El precio, la calidad de la luz y el alcance minorista separarán a los ganadores a medida que se agoten el stock de fluorescentes.
¿Qué empresas son los proveedores clave?
Las principales empresas en el mercado de lámparas energéticamente eficientes incluyen Signify, LEDVANCE, GE Lighting, Panasonic, Havells, Bajaj Electricals y Acuity Brands.
- Signifiify
- LEDVANCE
- GE Lighting
- Panasonic
- Havells
- Bajaj Electricals
- Marcas de agudeza
Bibliografía
- [1] Agencia Internacional de la Energía. (2026, marzo 6). La próxima oleada de iluminación LED: más inteligente, circular y más eficiente.
- [2] Administración de Información Energética de EE. UU. (2026, marzo 23). Más hogares estadounidenses usaron LEDs en lugar de otros tipos de bombillas para la iluminación interior en 2024.
- [3] Oficina del Censo de EE. UU. (2026, agosto 18). Ventas trimestrales de comercio electrónico minorista: 2trimestre 2026.
- [4] Statistisches Bundesamt (Destatis). (2026, septiembre 30). Estr- und Gaspreise für Haushalte im 1. Halbjahr 2026 gesunken.
- [5] Comisión Europea. (2026, mayo 29). Mejorar la eficiencia energética de los edificios para reducir facturas y ahorrar energía.
- [6] Empresa de Pesquisa Energética. (2026, octubre 30). Resenha Mensal: consumo nacional de eletricidade cresce pelo sexto mês consecutivo.
- [7] Empresa de Pesquisa Energética. (2026, noviembre 4). PDE 2036 projeta contribuição de 276 TWh da eficiência e dos recursos energéticos distribuídos em 2036.
- [8] Departamento de Seguridad Energética y Cero Netos. (2025, mayo 15). Nuevas mejoras energéticas para edificios públicos para ahorrar dinero a los contribuyentes.
- [9] Oficina de Economía, Comercio e Industria de Shikoku. (2026, marzo 26). .
- [10] LEDVANCE. (2025, septiembre 15). LEDVANCE en luz + edificio 2026: Celebrando 10 años de transformación de fabricante de lámparas a proyecto de iluminación en casa.
- [11] GE Iluminación. (2025, diciembre 9). Serie de revelación renovada y bombillas de luz + forma con diseño avanzado.
- [12] Significa. (2026, octubre 26). El análisis de Oxford vincula enfoques circulares con los beneficios empresariales en 74% de proyectos reales de iluminación estudiados.
Este informe responde
- ¿Cómo se reparte los ingresos por lámparas entre productos LED, CFL, fluorescentes y halógenos, y a qué velocidad se está reduciendo el stock antiguo?
- ¿Por qué las lámparas LED lideran la demanda de productos y qué ganancias de eficacia las mantienen por delante?
- ¿Qué mantiene a los compradores residenciales y las estanterías de supermercados en el centro de la venta de lámparas?
- ¿Cómo cambian las tiendas online y los minoristas especializados la forma en que las lámparas comerciales e inteligentes llegan a los compradores?
- ¿Cuál de los cinco países perfilados crecerá más rápido y qué normas y precios de la energía explican las brechas?
- ¿Qué proveedores compiten entre gamas de lámparas domésticas y comerciales, y en qué condiciones?
¿Qué abarca el mercado de lámparas eficientes energéticamente?
Este estudio sigue las lámparas utilizadas para iluminación general, medidas según el valor de venta del fabricante. Las bombillas y tubos LED constituyen la categoría principal, mientras que las lámparas CFL, fluorescentes y halógenas se cuentan hasta que salen del mercado.
Los ingresos se dividen por tipo de producto, aplicación, canal de distribución y usuario final. Los hogares, oficinas, locales comerciales y locales de hostelería se rastrean como grupos de compradores separados, sin asignar participaciones fuera de los segmentos principales.
¿Qué incluye el alcance?
Bombillas LED de reemplazo en formas estándar y decorativas, incluyendo filamentos y lámparas LED inteligentes.
Tubos LED y lámparas de adaptación diseñadas para accesorios fluorescentes y de alta intensidad existentes. Lámparas fluorescentes compactas, fluorescentes lineales y halógenas de bajo consumo energético aún se venden para iluminación general. Lámparas vendidas a través de supermercados, hipermercados, tiendas online, tiendas especializadas en iluminación y mayoristas.
¿Qué se excluye del alcance?
Luminarias completas con fuentes de luz integradas, que se cubren en el estudio de la luminaria.
Faros de vehículos, evaluadas por separado en el informe de iluminación LED exterior para automóviles . Iluminación de fondo para pantallas, iluminación de cine y escenario, y luces de cultivo hortícolas. Mano de obra de instalación, cargos eléctricos y software independiente, así como servicios de proyecto cubiertos por soluciones de iluminación LED.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas del sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
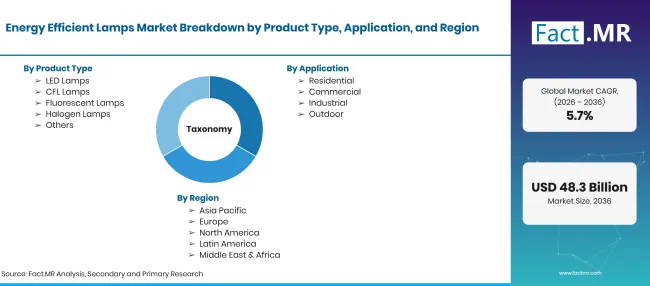
Energy Efficient Lamps Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 hasta USD mil millones para 2036 a CAGR |
| Definición del mercado | Lámparas energéticamente eficientes utilizadas para iluminación general en entornos residenciales, comerciales, industriales y exteriores, cubriendo lámparas LED, CFL, fluorescentes, halógenas y otros tipos de lámparas elegibles. |
| Tipo de producto | Lámparas LED; Lámparas CFL; Lámparas fluorescentes; Lámparas halógenas; Otros |
| Aplicación | Residencial; Comercial; Industrial; Exterior; Otros |
| Canal de distribución | Supermercados/Hipermercados; Tiendas Online; Tiendas Especializadas; Otros |
| Usuario final | Hogares; Oficinas; Comercio; Hostelería; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; Estados Unidos; Reino Unido; Japón |
| Empresas perfiladas | Signify; LEDVANCE; GE Lighting; Panasonic; Havells; Bajaj Electricals; Acuity Brands |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | El modelo de ciclo de reemplazo se basaba en el stock de enchufes instalados, la distribución de tecnología de lámparas, los plazos de eliminación progresiva y la mezcla de canales minoristas por país. |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
¿Cómo se segmenta el mercado?
-
Tipo de subproducto
- Lámparas LED
- Lámparas CFL
- Lámparas fluorescentes
- Lámparas halógenas
- Otros
-
Por aplicación
- Residencial
- Comercial
- Industrial
- Exterior
- Otros
-
Por canal de distribución
- Supermercados/Hipermercados
- Tiendas online
- Tiendas especializadas
- Otros
-
Por usuario final
- Hogares
- Oficinas
- Comercio minorista
- Hospitalidad
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Cuál es el tamaño del mercado de lámparas eficientes energéticamente en 2026?
¿Qué tasa de crecimiento registrará el mercado de lámparas eficientes energéticamente?
¿Qué tipo de producto es el que conduce?
¿Qué aplicaciones lidera?
¿Qué canal de distribución lidera?
¿Qué país crecerá más rápido?
¿Quiénes son las principales empresas?
¿Qué frena el mercado?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF