- Market Value (2025): USD 187.4 Bn
- Estimated Value (2026): USD 205.7 Bn
- Forecast Value (2036): USD 523.8 Bn
- CAGR (2026-2036): 9.8%
¿Cuánto vale la previsión del mercado de energía solar ultra eficiente para 2036?
USD 205.7 mil millones en 2026 hasta USD 523.8 mil millones para 2036, con un CAGR de 9.8%.
- Según Fact.MR análisis, el mercado de energía solar ultra eficiente se valoró en USD 187.4 mil millones en 2025.
- La demanda crecerá de USD 205.7 mil millones en 2026 a USD 523.8 mil millones para 2036.
- La previsión registra un 9.8% CAGR de 2026 a 2036, apoyado por la expansión de las instalaciones solares globales
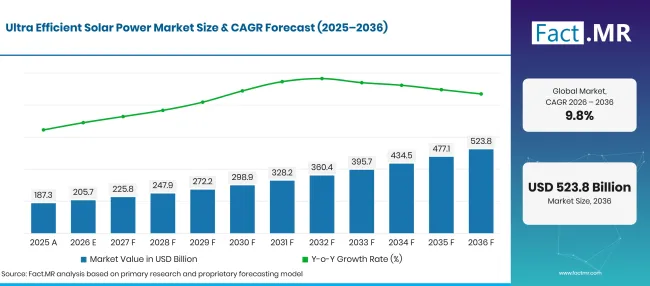
Ultra Efficient Solar Power Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 187.4 |
| 2026 | Estimación | 205.7 |
| 2036 | Previsión | 523.8 |
| CAGR 2026 a 2036 | Periodo de previsión | 9.8% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
¿Cuáles son los números definitorios detrás del crecimiento del mercado de energía solar ultra eficiente?
USD 318.1 mil millones de oportunidades absolutas entre 2026 y 2036.
- Motores de la demanda en el mercado
- Las ampliaciones de capacidad de energía solar están aumentando el mercado direccionable para módulos de alta eficiencia y equipos relacionados. El IEA informó que las ampliaciones globales de capacidad solar fotovoltaica superaron los 600 GW en 2025, llevando la capacidad instalada acumulada a alrededor de 2,800 GW [1].
- Las mejoras en la eficiencia están animando a los desarrolladores a evaluar la producción de módulos junto con los requisitos de suelo y la generación de electricidad a lo largo de la vida. Los módulos JinkoSolar' Tiger Neo 3.0 ofrecen hasta 24.8% eficiencia de módulo, mientras que la gama Vertex N de Trina Solar&39# ; Vertex N ofrece eficiencias de hasta 23.2% [2] [3].
- Las instalaciones solares en tejados están ampliando las oportunidades de mercado más allá de los proyectos a escala de servicios públicos al aumentar la adopción entre usuarios de electricidad residenciales y comerciales. El Reino Unido registró aproximadamente 269,000 instalaciones solares en 2025, lo que supone su mayor total anual hasta ese momento [4]. Este crecimiento pone de manifiesto el creciente interés en la generación solar distribuida. Los paneles de mayor eficiencia pueden ayudar a los propietarios a maximizar la producción eléctrica desde el espacio limitado en las azoteas mientras reducen la dependencia de la electricidad de la red.
- Segmentos clave analizados
- Por tecnología: Los sistemas fotovoltaicos representarán 87.4% del mercado en 2026, reflejando el extenso despliegue de la energía solar fotovoltaica en proyectos residenciales y de servicios públicos.
- Por solicitud: Las aplicaciones residenciales tienen una cuota 41.8% en 2026, respaldadas por instalaciones en tejados y el interés doméstico en la autogeneración.
- Por componente: Los paneles solares representan 47.8% del mercado en 2026, ya que los módulos fotovoltaicos forman el componente central generador de electricidad de los sistemas fotovoltaicos.
- Por tipo de instalación: El segmento de instalaciones en tejados lidera con 60.1% cuota en 2026, impulsado por la demanda de viviendas y edificios comerciales.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "La próxima fase de la expansión solar dependerá de algo más que de aumentar capacidad de generación. Los desarrolladores evaluarán cada vez más la eficiencia de los módulos, la fiabilidad del sistema y la compatibilidad del almacenamiento al seleccionar equipos. Los proveedores que demuestren una producción energética fiable a lo largo de la vida operativa de una instalación pueden fortalecer su posición tanto en proyectos residenciales como a escala de servicios públicos."
- Implicaciones estratégicas
- Los fabricantes de módulos deben demostrar rendimiento energético real y rendimiento de degradación junto con la eficiencia de conversión nominal.
- Los desarrolladores del proyecto deben comparar la generación de electricidad a lo largo de la vida y los costes totales del sistema en lugar de seleccionar equipos únicamente por el precio inicial del módulo.
- Los proveedores de inversores y baterías deben mejorar la compatibilidad con sistemas fotovoltaicos de alta potencia y apoyar una gestión energética eficaz.
- Los instaladores deben evaluar el estado del tejado, la sombra, la orientación y los requisitos de la red local antes de recomendar sistemas de tejados.
- Los desarrolladores a escala de servicios públicos pueden evaluar el uso del suelo, la capacidad de conexión a la red y los requisitos de almacenamiento durante la planificación del proyecto.
Se prevé que Alemania registre un 11.3% CAGR hasta 2036. Brasil está previsto que registre 10.3%, seguido por Estados Unidos en 9.3%. Se estima que el Reino Unido avance a 8.3%, mientras que Japón crecerá a 7.4%.
¿Cómo se desglosa el mercado de energía solar ultra eficiente por segmento?
Fact.MR encuentra que la tecnología fotovoltaica lidera el segmento de tecnología en 87.4%; Las aplicaciones residenciales lideran el segmento de aplicaciones en 41.8%; los paneles solares lideran el segmento de componentes en 47.8%; y las instalaciones en tejados lideran el segmento de tipos de instalación en 60.1%.
¿Qué tecnología domina?
La tecnología fotovoltaica está prevista para mantener una cuota 87.4% en 2026.
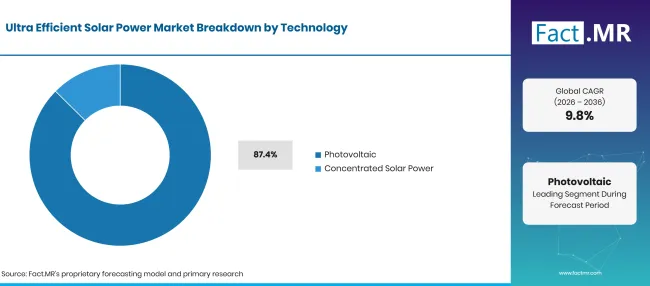
Ultra Efficient Solar Power Market Breakdown Technology | Source: Fact.MR
| Tecnología | Compartir (2026) |
|---|---|
| Fotovoltaica (segmento líder) | 87.4% |
| Energía solar concentrada | 12.6%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
Los sistemas fotovoltaicos dominan porque pueden desplegarse en tejados residenciales, propiedades comerciales y grandes parques solares montados en el suelo. Las mejoras en la arquitectura de las celdas y el diseño de módulos ayudan a aumentar la producción eléctrica de una zona de instalación determinada. La energía solar concentrada cumple un requisito diferente del proyecto al utilizar espejos o lentes para concentrar la luz solar y generar calor para la producción eléctrica. Su posible integración con el almacenamiento de energía térmica favorece la generación despachable.
¿Qué Aplicación lidera el mercado?
Las aplicaciones residenciales representarán 41.8% del mercado en 2026.
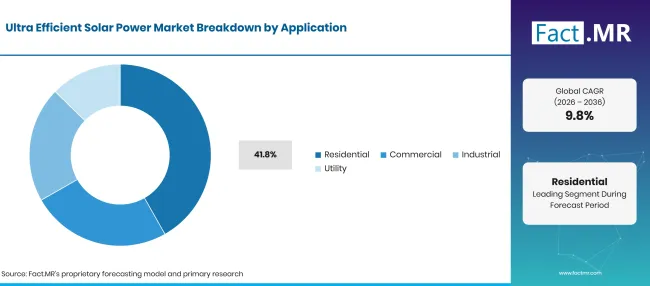
Ultra Efficient Solar Power Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Residencial (Segmento líder) | 41.8% |
| Otros segmentos combinados | 58.2%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
La demanda residencial se apoya con sistemas domésticos en tejados que pueden reducir la dependencia de la electricidad de la red y mejorar el control sobre los gastos energéticos. La adopción depende de los costes de instalación, la idoneidad de la cubierta, las tarifas eléctricas locales y el acceso a financiación. Los usuarios comerciales e industriales evalúan las instalaciones solares en función de los horarios de funcionamiento y los perfiles de consumo eléctrico. Los proyectos a escala de servicios públicos dependen más de la disponibilidad de terrenos, las conexiones a la red y los acuerdos de compra de electricidad.
¿Qué lidera el segmento de Componentes?
Es probable que los paneles solares representen 47.8% del mercado en 2026.
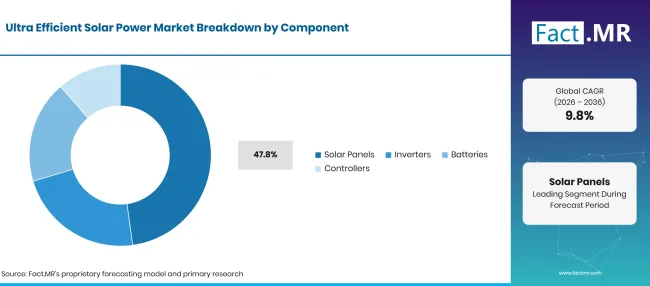
Ultra Efficient Solar Power Market Breakdown Component | Source: Fact.MR
| Componente | Compartir (2026) |
|---|---|
| Paneles solares (segmento líder) | 47.8% |
| Otros segmentos combinados | 52.2%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
Los paneles solares representan el principal equipo generador de electricidad en instalaciones fotovoltaicas. Los fabricantes están desarrollando TOPCon, heterounión y otras tecnologías avanzadas de celdas para mejorar la eficiencia de conversión y el rendimiento energético. Los inversores convierten la corriente continua generada por los módulos fotovoltaicos en corriente alterna utilizable. Las baterías almacenan excedente de electricidad para su consumo posterior, mientras que los controladores gestionan la carga y el funcionamiento del sistema. El valor relativo de estos componentes varía según la configuración del sistema y si el almacenamiento está incluido.
¿Cómo moldea la demanda el tipo de instalación?
Se espera que las instalaciones en tejados representen 60.1% del mercado en 2026.
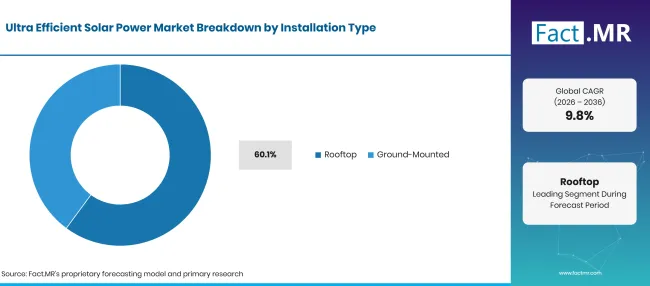
Ultra Efficient Solar Power Market Breakdown Installation Type | Source: Fact.MR
| Tipo de instalación | Compartir (2026) |
| Rooftop (segmento principal) | 60.1% |
| Montado en el suelo | 39.9%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
Los sistemas de tejados aprovechan el espacio existente y suelen ser seleccionados por hogares y propietarios comerciales que buscan generación eléctrica in situ. Su idoneidad depende de la estructura del tejado, la orientación, la sombra y el área de instalación disponible. Los proyectos montados en tierra pueden acomodar matrices de módulos más grandes y se utilizan ampliamente para generación a escala de servicios públicos. Estos proyectos requieren acceso al suelo e infraestructura de red adecuada, mientras que su economía depende de las condiciones del lugar y de los sistemas de corte de energía.
¿Qué está acelerando la adopción del mercado de energía solar ultra eficiente y qué la está frenando?
La mayor eficiencia de los módulos y la expansión de las instalaciones solares apoyan la demanda, mientras que las limitaciones de la red y la economía del proyecto pueden ralentizar el despliegue.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Ascenso de las instalaciones fotovoltaicas globales | +1.2% | Global | A corto plazo (≤ 2 años) |
| Adopción de módulos solares de alta eficiencia | +0.9% | Asia, Europa, América | A medio plazo (2–4 años) |
| Instalación en tejados residenciales y comerciales | +0.8% | Europa, Asia, América | A corto plazo (≤ 2 años) |
| Expansión de proyectos solares a escala de servicios públicos | +0.7% | Global | A medio plazo (2–4 años) |
| Integración del almacenamiento en baterías con sistemas solares | +0.6% | Global | A largo plazo (≥ 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Desarrollo de módulos TOPCon y HJT de mayor eficiencia | +0.9% | Asia, Europa, América | A medio plazo (2–4 años) |
| Instalaciones solares más almacenamiento | +0.8% | Global | A largo plazo (≥ 4 años) |
| Proyectos comerciales e industriales en tejados | +0.6% | Europa, Asia | A medio plazo (2–4 años) |
| Reabastecimiento de instalaciones solares antiguas | +0.5% | Europa, EE. UU., Japón | A largo plazo (≥ 4 años) |
| Expansión de la energía solar distribuida en mercados emergentes | +0.5% | América Latina, Asia | A medio plazo (2–4 años) |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Conexión a la red y restricciones de transmisión | -0.9% | Global | A corto plazo (≤ 2 años) |
| Altos costes iniciales de instalación y almacenamiento | -0.7% | Mercados emergentes, Europa | A corto plazo (≤ 2 años) |
| Requisitos intermitentes de generación y almacenamiento | -0.6% | Global | A medio plazo (2–4 años) |
| Incertidumbre en políticas e incentivos | -0.5% | EE. UU., Europa, Asia | A corto plazo (≤ 2 años) |
| Limitaciones de terrenos y permisos para proyectos grandes | -0.4% | Europa, Japón, América | A medio plazo (2–4 años) |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
¿Qué países están ampliando el mercado de energía solar ultra eficiente hasta 2036?
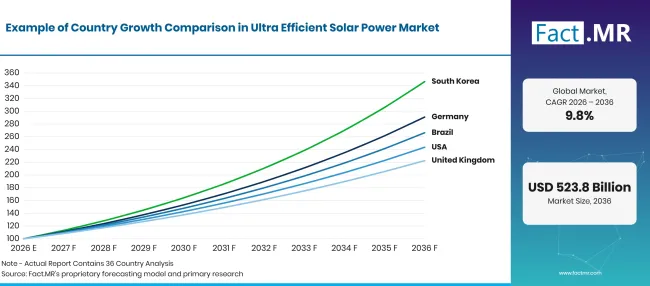
Ultra Efficient Solar Power Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemania | 11.3% |
| Brasil | 10.3% |
| EE. UU. | 9.3% |
| Reino Unido | 8.3% |
| Japón | 7.4% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
¿Qué apoya la adopción de Alemania y #39; ¿S?
11.3% CAGR, apoyado por la continua ampliación de la capacidad solar y el despliegue en tejados.
Alemania y el mercado solar de39se beneficia de infraestructuras de energía renovable establecidas y de la continua inversión en instalaciones fotovoltaicas. La Agencia Federal de Redes informó que la capacidad solar instalada alcanzó 117 GW a finales de 2025 tras 16.4 GW de ampliaciones durante el año [5]. Las instalaciones montadas en edificios y en el suelo contribuyeron tanto a la expansión. Los módulos de alta eficiencia pueden ayudar a los promotores a mejorar la generación eléctrica a partir de las cubiertas y terrenos disponibles. Las conexiones a la red y la economía del proyecto seguirán siendo consideraciones importantes a medida que la capacidad aumente.
¿Cómo está Brasil desarrollando la adopción de la energía solar?
10.3% CAGR, impulsado por un fuerte crecimiento de la capacidad fotovoltaica y la generación distribuida.
Brasil' el mercado solar de S se está expandiendo mediante centrales solares centralizadas e instalaciones distribuidas. La Oficina de Investigación Energética informó que la capacidad fotovoltaica instalada alcanzó los 64,793 MW en 2025, lo que representa un aumento 33.7% respecto al año anterior. La generación de electricidad solar también aumentó hasta 88.1 TWh [6]. Los sólidos recursos solares y la creciente generación distribuida crean oportunidades para proveedores de módulos e integradores de sistemas. Los fabricantes pueden abordar este mercado mediante productos adaptados a las condiciones climáticas locales y a los requisitos de instalación.
¿Qué apoya la adopción en Estados Unidos?
9.3% CAGR, moldeada por la generación a escala de servicios públicos y el despliegue solar residencial.
Estados Unidos continúa ampliando la generación de electricidad solar tanto en instalaciones a escala de servicios públicos como distribuidas. La Administración de Información Energética de EE. UU. informó que la generación solar a escala de servicios públicos alcanzó 296,000 GWh en 2025, aumentando la 34% respecto a 2024. La generación solar a pequeña escala alcanzó otro 93,000 GWh [7]. La demanda de módulos de alta eficiencia se apoya en la necesidad de optimizar la producción del proyecto y la utilización del suelo. Los promotores también deben considerar la interconexión a la red y la economía del almacenamiento.
¿Cómo está el Reino Unido fomentando la adopción?
8.3% CAGR, respaldado por instalaciones solares récord y una expansión del despliegue en tejados.
El Reino Unido está experimentando una adopción creciente de instalaciones solares en propiedades residenciales y comerciales. Los sistemas en tejados son una parte importante de esta expansión, mientras que los proyectos solares de mayor tamaño contribuyen al suministro de electricidad renovable. Los módulos de alta eficiencia pueden ayudar a los propietarios a aumentar la generación donde el espacio disponible en la cubierta es limitado.
¿Qué apoya la adopción en Japón?
7.4% CAGR, liderados por sistemas solares distribuidos y la demanda de un uso eficiente del espacio disponible.
Japón' el mercado solar de S se está centrando cada vez más en instalaciones que aprovechen eficazmente las azoteas y los edificios existentes. El PVPS del IEA informa de estimaciones preliminares que muestran que la capacidad fotovoltaica acumulada superó 100 GW en Japón en 2025, con instalaciones anuales de aproximadamente 5.7 GW [8]. La disponibilidad limitada de terreno hace que la eficiencia del sistema y el diseño adecuado de la instalación sean consideraciones importantes. Los proveedores solares pueden satisfacer la demanda mediante módulos compactos de alta potencia y sistemas compatibles con almacenamiento para usuarios residenciales y comerciales. [8]
¿Quién lidera el mercado de energía solar ultra eficiente?
Fact.MR identifica First Solar, Canadian Solar, JinkoSolar, Trina Solar, JA Solar y Risen Energy como empresas clave en el competitivo panorama.
La competencia se determina por la eficiencia de conversión de módulos, la potencia de producción, el rendimiento en la degradación, la escala de fabricación y la idoneidad del producto para diferentes tipos de instalación. First Solar se diferencia por módulos fotovoltaicos de película fina de telururo de cadmio. Canadian Solar ofrece carteras de módulos TOPCon y bifaciales, mientras que JinkoSolar compite a través de su gama de alta eficiencia TOPCon Tiger Neo [9] [10].
Trina Solar' s Vertex N se centra en módulos de tipo n de alta potencia para proyectos a escala de servicios públicos y distribuidos. JA Solar ofrece productos de módulos DeepBlue, incluyendo su gama DeepBlue 5.0 . Risen Energy participa a través de su cartera de tecnología de heterounión Hyper-ion [11] [12].
La competencia comercial también depende de los términos de garantía, la bancarización, la capacidad de fabricación y el rendimiento energético a nivel de proyecto. Los proveedores deben demostrar un rendimiento fiable bajo temperaturas locales y condiciones de funcionamiento. Los desarrolladores evalúan cada vez más los módulos junto con inversores y almacenamiento de baterías para mejorar el rendimiento total del sistema.
¿Qué empresas son los proveedores clave?
Entre las empresas clave se encuentran First Solar, Canadian Solar, JinkoSolar, Trina Solar, JA Solar y Risen Energy.
- Primera Solar
- Canadian Solar Inc.
- JinkoSolar Holding Co. Ltd.
- Trina Solar Limited
- JA Solar Technology Co. Ltd.
- Risen Energy Co. Ltd.
Bibliografía
- [1] Agencia Internacional de la Energía. (2026). Revisión Global de la Energía 2026: Tecnología – Solar fotovoltaica y eólica.
- [2] JinkoSolar Holding Co., Ltd. (s.f.). Tiger Neo 3.0.
- [3] Trinasolar. (s.f.). Serie de productos Vertex N.
- [4] Departamento de Seguridad Energética y Cero Netos. (2026, mayo 28). Gran Bretaña sigue batiendo récords de energía limpia. GOV.UK.
- [5] Bundesnetzagentur. (2026, enero 8). Crecimiento de las energías renovables en 2025.
- [6] Empresa de Pesquisa Energética. (2026). Balance energético brasileño 2026: Aspectos destacados.
- [7] Administración de Información Energética de EE. UU. (2026, marzo 20). La energía eólica y solar generaron un 17% récord de electricidad en EE. UU. en 2025.
- [8] Programa de Sistemas Fotovoltaicos de la AIE. (2026). Japón: actualización del país 2025 – Desarrollo de la industria y del mercado.
- [9] First Solar, Inc. (s.f.). Serie 7 – Fabricado en América, para América.
- [10] Canadian Solar Inc. (s.f.). Módulos – CSI Solar.
- [11] JA Solar Technology Co., Ltd. (s.f.). Fichas técnicas de productos.
- [12] Risen Energy Co., Ltd. (s.f.). Módulo hiper-iónico HJT.
Este informe responde
- El informe examina cómo se despliegan las tecnologías solares de alta eficiencia en instalaciones fotovoltaicas y solares concentradas.
- El análisis tecnológico compara sistemas fotovoltaicos con energía solar concentrada.
- El análisis de aplicaciones abarca la demanda residencial, comercial, industrial y de servicios públicos.
- El análisis de componentes evalúa paneles solares, inversores, baterías y controladores.
- El análisis de instalación compara los sistemas montados en tejados y en el suelo.
- El análisis por país analiza Alemania, Brasil, EE. UU., Reino Unido y Japón junto con las estadísticas oficiales de despliegue solar.
- La visión competitiva perfila a los principales proveedores de tecnología solar y módulos.
¿Qué cubre el mercado de energía solar ultra eficiente?
El mercado abarca tecnologías de energía solar y equipos asociados diseñados para mejorar el rendimiento de la generación eléctrica. Incluye sistemas fotovoltaicos, que convierten la luz solar directamente en electricidad, y sistemas de energía solar concentrada, que concentran la luz solar para producir calor para la generación de energía. La cobertura de componentes incluye paneles solares, inversores, baterías y controladores. El análisis sigue aplicaciones residenciales, comerciales, industriales y de servicios públicos en instalaciones en tejados y en el suelo.
¿Qué incluye el alcance?
Los productos y sistemas incluidos incluyen módulos fotovoltaicos de alta eficiencia y tecnologías de energía solar concentrada. El límite de componentes incluye paneles solares, inversores, baterías y controladores utilizados en instalaciones solares. El mercado también abarca equipos desplegados en edificios residenciales, instalaciones comerciales, instalaciones industriales y proyectos a escala de servicios públicos.
¿Qué se excluye del alcance?
El análisis excluye equipos convencionales de generación eléctrica no relacionados con la energía solar. Los aerogeneradores, equipos hidroeléctricos y sistemas de generación de combustibles fósiles están fuera del mercado definido. También se excluye el equipo eléctrico general sin un papel directo en la generación o operación de energía solar o del sistema. Los ingresos por servicios de instalación y desarrollo de proyectos deben permanecer fuera del mercado de equipos a menos que se incluyan explícitamente en la metodología de dimensionamiento del mercado.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas al sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
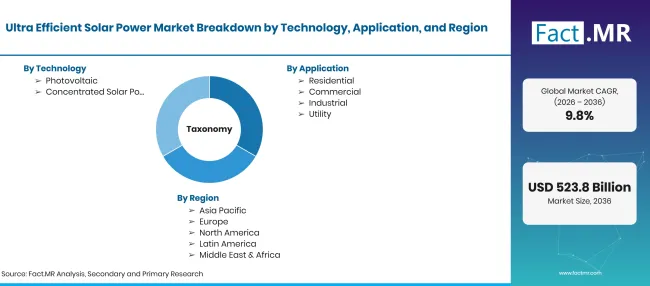
Ultra Efficient Solar Power Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 hasta USD mil millones para 2036, a CAGR |
| Definición del mercado | El mercado de energía solar ultraeficiente comprende tecnologías solares avanzadas y equipos asociados diseñados para generar electricidad con mayor eficiencia de conversión y mejor producción energética. Incluye módulos fotovoltaicos de alta eficiencia como TOPCon y paneles de heteroconexión, así como tecnologías emergentes de perovskita tándem. |
| Tecnología | fotovoltaica; energía solar concentrada |
| Aplicación | Residencial; Comercial; Industrial; Servicios públicos |
| Componente | Paneles solares; Inversores; Baterías; Controladores |
| Tipo de instalación | Azotea; Montado en el suelo |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; EE. UU.; Reino Unido; Japón |
| Empresas perfiladas | First Solar; Canadian Solar; JinkoSolar; Trina Solar; JA Solar; Risen Energy |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Segmentación de mercado y análisis basado en escenarios respaldados por carteras de productos de la empresa y estadísticas oficiales de despliegue solar |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
¿Cómo se segmenta el mercado?
-
Por tecnología
- Fotovoltaica
- Energía solar concentrada
-
Por aplicación
- Residencial
- Comercial
- Industrial
- Utilidad
-
Por componente
- Paneles solares
- Inversores
- Baterías
- Controladores
-
Por tipo de instalación
- Azotea
- Montado en el suelo
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de energía solar ultra eficiente en 2026?
¿Cuál es el CAGR de 2026 a 2036?
¿Qué tecnología tiene la mayor cuota de mercado?
¿Qué aplicación lidera el mercado?
¿Qué componente tiene la mayor cuota?
¿Qué tipo de instalación predomina?
¿Qué países están cubiertos en el informe?
¿Qué compañías están cubiertas?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF