- Market Value (2025): USD 98.6 Bn
- Estimated Value (2026): USD 115.6 Bn
- Forecast Value (2036): USD 567.5 Bn
- CAGR (2026-2036): 17.2%
¿Cuánto se prevé que valdrá el mercado de baterías para vehículos eléctricos en 2036?
USD 115.6 mil millones en 2026 a USD 567.5 mil millones para 2036 en un 17.2% CAGR.
- La valoración del mercado de baterías para vehículos eléctricos fue deUSD 98.6 mil millones en 2025, con packs para turismos eléctricos a batería como base de ingresos.
- Los ingresos crecerán de USD 115.6 mil millones en 2026 a USD 567.5 mil millones en 2036 a medida que nuevas plantas celulares entren en funcionamiento en Europa, Norteamérica y Asia.
- Un CAGR 17.2% refleja una mayor potencia de vehículos eléctricos, una mayor variedad de modelos y ganancias constantes en densidad energética por paquete.
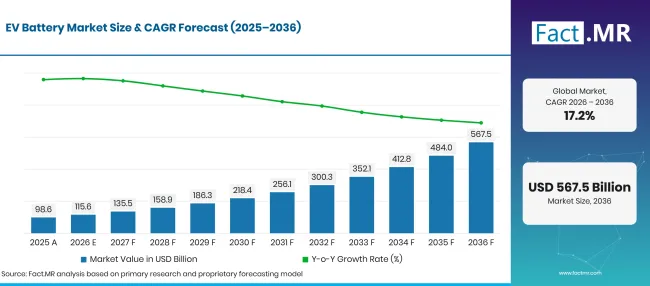
Ev Battery Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 98.6 |
| 2026 | Estimación | 115.6 |
| 2036 | Previsión | 567.5 |
| CAGR 2026 a 2036 | Periodo de previsión | 17.2% |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
¿Cuáles son los números que definen el crecimiento del mercado de baterías para vehículos eléctricos?
El periodo 2026-2036 añadirá USD 451.9 mil millones en nuevo valor, liderados por las pilas de iones de litio instaladas en turismos en el rango de 50-110 kWh.
- Motores de la demanda en el mercado
- Las ventas de coches eléctricos crecieron 20% a nivel mundial para superar los 20 millones de unidades en 2025, por lo que uno de cada cuatro coches nuevos vendidos fue eléctrico [1]. Cada uno de estos vehículos necesita una batería de tracción, que vincula directamente los ingresos de la batería con la producción del vehículo.
- La financiación pública está dirigida a la cadena de suministro de baterías. El Plan de Acción Industrial de la Comisión Europea para el sector automovilístico, publicado en marzo de 2025, destina 1.8.000 millones de euros para una cadena de suministro segura de materias primas para baterías [2].
- Las normas de trazabilidad están aumentando el valor de cada paquete. Según el Reglamento de Baterías de la UE, las baterías de vehículos eléctricos deben llevar un código QR vinculado a un pasaporte digital de baterías desde 18 febrero de 2027 [3].
- Las flotas de camiones y autobuses están pasando a la tracción eléctrica, y estos vehículos utilizan paquetes varias veces más grandes que un coche de pasajeros. Una mayor capacidad por vehículo incrementa los ingresos incluso donde los volúmenes de unidades se mantienen modestos.
- Segmentos clave analizados
- Por tipo de batería: El ion de litio mantendrá 71.4% cuota en 2026, ya que su densidad energética y líneas de producción maduras se adaptan a casi todas las plataformas de vehículos eléctricos.
- Por tipo de vehículo: Los turismos representarán 58.3% del valor en 2026, ya que los compradores particulares y las flotas de transporte por transporte cambiarán a modelos eléctricos con batería.
- Por aplicación: Los vehículos eléctricos alcanzarán 40.5% en 2026, dado que la tracción totalmente eléctrica necesita la mayor capacidad de batería por vehículo.
- Por capacidad de batería: 50-110 kWh representarán 42.6% de los ingresos de 2026, porque esta banda ofrece a los coches convencionales una autonomía útil sin exceso de peso en mochila.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "El coste de la batería por kilovatio-hora marcará el ritmo al que los coches eléctricos igualen en precio a los modelos de combustión. Los fabricantes de celdas que puedan alternar entre LFP y químicas ricas en níquel en la misma línea ganarán más programas de fabricantes de automóviles. Las pilas de estado sólido entrarán primero en los modelos premium, mientras que los paquetes de iones de litio mantendrán volumen hasta 2036."
- Implicaciones estratégicas
- Los fabricantes de células deberían colocar nueva capacidad cerca de las plantas de ensamblaje de los fabricantes de automóviles, reduciendo los costes de transporte y cumpliendo con las normas de contenido local.
- Los fabricantes deberían calificar al menos dos químicas de celda por plataforma para que el suministro de paquetes pueda seguir los cambios en los precios de los minerales.
- Los proveedores de materiales deberían asegurar una compra a largo plazo para litio, níquel y grafito, ya que las plantas celulares aseguran el suministro años antes de que comience la producción.
- Los inversores deberían valorar la capacidad de reciclaje y de segunda vida, ya que las normas de pasaporte y recuperación de baterías convertirán los paquetes usados en un recurso rastreado.
El crecimiento será más amplio en Alemania en 19.8%, donde una gran industria automovilística está convirtiendo sus gamas a tracción eléctrica por batería. Brasil sigue en 18.1%, ayudado por un nuevo programa de vehículos que vincula el tratamiento fiscal con la eficiencia y la reciclabilidad. Estados Unidos crecerá a 16.3%, ya que una gran base de vehículos cumple con incentivos desiguales para los compradores. El Reino Unido crecerá a 14.6% a medida que la capacidad de gigafábrica llegue más tarde que en Europa continental. Japón cierra la gama en 12.9%, ya que los híbridos siguen representando gran parte de sus ventas de coches nuevos y la adopción de vehículos totalmente eléctricos parte de una base baja.
¿Cómo se desglosa el mercado de baterías para vehículos eléctricos por segmento?
El tipo de batería de ion de litio será el primero en 71.4%; Los turismos encabezarán el tipo de vehículo en 58.3%; Los vehículos eléctricos encabezarán la aplicación en 40.5%; 50-110 kWh mantendrán la capacidad de batería en 42.6% en 2026.
¿Qué tipos de batería tienen cables?
El ion de litio mantiene 71.4% de las ventas de 2026.
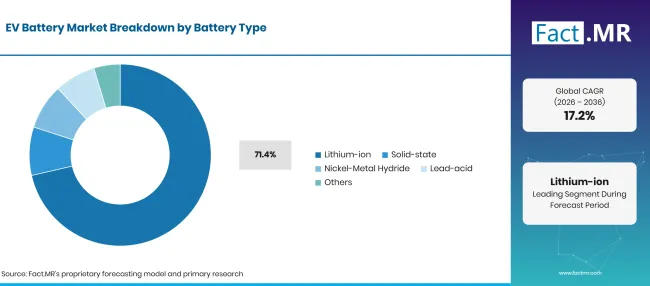
Ev Battery Market Breakdown Battery Type | Source: Fact.MR
| Tipo de batería | Compartir (2026) |
|---|---|
| Ion de litio (segmento líder) | 71.4% |
| Otros segmentos combinados | 28.6%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
Los fabricantes de automóviles eligen las pilas de ion litio porque almacenan más energía por kilogramo que las químicas más antiguas y se fabrican a escala global. Dentro de este grupo, las pilas de fosfato de hierro litio están ganando cuota en los modelos de entrada, ya que cuestan menos y resisten el sobrecalentamiento. Las pilas ricas en níquel mantienen su lugar en coches de largo alcance y de alto desempeño. La elección de los cátodos es una gran parte del coste de las celdas, por lo que la demanda de cátodos para baterías de iones de litio sigue de cerca la mezcla química. La producción está muy concentrada, ya que China representó más de 80% de la producción de pilas de batería en 2025 [1]. Los paquetes de hidruro de níquel-metal permanecen en algunos híbridos, y las unidades de plomo-ácido sirven a vehículos de baja velocidad. El interés por la tecnología de baterías de estado sólido está aumentando, aunque la producción en volumen sigue siendo limitada.
¿Qué soporta los coches de pasajeros dentro del tipo de vehículo?
Los coches de pasajeros representan 58.3% de los ingresos de 2026.
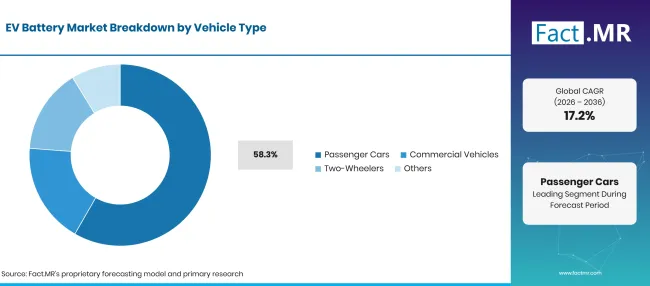
Factmr Ev Battery Market Breakdown Vehicle Type | Source: Fact.MR
| Tipo de vehículo | Compartir (2026) |
|---|---|
| Turismos (segmento líder) | 58.3% |
| Otros segmentos combinados | 41.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
Los compradores de coches particulares ahora encuentran modelos eléctricos en casi todas las categorías de tamaño, desde pequeños hatchbacks hasta SUVs de siete plazas. Cada nuevo modelo trae un diseño de paquete dedicado, y los fabricantes suelen obtener las pilas de dos proveedores. El crecimiento en la industria más amplia de vehículos eléctricos alimenta los pedidos de baterías mucho antes de que los coches lleguen a los concesionarios. Los vehículos comerciales son la siguiente fuente de volumen. Los camiones eléctricos alcanzaron 9% de ventas de camiones en todo el mundo en 2025 [1], y los operadores urbanos siguen añadiendo unidades a la flota de autobuses eléctricos. Los vehículos de dos ruedas usan paquetes pequeños pero se venden en grandes cantidades en el sur y sudeste asiático, lo que convierte al segmento de vehículos eléctricos de dos ruedas en una vía importante para las pilas compactas.
¿Cómo moldea la demanda la Solicitud?
Los vehículos eléctricos representan 40.5% valor para 2026.
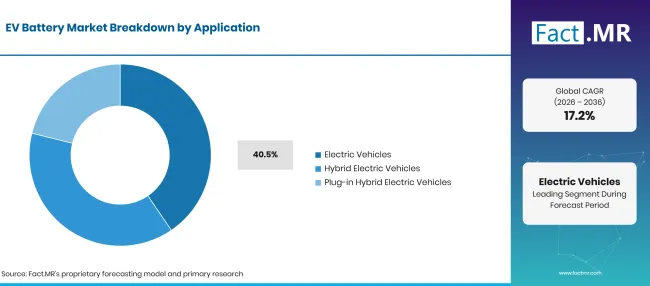
Ev Battery Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Vehículos eléctricos (segmento líder) | 40.5% |
| Otros segmentos combinados | 59.5%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
Los vehículos totalmente eléctricos no llevan motor de combustión, por lo que la batería suministra toda la energía de propulsión. Este diseño necesita la mayor capacidad por vehículo y el control térmico más exigente. Los packs también dependen de un sistema de gestión de baterías para equilibrar las células, controlar la salud y proteger contra sobrecargas. Los vehículos híbridos y híbridos enchufables usan packs más pequeños, pero siguen vendiéndose en volumen. Los modelos híbridos, eléctricos de batería e híbridos enchufables representaron aproximadamente la 22% de las ventas de vehículos ligeros en Estados Unidos en 2025, frente a 20% en 2024 [4]. Los requisitos de baterías en estos vehículos dependen de hasta dónde puede circular cada modelo solo con electricidad.
¿Qué lidera el segmento de Capacidad de Baterías?
50-110 kWh ocupa 42.6% de la demanda de 2026.
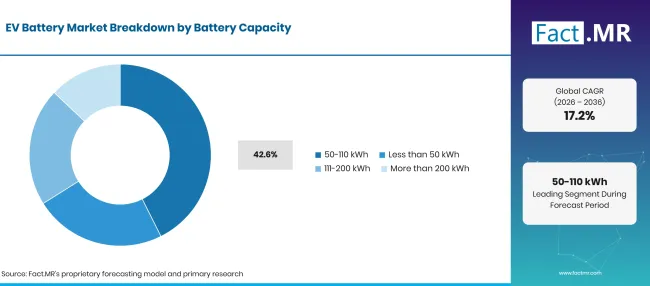
Ev Battery Market Breakdown Battery Capacity | Source: Fact.MR
| Capacidad de la batería | Compartir (2026) |
|---|---|
| 50-110 kWh (Segmento principal) | 42.6% |
| Otros segmentos combinados | 57.4%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
Los coches eléctricos convencionales necesitan suficiente energía almacenada para un día completo de conducción mixta, y los packs de esta franja la entregan. Ir a mayor aportan peso, coste y tiempo de carga. Muchos fabricantes ofrecen dos packs dentro de este rango en el mismo modelo. Los packs inferiores a 50 kWh sirven a coches urbanos, híbridos enchufables y plataformas de dos ruedas. Las bandas de 111-200 kWh y superiores 200 kWh pertenecen principalmente a furgonetas, camiones y autobuses, donde el kilometraje diario justifica la capacidad extra.
¿Qué está acelerando la adopción del mercado de baterías para vehículos eléctricos y qué lo está frenando?
El aumento de las ventas de vehículos eléctricos, las nuevas plantas de celdas y los avances constantes en la química están impulsando la demanda. Las restricciones provienen del capital necesario para una gigafábrica y de las oscilaciones en los precios del litio y el níquel. La concentración de la producción de células y materiales en algunos países añade un riesgo de suministro para los fabricantes de automóviles en Europa y Norteamérica.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Más coches de pasajeros eléctricos a batería abandonando las líneas de producción en todo el mundo | +4.2% | Global | A medio plazo (2-4 años) |
| Nuevas plantas de celdas de iones de litio cerca de los centros de ensamblaje de fabricantes de automóviles | +3.1% | Asia Oriental, Europa, Norteamérica | A medio plazo (2-4 años) |
| Packs con mayor densidad energética y carga más rápida | +2.4% | Global | A largo plazo (>=4 años) |
| Furgonetas, autobuses y camiones de reparto cambiando a tracción eléctrica | +1.8% | Global | A medio plazo (2-4 años) |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Pilas de estado sólido entrando en producción para modelos premium | +1.2% | Japón, Corea del Sur, Europa | A largo plazo (>=4 años) |
| Paquetes LFP de menor coste que llevan los coches eléctricos a los puntos de entrada | +0.9% | Global | A medio plazo (2-4 años) |
| Datos de pasaportes de baterías que apoyan servicios de segunda vida y reciclaje | +0.6% | Europa, Norteamérica, Asia Oriental | A largo plazo (>=4 años) |
| Mochilas de alta resistencia diseñadas para camiones y autobuses eléctricos | +0.4% | Global | A medio plazo (2-4 años) |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % DE IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Grandes inversiones de capital para una nueva planta de fabricación de células | -1.2% | Global | A corto plazo (<=2 años) |
| El precio oscila en litio, níquel y otros minerales de baterías | -1.0% | Global | A medio plazo (2-4 años) |
| La producción de células y materiales se concentró en unos pocos países | -0.7% | Global | A largo plazo (>=4 años) |
| Riesgos de seguridad térmica en paquetes de alta capacidad | -0.4% | Global | A medio plazo (2-4 años) |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
¿Qué países están ampliando el mercado de baterías para vehículos eléctricos hasta 2036?
| País | CAGR (2026 a 2036) |
|---|---|
| Alemania | 19.8% |
| Brasil | 18.1% |
| Estados Unidos | 16.3% |
| Reino Unido | 14.6% |
| Japón | 12.9% |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
¿Qué apoya la adopción de baterías para vehículos eléctricos en Alemania?
19.8% CAGR, apoyado por conversiones de modelos de fabricantes de automóviles y nuevas plantas de celdas domésticas.
Los fabricantes alemanes están trasladando gamas completas de modelos a plataformas de batería eléctrica, y los proveedores están añadiendo ensamblaje de paquetes cerca de sus plantas. Poco más de 545,100 coches eléctricos a batería fueron registrados de nuevo en Alemania en 2025, lo que equivale a 19.1% de todas las matrículas de coches nuevos [5]. Los coches eléctricos a batería y los híbridos enchufables juntos sumaron 30.0% de nuevas matriculaciones, frente a 20.3% en 2024 [5]. Ese salto en un año muestra lo rápido que está aumentando la demanda local de packs.
¿Cómo está desarrollando la demanda en Brasil?
18.1% CAGR, ayudado por el programa MOVER y una nueva inversión en líneas de vehículos electrificados.
La industria automovilística brasileña está añadiendo modelos híbridos y eléctricos a las líneas de producción locales. El Decreto Nº 12,435 de 15 abril de 2025 regula el Programa de Movilidad Verde e Innovación (MOVER) y establece requisitos de eficiencia energética y reciclabilidad para los vehículos nuevos vendidos o importados desde 1 de junio de 2025 [6]. Los requisitos de huella de carbono de la cuna a la tumba se aplicarán a partir del 1 de enero de 2027 bajo el mismo decreto [6].
¿Qué es lo que apoya la adopción en Estados Unidos?
16.3% CAGR, respaldado por una gran base de vehículos y una nueva capacidad de telefonía móvil.
Estados Unidos cuenta con una gran flota de vehículos ligeros y una red en crecimiento de plantas de celdas en el Medio Oeste y el Sur. Los vehículos eléctricos a batería fueron 7.2% de la producción del año modelo 2024, y los híbridos enchufables añadieron 2.5%, según la EPA [7]. La demanda de los compradores se debilitó tras la expiración de los créditos fiscales a finales de 2025, lo que frena el crecimiento a corto plazo [4]. Las ventas de híbridos siguen aumentando, y eso sigue generando demanda de packs más pequeños.
¿Cómo está desarrollando la demanda del Reino Unido?
14.6% CAGR, reflejando una flota creciente de cero emisiones y una nueva capacidad gigafactoria.
El Reino Unido tenía 1,505,000 coches de cero emisiones licenciados a finales de junio de 2025, lo que fue 38% más de un año antes [8]. El suministro local de telefonía móvil también está creciendo. En mayo de 2025, el gobierno anunció 1 .000 millones de libras esterlinas en financiación para una nueva gigafábrica de la AESC en Sunderland que puede suministrar baterías para hasta 100,000 vehículos eléctricos al año [9]. La planta creará 1,000 empleos y aumentará la capacidad nacional por seis [9].
¿Qué apoya el crecimiento de las baterías de vehículos eléctricos en Japón?
12.9% CAGR, debido a objetivos nacionales de baterías e investigación en estado sólido.
Japón tiene una amplia experiencia en química de células y suministra baterías a fabricantes de automóviles de todo el mundo. Los híbridos siguen ocupando gran parte del mercado nacional, por lo que la demanda de vehículos totalmente eléctricos crece desde una base más baja. En junio de 2026, METI revisó su estrategia de baterías como la Estrategia de la Industria de Baterías y Energía, que apunta a una base manufacturera nacional de 150 GWh al año entre 2030 y mediados de la década de 2030 [10]. También pretende la comercialización a gran escala de baterías totalmente de estado sólido alrededor de 2030 [10].
¿Quién lidera el mercado de baterías para vehículos eléctricos?
La competencia se desarrolla en tres frentes: coste por kilovatio-hora, densidad energética y la capacidad de construir plantas donde los fabricantes de automóviles ensamblan coches. Los fabricantes chinos de telefonía móvil CATL, BYD y CALB compiten en escala y coste LFP, y ahora llevan ese modelo al extranjero. CATL comenzó operaciones de prueba en su nuevo edificio de celdas en Debrecen, Hungría, en septiembre de 2026 [11].
La planta está diseñada para 100 GWh una vez terminada [11]. Proveedores coreanos y japoneses como LG Energy Solution, Samsung SDI y Panasonic Energy consolidaron sus posiciones en pilas ricas en níquel para coches de larga distancia y contratos de suministro a largo plazo con fabricantes occidentales. LG Energy Solution ha ampliado su oferta con pilas de bolsa LFP para Ampere, la unidad de vehículos eléctricos del Grupo Renault, su primer contrato de suministro a gran escala de LFP para vehículos eléctricos [12]. A123 Systems y GS Yuasa cubren nichos más específicos, incluyendo paquetes híbridos de alto voltaje y sistemas 48V. Hasta 2036, la ventaja irá a proveedores que puedan operar varias químicas en una misma línea y mantener bajos los costes de los packs.
¿Qué empresas son los proveedores clave?
Las principales empresas en el mercado de baterías para vehículos eléctricos incluyen CATL, BYD, LG Energy Solution, Panasonic Energy, Samsung SDI, CALB, A123 Systems y GS Yuasa.
- CATL
- BYD
- Solución Energética LG
- Energía Panasonic
- Samsung SDI
- CALB
- Sistemas de123
- GS Yuasa
Bibliografía
- [1] Agencia Internacional de la Energía. (2026). Perspectivas globales de vehículos eléctricos 2026: resumen ejecutivo.
- [2] Comisión Europea. (2025, marzo 5). La Comisión impulsa la competitividad global de la industria automovilística europea.
- [3] Parlamento Europeo y Consejo de la Unión Europea. (2025, julio 31). Reglamento (UE) 2023/1542 relativo a baterías y baterías de desecho, versión consolidada.
- [4] Administración de Información Energética de EE. UU. (2026, febrero 9). Las ventas de vehículos eléctricos cayeron mientras las de vehículos híbridos continuaban aumentando en 2025.
- [5] Statistisches Bundesamt (Destatis). (2026, enero 22). E-Autos und Plug-in-Hybride: Ausstattung in Haushalten hängt stark vom Einkommen ab.
- [6] Senado Federal. (2025, abril 15). Decreto nº 12.435, de 15 de abril de 2025.
- [7] Agencia de Protección Ambiental de EE. UU. (febrero de 2026). Informe de Tendencias Automovilísticas de la EPA 2025: Economía de combustible y tecnología desde 1975.
- [8] Departamento de Transporte. (2025, octubre 15). Estadísticas de licencias de vehículos: abril a junio de 2025.
- [9] Tesoro de Su Majestad. (2025, mayo 9). Otro impulso para la industria automovilística británica con1 .000 millones de libras aseguradas para la nueva gigafábrica de Sunderland.
- [10] Ministerio de Economía, Comercio e Industria. (2026, junio 2). "Estrategia de la Industria de Baterías" Revisada como "Estrategia de la Industria de Baterías y Energía".
- [11] CATL. (2026, septiembre 22). CATL Debrecen inicia las operaciones de prueba en su nuevo edificio de celdas.
- [12] Solución energética LG. (2026, octubre 15). Análisis profundo de baterías LFP: Avanzando en la innovación en baterías para aplicaciones de vehículos eléctricos y eses (ESS).
Este informe responde
- ¿Cómo se reparte los ingresos entre baterías de iones de litio, de estado sólido, hidruro de níquel-metal y baterías de plomo-ácido?
- ¿Por qué los coches de pasajeros soportan la mayor parte del gasto en batería, y qué tan rápido están alcanzando los camiones y los autobuses?
- ¿Qué diferencia la demanda de baterías en vehículos totalmente eléctricos de los híbridos y híbridos enchufables?
- ¿Qué tamaños de mochila se adaptan a coches urbanos, modelos convencionales y vehículos pesados?
- ¿Cómo están cambiando la química de los LFP, las celdas de estado sólido y las normas sobre pasaportes de baterías en la elección del proveedor?
- ¿Dónde crecerá la demanda de baterías en Alemania, Brasil, Estados Unidos, Reino Unido y Japón, y qué medidas políticas la respaldan?
¿Qué cubre el mercado de baterías para vehículos eléctricos?
Este estudio rastrea las baterías recargables que alimentan vehículos de carretera a través de energía eléctrica almacenada. Las baterías de iones de litio, estado sólido, hidruro de níquel-metal y plomo-ácido forman los principales grupos químicos.
El valor se mide a nivel de celdas y paquetes completos vendidos a los fabricantes de vehículos. Los ingresos se reparten por tipo de vehículo, por aplicación y por cuatro bandas de capacidad desde menos de 50 kWh hasta más de 200 kWh.
¿Qué incluye el alcance?
Celdas y módulos de baterías de tracción vendidos a fabricantes de automóviles para vehículos eléctricos con batería, híbridos y híbridos enchufables.
Paquetes completos de baterías instalados en turismos, vehículos comerciales, autobuses y motocicletas. Componentes para la gestión de baterías y control térmico cuando se venden como parte integral de un paquete de tracción. Paquetes de tracción de reemplazo vendidos a través de redes de servicio de fabricantes de automóviles.
¿Qué se excluye del alcance?
Minerales de batería en bruto y refinados como litio, níquel, cobalto, grafito y manganeso. Baterías estacionarias de almacenamiento de energía y celdas de electrónica de consumo no construidas para propulsión de vehículos.
Estaciones de carga, motores eléctricos, inversores y servicios de montaje de vehículos. Reciclaje de baterías independientes y servicios de segunda vida.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas del sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
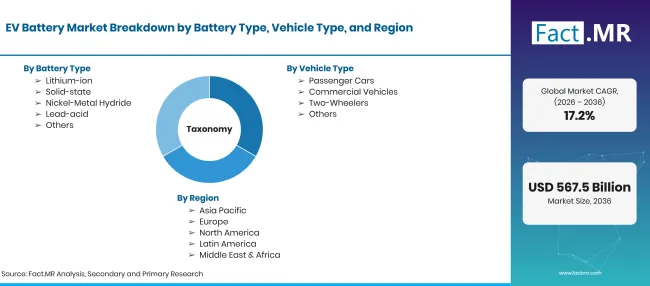
Ev Battery Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones |
| Definición del mercado | Baterías de tracción recargables, como celdas y paquetes ensamblados, que almacenan y suministran energía para la propulsión de vehículos eléctricos y electrificados de carretera. |
| Tipo de batería | Ion de litio; Estado sólido; Hidruro de níquel-metal; Plomo-ácido; Otros |
| Tipo de vehículo | Turismos; Vehículos comerciales; Motocicletas; Otros |
| Aplicación | Vehículos eléctricos; Vehículos eléctricos híbridos; Vehículos eléctricos híbridos enchufables |
| Capacidad de la batería | Menos de 50 kWh; 50-110 kWh; 111-200 kWh; Más de 200 kWh |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; Estados Unidos; Reino Unido; Japón |
| Empresas perfiladas | CATL; BYD; Solución Energética LG; Panasonic Energy; Samsung SDI; CALB; Sistemas A123 ; GS Yuasa |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Modelo híbrido de arriba abajo y de abajo arriba construido a partir de la producción de vehículos eléctricos por país, capacidad de empaque por vehículo, mezcla química y capacidad de planta de células. |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
¿Cómo se segmenta el mercado?
-
Por tipo de batería
- Ion de litio
- Estado sólido
- Níquel-Hidruro de Metal
- Plomo-ácido
- Otros
-
Por tipo de vehículo
- Turismos
- Vehículos comerciales
- Motocicletas
- Otros
-
Por aplicación
- Vehículos eléctricos
- Vehículos híbridos eléctricos
- Vehículos híbridos eléctricos enchufables
-
Por capacidad de la batería
- Menos de 50 kWh
- 50-110 kWh
- 111-200 kWh
- Más de 200 kWh
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de baterías para vehículos eléctricos en 2026?
¿Qué tasa de crecimiento registrará el mercado de baterías para vehículos eléctricos?
¿Qué tipo de batería son los cables?
¿Qué tipo de vehículo conduce?
¿Qué aplicaciones lidera?
¿Qué cables de autonomía de capacidad de batería?
¿Qué país crecerá más rápido?
¿Quiénes son las principales empresas?
¿Qué frena el mercado?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF