- Market Value (2025): USD 2.1 Bn
- Estimated Value (2026): USD 2.2 Bn
- Forecast Value (2036): USD 3.44 Bn
- CAGR (2026-2036): 4.6%
¿Cuánto se prevé que valdrá el mercado de tanques de almacenamiento elevados con techo fijo para 2036?
USD 2.2 mil millones en 2026 a USD 3.44 mil millones para 2036 en un 4.6% CAGR.
- Valorado enUSD 2.1 mil millones en 2025, el mercado de tanques de almacenamiento con techos fijos sobre el suelo obtuvo la mayor parte de sus ingresos de operadores de refinerías, terminales y plantas que favorecen diseños establecidos de techos cónicos para almacenamiento atmosférico.
- Los ingresos crecerán de USD 2.2 mil millones en 2026 a USD 3.44 mil millones para 2036, a medida que la infraestructura petrolera, la producción química y el almacenamiento industrial de agua añadan nuevos pedidos de depósitos y trabajos de reemplazo.
- Un CAGR 4.6% refleja una base instalada madura en la que la renovación de carros envejecidos y las ampliaciones de terminales, no una demanda completamente nueva, marcaron el ritmo de compras.
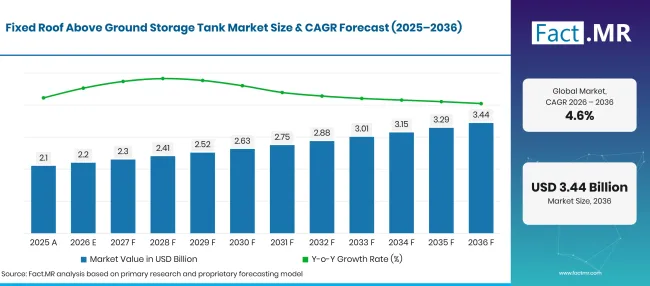
Fixed Roof Above Ground Storage Tank Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 2.1 |
| 2026 | Estimación | 2.2 |
| 2036 | Previsión | 3.44 |
| CAGR 2026 a 2036 | Periodo de previsión | 4.6% |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
¿Cuáles son las cifras definitorias detrás del crecimiento del mercado de tanques de almacenamiento con tejado fijo sobre el suelo?
Entre 2026 y 2036 se crearán nuevos valores de USD 1.2 mil millones, liderados por tanques de techo cónico de acero para los impuestos de petróleo y gas, productos químicos y de agua.
- Motores de la demanda en el mercado
- La capacidad de refinación mantiene ocupados los campos de depósitos. India tenía 267.116 millones de toneladas anuales de capacidad instalada de refino a 1 de abril de 2026 [1]. Cada refinería necesita tanques de crudo, intermedio y producto, y una gran parte de los derechos atmosféricos se adapta a diseños de techos fijos.
- La financiación de infraestructuras hídricas está abriendo trabajos para el almacenamiento de agua tratada y de proceso. En noviembre de 2025, la EPA de EE. UU. puso USD 6.5 .000 millones en fondos WIFIA disponibles para los sistemas de agua y aprobó cinco nuevos préstamos [2]. Las compañías eléctricas que utilizan este crédito suelen añadir o reemplazar depósitos de acero soldados y atornillados.
- La producción química está ampliando la demanda de tanques dedicados que contengan materias primas, intermedios y líquidos terminados. Las plantas suelen mantener cada producto en su propio recipiente, por lo que una nueva línea de procesos trae consigo varios tanques.
- Las normas de emisiones están moldeando el diseño del tanque y el gasto a lo largo de la vida. La actualización de junio de 2026 de la Sección AP-42 7.1 de la EPA explica que las pérdidas fijas de respiración en los tanques del techo provienen de cambios de temperatura en el espacio de vapor, mientras que llenar el depósito expulsa vapor a través de las rejillas [3]. Los propietarios responden con controles de ventilación, recubrimientos reflectantes y calendarios de inspección más detallada.
- Segmentos clave analizados
- Por tipo de producto: Los tanques de techo cónico tendrán 45.2% participación en 2026, ya que una estructura sencilla de tejado reduce los costes de fabricación y montaje en las tareas atmosféricas.
- Por material: El acero representará 64.3% valor en 2026, dada su resistencia a carga, su capacidad de soldar y su amplia oferta de habilidades en planchas y fabricación.
- Por solicitud: Petróleo y Gas captará 38.5% de los ingresos de 2026, ya que la manipulación, refinado y distribución de combustible requieren almacenamiento dedicado.
- Por capacidad: Pequeñas (menos de 50,000 galones) alcanzarán 50.7% de las ventas de 2026, porque las plantas y los depósitos locales necesitan reservas in situ sin el coste de un tanque montado en el campo.
- Opinión de un analista en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Los tanques de techo fijo seguirán siendo el caballo de batalla del almacenamiento de líquidos atmosféricos en refinerías, terminales y plantas químicas hasta 2036. Gran parte del negocio que vendrá vendrá de reemplazar y modernizar carcasas que hayan llegado al final de su vida útil de inspección. Los fabricantes que combinen calidad de soldadura sólida, recubrimientos duraderos y montaje rápido en campo ganarán la mayoría de estos pedidos."
- Implicaciones estratégicas
- Los fabricantes deberían invertir en la precisión de la fabricación y en la inspección de soldaduras, ya que los defectos de la carcasa detectados en la prueba hidrográfica retrasan la entrega y aumentan el coste del proyecto.
- Los contratistas de ingeniería deberían ofrecer montaje, reparación y reacondicionamiento como un solo paquete, ya que muchos propietarios ahora ofrecen trabajos conjuntos de reemplazo y prolongación de vida.
- Los operadores de terminales y plantas deben adaptar el grado de acero, el revestimiento interno y el recubrimiento externo al líquido almacenado, ya que la corrosión impulsa la mayoría de las retiradas tempranas de tanques.
- Los inversores deberían preferir proveedores con campos de tiro construidos tanto en talleres como en campos, lo que les permite atender tanto pequeños tanques de plantas como grandes proyectos terminales.
Alemania crecerá a 5.9%, ayudada por la renovación de tanques en refinerías que funcionan con crudo importado. El Reino Unido se queda 0.4 puntos atrás en 5.5%, ya que una menor refinación nacional impulsa más productos a través de terminales de importación. Japón sigue en 4.8%, un paso 0.7punto menos, con reservas estratégicas y mejoras sísmicas que mantienen a los propietarios de tanques a gastar. Brasil llega a 4.3%, donde el aumento de la producción offshore alimenta terminales, pero aún se planifica mucho almacenamiento nuevo. Estados Unidos cierra el rango a 3.7%, 0.6 puntos menos, porque su gran base de tanques en refinería crece principalmente mediante reemplazo.
¿Cómo se desglosa el mercado de tanques de almacenamiento elevados con techo fijo por segmento?
Los tanques de techo cónico liderarán el tipo de producto en 45.2%; El acero encabezará el material en 64.3%; El petróleo y gas liderará la aplicación en 38.5%; Los pequeños (menos de 50,000 galones) mantendrán la capacidad de 50.7% en 2026.
¿Qué tipo de producto lidera?
Los tanques con techo cónico representan 45.2% de las ventas de 2026.
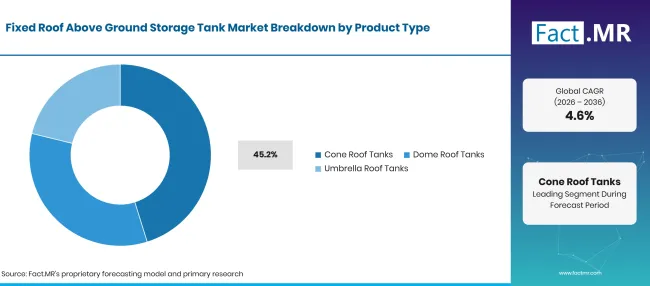
Fixed Roof Above Ground Storage Tank Market Breakdown Product Type | Source: Fact.MR
| Tipo de producto | Compartir (2026) |
|---|---|
| Tanques con tejado cónico (segmento líder) | 45.2% |
| Otros segmentos combinados | 54.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
Los propietarios de tanques eligen el techo cónico cuando quieren un diseño probado que la mayoría de los fabricantes puedan construir a partir de planos estándar. El tejado inclinado protege la lluvia, se sostiene sobre vigas o una columna central, y se adapta a una amplia gama de diámetros. Refinerías, terminales y servicios de agua lo utilizan para crudo, diésel, fuelóleo y agua tratada. Los tanques de techo en cúpula distribuyen la carga de forma más uniforme y se adaptan a diámetros mayores o a lugares con mucha nieve. Las cúpulas geodésicas de aluminio suelen instalarse en carcasas nuevas o existentes para reducir la corrosión y las pérdidas de vapor. Los techos paraguas sirven a tanques más pequeños donde un techo autoportante simplifica la construcción. Los productos almacenados en frío, como el GNL, se trasladan a tanques criogénicos construidos bajo un código diferente.
¿Qué soporta el acero dentro del material?
El acero representa 64.3% de los ingresos de 2026.
| Material | Compartir (2026) |
|---|---|
| Acero (segmento líder) | 64.3% |
| Otros segmentos combinados | 35.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
Las placas de carcasa y base soportan cargas hidrostáticas pesadas, y el acero al carbono las maneja a un coste que otros materiales no pueden igualar. El grosor de la placa, los anillos de rigidez y los sistemas de recubrimiento pueden ajustarse para adaptarse a cada sitio. Los fabricantes de los cinco países evaluados trabajan según códigos comunes de tanques de acero, lo que facilita la obtención para los propietarios. El aluminio sirve a tejados y tanques especializados donde el bajo peso o el comportamiento particular de corrosión tienen más peso que el precio. Otros materiales, incluidos diseños de acero inoxidable y forrados, cubren tareas químicas y alimentarias. La mayoría de los tanques de acero aún dependen de un recubrimiento interno anticorrosivo o de un sistema de pintura exterior para alcanzar una larga vida útil.
¿Cómo moldea la demanda la Solicitud?
El sector de petróleo y gas representa 38.5% del valor de 2026.
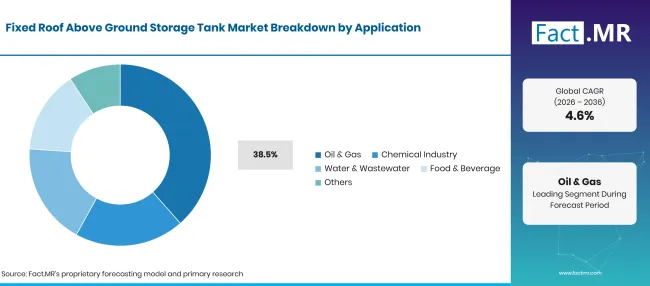
Fixed Roof Above Ground Storage Tank Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Petróleo y Gas (Segmento líder) | 38.5% |
| Otros segmentos combinados | 61.5%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
Las refinerías, estaciones de oleoductos y depósitos de combustible almacenan crudo, diésel y otros líquidos petrolíferos en tanques dedicados dimensionados según su capacidad de rendimiento. Los diseños de techos fijos se adaptan a los productos de menor presión de vapor de esta cadena. La integridad del tanque, el control de vapor, la resistencia a la corrosión y el acceso a inspección conforman todas las especificaciones. Los sitios más pequeños suelen combinar estos tanques con unidades portátiles de contenedores de combustible para el suministro en el campo. Las plantas químicas utilizan tanques de techo fijo para materias primas, productos intermedios y productos terminados. Las empresas de agua y los centros industriales dependen de ellos para el agua tratada y las reservas de proceso, a menudo junto a una flota de tanques de contención integrada en acero atornillado. Los productores de alimentos y bebidas almacenan aceites comestibles, jarabes y agua de proceso.
¿Qué banda de Capacity lidera?
Pequeñas (menos de 50,000 galones) albergan 48.3% de las ventas de 2026.
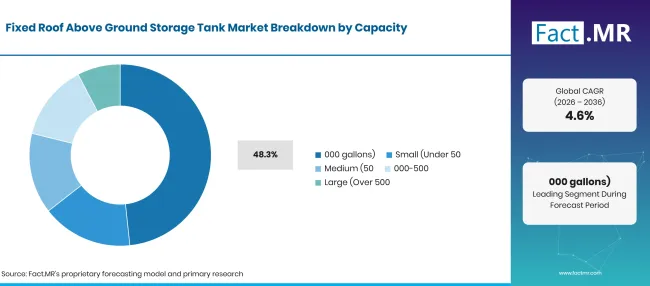
Fixed Roof Above Ground Storage Tank Market Breakdown Capacity | Source: Fact.MR
| Capacidad | Compartir (2026) |
|---|---|
| Pequeño (menos de 50,000 galones) (Segmento de cabeza) | 50.7% |
| Otros segmentos combinados | 49.3%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
Las unidades de fabricación, granjas, instalaciones de agua y distribuidores locales de combustible quieren reservas de líquido en el lugar sin el coste de un gran tanque montado en el campo. Los tanques construidos en taller de menos de 50,000 galones llegan listos para colocarse sobre una cimentación, lo que acorta la instalación. Los tanques medios de 50,000 a 500,000 galones sirven a depósitos regionales y plantas más grandes. Las unidades de más de 500,000 galones aparecen en refinerías, terminales de combustible importantes y complejos químicos a granel. A estos tamaños, el diseño de cimentación y la logística de montaje requieren una coordinación ingenieresca más estrecha, y las tuberías conectadas suelen llevar un sistema de recubrimiento FBE .
¿Qué está acelerando la adopción en el mercado de tanques de almacenamiento de techos fijos y qué lo está frenando?
La capacidad de la refinería, la producción química y la financiación del sistema de agua mantienen nuevos pedidos de depósitos, mientras que las carcasas envejecidas alimentan un trabajo de reemplazo constante. La construcción en acero ofrece a los propietarios un diseño flexible que escala a través de las capacidades. Por otro lado, el alto gasto de capital, el mantenimiento de la corrosión y controles más estrictos de pérdidas de vapor ralentizan algunos proyectos.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
| Expansión y modernización de la infraestructura de almacenamiento de petróleo | +1.4% | Global | A corto plazo (<=2 años) |
| Crecientes requerimientos para el almacenamiento químico e industrial de líquidos | +0.9% | Asia Oriental, Europa Occidental, Norteamérica | A medio plazo (2-4 años) |
| Inversión en almacenamiento de agua y aguas residuales | +0.7% | Global | A medio plazo (2-4 años) |
| Sustitución de tanques envejecidos y mejoras de integridad | +0.6% | Europa Occidental, Norteamérica, Asia Oriental | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
| Expansión de terminales petrolíferas y almacenamiento a granel de líquidos | +0.8% | Oriente Medio y África, Asia del Sur y Pacífico, América Latina | A corto plazo (<=2 años) |
| Tanques de acero resistentes a la corrosión y sistemas de protección | +0.6% | Global | A medio plazo (2-4 años) |
| Rehabilitación de activos industriales de almacenamiento envejecidos | +0.5% | Europa Occidental, Norteamérica, Asia Oriental | A medio plazo (2-4 años) |
| Instalaciones especializadas en almacenamiento químico, de alimentos y agua | +0.4% | Asia del Sur y Pacífico, Europa Occidental, América del Norte | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
| Altos gastos de capital y necesidades de obras civiles | -0.6% | Global | A corto plazo (<=2 años) |
| Costes de corrosión, mantenimiento e inspección periódica | -0.4% | Global | A corto plazo (<=2 años) |
| Controles de fugas y emisiones de vapor | -0.3% | Europa Occidental, Norteamérica, Asia Oriental | A medio plazo (2-4 años) |
| Competencia de diseños alternativos de tanques y sistemas de almacenamiento | -0.2% | Global | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
¿Qué países están ampliando el mercado de tanques de almacenamiento elevados con techo fijo hasta 2036?
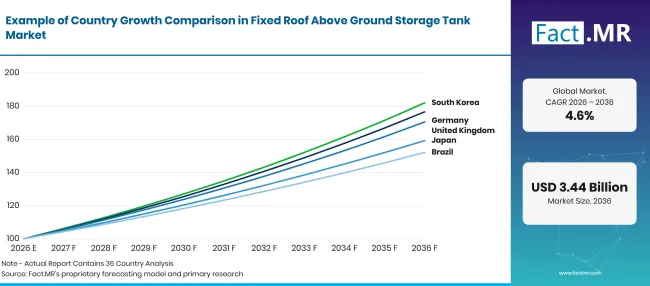
Fixed Roof Above Ground Storage Tank Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemania | 5.9% |
| Reino Unido | 5.5% |
| Japón | 4.8% |
| Brasil | 4.3% |
| Estados Unidos | 3.7% |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
¿Qué apoya la adopción de tanques de techo fijo en Alemania?
5.9% CAGR, impulsado por refinerías y almacenamiento terminal que gestiona un alto flujo de crudo importado.
Alemania importó 75.7 millones de toneladas de crudo en 2025, con Noruega, Estados Unidos y Libia como principales proveedores [4]. Cada tonelada pasa por los parques de depósitos portuarios y refinerías antes de su procesamiento. Muchos de estos tanques datan de décadas anteriores, por lo que la sustitución, el recubrimiento y las mejoras del tejado crean trabajo para los fabricantes.
¿Cómo está el Reino Unido escalando la demanda?
5.5% CAGR, respaldado por terminales de importación y derechos de almacenamiento que mantienen el tanque en uso.
La producción de refinerías del Reino Unido cayó a 48 millones de toneladas en 2025, y el país mantenía 11.2 millones de toneladas de reservas de petróleo a finales de año [5]. Las existencias totales se situaron en unos 120 días de importaciones netas en julio de 2025, por encima del arancel IEA de 90días [6]. Ahora llega más producto por mar, por lo que los operadores de terminales necesitan depósitos sólidos para combustibles importados. Las mejoras de integridad en los sitios antiguos contribuyen a los trabajos de nueva construcción.
¿Qué apoya la adopción en Japón?
4.8% CAGR, reflejando un largo enfoque nacional en la seguridad petrolera y la participación estratégica en acciones.
En marzo de 2026, METI anunció la liberación de aproximadamente 8.5 millones de kilolitros de reservas nacionales de crudo, equivalente a aproximadamente un mes de suministro [7]. Rellenar y mantener estas reservas mantiene activos los grandes almacenes. Las normas sísmicas también empujan a los propietarios a modernizar los depósitos más antiguos.
¿Cómo está desarrollando la demanda en Brasil?
4.3% CAGR, ayudado por el aumento de la producción de crudo que necesita almacenamiento en terminales y refinerías.
Los datos de ANP muestran una producción nacional de petróleo de 4,498 mil barriles por día en julio de 2026, mientras que las ventas de diésel promediaron unos 205 mil metros cúbicos por día [8]. El anuario de la agencia de 2026 también informa de capacidad de almacenamiento de petróleo, productos petrolíferos y etanol por terminal a fecha de 31 diciembre de 2025 [9]. Los distribuidores de combustible y los propietarios de terminales necesitan más depósitos para mantenerse al ritmo de estos flujos.
¿Qué es lo que apoya la adopción en Estados Unidos?
3.7% CAGR, como base de tanques de refinería madura, crece principalmente mediante reemplazo y reparación.
La EIA contó 130 refinerías operativas con 19.16 millones de barriles por día natural de capacidad de destilación atmosférica de crudo el 1 de enero de 2026 [10]. Estos emplazamientos almacenan crudo, productos intermedios y productos terminados en miles de tanques. Las normas federales de emisiones y las comprobaciones rutinarias de integridad impulsan el recubrimiento, los cambios de techo y el reemplazo de cascascos.
¿Quién lidera el mercado de tanques de almacenamiento elevados con techo fijo?
Tres tipos de proveedores se encuentran con el comprador en este mercado. Los constructores de tanques montados en el campo forman el primer grupo: CB&I, Tarsco y Toyo Kanetsu. Diseñan y construyen grandes tanques soldados in situ para refinerías y terminales, y se benefician por su profundidad de ingeniería, historial de seguridad y capacidad para desplegar grandes equipos. El contrato de CB&I de mayo de 2026 para cinco tanques de almacenamiento de GNL en Luisiana muestra la escala de sus equipos de proyecto, aunque ese trabajo criogénico queda fuera de este mercado [11].
Toyo Kanetsu aporta décadas de construcción y mantenimiento de tanques de petróleo en Japón. El segundo grupo, liderado por CST Industries y Superior Tank Co., Inc., vende tanques de acero soldados y atornillados en fábrica con cubiertas de cúpula de aluminio para agua y líquidos industriales. CST publicó su Informe de Sostenibilidad 2025 en agosto de 2026, destacando la larga vida útil de sus productos [12]. Pittsburg Tank & Tower Group y Novus Process Systems cubren diseño, fabricación, reparación y unidades más pequeñas sobre el suelo. Los propietarios seguirán adjudicando trabajos repetidos a los fabricantes cuyas soldaduras pasen la inspección a la primera, cuyos recubrimientos duren y cuyos equipos terminen según lo previsto.
¿Qué empresas son los proveedores clave?
Las principales empresas en el mercado de tanques de almacenamiento elevados con techo fijo incluyen CB&I, CST Industries, Tarsco, Toyo Kanetsu, Superior Tank Co., Inc., Pittsburg Tank & Tower Group y Novus Process Systems.
- CB&I
- CST Industries
- Tarsco
- Toyo Kanetsu
- Superior Tank Co., Inc.
- Grupo de Tanques y Torres de Pittsburg
- Sistemas de Procesos Novus
Bibliografía
- [1] Célula de Planificación y Análisis Petrolífero. (2026, noviembre 3). Capacidad de refinería instalada.
- [2] Agencia de Protección Ambiental de EE. UU. (2025, noviembre 20). La EPA anuncia7 .000 millones de dólares en nueva financiación WIFIA disponible y cinco nuevas aprobaciones de préstamos WIFIA.
- [3] Agencia de Protección Ambiental de EE. UU. (junio de 2026). AP-42 Sección 7.1: Tanques de almacenamiento de líquidos orgánicos.
- [4] Statistisches Bundesamt. (2026, marzo 9).6,1 % der deutschen Rohöl-Importe 2025 aus dem Nahen Osten.
- [5] Departamento de Seguridad Energética y Cero Netos. (2026, julio 30). Resumen de las Estadísticas de Energía del Reino Unido 2026: Capítulo 3, Petróleo y Productos Petrolíferos.
- [6] Departamento de Seguridad Energética y Cero Netos. (2025, diciembre 17). Informe de Seguridad Estatutaria de Suministro 2025.
- [7] Ministerio de Economía, Comercio e Industria. (2026, marzo 24). Liberación de las Reservas Nacionales de Crudo.
- [8] Agência Nacional do Petróleo, Gás Natural e Biocombustíveis. (septiembre de 2026). Relatório Ejecutivo ANP: Septiembre de 2026.
- [9] Agência Nacional do Petróleo, Gás Natural e Biocombustíveis. (2026, julio 17). Anuario Estadístico de Petróleo, Gas Natural y Biocombustibles 2026.
- [10] Administración de Información Energética de EE. UU. (2026, junio 26). Informe de capacidad de refinería: datos a 1de enero de 2026.
- [11] CB&I. (2026, mayo 27). CB&I adjudicó el contrato para cinco tanques de almacenamiento de GNL en la instalación de GNL de la Commonwealth de Caturus.
- [12] CST Industries. (2026, agosto 27). ¡CST está complacido de compartir nuestro Informe de Sostenibilidad 2025!
Este informe responde
- ¿Cómo se dividen los ingresos de los tanques de techo fijo por tipo de producto, material, aplicación y capacidad?
- ¿Por qué los tanques con techo cónico lideran, y dónde ganan los pedidos los techos de cúpula y paraguas?
- ¿Qué mantiene al acero por delante del aluminio y otros materiales de carcasa?
- ¿Qué tendencias en refinerías, terminales y stockholdings moldean la demanda en Alemania, Reino Unido, Japón, Brasil y Estados Unidos?
- ¿Cómo afectan las normas de emisiones, el mantenimiento de la corrosión y el coste de capital a las construcciones nuevas y los reemplazos?
- ¿Qué fabricantes compiten en líneas de tanques montadas en el campo, construidas en talleres y atornilladas?
¿Qué cubre el mercado de tanques de almacenamiento elevados con techo fijo?
Este estudio sigue los ingresos de tanques estacionarios con techos permanentemente unidos que contienen productos petrolíferos, productos químicos industriales, agua, ingredientes alimentarios y otros líquidos compatibles. Incluye diseños de techos de cono, cúpula y paraguas construidos en acero, aluminio y otros materiales, en todas las aplicaciones y bandas de capacidad.
Los valores se indican en USD mil millones a precio de venta tanto por fabricante como por contratistas para 2026 a 2036. Los tejados, ventilaciones, revestimientos y recubrimientos cuentan cuando se venden con el depósito, ya que los propietarios suelen comprarlos en un solo paquete.
¿Qué incluye el alcance?
Tanques de acero soldados, fabricados en talleres y montados en el campo, con techos cónicos, cúpulas o paraguas.
Tanques de acero atornillados y cubiertas de cúpula de aluminio se vendieron con nuevos tanques de techo fijo. Tanques para crudo, productos refinados, productos químicos, agua, aguas residuales y líquidos alimentarios. Revestimientos, recubrimientos, ventilaciones y accesos aplicados en fábrica se vendieron junto con el tanque.
¿Qué se excluye del alcance?
Tanques flotantes con techo, tanques subterráneos, recipientes a presión y sistemas de almacenamiento criogénico.
El valor de los productos almacenados como combustibles, productos químicos, agua y líquidos alimentarios.
Cimientos, redes independientes de tuberías, bombas y equipos de proceso no relacionados.
Servicios de operación de terminales y trabajos generales de construcción, junto con servicios de inspección fuera de un nuevo contrato de depósitos y trabajos de recubrimiento de tuberías de acero en líneas conectadas.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas del sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
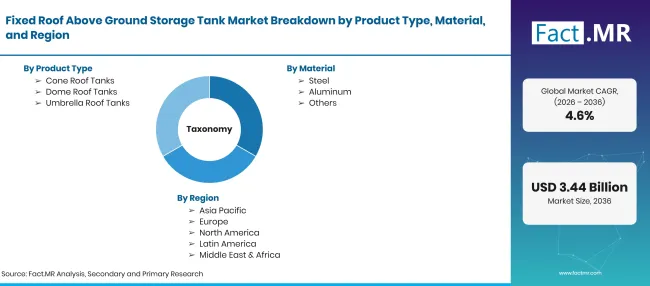
Fixed Roof Above Ground Storage Tank Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones |
| Definición del mercado | Tanques estacionarios sobre el suelo con un techo permanentemente fijado que almacenan productos petrolíferos, productos químicos, agua, líquidos alimentarios y otros líquidos industriales a presión atmosférica o cercana. |
| Tipo de producto | Tanques con techo cónico; Tanques con techo abovedado; Tanques con techo paraguas |
| Material | Acero; Aluminio; Otros |
| Aplicación | Petróleo y Gas; Industria Química; Agua y aguas residuales; Alimentación y Bebidas; Otros |
| Capacidad | Pequeño (menos de 50,000 galones); Mediano (50,000 a 500,000 galones); Grande (más de 500,000 galones) |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Reino Unido; Japón; Brasil; Estados Unidos |
| Empresas perfiladas | CB&I; CST Industries; Tarsco; Toyo Kanetsu; Superior Tank Co., Inc.; Grupo de Tanques y Torres de Pittsburg; Sistemas de Procesos Novus |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Instaló bases de depósitos y ciclos de reemplazo en refinerías, terminales, plantas químicas y sistemas de agua, y comprobó con gamas de productos de fabricación y datos de capacidad por país. |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
¿Cómo se segmenta el mercado?
-
Tipo de subproducto
- Depósitos con techo cónico
- Depósitos de techo tipo cúpula
- Depósitos de techo tipo paraguas
-
Por material
- Acero
- Aluminio
- Otros
-
Por aplicación
- Petróleo y Gas
- Industria química
- Agua y aguas residuales
- Alimentación y Bebidas
- Otros
-
Por capacidad
- Pequeño (menos de 50,000 galones)
- Medio (50,000 a 500,000 galones)
- Grande (más de 500,000 galones)
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Cuál es el tamaño del mercado de tanques de almacenamiento con techos fijos sobre el suelo en 2026?
¿Qué tasa de crecimiento registrará el mercado de tanques de almacenamiento en tejados fijos sobre el suelo?
¿Qué tipo de producto es el que conduce?
¿Qué material conduce?
¿Qué aplicaciones lidera?
¿Qué banda de capacidad lidera?
¿Qué país crecerá más rápido?
¿Quiénes son las principales empresas?
¿Qué frena el mercado?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF