- Market Value (2025): USD 2.52 Bn
- Estimated Value (2026): USD 2.69 Bn
- Forecast Value (2036): USD 5.19 Bn
- CAGR (2026-2036): 6.8%
¿Cuánto se prevé que valdrá el mercado de materiales para núcleo de espuma para 2036?
USD 2.69 mil millones en 2026 hasta USD 5.19 mil millones en 2036, a un 6.79% CAGR.
- Los materiales de núcleo de espuma generaron unas ventas estimadas deUSD 2.52 mil millones en 2025.
- Fact.MR sitúa el mercado en USD 2.69 mil millones para 2026, aumentando hasta USD 5.19 mil millones en 2036.
- ElCAGR implícito para 2026–2036 es 6.8%. La demanda se está desplazando hacia kits de núcleo preparados que ahorran mano de obra durante la fabricación de compuestos.
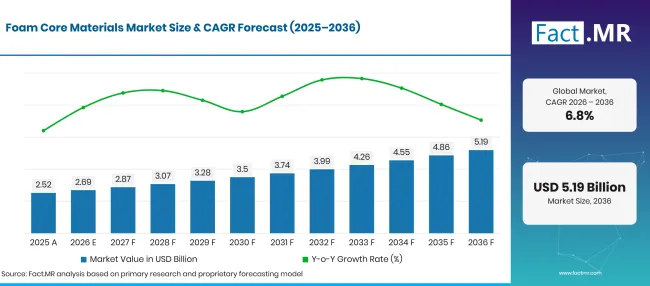
Factmr Foam Core Materials Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Estimación histórica | 2.52 |
| 2026 | Estimación | 2.69 |
| 2036 | Previsión | 5.19 |
| CAGR 2026 a 2036 | Periodo de previsión | 6.8% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Cuáles son los datos que definen el crecimiento del mercado de materiales para núcleo de espuma?
Los USD 2.50 mil millones adicionales en ventas anuales previstas no provienen en su totalidad del envío de más espuma sin cortar. La energía eólica representa 28.7% de los ingresos por aplicaciones en 2026, y las fábricas de cuchillas compran cada vez más materiales moldeados listos para infusión. Los proveedores que ayudan a reducir el uso de resina, la chatarra y el tiempo de preparación tienen un argumento más sólido para productos a precios más altos.
- Motores de la demanda en el mercado
- Fraunhofer IWES' el proyecto OptiFoam exploró el refuerzo de fibra de vidrio en núcleos de espuma como una forma de abordar las propiedades variables de balsa' s sobre las propiedades variables y las preocupaciones de suministro. [4] El mercado de materiales para aerogeneradores incluye varias soluciones de núcleos competidoras, y una pala no soporta las mismas cargas en cada punto. La espuma reforzada puede reemplazar al balsa en áreas seleccionadas de alta carga si alcanza el rendimiento requerido sin añadir peso excesivo ni costes de procesamiento.
- Las compras de núcleos incluyen cada vez más la preparación necesaria para la infusión. Las ranuras ayudan a que la resina se mueva a través de un panel y mejoran la unión con sus pies. El exceso de resina también aumenta el peso y consume un material más caro. Un estudio PET con núcleo de 2025 examinó este equilibrio mediante el diseño de ranuras y perforaciones. [8] La implicación de compra es clara: el coste entregado debe incluir la absorción de resina y la salida del panel. Un precio bajo de la hoja tiene un atractivo limitado si la línea de producción necesita más resina o experimenta tiempos de llenado más largos.
- El rendimiento contra incendios abre algunas aplicaciones en edificios y cierra otras. Un estudio de 2025 sobre paneles sándwich de poliuretano y PET encontró que las redes internas y las placas protectoras cambiaban materialmente el rendimiento bajo una exposición estándar al fuego. El conjunto probado determinó el resultado. [9] Por ello, los compradores necesitan pruebas para el panel completo que pretenden instalar. Esto apoya las colaboraciones entre proveedores de espuma y fabricantes de paneles. También mantiene la protección contra incendios dentro del presupuesto de desarrollo del producto, en lugar de tratarla como un gasto menor de acabado una vez seleccionado el núcleo.
- Una estructura marina no puede evaluarse solo con una hoja técnica de espuma. Un estudio de fatiga de 2025 consideró las diferentes formas en que las pieles tipo sandwich y el núcleo pueden fallar cuando trabajan juntos. [12] Por ello, los constructores de barcos necesitan pruebas que se asemejan a la pieza terminada y a su carga repetida. Esto crea un espacio para los proveedores técnicos de espuma que pueden explicar dónde probablemente comenzará el daño por fatiga y cómo el núcleo propuesto lo aborda.
- Segmentos clave analizados
- La espuma de poliuretano representa 38.5% de los ingresos de Type en 2026. Su posición refleja la demanda en un mercado amplio de paneles, más que la afirmación de que el poliuretano domina todas las especificaciones de palas eólicas.
- La energía eólica contribuye 28.7% a los ingresos de las aplicaciones en 2026. Los diseños de palas generan compras recurrentes de núcleos una vez aprobados los procesos de materiales e inyección.
- La aeroespacial representa 24.6% de los ingresos del usuario final en 2026. Las estructuras sensibles al peso apoyan las cualidades especializadas, mientras que las construcciones de núcleo competidoras mantienen la cualificación exigente.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, Consultor Principal, Fact.MR
- El mejor cliente suele ser aquel que puede mostrar exactamente qué cambiará un núcleo diferente en la línea de producción. El ahorro de material puede desaparecer si la nueva calidad requiere más resina o ralentiza la infusión. Los fabricantes de núcleos deberían comparar el coste, peso y chatarra de los paneles terminados en lugar de empezar solo por la densidad y el precio. Gurit y otros proveedores de kits también demuestran el valor de entregar piezas que llegan listas para el ensamblaje. La nueva capacidad de corte es sensata cuando hay un programa cualificado detrás, no solo una previsión alentadora para la producción eólica o aeroespacial.
- Implicaciones estratégicas
- Vende el kit preparado, no solo la hoja. Un comprador de producción necesita geometría de corte predecible, revisiones de dibujo acordadas y material que llegue en la secuencia correcta. Gurit destacó el progreso con OptiCore en su informe anual 2025. [5] Esa es una dirección útil para los proveedores: mostrar cómo el kit reduce el tiempo de manipulación o el desperdicio durante un turno normal de producción. El ahorro en prototipos tiene poco valor a menos que pueda repetirse a escala de fábrica.
- Sé preciso con las afirmaciones de reciclaje. El Departamento de Energía de EE. UU. identificó las palas de turbinas compuestas como un problema difícil de reciclaje en 2025. [13] El polímero reciclado en una lámina de espuma no significa que la pala acabada adherida pueda recuperarse de forma económica. Los clientes en el mercado más amplio de espuma pueden pedir insumos reciclados y planes de fin de vida, pero son especificaciones separadas. Los proveedores deben estar preparados para explicar ambas cosas.
- Unir el desarrollo de aeronaves antes de fijar la forma del núcleo. El programa HALOS del Reino Unido y39# utilizó un núcleo termoformado de múltiples partes con trenzado automatizado de fibras. [10] Su valor para un productor de espuma es sencillo: el cliente de compuestos aeroespaciales necesita un molde que se adapte al proceso de fabricación, no simplemente un material con resultados atractivos en las pruebas. Las primeras pruebas ofrecen la oportunidad de influir en las herramientas y seleccionar la calidad adecuada antes de que el rediseño se vuelva costoso.
- Cobra un precio premium por un beneficio demostrado, no por un aditivo de moda. Un estudio de 2025 encontró mejoras en algunas propiedades mecánicas tras añadir nanotubos de carbono a la espuma de poliuretano, pero poca mejora en la resistencia a impactos a baja velocidad porque las carcasas de aluminio absorbieron la mayor parte de la energía. [7] Una mejora medida solo en espuma puede no cambiar el panel ensamblado. Los equipos de producto deberían decidir qué resultado de prueba importa al cliente antes de invertir en una calidad modificada.
Alemania tiene el crecimiento previsto más rápido entre los cinco países con 7.82%. Su oportunidad se centra en el desarrollo de núcleos de ingeniería. Brasil ofrece una vía diferente a través de la demanda de equipos eólicos. Estados Unidos combina el suministro nacional con múltiples aplicaciones. El trabajo especializado en aeronaves moldea la oportunidad del Reino Unido, mientras que Japón presenta alternativas exigentes a la construcción basada en espuma.
¿Cómo se desglosa el mercado de materiales para núcleos de espuma por segmento?
El tipo describe la química de la espuma. La aplicación registra la estructura en la que se utiliza el núcleo. El usuario final identifica la industria compradora' la actividad principal. Estas son vistas separadas del mismo ingreso y deben leerse de forma independiente. Una participación global de materiales ' no establece su posición en todas las aplicaciones.
¿Por qué la espuma de poliuretano lidera la mezcla de materiales?
La espuma de poliuretano representa 38.5% de los ingresos de Type en 2026 en las aplicaciones de núcleo de espuma cubierto.
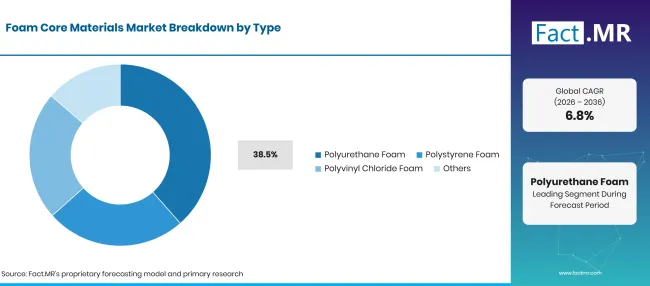
Factmr Foam Core Materials Market Breakdown Type | Source: Fact.MR
| Tipo | Compartir (2026) |
|---|---|
| Espuma de poliuretano | 38.5% |
| Otros segmentos combinados | 61.5% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
La posición comercial de poliuretano y #39se basa en la amplitud de paneles en la que su densidad y procesamiento pueden adaptarse a un requisito particular. Un comprador que construye un panel de construcción protegido evalúa una combinación diferente de cargas y costes respecto a un fabricante de aspas eólicas. Las pruebas de fuego de 2025 demuestran por qué las carcasas y la estructura interna siguen siendo centrales en esa decisión. [9] Una sola etiqueta química no puede reemplazar una especificación de ensamblaje. Los equipos de ventas deben entender qué propiedad limita el diseño del cliente' s antes de proponer una clasificación de mayor precio. La categoría Otros incluye químicas especializadas en espuma como PET y PMI cuando procede. Su oportunidad es más fuerte cuando la tolerancia al calor o la compatibilidad de fabricación tienen suficiente valor para justificar la cualificación. Las comparaciones comerciales deben mantener el mismo grosor de panel y el rendimiento requerido. De lo contrario, una diferencia nominal de precio entre las láminas de espuma puede ocultar una diferencia mucho mayor en el coste de las piezas acabadas.
¿Cómo convierte la energía eólica una especificación central en pedidos repetidos?
La energía eólica contribuye 28.7% de los ingresos por aplicaciones en 2026.
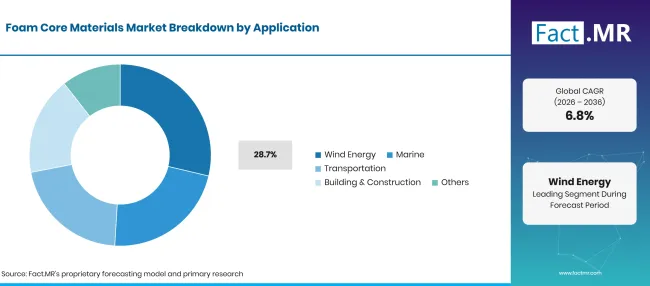
Factmr Foam Core Materials Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Energía eólica | 28.7% |
| Otros segmentos combinados | 71.3% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Una pala contiene varias condiciones de carga dentro de una estructura fabricada. Un núcleo adecuado para un área de carcasa ligeramente cargada puede necesitar refuerzo cerca de una ubicación más exigente. OptiFoam' el enfoque en reforzar la espuma para cargas elevadas ilustra esta segmentación dentro del propio producto. [4] Tras la publicación del diseño de la pala, el proveedor principal debe repetir su geometría y propiedades materiales en los kits sucesivos. Por tanto, el crecimiento sigue a programas aprobados de palas y a su producción real en fábrica. La capacidad de la placa nominal en un parque eólico es un indicador indirecto de esas compras. Un contrato útil también trata sobre cambios de modelos y stock de kits no utilizados. Los fabricantes pueden modificar la longitud de las palas o las ubicaciones de producción durante un acuerdo de suministro. Los proveedores principales con capacidad de corte flexible pueden responder sin acumular un inventario terminado excesivo. Esta flexibilidad operativa puede valer más que una pequeña reducción en el precio cotizado por metro cúbico.
¿Por qué Aerospace tiene la mayor cuota de usuarios finales?
La industria aeroespacial representa 24.6% de los ingresos de los usuarios finales en 2026.
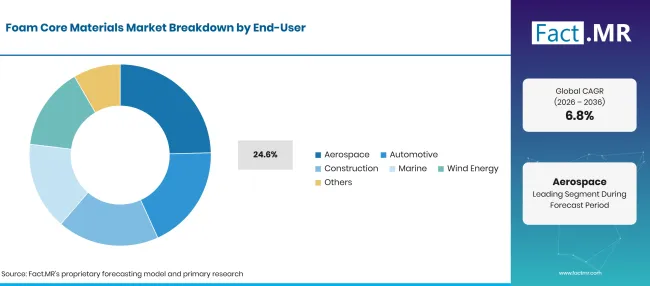
Factmr Foam Core Materials Market Breakdown End User | Source: Fact.MR
| Usuario final | Compartir (2026) |
|---|---|
| Aeroespacial | 24.6% |
| Otros segmentos combinados | 75.4% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Los clientes de aeronaves tienen motivos sólidos para reducir la masa, pero la espuma compite con los diseños de panal y sándwiches más recientes. Japón' el programa NEDO incluyó estructuras termoplásticas corrugadas para paneles de suelo de aeronaves. [11] Un proveedor de espuma debe demostrar por qué una pieza específica está mejor hecha con su material, teniendo en cuenta las herramientas, el procesamiento y el rendimiento estructural. El menor peso por sí solo rara vez determina la compra. La implicación temprana ayuda al proveedor a anticipar los requisitos de mecanizado y los refuerzos locales alrededor de los accesorios. Pequeños detalles de diseño pueden cambiar la mano de obra necesaria para preparar un núcleo. También pueden determinar si un proveedor gana el trabajo de producción tras completar el prototipo. Esto favorece un traspaso disciplinado entre el ingeniero de materiales y la fábrica que entregará los pedidos recurrentes.
¿Qué está acelerando la adopción de los materiales de núcleo espuma en el mercado y qué la está frenando?
Una mayor producción de paneles puede aumentar las ventas de espuma dejando al proveedor con márgenes más bajos. Los grandes programas conllevan requisitos de herramientas, chatarra de corte, stock de seguridad y costosos cambios de calendario. Los kits diseñados ofrecen mejor capacidad de fijación de precios cuando eliminan trabajo al cliente39; s fábrica. Las láminas estándar siguen siendo más expuestas a la competencia de precios, especialmente cuando un comprador puede cambiar de proveedor sin rediseñar el panel.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Repetir pedidos de kits de núcleo en programas de palas aprobados | +1.4% | Europa; EE. UU.; Brasil | A medio plazo (de2 a 4 años) |
| Menor consumo de resina mediante una preparación controlada de superficies | +0.9% | Fabricación global de compuestos | A corto plazo (hasta 2 años) |
| Refuerzo estructural de espuma en ubicaciones con mayor carga | +1.1% | Alemania; cadenas de suministro eólicas europeas | A medio plazo (de2 a 4 años) |
| Aeronaves sensibles al peso y estructuras de transporte | +0.8% | EE. UU.; Reino Unido; Japón | A largo plazo (4 años o más) |
| Demanda de paneles sándwich marinos cualificados | +0.6% | Productores marinos europeos y asiáticos | A medio plazo (de2 a 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Fabricación automatizada en torno a preformas de espuma moldeada | +0.7% | Reino Unido; EE. UU.; Japón | A medio plazo (de2 a 4 años) |
| Paneles de espuma integrados para estructuras flotantes | +0.5% | Alemania; Desarrollo offshore europeo | A largo plazo (4 años o más) |
| Grados PET reciclados con rendimiento de procesamiento verificado | +1.0% | Europa; Norteamérica | A medio plazo (de2 a 4 años) |
| Corte local y reposición de kits cerca de plantas de ensamblaje | +0.4% | Brasil; EE. UU.; Centros de producción asiáticos | A corto plazo (hasta 2 años) |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Lanzamiento retrasado de programas de palas y paneles para clientes | -1.0% | Global | A corto plazo (hasta 2 años) |
| Absorción de resina que erosiona el peso y las ventajas de coste | -0.6% | Estructuras sándwich infusionadas | A corto plazo (hasta 2 años) |
| Costes de protección contra incendios y cualificación de montaje | -0.8% | construcción; transporte; aeroespacial | A medio plazo (de2 a 4 años) |
| Sustitución por panales y construcciones libres de núcleo | -0.7% | Paneles de aeronaves de alto rendimiento e industriales | A largo plazo (4 años o más) |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Qué países están ampliando el mercado de materiales de núcleo de espuma hasta 2036?
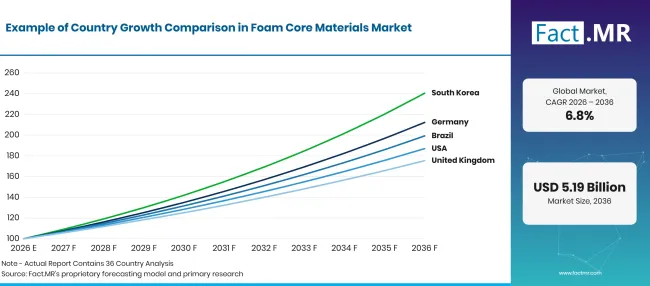
Factmr Foam Core Materials Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemania | 7.82% |
| Brasil | 7.14% |
| Estados Unidos | 6.46% |
| Reino Unido | 5.78% |
| Japón | 5.10% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Puede Alemania convertir la investigación sobre espuma reforzada en estructuras más grandes?
7.82% CAGR. El desarrollo de procesos es ampliar la gama de estructuras que los proveedores pueden abordar.
Alemania' el proyecto MoGeSa, que se desarrolla de abril de 2025 a marzo de 2028, está desarrollando grandes paneles sándwich reforzados con fibra y núcleos de espuma integrados para estructuras flotantes. [3] Es una oportunidad más concreta que la expansión amplia de las energías renovables: los ingenieros están trabajando en el panel, el método de unión y cómo podría fabricarse a gran escala.
Alemania tiene una 7.82% CAGRde previsión, pero estos programas no se convertirán en pedidos de volumen simplemente porque funcione un demostrador. Los productores principales deben seguir las pruebas estructurales, la aprobación de los fabricantes de equipos y la economía de producir módulos grandes. Los primeros pedidos técnicos pueden ser valiosos; la capacidad industrial dedicada debe seguir la evidencia de producción repetida.
¿Dónde crea la actividad eólica Brasil'S Wind una vía de venta práctica?
7.14% CAGR. Las relaciones de producción de cuchillas importan más que el total nacional de generaciones.
Brasil tenía 34,689 MW de capacidad eólica centralizada en 2025, según su Oficina de Investigación Energética. [2] La cifra establece la importancia del equipo eólico, no cuántos nuevos núcleos de espuma comprarán las fábricas. La demanda de espuma sigue la producción de las pajas, los trabajos de reparación y los diseños particulares de núcleos utilizados por esos fabricantes.
En 7.14% CAGR, Brasil ofrece un caso para el corte y conversión regional cerca de los clientes de maquinaria eólica. Importar chapas grandes es una opción, pero los kits terminados pueden ser costosos de transportar y difíciles de cambiar con poca antelación. Un socio local puede acortar ese tiempo de respuesta. La decisión de invertir debe seguir dependiendo de los pedidos reales de las palas y no de la capacidad nacional de generación.
¿Por qué importa la conversión local de espuma en Estados Unidos?
6.46% CAGR. La producción y conversión nacional apoyan a los clientes con diferentes requisitos de lote.
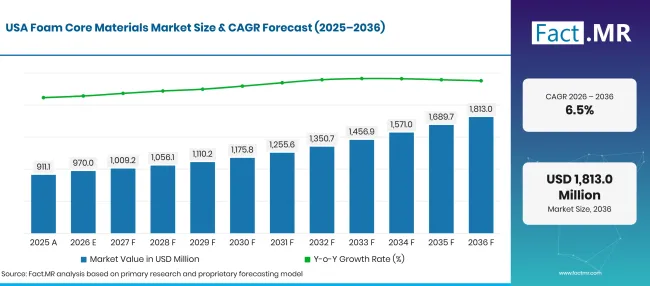
Factmr Foam Core Materials Market Forecast Usa | Source: Fact.MR
3A Composites identifica la fabricación de espuma PET en Glasgow y la conversión de núcleos en High Point. [1] La distinción importa en Estados Unidos: un cliente que pide un kit moldeado necesita más que la producción nacional de polímeros. Los cambios en el dibujo, la precisión del corte y la entrega en el lugar de ensamblaje son partes separadas de la compra.
Se prevé que el mercado estadounidense crezca 6.46% anualmente. Los grandes programas de panel pueden justificar equipos de conversión dedicados, mientras que los clientes de aeronaves más pequeñas e industriales necesitan viajes cortos y flexibles. Mezclar ambos sin una planificación adecuada puede aumentar los costes para ambos. Los proveedores que preparan precios de forma transparente están mejor posicionados para proteger los márgenes.
¿Qué puede ganar el Reino Unido con los formados de espuma en las palas de los aviones?
5.78% CAGR. El procesamiento automatizado otorga a la geometría especializada de la espuma un papel comercial.
El Centro Nacional de Compuestos informó de su trabajo en HALOS en enero de 2025. Se integró un núcleo de espuma termoformado de múltiples partes con un concepto trenzado de pala de avión. [10] Para un proveedor del Reino Unido, la venta comienza con el mecanizado y conformado a la forma requerida. Un grado de catálogo por sí solo no garantizará una cuenta basada en la colocación automatizada de fibras.
El39UK ; s 5.78% CAGR refleja un trabajo técnicamente especializado más que un aumento inmediato en el consumo de hojas estándar. Los volúmenes de desarrollo pueden ser pequeños y las revisiones frecuentes. La propiedad de las herramientas, los costes de prototipo y el momento en que un programa se convierte en una orden de producción merecen atención antes de que el proveedor comprometa recursos.
¿Cómo puede la espuma mantener un lugar frente a Japón' ¿Diseños alternativos de sándwiches de Japón?
5.10% CAGR. Las ventajas a nivel de componente determinarán la selección de materiales.
Japón' el programa NEDO examinó estructuras ligeras de suelo de aeronaves hechas con materiales termoplásticos corrugados tipo sándwich. [11] Estos diseños compiten directamente con algunos usos de núcleo de espuma. Un programa japonés de aeronaves puede elegir una construcción sin espuma si ofrece un mejor resultado de fabricación o estructural.
Japón' s 5.10% CAGR por lo tanto, depende de los logros de diseño objetivos, no de la sustitución general. Los proveedores de espuma tienen más posibilidades cuando formas complejas, refuerzos locales o procesamiento sencillo les dan una clara ventaja. La cualificación suele ser larga; la recompensa es el programa de producción posterior, no el pedido de prueba.
¿Quién lidera el mercado de materiales de núcleo espumante?
La competencia se dirige hacia la relación entre el material de núcleo y el kit preparado. Gurit' el informe de 2025 registra un acuerdo a largo plazo para su tecnología de kits de núcleo OptiCore y un acuerdo de suministro de Corecell de varios años para aplicaciones submarinas. [5] Estos desarrollos de la empresa ilustran dos vías diferentes hacia ingresos defendibles. Una integra al proveedor en la producción de cuchillas. La otra conecta un grado especializado con una aplicación que tiene requisitos de rendimiento exigentes. Ninguna elimina la necesidad de controlar el coste de conversión y entrega.
La estructura corporativa importa al comparar la capacidad. Airex AG forma parte de 3A Composites y sus espumas AIREX pertenecen a ese grupo' s negocio de materiales principales. [1] Tratar a ambos nombres como competidores no relacionados sería una exageración el número de opciones de suministro independientes. Los clientes deberían examinar el lugar real de fabricación y la ubicación de conversión detrás de una oferta. Un segundo nombre comercial puede seguir dependiendo de los mismos activos de producción o flujo de materia prima.
La revisión competitiva también cubre a proveedores adyacentes de núcleo de sándwich. Hexcel' la cartera HexWeb es una oferta de honeycomb y representa una construcción alternativa de núcleo. [6] Sus ingresos por núcleos de espuma están fuera de los límites del mercado de núcleos de espuma. Los compradores comparan a los proveedores de espuma con esas alternativas al seleccionar un diseño de panel. Una vez fijada la arquitectura, la disputa más inmediata se centra en la calidad de espuma aprobada y la capacidad de la39del proveedor y del proveedor y de la ; para reproducir las dimensiones de núcleos acabados a la velocidad de entrega requerida.
¿Qué empresas son los proveedores clave?
- Gurit Holding AG
- 3A Composites / Airex AG
- Grupo Diab
- Armacell International
- Evonik Industries
- Nuevos materiales de Changzhou Tiansheng
- Hexcel Corporation
- Plascore Incorporated
- Euro-Composites
Bibliografía
- [1] 3A Composites. (s.f.). Materiales del núcleo.
- [2] Empresa de Pesquisa Energética. (2026). Balanço energético nacional 2026: Análise energética e dados agregados [Balance energético brasileño 2026: Análisis energético y datos agregados].
- [3] Instituto Fraunhofer para Sistemas de Energía Eólica IWES. (s.f.). MoGeSa: Estructuras modulares a gran escala hechas de perfiles pulverizados en sándwich unidos - Diseño y fabricación.
- [4] Instituto Fraunhofer para Sistemas de Energía Eólica IWES. (s.f.). OptiFoam: Posible investigación de espumas reforzadas con fibra para su uso en energía eólica.
- [5] Gurit Holding AG. (2026). Informe anual 2025.
- [6] Hexcel Corporation. (s.f.). Panal de HexWeb.
- [7] Iqbal, N., Mubashar, A., Ahmad, S., Arif, N., & Ud Din, E. (2025). Mejorando las propiedades mecánicas y el límite balístico de los núcleos de espuma de poliuretano en paneles sándwich mediante refuerzo multi-muro de nanotubos de carbono. Revista de Estructuras y Materiales Sándwich, 27(6), 1220-1239.
- [8] Li, J., Lin, G., & Chen, X. (2025). Optimización de estructuras jerárquicas de ranuras y perforaciones en núcleos de espuma PET para aplicaciones de palas de turbinas eólicas. Materiales, 18(12), 2876.
- [9] Mazzuca, P., Firmo, J. P., Correia, J. R., & Rosa, I. C. (2025). Comportamiento al fuego de paneles sándwich de polímero reforzado con fibra de vidrio infundida con vacío: El papel de los núcleos de espuma de tereftalato de poliuretano y polietileno y la arquitectura de paneles. Estructuras de Ingeniería, 345, 121411.
- [10] Centro Nacional de Compuestos. (2025, enero 16). HALOS: Palas compuestas trenzadas para aviones eVTOL.
- [11] Organización para el Desarrollo de Nuevas Energías y Tecnología Industrial. (s.f.). Desarrollo de nuevos materiales compuestos innovadores y tecnologías de conformado.
- [12] Qiu, Y., Yan, R., Lei, J., Xu, L., Shen, W., & Xu, S. (2025). Metodología de predicción del rendimiento de fatiga para estructuras compuestas de núcleo marino de espuma basada en la teoría del daño progresivo. Ingeniería Oceánica, 340, 122147.
- [13] Departamento de Energía de EE. UU. (2025, enero 6). Estados Unidos puede reciclar 90% de masa de aerogeneradores, según un nuevo informe del DOE.
Este informe responde
- ¿Qué costes determinan si un núcleo más barato produce un panel más barato?
- ¿Dónde puede la espuma reforzada reemplazar el balsa en las estructuras eólicas?
- ¿Cómo cambian los kits de núcleo preparados a un proveedor y la posición de un proveedor #39; ¿S?
- ¿Por qué es necesario evaluar el rendimiento del fuego a nivel de panel?
- ¿Cómo alteran los requisitos de aeronaves y marines en la selección de grados?
- ¿Qué oportunidades en países dependen de la cualificación investigadora o de órdenes reales de producción?
¿Qué cubre el mercado de materiales para núcleo de espuma?
El informe cubre el mercado global de materiales para núcleos de espuma hasta 2036 con previsiones de cinco países. La química y la aplicación se evalúan por separado de la industria principal del cliente comprador. La cobertura competitiva incluye proveedores directos de espuma y los sistemas de núcleo adyacentes que los clientes consideran durante el diseño estructural. Los productos adyacentes quedan excluidos de los ingresos del mercado.
¿Qué incluye el alcance?
Los productos incluidos incluyen núcleos de poliuretano y espuma de poliestireno junto con PVC y otras químicas especializadas en espuma. Las láminas y bloques están cubiertos cuando están destinados a aplicaciones con núcleo sándwich. Las formas preparadas de núcleo y la conversión de kits integrados están incluidas en el núcleo suministrado' valor. Las aplicaciones eólicas y marinas se sitúan junto a usos de transporte y construcción dentro de la segmentación indicada.
¿Qué se excluye del alcance?
El mercado excluye los núcleos de balsa y panal. También excluye las piezas terminadas de aeronaves y las palas de viento. Los productos generales de amortiguación y aislamiento están fuera del ámbito a menos que se suministren específicamente como núcleo de una estructura sándwich. Se excluyen las tasas de ingeniería separadas y los ingresos completos de sistemas de paneles para mantener la evaluación a nivel de producto de núcleo de espuma.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas con el sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
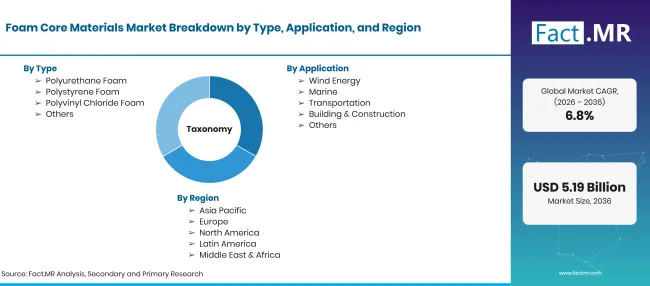
Factmr Foam Core Materials Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2025, 2026 y 2036; CAGR para 2026 a 2036 |
| Definición del mercado | Los materiales de núcleo de espuma son materiales poliméricos celulares suministrados en láminas, bloques o formas preparadas para su uso en estructuras de sándwich. Los ingresos cubren el producto principal y su conversión integrada en un kit de núcleo suministrado. Los ingresos por panales y balsa se excluyen incluso cuando se venden por el mismo proveedor. |
| Tipo | Espuma de poliuretano; Espuma de poliestireno; Espuma de cloruro de polivinilo; Otros |
| Aplicación | Energía Eólica; Marina; Transporte; Edificación y Construcción; Otros |
| Usuario final | Aeroespacial; Automoción; Construcción; Marina; Energía Eólica; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; Estados Unidos; Reino Unido; Japón |
| Empresas perfiladas | Gurit Holding AG; 3A Compuestos / Airex AG; Grupo Diab; Armacell International; Evonik Industries; Changzhou Tiansheng Nuevos Materiales; Hexcel Corporation; Plascore Incorporated; Euro-Composiciones |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Evaluación de la química de la espuma y el suministro de núcleos preparados en aplicaciones de paneles. Las comparaciones comerciales consideran la compatibilidad de resina y la cualificación estructural, junto con los calendarios de producción de los clientes y la capacidad de conversión regional. |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Por tipo
- Espuma de poliuretano
- Espuma de poliestireno
- Espuma de cloruro de polivinilo
- Otros
-
Por aplicación
- Energía eólica
- Marina
- Transporte
- Construcción y Edificación
- Otros
-
Por usuario final
- Aeroespacial
- Automoción
- Construcción
- Marina
- Energía eólica
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de materiales para núcleo de espuma en 2026?
¿Cuál es la previsión para 2036?
¿Qué tipo de material lidera el mercado?
¿Qué aplicación y qué segmentos de usuario final lideran?
¿Qué determina la ventaja comercial de un proveedor?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF