- Market Value (2025): USD 19.0 Bn
- Estimated Value (2026): USD 20.3 Bn
- Forecast Value (2036): USD 37.9 Bn
- CAGR (2026-2036): 6.5%
¿Cuánto se prevé que valga el mercado de dispositivos de gastroenterología para 2036?
USD 20.3 mil millones en 2026 a USD 37.9 mil millones para 2036 en un 6.5% CAGR.
- Según Fact.MR análisis, el mercado de dispositivos de gastroenterología estaba valorado en USD 19.0 mil millones en 2025.
- La demanda crecerá de USD 20.3 mil millones en 2026 a USD 37.9 mil millones para 2036.
- La previsión proyecta un 6.5% CAGR de 2026 a 2036, impulsada por la creciente demanda de diagnósticos gastrointestinales avanzados, procedimientos mínimamente invasivos y tratamientos efectivos de trastornos digestivos.
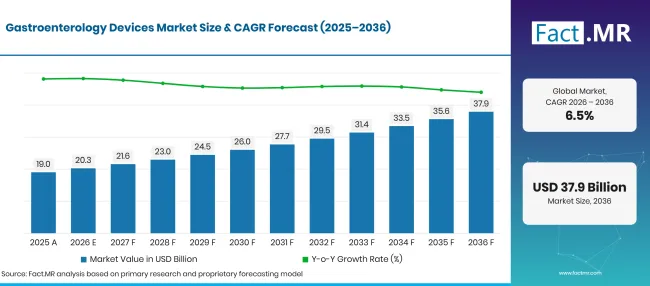
Factmr Gastroenterology Devices Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 19.0 |
| 2026 | Estimación | 20.3 |
| 2036 | Previsión | 37.9 |
| CAGR 2026 a 2036 | Periodo de previsión | 6.5% |
Fuente: análisis de Fact.MR. Actualizado el 17 de octubre de 2026
¿Cuáles son los datos que definen el crecimiento del mercado de dispositivos de gastroenterología?
USD 17.6 mil millones de oportunidades absolutas entre 2026 y 2036.
- Motores de la demanda en el mercado
- El creciente aumento de la demanda de procedimientos diagnósticos mínimamente invasivos está apoyando la adopción de dispositivos de gastroenterología. El Instituto Nacional de Diabetes y Enfermedades Digestivas y Renales (NIDDK), en su revisión histórica de la endoscopía gastrointestinal, estimó que se realizaban más de 20 millones de endoscopias gastrointestinales anualmente en Estados Unidos [2].
- La creciente carga de trastornos gastrointestinales está aumentando la necesidad de un diagnóstico preciso y un tratamiento oportuno. Los hospitales y centros de diagnóstico requieren sistemas avanzados de imagen, dispositivos de biopsia y equipos endoscópicos para apoyar la detección y evaluación de las condiciones del tracto digestivo. Las estadísticas históricas de enfermedades digestivas del NIDDK estimaron que 60–70 millones de personas en Estados Unidos se vieron afectadas por enfermedades digestivas. Esta considerable carga de enfermedades respalda la necesidad de equipos diagnósticos, incluidos endoscopios, sistemas de imagen y dispositivos de biopsia. [1].
- Los profesionales sanitarios están adoptando cada vez más procedimientos endoscópicos terapéuticos para gestionar las afecciones gastrointestinales, reduciendo la necesidad de cirugía convencional en casos adecuados. Los dispositivos de hemostasia y otros instrumentos especializados apoyan intervenciones como el control del sangrado gastrointestinal y el tratamiento de anomalías seleccionadas del tracto digestivo.
- La ampliación del acceso a las instalaciones sanitarias y el creciente uso de centros quirúrgicos ambulatorios están creando oportunidades para los fabricantes de dispositivos de gastroenterología. La Comisión Asesora de Pagos de Medicare de EE. UU. (MedPAC), en su informe al Congreso de marzo de 2026, informó que aproximadamente 6,400 centros quirúrgicos ambulatorios trataron a 3.4 millones de beneficiarios de Medicare por pago por servicio en 2024. También informó que el número de centros creció en más de 2% anualmente de media entre 2019 y 2024 [3].
- Segmentos clave analizados
- Por tipo de producto: Los endoscopios representarán 42.3% parte en 2026, reflejando su papel central en exámenes gastrointestinales, detección de enfermedades, muestreo de tejidos e intervenciones mínimamente invasivas.
- Por solicitud: El diagnóstico representará 58.7% cuota en 2026, respaldada por la demanda de detección temprana de enfermedades, cribado y evaluación de condiciones gastrointestinales.
- Por usuario final: Los hospitales mantendrán 52.1% participación en 2026, reflejando su acceso a departamentos especializados de gastroenterología, profesionales médicos formados e infraestructura avanzada de diagnóstico y terapéutica.
- Opinión de un analista en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Los dispositivos de gastroenterología probablemente atraerán interés, ya que los profesionales sanitarios buscan herramientas eficaces para diagnosticar y tratar trastornos del sistema digestivo. Los hospitales y clínicas aún necesitan orientación específica para procedimientos y un plan práctico de implementación antes de seleccionar los dispositivos adecuados."
- Implicaciones estratégicas
- Los fabricantes pueden enfatizar las capacidades del dispositivo, las aplicaciones clínicas y la eficiencia operativa para apoyar decisiones de compra informadas.
- Los distribuidores desempeñan un papel clave en la comparación de dispositivos de gastroenterología con los requisitos diagnósticos y terapéuticos en entornos sanitarios.
- Los profesionales sanitarios pueden priorizar las condiciones del paciente y los objetivos del procedimiento al seleccionar dispositivos para diagnóstico y tratamiento.
- Los centros sanitarios pueden equilibrar los costes de los equipos con los resultados clínicos esperados, mejoras en el flujo de trabajo y necesidades de atención a largo plazo al paciente.
Alemania está prevista para registrar un 4.9%CAGR hasta 2036. Brasil está previsto que registre 5.7%, seguido por Estados Unidos en 5.2%. Se estima que el Reino Unido avance a 8.0%, mientras que Japón se prevé a 6.3%. Las diferencias en la infraestructura sanitaria, las capacidades diagnósticas y la demanda clínica crean vías claras para la adopción de dispositivos de gastroenterología en estos mercados.
¿Cómo se desglosa el mercado de dispositivos de gastroenterología por segmento?
Fact.MR encuentra que Endoscopios lidera el Tipo de Producto en 42.3%; Diagnóstico lidera la Aplicación en 58.7%; Los hospitales lideran el Usuario Final en 52.1%.
¿Qué tipo de producto domina?
Los endoscopios tienen 42.3% cuota en el mercado de dispositivos de gastroenterología en 2026.
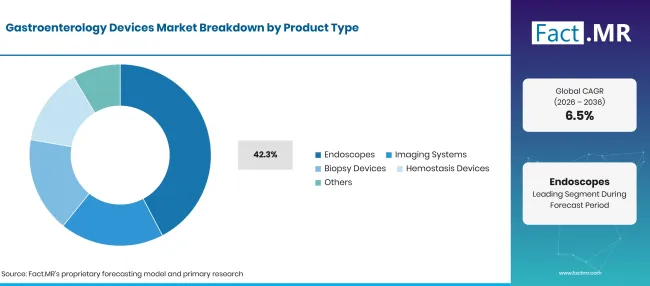
Factmr Gastroenterology Devices Market Breakdown Product Type | Source: Fact.MR
| Tipo de producto | Compartir (2026) |
|---|---|
| Endoscopios (segmento líder) | 42.3% |
| Otros segmentos combinados | 57.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 17 de octubre de 2026
Los endoscopios representan la cuota declarada por tipo de producto en el mercado de dispositivos de gastroenterología, respaldados por su papel en la visualización del tracto digestivo y en la posibilitación de exámenes mínimamente invasivos. Los sistemas de imagen apoyan la identificación y evaluación de condiciones gastrointestinales, mientras que los dispositivos de biopsia facilitan el muestreo de tejidos para la evaluación diagnóstica. Los dispositivos de hemostasia ayudan a controlar el sangrado gastrointestinal, y otros dispositivos cubren necesidades procedimentales especializadas. Los CDC actualizaron sus directrices de detección de cáncer colorrectal el 17de junio de 2026, explicando que el Grupo de Trabajo de Servicios Preventivos de EE. UU. recomienda el cribado rutinario para adultos de entre 45y75 [4].
¿Qué lidera el segmento de Aplicaciones?
El departamento de diagnóstico lidera con 58.7% cuota en el mercado de dispositivos de gastroenterología en 2026.
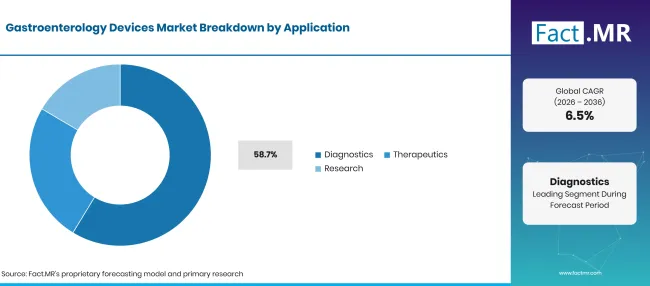
Factmr Gastroenterology Devices Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Diagnóstico (segmento principal) | 58.7% |
| Otros segmentos combinados | 41.3%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 17 de octubre de 2026
El diagnóstico representa una cuota de aplicación dominante, ya que los dispositivos de gastroenterología se utilizan ampliamente para examinar el tracto digestivo, identificar anomalías y apoyar la evaluación de enfermedades. La visualización endoscópica, los sistemas de imagen y los procedimientos de biopsia contribuyen a las evaluaciones diagnósticas en todas las condiciones gastrointestinales. Las aplicaciones terapéuticas utilizan estos dispositivos para intervenciones como el control de hemorragias y otros procedimientos mínimamente invasivos, mientras que las aplicaciones de investigación apoyan investigaciones clínicas y el desarrollo de enfoques diagnósticos y terapéuticos.
¿Qué usuario final domina?
Los hospitales representan 52.1% cuota en el mercado de dispositivos de gastroenterología en 2026.
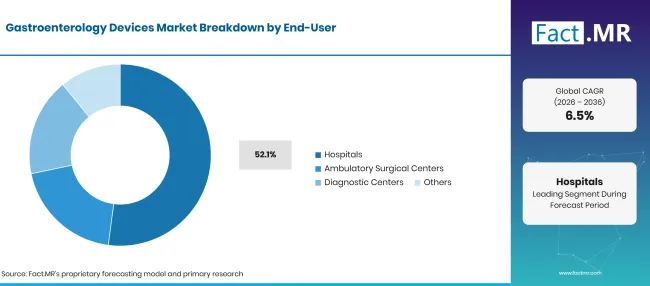
Factmr Gastroenterology Devices Market Breakdown End User | Source: Fact.MR
| Usuariofinal | Share (2026) |
|---|---|
| Hospitales (Segmento principal) | 52.1% |
| Otros segmentos combinados | 47.9%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 17 de octubre de 2026
Los hospitales tienen una cuota líder de usuarios finales debido a su capacidad para ofrecer servicios integrales de gastroenterología, incluyendo exámenes diagnósticos, intervenciones endoscópicas y procedimientos gastrointestinales complejos. Los centros quirúrgicos ambulatorios apoyan intervenciones y procedimientos ambulatorios que no requieren estancias hospitalarias prolongadas. Los centros de diagnóstico contribuyen mediante servicios especializados de examen y pruebas, mientras que otros usuarios finales atienden requisitos clínicos y procedimentales adicionales.
¿Qué está acelerando la adopción de los dispositivos de gastroenterología en el mercado y qué la está frenando?
La creciente demanda de cuidados digestivos avanzados impulsa el mercado de dispositivos de gastroenterología, pero los altos costes de los equipos y el acceso limitado a centros sanitarios especializados ralentizan la adopción.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Creciente prevalencia de trastornos gastrointestinales | +1.0% | Global | A medio plazo (2–4 años) |
| Creciente demanda de procedimientos mínimamente invasivos | +0.9% | Global | A corto plazo (≤ 2 años) |
| Avances en tecnologías de imagen endoscópica | +0.7% | Europa, América, Asia | A medio plazo (2–4 años) |
| Expansión de las capacidades diagnósticas hospitalarias | +0.5% | Global | A corto plazo (≤ 2 años) |
| Creciente adopción de endoscopias terapéuticas avanzadas | +0.4% | Global | A largo plazo (≥ 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 17 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Desarrollo de sistemas endoscópicos asistidos por IA | +0.8% | Global | A medio plazo (2–4 años) |
| Expansión de los centros quirúrgicos ambulatorios | +0.6% | América, Europa | A medio plazo (2–4 años) |
| Integración de tecnologías de imagen de alta resolución | +0.5% | Europa, Asia | A largo plazo (≥ 4 años) |
| Creciente demanda de dispositivos endoscópicos de un solo uso | +0.4% | Global | A corto plazo (≤ 2 años) |
Fuente: análisis de Fact.MR. Actualizado el 17 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Altos costes de adquisición y mantenimiento de dispositivos avanzados | -0.8% | Global | A corto plazo (≤ 2 años) |
| Riesgo de infección y contaminación cruzada | -0.6% | Global | A medio plazo (2–4 años) |
| Escasez de profesionales formados en endoscopía | -0.5% | Asia, mercados emergentes | A corto plazo (≤ 2 años) |
| Requisitos regulatorios complejos y limitaciones de reembolso | -0.4% | Global | A medio plazo (2–4 años) |
Fuente: análisis de Fact.MR. Actualizado el 17 de octubre de 2026
¿Qué países están ampliando el mercado de dispositivos de gastroenterología hasta 2036?
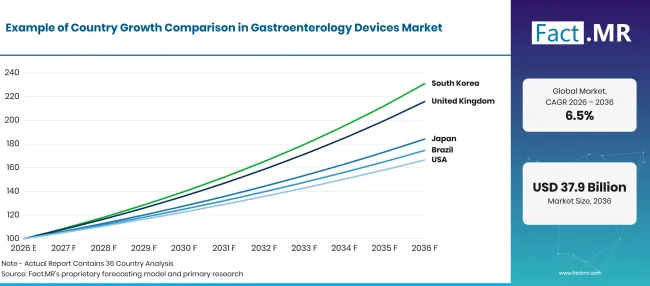
Factmr Gastroenterology Devices Market Growth Index | Source: Fact.MR
| País | CAGR (2026-2036) |
|---|---|
| Alemania | 4.9% |
| Brasil | 5.7% |
| EE. UU. | 5.2% |
| Reino Unido | 8.0% |
| Japón | 6.3% |
Fuente: análisis de Fact.MR. Actualizado el 17 de octubre de 2026
¿Qué apoya la adopción de Alemania?
4.9% CAGR, apoyada por una infraestructura sanitaria avanzada y servicios de endoscopia consolidados.
El mercado alemán de dispositivos de gastroenterología se beneficia de su red hospitalaria desarrollada, capacidades diagnósticas y demanda de procedimientos mínimamente invasivos. Los hospitales y clínicas especializadas utilizan endoscopios, sistemas de imagen, dispositivos de biopsia y equipos de hemostasia para el diagnóstico y tratamiento gastrointestinal. La inversión continua en tecnología clínica y detección temprana de enfermedades puede apoyar la demanda de dispositivos avanzados.
¿Cómo está Brasil desarrollando la adopción?
5.7% CAGR, impulsado por la expansión de las capacidades diagnósticas y el acceso creciente a la atención gastrointestinal.
El mercado brasileño se sostiene gracias a la demanda de procedimientos diagnósticos y terapéuticos en centros sanitarios públicos y privados. El equipo de endoscopia puede ayudar a los profesionales sanitarios a investigar trastornos digestivos, detectar anomalías y realizar intervenciones mínimamente invasivas. La inversión en infraestructura médica y un mayor acceso a servicios especializados pueden favorecer la adopción en hospitales, centros quirúrgicos ambulatorios y centros de diagnóstico.
¿Qué apoya la adopción en Estados Unidos?
5.2% CAGR, respaldado por el cribado consolidado del cáncer colorrectal y la demanda de procedimientos diagnósticos avanzados.
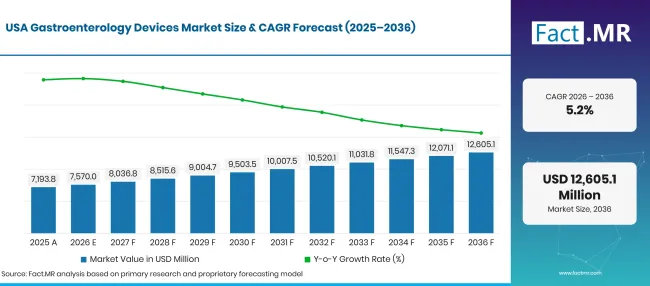
Factmr Gastroenterology Devices Market Forecast Usa | Source: Fact.MR
El mercado estadounidense se beneficia de prácticas establecidas de cribado gastrointestinal y del uso de la endoscopía para diagnosticar trastornos digestivos y detectar anomalías colorrectales. Los CDC informaron en junio de 2025 que aproximadamente siete de cada diez adultos de entre 50y75 años estaban al día con el cribado del cáncer colorrectal. La colonoscopia puede identificar y eliminar pólipos precancerosos, apoyando la demanda de endoscopios, sistemas de imagen y dispositivos de biopsia. [5]
¿Cómo está el Reino Unido fomentando la adopción?
8.0% CAGR, impulsado por la expansión del cribado del cáncer de colon y la demanda de endoscopia diagnóstica.
El mercado británico se ve apoyado por la expansión del cribado del cáncer de colon y la necesidad de procedimientos diagnósticos de seguimiento. NHS England informó que casi 7 millones de personas participaron en el cribado intestinal durante 2024/25, en comparación con aproximadamente 4.7 millones en 2014/15. Resultados positivos de cribado y requisitos de vigilancia pueden cubrir la demanda de colonoscopias, dispositivos de biopsia y tecnologías de imagen relacionadas. [6]
¿Qué apoya la adopción en Japón?
6.3% CAGR, moldeada por la detección del cáncer gastrointestinal y la necesidad de procedimientos endoscópicos precisos.
El mercado japonés de dispositivos de gastroenterología se beneficia de la importancia de la detección temprana del cáncer gastrointestinal y de las prácticas diagnósticas endoscópicas establecidas. Los hospitales y centros especializados pueden utilizar endoscopios avanzados, sistemas de imagen y dispositivos de biopsia para examinar anomalías gastrointestinales y guiar decisiones clínicas. El énfasis continuo en el diagnóstico precoz y el tratamiento mínimamente invasivo puede apoyar la demanda de equipos de gastroenterología tecnológicamente avanzados.
¿Quién lidera el mercado de dispositivos de gastroenterología?
Fact.MR perfila a FUJIFILM, Boston Scientific, Medtronic, Olympus, Cook Medical, CONMED y PENTAX Medical (HOYA Group) en el mercado de dispositivos de gastroenterología.
Olympus y FUJIFILM son participantes destacados en tecnologías de endoscopia e imagen gastrointestinal. Boston Scientific y Medtronic ofrecen tecnologías utilizadas en procedimientos terapéuticos y mínimamente invasivos, mientras que Cook Medical y CONMED proporcionan dispositivos médicos especializados y soluciones procedimentales. PENTAX Medical, parte del Grupo HOYA, se centra en sistemas de endoscopia y tecnologías relacionadas para exámenes gastrointestinales.
La competencia en el mercado de dispositivos de gastroenterología depende del rendimiento del producto, capacidades de visualización, eficiencia de procedimientos, usabilidad clínica y compatibilidad con instalaciones sanitarias' equipos existentes. Los hospitales y centros quirúrgicos ambulatorios evalúan la fiabilidad de los dispositivos y los requisitos de mantenimiento.
¿Qué empresas son los proveedores clave?
Las principales empresas en el mercado de dispositivos de gastroenterología incluyen FUJIFILM; Boston Scientific Corporation; Medtronic plc; Olympus Corporation; Cook Medical; CONMED Corporation; y PENTAX Medical (Grupo HOYA).
- FUJIFILM
- Boston Scientific Corporation
- PLC Medtronic
- Olympus Corporation
- Cook Medical
- CONMED Corporation
- PENTAX Medical (Grupo HOYA)
Bibliografía
- [1] Instituto Nacional de Diabetes y Enfermedades Digestivas y Renales. (noviembre de 2014). Estadísticas de enfermedades digestivas para Estados Unidos. Institutos Nacionales de Salud.
- [2] Ruhl, C. E., & Everhart, J. E. (2008). Capítulo 24: Indicaciones y resultados de la endoscopia gastrointestinal. En La carga de las enfermedades digestivas en Estados Unidos. Instituto Nacional de Diabetes y Enfermedades Digestivas y Renales.
- [3] Comisión Asesora de Pagos de Medicare. (2026, marzo 12). Capítulo 11: Servicios de centros quirúrgicos ambulatorios: informe de estado. En marzo de 2026 informe al Congreso: política de pagos de Medicare.
- [4] Centros para el Control y la Prevención de Enfermedades. (2026, junio 17). Hablando con tu médico sobre el cribado de cáncer colorrectal. https://www.cdc.gov/colorectal-cancer/talking-to-doctor/
- [5] Centros para el Control y la Prevención de Enfermedades. (2025, junio 11). Uso de pruebas de cribado de cáncer colorrectal.
- [6] NHS England. (2026, abril 20). El NHS detecta decenas de miles de cánceres de colon gracias a un programa de cribado.
Este informe responde
- El informe describe cómo se utilizan los dispositivos de gastroenterología para diagnosticar, visualizar, investigar y tratar trastornos gastrointestinales.
- El análisis por segmentos compara las categorías de productos especificadas, incluyendo la cuota declarada de endoscopios en 2026.
- El análisis por país aborda Alemania, Brasil, EE. UU., Reino Unido y Japón junto con estadísticas oficiales relevantes de salud.
- La visión general competitiva perfila a FUJIFILM, Boston Scientific, Medtronic, Olympus, Cook Medical, CONMED y PENTAX Medical (Grupo HOYA).
- El análisis de aplicaciones separa los procedimientos diagnósticos de las intervenciones terapéuticas y las actividades de investigación.
¿Qué cubre el mercado de dispositivos de gastroenterología?
El mercado abarca dispositivos médicos utilizados para examinar, diagnosticar y tratar afecciones que afectan al tracto gastrointestinal. Realiza un seguimiento del uso de endoscopios, sistemas de imagen, dispositivos de biopsia, dispositivos de hemostasia y otros instrumentos especializados. La cobertura de aplicaciones distingue diagnóstico, terapéutica e investigación, mientras que la segmentación por usuarios finales incluye hospitales, centros quirúrgicos ambulatorios, centros diagnósticos y otros centros sanitarios. Las decisiones de compra del dispositivo dependen de los requisitos clínicos, las capacidades procedimentales, la seguridad del paciente y los costes del equipo.
¿Qué incluye el alcance?
Los productos incluidos comprenden dispositivos médicos destinados a la visualización gastrointestinal, investigación diagnóstica, muestreo de tejidos, control de hemorragias y procedimientos terapéuticos. El límite de valor de mercado abarca las categorías de productos especificadas utilizadas en aplicaciones y estudios diagnósticos y terapéuticos. El análisis también incluye la adopción de dispositivos en hospitales, centros quirúrgicos ambulatorios, centros diagnósticos y otros entornos sanitarios relevantes.
¿Qué se excluye del alcance?
El análisis excluye dispositivos médicos usados únicamente para especialidades médicas no relacionadas sin una aplicación gastroenterológica relevante. Los productos farmacéuticos, fármacos diagnósticos y tratamientos que no constituyen dispositivos de gastroenterología están fuera del límite de ingresos definido por dispositivos. También se excluye el equipo hospitalario general sin una aplicación específica de gastroenterología. Los ingresos de servicios médicos no relacionados y procedimientos clínicos independientes no se incluyen en el valor de mercado a menos que estén explícitamente cubiertos por la metodología subyacente de investigación de mercado.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas a la industria.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
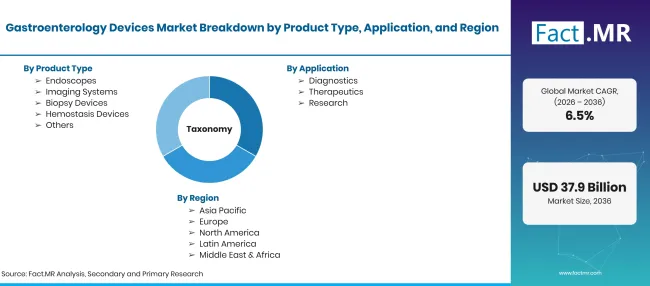
Factmr Gastroenterology Devices Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones: valoración de 2026, previsión y CAGR de 2036 |
| Definición del mercado | Dispositivos médicos utilizados para diagnosticar, visualizar, investigar y tratar trastornos gastrointestinales mediante procedimientos endoscópicos, de imagen, biopsia, hemostasis y otros procedimientos especializados. |
| Tipo de producto | Endoscopios; Sistemas de imagen; Dispositivos de biopsia; Dispositivos de hemostasis; Otros |
| Aplicación | Diagnóstico; Terapia; Investigación |
| Usuario final | Hospitales; Centros Quirúrgicos Ambulatorios; Centros de Diagnóstico; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; EE. UU.; Reino Unido; Japón |
| Empresas perfiladas | FUJIFILM; Boston Scientific; Medtronic; Olympus; Cook Medical; CONMED; PENTAX Medical (Grupo HOYA) |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Segmentación de mercado y análisis basados en escenarios respaldados por estadísticas oficiales de salud, información regulatoria, datos sobre la carga de enfermedades y fuentes de la industria de dispositivos médicos. |
Fuente: análisis de Fact.MR. Actualizado el 17 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Tipo de subproducto
- Endoscopios
- Sistemas de imagen
- Dispositivos de biopsia
- Hemostasia
- Otros
-
Por aplicación
- Diagnóstico
- Terapéutica
- Investigación
-
Por usuario final
- Hospitales
- Centros Quirúrgicos Ambulatorios
- Centros de diagnóstico
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de dispositivos de gastroenterología en 2026?
¿Cuál es el CAGR de 2026 a 2036?
¿Qué tipo de producto tiene la mayor cuota declarada?
¿Qué Aplicación lidera?
¿Qué compañías están cubiertas?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF