- Market Value (2025): USD 13.7 Bn
- Estimated Value (2026): USD 14.9 Bn
- Forecast Value (2036): USD 33.5 Bn
- CAGR (2026-2036): 8.5%
¿Cuánto vale la previsión del mercado de equipos GPON para 2036?
USD 14.9 mil millones en 2026 a USD 33.5 mil millones para 2036 en un 8.5% CAGR.
- Según Fact.MR estimaciones, el mercado de equipos GPON estaba valorado en USD 13.7 mil millones en 2025.
- Se prevé que el valor de mercado aumente de USD 14.9 mil millones en 2026 a USD 33.5 mil millones para 2036.
- Se prevé que el mercado crezca a un CAGR 8.5% de 2026 a 2036, a medida que los operadores de telecomunicaciones amplíen la cobertura de banda ancha basada en fibra óptica y actualicen las redes de acceso existentes.
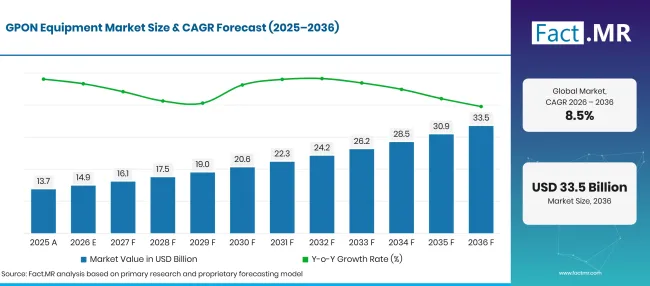
Gpon Equipment Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 13.7 |
| 2026 | Estimación | 14.9 |
| 2036 | Previsión | 33.5 |
| CAGR 2026 a 2036 | Periodo de previsión | 8.5% |
Fuente: análisis de Fact.MR. Actualizado el 31 de octubre de 2026
¿Cuáles son los datos que definen el crecimiento del mercado de equipos GPON?
USD 18.6 mil millones de oportunidades absolutas entre 2026 y 2036.
- Motores de la demanda en el mercado
- Los operadores de telecomunicaciones están ampliando la infraestructura de banda ancha basada en fibra para adaptarse al aumento del consumo de datos en los hogares y a la demanda de suscripciones a internet de mayor velocidad. Esta expansión está apoyando la compra de Terminales de Línea Óptica (OLTs) y Terminales de Red Óptica (ONTs) en nuevas implementaciones de Fibra hasta el Hogar (FTTH).
- Los proveedores de banda ancha están actualizando las redes de fibra existentes para ofrecer mayor ancho de banda y mejorar la eficiencia de la gestión de la red. El equipo multi-PON permite a los operadores introducir nuevas tecnologías de acceso manteniendo la infraestructura de fibra existente y reduciendo la necesidad de reemplazar extensamente la red.
- La expansión de banda ancha residencial está aumentando la demanda de equipos ópticos del lado del abonado. Los ONT con capacidades Wi-Fi integradas y múltiples interfaces Ethernet ayudan a los proveedores de servicios a satisfacer crecientes necesidades domésticas de conectividad fiable y a soportar múltiples dispositivos conectados.
- Los programas de banda ancha respaldados por el gobierno y las inversiones en telecomunicaciones privadas están acelerando el despliegue de la fibra en zonas desatendidas y semiurbanas. El equipo OLT compacto permite a los operadores ampliar la cobertura de la red mientras apoyan la instalación eficiente de infraestructuras en áreas con diferentes necesidades de conectividad.
- Segmentos clave analizados
- Por componente: El equipo ONT tiene una cuota de mercado 52.3% en 2026, apoyado por el aumento de conexiones de suscriptores de fibra y la necesidad de dispositivos de terminación óptica en las instalaciones del cliente.
- Por tecnología: 2.5G PON capta una cuota 48.6% en 2026, reflejando su base de despliegue consolidada y su idoneidad para el acceso a banda ancha gigabit.
- Por aplicación: FTTH lidera con una cuota de 58.7% en 2026, ya que las conexiones de fibra óptica llegan cada vez más a locales residenciales.
- Por usuario final: Los clientes residenciales representan la 62.1% del mercado en 2026, reflejando la demanda de servicios de banda ancha doméstica de alta velocidad.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Los proveedores de equipos GPON tendrán que equilibrar el despliegue de fibra asequible con la creciente necesidad de mayor ancho de banda. Los proveedores que ofrecen plataformas OLT y ONT interoperables con vías de actualización flexibles probablemente seguirán siendo relevantes a medida que los operadores amplíen las redes FTTH e introduzcan nuevas tecnologías PON."
- Implicaciones estratégicas
- Los fabricantes de equipos deberían desarrollar plataformas OLT flexibles que soporten GPON junto con tecnologías PON de mayor velocidad para reducir los requisitos de reemplazo de red.
- Los operadores de telecomunicaciones deben priorizar la interoperabilidad de ONT, la fiabilidad de la red y la gestión de suscriptores al seleccionar equipos para despliegues FTTH a gran escala.
- Los proveedores de servicios de banda ancha deben considerar configuraciones OLT compactas y escalables al extender la cobertura de fibra a ciudades pequeñas y ubicaciones poco atendidas.
- Los proveedores de equipos pueden reforzar carteras de productos con ONTs avanzados que soportan banda ancha de mayor velocidad, conectividad Wi-Fi y múltiples aplicaciones residenciales.
- Los proveedores deben demostrar compatibilidad con las redes de distribución óptica existentes para reducir el coste y la complejidad de las actualizaciones de red.
Alemania está prevista para registrar un 10.2% CAGR hasta 2036. Se prevé que Brasil avance a 9.4%, seguido de Estados Unidos a 8.5%. Se estima que el Reino Unido se expandirá a 7.6%, mientras que Japón se proyecta que registre un 6.7% CAGR.
¿Cómo se desglosa el mercado de equipos GPON por segmento?
En la segmentación de Fact.MR, ONT lidera el componente en 52.3%; 2.5G PON lidera Tecnología en 48.6%; FTTH lidera la aplicación en 58.7%; y Leads residenciales para el usuario final en 62.1%.
¿Qué componente domina?
Se prevé que ONT represente 52.3% del mercado en 2026.
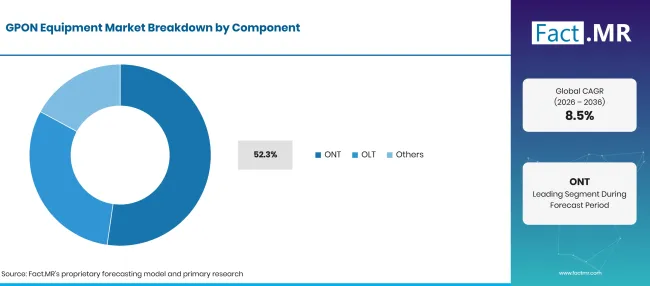
Gpon Equipment Market Breakdown Component | Source: Fact.MR
| Componente | Compartir (2026) |
|---|---|
| ONT (Segmento principal) | 52.3% |
| Otros segmentos combinados | 47.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 31 de octubre de 2026
El equipo ONT proporciona la interfaz óptica entre la red de fibra y las instalaciones del abonado. El aumento de las conexiones FTTH genera demanda de ONT que puedan soportar acceso fiable de banda ancha y múltiples dispositivos conectados. La selección del equipo también depende de las interfaces Ethernet, las capacidades Wi-Fi, la eficiencia energética y la compatibilidad con la infraestructura del proveedor de servicios. El equipo OLT sigue siendo esencial para agregar conexiones de abonado y gestionar redes de acceso óptico.
¿Qué lidera el segmento de Tecnología?
2.5G PON se prevé que represente 48.6% del mercado en 2026.
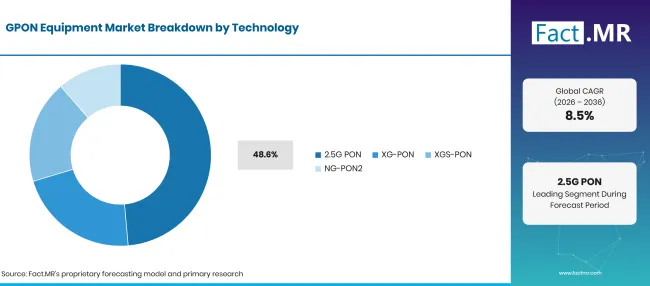
Gpon Equipment Market Breakdown Technology | Source: Fact.MR
| Tecnología | Compartir (2026) |
|---|---|
| 2.5G PON (Segmento líder) | 48.6% |
| Otros segmentos combinados | 51.4%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 31 de octubre de 2026
GPON, operando a una tasa nominal de descendencia de aproximadamente 2.5 Gbit/s, mantiene una posición significativa debido a su idoneidad para infraestructuras de banda ancha de fibra ya establecidas y requisitos de conectividad residencial. XG-PON y XGS-PON soportan mayores requerimientos de ancho de banda y ofrecen opciones de actualización para operadores que atienden a clientes con un consumo de datos creciente. NG-PON2 ofrece mayor flexibilidad de red mediante la asignación de capacidad basada en longitudes de onda. La selección tecnológica depende de los requisitos de los suscriptores, la inversión en red y la compatibilidad con la infraestructura desplegada.
¿Cómo moldea la demanda la Solicitud?
Es probable que el FTTH represente una cuota 58.7% en 2026.
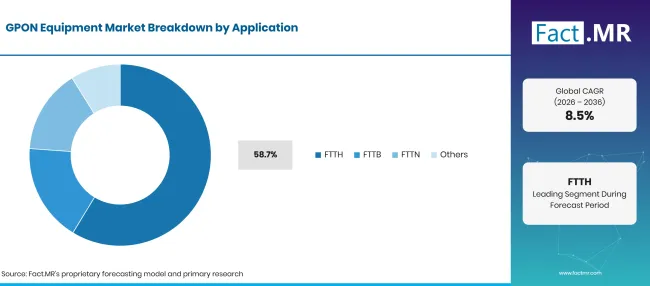
Gpon Equipment Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| FTTH (segmento principal) | 58.7% |
| Otros segmentos combinados | 41.3%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 31 de octubre de 2026
FTTH conecta fibra óptica directamente a viviendas o comercios, apoyando velocidades de banda ancha más altas y una conectividad más fiable. Los proveedores de telecomunicaciones despliegan equipos GPON para ampliar la cobertura de suscriptores y reemplazar infraestructuras de acceso antiguas. FTTB sirve a edificios multivivienda y propiedades comerciales, mientras que FTTN utiliza conexiones de fibra a nodos vecinales antes de la conexión final con los suscriptores. Otras aplicaciones abordan requisitos especializados de despliegue de red.
¿Qué categoría de usuario final lidera?
Se espera que los clientes residenciales representen una cuota 62.1% en 2026.
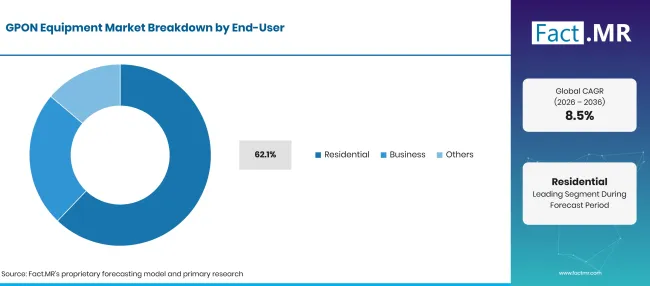
Gpon Equipment Market Breakdown End User | Source: Fact.MR
| Usuario final | Compartir (2026) |
|---|---|
| Residencial (Segmento líder) | 62.1% |
| Otros segmentos combinados | 37.9%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 31 de octubre de 2026
La demanda residencial se ve sostenida por la creciente dependencia de internet de alta velocidad para entretenimiento, trabajo remoto, educación en línea y dispositivos domésticos conectados. Los proveedores de banda ancha requieren instalaciones escalables de ONT para conectar nuevos suscriptores y mantener la calidad del servicio. Los clientes empresariales necesitan equipos de acceso óptico que puedan soportar mayor disponibilidad, conectividad empresarial y un rendimiento de red consistente.
¿Qué está acelerando la adopción en el mercado de equipos GPON y qué la frena?
La expansión FTTH y los mayores requisitos de banda ancha apoyan la demanda de equipos, mientras que los costes de infraestructura y las transiciones tecnológicas generan desafíos de despliegue.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Expansión de la infraestructura FTTH | +1.1% | Global | A medio plazo (2–4 años) |
| Aumento del consumo de banda ancha residencial | +0.9% | Global | A corto plazo (≤ 2 años) |
| Migración hacia PON de mayor capacidad | +0.8% | Asia, Europa, América | A medio plazo (2–4 años) |
| Inversión en infraestructuras de banda ancha | +0.7% | Europa, Asia, América | A largo plazo (≥ 4 años) |
| Demanda de equipos de acceso óptico escalables | +0.5% | Global | A medio plazo (2–4 años) |
Fuente: análisis de Fact.MR. Actualizado el 31 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Despliegue de equipos multi-PON | +0.9% | Global | A medio plazo (2–4 años) |
| Expansión de la fibra en zonas desatendidas | +0.7% | Asia, América Latina | A largo plazo (≥ 4 años) |
| ONT residenciales avanzados | +0.6% | Global | A corto plazo (≤ 2 años) |
| Sistemas OLT compactos y exteriores | +0.5% | Mercados emergentes | A medio plazo (2–4 años) |
| Migración a XGS-PON y 50G PON | +0.8% | Europa, Asia, América del Norte | A largo plazo (≥ 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 31 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Alto gasto en despliegue de fibra | -0.9% | Global | A corto plazo (≤ 2 años) |
| Costes de actualización y reemplazo de la red | -0.7% | Global | A medio plazo (2–4 años) |
| Desafíos de interoperabilidad de equipos | -0.6% | Global | A corto plazo (≤ 2 años) |
| Disponibilidad desigual de infraestructura de fibra | -0.5% | Mercados emergentes | A largo plazo (≥ 4 años) |
| Competencia de precios entre proveedores de equipos | -0.4% | Global | A medio plazo (2–4 años) |
Fuente: análisis de Fact.MR. Actualizado el 31 de octubre de 2026
¿Qué países están escalando el mercado de equipos GPON hasta 2036?
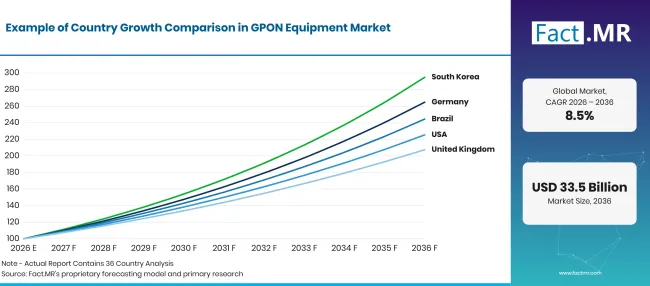
Gpon Equipment Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemania | 10.2% |
| Brasil | 9.4% |
| EE. UU. | 8.5% |
| Reino Unido | 7.6% |
| Japón | 6.7% |
Fuente: análisis de Fact.MR. Actualizado el 31 de octubre de 2026
¿Qué apoya la adopción de Alemania?
10.2% CAGR, impulsado por la continua expansión de la red de fibra óptica y la creciente demanda de conexiones de banda ancha de alta velocidad.
Alemania' el mercado de equipos GPON se sostiene gracias a la inversión continua en infraestructura de banda ancha de fibra y a los esfuerzos para extender la conectividad de fibra más allá de las principales zonas urbanas. Los proveedores de telecomunicaciones requieren equipos de acceso óptico escalables para conectar a los clientes residenciales y soportar velocidades de banda ancha más altas. El despliegue de OLTs y ONTs modernos puede ayudar a los operadores a ampliar la cobertura FTTH y mejorar la capacidad de la red.
Alemania' el mercado de equipos GPON se apoya en la inversión continua en infraestructura de banda ancha de fibra y los esfuerzos para extender la conectividad más allá de las principales áreas urbanas. Según la Agencia Federal de Redes ' s Informe Anual de Telecomunicaciones 2026, las conexiones FTTH y FTTB activas aumentaron de 5.3 millones a finales de 2024 a 6.4 millones a finales de 2025. La cuota de Fibra ' s de las conexiones fijas activas de banda ancha también aumentó de 13.7% a 16.5%. Esta expansión apoya la demanda de OLTs y ONTs a medida que los operadores conectan suscriptores adicionales y aumentan la capacidad de la red. [8]
¿Cómo está Brasil desarrollando la adopción de equipos GPON?
9.4% CAGR, apoyado por la expansión de conexiones de banda ancha de fibra óptica y el desarrollo de infraestructuras en ubicaciones desatendidas.
Brasil' el crecimiento del mercado de S se apoya mediante la expansión de la infraestructura de banda ancha y el aumento del despliegue de fibra óptica en ubicaciones residenciales y comerciales. Los proveedores de servicios de Internet requieren equipos OLT y ONT rentables para extender la cobertura a ciudades pequeñas y comunidades desatendidas. Las soluciones compactas de acceso óptico pueden apoyar la expansión de la red donde la densidad de suscriptores y las condiciones de la infraestructura varían.
Brasil' el crecimiento del mercado se apoya con la expansión de la infraestructura de banda ancha y el aumento del despliegue de fibra óptica en zonas residenciales y empresariales. Según Brazil' el regulador de telecomunicaciones Anatel, el país registró 55.4 millones de conexiones fijas de banda ancha en el segundo trimestre de 2026, incluyendo 44.7 millones de conexiones entregadas mediante fibra óptica. Por tanto, la fibra representó más de la 80% de las conexiones fijas de banda ancha. Esta creciente base de suscriptores genera demanda de equipos OLT y ONT rentables, ya que los proveedores de servicios de internet amplían la cobertura a ciudades más pequeñas y comunidades desatendidas. [9]
¿Qué apoya la adopción en Estados Unidos?
8.5% CAGR, impulsado por la financiación federal de banda ancha y el despliegue continuo de redes de fibra óptica en comunidades desatendidas.
El mercado estadounidense se sostiene con la inversión en banda ancha de fibra óptica y la modernización de la infraestructura de telecomunicaciones existente. Los proveedores de banda ancha están ampliando los servicios FTTH y actualizando las redes de acceso para satisfacer crecientes necesidades de ancho de banda residencial y empresarial. Los equipos multi-PON ofrecen una vía de actualización para los operadores que buscan introducir servicios de mayor velocidad sin reemplazar toda su infraestructura de fibra.
El mercado estadounidense se apoya con la inversión en banda ancha de fibra óptica y la modernización de la infraestructura de telecomunicaciones existente. En mayo de 2026, la Administración Nacional de Telecomunicaciones e Información informó de que 54 de 56 estados y territorios habían recibido la aprobación para sus propuestas finales de Equidad, Acceso y Despliegue de Banda Ancha (BEAD). El programa proporciona USD 42.45 mil millones de fondos federales para el despliegue de banda ancha. Estas inversiones crean oportunidades para los proveedores de equipos GPON, ya que los proveedores amplían las redes de fibra y mejoran la infraestructura de acceso. [10]
¿Cómo está el Reino Unido fomentando la adopción?
7.6% CAGR, moldeada por la creciente disponibilidad de banda ancha de fibra óptica completa y la inversión continua en cobertura de red nacional.
El mercado británico se beneficia del despliegue continuo de redes de fibra y de la competencia entre proveedores de banda ancha. Los operadores de red requieren equipos ópticos escalables para conectar suscriptores residenciales y ampliar la cobertura completa de fibra. La adopción de plataformas OLT avanzadas y ONTs compatibles puede soportar una mayor capacidad de suscriptores y mejorar la flexibilidad del despliegue de la red.
El mercado británico se beneficia del despliegue continuo de redes de fibra óptica y de la competencia entre proveedores de banda ancha. Según Ofcom' actualización de mayo de 2026, la banda ancha de fibra completa estaba disponible en 24.9 millones de viviendas en enero de 2026, representando 82% de hogares en el Reino Unido. Las conexiones de fibra óptica completa en locales residenciales y comerciales alcanzaron los 12.4 millones. Esta creciente presencia de red apoya la demanda de plataformas OLT escalables y ONTs compatibles para conectar más suscriptores y mejorar la capacidad de banda ancha. [11]
¿Qué apoya la adopción en Japón?
6.7% CAGR, respaldada por una amplia cobertura de fibra ancha y una demanda continua de conectividad fiable de alta velocidad.
Japón' el mercado de equipos GPON está respaldado por una infraestructura de banda ancha de fibra establecida y la demanda de conectividad fiable de alta velocidad. Los operadores de telecomunicaciones continúan mejorando las redes de acceso óptico para adaptarse a los cambios en los requisitos residenciales y empresariales. Las mejoras de equipos y las tecnologías PON de mayor capacidad ofrecen oportunidades para proveedores que ofrecen soluciones de red flexibles. Japón' el mercado de equipos GPON está respaldado por una infraestructura consolidada de banda ancha de fibra óptica y una demanda continua de conectividad de alta velocidad.
¿Quién lidera el mercado de equipos GPON?
Fact.MR identifica a Huawei Technologies, Nokia Corporation, ZTE Corporation, FiberHome Technologies, Calix Inc. ADTRAN Inc. como las empresas seleccionadas con actividad verificable en el mercado más amplio de equipos PON y desarrollos recientes de productos de acceso óptico.
Huawei, Nokia, ZTE y FiberHome mantienen una actividad significativa de productos en la infraestructura de acceso óptico y en soluciones PON de próxima generación. Huawei Technologies publicó su anuncio sobre productos de redes ópticas de próxima generación en marzo de 2026 [1]. Nokia presentó los ONT residenciales 25G PON para el mercado masivo en marzo de 2025 [2]. Nokia anunció su solución flexible 50G/25G/10G PON el 12de octubre de 2026 [3]. ZTE presentó su cartera FTTx en Network X 2025 en octubre de 2025, concretamente el 14de octubre de 2025 [4]. FiberHome presentó tecnologías de red totalmente óptica 10gigabit habilitadas por IA en la PTEXPO 2025 en septiembre de 2025 [5].
Calix y ADTRAN participan en equipos de acceso por fibra óptica a través de plataformas OLT y productos ópticos del lado del suscriptor. Cisco ofrece ONTs PON enrutados para aplicaciones de acceso óptico de alta velocidad. En mayo de 2026, Calix presentó sus capacidades 50G-PON [6]. ADTRAN habló sobre su serie SDX 6400 y la tecnología 50G PON en enero de 2025 [7].
La competencia está determinada por la capacidad OLT, la funcionalidad del ONT, la compatibilidad multigeneracional de PONs, la gestión de redes y la interoperabilidad del equipo. Cada vez más los proveedores desarrollan plataformas que permiten a los operadores migrar desde infraestructuras GPON establecidas hacia XGS-PON, 25G PON y 50G PON sin necesidad de reemplazo completo de red.
¿Qué empresas son los proveedores clave?
Las principales empresas perfiladas incluyen Huawei Technologies; Nokia Corporation; ZTE Corporation; FiberHome Technologies; Calix Inc.; y ADTRAN Inc.
- Huawei Technologies
- Nokia Corporation
- ZTE Corporation
- FiberHome Technologies
- Calix Inc.
- ADTRAN Inc.
Bibliografía
- [1] Huawei Technologies. (2026, marzo 2). Huawei lanza productos y soluciones de red óptica de nueva generación para impulsar el nuevo crecimiento en la era de la IA.
- [2] Nokia Corporation. (2025, marzo 18). Nokia presenta dos ONT de fibra óptica residencial 25G PON de mercado masivo, haciendo viables y asequibles los G+ multigigabit y 10 a gran escala
- [3] Nokia Corporation. (2026, octubre 12). Nokia lanza una solución GPON flexible 50G/25G/10para acelerar la banda ancha de fibra lista para IA.
- [4] ZTE Corporation. (2025, octubre 14). ZTE presenta una cartera integral en Network X para acelerar el despliegue de FTTx y la evolución del hogar inteligente.
- [5] FiberHome Technologies. (2025, septiembre 25). PTEXPO 2025[PTEXPO 2025: Red óptica 10gigabit] impulsada por IA.
- [6] Calix, Inc. (mayo de 122026 ). Calix 50G-PON amplían la ventaja de la plataforma para escalar servicios sin necesidad de reconstruir redes.
- [8] Bundesnetzagentur. (2026, junio 5). Informe Anual de Telecomunicaciones 2025.
- [9] Agência Nacional de Telecomunicações. (2026, julio 15). Anatel divulga Relatório de Monitoramento da Competição do segundo trimestre de 2026.
- [10] Administración Nacional de Telecomunicaciones e Información. (2026, mayo 4). Panel de Progreso BEAD
- [11] Ofcom. (2026, mayo 13). Actualización de Naciones Conectadas: primavera 2026.
Este informe responde
- El informe examina la demanda de equipos GPON en los componentes ONT y OLT.
- El análisis tecnológico compara 2.5G PON, XG-PON, XGS-PON y NG-PON2.
- El análisis de aplicaciones evalúa el despliegue FTTH, FTTB y FTTN.
- El análisis por país abarca Alemania, Brasil, EE. UU., Reino Unido y Japón.
- El análisis competitivo perfila a siete empresas con actividad verificada de productos de acceso óptico.
- El informe examina la transición hacia una infraestructura PON de mayor capacidad y sus implicaciones para los proveedores de equipos.
¿Qué cubre el mercado de equipos GPON?
El mercado abarca equipos de acceso óptico utilizados para transmitir servicios de banda ancha a través de redes pasivas de fibra óptica. Incluye ONT del lado del suscriptor, OLTs del lado de la red y otros equipos de acceso óptico asociados. El análisis considera los equipos desplegados en aplicaciones FTTH, FTTB y FTTN y examina la adopción tecnológica en las categorías PON especificadas.
¿Qué incluye el alcance?
Los productos incluidos comprenden terminales de línea óptica, terminales de red óptica y otros equipos directamente asociados a la infraestructura de acceso pasivo a redes ópticas.
El mercado abarca equipos utilizados por operadores de telecomunicaciones y proveedores de servicios de internet para conectividad de banda ancha residencial y empresarial. Se consideran productos que apoyan la evolución de las redes GPON hacia tecnologías PON de mayor capacidad cuando sirven al mercado definido de equipos de acceso óptico.
¿Qué se excluye del alcance?
El análisis excluye los cables de fibra óptica independientes, la construcción civil y los servicios de instalación de fibra.
Se excluyen los routers y switches generales de telecomunicaciones sin función directa de equipo PON. El equipo de transmisión óptica utilizado exclusivamente en redes troncal de larga distancia también está fuera del límite definido del mercado. No se incluyen los ingresos por suscripción de banda ancha ni los cargos por servicios de telecomunicaciones.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas al sector.
- Investigación primaria: La investigación primaria incluye debates con fabricantes de equipos ópticos, operadores de telecomunicaciones, proveedores de servicios de banda ancha, distribuidores, integradores de redes y expertos del sector. Estas discusiones examinan las prioridades de compra de equipos, los requisitos de despliegue, las mejoras tecnológicas, la interoperabilidad y el posicionamiento competitivo.
- Investigación de escritorio: La investigación de escritorio abarca anuncios de productos de empresas, especificaciones oficiales de productos, estadísticas de infraestructuras de telecomunicaciones, publicaciones regulatorias, asociaciones del sector, estándares técnicos y desarrollos en inversión en banda ancha.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, la demanda de equipos, las tendencias de precios y envíos, el crecimiento de suscriptores, el despliegue de fibra, la adopción de tecnología, la participación de la empresa y los indicadores de crecimiento a nivel nacional.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con anuncios de empresas, desarrollos de carteras de productos, actividad de despliegue de red, alianzas y cambios en tecnologías de acceso óptico.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
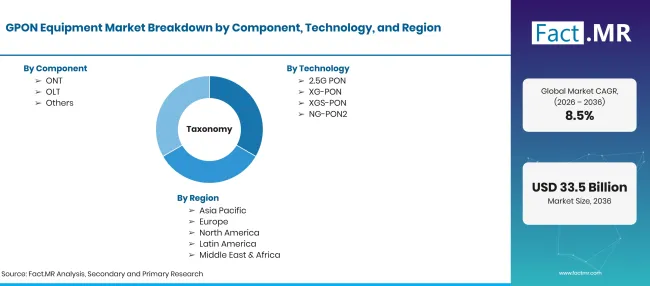
Gpon Equipment Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones |
| Definición del mercado | El mercado de equipos GPON abarca terminales de línea óptica (OLTs), terminales de red óptica (ONTs) y componentes asociados utilizados en la infraestructura de Red Óptica Pasiva Gigabit para ofrecer conectividad de fibra óptica de alta velocidad en aplicaciones residenciales y comerciales. |
| Componente | ONT; OLT; Otros |
| Tecnología | 2.5G PON; XG-PON; XGS-PON; NG-PON2 |
| Aplicación | FTTH; FTTB; FTTN; Otros |
| Usuario final | Residencial; Negocios; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; EE. UU.; Reino Unido; Japón |
| Empresas perfiladas | Huawei; Nokia; ZTE; FiberHome; Calix; ADTRAN; Cisco |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Segmentación de mercado y análisis basado en escenarios respaldados por desarrollos de productos de la empresa e indicadores de infraestructura de banda ancha |
Fuente: análisis de Fact.MR. Actualizado el 31 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Por componente
- ONT
- OLT
- Otros
-
Por tecnología
- 2.5G PON
- XG-PON
- XGS-PON
- NG-PON2
-
Por aplicación
- FTTH
- FTTB
- FTTN
- Otros
-
Por usuario final
- Residencial
- Negocios
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de equipos GPON en 2026?
¿Cuál es el CAGR de 2026 a 2036?
¿Qué componente tiene la mayor cuota de mercado?
¿Qué tecnología lidera el mercado?
¿Qué aplicación domina el mercado?
¿Qué categoría de usuario final lidera?
¿Qué país tiene la proyección más alta CAGR?
¿Qué compañías están cubiertas?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF