- Market Value (2025): USD 58.4 Bn
- Estimated Value (2026): USD 62.2 Bn
- Forecast Value (2036): USD 116.4 Bn
- CAGR (2026-2036): 6.5%
¿Cuánto vale el mercado de pantallas de terminales para 2036?
USD 62.2 mil millones en 2026 a USD 116.4 mil millones para 2036 en un 6.5% CAGR.
- Según Fact.MR análisis, el mercado de pantallas de terminales fue valorado en USD 58.4 mil millones en 2025.
- Se prevé que la demanda crezca de USD 62.2 mil millones en 2026 a USD 116.4 mil millones para 2036.
- La previsión implica un 6.5% CAGR de 2026 a 2036, respaldado por mejoras en las pantallas, la adopción de paneles OLED avanzados y la demanda continua de pantallas de reemplazo.
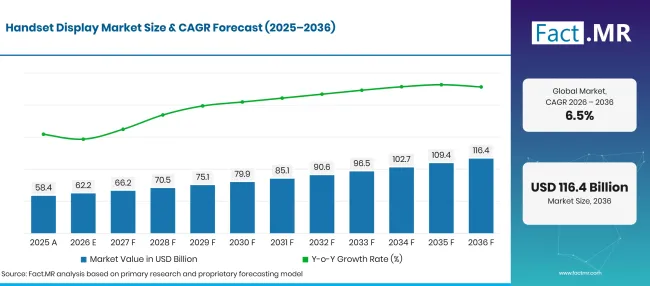
Handset Display Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 58.4 |
| 2026 | Estimación | 62.2 |
| 2036 | Previsión | 116.4 |
| CAGR 2026 a 2036 | Periodo de previsión | 6.5% |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
¿Cuáles son los números que definen el crecimiento del mercado de pantallas para móviles?
USD 54.2 mil millones de oportunidades absolutas entre 2026 y 2036.
- Motores de la demanda en el mercado
- La creciente adopción de OLED y AMOLED está apoyando el crecimiento del mercado de pantallas de terminales. Las mejoras tecnológicas de pantalla apoyan la demanda de paneles con mejor contraste, brillo, reproducción de color y eficiencia energética. Omdia informó que los smartphones equipados con AMOLED representaron 63% de los envíos globales de smartphones en el primer trimestre de 2025, frente a 51% un año antes [1].
- Las nuevas funciones de pantalla en los terminales premium han impulsado el crecimiento del mercado. Samsung Display presentó su tecnología de privacidad Flex Magic Pixel en el Mobile World Congress en marzo de 2026. La tecnología utiliza funciones de privacidad a nivel de panel para restringir los ángulos de visión, ilustrando cómo los proveedores de pantallas están desarrollando funciones más allá de la calidad de imagen convencional [2].
- La demanda continua de paneles LCD se ve respaldada por su uso continuado en terminales de menor coste y mercados de reemplazo. TrendForce estimó en agosto de 2026 que los paneles LCD para smartphones representarían aproximadamente la 59% de los envíos globales de paneles para smartphones en 2026, mientras que AMOLED representaría alrededor de 41% [3]. Esto ilustra la importancia continua de la asequibilidad y de la base de terminales instalada.
- La inversión en la fabricación de pantallas apoya la expansión de la capacidad de producción y el desarrollo de tecnologías avanzadas de pantallas. BOE anunció el lanzamiento en masa de su línea de producción de AMOLED Gen 8.6 en Chengdu el 17de junio de 2026, destacando la inversión en capacidad avanzada de fabricación de pantallas [4]. Aunque la línea atiende a aplicaciones OLED de tamaño medio a grande en lugar de solo paneles de terminales, refleja una inversión más amplia en tecnología de producción OLED.
- Segmentos clave analizados
- Por tecnología: LCD representará 36.5% del mercado en 2026. La categoría OLED incluye implementaciones AMOLED, por lo que cualquier informe AMOLED separado requiere definiciones mutuamente excluyentes.
- Por tamaño: Más de 6 pulgadas ocupan 44.7% del mercado en 2026, reflejando la importancia de pantallas más grandes en los diseños contemporáneos de terminales.
- Por resolución: HD lidera con 46.2% del mercado en 2026.
- Por aplicación: Los smartphones representan 89.4% del mercado en 2026, convirtiéndolos en la aplicación dominante de dispositivos especificados.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "La demanda de pantallas de terminales está condicionada por un equilibrio entre características premium y control de costes. Los paneles OLED y AMOLED permiten a los fabricantes diferenciar dispositivos mediante contraste, brillo, factor de forma y características relacionadas con la privacidad, mientras que el LCD sigue siendo importante en los segmentos sensibles al precio y de reemplazo. Los proveedores que pueden ofrecer una calidad de panel consistente, mejorar los rendimientos de fabricación y gestionar costes están mejor posicionados para atender a diferentes categorías de dispositivos. Las perspectivas del mercado también dependerán de los ciclos de reemplazo de smartphones y de la capacidad de las funciones avanzadas de pantalla para justificar precios más altos de los dispositivos."
- Implicaciones estratégicas
- Los fabricantes de pantallas deben equilibrar la innovación OLED con una producción rentable de LCD para la demanda de entrada y reemplazo.
- Las marcas de terminales pueden vincular las mejoras en la pantalla con beneficios claros para el consumidor, como legibilidad, eficiencia energética, privacidad, brillo y durabilidad.
- Los proveedores de paneles deben priorizar la mejora del rendimiento, la eficiencia en la fabricación y un suministro fiable para gestionar la presión de precios.
- Se recomienda a los equipos de compras evaluar la calidad del panel, la vida útil, el consumo energético y la continuidad del suministro junto con el precio de compra.
- Los inversores y participantes del mercado se benefician de distinguir los envíos de paneles de los ingresos de paneles porque los cambios en la composición de paneles y los precios medios de venta pueden afectar los ingresos de forma diferente a la demanda unitaria.
Alemania está prevista para registrar un 7.5% CAGR hasta 2036. Brasil está previsto que registre 6.8%, seguido por Estados Unidos en 6.2%. Se estima que el Reino Unido avanzará a 5.5%, mientras que Japón se proyecta a 4.9%.
¿Cómo se desglosa el mercado de pantallas de terminales por segmento?
La segmentación de Fact.MRidentifica LCD en 36.5% de la categoría tecnológica, pantallas superiores a 6 pulgadas en 44.7% de la categoría de tamaño, HD en 46.2% de la categoría de resolución y smartphones en 89.4% de la categoría de aplicación.
¿Qué tecnología lidera?
El LCD está previsto que mantenga 36.5% participación en 2026.
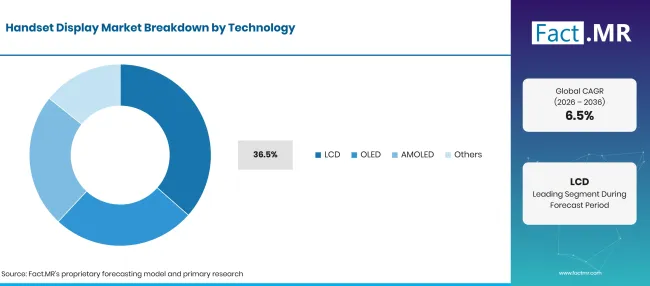
Handset Display Market Breakdown Technology | Source: Fact.MR
| Tecnología | Compartir (2026) |
|---|---|
| LCD | 36.5% |
| Otros segmentos combinados | 63.5%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
Los paneles LCD siguen siendo importantes para los terminales donde el coste de fabricación, la asequibilidad y la demanda de reemplazo son consideraciones centrales de compra. Se utilizan tanto en dispositivos de gama baja como en gama media seleccionados, donde los compradores pueden priorizar la disponibilidad y el precio de las pantallas por encima de las características de contraste y diseño asociadas a los paneles OLED premium. La tecnología OLED produce luz a nivel de píxel, permitiendo negros intensos y alto contraste. AMOLED es una forma de matriz activa de OLED comúnmente utilizada en pantallas de smartphones. Las implementaciones OLED flexibles y otras implementaciones avanzadas también pueden soportar paneles más delgados y diseños de dispositivos curvos o plegables.
¿Qué lidera el segmento de Tamaño?
Las pantallas superiores a 6 pulgadas representarán 44.7% participación en 2026.
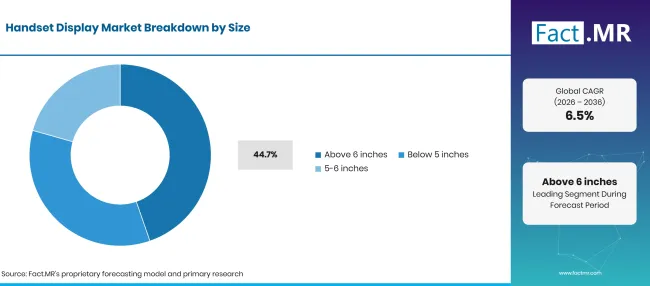
Handset Display Market Breakdown Size | Source: Fact.MR
| Tamaño de pantalla | Compartir (2026) |
|---|---|
| Por encima de 6 pulgadas (segmento de cabeza) | 44.7% |
| Otros segmentos combinados | 55.3%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
Las pantallas de más de 6 pulgadas permiten transmisión de vídeo, juegos, lectura, navegación y multitarea. Los fabricantes de terminales pueden utilizar pantallas más grandes para mejorar la experiencia de visualización y diferenciar los productos en categorías de gama media y premium. Sin embargo, las dimensiones del panel deben equilibrarse con el peso del dispositivo, la capacidad de la batería, la comodidad de manejo y el coste de fabricación. Las pantallas más pequeñas siguen siendo relevantes en dispositivos compactos, teléfonos básicos y terminales especializados seleccionados. La cuota de mercado de cada banda de tamaño depende de la gama de productos, la sensibilidad regional al precio y el ritmo con el que los fabricantes introducen modelos de pantalla más grande.
¿Cómo moldea la resolución la demanda?
Es probable que las pantallas HD representen 46.2% cuota en 2026.
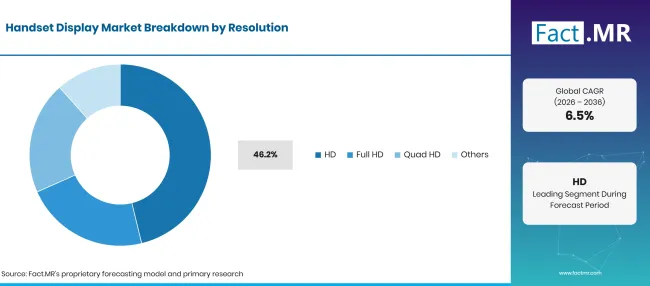
Handset Display Market Breakdown Resolution | Source: Fact.MR
| Resolución | Compartir (2026) |
|---|---|
| HD (Segmento principal) | 46.2% |
| Otros segmentos combinados | 53.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
Los paneles HD siguen siendo relevantes en smartphones asequibles, donde los fabricantes deben gestionar los costes de los componentes proporcionando una experiencia de visualización adecuada. La selección de resolución también depende del tamaño de la pantalla, la densidad de píxeles, el consumo energético y el precio objetivo del dispositivo. Los paneles Full HD ofrecen mayor detalle y pueden adaptarse a pantallas más grandes, mientras que Quad HD se utiliza en dispositivos premium seleccionados. La demanda real depende de la cartera de terminales y del equilibrio entre la calidad de imagen percibida, el coste de fabricación y la eficiencia energética.
¿Cómo moldea la demanda la Solicitud?
Es probable que los smartphones representen 89.4% cuota en 2026.
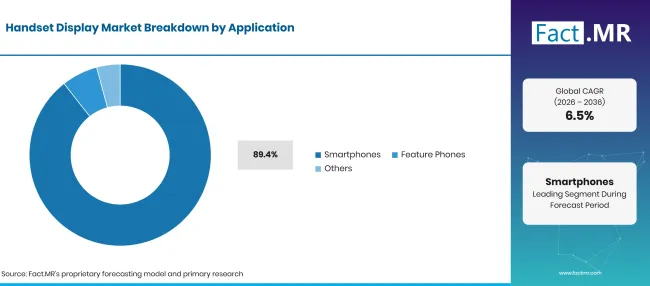
Handset Display Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Smartphones (Segmento líder) | 89.4% |
| Otros segmentos combinados | 10.6%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
Los smartphones dominan la demanda de pantallas de terminales porque requieren pantallas que soporten comunicación, fotografía, entretenimiento, navegación y aplicaciones. Las mejoras en las pantallas pueden ayudar a los fabricantes de terminales a diferenciar productos por brillo, frecuencia de refresco, resolución, consumo de energía y características de privacidad. Los teléfonos básicos y otros terminales representan una parte menor de la gama de aplicaciones suministradas. Sus pantallas generalmente enfrentan mayores limitaciones de coste, lo que hace que las configuraciones LCD y de paneles más simples sean comercialmente relevantes. La demanda de reemplazo y reparación también crea un mercado para paneles compatibles más allá de la producción de dispositivos nuevos.
¿Qué está acelerando la adopción del mercado de pantallas de teléfonos y qué lo está frenando?
Las funciones OLED avanzadas, las pantallas más grandes y la demanda de reemplazos apoyan el mercado, mientras que la presión por el coste de los componentes, la competencia en precios y las actualizaciones más lentas del terminal pueden frenar el crecimiento.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Creciente demanda de pantallas OLED | +1.0% | Asia, América | A medio plazo (2–4 años) |
| Creciente demanda de reemplazos de smartphones | +0.9% | Global | A corto plazo (≤ 2 años) |
| Creciente adopción de pantallas con alta tasa de refresco | +0.7% | Global | A medio plazo (2–4 años) |
| Demanda de pantallas más grandes y de mayor resolución | +0.5% | Asia, Europa | A medio plazo (2–4 años) |
| Expansión de pantallas plegables para smartphones | +0.4% | Asia, América | A largo plazo (≥ 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Desarrollo avanzado de pantallas OLED y AMOLED | +0.8% | Global | A medio plazo (2–4 años) |
| Tecnologías de pantalla de bajo consumo | +0.6% | Asia, Europa | A medio plazo (2–4 años) |
| Integración de pantallas flexibles y plegables | +0.5% | Asia, América | A largo plazo (≥ 4 años) |
| Soluciones de pantalla de alto brillo y duradera | +0.4% | Global | A corto plazo (≤ 2 años) |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Altos costes de fabricación de pantallas avanzadas | -0.8% | Global | A corto plazo (≤ 2 años) |
| Sensibilidad de precios en los segmentos de smartphones de nivel de entrada | -0.6% | Asia, África | A medio plazo (2–4 años) |
| Producción de paneles OLED y desafíos de rendimiento | -0.5% | Global | A corto plazo (≤ 2 años) |
| Interrupciones en la cadena de suministro y disponibilidad de componentes | -0.4% | Global | A medio plazo (2–4 años) |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
¿Qué países están ampliando el mercado de pantallas de terminales hasta 2036?
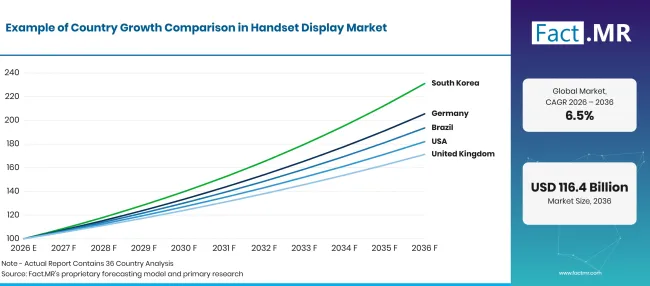
Handset Display Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemania | 7.5% |
| Brasil | 6.8% |
| EE. UU. | 6.2% |
| Reino Unido | 5.5% |
| Japón | 4.9% |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
¿Qué apoya la adopción de Alemania?
7.5% CAGR, soportada por la demanda de terminales premium y funciones avanzadas de pantalla.
La demanda alemana de pantallas de terminales está vinculada a la sustitución de smartphones, la compra de dispositivos premium y la disponibilidad de dispositivos con mejor brillo, resolución y eficiencia energética. Los paneles OLED avanzados pueden beneficiarse de los esfuerzos de los fabricantes para diferenciar terminales de mayor precio
¿Cómo está Brasil desarrollando la adopción de pantallas de teléfono?
6.8% CAGR, respaldada por la demanda de smartphones y elecciones de dispositivos conscientes del coste.
La oportunidad de mercado en Brasil depende del equilibrio entre smartphones asequibles y modelos premium. Los paneles LCD siguen siendo relevantes en categorías sensibles al precio, mientras que la adopción de OLED puede ampliarse cuando los fabricantes ofrecen pantallas avanzadas a precios accesibles. Las pantallas de reemplazo también apoyan la demanda de paneles cuando los consumidores reparan dispositivos existentes en lugar de comprar terminales nuevos.
¿Qué apoya la adopción en Estados Unidos?
6.2% CAGR, moldeado por las funciones premium de los smartphones y la demanda de reemplazos.
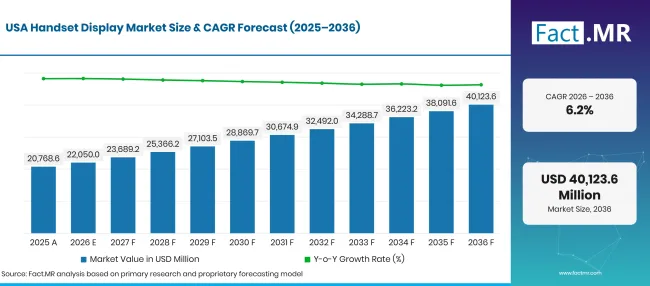
Handset Display Market Forecast Usa | Source: Fact.MR
El mercado estadounidense incluye la demanda de smartphones premium con pantallas de alta calidad, funciones avanzadas de privacidad y un mejor rendimiento visual. El crecimiento del mercado dependerá de si los consumidores valoran lo suficiente estas mejoras como para soportar actualizaciones de dispositivos y precios más altos de los paneles.
¿Cómo está el Reino Unido fomentando la adopción?
5.5% CAGR, impulsado por el reemplazo de terminales y la demanda de especificaciones variadas de dispositivos.
La demanda británica de pantallas de terminales refleja una mezcla de smartphones premium, dispositivos de gama media y pantallas de reemplazo. Los paneles OLED pueden soportar la diferenciación mediante contraste, brillo y flexibilidad de diseño, mientras que los paneles LCD siguen siendo importantes cuando el coste es una prioridad.
¿Qué apoya la adopción en Japón?
4.9% CAGR, respaldado por el desarrollo de la tecnología de pantallas y una experiencia consolidada en electrónica.
Japón cuenta con una industria consolidada de pantallas y electrónica, con empresas como Japan Display Inc. y Sharp Corporation participando en tecnologías de pantalla. La oportunidad de mercado incluye paneles avanzados, dispositivos compactos y aplicaciones especializadas en pantallas.
¿Quién lidera el mercado de pantallas de terminales?
Fact.MR concluye que Samsung Display Co., LG Display Co., BOE Technology Group Co., Tianma Microelectronics Co., Ltd., Visionox Technology Inc., Japan Display Inc., Sharp Corporation, TCL CSOT, AUO Corporation y Innolux Corporation.
Samsung Display, LG Display, BOE, Tianma y Visionox participan en la fabricación de pantallas móviles, incluyendo tecnologías OLED. Japan Display y Sharp son relevantes para la cadena de suministro de pantallas en general, mientras que TCL CSOT, AUO e Innolux participan en la fabricación de paneles de pantalla en diferentes categorías de productos. La exposición de sus dispositivos y posiciones competitivas varían según la tecnología, tamaño del panel, cliente y aplicación. BOE Technology Group Co anunció el lanzamiento en masa de su línea de producción de AMOLED Gen 8.6 en Chengdu en junio de 2026, reflejando la inversión en la fabricación avanzada de OLED [4]. Además, LG Display anunció su tecnología de patrón OLED sin máscaras de metales finos FLiPP en agosto de 2026. La empresa informó mejoras en brillo, vida útil del panel y consumo energético bajo sus condiciones de comparación declaradas [5].
La competencia depende de la calidad del panel, el rendimiento de fabricación, la eficiencia energética, el brillo, la vida útil, los precios y la entrega fiable. Los proveedores deben equilibrar la inversión en la producción avanzada de OLED con la competitividad en costes de los paneles LCD. Los fabricantes de dispositivos también necesitan un suministro estable de componentes y un rendimiento consistente de los paneles entre modelos de terminales.
¿Qué empresas son los proveedores clave?
Las empresas clave incluyen Samsung Display Co., Ltd.; LG Display Co., Ltd.; BOE Technology Group Co., Ltd.; Tianma Microelectronics Co., Ltd.; Visionox Technology Inc.; Japan Display Inc.; Sharp Corporation; TCL China Star Optoelectronics Technology Co., Ltd. (TCL CSOT); AUO Corporation; y Innolux Corporation.
- Samsung Display Co.
- LG Display Co.
- BOE Technology Group Co.
- Tianma Microelectronics Co., Ltd.
- Visionox Technology Inc.
- Japan Display Inc.
- Sharp Corporation
- TCL CSOT
- AUO Corporation
- Innolux Corporation
Bibliografía
- [1] Omdia. (2025, junio 12). Omdia: Pantallas AMOLED flexibles potencian 51% de envíos globales de smartphones.
- [2] Samsung Display. (2026, marzo 2). Samsung Display presenta tecnologías OLED optimizadas para IA en MWC26.
- [3] TrendForce. (2026, agosto 31). Los mercados secundarios y de reparación ofrecen soporte; los envíos globales de paneles para smartphones disminuirán solo 2.5% en 2026, según TrendForce.
- [4] Grupo de Tecnología BOE. (2026, junio 17). BOE lanza la primera línea de producción de AMOLED de 8.6 generación en China, inaugurando una nueva era para las pantallas de alta gama.
- [5] LG Display. (2026, agosto 19). LG Display presenta FLiPP, logrando un sueño de OLED de próxima generación.
Este informe responde
- El informe describe el mercado de pantallas para terminales en las tecnologías, tamaños, resoluciones y aplicaciones especificadas.
- El análisis de segmentos compara tecnologías LCD, OLED y AMOLED, tamaños de pantalla, categorías de resolución y aplicaciones de terminales.
- El análisis por país aborda Alemania, Brasil, Estados Unidos, Reino Unido y Japón, junto con los desarrollos relevantes de la industria de pantallas.
- La visión general competitiva perfila a diez fabricantes de pantallas nombrados.
- El análisis de la demanda examina la adopción de OLED, las características de pantallas premium, la demanda de reemplazos, la inversión en la fabricación de paneles y las presiones de precios.
¿Qué cubre el mercado de pantallas de terminales?
El mercado abarca paneles de pantalla utilizados en smartphones, teléfonos básicos y otras categorías de terminales. Hace seguimiento de las tecnologías, tamaños, resoluciones y aplicaciones de los paneles. Las decisiones de compra dependen de la calidad de imagen, el brillo, el consumo energético, la durabilidad del panel, el coste de fabricación y la compatibilidad con diseños de terminales.
¿Qué incluye el alcance?
Los productos incluidos son paneles de pantalla LCD, OLED, AMOLED y otros dispositivos vendidos para su uso en smartphones, teléfonos básicos y otras categorías definidas de terminales. El alcance incluye paneles de las categorías de tamaño y resolución especificadas y considera los fabricantes de pantallas relevantes y los desarrollos tecnológicos.
¿Qué se excluye del alcance?
El análisis excluye televisores, monitores de sobremesa, portátiles y tabletas a menos que estén explícitamente incluidos en la definición subyacente del mercado. Componentes generales de semiconductores, baterías de terminales, cámaras, mandos táctiles y smartphones terminados quedan excluidos de los ingresos por paneles de pantalla a menos que el modelo de mercado original los incluya específicamente. También se excluyen equipos de fabricación de pantallas y servicios de pantalla no relacionados.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas a la industria.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
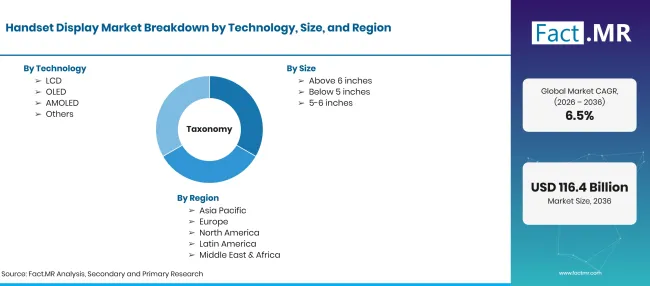
Handset Display Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 hasta USD mil millones para 2036, a CAGR |
| Definición del mercado | Paneles de pantalla utilizados en smartphones, teléfonos básicos y otras categorías de terminales |
| Tecnología | LCD; OLED; AMOLED; Otros |
| Tamaño | Por encima de 6 pulgadas; Por debajo de 5 pulgadas; 5–6 pulgadas |
| Resolución | HD; Full HD; Quad HD; Otros |
| Aplicación | Smartphones; Teléfonos básicos; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; EE. UU.; Reino Unido; Japón |
| Empresas perfiladas | Samsung Display; LG Display; BOE; Tianma; Visionox; Japan Display; Sharp; TCL CSOT; AUO; Innolux |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Estadísticas públicas de la industria de exhibiciones y anuncios de empresas |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Por tecnología
- LCD
- OLED
- AMOLED
- Otros
-
Por tamaño
- Por encima de 6 pulgadas
- Por debajo de 5 pulgadas
- 5–6 pulgadas
-
Por resolución
- HD
- Full HD
- Quad HD
- Otros
-
Por aplicación
- Smartphones
- Teléfonos básicos
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de pantallas de terminales en 2026?
¿Cuál es el valor de mercado calculado para 2025?
¿Cuál es el CAGR de 2026 a 2036?
¿Qué tecnología tiene la mayor cuota?
¿Qué tamaño de pantalla conecta?
¿Qué resolución conduce?
¿Qué aplicación tiene la mayor cuota?
¿Qué países tienen las tasas de crecimiento más altas?
¿Qué compañías están cubiertas?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF