- Market Value (2025): USD 2.53 Bn
- Estimated Value (2026): USD 3.6 Bn
- Forecast Value (2036): USD 121.9 Bn
- CAGR (2026-2036): 42.2%
¿Cuánto vale la previsión del mercado de micro-LED para 2036?
USD 3.6 mil millones en 2026 a USD 121.9 mil millones para 2036 en un 42.2% CAGR.
- Fact.MR estima el mercado de micro-LEDs en USD 2.53 mil millones para 2025, una base basada principalmente en videowalls modulares, televisores de lujo y pantallas portátiles tempranas.
- El valor crecerá de USD 3.6 mil millones en 2026 a USD 121.9 mil millones para 2036, a medida que los fabricantes de paneles trasladen micro-LED de grandes modelos a relojes, cristales e interiores de coches.
- Un CAGR 42.2% refleja una tecnología joven que escala desde una base pequeña, donde cada ganancia en el rendimiento de transferencia reduce el coste de cada tamaño de panel a la vez.
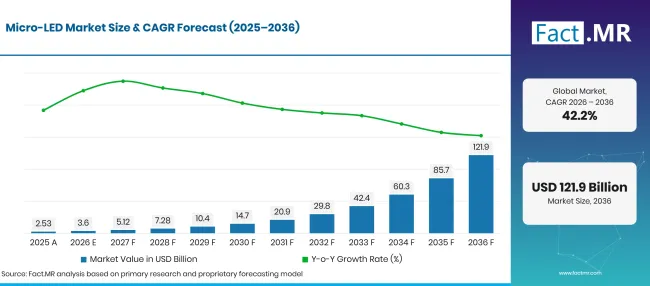
Micro Led Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 2.53 |
| 2026 | Estimación | 3.6 |
| 2036 | Previsión | 121.9 |
| CAGR 2026 a 2036 | Periodo de previsión | 42.2% |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
¿Cuáles son los números definitorios detrás del crecimiento del mercado de Micro-LED?
El periodo 2026-2036 añadirá USD 118.3 mil millones en nuevo valor, liderados por paneles de pantalla para electrónica de consumo.
- Motores de la demanda en el mercado
- El tiempo de pantalla sigue aumentando en los dispositivos conectados. En 2025, unas 6 mil millones de personas estaban conectadas en línea, aproximadamente tres cuartas partes de la población mundial, según la Unión Internacional de Telecomunicaciones [1]. Cada teléfono, reloj y televisor en esa base es candidato a una pantalla más brillante y duradera.
- Los fabricantes de vehículos están convirtiendo la iluminación y las pantallas en superficies de comunicación. Ennostar presentó en marzo de 2026 una plataforma de iluminación automotriz pixelada que utiliza su tecnología micro-LED para proyectar gráficos a todo color en el suelo desde módulos de espejos laterales [2]. Las pantallas de cabina y los sistemas head-up se basan en los mismos chips de alta luminosidad.
- La financiación pública está ampliando la base de suministro más allá de Asia Oriental. En mayo de 2026, el Gabinete de la India aprobó una instalación Crystal Matrix Limited en Dholera, Gujarat, que producirá 72,000 metros cuadrados de paneles de pantalla Mini/Micro-LED al año [3]. La nueva capacidad regional acorta las cadenas de suministro para fabricantes de televisores, tabletas y relojes inteligentes.
- El progreso en transferencia de masa, unión de chips y inspección a nivel de oblea está reduciendo las tasas de defectos en cada panel. Mejores rendimientos reducen el paso de reparación, lo que hoy en día añade coste a cada unidad enviada.
- Las gafas de realidad extendida necesitan emisores diminutos e intensamente brillantes que sigan leyendo claramente en exteriores. Micropantallas micro-LED cubren esa necesidad con un presupuesto de energía menor que la mayoría de los formatos rivales.
- Segmentos clave analizados
- Por tipo de producto: La pantalla mantendrá 68.4% cuota en 2026, ya que televisores, relojes y videowalls convierten chips micro-LED en pantallas terminadas con un precio premium claro.
- Por aplicación: La electrónica de consumo representará 41.7% de la demanda de 2026, ya que las marcas de televisores premium y wearables lanzarán el formato primero en destacar en brillo.
- Por tamaño de panel: Pequeño captará 37.5% en 2026 porque las esferas y las gafas necesitan alta densidad de píxeles en unos pocos centímetros cuadrados de cristal.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Micro-LED ha demostrado su calidad de imagen, y la próxima década tratará sobre rendimiento, coste y profundidad de suministro. Los paneles pequeños para relojes y gafas transportarán primero el volumen, mientras que grandes paredes modulares mantendrán activo el extremo premium. Los proveedores que puedan mover millones de chips a un backplane con casi ningún defecto marcarán la curva de costes para toda la industria."
- Implicaciones estratégicas
- Los fabricantes de paneles deberían calificar primero las líneas micro-LED de formato pequeño, donde menos chips por panel mantienen los costes de reparación manejables y mejoran los rendimientos.
- Los proveedores de chips y epitaxia deberían invertir en la uniformidad de las obleas y en la inspección en línea, ya que cada emisor defectuoso se convierte en un trabajo de reparación más adelante.
- Las marcas de dispositivos deberían asegurar al menos dos fuentes de panel antes de comprometer un reloj o auricular insignia a microLED, siempre que la capacidad siga siendo escasa.
- Los inversores deberían valorar los datos de rentabilidad de transferencia y los programas firmados para clientes por encima de las demostraciones en sala de exposición al comparar equipos y desarrolladores de pantallas.
Brasil lidera la visión de cinco países en 51.5%, creciendo desde una base pequeña a medida que el aumento de la propiedad de dispositivos se encuentra con el montaje de nuevos dispositivos electrónicos. Estados Unidos sigue en 50.1%, con financiación federal para microelectrónica y adopción temprana de dispositivos de realidad extendida. Japón, en 48.6%, aporta conocimientos en pantallas y un respaldo estatal renovado para chips avanzados. Se abre una brecha más amplia hacia el Reino Unido en 42.1%, donde la fortaleza reside más en la investigación y el diseño que en la producción de paneles. Alemania, en 41.6%, cierra el rango apenas medio punto por debajo. Su demanda automotriz se compensa con un mercado de pantallas ya existente más amplio.
¿Cómo se desglosa el mercado de Micro-LED por segmento?
Pantalla liderará el Tipo de Producto en 68.4%; Electrónica de Consumo encabezará la Aplicación en 41.7%; Pequeña liderará el Tamaño de Panel en 37.5% en 2026.
¿Qué tipo de producto lidera?
La exposición alberga 68.4% de las ventas de 2026.
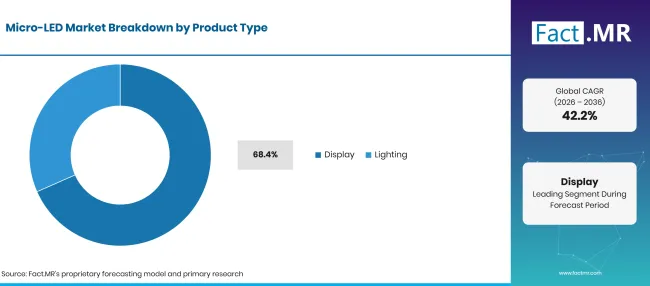
Micro Led Market Breakdown Product Type | Source: Fact.MR
| Tipo de producto | Compartir (2026) |
|---|---|
| Pantalla (segmento principal) | 68.4% |
| Otros segmentos combinados | 31.6%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
Los compradores de televisores, las marcas de relojes y los vestíbulos corporativos pagan por pantallas terminadas, por lo que la mayor parte del valor del chip se realiza una vez montado en un backplane y vendido como panel. Las pantallas micro-LED ofrecen un alto brillo máximo y control por píxel sin materiales orgánicos que envejecen. Las redes móviles ahora llegan a más personas con vídeo más rico, ya que 5G cubrió una estimación de 55% de la población mundial en 2025 [1]. Los compradores que comparan el formato con paneles OLED analizan primero la legibilidad a largo plazo y la legibilidad exterior. La iluminación cubre usos no relacionados con la pantalla, como lámparas adaptativas para vehículos, módulos de proyección y enlaces ópticos. Ennostar mostró una fuente de luz micro-LED basada en GaN para interconexiones de centros de datos de corto alcance en abril de 2026, calificada para más de 30,000 horas de funcionamiento [4]. Muchos compradores de iluminación también comparan micro-LED con retroiluminación mini LED , que cuestan menos pero ofrecen un control más grueso.
¿Qué soporta la electrónica de consumo dentro de la aplicación?
La electrónica de consumo representa 41.7% de los ingresos de 2026.
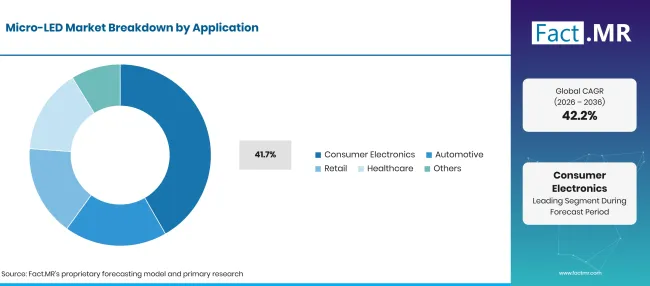
Micro Led Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Electrónica de Consumo (Segmento líder) | 41.7% |
| Otros segmentos combinados | 58.3%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
Las marcas de televisión y wearable compiten duramente en calidad de imagen, por lo que un salto visible en brillo o contraste puede justificar un precio de estantería más alto. Los televisores premium, los relojes inteligentes y los auriculares son donde aparecen los primeros volúmenes comerciales. Los fabricantes de cascos seguidos en el ámbito de la realidad virtual quieren emisores lo suficientemente pequeños para gafas pero lo bastante brillantes para la luz del día. El sector automovilístico es la siguiente aplicación. Los fabricantes de vehículos utilizan micro-LED en pantallas frontales, pantallas de cabina y faros exteriores de señalización cubiertos de iluminación para automóviles. El comercio minorista utiliza paredes modulares y señalización. La sanidad es un nicho pequeño construido en torno a pantallas quirúrgicas y pantallas de diagnóstico.
¿Qué lidera el segmento de Tamaño de Panel?
Pequeño representa 37.5% del valor de 2026.
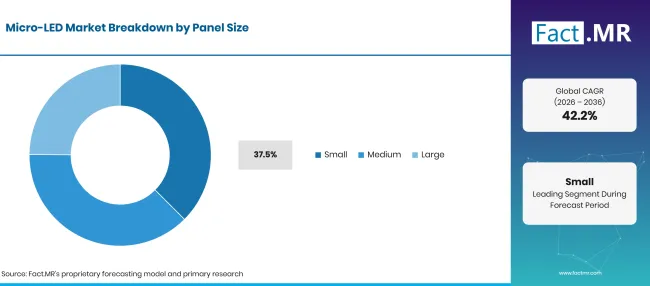
Micro Led Market Breakdown Panel Size | Source: Fact.MR
| Tamaño del panel | Compartir (2026) |
|---|---|
| Pequeño (segmento principal) | 37.5% |
| Otros segmentos combinados | 62.5%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
Las esferas de reloj y las pantallas cercanas necesitan miles de píxeles por pulgada, y los chips micro-LED pueden empaquetarse de forma densa manteniendo la luz. Un panel pequeño también utiliza muchos menos chips que un televisor, por lo que un defecto de transferencia es más barato de corregir. El crecimiento en la categoría de pantallas portátiles proporciona a estos paneles su principal salida de volumen. Los paneles medianos sirven a tabletas, portátiles y cuadros de instrumentos de vehículos, donde el coste por pulgada cuadrada sigue siendo la principal barrera. Los paneles grandes cubren televisores de lujo y paredes modulares de vídeo, que pueden ensamblarse a partir de azulejos. Una mejor colocación de los chips y una reparación más rápida mejorarán las tres categorías de tamaño.
¿Qué está acelerando la adopción del mercado de Micro-LED y qué lo está frenando?
Los lanzamientos de dispositivos premium, los programas de visualización para automóviles y las nuevas plantas de chips están incorporando micro-LED a productos comerciales. El alto coste de los chips, la transferencia de masa lenta y la costosa reparación de píxeles siguen manteniendo los precios muy por encima de OLED y LCD. Hasta que aumenten los rendimientos, la mayor parte del volumen permanecerá en paneles pequeños y paredes de vídeo de alto margen.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Televisores premium y dispositivos wearables adoptando pantallas micro-LED | +2.4% | Global | A medio plazo (2-4 años) |
| Avances en transferencia de masa, unión e inspección | +2.0% | Asia Oriental, Norteamérica, Europa Occidental | A medio plazo (2-4 años) |
| Pantallas y luces micro-LED en las cabinas de los vehículos | +1.6% | Europa Occidental, Japón, Norteamérica | A largo plazo (>=4 años) |
| Financiación pública para plantas de chips y pantallas | +1.2% | Asia del Sur y Pacífico, Norteamérica, América Latina | A largo plazo (>=4 años) |
| Muros modulares para espacios corporativos y comerciales | +0.9% | Global | A corto plazo (<=2 años) |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Micropantallas para gafas de realidad extendida | +1.3% | Norteamérica, Asia Oriental, Europa Occidental | A medio plazo (2-4 años) |
| Equipos de transferencia y reparación de bajo coste | +1.0% | Asia Oriental, Norteamérica | A medio plazo (2-4 años) |
| Enlaces ópticos micro-LED para centros de datos | +0.7% | América del Norte, Asia Oriental | A largo plazo (>=4 años) |
| Nueva capacidad regional de paneles fuera de Asia Oriental | +0.5% | Asia del Sur y Pacífico, América Latina | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Alto coste de fabricación de chips y ensamblaje de paneles | -1.2% | Global | A corto plazo (<=2 años) |
| Bajos rendimientos por transferencia de masa en paneles grandes | -0.9% | Global | A medio plazo (2-4 años) |
| Inspección costosa y reparación de píxeles defectuosos | -0.6% | Global | A medio plazo (2-4 años) |
| Oferta escasa de líneas de producción en volumen maduro | -0.4% | Europa del Este, Oriente Medio y África | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
¿Qué países están ampliando el mercado de micro-LEDs hasta 2036?
| País | CAGR (2026 a 2036) |
|---|---|
| Brasil | 51.5% |
| Estados Unidos | 50.1% |
| Japón | 48.6% |
| Reino Unido | 42.1% |
| Alemania | 41.6% |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
¿Cómo está desarrollando la demanda en Brasil?
51.5% CAGR, ayudado por la casi universal propiedad de teléfonos y el creciente ensamblaje local de electrónica.
La base de dispositivos en Brasil es grande y sigue en proceso de actualización. El IBGE informó que 90.5% de personas de 10 años o más usaron internet en 2025, y que alrededor de 167.4 millones poseían un teléfono móvil para uso personal [5]. La mayoría de las pantallas premium siguen importándose, por lo que la demanda local parte de una base de valor pequeña. El montaje local de televisores y teléfonos ofrece a los proveedores de paneles una vía de entrada al mercado a medida que los precios bajan.
¿Qué es lo que apoya la adopción en Estados Unidos?
50.1% CAGR, impulsado por programas federales de microelectrónica y la demanda temprana de auriculares.
NIST abrió un anuncio de agencia amplia CHIPS en septiembre de 2025 para propuestas de investigación sobre semiconductores avanzados, prototipado y comercialización [6]. En septiembre de 2026, el Departamento de Comercio finalizó una beca de investigación CHIPS de hasta USD 375 millones con GlobalFoundries cubriendo envases avanzados e integración heterogénea [7]. Estas son las mismas habilidades de unión e integración que necesitan los backplanes micro-LED. Los desarrolladores de cascos y marcas de relojes con sede en el país están entre los primeros compradores de micropantallas.
¿Qué apoya la adopción en Japón?
48.6% CAGR, respaldado por una ingeniería de pantallas profunda y una nueva financiación estatal de chips.
Las empresas japonesas aportan décadas de experiencia en paneles, óptica y equipos de precisión a micro-LED. METI anunció en noviembre de 2025 que invertiría 100 mil millones de yenes del presupuesto fiscal 2025 en Rapidus a través de la Agencia de Promoción de Tecnologías de la Información [8]. El apoyo estatal a esta escala fortalece a los proveedores nacionales de obleas, materiales y herramientas. Los fabricantes de pantallas y cámaras están aplicando esa base a pantallas automotrices y pantallas cercanas.
¿Cómo está desarrollando la demanda del Reino Unido?
42.1% CAGR, reflejando una base de semiconductores compuestos liderados por la investigación.
El gobierno británico contabilizó 703 empresas de semiconductores en su estudio sectorial de 2026, y las empresas dedicadas obtuvieron un estimado de 10.6 .000 millones de libras en 2025 [9]. El mismo estudio señala el trabajo de micro-LEDs de GaN en el Instituto de Fotónica de Strathclyde en Glasgow. Plessey desarrolla pantallas micro-LED en Plymouth para realidad aumentada y dispositivos wearables. En el lado de la demanda, 473,000 coches de cero emisiones se registraron por primera vez en 2025 [10]. Esa cifra equivale a 23% de nuevas matriculaciones y añade plataformas para vehículos para pantallas avanzadas de cabina.
¿Cómo se desempeña Alemania?
41.6% CAGR, mientras los fabricantes de automóviles prueban micro-LED para cabinas y farolas.
El Gabinete Federal adoptó una estrategia de microelectrónica en octubre de 2025, señalando que Alemania posee aproximadamente 30% de la capacidad europea de obleas [11]. La estrategia se centra en la transferencia de investigación, trabajadores cualificados y nuevas instalaciones de producción. La demanda de vehículos es el principal atractivo, con 545,142 nuevos coches eléctricos a batería registrados en 2025 para una cuota 19.1% [12]. Los modelos eléctricos suelen llevar pantallas más grandes e iluminación digital, ambos vías naturales para microLED.
¿Quién lidera el mercado de Micro-LED?
Tres grupos determinan la competencia. Los grandes fabricantes de paneles Samsung Electronics, AUO y BOE Technology Group controlan los backplanes, la escala de fábrica y el acceso a la marca. Ellos deciden cuándo el micro-LED pasa de las paredes a los dispositivos de masa. Samsung vende su gama The Wall para espacios comerciales, mientras que AUO puso micro-LED en la parte frontal de su showcase Touch Taiwan 2026, señalando un avance hacia la producción en masa [13].
Los especialistas en chips y epitaxia Ennostar y PlayNitride suministran los emisores y el conocimiento de transferencia; Ennostar co-desarrolló un enlace óptico micro-LED con AUO y Tyntek en abril de 2026 [4] y presentó la iluminación pixelada para vehículos días antes [2]. Los desarrolladores de procesos y micropantallas Plessey Semiconductors y VueReal licencian la impresión, transferencia y tecnología de paneles cercanos a marcas de dispositivos. El éxito dependerá de quién logre elevar el rendimiento de transferencia lo suficiente para que paneles pequeños y medianos estén cerca de OLED, y quién pueda contratar a los fabricantes de dispositivos para programas de suministro de varios años.
¿Qué empresas son los proveedores clave?
Las principales empresas en el mercado de micro-LED incluyen Samsung Electronics, AUO, BOE Technology Group, Ennostar, PlayNitride, Plessey Semiconductors y VueReal.
- Samsung Electronics
- AUO
- Grupo Tecnológico BOE
- Ennostar
- PlayNitride
- Plessey Semiconductors
- VueReal
Bibliografía
- [1] Unión Internacional de Telecomunicaciones. (2025, noviembre 17). El número global de usuarios de Internet aumenta, pero las disparidades profundizan las principales brechas digitales.
- [2] Ennostar Inc. (2026, marzo 26). Ennostar presenta la plataforma de iluminación LED para automóviles pixelados en Touch Taiwan 2026.
- [3] Oficina del Primer Ministro, Gobierno de la India. (2026, mayo 5). El gabinete aprueba dos unidades más de fabricación de semiconductores con una inversión acumulada de más de 3,900 millones de rupias.
- [4] Ennostar Inc. (abril de 1de 2026). Ennostar presenta comunicación óptica micro LED para interconexiones de centros de datos con IA de alta velocidad con AUO y Tyntek.
- [5] Instituto Brasileño de Geografía y Estadística. (2026, julio 2). La proporción de usuarios de Internet en Brasil superó el 90% de la población de 10 años o más en 2025.
- [6] Instituto Nacional de Estándares y Tecnología. (2025, septiembre 24). El NIST emite un anuncio amplio de la agencia para propuestas Advance Microelectronics Technologies.
- [7] Instituto Nacional de Estándares y Tecnología. (2026, septiembre 8). El Departamento de Comercio anuncia la finalización del Premio CHIPS I&D con GlobalFoundries.
- [8] Ministerio de Economía, Comercio e Industria. (2025, noviembre 21). Rueda de prensa del Ministro Akazawa (extracto).
- [9] Departamento de Negocios y Comercio. (2026, junio 8). Estudio del sector de semiconductores 2026.
- [10] Departamento de Transporte. (2026, abril 29). Estadísticas de licencias de vehículos, Reino Unido: 2025.
- [11] Gobierno Federal de Alemania. (2025, octubre 15). Gabinete Federal: Estrategia de microelectrónica adoptada por el Gobierno Federal.
- [12] Kraftfahrt-Bundesamt. (2026, enero 6). Fahrzeugzulassungen im Diciembre 2025: Jahresbilanz.
- [13] AUO Display Plus Corp. (2026, marzo 24). Revela el mundo. Revela el futuro...
Este informe responde
- ¿Cómo se reparte los ingresos por micro-LED entre los paneles de pantalla y los módulos de iluminación?
- ¿Por qué las marcas de electrónica de consumo adoptan este formato antes que los compradores de automóviles y minoristas?
- ¿Qué hace que los paneles pequeños sean la primera toma de volumen para microchips LED?
- ¿Qué adelantos de transferencia, unión y reparación reducirán el coste de los paneles?
- ¿A qué distancia están las tasas de crecimiento en Brasil, Estados Unidos, Japón, Reino Unido y Alemania?
- ¿Dónde compiten los fabricantes de paneles, los especialistas en chips y los desarrolladores de procesos?
¿Qué cubre el mercado de Micro-LED?
Este estudio valora productos en los que cada píxel o punto de luz es un microchip LED inorgánico, generalmente de menos de 100 micrómetros de diámetro. Los paneles de pantalla terminados, módulos de pantalla y módulos de iluminación cuentan cuando los microchips LED forman la fuente de luz.
El valor se mide a nivel de panel y módulo en los ámbitos de consumo, automoción, comercio minorista, sanidad y otros usos. Los teléfonos, relojes, vehículos y televisores no se valoran en su totalidad, por lo que las cifras reflejan únicamente el contenido de microLED.
¿Qué incluye el alcance?
Paneles y módulos de micro-LED para televisores, relojes, teléfonos, gafas y videowalls.
Módulos de iluminación micro-LED para lámparas de vehículos, proyección y enlaces ópticos, incluyendo emisores de dispositivos semiconductores GaN construidos para estos usos. Chips micro-LED y obleas epitaxiales vendidos para ensamblaje de paneles o módulos. Cobertura por países para Brasil, Estados Unidos, Japón, Reino Unido y Alemania, con las siete regiones.
¿Qué se excluye del alcance?
Pantallas LCD, OLED y LED convencionales sin micropíxeles LED, incluyendo mini paneles LCD retroiluminados.
El valor completo de televisores, teléfonos, vehículos y auriculares que llevan pantallas micro-LED. Herramientas y chips generales de fabricación de semiconductores no utilizados en productos micro-LED. Software de visualización, creación de contenidos y servicios publicitarios.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas del sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
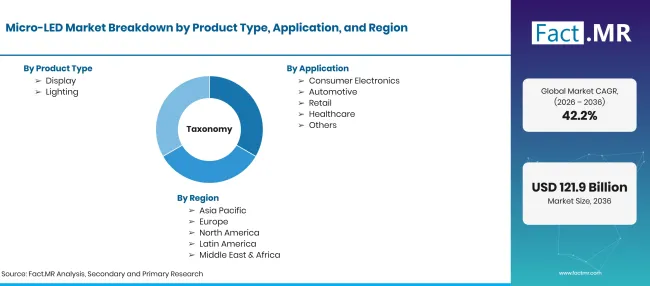
Micro Led Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones |
| Definición del mercado | Pantallas, módulos de iluminación y componentes relacionados que utilizan diodos microscópicos emisores de luz inorgánicos como píxeles individuales o fuentes de luz. |
| Tipo de producto | Exhibición; Iluminación |
| Aplicación | Electrónica de consumo; Automoción; Comercio minorista; Sanidad; Otros |
| Tamaño del panel | Pequeño; Mediano; Grande |
| Sector industrial | Consumidor; Comercial; Industrial |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Brasil; Estados Unidos; Japón; Reino Unido; Alemania |
| Empresas perfiladas | Samsung Electronics; AUO; Grupo de Tecnología BOE; Ennostar; PlayNitride; Plessey Semiconductors; VueReal |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | La capacidad de paneles y chips se mapea según los lanzamientos de dispositivos por aplicación y tamaño de panel, con el rendimiento de transferencia y los precios seguidos por país. |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
¿Cómo se segmenta el mercado?
-
Tipo de subproducto
- Pantalla
- Iluminación
-
Por aplicación
- Electrónica de consumo
- Automoción
- Comercio minorista
- Sanidad
- Otros
-
Por tamaño de panel
- Pequeño
- Medio
- Grande
-
Por vertical industrial
- Consumidor
- Comercial
- Industrial
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de micro-LEDs en 2026?
¿Qué tasa de crecimiento registrará el mercado de micro-LEDs?
¿Qué tipo de producto es el que conduce?
¿Qué aplicaciones lidera?
¿Qué tamaño de panel se adelantan?
¿Qué país crecerá más rápido?
¿Quiénes son las principales empresas?
¿Qué frena el mercado?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF