- Market Value (2025): USD 455.5 Mn
- Estimated Value (2026): USD 490.1 Mn
- Forecast Value (2036): USD 1020.6 Mn
- CAGR (2026-2036): 7.6%
¿Cuánto se prevé que valdrá el mercado de sustitutos de la crema agria envasada para 2036?
USD 490.1 millones en 2026 hasta USD 1,020.6 millones para 2036 en un 7.6% CAGR.
- Según Fact.MR análisis, el mercado de sustitutos de nata agria envasados estaba valorado en USD 455.5 millones en 2025.
- La demanda crecerá de USD 490.1 millones en 2026 a USD 1,020.6 millones para 2036.
- La previsión registra un 7.6% CAGR de 2026 a 2036, ya que los consumidores buscan más alternativas alimentarias de origen vegetal.
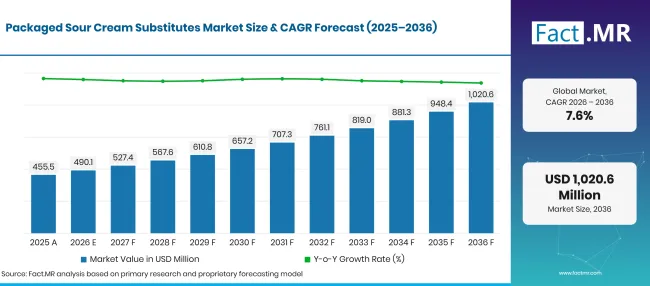
Factmr Packaged Sour Cream Substitutes Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD millones) |
|---|---|---|
| 2025 | Actualidad | 455.5 |
| 2026 | Estimación | 490.1 |
| 2036 | Previsión | 1,020.6 |
| CAGR 2026 a 2036 | Periodo de previsión | 7.6% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
¿Cuáles son los números que definen el crecimiento del mercado de sustitutos de crema agria envasados?
USD 530.5 millones de oportunidades absolutas entre 2026 y 2036.
- Motores de la demanda en el mercado
- El creciente interés de los consumidores por alternativas de origen vegetal ha impulsado el crecimiento del mercado.
- Los consumidores evalúan cada vez más las listas de ingredientes y la idoneidad dietética al elegir alternativas lácteos. Los fabricantes de sustitutos de nata agria envasados pueden responder ofreciendo productos con declaraciones transparentes de ingredientes, alérgenos claramente identificados y formulaciones adaptadas a preferencias dietéticas específicas.
- Restaurantes, cafeterías, negocios de catering y cocinas comerciales crean oportunidades para sustitutos de nata agria envasados que se utilizan en dips, salsas, toppings y comidas preparadas.
- Segmentos clave analizados
- Por tipo de producto: Los sustitutos de origen vegetal representan 58.3% cuota en 2026, lo que refleja la importancia de las alternativas no lácteas en la categoría de sustitutos de crema agria envasada.
- Por aplicación: La cocina representa 35.6% cuota en 2026, respaldada por el uso de sustitutos de nata agria en platos salados, preparación de comidas y recetas que requieren un ingrediente cremoso.
- Por canal de ventas: Supermercados/hipermercados lideran con una cuota de 48.9% , destacando el papel de las redes establecidas de comercio minorista en la distribución de productos.
- Por usuario final: Los hogares representan 62.7% cuota en 2026, lo que convierte los productos envasados orientados al consumidor en un foco clave para los fabricantes.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "El mercado de sustitutos de nata agria envasados está posicionado para crecer mientras los consumidores buscan alternativas que ofrezcan una cremosidad, acidez y versatilidad familiares en recetas cotidianas. Productos de empresas como Kite Hill, Follow Your Heart y Forager Project ilustran cómo los fabricantes están desarrollando alternativas para cocinar, repostería y otras aplicaciones alimentarias. El rendimiento del producto, la transparencia de los ingredientes y la aceptación por parte del consumidor seguirán siendo consideraciones importantes a medida que la categoría se expanda."
- Implicaciones estratégicas
- Los fabricantes deben priorizar el sabor, la textura y la consistencia para ayudar a que los sustitutos de nata agria envasados funcionen eficazmente tanto en recetas calientes como frías.
- Los desarrolladores de productos deberían evaluar las formulaciones vegetales y lácteas para atender a consumidores con diferentes preferencias dietéticas y necesidades de productos.
- Se anima a los minoristas a centrarse en fortalecer la visibilidad de los productos en supermercados, hipermercados y tiendas online para mejorar la conciencia del consumidor y la comodidad de compra.
- Las marcas deben comunicar claramente la composición de ingredientes, la información sobre alérgenos y los usos adecuados de los productos en el envase.
- Los proveedores de servicios de alimentación deberían centrarse en la consistencia de las formulaciones y en tamaños prácticos de envases para apoyar cocinas comerciales, restaurantes y otras operaciones profesionales de alimentos.
Se prevé que Alemania registre un 7.3% CAGR hasta 2036. Se espera que Brasil registre un 5.4% CAGR, seguido de Estados Unidos en 6.2%. Se prevé que el Reino Unido avance a 7.7%, mientras que Japón crecerá a 6.6%. Estas tasas de crecimiento a nivel nacional indican perspectivas de expansión variadas en los cinco mercados. Las preferencias dietéticas locales, el acceso minorista, la disponibilidad de productos y la familiaridad con alternativas vegetales influirán en el desarrollo del mercado.
¿Cómo se desglosa el mercado de sustitutos de nata agria envasados por segmento?
Fact.MR encuentra que los sustitutos de origen vegetal lideran el tipo de producto en 58.3%; Cocina lidera la aplicación en 35.6%; Supermercados/hipermercados lidera el canal de ventas en 48.9%; Hogares lidera el usuario final en 62.7%
¿Qué tipo de producto domina?
Los sustitutos de origen vegetal mantienen 58.3% participación en 2026.
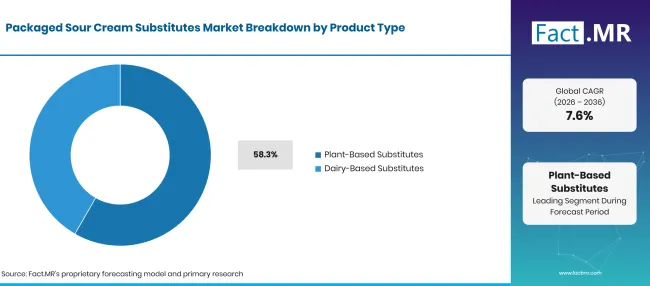
Factmr Packaged Sour Cream Substitutes Market Breakdown Product Type | Source: Fact.MR
| Tipo de producto | Compartir (2026) |
|---|---|
| Sustitutos de origen vegetal (segmento principal) | 58.3% |
| Otros segmentos combinados | 41.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
Los sustitutos vegetales representan la mayor cuota del mercado de sustitutos de crema agria envasados, apoyados por la demanda de alternativas sin lácteos e ingredientes de origen vegetal. Los sustitutos a base de lácteos siguen siendo relevantes para los consumidores que buscan alternativas dentro de la categoría láctea tradicional. Empresas como Kite Hill, Follow Your Heart y Forager Project participan en el ámbito de las alternativas vegetales.
¿Qué lidera el segmento de Aplicaciones?
La cocina representa 35.6% cuota en 2026.
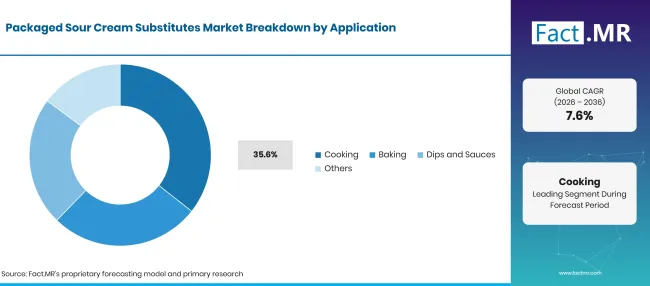
Factmr Packaged Sour Cream Substitutes Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Cocina (Segmento principal) | 35.6% |
| Otros segmentos combinados | 64.4%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
La cocina tiene en cuenta la cuota de aplicación indicada, ya que los sustitutos de la nata agria envasados pueden emplearse para añadir cremosidad, textura y sabor a las comidas cotidianas. Las aplicaciones de horneado dependen del contenido, consistencia y rendimiento del producto39 ; s de humedad, consistencia y rendimiento al calentarse. Los dips y salsas ofrecen oportunidades adicionales para su uso en aperitivos, aderezos y alimentos preparados, mientras que otras aplicaciones cubren diversas necesidades domésticas y de preparación de alimentos.
¿Cómo moldea el canal de ventas la demanda?
Los supermercados/hipermercados representan 48.9% cuota en 2026.
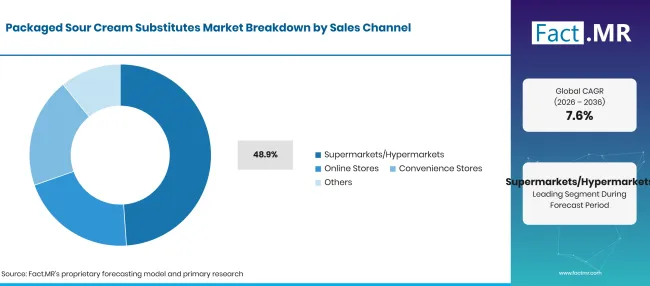
Factmr Packaged Sour Cream Substitutes Market Breakdown Sales Channel | Source: Fact.MR
| Canal de ventas | Compartir (2026) |
|---|---|
| Supermercados/Hipermercados (Segmento líder) | 48.9% |
| Otros segmentos combinados | 51.1%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
Los supermercados/hipermercados representan el canal de venta principal porque ofrecen a los consumidores acceso a sustitutos de nata agria envasados junto con otros productos refrigerados y de origen vegetal. Las tiendas online ofrecen comodidad, descubrimiento de productos y entrega a domicilio, mientras que las tiendas de conveniencia atienden a consumidores que buscan compras rápidas. Otros canales de venta contribuyen al acceso al mercado a través de diferentes formatos de venta al por menor.
¿Qué usuario final domina?
Los hogares lideran con 62.7% participación en 2026.
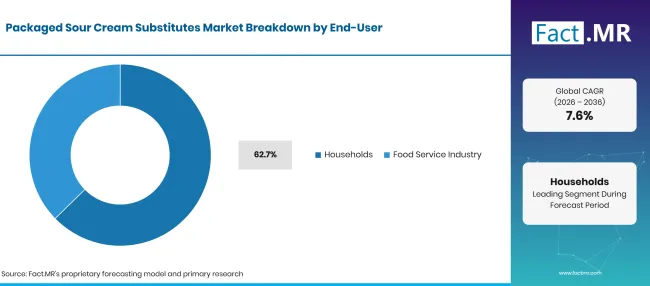
Factmr Packaged Sour Cream Substitutes Market Breakdown End User | Source: Fact.MR
| Usuario final | Compartir (2026) |
| Hogares (Segmento principal) | 62.7% |
| Otros segmentos combinados | 37.3%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
Los hogares representan la mayor cuota de usuarios finales, ya que los consumidores compran sustitutos de nata agria envasados para cocinar y hornear, así como para dips y la preparación de comidas diarias. La demanda está influida por las preferencias dietéticas, la comodidad y la disponibilidad de opciones vegetales y lácteos. La industria de la restauración también representa un segmento importante de usuarios finales, con restaurantes, catering y cocinas comerciales que utilizan sustitutos de la nata agria en recetas y platos preparados.
¿Qué está acelerando la adopción de los sustitutos de la nata agria envasada en el mercado y qué la frena?
La creciente demanda de alternativas de origen vegetal impulsa la adopción del Mercado de Sustitutos de Nata Agria Envasada, pero los altos precios de los productos y la limitada conciencia del consumidor pueden frenar el crecimiento del mercado.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Creciente demanda de alternativas de origen vegetal | +1.0% | Norteamérica, Europa | A medio plazo (2–4 años) |
| Creciente adopción de dietas libres de lácteos | +0.9% | Global | A corto plazo (≤ 2 años) |
| Ampliación del uso en cocina, repostería, dips y salsas | +0.7% | Global | A medio plazo (2–4 años) |
| Mayor disponibilidad a través de supermercados y tiendas online | +0.5% | Global | A corto plazo (≤ 2 años) |
| Creciente innovación en formulaciones de origen vegetal | +0.4% | Norteamérica, Europa | A largo plazo (≥ 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Mejora del sabor y la textura de los sustitutos de origen vegetal | +0.8% | Global | A medio plazo (2–4 años) |
| Expansión de carteras de productos sin lácteos | +0.6% | Norteamérica, Europa | A medio plazo (2–4 años) |
| Creciente penetración del comercio online | +0.5% | Américas, Asia | A largo plazo (≥ 4 años) |
| Etiquetado más claro de ingredientes de origen vegetal | +0.4% | Global | A corto plazo (≤ 2 años) |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Precios más altos en comparación con la nata agria convencional | -0.8% | Global | A corto plazo (≤ 2 años) |
| Conocimiento limitado del consumidor y familiaridad con el producto | -0.6% | Global | A medio plazo (2–4 años) |
| Diferencias de sabor y textura respecto a la nata agria convencional | -0.5% | Global | A corto plazo (≤ 2 años) |
| Disponibilidad limitada de venta al público en algunos mercados | -0.4% | Mercados emergentes | A medio plazo (2–4 años) |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
¿Qué países están ampliando el mercado de sustitutos de la crema agria envasada hasta 2036?
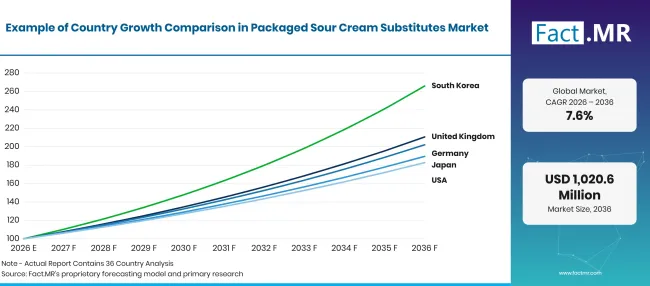
Factmr Packaged Sour Cream Substitutes Market Growth Index | Source: Fact.MR
| País | CAGR (2026-2036) |
|---|---|
| Alemania | 7.3% |
| Brasil | 5.4% |
| EE. UU. | 6.2% |
| Reino Unido | 7.7% |
| Japón | 6.6% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
¿Qué apoya la adopción de Alemania?
7.3% CAGR, respaldada por la demanda de alternativas vegetales y el creciente interés en los alimentos sin lácteos.
El mercado alemán de sustitutos de crema agria envasada podría beneficiarse del interés de los consumidores en dietas vegetales y de una mayor disponibilidad de productos sin lácteos. La innovación en sabor, textura e ingredientes puede ayudar a los fabricantes a atraer a consumidores que buscan alternativas a la nata agria convencional. En junio de 2026, GFI Europe informó que el mercado alemán de alimentos de origen vegetal generó1.71.000 millones de euros en ventas minoristas en 2025, con un aumento de 3.1% el valor de ventas y un aumento de 6.2% volumen de ventas en comparación con 2024. Este crecimiento en todas las categorías de origen vegetal, incluidas las alternativas a la crema, proporciona contexto para la expansión de productos sin lácteos en Alemania [3].
¿Cómo está Brasil desarrollando la adopción de sustitutos de la crema agria envasada?
5.4% CAGR, impulsado por el creciente interés en opciones libres de lácteos y en diversas aplicaciones alimentarias.
El mercado brasileño podría beneficiarse del uso de sustitutos de la nata agria en la cocina, los dips y las salsas. Una mayor disponibilidad minorista y la conciencia de los consumidores sobre productos de origen vegetal podrían favorecer la adopción, mientras que precios asequibles y sabores familiares podrían ayudar a los fabricantes a llegar a una base de clientes más amplia.
¿Qué apoya la adopción en Estados Unidos?
6.2% CAGR, liderado por la consolidada demanda de alimentos de origen vegetal y la expansión de las opciones alternativas a los lácteos.
El mercado estadounidense podría beneficiarse del interés de los consumidores en las dietas flexitarianas y de la disponibilidad de alternativas vegetales en múltiples categorías alimentarias. La Asociación de Alimentos Vegetales informó que los alimentos de origen vegetal generaron USD 7.9 mil millones en ventas minoristas en EE. UU. en 2025, con 60% de hogares comprando alimentos de origen vegetal ese año. Estos indicadores de categorías más amplios proporcionan contexto para el posible crecimiento de los sustitutos de la nata agria envasados [2].
¿Cómo está el Reino Unido fomentando la adopción?
7.7% CAGR, moldeada por el creciente interés en los lácteos vegetales y la demanda de alternativas alimentarias convenientes.
La adopción en el Reino Unido podría beneficiarse de una mayor disponibilidad minorista y del desarrollo continuo de productos en lácteos vegetales. El gobierno del Reino Unido39; la evaluación de 2025 señaló que la disponibilidad y el uso de bebidas vegetales habían aumentado en los últimos años, mientras que estos productos seguían siendo menos consumidos que la leche de vaca y #39; leche S. Los fabricantes de sustitutos de nata agria envasados pueden aprovechar la familiaridad del consumidor con alternativas lácteos mejorando el sabor, la textura y la accesibilidad del producto [1].
¿Qué apoya la adopción en Japón?
6.6% CAGR, respaldado por el interés en los lácteos vegetales y una creciente atención a la salud y la nutrición.
El mercado japonés de sustitutos de crema agria envasados podría beneficiarse de alimentos establecidos a base de soja y del creciente interés en ingredientes de origen vegetal. La innovación continua de productos y la mayor disponibilidad minorista pueden ayudar a los fabricantes a introducir alternativas libres de lácteos para cocinar, hornear, salsas y salsas. Mejorar el sabor, la textura y la asequibilidad puede animar aún más a los consumidores a probar sustitutos de crema agria envasados.
¿Quién lidera el mercado de sustitutos de nata agria envasados?
Fact.MR descubre que Kite Hill, Follow Your Heart, Forager Project, WayFare Foods y Tofutti Brands están perfilados a lo largo de toda la cadena de valor de nutrientes.
Kite Hill y Forager Project son relevantes para el mercado de alternativas lácteos de origen vegetal. Follow Your Heart y Tofutti Brands ofrecen productos alimentarios sin lácteos, mientras que WayFare Foods participa en el segmento de alternativas vegetales. Se debe consultar la oferta de productos para el sustituto específico de la nata agria y sus ingredientes antes de considerar dos carteras como directamente comparables. En febrero de 2026, Treeline Cheese anunció una expansión en Whole Foods Market, con su crema agria de anacardos siendo introducida en tiendas regionales seleccionadas a partir de marzo. UNFI fue identificada como el socio distribuidor de la expansión. Esto demuestra cómo las alianzas de distribución minorista pueden aumentar la disponibilidad de alternativas a la crema agria de origen vegetal [4].
La competencia comercial depende de la calidad del producto, el sabor, la textura, el precio y la disponibilidad en tienda. Los fabricantes necesitan formulaciones consistentes que ofrezcan una textura cremosa y un rendimiento adecuado en la cocina y la repostería. Los minoristas necesitan un suministro fiable de productos y un etiquetado claro de los ingredientes. Los consumidores necesitan acceso cómodo a alternativas asequibles que se adapten a sus preferencias dietéticas y expectativas en cuanto a sabor y consistencia.
¿Qué empresas son los proveedores clave?
Las empresas clave incluyen Kite Hill; Sigue tu corazón; Forager Project; WayFare Foods y las marcas Tofutti.
- Colina Kite
- Sigue a tu corazón
- Proyecto Forager
- WayFare Foods
- Marcas Tofutti
Bibliografía
- [1] Oficina para la Mejora y Disparidades en Salud. (2025, julio 16). Evaluación SACN y COT de los beneficios y riesgos para la salud de consumir bebidas de origen vegetal: Resumen. GOV.UK.
- [2] Asociación de Alimentos Vegetales. (2026, junio 3). Los alimentos de origen vegetal son un alimento básico en los hogares estadounidenses—Los datos regionales destacan las oportunidades crecientes.
- [3] El Good Food Institute Europe. (2026, junio 9). Alemania sigue siendo el principal mercado europeo de alimentos de origen vegetal con 3.1% crecimiento en el valor de ventas.
- [4] Queso Treeline. (2026, febrero 6). Treeline Cheese amplía su surtido en Whole Foods Market [Nota de prensa]. COMIDA.
Este informe responde
- El informe describe cómo se utilizan los sustitutos de crema agria envasados en las aplicaciones especificadas.
- El análisis por segmentos compara las categorías de productos especificadas con sus cuotas de 2026.
- El análisis por país analiza Alemania, Brasil, EE. UU., Reino Unido y Japón junto con sus respectivas tasas de crecimiento de mercado.
- La visión general competitiva perfila las marcas Kite Hill, Follow Your Heart, Forager Project, WayFare Foods y Tofutti.
¿Qué cubre el mercado de sustitutos de nata agria envasados?
El mercado abarca alternativas vegetales y lácteas envasadas diseñadas para sustituir la nata agria convencional. Hace un seguimiento del uso de productos en cocina, repostería, dips y salsas, y otras aplicaciones alimentarias. La cobertura de productos sigue las categorías especificadas, mientras que la cobertura de distribución separa supermercados e hipermercados, tiendas online, tiendas de conveniencia y otros canales de venta. Las decisiones de compra por parte del consumidor dependen del sabor, textura, ingredientes, precio y idoneidad para la preparación alimenticia prevista.
¿Qué incluye el alcance?
Los productos incluidos incluyen sustitutos de nata agria envasados de origen vegetal y lácteos, vendidos para uso doméstico y de restauración.
El límite de valor de mercado abarca productos distribuidos a través de supermercados e hipermercados, tiendas online, tiendas de conveniencia y otros canales minoristas establecidos. La segmentación también abarca cocina, panadería, dips y salsas, y otras aplicaciones, junto con usuarios finales de la industria doméstica y de servicios alimentarios.
¿Qué se excluye del alcance?
El análisis excluye los productos convencionales de crema agria que se venden sin ser posicionados como sustitutos.
Otras alternativas lácteos vegetales, como la leche vegetal independiente, el yogur y el queso, están excluidas salvo que se comercialicen específicamente como sustitutos de la nata agria. Los ingredientes alimentarios industriales que no se venden como sustitutos de la crema agria envasados están fuera de la categoría de producto definida. También se excluyen las ventas de equipos de preparación de alimentos y productos sin lácteos no relacionados.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas al sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
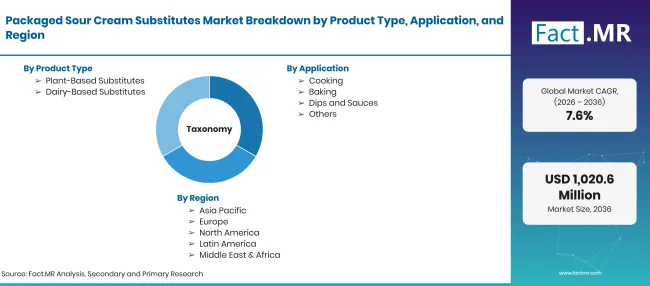
Factmr Packaged Sour Cream Substitutes Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD millones: valoración de 2026, previsión y CAGR |
| Definición del mercado | Alternativas envasadas a base de lácteos y plantas a la crema agria formuladas para replicar el sabor, la textura y la funcionalidad de la nata agria convencional. |
| Tipo de producto | Sustitutos de origen vegetal; Sustitutos de base láctea |
| Aplicación | Cocina; Repostería; Dips y salsas; Otros |
| Canal de ventas | Supermercados/Hipermercados; Tiendas online; Tiendas de conveniencia; Otros métodos |
| Usuario final | Hogares; Industria de Servicios de Alimentación |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; EE. UU.; Reino Unido; Japón |
| Empresas perfiladas | Colina de cometas; Sigue tu corazón; Proyecto de recolectores; Marcas WayFare Foods y Tofutti |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Segmentación de mercado y análisis basado en escenarios respaldados por estadísticas agrícolas oficiales |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Tipo de subproducto
- Sustitutos de origen vegetal
- Sustitutos a base de lácteos
-
Por aplicación
- Cocina
- Repostería
- Dips y salsas
- Otros
-
Por canal de ventas
- Supermercados/Hipermercados
- Tiendas online
- Tiendas de conveniencia
- Otros
-
Por usuario final
- Hogares
- Industria de la Alimentación
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Cuánto es el mercado de sustitutos de crema agria envasada en 2026?
¿Cuál es el CAGR de 2026 a 2036?
¿Qué tipo de producto tiene la mayor cuota declarada?
¿Qué Aplicación lidera?
¿Qué compañías están cubiertas?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF