- Market Value (2025): USD 371.8 Mn
- Estimated Value (2026): USD 393.3 Mn
- Forecast Value (2036): USD 689.9 Mn
- CAGR (2026-2036): 5.8%
¿Cuánto se prevé que valdrá el mercado de Unidades de Pivote Neumático y Eléctrico para 2036?
USD 393.3 millones en 2026 hasta USD 689.9 millones para 2036 en un 5.8% CAGR.
- El mercado de unidades de pivote neumáticas y eléctricas alcanzó un valor de USD 371.8 millones en 2025, con unidades de aire comprimido que transportaron la mayor parte de la base instalada en líneas de carrocería y componentes.
- Los ingresos aumentarán de USD 393.3 millones en 2026 a USD 689.9 millones para 2036, a medida que las plantas reacondicionen los sistemas de soldadura y añadan estaciones automatizadas de almacenamiento.
- Un CAGR 5.8% se mantendrá durante los años previstos, ayudado por la sustitución constante de los dispositivos en las fábricas de vehículos y el uso más amplio de unidades eléctricas programables en celdas de modelos mixtos.
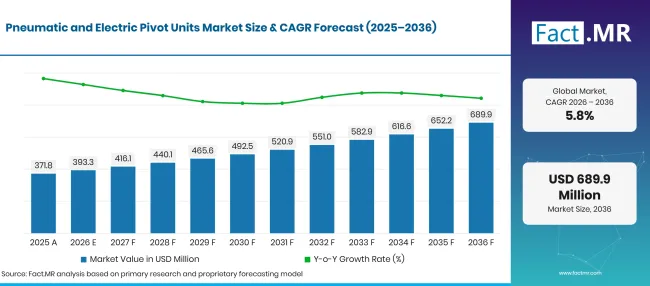
Pneumatic And Electric Pivot Units Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD millones) |
|---|---|---|
| 2025 | Actualidad | 371.8 |
| 2026 | Estimación | 393.3 |
| 2036 | Previsión | 689.9 |
| CAGR 2026 a 2036 | Periodo de previsión | 5.8% |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
¿Cuáles son los números que definen el crecimiento del mercado de Unidades Pivot Neumáticas y Eléctricas?
El periodo 2026-2036 añadirá USD 296.6 millones en nuevo valor, liderado por líneas de material para automóviles, sujeción robótica y equipos de montaje electrónico.
- Motores de la demanda en el mercado
- Las plantas de coches dependen de un movimiento preciso de los dispositivos durante la soldadura de la carrocería, el montaje y el manejo de piezas. Cada célula de soldadura nueva o reacondicionada necesita unidades pivote que repitan el mismo ángulo durante millones de ciclos sin deriva.
- La producción electrónica está elevando la demanda de unidades de pivote compactas dentro de equipos de ensamblaje y prueba. La producción de electrónica en India aumentó de ₹11.32 lakh crore en el año fiscal 2024-25 a ₹13.11 lakh crore en el año fiscal 2025-26, un aumento 15.8% [1].
- Los programas de componentes están ampliando la base de equipos más allá del montaje final. India había aprobado 106 proyectos bajo su Esquema de Fabricación de Componentes Electrónicos para el 17 de agosto de 2026, con plantas 38 ya produciendo y 16 en etapas avanzadas de construcción o instalación de maquinaria [2].
- Los fabricantes de maquinaria están instalando posicionamientos automáticos en equipos de mecanizado, manipulación de materiales y ensamblaje. Las unidades de pivote eléctricas con ángulos programables permiten que una sola instalación sirva varios tipos de piezas, lo que reduce el tiempo de cambio en producciones cortas.
- Las mejoras en la planta están haciendo que los requisitos sean más variados. Los diseños compactos, la aceleración controlada y la retroalimentación de sensores aparecen ahora en las especificaciones de compra junto con la carga y el par motor.
- Segmentos clave analizados
- Por tipo de producto: Las unidades de pivote neumático mantendrán 62.3% valor de 2026, ya que la mayoría de los dispositivos de soldadura y sujeción ya funcionan con aire comprimido de planta.
- Por aplicación: El sector automotriz representará 38.2% en 2026, dado el número de movimientos de dispositivos en la soldadura de carrocería y el ensamblaje de componentes.
- Por canal de distribución: Las ventas directas captarán 54.7% de los ingresos de 2026, ya que los compradores resuelven el par motor, el ángulo y los detalles de montaje directamente con el fabricante.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Las unidades de pivote neumático mantendrán su control sobre las líneas de soldadura y sujeción de trabajo automotrices porque las plantas confían en su vida útil y ya cuentan con el suministro de aire en su lugar. Las unidades eléctricas ganarán pedidos en celdas que cambien entre variantes de piezas y necesiten posiciones de parada programables. Para 2036, los proveedores que ofrezcan ambos tipos de accionamiento con patrones de montaje comunes estarán mejor posicionados, ya que las fábricas mezclen aire y movimiento eléctrico en la misma línea."
- Implicaciones estratégicas
- Los fabricantes deberían ofrecer unidades de pivote neumáticas y eléctricas sobre patrones de montaje compartidos, para que los integradores puedan intercambiar el tipo de accionamiento sin necesidad de rediseñar la luminaria.
- Los distribuidores deberían tener clases de par estándar y kits de sellado de repuesto cerca de los grupos de automovilismo, donde el tiempo de inactividad en una línea de soldadura cuesta más que la propia pieza.
- Los ingenieros de planta deberían comparar el consumo total de aire con el consumo de energía eléctrica antes de cada remodelación de la linterna, ya que el coste del aire comprimido suele ser la partida oculta.
- Los inversores deberían seguir la adopción de unidades de pivote eléctrico en plantas de electrónica y maquinaria, lo que influirá en los márgenes a medida que los diseños programables generan precios unitarios más altos.
Alemania lidera la comparación con 6.6%, llevada por una amplia cartera de pedidos de maquinaria y proveedores de automóviles que reacondicionan con frecuencia los accesorios. Brasil sigue en 6.0%, donde el crédito subvencionado para equipos industriales 4.0 atrae a las plantas más antiguas hacia la manutención automatizada. Estados Unidos va por detrás de Brasil por 0.6 puntos en 5.4%, ya que su gran base de fábricas crece tanto por reemplazo como por nuevas líneas. En el Reino Unido, la tasa de 4.8% depende de los subsectores de maquinaria y electrónica que siguen añadiendo células automatizadas. Japón cierra el rango en 4.3%, limitado por una base instalada madura incluso cuando la producción de maquinaria de producción mejora.
¿Cómo se desglosa el mercado de Unidades Pivot Neumáticas y Eléctricas por segmento?
Unidades de Pivote Neumático liderará el Tipo de Producto en 62.3%; Automoción liderará la Aplicación en 38.2%; Ventas Directas liderará el Canal de Distribución en 54.7% en 2026.
¿Qué tipo de producto lidera?
Las unidades de pivote neumático representan 62.3% de las ventas de 2026.
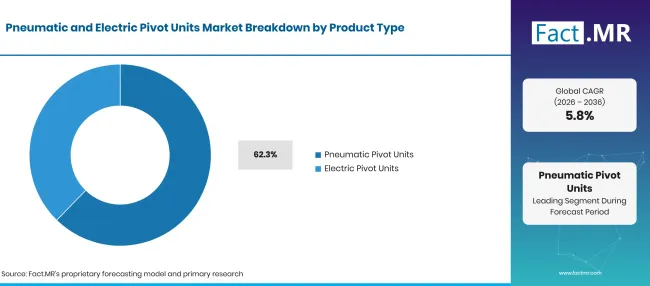
Pneumatic And Electric Pivot Units Market Breakdown Product Type | Source: Fact.MR
| Tipo de producto | Compartir (2026) |
|---|---|
| Unidades de pivote neumático (segmento de cabeza) | 62.3% |
| Otros segmentos combinados | 37.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
El aire comprimido ya está canalizado a casi todas las estaciones de soldadura y montaje, por lo que una unidad de pivote neumático se introduce en un circuito existente con poco trabajo extra. Estas unidades proporcionan un par de sujeción alto en una carcasa pequeña y toleran salpicaduras de soldadura y ciclos de trabajo intensos. Las plantas que reacondicionan los accesorios suelen mantener las mismas válvulas de aire y sensores, lo que reduce el coste de cada actualización. El suministro de aire depende de compresores de aire industriales y de accesorios neumáticos que mantienen la presión durante largos tramos de la llina. Las unidades de pivote eléctrica sirven a compradores que necesitan posiciones de parada programables, par constante en todos los ángulos o un funcionamiento más silencioso. Se adaptan a accesorios que cambian entre variantes de piezas, estaciones de prueba y células de carga CNC. Sus límites de precio de compra más altos permiten moverse en movimientos simples de dos posiciones, aunque el ahorro energético y un control más fino ampliarán su alcance durante los años previstos.
¿Qué apoya el sector automovilístico dentro de la aplicación?
El sector automotriz representa 38.2% de los ingresos de 2026.
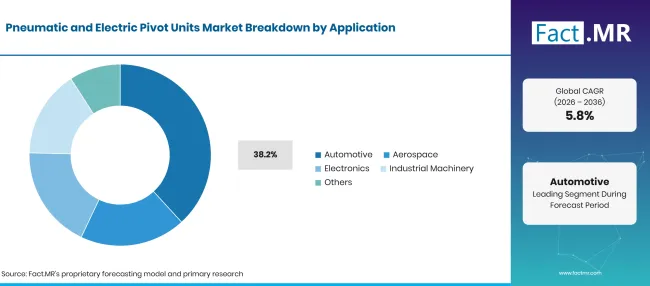
Pneumatic And Electric Pivot Units Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Automoción (segmento líder) | 38.2% |
| Otros segmentos combinados | 61.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
Las plantas de vehículos mueven los dispositivos entre posiciones de carga, soldadura e inspección muchas veces por carrocería, y cada movimiento requiere una unidad de pivote que regresa al mismo ángulo. Las líneas de carrocería en blanco, el ensamblaje de bandejas de baterías y la soldadura de componentes utilizan estas unidades junto con robótica industrial que maneja las piezas. Las variaciones de producción siguen afectando a los pedidos, ya que la producción de vehículos y piezas en EE. UU. cayó 3.0% en septiembre de 2026 [3]. Las plantas aeroespaciales utilizan unidades pivotantes en herramientas de precisión y plantillas de ensamblaje, donde las cargas son pesadas y las tolerancias son estrictas. Los fabricantes de electrónica necesitan unidades pequeñas y ligeras dentro de equipos de montaje y prueba. Los fabricantes de maquinaria industrial las instalan en centros de mecanizado y sistemas de manipulación de materiales, donde algunos dispositivos también dependen de un cilindro hidráulico para mayor fuerza de sujeción.
¿Cómo influye el canal de distribución en la demanda?
Ventas Directas 54.7% de valor de 2026.
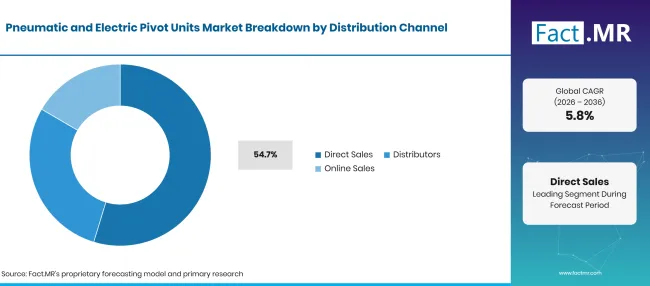
Pneumatic And Electric Pivot Units Market Breakdown Distribution Channel | Source: Fact.MR
| Canal de distribución | Compartir (2026) |
|---|---|
| Ventas Directas (Segmento líder) | 54.7% |
| Otros segmentos combinados | 45.3%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
Las unidades pivote rara vez se compran de estantería para una nueva línea. Los ingenieros resuelven la capacidad de carga, el rango de rotación, la presión de funcionamiento y el tipo de sensor con el proveedor antes de congelar el diseño de la linterna. El contacto directo también ayuda en las pruebas de aplicación y en la adaptación de las unidades a los controles de la línea, lo que mantiene grandes cuentas de automoción y maquinaria con el fabricante. Los distribuidores cubren la disponibilidad regional, repuestos y ayuda técnica para plantas más pequeñas y equipos de mantenimiento. Los canales online facilitan la comparación de especificaciones y el pedido de nuevos tamaños estándar. Los ángulos personalizados, las cargas pesadas y la detección integrada siguen favoreciendo una relación directa con el fabricante.
¿Qué está acelerando la adopción en el mercado de Unidades Pivot Neumáticas y Eléctricas, y qué la está frenando?
La automatización de la soldadura y el ensamblaje en plantas de automóviles es la principal fuente de nuevos pedidos, y el soporte robótico está ampliando el uso tanto de unidades de pivote neumáticas como eléctricas. Las plantas de electrónica y maquinaria añaden una segunda fuente de demanda de diseños compactos y programables. El coste de integración, los costes de operación de aire comprimido y la competencia de actuadores rotativos generales ralentizan la adopción, especialmente para pequeños fabricantes que reacondicionan líneas antiguas.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
| Más líneas de soldadura y ensamblaje automatizadas en plantas de automóviles | +2.0% | Global, Asia Oriental, Europa, Norteamérica | A corto plazo (<=2 años) |
| Creciente uso de sujetos robóticos y posicionamiento de dispositivos | +1.3% | Global | A medio plazo (2-4 años) |
| Tolerancias más estrictas y una posición de las piezas repetible en el taller | +0.9% | Alemania, Estados Unidos, Japón, Brasil | A medio plazo (2-4 años) |
| Cambio a la actuación eléctrica programable en maquinaria especializada | +0.5% | Europa, Norteamérica, Asia Oriental | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
| Unidades de pivote compactas que encajan en equipos de ensamblaje más pequeños | +0.8% | Global | A corto plazo (<=2 años) |
| Unidades de pivote eléctricas con posicionamiento programable | +0.6% | Europa, Norteamérica, Asia Oriental | A medio plazo (2-4 años) |
| Unidades diseñadas específicamente para la industria aeroespacial y la fabricación de precisión | +0.4% | Norteamérica, Europa, Japón | A medio plazo (2-4 años) |
| Unidades pivotes integradas en sistemas robóticos de sujeción y manipulación | +0.3% | Global | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
| Coste inicial de equipamiento e integración para sistemas de posicionamiento especializados | -0.4% | Global | A corto plazo (<=2 años) |
| Necesidades de mantenimiento y dependencia del suministro de aire comprimido | -0.3% | Global | A corto plazo (<=2 años) |
| Dificultad para adaptar unidades de pivote en configuraciones de automatización existentes | -0.2% | Europa, Norteamérica, Asia Oriental | A medio plazo (2-4 años) |
| Actuadores rotativos rivales y mecanismos de posicionamiento personalizados | -0.1% | Global | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
¿Qué países están ampliando el mercado de Unidades Pivot Neumáticas y Eléctricas hasta 2036?
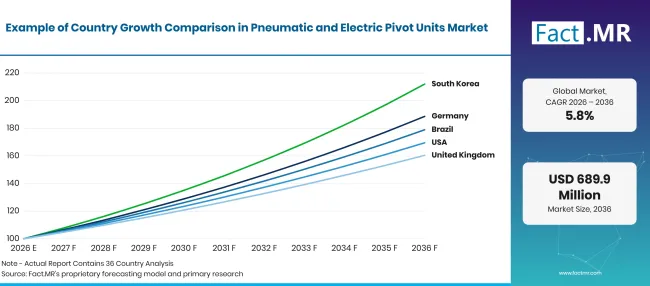
Pneumatic And Electric Pivot Units Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemania | 6.6% |
| Brasil | 6.0% |
| Estados Unidos | 5.4% |
| Reino Unido | 4.8% |
| Japón | 4.3% |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
¿Qué apoya la adopción de unidades pivote en Alemania?
6.6% CAGR, respaldado por una larga cartera de pedidos de maquinaria y frecuentes reformas de accesorios en proveedores de automóviles.
Los fabricantes alemanes de maquinaria cerraron 2025 con un fuerte aumento de pedidos. Los nuevos pedidos de maquinaria y equipos crecieron 11.5% en diciembre de 2025 frente a noviembre, y los pedidos de fabricación en general fueron 9.5% mayores en el cuarto trimestre que en el tercero [4]. La cartera de pedidos se ha mantenido firme hasta 2026. El stock real de pedidos de fabricación aumentó 10.7% año tras año en agosto de 2026, y los productores de bienes de capital mantuvieron 12.6 meses de trabajo en manos [5]. Ese retraso mantendrá ocupados a los fabricantes de mobles, incluso cuando los pedidos de vehículos de motor se suavizaron en ese mismo mes.
¿Cómo está desarrollando la demanda en Brasil?
6.0% CAGR, ayudado por el crédito estatal para equipos de 4.0 industria.
La industria brasileña creció 0.6% en 2025, su tercer año consecutivo de expansión [6]. El gobierno abrió una línea de crédito de 12 mil millones de BRL en agosto de 2025 para renovar el parque industrial con Industry 4.0 machines, con BNDES suministrando 10 mil millones de BRL y Finep 2 mil millones [7]. El mismo anuncio sitúa la antigüedad media de la maquinaria industrial del país en 14 años. Las plantas de automóviles y maquinaria que reemplacen los accesorios antiguos bajo este crédito añadirán unidades pivote automatizadas a las células de soldadura y ensamblaje.
¿Qué es lo que apoya la adopción en Estados Unidos?
5.4% CAGR, reflejando una amplia base de fábricas donde el reemplazo impulsa gran parte de la demanda.
Los nuevos pedidos de productos manufacturados estadounidenses alcanzaron los USD 663.5 mil millones en agosto de 2026, un aumento 0.1% respecto a julio [8]. Las plantas de maquinaria automotriz, aeroespacial e industrial siguen siendo los principales usuarios de unidades pivote. Su gasto en equipos de ensamblaje automatizado y mantenimiento de trabajo de precisión genera pedidos en nuevas líneas y durante reacondicionamientos de equipos. Las reformas de accesorios en líneas existentes suministrarán una proporción constante de pedidos a lo largo de los años previstos.
¿Cómo está el Reino Unido escalando la demanda?
4.8% CAGR, ya que los fabricantes de maquinaria y electrónica añaden celdas automatizadas.
La producción manufacturera en el Reino Unido aumentó 1.0% en los tres meses hasta junio de 2026 en comparación con los tres meses hasta marzo. La producción de maquinaria y equipos creció 2.6% en el mismo periodo, mientras que los productos informáticos, electrónicos y ópticos aumentaron 3.0% [9]. Estos son los subsectores que compran unidades pivotantes compactas para estaciones de montaje y pruebas. Las plantas de automoción y aeroespacial añaden una demanda constante de unidades más pesadas en soldadura y accesorios de herramientas.
¿Cómo le va Japón?
4.3% CAGR, gracias a una base de automatización madura con renovadas ganancias de producción.
El índice de producción industrial de Japón subió 1.9% en junio de 2026 respecto a mayo y se situó 4.9% más que un año antes [10]. La mayoría de las plantas ya operan con dispositivos automáticos, por lo que el crecimiento vendrá de la sustitución, la mejora de las células robóticas y un paso gradual a unidades eléctricas en electrónica y maquinaria de precisión. Los proveedores nacionales de componentes neumáticos ofrecen a los compradores plazos cortos y servicio local, lo que mantiene los diseños neumáticos en uso generalizado.
¿Quién lidera el mercado de Unidades Pivot Neumáticas y Eléctricas?
El campo se divide en dos grupos. Especialistas en dispositivos como DESTACO, Zimmer Group y SCHUNK construyen unidades de pivote para soldadura, sujeción y manejo, y ganan en densidad de par, sellado contra salpicaduras de soldadura y sensores que se conectan a los controles de línea. DESTACO ofrece una serie de unidades de pivote eléctrico con posiciones de parada programables junto a su rango neumático, una combinación adaptada a las líneas de coches de modelo mixto.
Proveedores amplios de automatización como SMC, Festo, Parker Hannifin y Emerson (AVENTICS) compiten por la profundidad del catálogo en actuadores rotativos, válvulas y preparación de aire, lo que permite a una planta obtener todo el paquete de movimiento de un solo fabricante. Festo anunció en octubre de 2026 que está construyendo gemelos digitales de sus sistemas de manipulación con tecnologías NVIDIA para validar las máquinas antes de la instalación física [11]. Emerson, por su parte, vende sensores inteligentes de flujo AVENTICS que rastrean el uso de aire comprimido en líneas de envasado [12]. A lo largo de los años previstos, el alcance del servicio, los datos de productos listos para simulación y la capacidad de ofrecer unidades de aire y eléctricas en montajes comunes separarán a los ganadores.
¿Qué empresas son los proveedores clave?
Las empresas clave incluyen SMC, Festo, Parker Hannifin, SCHUNK, DESTACO, Zimmer Group y Emerson (AVENTICS).
- SMC
- Festo
- Parker Hannifin
- SCHUNK
- DESTACO
- Grupo Zimmer
- Emerson (AVENTICS)
Bibliografía
- [1] Oficina de Información de Prensa, Gobierno de la India. (2026, agosto 14). Impulso manufacturero: Construyendo una India autosuficiente.
- [2] Oficina de Información de Prensa, Gobierno de la India. (2026, agosto 17). ECMS acelera la fabricación electrónica: 38 plantas operativas 16 en etapas avanzadas de construcción.
- [3] Junta de Gobernadores del Sistema de la Reserva Federal. (2026, octubre 16). Producción industrial y utilización de la capacidad: G.17.
- [4] Oficina Federal de Estadística (Destatis). (2026, febrero 5). Nuevos pedidos en la fabricación en diciembre de 2025: +7.8% respecto al mes anterior.
- [5] Oficina Federal de Estadística (Destatis). (2026, octubre 19). Inventario de pedidos en manufactura en agosto de 2026: +0.5% respecto al mes anterior.
- [6] Agência Gov, Gobierno de Brasil. (2026, febrero 3). IBGE: indústria fecha 2025 com alta de 0,6% e tem tercer año seguido de crescimento.
- [7] Agência Gov, Gobierno de Brasil. (2025, agosto 25). Gobierno lanza linha de R$ 12 bi para renovar parque industrial brasileiro com tecnologías 4.0.
- [8] Oficina del Censo de EE. UU. (2026, octubre 2). Informe completo mensual sobre envíos, inventarios y pedidos de fabricantes: agosto de 2026.
- [9] Oficina Nacional de Estadísticas. (2026, agosto 13).GDP estimación mensual, Reino Unido: junio de 2026.
- [10] Ministerio de Economía, Comercio e Industria. (2026, agosto 17). Índices de Producción Industrial: Informe revisado de junio de 2026.
- [11] Festo. (2026, octubre 21). Festo desarrolla gemelos digitales para Physical AI Using NVIDIA Technologies.
- [12] Emerson. (2026, mayo 4). Colgate-Palmolive persigue un objetivo de emisiones netas cero con la tecnología de sensores inteligentes de Emerson para la monitorización del aire comprimido.
Este informe responde
- ¿Cómo se reparte los ingresos por unidades pivot entre tipo de producto, aplicación, usuario final y canal de distribución?
- ¿Por qué los diseños neumáticos mantienen el plomo y dónde ganan las unidades eléctricas con registros programables?
- ¿Qué proyectos de mobiliario en plantas de automóvil, aeroespacial y electrónica generan la mayor demanda unitaria?
- ¿Qué diferencia el crecimiento en Alemania, Brasil, Estados Unidos, Reino Unido y Japón?
- ¿Cómo compiten los especialistas en fijería y los proveedores de automatización en general por las mismas líneas de soldadura y sujeción?
- ¿Qué costes y obstáculos técnicos ralentizan la adopción y cómo cambiarán durante 2036?
¿Qué cubre el mercado de unidades pivotantes neumáticas y eléctricas?
Este estudio sigue unidades pivotantes que giran accesorios, piezas de trabajo y herramientas entre ángulos establecidos en la producción industrial. Se cuentan tanto los diseños de aire comprimido como los eléctricos, junto con sus sensores integrados e interfaces de montaje cuando se venden como una sola unidad.
Los valores reflejan los ingresos del fabricante en el momento de la primera venta, en USD millones. El análisis sigue cómo el tipo de actuación, la clase de par y las opciones de control influyen en la selección de unidades en plantas de automóvil, aeroespacial, electrónica y maquinaria desde 2026 hasta 2036.
¿Qué incluye el alcance?
Unidades de pivote neumáticas usadas para soldadura, sujeción, sujeción de trabajo y posicionamiento de accesorios.
Unidades de pivote eléctrico con posiciones de parada fijas o programables, incluyendo su electrónica de accionamiento incorporada.
Las unidades se vendían directamente a las plantas, a través de distribuidores y a través de canales online, incluyendo unidades de reemplazo de los accesorios existentes.
Las unidades pivotantes entregadas como parte de estaciones robóticas de sujeción cuentan únicamente por el valor de la unidad, mientras que los propulsores de brazos cubiertos por estudios hidráulicos de brazos robóticos se cuentan por separado.
¿Qué se excluye del alcance?
Cilindros neumáticos estándar, actuadores hidráulicos y actuadores rotativos de uso general que no están diseñados para pivotar de dispositivos.
El valor completo de los robots, equipos de soldadura, líneas de montaje y maquinaria terminada que contienen unidades pivotantes.
Compresores, preparación de aire, sistemas de control y componentes de accionamiento independientes como frenos de motor industrial.
Los servicios de instalación, mantenimiento y reparación se facturan por separado de la unidad.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas del sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
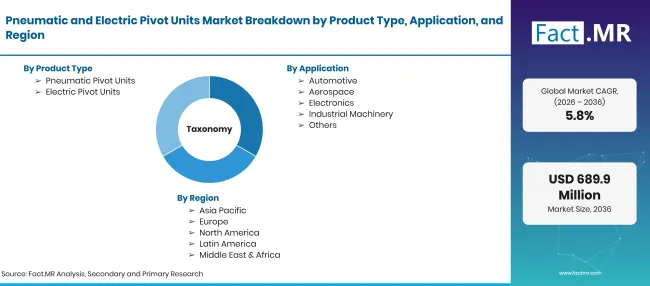
Pneumatic And Electric Pivot Units Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD millones |
| Definición del mercado | Unidades de pivote neumáticas y eléctricas que proporcionan un movimiento rotatorio controlado a accesorios, piezas de trabajo y herramientas en producción industrial. |
| Tipo de producto | Unidades de pivote neumáticas; Unidades de pivote eléctricas |
| Aplicación | Automoción; Aeroespacial; Electrónica; Maquinaria Industrial; Otros |
| Usuario final | Fabricación; Automoción; Aeroespacial; Electrónica; Otros |
| Canal de distribución | Ventas Directas; Distribuidores; Ventas Online |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; Estados Unidos; Reino Unido; Japón |
| Empresas perfiladas | SMC; Festo; Parker Hannifin; SCHUNK; DESTACO; Grupo Zimmer; Emerson (AVENTICS) |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Demanda unitaria por aplicación de accesorios, multiplicada por precios medios de venta de diseños neumáticos y eléctricos y comparada con carteras de proveedores y datos de inversión en plantas. |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
¿Cómo se segmenta el mercado?
-
Tipo de subproducto
- Unidades de pivote neumático
- Unidades de pivote eléctricas
-
Por aplicación
- Automoción
- Aeroespacial
- Electrónica
- Maquinaria Industrial
- Otros
-
Por usuario final
- Fabricación
- Automoción
- Aeroespacial
- Electrónica
- Otros
-
Por canal de distribución
- Ventas directas
- Distribuidores
- Ventas online
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de unidades de pivote neumáticas y eléctricas en 2026?
¿Qué tasa de crecimiento registrará el mercado de unidades pivote neumáticas y eléctricas?
¿Qué tipo de producto es el que conduce?
¿Qué aplicaciones lidera?
¿Qué canal de distribución lidera?
¿Qué país crecerá más rápido?
¿Quiénes son las principales empresas?
¿Qué frena el mercado?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF