- Market Value (2025): USD 28.6 Bn
- Estimated Value (2026): USD 30.2 Bn
- Forecast Value (2036): USD 52.6 Bn
- CAGR (2026-2036): 5.7%
¿Cuánto se prevé que valdrá el mercado de envases refrigerados para 2036?
USD 30.2 mil millones en 2026 a USD 52.6 mil millones para 2036 en un 5.7% CAGR.
- El mercado de envases frigoríficos alcanzó losUSD 28.6 mil millones en 2025.
- Se prevé que las ventas aumenten de USD 30.2 mil millones en 2026 a USD 52.6 mil millones para 2036, a medida que más productos requieran envases protectores durante la distribución refrigerada.
- La CAGR prevista de 5.7% de 2026 a 2036 refleja la demanda de procesadores de alimentos, almacenes frigoríficos comerciales y fabricantes de medicamentos sensibles a la temperatura.
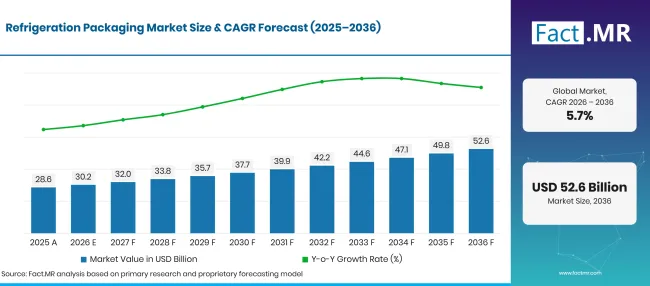
Refrigeration Packaging Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 28.6 |
| 2026 | Estimación | 30.2 |
| 2036 | Previsión | 52.6 |
| CAGR 2026 a 2036 | Periodo de previsión | 5.7% |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
¿Cuáles son los datos que definen el crecimiento del mercado de envases refrigerados?
USD 22.4 mil millones en valor de mercado adicional para 2036, siendo el plástico y los formatos rígidos la parte principal de las acciones en 2026.
- Motores de la demanda en el mercado
- Los procesadores de alimentos necesitan paquetes que toleren la condensación y la manipulación repetida en la distribución refrigerada. Sealed Air describió el papel del envasado al vacío CRYOVAC en el procesamiento de carne y el servicio de alimentos en enero de 2026 [1].
- Los diseñadores de envases ahora se enfrentan a requisitos de reciclaje más estrictos junto con obligaciones de contacto con alimentos.
- Los operadores de almacenamiento frigorífico necesitan dimensiones de embalaje consistentes para apilar y manipular en almacén.
- Los exportadores de alimentos eligen envases que sobrevivan a largos viajes y transferencias frecuentes. Brasil registró 3,090.3 mil toneladas de exportaciones de carne de vacuno en 2025 según datos comerciales oficiales [4].
- Las especificaciones de envases para alimentos frescos también responden a las pérdidas a lo largo de la cadena. Eurostat informó de 57.9 millones de toneladas de residuos alimentarios en la UE en 2024 en un comunicado de septiembre de 2026 [5].
- Segmentos clave analizados
- Por tipo de material: Se espera que el plástico represente 38.4% en 2026 porque la resistencia a la humedad y la sellabilidad se adaptan a las aplicaciones de alimentos refrigerados.
- Por tipo de embalaje: Se prevé que el embalaje rígido represente 58.3% en 2026, ya que los contenedores de transporte y las bandejas protectoras enfrenten una manipulación repetida.
- Por aplicación: Se estima que Food & Beverages generará 54.2% en 2026 mediante la distribución de carne, lácteos y alimentos preparados refrigerados.
- Por usuario final: Se prevé que el comercial represente 47.6% en 2026, ya que minoristas y distribuidores de servicios de alimentación compren productos en paquetes estandarizados.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "La demanda de envasado refrigerado depende de lo bien que funcione un envase en cuanto a relleno, almacenamiento en frío, transporte y manipulación minorista. Los procesadores y distribuidores de alimentos necesitan materiales que mantengan la integridad del sellado mientras se adaptan a los equipos y distribuciones de almacenamiento existentes."
- Implicaciones estratégicas
- Los procesadores de alimentos pueden comprobar la integridad del sellado tras repetidos ciclos de cámara fría y carga antes de introducir un nuevo material en la producción habitual.
- Los convertidores de envases se benefician de comparar las tasas de daño en el transporte y la compatibilidad de líneas al proponer paquetes refrigerados más ligeros a clientes existentes.
- Los distribuidores deben alinear las dimensiones rígidas del paquete con los diseños de almacenamiento y los requisitos de palets para evitar el desperdicio de espacio.
- Los grupos minoristas pueden solicitar directrices claras sobre la eliminación y pruebas de embalaje a medida que se apliquen nuevos requisitos europeos a los materiales de contacto con alimentos.
Se prevé que Alemania registre un 6.6% CAGR hasta 2036 a medida que los productores de envases se adapten a las normas europeas de materiales. Brasil sigue en 6.0% con una cadena de suministro consolidada para la exportación de carne. Se estima que Estados Unidos alcanza 5.4% donde los flujos de almacenes refrigerados apoyan compras repetidas. Se proyecta que el Reino Unido alcance 4.8%, mientras que Japón está previsto en 4.3% a medida que las empresas mantienen exigentes especificaciones de manipulación.
¿Cómo se desglosa el mercado de envases refrigerados por segmentos?
El plástico sostiene 38.4%; Envases rígidos 58.3%; Alimentación y bebidas 54.2%; 47.6% comercial en 2026.
¿Qué tipo de material domina?
Se espera que el plástico represente 38.4% del valor de 2026.
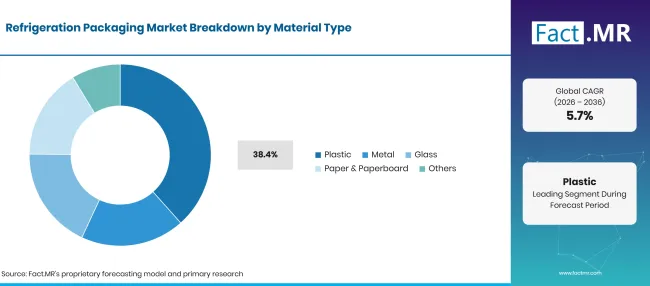
Refrigeration Packaging Market Breakdown Material Type | Source: Fact.MR
| Tipo de material | Compartir (2026) |
|---|---|
| Plástico (segmento principal) | 38.4% |
| Otros segmentos combinados | 61.6% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
Los envases de plástico son adecuados para productos refrigerados y congelados porque pueden sellarse contra la humedad y adaptarse a tamaños que funcionan con líneas de llenado automatizadas. Los envases metálicos siguen siendo útiles para ciertos formatos de producto donde la resistencia y la larga vida útil tienen peso. El vidrio desempeña un papel en aplicaciones seleccionadas de alimentos y farmacéuticos donde su superficie inerte es útil. El papel y el cartón proporcionan protección exterior y superficies de exhibición, incluyendo cajas corrugadas que rodean los paquetes primarios sellados. La elección del material depende del producto y de la ruta completa de transporte. Eurostat informó que 42.4% de los residuos de envases plásticos generados en la UE en 2024 fueron reciclados [6].
¿Qué lidera el segmento de Tipos de Envases?
Se proyecta que el embalaje rígido representará 58.3% valor para 2026.
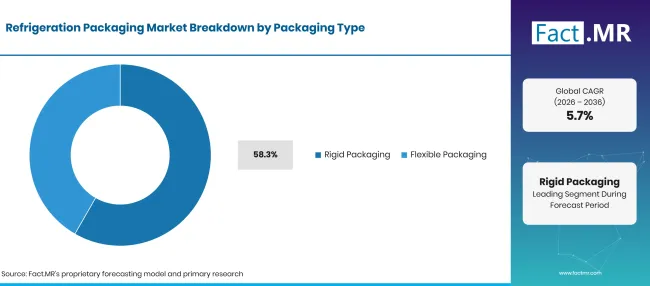
Refrigeration Packaging Market Breakdown Packaging Type | Source: Fact.MR
| Tipo de envase | Compartir (2026) |
|---|---|
| Embalaje rígido (segmento líder) | 58.3% |
| Otros segmentos combinados | 41.7% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
Las bandejas y recipientes rígidos protegen los alimentos contra el aplastamiento durante el apilamiento y transferencias frecuentes. También proporcionan a los operadores de servicios de alimentación unidades familiares para mover mercancías entre enfriadores y áreas de preparación. Las películas flexibles consumen menos espacio de almacenamiento antes de llenarse y se adaptan al sellado al vacío alrededor de cortes irregulares de carne. Las bolsas flexibles también permiten porciones más pequeñas y un empaquetado más sencillo cuando las especificaciones del producto lo permiten. Las decisiones suelen comenzar con la línea de envasado y las fuerzas que se encuentran durante el transporte.
¿Cómo moldea la demanda la Solicitud?
Se espera que el sector de Alimentación y Bebidas represente 54.2% en 2026.
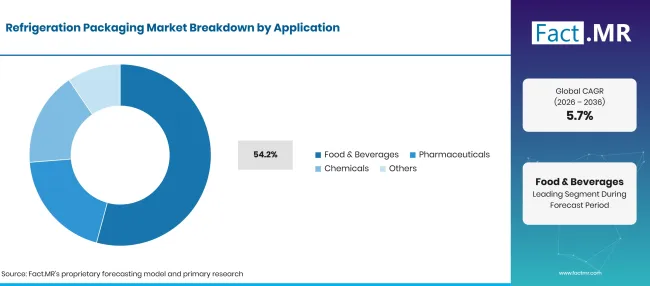
Refrigeration Packaging Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Alimentación y Bebidas (segmento principal) | 54.2% |
| Otros segmentos combinados | 45.8% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
Los envases de alimentos pasan por varias etapas refrigeradas antes de la venta. La carne fresca necesita sellos que protejan contra fugas, mientras que los alimentos congelados y preparados necesitan recipientes que toleren la manipulación a bajas temperaturas. Los envases farmacéuticos difieren porque el rango de temperatura puede ser estrecho y el rendimiento documentado puede formar parte de la especificación de envío. Los usuarios de productos químicos dan mayor importancia a la compatibilidad entre el material y la sustancia contenida.
¿Qué grupo de usuarios finales representa la mayor cuota?
Se prevé que el comercial represente 47.6% en 2026.
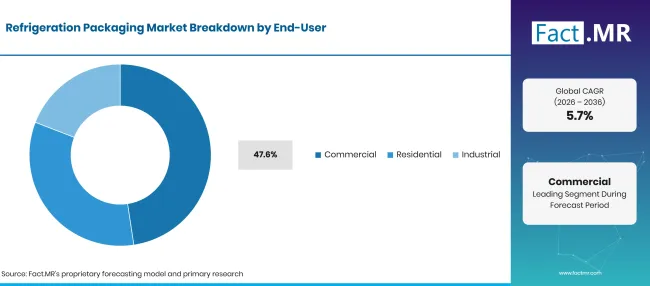
Refrigeration Packaging Market Breakdown End User | Source: Fact.MR
| Usuario final | Compartir (2026) |
|---|---|
| Comercial (Segmento líder) | 47.6% |
| Otros segmentos combinados | 52.4% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
Los clientes comerciales incluyen minoristas de alimentos y distribuidores de servicios de alimentación que necesitan tamaños predecibles de paquetes y fácil identificación durante la recepción. Sus compras suelen enfatizar una disponibilidad fiable porque fallos en el embalaje pueden interrumpir las entregas diarias. El uso residencial incluye paquetes aislantes más pequeños y productos refrigerados orientados al consumidor. Los clientes industriales pueden especificar contenedores protectores más grandes o sistemas de uso repetido para transferencias de producción. Estos segmentos exigen diferentes reutilizaciones y resistencia al envasado. Para envíos comerciales, la elección de embalaje debe tener en cuenta cómo los empleados cargan una caja y cómo se exhibe cuando llega al punto de venta.
¿Qué está acelerando la adopción del mercado de envases refrigerados y qué la está frenando?
La distribución de alimentos refrigerados y el rendimiento de los paquetes sellados apoyan las ventas, mientras que los gastos de materiales y las normas de reciclaje influyen en la elección de productos.
Análisis de impacto de los conductores
| DRIVER | CAGR REFERENCIA / IMPACTO | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Distribución de comida fría y pedidos repetidos | 5.7% | Global | A corto plazo |
| Rendimiento en contacto con alimentos y fiabilidad del sellado | 5.7% | Norteamérica; Europa | A corto plazo |
| Necesidades de empaquetado de alimentos congelados y preparados | 5.7% | Global | A medio plazo |
| Manipulación en frigorífico y ajuste en almacén | 5.7% | Norteamérica; Asia | A medio plazo |
| Distribución de medicamentos sensibles a la temperatura | 5.7% | Global | A largo plazo |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
Análisis de Impacto de Oportunidades
| OPPORTUNITY | CAGR REFERENCIA / IMPACTO | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Envases refrigerados reciclables | 5.7% | Europa | A medio plazo |
| Diseños de bandejas rígidas más ligeras | 5.7% | Global | A medio plazo |
| Contenedores comerciales retornables | 5.7% | Norteamérica; Europa | A largo plazo |
| Películas flexibles para el control de porciones | 5.7% | Global | A medio plazo |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | CAGR REFERENCIA / IMPACTO | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Coste de los materiales de embalaje de calidad de rendimiento | 5.7% | Global | A corto plazo |
| Calificación de nuevas estructuras de contacto con los alimentos | 5.7% | Europa; Norteamérica | A medio plazo |
| Daño de transporte por mala selección de mochilas | 5.7% | Global | A corto plazo |
| Reciclaje difícil de paquetes de materiales mixtos | 5.7% | Europa | A largo plazo |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
¿Qué países están ampliando el mercado de envases refrigerados hasta 2036?
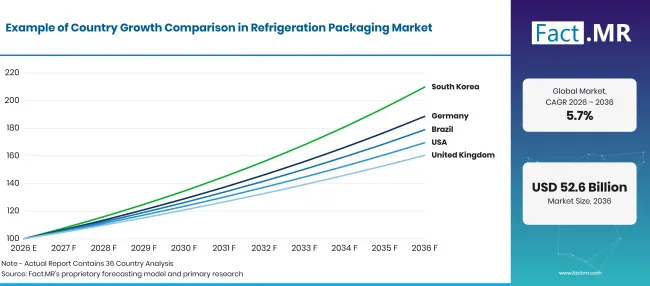
Refrigeration Packaging Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemania | 6.6% |
| Brasil | 6.0% |
| Estados Unidos | 5.4% |
| Reino Unido | 4.8% |
| Japón | 4.3% |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
¿Qué apoya la demanda de envasado frigorífico en Alemania?
6.6% CAGR, moldeada por las normas europeas de envasado y la distribución de alimentos refrigerados.
Se espera que los convertidores de envases alemanes ajusten los formatos de alimentos refrigerados al nuevo marco de envasado de la UE. La Comisión Europea anunció en agosto de 2026 que el Reglamento (UE) 2025/40 había entrado en aplicación [2]. El cambio convierte la selección de materiales en una consideración práctica para los productores de alimentos refrigerados que necesitan sellos fiables e instrucciones claras de recuperación. Las bandejas rígidas y las cajas exteriores también deben ajustarse a los requisitos de manipulación en almacén y entrega en supermercados.
¿Qué apoya la demanda brasileña de envases frigoríficos?
6.0% CAGR, vinculado a la logística de embalaje de exportación y carne refrigerada.
La cadena exportadora de productos refrigerados de Brasil genera pedidos recurrentes de envases de alimentos sellados que resisten largos viajes de transporte. El Ministerio de Agricultura y Ganadería informó en mayo de 2026 que las exportaciones agroindustriales alcanzaron los USD 169.2 mil millones durante 2025 [8]. Los procesadores de carne dependen de un embalaje primario adecuado durante el transporte refrigerado, mientras que las empresas distribuidoras necesitan cajas exteriores que mantengan su forma durante la carga.
¿Qué apoya la demanda de envases refrigerados en Estados Unidos?
5.4% CAGR, apoyada por grandes flujos de productos refrigerados.
En Estados Unidos, las redes de almacenes refrigerados transportan carne envasada y otros alimentos refrigerados a través de almacenamiento comercial y distribución minorista. El Departamento de Agricultura de EE. UU. publicó su Resumen Anual de Almacenamiento en Frío en febrero de 2026 [3]. El informe rastrea los inventarios de productos en las instalaciones refrigeradas, ofreciendo a los fabricantes de envases una visión de las categorías de productos que necesitan un manejo sellado o protector.
¿Qué apoya la demanda de envasado refrigerado del Reino Unido?
4.8% CAGR, influenciada por la producción de alimentos refrigerados y la manipulación minorista.
El Reino Unido cuenta con una base sólida de procesamiento de alimentos que depende de envases sellados para la distribución refrigerada. La Oficina Nacional de Estadísticas informó en julio de 2026 que las ventas de cortes frescos o refrigerados de ternera y ternera alcanzaron los 7.3 mil millones de libras esterlinas en 2025 [7]. Estos productos necesitan envases protectores adecuados para las líneas de llenado y la entrega a través de cadenas de suministro de supermercados.
¿Qué apoya la demanda japonesa de envasado refrigerado?
4.3% CAGR, moldeada por mochilas compactas y exigentes estándares de presentación.
Los exportadores de alimentos japoneses necesitan paquetes protectores que preserven la presentación del producto durante las entregas internacionales. El Ministerio de Agricultura, Silvicultura y Pesca informó en febrero de 2026 que las exportaciones de alimentos y agricultura alcanzaron los 1.7005 billones de yenes en 2025 [9]. Las órdenes de exportación crean una necesidad práctica de envases refrigerados y congelados adecuados cuando los productos requieren transporte con control de temperatura.
¿Quién lidera el mercado de envases refrigerados?
Las empresas de envasado compiten atendiendo diferentes partes de la cadena de productos refrigerados. Sealed Air ofrece envases de alimentos CRYOVAC para proteínas y necesidades relacionadas con el procesamiento de alimentos.
Amcor suministra productos de embalaje rígido y flexible, mientras que Mondi y Smurfit Westrock aportan opciones de embalaje a base de papel adecuadas para la protección y distribución exterior. International Paper suministra embalajes corrugados y relacionados. Huhtamaki ofrece productos de envase alimentario. Estas carteras se solapan con el envasado refrigerado en diferentes grados, por lo que la posición competitiva depende de las especificaciones del producto y del cliente objetivo.
¿Qué empresas son los proveedores clave?
Las empresas clave incluyen Amcor plc; Sealed Air Corporation; Mondi plc; Smurfit Westrock plc; International Paper Company; Huhtamaki Oyj.
- Amcor plc
- Sealed Air Corporation
- Mondi plc
- Smurfit Westrock plc
- Compañía Internacional de Papel
- Huhtamaki Oyj
Bibliografía
- [1] Sealed Air Corporation. (2026, enero 7). El envase de alimentos de la marca CRYOVAC® marca 85 años de innovación, rendimiento y atención al cliente
- [2] Comisión Europea. (2026, agosto 11). Entran en vigor las nuevas normas de la UE sobre envases.
- [3] Departamento de Agricultura de EE. UU., Servicio Nacional de Estadísticas Agrícolas. (2026, febrero 27). Resumen anual de almacenamiento en frío
- [4] Ministerio de Desarrollo, Industria, Comercio y Servicios. (2026, octubre 6). Resultados do Comércio Exterior Brasileiro - Dados Consolidados
- [5] Eurostat. (2026, septiembre 29). Desperdicio alimentario en la UE: 129 kg por persona en 2024
- [6] Eurostat. (2026, octubre 22). Residuos de envases plásticos en la UE: 35.9 kg por persona
- [7] Oficina Nacional de Estadísticas. (2026, julio 24). Ventas de fabricantes en Reino Unido por producto: 2025
- [8] Ministério da Agricultura e Pecuária. (2026, mayo 27). Agronegócio brasileiro fecha 2025 com recorde em exportações de US$ 169 bilhões e superávit de US$ 149,07 bilhões
- [9] Ministerio de Agricultura, Silvicultura y Pesca. (2026, febrero 3) . [Resultados de las exportaciones agrícolas, forestales y alimentarias en 2025]
Este informe responde
- Cómo las cadenas de suministro de alimentos refrigerados y congelados seleccionan los envases primarios y exteriores resistentes a la humedad.
- Por qué los paquetes rígidos representan una mayor cuota de valor que los formatos flexibles en 2026.
- Cómo difieren las necesidades de distribución comercial de las necesidades de embalaje doméstico e industrial.
- ¿Qué tasas de crecimiento de los países y las condiciones nacionales de la industria definen las perspectivas para 2026 a 2036?
- Cómo las normas de materiales afectan las opciones disponibles para los convertidores de envases que sirven productos refrigerados.
¿Qué abarca el mercado de envases refrigerados?
El mercado abarca los envases utilizados para proteger productos que requieren manipulación controlada a baja temperatura. Sus límites incluyen paquetes primarios que contactan con alimentos y envases secundarios protectores usados en almacenamiento en frío o transporte. El análisis considera el valor del envasado, excluyendo el coste de la maquinaria de refrigeración y los servicios de transporte.
¿Qué incluye el alcance?
Las películas y bandejas de plástico utilizadas en alimentos refrigerados se cubren junto a recipientes de vidrio y metal destinados a aplicaciones adecuadas. También están dentro del alcance las cajas exteriores de papel, la protección aislante cuando sea relevante para envases refrigerados y los formatos de distribución comercial.
¿Qué se excluye del alcance?
Los ingresos por equipos de refrigeración y la operación de almacén están fuera de las ventas de envases. Se excluyen los contenedores domésticos generales sin un uso definido de productos refrigerados. Los gases refrigerantes y el aislamiento instalados permanentemente en edificios o vehículos se tratan como insumos de equipo en lugar de empaques enviados.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas al sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
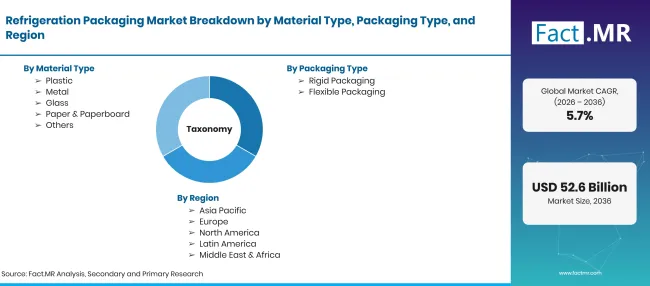
Factmr Refrigeration Packaging Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
| Unidades cuantitativas | USD mil millones |
| Definición del mercado | Envases utilizados para proteger productos manipulados en condiciones de refrigeración o congelación, incluyendo paquetes primarios de contacto con alimentos y envases secundarios protectores usados durante el almacenamiento y transporte en frío. |
| Tipo de material | Plástico; Metal; Vidrio; Papel y cartón; Otros |
| Tipo de envase | Embalaje rígido; Embalaje flexible; Otros |
| Aplicación | Alimentación y Bebidas; Farmacéuticos; Productos químicos |
| Usuario final | Comercial; Residencial; Industrial |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; Estados Unidos; Reino Unido; Japón |
| Empresas perfiladas | Amcor plc; Sealed Air Corporation; Mondi plc; Smurfit Westrock plc; Compañía Internacional de Papel; Huhtamaki Oyj |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Dimensionamiento y segmentación del mercado según las necesidades de distribución refrigerada, el rendimiento de los materiales de envasado, la manipulación en almacenamiento en frío, la demanda de aplicaciones, el crecimiento del país, la actividad de los proveedores y la normativa de envases. |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
¿Cómo se segmenta el mercado?
-
Por tipo de material
- Plástico
- Metal
- Vidrio
- Papel y cartón
- Otros
-
Por tipo de embalaje
- Embalaje rígido
- Envase flexible
- Otros
-
Por aplicación
- Alimentación y bebidas
- Farmacéutica
- Productos químicos
-
Por usuario final
- Comercial
- Residencial
- Industrial
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de envases refrigerados en 2026?
¿Cuál es la CAGR del mercado de envases refrigerados de 2026 a 2036?
¿Qué tipo de material lidera el mercado de envases refrigerados?
¿Qué tipo de embalaje lidera el mercado de envases refrigerados?
¿Quiénes son las principales empresas en el mercado de envases refrigerados?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF