- Market Value (2025): USD 4.82 Bn
- Estimated Value (2026): USD 5.28 Bn
- Forecast Value (2036): USD 13.1 Bn
- CAGR (2026-2036): 9.5%
¿Cuánto se prevé que valga el mercado de inversores solares monofásicos para 2036?
USD 5.3 mil millones en 2026 hasta USD 13.1 mil millones en 2036, a un 9.5% CAGR.
- Según Fact.MR análisis, el mercado de inversores solares monofásicos alcanzó losUSD 4.82 mil millones en 2025.
- La demanda aumentará de USD 5.28 mil millones en 2026 a USD 13.1 mil millones para 2036.
- Se prevé que el mercado registre un CAGR 9.5% entre 2026 y 2036, ya que instaladores residenciales y pequeños propietarios invierten en equipos solares en tejados.
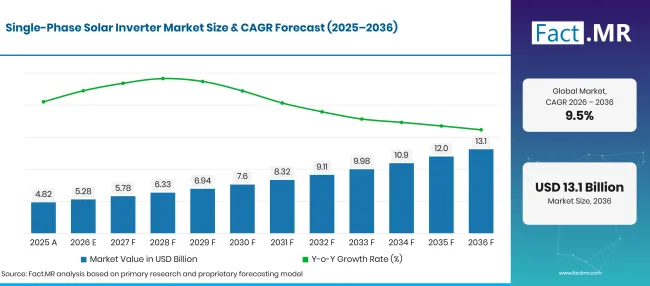
Factmr Single Phase Solar Inverter Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Estimación histórica | 4.8 |
| 2026 | Estimación | 5.3 |
| 2036 | Previsión | 13.1 |
| CAGR 2026 a 2036 | Periodo de previsión | 9.5% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Cuáles son las cifras que definen el crecimiento del mercado de inversores solares monofásicos?
USD 7.8 mil millones de oportunidades absolutas entre 2026 y 2036, lideradas por inversores de cadena e instalaciones residenciales.
- Motores de la demanda en el mercado
- Los instaladores solares domésticos eligen inversores que coincidan tanto con el suministro eléctrico monofásico de la propiedad como con la salida de los paneles del tejado. Un dimensionamiento adecuado ayuda al sistema a funcionar como se espera y mantiene el trabajo de instalación dentro del diseño previsto.
- Los contratistas eléctricos prefieren instrucciones claras de cableado y un soporte técnico fiable al instalar sistemas en la azotea. Requisitos de aprobación sencillos también les ayudan a programar trabajos con menos retrasos.
- Los propietarios suelen comparar las funciones de monitorización y posibles añadidos de batería al elegir un inversor para un sistema solar residencial.
- Los propietarios de locales comerciales pequeños suelen elegir la capacidad del inversor tras revisar el espacio útil en el tejado y el consumo eléctrico durante el horario laboral.
- Segmentos clave analizados
- Por tipo: Los inversores de cadena representaron 54.1% cuota en 2026, reflejando su uso en conjuntos completos de tejados residenciales.
- Por aplicación: Se espera que la cuota residencial represente 58.3% en 2026, ya que los sistemas domésticos utilizan inversores compactos adaptados a conexiones monofásicas.
- Por conectividad: Grid-Tied mantiene 72.4% participación en 2026, reflejando instalaciones que exportan excedentes de electricidad solar elegible.
- Por potencia nominal: Se prevé que hasta 3 kW representen 39.9% cuota en 2026, dando servicio a matrices más pequeñas y conexiones de menor capacidad.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "La compatibilidad eléctrica es fundamental para elegir un inversor solar monofásico. Los instaladores comparan las normas locales de la red, el acceso al servicio y el precio antes de recomendar una unidad. El diseño del tejado ayuda entonces a determinar si una conversión a nivel de inversor de cadena o de cuadro es más adecuada."
- Implicaciones estratégicas
- Los fabricantes de inversores pueden ayudar a los instaladores facilitando la localización de configuraciones de red aprobadas y documentos de conexión locales antes de seleccionar un modelo.
- Los distribuidores pueden apoyar a los instaladores residenciales almacenando potencias comunes e identificando claramente modelos de reemplazo compatibles. La disponibilidad local también facilita la organización de visitas de servicio.
- Los instaladores residenciales comparan los términos de garantía, el soporte de solución de problemas y los precios del equipo. El acceso a un servicio fiable suele influir en el modelo que recomiendan.
- Las pantallas de monitorización claras ayudan a los propietarios a comprender la producción solar y a identificar cuándo su sistema puede necesitar atención. Los fabricantes pueden facilitar el uso de estas funciones sin añadir una complejidad innecesaria.
Se prevé que Japón registre un 12.1% CAGR, mientras que Alemania alcanzará 11.7% hasta 2036. Se prevé que Estados Unidos avance en 10.2% a medida que se instalen y sustituyan equipos solares domésticos. El Reino Unido tiene una perspectiva 9.8% , mientras que Brasil se proyecta que registre 8.9% a medida que la generación distribuida continúe influyendo en la compra solar.
¿Cómo se desglosa el mercado de inversores solares monofásicos por segmento?
El inversor de cadena mantiene 54.1%; Cuentas residenciales para 58.3%; Conectada a la red con 72.4%; Captura de hasta 3 kW 39.9% en 2026.
¿Qué tipo domina?
String Inverter mantiene 54.1% participación en 2026.
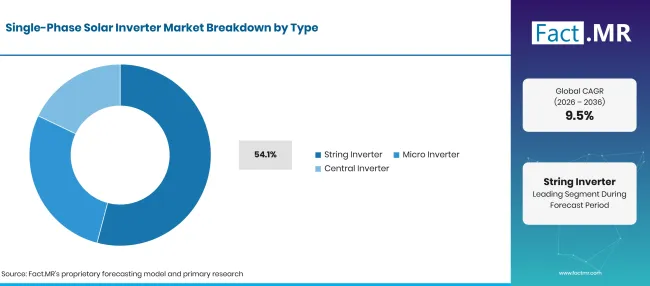
Factmr Single Phase Solar Inverter Market Breakdown Type | Source: Fact.MR
| Tipo | Compartir (2026) |
|---|---|
| Inversor de cadena (segmento principal) | 54.1% |
| Otros segmentos combinados | 45.9% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Los inversores de cadena conectan una serie de módulos solares a una unidad de conversión. Los instaladores comparan el tamaño del sistema con la clasificación del inversor y el espacio disponible en las paredes. Los microinversores convierten en cambio la salida de los paneles en el módulo, lo que se adapta a algunos diseños complejos de tejados. El equipo de inversores centrales se asocia principalmente a instalaciones de mayor tamaño y se sitúa fuera de la aplicación típica de viviendas monofásicas.
¿Qué lidera el segmento de Aplicaciones?
La vivienda representa 58.3% participación en 2026.
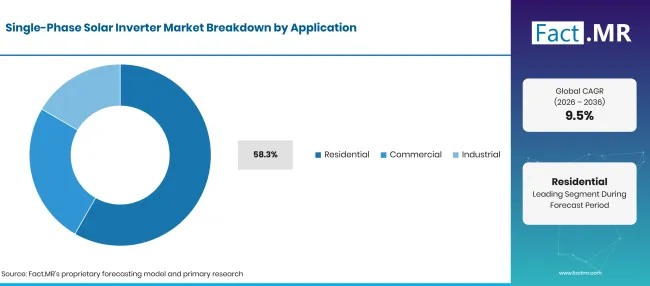
Factmr Single Phase Solar Inverter Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Residencial (Segmento líder) | 58.3% |
| Otros segmentos combinados | 41.7% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Las ventas residenciales se centran en sistemas en tejados diseñados para el consumo eléctrico doméstico y los límites locales de conexión. Los contratistas eléctricos eligen equipos que se adapten al suministro de la propiedad y permiten un trazado práctico de cables. Los locales comerciales también pueden usar equipos monofásicos para pequeños sistemas en tejados, aunque los sitios más grandes suelen requerir otras configuraciones eléctricas. Los usuarios industriales suelen evaluar la conversión de potencia de mayor salida cuando las cargas eléctricas superan las conexiones monofásicas más pequeñas.
¿Cómo influye la conectividad en la demanda?
Grid-Tied posee 72.4% participación en 2026.
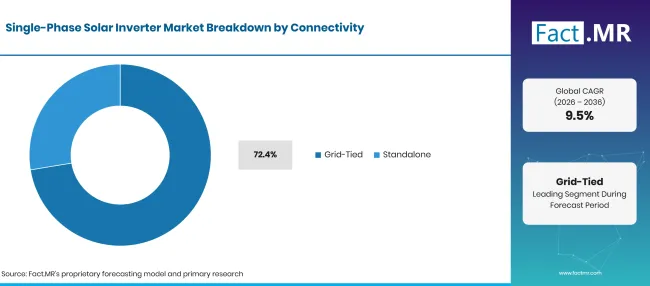
Factmr Single Phase Solar Inverter Market Breakdown Connectivity | Source: Fact.MR
| Conectividad | Compartir (2026) |
|---|---|
| Atado a la cuadrícula (segmento principal) | 72.4% |
| Otros segmentos combinados | 27.6% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Los inversores conectados a la red sincronizan la salida solar con el suministro eléctrico local para que los sistemas adecuados puedan usar o exportar la electricidad generada. Los instaladores deben cumplir con los requisitos de conexión del operador local de red. Los sistemas independientes sirven a sitios donde la electricidad debe usarse sin conexión a la red eléctrica y, en general, requieren una coordinación más cuidadosa con baterías u otros equipos. Para viviendas ordinarias ya conectadas a la red, un modelo aprobado conectado a la red puede reducir la complejidad del sistema.
¿Qué Calificación de Poder sirve a la base más amplia?
Hasta 3 kW capturan 39.9% cuota en 2026.
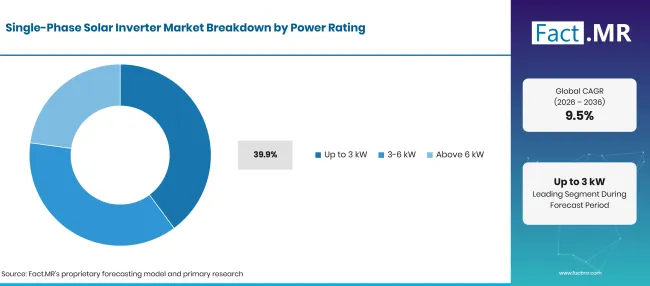
Factmr Single Phase Solar Inverter Market Breakdown Power Rating | Source: Fact.MR
| Potencia nominal | Compartir (2026) |
|---|---|
| Hasta 3 kW (segmento líder) | 39.9% |
| Otros segmentos combinados | 60.1% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Los inversores de hasta 3 kW se adaptan a instalaciones solares más pequeñas donde el área del tejado o el consumo eléctrico limitan los requisitos de producción. La categoría de 3-6 kW cubre conjuntos domésticos más grandes y locales más pequeños que necesitan generación diurna adicional. Los productos superiores a 6 kW necesitan un examen más detallado de los límites de conexión y si el edificio utiliza una fuente monofásica o multifásica. Los instaladores miden el inversor según la capacidad de los cuadros y la salida esperada en lugar de elegir solo por la nominalidad.
¿Qué está acelerando la adopción en el mercado de inversores solares monofásicos y qué la frena?
Las instalaciones solares en tejados generan ventas de inversores, mientras que las aprobaciones de la red y el coste inicial del equipo pueden retrasar algunas compras.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Instalaciones residenciales en tejados | +1.0% | Global | A medio plazo (2–4 años) |
| Diseños de inversores compatibles con la red | +0.8% | Europa, Norteamérica | A corto plazo (<= 2 años) |
| Acceso de instalador y distribuidor | +0.7% | Global | A medio plazo (2–4 años) |
| Reemplazo de unidades de conversión antiguas | +0.5% | Europa, Norteamérica | A corto plazo (<= 2 años) |
| Monitorización y acceso al servicio | +0.4% | Global | A medio plazo (2–4 años) |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Conversión a nivel de módulo | +0.8% | Global | A medio plazo (2–4 años) |
| Mejoras residenciales listas para almacenamiento | +0.6% | Europa, Norteamérica | A corto plazo (<= 2 años) |
| Instalaciones de tejados compactos | +0.5% | Global | A medio plazo (2–4 años) |
| Alianzas de servicios locales | +0.4% | Europa, Norteamérica | A corto plazo (<= 2 años) |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Retrasos en la aprobación de conexiones | -0.8% | Global | A medio plazo (2–4 años) |
| Costes iniciales del sistema | -0.6% | Europa, Norteamérica | Corto plazo (<= 2 años) |
| Comprobaciones de compatibilidad de productos | -0.5% | Global | A medio plazo (2–4 años) |
| Retrasos en el servicio y la garantía | -0.4% | Europa, Norteamérica | A corto plazo (<= 2 años) |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Qué países están ampliando el mercado de inversores solares monofásicos hasta 2036?
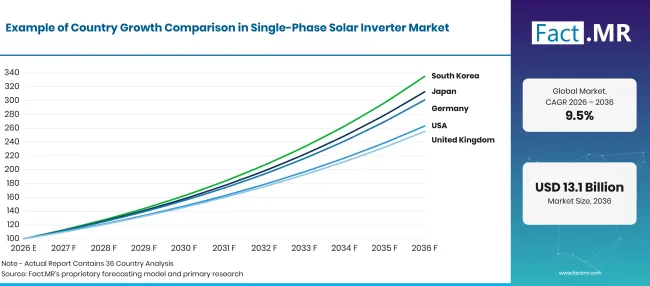
Factmr Single Phase Solar Inverter Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Japón | 12.1% |
| Alemania | 11.7% |
| EE. UU. | 10.2% |
| Reino Unido | 9.8% |
| Brasil | 8.9% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Cómo apoya Japón las ventas de inversores residenciales?
12.1% CAGR, moldeado por sistemas compactos en tejados y estándares de conexión doméstica.
El mercado de vivienda de Japón y el mercado de39s crea un papel práctico para los pequeños sistemas de conversión solar que funcionan en espacios limitados en tejados. En marzo de 2025, el Ministerio de Economía, Comercio e Industria de Japón publicó acuerdos de apoyo a energías renovables que cubren instalaciones solares residenciales de menos de 10 kW [3]. Los instaladores evalúan la distribución de los paneles junto con el suministro doméstico antes de seleccionar diseños de cadena o microinversores. Enphase comenzó los envíos de producción de microinversores IQ8 en Japón en abril de 2025 a través de ITOCHU, ofreciendo otra opción para la conversión de tejados a nivel de módulo [4]. ¿Por qué Alemania es un mercado importante para inversores de tejados?
¿Alemania es un mercado importante para inversores en tejados?
11.7% CAGR, apoyada por la base solar establecida en la azotea.
Los instaladores alemanes seleccionan modelos de inversores residenciales tras comprobar los requisitos de la superficie útil de la cubierta y de la red local. Destatis informó en marzo de 2026 que se instalaron casi 4.8 millones de sistemas fotovoltaicos en toda Alemania a finales de 2025 [5]. Una gran base instalada crea oportunidades para nuevos sistemas domésticos y equipos de reemplazo a medida que cambian las necesidades de los productos. En marzo de 2026, Destatis informó por separado de 70.1 mil millones de kWh de electricidad fotovoltaica alimentada a la red durante 2025 [6].
¿Qué forma la compra de inversores solares domésticos en Estados Unidos?
10.2% CAGR, vinculado a la capacidad solar doméstica y a la cobertura de servicios de instalación.
Los instaladores residenciales estadounidenses comparan la potencia y la compatibilidad eléctrica antes de finalizar un pedido de inversor en tejados. En septiembre de 2026, la Administración de Información Energética de EE. UU. informó de 40,474.8 MW de capacidad solar residencial a pequeña escala estimada para 2025 [1]. La base instalada ofrece a los fabricantes de equipos un mercado para reemplazos residenciales junto con nuevas instalaciones. Enphase anunció en mayo de 2025 un software que permite a los propietarios de sistemas IQ7 expandirse usando microinversores IQ8 [7].
¿Cómo están añadiendo los hogares del Reino Unido equipos solares monofásicos?
9.8% CAGR, influenciada por instalaciones en azoteas y acuerdos de exportación.
Los propietarios en el Reino Unido suelen revisar la distribución de los tejados y el consumo eléctrico al elegir el tamaño de un inversor solar. En mayo de 2026, el Departamento de Seguridad Energética y Cero Emisiones Netas informó de 269,000 instalaciones solares completadas durante 2025 [2]. Más instalaciones domésticas ofrecen a los contratistas eléctricos la oportunidad de suministrar equipos monofásicos adecuados. El departamento ' el comunicado de abril de 2026 informó por separado más de 27,000 instalaciones solares en marzo de 2026 [6].
¿Qué apoya el mercado brasileño de inversores solares distribuidos?
8.9% CAGR, vinculado a la generación a nivel de consumidor y distribución de instaladores.
Las instalaciones solares brasileñas en tejados dependen de equipos que se ajusten a las conexiones eléctricas domésticas y a los requisitos de las empresas distribuidoras locales. El Ministerio de Minas y Energía informó en su informe anual de gestión de 2025 que la microgeneración y minigeneración distribuidas superaron 43.6 GW de capacidad instalada durante 2025 [8].
¿Quién lidera el mercado de inversores solares monofásicos?
SMA Solar Technology, Fronius y SolarEdge operan en equipos inversores residenciales, donde las normas de conexión eléctrica y el servicio postventa determinan la elección del proveedor. Enphase suministra microinversores a nivel de módulo para sistemas domésticos. Sungrow y Huawei cuentan con amplios portafolios de inversores, aunque la elegibilidad del producto depende del modelo y de su conexión eléctrica objetivo.
Delta Electronics se encarga de aplicaciones de conversión y gestión de energía. La participación actual en el producto debe evaluarse a nivel de marca y familia de productos. Los instaladores comparan los códigos de red soportados, el proceso de instalación y la administración de la garantía al seleccionar un inversor residencial práctico.
¿Qué empresas son los proveedores clave?
Las compañías clave incluyen SMA Solar Technology AG; Huawei Technologies Co., Ltd.; Sungrow Power Supply Co., Ltd.; SolarEdge Technologies Inc.; Fronius International GmbH; Enphase Energy Inc.; y Delta Electronics Inc.
- SMA Solar Technology AG
- Huawei Technologies Co., Ltd.
- Sungrow Power Supply Co., Ltd.
- SolarEdge Technologies Inc.
- Fronius International GmbH
- Enphase Energy Inc.
- Delta Electronics Inc.
Bibliografía
- [1] Administración de Información Energética de EE. UU. (2026, septiembre 24). Electric Power Monthly: Tabla 6.1.B. Capacidad solar fotovoltaica neta estimada en verano de instalaciones a pequeña escala por sector. https://www.eia.gov/electricity/monthly/epm_table_grapher.php?t=table_6_01_b
- [2] Departamento de Seguridad Energética y Cero Netos. (2026, mayo 28). Gran Bretaña sigue batiendo récords de energía limpia. https://www.gov.uk/government/news/britain-continues-to-break-clean-power-records
- [3] Ministerio de Economía, Comercio e Industria. (2025, marzo 21). METI establece la tasa adicional para el año fiscal 2025, los precios de compra de energía renovable para el año fiscal 2025 en adelante y otros detalles relacionados con los esquemas FIT y FIP. https://www.meti.go.jp/english/press/2025/0321_001.html
- [4] Enphase Energy. (2025, abril 28). Enphase Energy entra en el mercado solar de Japón con IQ8 microinversores. https://newsroom.enphase.com/news-releases/news-release-details/enphase-energy-enters-solar-market-japan-iq8-microinversores/
- [5] Statistisches Bundesamt (Destatis). (2026, marzo 12). 4,8 Millionen Photovoltaikanlagen zum Jahresende 2025 installiert. https://www.destatis.de/DE/Presse/Pressemitteilungen/2026/03/PD26_N017_43.html
- [6] Statistisches Bundesamt (Destatis). (2026, marzo 6). Stromerzeugung aus Photovoltaik und Erdgas erreicht im Jahr 2025 neue Höchstwerte. https://www.destatis.de/DE/Presse/Pressemitteilungen/2026/03/PD26_073_43312.html
- [7] Enphase Energy. (2025, mayo 8). Enphase Energy anuncia una fácil expansión de IQ7 sistemas solares con IQ8 microinversores. https://investor.enphase.com/news-releases/news-release-details/enphase-energy-announces-easy-expansion-iq7-solar-systems-iq8
- [8] Ministério de Minas e Energía. (2026). Relatório de Gestión MME 2025. https://www.gov.br/mme/pt-br/acesso-a-informacao/auditorias/prestacao-contas/processo-de-contas-annual-2025/mme_rel-gestao-2025_final.pdf
Este informe responde
- El informe compara alternativas a nivel de inversor y módulo para la instalación solar residencial.
- El análisis de aplicaciones explica la relevancia de las conexiones eléctricas domésticas para la compra de inversores.
- El análisis por país considera las normas de red y las instalaciones en tejados en Alemania, Brasil, EE. UU., Reino Unido y Japón.
- La cobertura competitiva distingue los productos de inversores residenciales de carteras más amplias de equipos solares y eléctricos.
- El análisis de potencia examina cómo difieren los arreglos más pequeños de los sistemas de conversión más grandes.
¿Qué cubre el mercado de inversores solares monofásicos?
El mercado abarca equipos inversores utilizados para convertir electricidad fotovoltaica solar para cargas eléctricas monofásicas o conexiones a la red aprobadas. Incluye diseños a nivel de cadena y módulo. El análisis relacionado Fact.MR abarca sistemas de inversores conectados a la red y diseños de inversores bidireccionales.
¿Qué incluye el alcance?
El alcance incluye equipos de conversión de tejados residenciales y unidades comerciales más pequeñas con la calificación adecuada donde se utiliza una conexión eléctrica monofásica.
Los sistemas conectados a la red se incluyen cuando el inversor está diseñado para sincronizarse con la red local. Los sistemas independientes están cubiertos cuando el equipo cumple la misma función de conversión monofásica. La capacidad de monitorización se considera parte de la oferta del inversor, aunque los ingresos por suscripción separados y el trabajo eléctrico no relacionado son ventas externas de equipos.
¿Qué se excluye del alcance?
El ámbito excluye la conversión de energía central trifásica vendida únicamente para instalaciones a escala de servicios públicos.
Los módulos solares, los raíles de montaje y las baterías independientes son categorías de producto separadas, a menos que se asigne explícitamente un valor agrupado al propio inversor. El análisis también excluye trabajos de conexión a la red y amplios equipos de distribución eléctrica que no realizan la conversión de energía fotovoltaica.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas a la industria.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
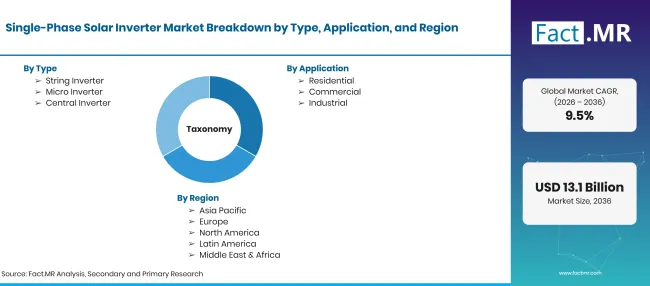
Factmr Single Phase Solar Inverter Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones |
| Definición del mercado | Inversores de potencia destinados a sistemas fotovoltaicos fotovoltaicos monofásicos. |
| Tipo | Inversor de cadena; Microinversor; Inversor central |
| Aplicación | Residencial; Comercial; Industrial |
| Conectividad | Atados a la cuadrícula; Independientes |
| Potencia nominal | Hasta 3 kW; 3-6 kW; Por encima de 6 kW |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; Estados Unidos; Reino Unido; Japón |
| Empresas perfiladas | SMA Solar Technology AG; Huawei Technologies Co., Ltd.; Sungrow Power Supply Co., Ltd.; SolarEdge Technologies Inc.; Fronius International GmbH; Enphase Energy Inc.; y Delta Electronics Inc. |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Revisión por segmentos, datos oficiales de la energía solar, comprobaciones producto-función y evaluación geográfica |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Por tipo
- Inversor de cadena
- Microinversor
- Inversor central
-
Por aplicación
- Residencial
- Comercial
- Industrial
-
Por conectividad
- Atado a la cuadrícula
- Independiente
-
Por potencia nominal
- Hasta 3 kW
- 3-6 kW
- Por encima de 6 kW
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de inversores solares monofásicos en 2026?
¿Qué CAGR se prevé para 2026 a 2036?
¿Qué tipo de inversor tiene la mayor cuota?
¿Qué aplicación representa la cuota líder?
¿Quiénes son las principales empresas en el mercado de inversores solares monofásicos?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF