- Market Value (2025): USD 8.2 Bn
- Estimated Value (2026): USD 8.76 Bn
- Forecast Value (2036): USD 16.9 Bn
- CAGR (2026-2036): 6.8%
¿Cuánto se prevé que valga el mercado de tratamiento de enfermedades porcinas para 2036?
USD 8.8 mil millones en 2026 a USD 16.9 mil millones para 2036 en un 6.8% CAGR.
- Valorado enUSD 8.2 mil millones en 2025, el mercado del tratamiento de enfermedades porcinas obtiene la mayor parte de su valor de vacunas, antibióticos y terapias de apoyo utilizadas para proteger los rebaños reproductores y en crecimiento.
- Los ingresos aumentarán de USD 8.76 mil millones en 2026 a USD 16.9 mil millones en 2036, a medida que las granjas comerciales más grandes formalicen programas de salud de rebaños y planes de respuesta ante brotes.
- Un 6.8% CAGR refleja un gasto constante en prevención, ya que los productores ahora tratan las pérdidas por enfermedades como una línea de coste controlable en la producción porcina.
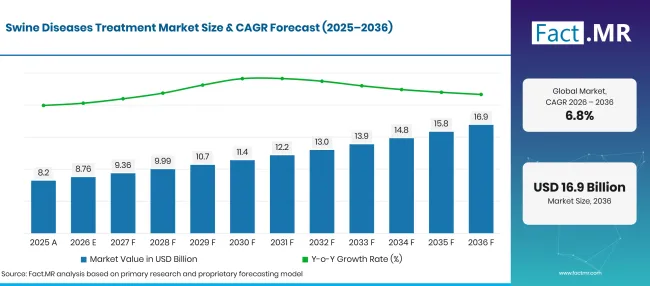
Swine Diseases Treatment Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 8.2 |
| 2026 | Estimación | 8.76 |
| 2036 | Previsión | 16.9 |
| CAGR 2026 a 2036 | Periodo de previsión | 6.8% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
¿Cuáles son los números definitorios detrás del crecimiento del mercado de tratamiento de enfermedades porcinas?
El periodo 2026-2036 añade USD 8.2 mil millones en nuevo valor, concentrado en vacunas y programas de inyección.
- Motores de la demanda en el mercado
- Las enfermedades prevenibles siguen siendo un gran lastre para la producción ganadera. La Organización Mundial de Sanidad Animal (WOAH) afirma que más de 20% de la producción animal mundial se pierde cada año por enfermedades prevenibles [1]. Los productores de cerdos lo sienten a través de la mortalidad de lechones, la mala conversión de alimento y la pérdida de ciclos reproductivos.
- El PRRS mantiene bajo presión los presupuestos de vacunas y veterinarios en los principales países productores. El Servicio de Investigación Económica de USDA informó de un número inusualmente alto de casos de PRRSV en el segundo trimestre de 2025 y señaló que las vacunas con vívidas modificadas ofrecen solo protección parcial [2]. Esa brecha mantiene a los veterinarios de rebaño buscando herramientas de prevención más sólidas.
- La peste porcina africana sigue influyendo en el gasto en bioseguridad incluso donde no ha llegado. El informe de situación de WOAH de septiembre de 2026 registró 235 nuevos brotes, con 13,889 cerdos domésticos perdidos en granjas afectadas [3]. Los productores en países libres responden con controles de entrada más estrictos, pruebas y monitoreo del rebaño.
- La gestión responsable de los antibióticos está impulsando a las explotaciones agrícolas hacia la prevención. El noveno informe anual de WOAH sobre agentes antimicrobianos para animales muestra una 5% disminución global en el uso entre 2020 y 2022, basada en 85 que reportan consistentemente participantes [4]. Una medicación menos rutinaria aumenta el valor de las vacunas, los diagnósticos y los protocolos de tratamiento precisos.
- Los sistemas de producción concentrada necesitan rutinas de salud consistentes. Las unidades más grandes trasladan miles de cerdos por cada etapa, de modo que una infección puede propagarse rápidamente por un sitio. La vacunación programada y la intervención temprana ayudan a proteger el flujo y los márgenes.
- Segmentos clave analizados
- Por tipo de tratamiento: Las vacunas mantendrán 38.5% cuota en 2026, ya que las granjas prefieren detener las infecciones antes de que lleguen a las cerdas y a los cerdos de vivero.
- Por tipo de enfermedad: El síndrome reproductivo y respiratorio porcino (PRRS) representará 44.2% de los ingresos de 2026, ya que el virus daña la fertilidad de las cerdas y causa enfermedades respiratorias en cerdos en crecimiento.
- Por vía de administración: Las inyectables captarán 52.1% valor de 2026, ya que la mayoría de las vacunas porcinas y muchos antibióticos se administran por dosis intramusculares.
- Por usuario final: Las clínicas alcanzarán 58.4% en 2026, dado que los productores dependen de las clínicas veterinarias para el diagnóstico, la planificación de la vacunación y las prescripciones.
- Opinión de un analista en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Los presupuestos de salud porcina seguirán orientándose hacia la prevención, porque una pausa en el PRRS o un brote de PED cuesta mucho más que el programa de vacunación que podría haberlo limitado. Los productores preferirán productos que cubran varios patógenos en una sola dosis y encajen fácilmente en los calendarios existentes. Los proveedores que combinen las vacunas con apoyo diagnóstico y directrices claras de gestión responsable ganarán un lugar más fuerte en los planes de salud de ganado."
- Implicaciones estratégicas
- Los desarrolladores de vacunas deberían centrarse en una cobertura más amplia de PRRS y PCV2 y en formatos listos para usar, ya que cada paso extra de manipulación implica mano de obra en grandes explotaciones.
- Los proveedores farmacéuticos deberían construir sus líneas de antibióticos en torno a etiquetas claras, periodos de retiro cortos y orientación para los prescriptores, a medida que las normas de gestión se endurecen en Europa y Norteamérica.
- Las clínicas veterinarias deberían ampliar las pruebas a nivel de granja y las evaluaciones rutinarias de los rebaños, que den a los productores avisos precoces y hacen que las decisiones de tratamiento sean más precisas.
- Los inversores deberían seguir las normas de consolidación de rebaños y bioseguridad en los principales exportadores de carne de cerdo, donde los programas de salud estructurados aumentan el gasto por animal.
Alemania lidera el conjunto nacional en 7.8%, donde un rebaño grande pero en consolidación coloca más animales bajo el plan veterinario de cada granja. Brasil sigue en 7.1%, con el crecimiento de las exportaciones vinculando la salud del rebaño al acceso al mercado. Estados Unidos, en 6.5%, combina un gran inventario con presión recurrente de PRRS. Un hueco de 0.7 puntos lo separa entonces del Reino Unido en 5.8%, donde los estándares de bienestar y bioseguridad guían el gasto. Japón cierra el conjunto en 5.1%, reflejando un rebaño estable con menos granjas pero más grandes.
¿Cómo se desglosa el mercado de tratamiento de enfermedades porcinas por segmento?
Las vacunas liderarán el tipo de tratamiento en 38.5%; PRRS encabezará el tipo de enfermedad en 44.2%; Las inyectables mantendrán la vía de administración en 52.1%; Las clínicas liderarán el usuario final en 58.4% en 2026.
¿Qué tipo de tratamiento conduce?
Las vacunas mantienen 38.5% de las ventas de 2026.
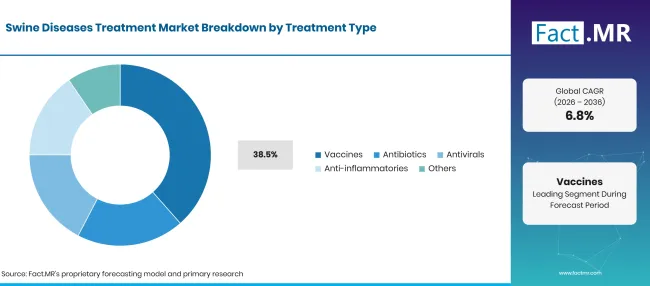
Swine Diseases Treatment Market Breakdown Treatment Type | Source: Fact.MR
| Tipo de tratamiento | Compartir (2026) |
|---|---|
| Vacunas (Segmento principal) | 38.5% |
| Otros segmentos combinados | 61.5%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
La prevención cuesta menos que una enfermedad en un rebaño de cerdas, por lo que los productores basan sus planes de salud en torno a la inmunización contra el PRRS, el circovirus porcino y Mycoplasma hyopneumoniae. Los productos listos para usar siguen ganando espacio en las granjas. Merck Animal Health puso Circumvent CL a disposición comercial en diciembre de 2025, una vacuna de una sola botella contra los tipos PCV 2a y 2d y Lawsonia intracelularis que no necesita mezcla [5]. Los antibióticos siguen siendo necesarios para infecciones bacterianas susceptibles y complicaciones secundarias, y la categoría más amplia de antibióticos y antimicrobianos animales muestra cómo la gestión está transformando la prescripción. La Administración de Alimentos y Medicamentos de EE. UU. publicó su resumen de 2024 de antimicrobianos vendidos para animales productores de alimentos en noviembre de 2025 [6]. Moléculas más antiguas como la clortetraciclina para el ganado son objeto de un análisis más detallado, mientras que los antivirales y antiinflamatorios cumplen necesidades clínicas más concretas.
¿Qué apoya el PRRS dentro del tipo de enfermedad?
El PRRS se lleva 44.2% de los ingresos de 2026.
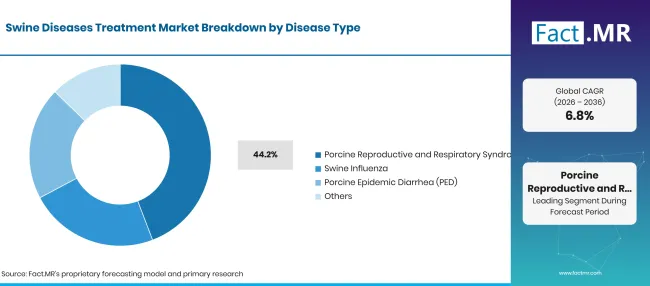
Swine Diseases Treatment Market Breakdown Disease Type | Source: Fact.MR
| Tipo de enfermedad | Compartir (2026) |
|---|---|
| Síndrome Reproductivo y Respiratorio Porcino (PRRS) (Segmento principal) | 44.2% |
| Otros segmentos combinados | 55.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Pocas infecciones porcinas afectan tanto la sala de parto como el establo de finalización como lo hace el PRRS. El virus provoca abortos y camadas débiles en cerdas y enfermedades respiratorias en cerdos en crecimiento. El Servicio de Investigación Económica de USDA señala que no existe un tratamiento eficaz para el PRRS una vez que los cerdos están infectados [2]. Esto deja la vacunación, el cierre del rebaño y el control de infecciones secundarias como las principales herramientas. La gripe porcina añade presión respiratoria estacional, y la PED sigue siendo una amenaza para los lechones jóvenes en unidades intensivas. El circovirus porcina, la neumonía enzoótica y la ileítis también generan una demanda constante dentro de las otras categorías de enfermedad. El apoyo nutricional basado en piensos, incluidos los micronutrientes del alimento, suele ir paralelamente a estos programas pero queda fuera de los ingresos del tratamiento.
¿Qué motiva el segmento de la Ruta de Administración?
El inyectable representa 52.1% valor de 2026.
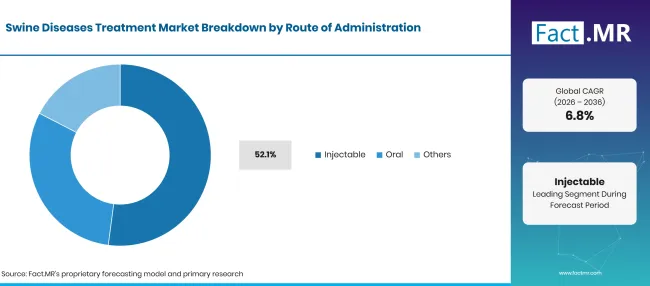
Swine Diseases Treatment Market Breakdown Route Of Administration | Source: Fact.MR
| Ruta de administración | Compartir (2026) |
|---|---|
| Inyectable (segmento de cabeza) | 52.1% |
| Otros segmentos combinados | 47.9%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
La dosificación intramuscular y subcutánea da a los veterinarios control sobre exactamente la cantidad de producto que recibe cada cerdo. La mayoría de las vacunas comerciales para cerdos están autorizadas para inyección, y muchos antibióticos de acción prolongada siguen la misma vía. Los productos monodosis reducen el manejo y el estrés durante el destete y la transferencia. Los tratamientos orales administrados mediante alimentación o agua potable agrupan la medicación cuando muchos cerdos necesitan la misma terapia. Los productores suelen mezclar estos medicamentos mediante una mezcla de pienso bajo dirección veterinaria. Las vías tópicas y otras cumplen usos clínicos específicos, y la elección depende del medicamento, la enfermedad y el grupo de edad.
¿Cómo exige la forma del usuario final?
Las clínicas representan 58.4% del gasto en 2026.
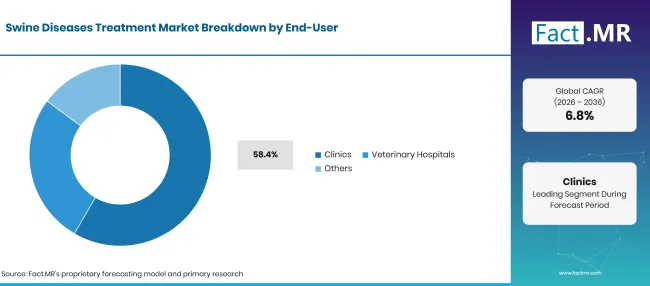
Swine Diseases Treatment Market Breakdown End User | Source: Fact.MR
| Usuario final | Compartir (2026) |
|---|---|
| Clínicas (Segmento principal) | 58.4% |
| Otros segmentos combinados | 41.6%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Los productores recurren a las clínicas veterinarias para el diagnóstico, la programación de vacunas y las prescripciones, lo que sitúa a las clínicas en el punto donde se toman la mayoría de las decisiones sobre productos. Las visitas regulares a las granjas permiten a los veterinarios hacer seguimiento de infecciones recurrentes y ajustar protocolos entre lotes. El equipo de la clínica, desde las mesas de examen veterinario hasta las herramientas de diagnóstico, apoya este papel de asesoramiento. Los hospitales veterinarios gestionan casos complejos que requieren diagnóstico o cirugía especializada. Las granjas comerciales con personal veterinario interno, instituciones de investigación y otras organizaciones de salud animal aumentan la demanda mediante la compra directa de productos de salud porcina.
¿Qué está acelerando la adopción del mercado de tratamiento de enfermedades porcinas y qué la está frenando?
La presión recurrente del PRRS, el riesgo de ASF y el crecimiento de grandes rebaños comerciales están atrayendo el gasto hacia vacunas y planes estructurados de salud para rebaños. Las normas de gestión están trasladando los presupuestos de los antibióticos rutinarios a la prevención. Los altos costes de los programas en granjas más pequeñas, el acceso desigual a veterinarios en productores emergentes y el lento registro de productos en todos los países frenan una adopción más rápida.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Presión persistente de PRRS, PED y gripe porcina sobre los rebaños comerciales | +1.6% | Global | A corto plazo (<=2 años) |
| Crecimiento de grandes granjas porcinas comerciales con programas formales de salud de rebaños | +1.3% | América Latina, Asia Oriental, Norteamérica | A medio plazo (2-4 años) |
| Transición de los antibióticos rutinarios a la vacunación preventiva | +1.0% | Europa Occidental, Norteamérica | A medio plazo (2-4 años) |
| Mejora en diagnósticos y tecnología de vacunas multivalentes | +0.7% | Europa Occidental, Norteamérica, Asia Oriental | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Vacunas combinadas y listas para uso para cerdos | +0.8% | Global | A medio plazo (2-4 años) |
| Mayor acceso veterinario en países emergentes productores de cerdos | +0.6% | América Latina, Asia del Sur y Pacífico | A largo plazo (>=4 años) |
| Servicios de diagnóstico a nivel de granja y vigilancia de patógenos | +0.5% | Europa Occidental, Norteamérica, Asia Oriental | A medio plazo (2-4 años) |
| Vacunas autógenas específicas para rebaños y cepas variables | +0.3% | Norteamérica, Europa Occidental | A corto plazo (<=2 años) |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Alto coste de los programas de vacunación y veterinaria para granjas pequeñas | -0.7% | Global | A corto plazo (<=2 años) |
| Resistencia a los antimicrobianos y restricciones en el uso de antibióticos | -0.5% | Europa Occidental, Norteamérica | A medio plazo (2-4 años) |
| Eficacia limitada de la vacuna contra cepas de PRRS de rápida evolución | -0.4% | Global | A medio plazo (2-4 años) |
| Diferentes normas de registro de productos entre países | -0.2% | Global | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
¿Qué países están ampliando el mercado de tratamiento de enfermedades porcinas hasta 2036?
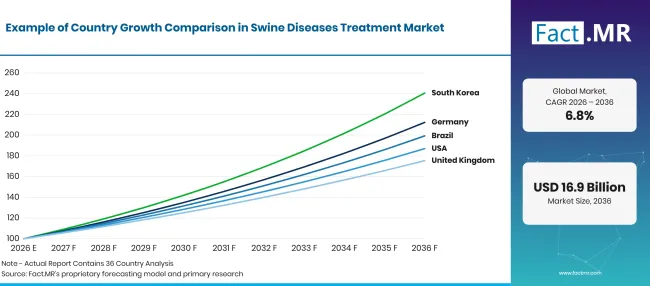
Swine Diseases Treatment Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemania | 7.8% |
| Brasil | 7.1% |
| Estados Unidos | 6.5% |
| Reino Unido | 5.8% |
| Japón | 5.1% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
¿Qué apoya la adopción del tratamiento de las enfermedades porcinas en Alemania?
7.8% CAGR, apoyada por la consolidación de los rebaños y la estrecha supervisión veterinaria de granjas más grandes.
El sector porcino alemán está disminuyendo en número de granjas, pero no en escala de rebaño, lo que concentra el riesgo de enfermedades y el gasto veterinario. Destatis contabilizó 21.5 millones de cerdos en 15,220 granjas en noviembre de 2025, una media de más de 1,400 animales por explotación [7]. Las unidades más grandes gestionan calendarios formales de vacunación y controles diagnósticos regulares, manteniendo estables los presupuestos de bioseguridad.
¿Cómo está desarrollando la demanda en Brasil?
7.1% CAGR, ya que el crecimiento de las exportaciones vincula la salud del rebaño con el acceso al mercado.
Los exportadores de carne de cerdo de Brasil deben cumplir estrictos estándares sanitarios en los mercados compradores, por lo que la prevención de enfermedades tiene un valor comercial directo. La secretaría estatal de agricultura de Goiás informó que las exportaciones nacionales de carne de cerdo entre enero y noviembre de 2025 alcanzaron 1.3 millones de toneladas y USD 3.2 mil millones, un récord tanto en volumen como en valor [8]. Los productores orientados a la exportación tratan el control de enfermedades respiratorias y entéricas como parte del cumplimiento de esos estándares de compradores.
¿Qué es lo que apoya la adopción en Estados Unidos?
6.5% CAGR, respaldado por un gran inventario y una presión recurrente del PRRS.
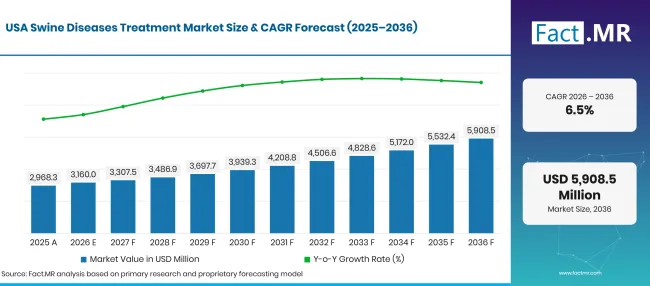
Swine Diseases Treatment Market Forecast Usa | Source: Fact.MR
Los productores estadounidenses gestionan algunas de las mayores granjas de cerdas del mundo, y el PRRS sigue siendo su enfermedad recurrente más costosa. El Servicio Nacional de Estadísticas Agrícolas de USDA contabilizó 75.5 millones de cerdos y cerdos el 1de diciembre de 2025, incluyendo 5.95 millones criados para cría [9]. Los veterinarios de rebaño combinan vacunas comerciales, productos autógenos y un flujo estricto de cerdos para contener brotes en sistemas multisitio.
¿Cómo está desarrollando la demanda del Reino Unido?
5.8% CAGR, reflejando los estándares de bienestar y las normas de bioseguridad agrícola.
Las granjas porcinas británicas operan bajo estándares detallados de bienestar y uso de medicinas, que impulsan a los productores a optar por planes de vacunación y salud veterinaria. Las estadísticas agrícolas de Defra de 2025 sitúan la población porcina en 4.7 millones de cabezas, un aumento 0.5% respecto a 2024, mientras que la manada reproductora femenina cayó a 316,000 [10]. Una base de cerdas más pequeña hace que cada camada sea más valiosa y mantiene la atención en el control de enfermedades reproductivas.
¿Qué apoya la adopción en Japón?
5.1% CAGR, debido a un rebaño estable en menos granjas grandes.
La industria porcina japonesa se está consolidando de forma constante, lo que desplaza la gestión de enfermedades hacia operaciones más grandes con rutinas sanitarias internas. El Ministerio de Agricultura, Silvicultura y Pesca contabilizó 8.756 millones de cerdos en 2,880 granjas a fecha de 1de febrero de 2026, con cifras de explotaciones 8.0% inferiores a la encuesta de 2024 [11]. Menos explotaciones con más cerdos sitúan la prevención de enfermedades bajo una gestión veterinaria más estricta.
¿Quién lidera el mercado de tratamiento de enfermedades porcinas?
Dos tipos de proveedores moldean este mercado. Amplios grupos de salud animal como Boehringer Ingelheim, Zoetis, Elanco y Merck Animal Health cuentan con carteras porcinas completas que abarcan PRRS, circovirus, enfermedades respiratorias y entéricas.
Boehringer Ingelheim describe su largo historial en vacunas PRRS, colaboraciones de investigación con institutos europeos y chinos, y el trabajo hacia una vacuna contra la peste porcina africana [12]. Merck Animal Health amplió su gama lista para uso en diciembre de 2025 con Circumvent CL [5]. Elanco combina Prevacent PRRS con antibióticos respiratorios como Pradalex. Los especialistas forman el segundo grupo: Ceva Santé Animale y HIPRA se centran en vacunas porcinas y educación sobre enfermedades, y Ceva apoyó el primer Simposio sobre la Gripe Porcina en septiembre de 2026 [13]. Virbac suministra medicamentos para ganado, mientras que Phibro Animal Health ofrece vacunas autógenas MJPRRS específicas para rebaño. El éxito hasta 2036 dependerá de la cobertura multipatógeno, el apoyo de campo para veterinarios y un suministro fiable de biológicos.
¿Qué empresas son los proveedores clave?
Las principales empresas en el mercado de tratamiento de enfermedades porcinas incluyen Boehringer Ingelheim, Zoetis, Elanco, Merck Animal Health, Ceva Santé Animale, HIPRA, Virbac y Phibro Animal Health.
- Boehringer Ingelheim
- Zoetis
- Elanco
- Merck Salud Animal
- Ceva Santé Animale
- HIPRA
- Virbac
- Phibro Animal Health
Bibliografía
- [1] Organización Mundial de Salud Animal. (mayo de 2026). El informe sobre el estado mundial de la salud animal 2026.
- [2] Departamento de Agricultura de EE. UU., Servicio de Investigación Económica. (2025, agosto 18). Perspectivas sobre ganadería, lácteos y aves de corral: agosto 2025.
- [3] Organización Mundial de Sanidad Animal. (octubre de 2026). Informe de situación sobre la peste porcina africana (ASF) 81.
- [4] Organización Mundial de Sanidad Animal. (mayo de 2025). Informe anual sobre agentes antimicrobianos destinados a su uso en animales, 9Informe.
- [5] Merck Salud Animal. (2025, diciembre 12). Merck Animal Health anuncia la disponibilidad de Circumvent CL, una vacuna lista para usar que protege a los cerdos contra los tipos de circovirus porcino 2a y 2D y Lawsonia intracelularis.
- [6] Administración de Alimentos y Medicamentos de EE. UU. (2025, noviembre 21). Informe resumen 2024 sobre antimicrobianos vendidos o distribuidos para su uso en animales productores de alimentos.
- [7] Statistisches Bundesamt (Destatis). (2025, diciembre 22). Korrektur: Schweinebestand 2025 leicht gewachsen, Zahl der Betriebe weiterhin rückläufig.
- [8] Secretaría de Estado de Agricultura, Pecuária y Abastecimento de Goiás. (2026, enero 16). Suínos: Agro em Dados / Janeiro 2026.
- [9] Departamento de Agricultura de EE. UU., Servicio Nacional de Estadísticas Agrícolas. (2025, diciembre 23). Trimestral Cerdos y Cerdos.
- [10] Departamento de Medio Ambiente, Alimentación y Asuntos Rurales. (2026, julio 9). Agricultura en el Reino Unido 2025: Capítulo 8: Ganadería.
- [11] Ministerio de Agricultura, Silvicultura y Pesca de Japón. (2026, julio 28). 畜産統計(令和8年2月1日現在).
- [12] Boehringer Ingelheim. (2026, octubre 15). Cerdo .
- [13] Ceva Santé Animale. (2026, septiembre 1). Ceva apoya el 1Simposio sobre la Gripe Porcina.
Este informe responde
- ¿Cuánto valor aportará el tratamiento de enfermedades porcinas entre 2026 y 2036, y qué productos impulsan ese crecimiento?
- ¿Por qué las vacunas, el PRRS, la dosificación inyectable y las clínicas ocupan los puestos de liderazgo en sus segmentos?
- ¿Cuál de Alemania, Brasil, Estados Unidos, Reino Unido y Japón ofrece el mayor crecimiento, y qué condiciones de rebaño explican las brechas?
- ¿Cómo están cambiando las normas de gestión de los antibióticos el equilibrio entre prevención y tratamiento en las granjas porcinas?
- ¿Qué papel juegan el gasto en riesgo de FAA y bioseguridad en la demanda fuera de las regiones afectadas?
- ¿Dónde compiten los amplios grupos de salud animal y los especialistas en cerdos, y qué los separará hasta 2036?
¿Qué abarca el mercado de tratamiento de enfermedades porcinas?
Este estudio mide el gasto en vacunas y medicamentos veterinarios utilizados para prevenir y tratar enfermedades infecciosas y de producción en cerdos. Las condiciones respiratorias, reproductivas y entéricas que reducen el crecimiento, la fertilidad y la supervivencia entran dentro de su rango.
Se cuentan los valores a nivel de fabricante para vacunas, antibióticos, antivirales, antiinflamatorios y otras terapias, en vías inyectables, orales y otras. Se registran todas las compras realizadas por clínicas, hospitales veterinarios y otros compradores de salud animal.
¿Qué incluye el alcance?
Se cuentan las vacunas y fármacos para PRRS, gripe porcina, PED y otras enfermedades porcinas.
Las formulaciones inyectables, orales, tópicas y otras utilizadas en la práctica veterinaria porcina forman parte del total.
Las vacunas combinadas que protegen contra varios patógenos porcinos en una sola dosis se cuentan en su totalidad.
Los productos etiquetados como cerdos dentro del rango más amplio de antibióticos animales se cuentan cuando se prescriben para enfermedades porcinas.
Las vacunas autógenas preparadas para un rebaño específico bajo prescripción veterinaria también forman parte del mercado.
¿Qué se excluye del alcance?
Se omiten productos desarrollados únicamente para animales de compañía, aves de corral, ganado vacuno, ovejas u otras especies.
No se cuentan los aditivos para alimento ni los productos nutricionales sin una afirmación directa de prevención o tratamiento de enfermedades.
El equipo agrícola, la vivienda, la ventilación y otras tecnologías agrícolas no médicas no forman parte de este estudio.
Los servicios de pruebas diagnósticas se consideran una actividad de apoyo y no se cuentan como ingresos por tratamiento.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas con el sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
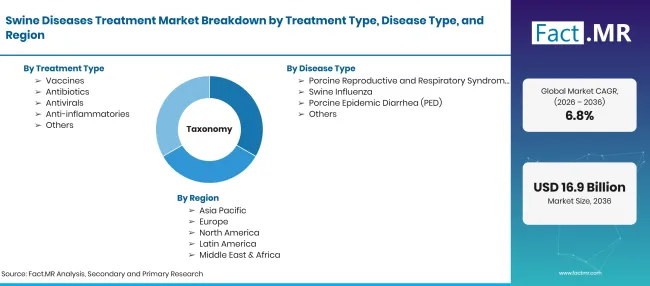
Swine Diseases Treatment Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 hasta USD mil millones para 2036 a CAGR |
| Definición del mercado | Vacunas veterinarias, medicamentos y otros productos farmacéuticos utilizados para prevenir, gestionar y tratar enfermedades respiratorias, reproductivas y gastrointestinales en cerdos. |
| Tipo de tratamiento | Vacunas; Antibióticos; Antivirales; Antiinflamatorios; Otros |
| Tipo de enfermedad | Síndrome Reproductivo y Respiratorio Porcino (PRRS); Gripe Porcina; Diarrea Epidémica Porcina (PED); Otros |
| Ruta de administración | Inyectable; Oral; Otros |
| Usuario final | Clínicas; Hospitales Veterinarios; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; Estados Unidos; Reino Unido; Japón |
| Empresas perfiladas | Boehringer Ingelheim; Zoetis; Elanco; Merck Salud Animal; Ceva Santé Animale; HIPRA; Virbac; Phibro Salud Animal |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Modelo híbrido de arriba abajo y de abajo arriba basado en inventarios de cerdos, prevalencia de enfermedades, calendarios de vacunación, mezcla de tratamientos y patrones de compra veterinaria por país. |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
¿Cómo se segmenta el mercado?
-
Por tipo de tratamiento
- Vacunas
- Antibióticos
- Antivirales
- Antiinflamatorios
- Otros
-
Por tipo de enfermedad
- Síndrome Reproductivo y Respiratorio Porcino (PRRS)
- Gripe porcina
- Diarrea epidémica porcina (PED)
- Otros
-
Por vía de administración
- Inyectable
- Oral
- Otros
-
Por usuario final
- Clínicas
- Hospitales veterinarios
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de tratamiento de enfermedades porcinas en 2026?
¿Qué tasa de crecimiento registrará el mercado de tratamiento de enfermedades porcinas?
¿Qué tipo de tratamiento conduce?
¿Qué tipo de enfermedad provoca la enfermedad?
¿Qué vía de administración conduce?
¿Qué clientes finales son los leads?
¿Qué país crecerá más rápido?
¿Quiénes son las principales empresas?
Los costes de los programas para granjas más pequeñas, las restricciones de antibióticos y la protección parcial de vacunas frente a las cepas cambiantes de PRRS ralentizan un crecimiento más rápido.
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF