- Market Value (2025): USD 387.60 Bn
- Estimated Value (2026): USD 402.3 Bn
- Forecast Value (2036): USD 583.3 Bn
- CAGR (2026-2036): 3.8%
Quelle est la valeur prévue du marché des établissements de soins de 24heures d’ici 2036 ?
USD 402.3 milliards en 2026 à USD 583.3 milliards d’ici 2036 à 3.8% CAGR.
- La valorisation du marché des établissements de soins de 24heures était de USD 387.60 milliards en 2025, les résidents de longue durée étant financés par des programmes publics constituant le cœur des revenus de l’établissement.
- Les dépenses passeront de USD 402.3 milliards en 2026 à USD 583.3 milliards en 2036, alors que le nombre de personnes de plus de 80 augmente plus rapidement que dans toute autre tranche d’âge.
- Les revenus des maisons de retraite augmenteront à un3.8% CAGR jusqu’en 2036, contenus par un remboursement public strict même si le besoin des résidents s’approfondit.
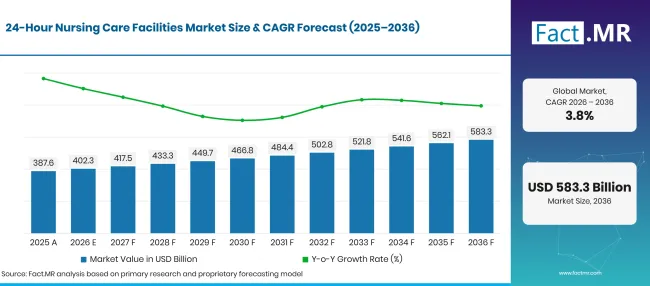
24 Hour Nursing Care Facilities Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 387.60 |
| 2026 | Estimation | 402.3 |
| 2036 | Prévisions | 583.3 |
| CAGR 2026 à 2036 | Période de prévision | 3.8% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des établissements de soins infirmiers à 24'heure ?
La fenêtre de 2026 à 2036 ajoute USD 181.0 milliards, dont une grande partie provient des soins de longue durée et de la démence.
- Moteurs de la demande sur le marché
- Le vieillissement de la population est le principal moteur de la demande en maison de retraite. L’Organisation mondiale de la santé a rapporté que la population mondiale de 80 ans et plus triplera entre 2020 et 2050 pour atteindre 426 millions [1]. Les personnes de cette tranche d’âge sont les plus susceptibles d’avoir besoin d’aide pour se laver, manger et se déplacer tout le temps.
- Les besoins en soins liés à la démence poussent les familles vers une surveillance 24h/24. L’OMS a déclaré qu’en 2021, 57 millions de personnes vivaient atteintes de démence dans le monde, avec près de 10 millions de nouveaux cas chaque année [2]. Les errances, la confusion nocturne et les risques de déglutition sont difficiles à gérer à la maison une fois que la maladie progresse.
- Les dépenses en soins d’infirmier qualifié continuent de croître aux États-Unis. Les Centers for Medicare & Medicaid Services ont rapporté que les dépenses pour les établissements de soins infirmiers et les communautés de retraite en soins continus ont augmenté de 7.3% en 2024 pour atteindre219.9 milliards de dollars [3]. Des factures salariales plus élevées et des résidents plus complexes expliquent en grande partie cette augmentation.
- Les hôpitaux sortent les patients plus tôt et comptent sur des lits post-aigus pour terminer leur convalescence. Les patients atteints de remplacement articulaire, d’AVC et cardiaques sont souvent transférés dans un établissement de soins pour une thérapie avant leur retour à la maison.
- Les réseaux familiaux plus petits réduisent le nombre de soignants non rémunérés. Les enfants adultes vivant loin ou travaillant à temps plein ne peuvent souvent pas assurer la garde de nuit, donc un placement en établissement devient le choix pratique.
- Segments clés analysés
- Par type de service : Les soins infirmiers spécialisés conserveront 38.4% part en 2026, car les résidents ayant des plaies, des sondes d’alimentation et des horaires complexes de traitement nécessitent une infirmière agréée à chaque service.
- Par type de résident : Le programme à long terme représentera 58.8% part en 2026, car les personnes atteintes de démence et de fragilité ont tendance à rester dans un établissement pendant des mois ou des années.
- Par source de paiement : Medicaid occupera 43.7% part en 2026, étant donné que la plupart des résidents de longue durée épuisent leurs économies et sont éligibles à une couverture publique.
- Par type d’établissement : L’autonomie captera 78.4% part en 2026 grâce à un large réseau de maisons de retraite communautaires gérées par des chaînes et des propriétaires indépendants.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « La demande de lits en maison de retraite n’est pas la contrainte sur ce marché ; le personnel et les tarifs de paiement public le sont. Les opérateurs capables de recruter et de garder les infirmiers occuperont les lits que d’autres devront laisser vacants. La croissance favorisera les groupes qui combinent la réhabilitation à court séjour avec la démence et les soins de longue durée sous un même toit. »
- Implications stratégiques
- Les exploitants devraient mettre en place des itinéraires de formation internes pour les aides soignantes et les infirmiers, car les taux de vacance limitent désormais davantage les admissions que la réserve de lits.
- Les payeurs publics devraient lier les tarifs des maisons de retraite aux coûts salariaux et à l’acuité des résidents, afin que les établissements desservant les résidents à besoins élevés restent viables.
- Les systèmes hospitaliers devraient convenir de voies de sortie avec les soignants qualifiés locaux afin de réduire les attentes post-aiguës.
- Les investisseurs devraient privilégier des maisons construites à cet effet avec des chambres individuelles et des logements pour démence, étant donné que les bâtiments anciens font face à des coûts de rénovation croissants.
Avec un 4.6% CAGR, le Royaume-Uni domine le groupe des cinq pays, les conseils municipaux et les autofinancements payant davantage de stages en soins infirmiers. Le Japon arrive en deuxième position à 4.2%, où une société des suraînés maintient les maisons de retraite publiques presque pleines. L’Allemagne progressera à 3.8% avec une augmentation des dépenses pour les soins hospitaliers et une main-d’œuvre infirmière en croissance. Le Brésil suit en 3.1% alors que sa population âgée s’agrandit rapidement à partir d’une faible base d’établissements formels. Les États-Unis accusent un retard à 2.8%, reflétant un réseau de lits matures financé principalement par Medicaid.
Comment le marché des établissements de soins infirmiers 24heures se répartit-il par segment ?
Les soins infirmiers spécialisés dirigeront le type de service à 38.4%; Le service à long terme dirigera le type de résident à 58.8%; Medicaid sera le premier de la source de paiement à 43.7%; L’autonome se classera premier dans le type d’établissement à 78.4%.
Quel type de service domine ?
Les soins infirmiers spécialisés représentent 38.4% des revenus de 2026.
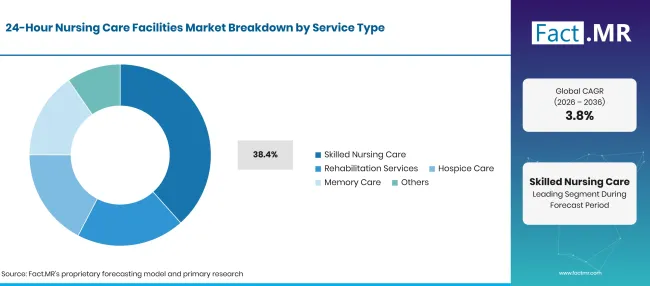
24 Hour Nursing Care Facilities Market Breakdown Service Type | Source: Fact.MR
| Service Type | Partager (2026) |
|---|---|
| Soins infirmiers spécialisés (segment principal) | 38.4% |
| D’autres segments combinés | 61.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Les internes souffrant d’escarres, de thérapies intraveineuses ou de plaies post-chirurgicales ont besoin de tâches cliniques que seules les infirmières praticiennes diplômées ou agréées peuvent effectuer. Les unités de soins infirmiers spécialisés facturent également des tarifs journaliers supérieurs à la moyenne, car les ratios de personnel et les coûts de fournitures sont plus élevés que dans les ailes de soins personnels. Les services de rééducation suivent les sorties orthopédiques et après AVC, avec la kinésithérapie, l’ergothérapie et l’orthophonie assurées sur place. Les soins en hospice font venir des équipes de soins palliatifs dans l’établissement durant les dernières semaines de vie. Les unités de soins de la mémoire utilisent des agencements sécurisés et du personnel formé pour les résidents atteints de démence, souvent soutenus par des technologies de soins aux seniors telles que des capteurs de lit et des alertes de chute.
Qu’est-ce qui motive le segment Resident Type ?
Les résidents de longue durée représentent 58.8% des revenus de 2026.
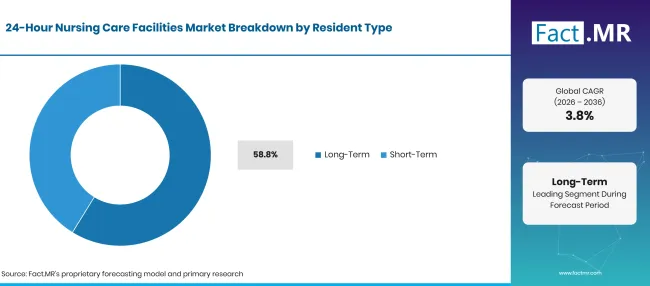
24 Hour Nursing Care Facilities Market Breakdown Resident Type | Source: Fact.MR
| Type de résident | Partager (2026) |
|---|---|
| À long terme (segment principal) | 58.8% |
| D’autres segments combinés | 41.2%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Les personnes atteintes de fragilité avancée ou de démence retrouvent rarement la capacité de vivre seules, c’est pourquoi une maison de retraite devient leur résidence permanente. Ces longs séjours offrent aux opérateurs une occupation prévisible et une facturation quotidienne stable. Les résidents de courte durée arrivent de l’hôpital pour une période de récupération définie. MedPAC a rapporté qu’environ 14,400 établissements de soins spécialisés indépendants ont fourni environ 1.5 millions de séjours couverts par Medicare à 1.1 millions de bénéficiaires honoraires à l’acte en 2024 [4]. Ces patients se renouvellent rapidement et nécessitent plus d’heures de thérapie par jour que les résidents de longue durée.
Comment la source de paiement façonne-t-elle la demande ?
Les fonds Medicaid 43.7% des recettes de 2026.
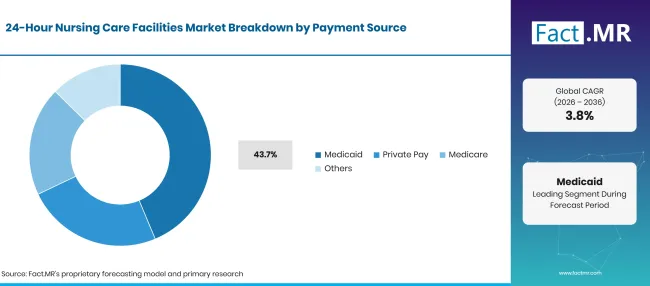
24 Hour Nursing Care Facilities Market Breakdown Payment Source | Source: Fact.MR
| Source de paiement | Partager (2026) |
|---|---|
| Medicaid (segment principal) | 43.7% |
| D’autres segments combinés | 56.3%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Les résidents de longue durée dépensent souvent leurs actifs dans un an ou deux après l’admission, puis comptent sur la couverture publique. MedPAC a constaté que Medicaid a payé 64% de jours d’établissement dans la moyenne des établissements autonomes en 2024, tandis que Medicare à l’acte représentait 13% du total des revenus de l’établissement [4]. La fixation des tarifs par les agences d’État favorise donc les marges pour de nombreux foyers. Le paiement privé couvre les résidents qui financent les soins par l’épargne, les pensions ou la vente de maisons, et il apporte des primes par jour. Medicare prend en charge les séjours post-aigus courts qui suivent une admission hospitalière éligible. D’autres incluent l’assurance soins de longue durée, les prestations pour anciens combattants et les régimes d’assurance nationale hors des États-Unis.
Qu’est-ce qui soutient l’autonomie dans le type d’installation ?
Les maisons autonomes génèrent 78.4% des revenus de 2026.
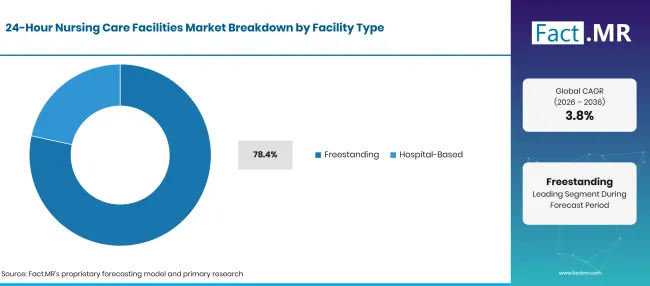
24 Hour Nursing Care Facilities Market Breakdown Facility Type | Source: Fact.MR
| Type d’installation | Partager (2026) |
|---|---|
| Autoportant (segment principal) | 78.4% |
| D’autres segments combinés | 21.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Les maisons de retraite communautaires se distinguent des campus hospitaliers et accueillent les résidents proches de leur famille. Les chaînes et les propriétaires locaux peuvent les ouvrir en banlieue et en petites villes où le terrain coûte moins cher qu’à proximité d’un hôpital. Beaucoup partagent des logements avec des résidences assistées , permettant aux résidents de passer à un niveau de soins supérieur sans changer d’adresse. Les unités hospitalières fonctionnent à l’intérieur ou rattachées aux hôpitaux aigus. Elles admettent les patients ayant des besoins médicaux complexes directement depuis le service et utilisent les équipes de pharmacie, d’imagerie et spécialisées de l’hôpital. Leur nombre a diminué dans plusieurs pays, les hôpitaux concentrant les lits sur les cas aigus.
Qu’est-ce qui accélère l’adoption du marché des établissements de soins infirmiers 24'heure, et qu’est-ce qui la freine ?
L’adoption bénéficiera d’une population en forte croissance sur 80, d’une prévalence accrue de la démence et d’une sortie hospitalière plus précoce. La pénurie de personnel, la pression des tarifs publics et les coûts élevés de construction limiteront la rapidité avec laquelle les nouveaux lits s’ouvrent.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Croissance de la population de 80 ans et plus | +1.3% | Mondial | À long terme (>= 4 ans) |
| Prévalence croissante de la démence et besoin de soins supervisés | +1.0% | Europe de l’Ouest, Asie de l’Est, Amérique du Nord | Moyen terme (2-4 ans) |
| Sortie hospitalière plus précoce dans des lits de soins infirmiers spécialisés post-aigus | +0.7% | Amérique du Nord, Europe de l’Ouest | À court terme (<= 2 ans) |
| Assurance publique de soins de longue durée et couverture Medicaid | +0.5% | Amérique du Nord, Asie de l’Est, Europe de l’Ouest | Moyen terme (2-4 ans) |
| Moins d’aidants familiaux disponibles pour la garde de nuit | +0.3% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Unités spécialement conçues pour la démence et la mémoire | +0.8% | Europe de l’Ouest, Amérique du Nord, Asie de l’Est | Moyen terme (2-4 ans) |
| Capacité formelle des maisons de retraite dans les populations âgées émergentes | +0.6% | Amérique latine, Asie de l’Est | À long terme (>= 4 ans) |
| Surveillance à distance et détection de chutes dans les chambres des résidents | +0.4% | Amérique du Nord, Europe de l’Ouest | À court terme (<= 2 ans) |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Pénurie d’infirmiers diplômés d’État et d’aides-soignants | -0.8% | Mondial | À court terme (<= 2 ans) |
| Taux de remboursement public inférieurs au coût des soins | -0.6% | Amérique du Nord, Europe de l’Ouest | Moyen terme (2-4 ans) |
| Préférence politique pour les soins à domicile et communautaires | -0.4% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Quels pays étendent le marché des établissements de soins de 24heures jusqu’en 2036 ?
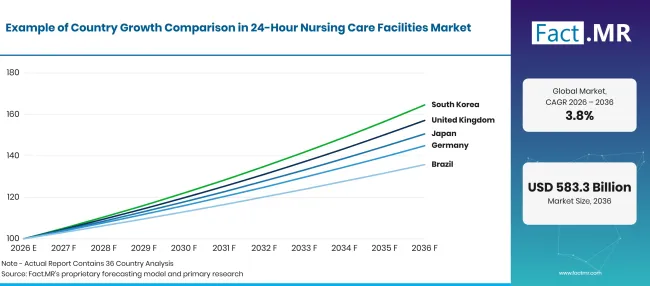
Factmr 24 Hour Nursing Care Facilities Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Royaume-Uni | 4.6% |
| Japon | 4.2% |
| Allemagne | 3.8% |
| Brésil | 3.1% |
| États-Unis | 2.8% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Qu’est-ce qui soutient l’adoption au Royaume-Uni ?
4.6% CAGR, porté par des stages en soins infirmiers organisés par le conseil municipal et une importante base de résidents autofinancée.
Le financement des maisons de retraite en Angleterre dépend à la fois des conseils municipaux et des payeurs privés. Le Département de la Santé et des Soins Sociaux a rapporté que les autorités locales ont dépensé2.6 milliards de livres sterling pour les soins infirmiers des clients âgés de 65 ans et plus entre 2024 et 2025, dans un cadre de dépenses brutes de soins sociaux pour adultes de29.4 milliards de livres [5]. Les auto-financeurs paient des frais plus élevés, ce qui aide les opérateurs à couvrir les salaires des infirmiers et à investir dans des unités pour personnes atteintes de démence.
Comment le Japon est-il en train de développer la demande ?
4.2% CAGR, soutenu par une occupation quasi complète dans les établissements publics de soins de longue durée.
L’assurance soins de longue durée du Japon finance trois principaux types d’établissements. Le ministère de la Santé, du Travail et du Bien-être social a compté 8,621 établissements de bien-être pour les personnes âgées nécessitant des soins de longue durée en octobre 2024, avec une capacité pour 604,469 résidents et un taux d’utilisation 94.5% [6]. Les listes d’attente pour ces foyers poussent les prestataires à ajouter des lits et du personnel lorsque les plans locaux le permettent.
Qu’est-ce qui soutient la croissance de l’Allemagne ?
3.8% CAGR, reflétant des dépenses accrues pour les soins hospitaliers et une main-d’œuvre infirmière en expansion.
Les maisons de retraite allemandes absorbent des coûts plus élevés à mesure que l’acuité augmente. Destatis a rapporté que les dépenses de santé dans les établissements de soins hospitaliers et partiels ont atteint 48.2 milliards d’euros en 2023, en hausse 6.7% par rapport à l’année précédente [7]. L’offre de personnel s’améliore également, avec 63,900 nouveaux contrats de formation infirmière signés en 2025, une augmentation 8% [8].
Comment le Brésil développe-t-il la demande ?
3.1% CAGR, aidé par une population âgée en rapide croissance et une espérance de vie plus longue.
Le vieillissement du Brésil progresse plus vite que son offre de maisons de retraite formelles. L’IBGE a rapporté que la population âgée de 60 ans ou plus est passée de 22 à 34.1 millions entre 2012 et 2024 [9]. Dans ses tableaux de vie de 2024, l’IBGE a également constaté qu’un 60 brésilien âgé pouvait espérer vivre encore 22.6 ans [10]. Les établissements de longue durée pour personnes âgées se développent dans les grandes villes, où les aidants familiaux sont plus rares.
Comment les États-Unis se comportent-ils ?
2.8% CAGR, en tant que base d’établissement mature, s’étend principalement grâce aux taux et à l’acuité des résidents.
Les maisons de retraite américaines accueillent une population âgée qui ne cesse de s’agrandir. Le Bureau du recensement des États-Unis a rapporté que la population de 65 ans et plus a augmenté de 3.1% pour atteindre 61.2 millions en 2024, puis a augmenté de 13.0% de 2020 à 2024 [11]. Le nombre de lits change lentement, donc les gains de revenus proviennent d’une plus grande acuité, d’un volume de thérapie et des mises à jour des tarifs Medicaid de l’État.
Qui dirige le marché des établissements de soins infirmiers 24heures ?
Les exploitants de maisons de retraite se répartissent en trois groupes. Les chaînes post-aiguës américaines telles que The Ensign Group, PACS Group, Genesis HealthCare et Life Care Centers of America gèrent de vastes réseaux de centres de soins infirmiers spécialisés via des affiliés locaux, et elles sont en concurrence sur des liens de rééducation à court séjour et de recommandation hospitalière.
Des groupes de vie pour seniors comme Brookdale Senior Living ajoutent des ailes de soins infirmiers spécialisés sur les campus, offrant également des services de vie assistée et indépendants. Les opérateurs internationaux se concentrent sur les soins de longue durée et de démence selon les règles nationales de financement. Extendicare a ouvert Extendicare Beauclaire à Ottawa au printemps 2026, une maison de soins de longue durée pour 320 résidents et la quatrième nouvelle maison ouverte en Ontario depuis 2024 [12]. En octobre 2026, l’Université Clariane a accueilli une division de formation avec sept instituts qui préparent chaque année près de 800 infirmières, aides-soignants et autres étudiants [13]. Barchester Healthcare gère des maisons de retraite à travers le Royaume-Uni. Le recrutement d’infirmières, l’expertise en démence et la répartition des payeurs distingueront les opérateurs plus forts des autres.
Quelles entreprises sont les principaux fournisseurs ?
Les entreprises clés incluent The Ensign Group, Inc. ; PACS Group, Inc. ; Genesis HealthCare ; Life Care Centers of America ; Brookdale Senior Living Inc.; Extendicare Inc.; Clariane SE; et Barchester Healthcare.
- Le Groupe Ensign, Inc.
- PACS Group, Inc.
- Genesis HealthCare
- Centres de soins de vie d’Amérique
- Brookdale Senior Living Inc.
- Extendicare Inc.
- Clariane SE
- Barchester Healthcare
Bibliographie
- [1] Organisation mondiale de la santé. (2025, octobre 1). Vieillissement et santé.
- [2] Organisation mondiale de la santé. (2026, juillet 3). Démence.
- [3] Centres pour les services Medicare et Medicaid. (2025). Points forts des dépenses nationales de santé 2024.
- [4] Commission consultative sur les paiements Medicare (MedPAC). (2026, mars 12). Chapitre 7: Services en établissements de soins infirmiers spécialisés (rapport mars 2026).
- [5] Département de la Santé et des Soins Sociaux. (2025, octobre 23). Rapport sur le financement des soins sociaux pour adultes, Angleterre : 2024 à 2025.
- [6] Ministère de la Santé, du Travail et du Bien-être, Japon. (2025, décembre 19). [Aperçu de l’Enquête 2024 sur les institutions et établissements de soins de longue durée].
- [7] Statistisches Bundesamt (Destatis). (2025, mai 15). Gesundheitsausgaben in Pflegeeinrichtungen im Jahr 2023 um 6,3 % gestiegen [Les dépenses de santé dans les établissements de soins ont augmenté de 6.3% en 2023].
- [8] Statistisches Bundesamt (Destatis). (2026, juillet 2). Pflegeausbildung 2025 : Zahl neuer Auszubildender zum dritten Mal in Folge gestiegen [Formation infirmière 2025 : Le nombre de nouveaux stagiaires a augmenté pour la troisième année consécutive].
- [9] Instituto Brasileiro de Geografia e Estatística (IBGE). (2025, décembre 3). IBGE montre que um a cada quatre idosos travaillava em 2024 [IBGE montre qu’une personne âgée sur quatre a travaillé en 2024].
- [10] Instituto Brasileiro de Geografia e Estatística (IBGE). (2025, novembre 28). Expectativa de vida chega a 76,6 anos em 2024 [L’espérance de vie atteint 76.6 ans en 2024].
- [11] Bureau du recensement des États-Unis. (juin 262025 ). Les adultes âgés sont plus nombreux que les enfants dans 11 États et près de la moitié des comtés américains.
- [12] Extendicare. (2026, juillet 9). Bienvenue chez toi, Extendicare Beauclaire !
- [13] Clariane. (octobre 212026 ). L’Université Clariane et la Fondation Œuvre de la Croix Saint-Simon unissent leurs forces pour développer la formation en santé et en services sociaux en Île-de-France.
Ce rapport répond
- Ce que les établissements de soins de soins, 24heures, gagnent au total, répartis par type de service, type de résident, source de paiement et type d’établissement.
- Pourquoi les soins infirmiers spécialisés, les résidents de longue durée, le financement Medicaid et les maisons autonomes passent en priorité dans leurs segments en 2026.
- Comment le vieillissement, le financement des soins et l’offre de main-d’œuvre diffèrent au Royaume-Uni, au Japon, en Allemagne, au Brésil et aux États-Unis.
- Quelles chaînes post-aiguës, groupes de résidences pour seniors et opérateurs internationaux gèrent les maisons de retraite, et comment ils se disputent les résidents et le personnel.
- Lorsque les lacunes de personnel, les niveaux de remboursement et la politique de soins à domicile limitent la capacité des nouveaux lits.
Que couvre le marché des établissements de soins infirmiers 24heures ?
Les maisons de retraite, les établissements spécialisés et les maisons de soins avec soins infirmiers entrent tous dans ce marché lorsque des infirmiers agréés sont présents 24h/24. Les revenus couvrent les soins quotidiens, le logement et la nourriture, la gestion des médicaments et la thérapie dispensée à l’intérieur de l’établissement.
Tous les groupes de payeurs sont comptabilisés, des programmes publics et assurances nationales aux payeurs privés et assureurs. Les opérateurs incluent des chaînes à but lucratif, des associations à but non lucratif et des organismes publics de toutes tailles.
Qu’est-ce qui est inclus dans le périmètre ?
Les lits de soins de longue durée, les lits post-aigus à court séjour, les unités sécurisées pour démence et les lits de soins palliatifs à l’intérieur des maisons de retraite sont inclus. La thérapie de rééducation dispensée par le personnel de l’établissement ou des thérapeutes sous contrat sur place est incluse.
Les unités de soins infirmiers spécialisés basées en hôpitaux sont comptabilisées dans leurs revenus de soins infirmiers. Les ailes infirmières dans les campus de soins continus sont également incluses, tout comme les services de soins gériatriques liés facturés par l’établissement.
Qu’est-ce qui est exclu de la portée ?
Les soins dispensés à domicile privé par des infirmiers ou aides en visite ne sont pas de ce marché, y compris les services couverts par les soins de santé pour les aidants familiaux. Les unités de vie autonome sans infirmerie sur site sont exclues.
Les ventes d’équipements aux établissements, tels que des lits, des ascenseurs et des produits de soins pour personnes âgées, ne sont pas comptabilisées. Les aides à la mobilité et les dispositifs de technologie d’assistance achetés par les résidents sont également exclus.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
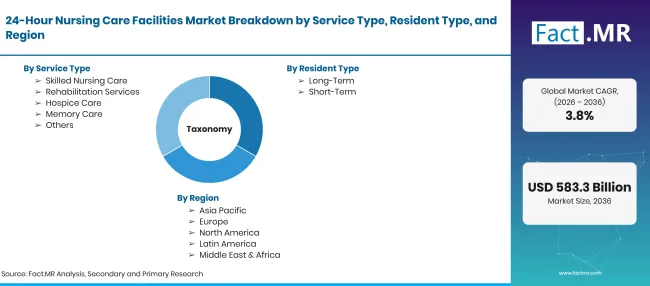
24 Hour Nursing Care Facilities Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à CAGR |
| Définition du marché | Établissements résidentiels qui fournissent des soins infirmiers agréés et des soins personnels 24 heures par jour aux résidents âgés, handicapés ou en rétablissement. Le champ d’application couvre les revenus provenant de tous les payeurs pour les soins, l’hébergement et la thérapie sur place. |
| Service Type | soins infirmiers spécialisés ; Services de rééducation ; Soins palliatifs ; Soins de la mémoire ; Autres |
| Type de résident | À long terme ; À court terme |
| Source de paiement | Medicaid ; Paiement privé ; Medicare ; Autres |
| Type d’installation | autonome ; Basé à l’hôpital |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Royaume-Uni; le Japon ; Allemagne; Brésil ; États-Unis |
| Entreprises profilées | The Ensign Group, Inc. ; PACS Group, Inc. ; Genesis HealthCare ; Life Care Centers of America ; Brookdale Senior Living Inc.; Extendicare Inc.; Clariane SE; Barchester Healthcare |
| Période de prévision | 2026 à 2036 |
| Approche | Approche hybride descendante et ascendante utilisant la population de 65 ans et 80 ans et plus ; lits et occupation en maison de retraite agréés ; tarifs quotidiens moyens par payeur ; dépenses publiques en soins de longue durée par pays ; et revue du portefeuille des exploitants. |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Comment le marché est-il segmenté ?
-
Par type de service
- Soins infirmiers spécialisés
- Services de réhabilitation
- Soins palliatifs
- Soins de la mémoire
- Autres
-
Par type de résident
- À long terme
- Courte durée
-
Par source de paiement
- Medicaid
- Rémunération privée
- Medicare
- Autres
-
Par type d’installation
- Autonome
- Basé à l’hôpital
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des établissements de soins de 24heures en 2026 ?
Quel est le CAGR du marché des établissements de soins de 24heures de 2026 à 2036 ?
Quel type de service domine le marché des établissements de soins de 24heures ?
Quel type de résident domine le marché des établissements de soins de 24heures ?
Quelle source de paiement dirige le marché des établissements de soins de 24heures ?
Quel type d’établissement domine le marché des établissements de soins de 24heures ?
Quel pays connaîtra le plus de croissance sur le marché des établissements de soins de 24heures ?
Quelles sont les principales entreprises du marché des établissements de soins de 24heures ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF