- Market Value (2025): USD 4.86 Bn
- Estimated Value (2026): USD 5.79 Bn
- Forecast Value (2036): USD 33.6 Bn
- CAGR (2026-2036): 19.2%
Quelle est la valeur prévue du marché des UAV agricoles d’ici 2036 ?
USD 5.79 milliards en 2026 pour USD 33.6 milliards d’ici 2036, à un 19.2% CAGR.
- Selon Fact.MR analyse, le marché des UAV agricoles a atteint USD 4.86 milliards en 2025.
- Les ventes devraient passer de USD 5.79 milliards en 2026 à USD 33.6 milliards d’ici 2036.
- Le marché indique une 19.2% CAGR entre 2026 et 2036, alors que les agriculteurs et les opérateurs de services agricoles élargissent les inspections aériennes sur le terrain et la pulvérisation.
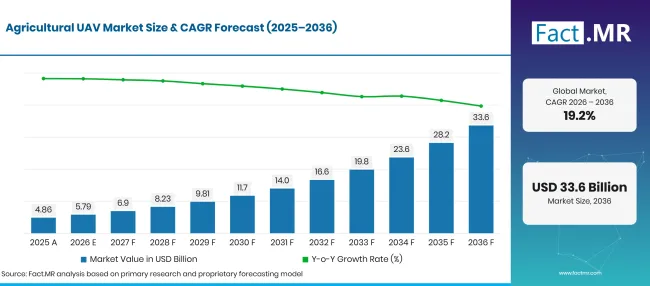
Agricultural Uav Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 4.86 |
| 2026 | Estimation | 5.79 |
| 2036 | Prévisions | 33.6 |
| CAGR 2026 à 2036 | Période de prévision | 19.2% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des UAV agricoles ?
USD 27.8 un milliard de valeur de marché supplémentaire entre 2026 et 2036, avec les systèmes à voilure tournante et la surveillance des cultures parmi les principaux domaines de dépenses.
- Moteurs de la demande sur le marché
- Les conseillers en culture utilisent des images UAV haute résolution pour identifier les différences de santé des plantes avant de choisir les champs nécessitant un examen plus approfondi. Les vols répétés permettent de comparer les conditions à différents stades de la saison de croissance.
- Les agriculteurs choisissant des drones de pulvérisation comparent la capacité des réservoirs, le temps de vol utilisable et l’accès à chaque champ. Les drones peuvent également atteindre des champs humides ou irréguliers où l’équipement au sol est difficile à utiliser.
- Les entrepreneurs agricoles exploitent des drones pour plusieurs fermes, permettant aux clients de partager les coûts des pilotes et de la maintenance. La couverture des services locaux est utile pour les cultivateurs sans équipages de vol formés.
- Les opérateurs comparent de plus en plus la qualité du matériel aux logiciels de cartographie et au support après-vente. DJI a rapporté plus de 600,000 drones agricoles opérant à l’échelle mondiale d’ici la fin 2025 [1], montrant l’ampleur de sa base d’équipements déployée.
- Segments clés analysés
- Par type de produit : Le modèle à voilure tournante détient 58.2% part en 2026 pour les inspections et pulvérisation en vol stationnaire et en fonctionnement à basse vitesse.
- Par application : Crop Monitoring est en tête avec 33.9% part en 2026, les producteurs utilisant des images aériennes pour identifier la variation des champs.
- Par composant : Le matériel représente 52.9% part de part en 2026 car les cellules et les systèmes de capteurs sont importants pour chaque déploiement.
- Par utilisateur final : Les agriculteurs capturent 45.0% part en 2026, les producteurs sélectionnant chaque équipement pour leurs propres exploitations de champ.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les achats de drones agricoles sont façonnés par le travail qu’une ferme attend de l’appareil accomplir. Les missions d’imagerie nécessitent des caméras fiables et des sorties cartographiques pratiques, tandis que les missions de pulvérisation nécessitent une capacité de charge utile prête au travail et un opérateur formé. »
- Implications stratégiques
- Les constructeurs d’avions doivent adapter les charges utiles de pulvérisation et les choix de capteurs aux cultures et aux tailles des champs desservis par chaque modèle. Les dispositifs de soutien local sont une partie pratique du choix des équipements.
- Les exploitants agricoles doivent comparer le coût total de la propriété avec le nombre de jours où un avion peut réellement travailler. Les frais de formation et les temps d’arrêt de l’avion peuvent modifier l’avantage de la propriété.
- Les coopératives peuvent organiser un accès partagé des avions lorsque les producteurs ont besoin d’une cartographie saisonnière mais manquent de travail pour une flotte dédiée. Un pilote qualifié reste nécessaire pour des opérations sûres.
- Les fournisseurs de logiciels devraient simplifier la manière dont les images aériennes deviennent des cartes de terrain exploitables. Des exportations claires et des limites cohérentes des champs aident les agronomes à utiliser les résultats dans les décisions quotidiennes des cultures.
Le Royaume-Uni devrait enregistrer 23.7% CAGR jusqu’en 2036, alors que les entreprises de services agricoles évaluent la cartographie aérienne. Le Brésil suit à 23.0% alors que de vastes zones cultivées soutiennent les opérations des sous-traitants. Le Japon devrait croître à 20.1% sous la pression de la main-d’œuvre sur les exploitations. Les États-Unis enregistrent 16.6% croissance alors que les opérateurs considèrent les services de précision, tandis que l’Allemagne enregistre 13.6% comme imagerie de terrain adaptée à la gestion établie des cultures.
Comment le marché des UAV agricoles se répartit-il par segment ?
58.2%à voilure tournante ; 33.9%de surveillance des cultures ; 52.9%de matériel ; Les agriculteurs 45.0% en 2026.
Quel type de produit domine ?
Rotary-Wing détient 58.2% part en 2026.
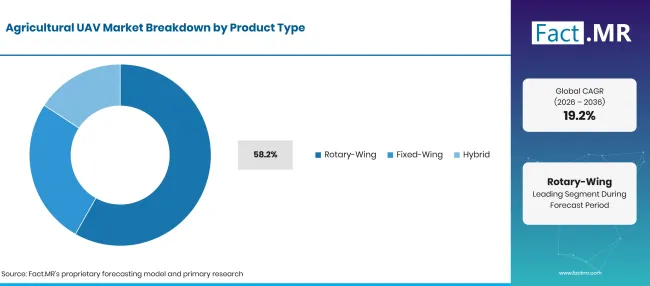
Agricultural Uav Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Segment à voilure rotative (segment de tête) | 58.2% |
| D’autres segments combinés | 41.8% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Les avions à voilure tournante peuvent planer au-dessus d’un champ et voler à basse vitesse lorsqu’un opérateur a besoin d’une vue rapprochée d’une culture. Le même comportement de vol est utile lors de la mise en place des intrants agricoles dans une zone définie. Les modèles à voilure fixe sont plus adaptés à la couverture de longues routes où le vol continu en avant permet d’étudier de vastes terres agricoles. Les systèmes hybrides combinent des aspects des deux conceptions, bien que le soutien au service et la planification de vol restent importants pour chaque configuration.
Qu’est-ce qui mène le segment Application ?
Crop Monitoring détient 33.9% part en 2026.
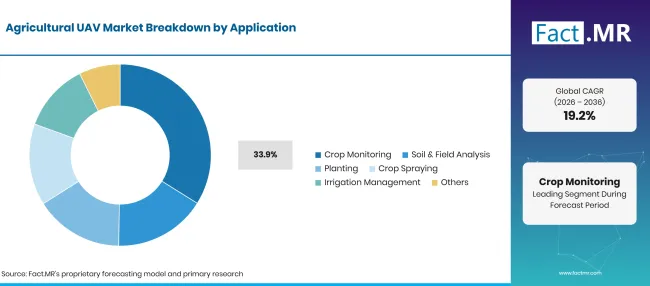
Agricultural Uav Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Surveillance des cultures (segment principal) | 33.9% |
| D’autres segments combinés | 66.1% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
La surveillance des cultures commence par des images prises sur chaque champ. Les agronomes utilisent les résultats pour signaler une couverture végétale inégale et choisir des sites pour une inspection directe. L’analyse des sols et des champs dépend de capteurs et de logiciels d’interprétation, tandis que la plantation utilise des dispositifs de charges utiles adaptés à la distribution des matériaux. La pulvérisation des cultures nécessite une attention particulière aux règles d’application et aux méthodes de traitement approuvées. La gestion de l’irrigation repose sur des observations répétées qui aident les équipes à décider où les vérifications du sol sont utiles.
Comment les achats de composants influencent-ils le marché ?
Le matériel détient 52.9% part en 2026.
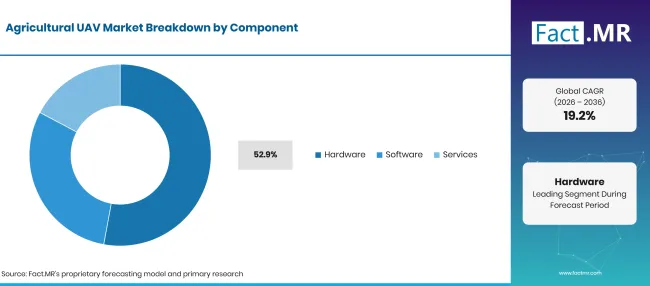
Agricultural Uav Market Breakdown Component | Source: Fact.MR
| Composant | Partager (2026) |
|---|---|
| Matériel (segment principal) | 52.9% |
| D’autres segments combinés | 47.1% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Le matériel comprend la carrosserie de l’avion et le matériel transporté en vol. Les agriculteurs prennent en compte la qualité des caméras pour l’observation des cultures, tandis que les opérateurs de pulvérisation examinent la charge utile et l’accès au service. Le logiciel a un rôle distinct dans l’organisation des images et la transformation des résultats des relevés en cartes de terrain. Les prestataires de services gèrent les vols ou le traitement des données pour les fermes sans leur propre avion. La bonne combinaison dépend du besoin de l’équipement propre ou d’un prestataire de services.
Quel utilisateur final représente la plus grande part ?
Farmers détient 45.0% part en 2026.
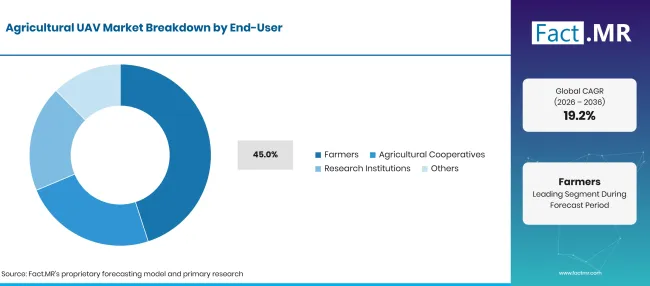
Agricultural Uav Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Agriculteurs (segment principal) | 45.0% |
| D’autres segments combinés | 55.0% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Les agriculteurs achètent ou utilisent des UAV agricoles pour examiner les conditions des champs et soutenir les décisions de culture de routine. Les coopératives agricoles peuvent organiser le partage d’équipements afin que plusieurs membres puissent utiliser la cartographie à différents moments. Les instituts de recherche appliquent des observations aériennes lors des essais sur le terrain où des mesures répétées sont utiles. Les entrepreneurs desservent également les fermes qui préfèrent payer les vols. Les fermes peuvent donc bénéficier des services de drones même lorsqu’elles ne possèdent pas d’avion.
Qu’est-ce qui accélère l’adoption du marché des UAV agricoles, et qu’est-ce qui la freine ?
Les images de terrain et les investissements de soutien ciblés à la pulvérisation, tandis que l’approbation opérationnelle et le coût du service influencent les décisions d’achat.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Besoins d’inspection des cultures | +1.0% | Mondial | Moyen terme (2–4 ans) |
| Application d’entrée ciblée | +0.8% | Brésil, États-Unis, Japon | Moyen terme (2–4 ans) |
| Services de flotte de sous-traitants | +0.7% | Mondial | À court terme (<= 2 ans) |
| Imagerie et cartes de terrain | +0.5% | Europe, Amérique du Nord | Moyen terme (2–4 ans) |
| Améliorations de l’équipement | +0.4% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Pulvérisation saisonnière sous contrat | +0.8% | Brésil, Japon | Moyen terme (2–4 ans) |
| Services de cartographie coopérative | +0.6% | Europe | À court terme (<= 2 ans) |
| Services d’interprétation de capteurs | +0.5% | Mondial | Moyen terme (2–4 ans) |
| Réseaux de service et de maintenance | +0.4% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Règles de vol et de pulvérisation | -0.8% | Mondial | À court terme (<= 2 ans) |
| Frais de formation des pilotes | -0.6% | Mondial | Moyen terme (2–4 ans) |
| Limites de batterie et de charge utile | -0.5% | Mondial | Moyen terme (2–4 ans) |
| Modes d’utilisation saisonniers | -0.4% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Quels pays développent le marché des UAV agricoles jusqu’en 2036 ?
| Pays | CAGR (2026–2036) |
|---|---|
| Royaume-Uni | 23.7% |
| Brésil | 23.0% |
| Japon | 20.1% |
| États-Unis | 16.6% |
| Allemagne | 13.6% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Comment le Royaume-Uni étend-il l’utilisation des drones agricoles ?
23.7% CAGR jusqu’en 2036, en tenant compte des besoins spécifiques à la surveillance aérienne et à l’application de la ferme.
Le Royaume-Uni devrait enregistrer un 23.7% CAGR jusqu’en 2036, alors que les conseillers en culture développent des services de reconnaissance aérienne pour les producteurs ayant besoin de contrôles réguliers sur le terrain. Le Département de l’Environnement, de l’Alimentation et des Affaires rurales a enregistré 16.8 millions d’hectares de zones agricoles utilisées en décembre 2025 [4]. Le même communiqué du DEFRA rapporte 6.1 millions d’hectares de surface cultivable en 2025, fournissant une mesure plus précise des terres disponibles pour les enquêtes agricoles et les services de surveillance sur le terrain. Le Farming Equipment and Technology Fund 2025 a offert des subventions de1,000 à25,000 £ dans le cadre de ses thèmes éligibles [5].
Qu’est-ce qui soutient la vente de drones agricoles au Brésil ?
23.0% CAGR jusqu’en 2036, en tenant compte des besoins spécifiques à la surveillance aérienne et à l’application de la ferme.
Le Brésil devrait enregistrer une 23.0% CAGR jusqu’en 2036, les producteurs de soja envisageant une inspection aérienne sur de vastes zones de culture. L’Institut brésilien de géographie et de statistiques (IBGE) a enregistré 47,621,662 hectares de soja récoltés en 2025 [6]. Les entrepreneurs en UAV peuvent utiliser des vols répétés pour identifier des conditions inégales des champs et orienter un agronome vers le bon emplacement avant l’inspection au sol. En janvier 2026, l’IBGE a annoncé une estimation de 346.1 millions de tonnes pour le Brésil' s 2025 récolte de grains et d’oléagineux [7].
Comment le Japon utilise-t-il les UAV pour gérer les exploitations agricoles ?
20.1% CAGR jusqu’en 2036, en tenant compte des besoins spécifiques à la surveillance aérienne et à l’application de la ferme.
Le Japon devrait atteindre un 20.1% CAGR jusqu’en 2036, les exploitants agricoles cherchant des moyens pratiques de surveiller les champs et de réaliser les traitements des cultures avec un effectif limité. Le ministère de l’Agriculture, des Forêts et des Pêches a rapporté 836,000 entités de gestion agricole dans sa publication du recensement de mars 2026 [8]. Les entreprises de services agricoles peuvent répartir les coûts des exploitants formés entre les exploitations qui utilisent un avion uniquement pendant certaines périodes de la saison de croissance. Le même recensement a rapporté une superficie cultivée gérée moyenne de 3.6 hectares par entité.
Quelles influences influencent l’adoption des UAV agricoles aux États-Unis ?
16.6% CAGR jusqu’en 2036, en tenant compte des besoins spécifiques à la surveillance aérienne et à l’application de la ferme.
Les États-Unis devraient publier un 16.6% CAGR jusqu’en 2036, car les grandes exploitations agricoles comparent les repérages aériens de routine aux services payants de demande de drones. La Federal Aviation Administration ' s 2025 a enregistré 1,079 nouvelles exemptions pour les grands avions agricoles sans pilote durant 2024 [9]. Ces approbations documentent l’activité des exploitants dans la catégorie agricole et aident à expliquer pourquoi la formation et la conformité restent une partie de la planification du service. En mai 2026, la FAA a publié des directives mises à jour pour la certification UAS agricole sous la Partie 137 [3].
Pourquoi l’Allemagne est-elle un marché distinct pour les UAV agricoles ?
13.6% CAGR jusqu’en 2036, en tenant compte des besoins spécifiques à la surveillance aérienne et à l’application de la ferme.
On estime que l’Allemagne enregistrera un 13.6% CAGR jusqu’en 2036, les conseillers en culture utilisant des images aériennes en plus d’outils établis de gestion des champs. L’Office fédéral de la statistique a déclaré environ 16.59 millions d’hectares de terres agricoles utilisées en 2025 [10]. Cette base terrestre offre un espace pour le suivi des cultures, bien que les agriculteurs évaluent généralement si de nouvelles images d’enquête améliorent une décision déjà prise via des promenades sur le terrain ou des enregistrements de machines.
Qui dirige le marché des UAV agricoles ?
DJI et Yamaha Motor fournissent des équipements de pulvérisation agricole, tandis que Parrot et AgEagle Aerial Systems Inc. (sous le nom d’EagleNXT) se concentrent sur les applications d’imagerie aérienne.
DJI vend la série Agras pour la pulvérisation et la propagation agricoles, tandis que Yamaha Motor possède une activité établie d’hélicoptères agricoles sans pilote. L’évaluation des produits diffère selon ces catégories car les équipes de pulvérisation ont besoin d’une opération fiable de la charge utile tandis que les utilisateurs d’imagerie accordent plus d’importance aux capteurs et à la cartographie des résultats. DJI a décrit un lancement mondial de ses Agras T100, T70P et T25P en juillet 2025 [2].
Parrot fournit des drones et des technologies de caméras adaptées aux applications d’observation sur le terrain. AgEagle Aerial Systems Inc. (dba EagleNXT) a commercialisé des avions de cartographie à voilure fixe de la famille eBee. Delair fournit des systèmes UAV professionnels, tandis que Sentera (John Deere) se concentre sur l’imagerie agricole et les services de données associés. Trimble participe à l’agriculture de précision grâce au positionnement et aux flux de travail agricoles.
Quelles entreprises sont les principaux fournisseurs ?
Les entreprises clés incluent DJI ; Parrot SA; AgEagle Aerial Systems Inc. (dba EagleNXT) ; Yamaha Motor Co. Ltd.; Trimble Inc.; Delair ; Sentera (John Deere).
- DJI
- Parrot SA
- AgEagle Aerial Systems Inc. (dba EagleNXT)
- Yamaha Motor Co. Ltd.
- Trimble Inc.
- Delair
- Sentera (John Deere)
Bibliographie
- [1] DJI. (2026, avril 29). DJI Agriculture révèle que l’adoption mondiale des drones agricoles réduit 51Mt les émissions de carbone et permet d’économiser 410Mts d’eau pour les agriculteurs à l’échelle mondiale.
- [2] DJI. (2025, juillet 15). DJI Agras T100, T70P et T25P est lancé mondialement.
- [3] Administration fédérale de l’aviation. (Mai 152026 ). Avis 8900.773: Titre 14 CFR Partie 137 certification des systèmes d’aéronefs sans pilote (UAS).
- [4] Département de l’Environnement, de l’Alimentation et des Affaires rurales. (2025, décembre 17). Utilisation agricole des terres au Royaume-Uni au 1 juin 2025.
- [5] Département de l’Environnement, de l’Alimentation et des Affaires rurales. (2025, mai 7). Fonds pour l’équipement agricole et la technologie 2025.
- [6] Instituto Brasileiro de Geografia e Estatística. (s.d.). Production de soja no Brasil.
- [7] Instituto Brasileiro de Geografia e Estatística. (janvier 152026 ). Em dezembro, IBGE prevê safra de 346,1 milhões de toneladas para 2025 e de 339,8 milhões de toneladas pour 2026.
- [8] Ministère de l’Agriculture, des Forêts et des Pêches. (2026, mars 31). [Publication du résumé final du recensement de l’agriculture et des forêts 2025].
- [9] Administration fédérale de l’aviation. (2025). Compendium des prévisions aérospatiales de la FAA pour l’exercice 2025–2045 : Nouveaux entrants de l’aviation — Systèmes d’aéronefs sans pilote et mobilité aérienne avancée.
- [10] Statistisches Bundesamt (Destatis). (2025, décembre 5). Exploitations agricoles et superficie agricole utilisée selon la taille de la superficie agricole utilisée. https://www.destatis.de/EN/Themes/Economic-Sectors-Enterprises/Agriculture-Forestry-Fisheries/Agricultural-Holdings/Tables/agricultural-holdings-and-utilised-agricultural-areaby-size-of-the-utilised-agricultural-area.html
Ce rapport répond
- Le rapport examine comment les fermes choisissent les avions de surveillance aérienne et de traitement des cultures pour des opérations de terrain spécifiques.
- L’analyse produit compare les conceptions à voilure tournante avec les modèles à voilure fixe et hybrides utilisés pour les missions agricoles.
- L’analyse d’application sépare la surveillance des cultures de l’application aérienne et des tâches de terrain connexes.
- L’analyse des perspectives nationales examine les conditions agricoles locales au Royaume-Uni, au Brésil, au Japon, aux États-Unis et en Allemagne.
- La couverture concurrentielle prend en compte la production aéronautique et les capacités de cartographie agricole sans attribuer de parts de marché à l’entreprise.
Que couvre le marché des UAV agricoles ?
Le marché couvre les avions utilisés pour l’imagerie agricole et les travaux d’application sur le terrain, ainsi que les logiciels et services d’exploitation associés aux activités agricoles de UAV. Il inclut des modèles à voilure tournante et à voilure fixe ainsi que des avions hybrides où l’utilisation agricole déclarée est centrale. Le marché examine également la manière dont les entreprises de services agricoles et les producteurs individuels achètent ou exploitent ces équipements.
Qu’est-ce qui est inclus dans le périmètre ?
Les ventes de drones agricoles incluent des avions fournis pour le repérage des cultures et la cartographie des champs. Les équipements de pulvérisation entrent dans le champ lorsque un aéronef sans pilote effectue l’application agricole. Les capteurs et logiciels utilisés pour traiter les données de vol agricole font partie de la comparaison des composants associée. Les services de vol payants sont couverts comme une catégorie de composants distincte. La propriété agricole et l’usage partagé sont pris en compte car les deux influencent l’équipement acheté et le travail effectué pendant les saisons de culture.
Qu’est-ce qui est exclu de la portée ?
Les drones caméra grand public utilisés hors de l’agriculture sont exclus. Les avions de pulvérisation de cultures et les tracteurs terrestres habités sont également en dehors des limites des équipements UAV. Les services de données satellitaires autonomes ne sont pas considérés comme une activité UAV agricole à moins d’être combinés avec un produit ou un service UAV dans le champ de l’écran. Le rapport sépare les revenus des avions de la valeur des cultures cultivées à l’aide d’observations aériennes.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
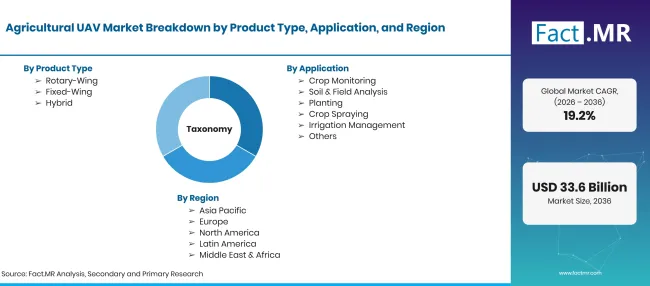
Agricultural Uav Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 à USD milliards d’ici 2036, soit CAGR |
| Définition du marché | Véhicules aériens sans pilote et composants et services associés utilisés pour l’observation des cultures ou le travail agricole sur les champs. |
| Type de produit | À voilure tournante ; À voilure fixe ; Hybride |
| Application | Surveillance des cultures ; Analyse des sols et des champs ; Plantation ; Pulvérisation des cultures ; Gestion de l’irrigation ; Autres |
| Composant | Matériel ; Logiciels ; Services |
| Utilisateur final | Agriculteurs ; Coopératives agricoles ; Institutions de recherche ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | DJI ; Parrot SA; AgEagle Aerial Systems Inc. (dba EagleNXT) ; Yamaha Motor Co. Ltd.; Trimble Inc.; Delair ; Sentera (John Deere) |
| Période de prévision | 2026 à 2036 |
| Approche | La segmentation du marché et les hypothèses de prévision sont prises en compte aux côtés des données agricoles officielles, des règles de l’aviation civile et des activités publiées de l’entreprise. |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Voilure rotative
- À voilure fixe
- Hybride
-
Par application
- Surveillance des cultures
- Analyse des sols et des champs
- Plantation
- Pulvérisation des cultures
- Gestion de l’irrigation
- Autres
-
Par composant
- Matériel
- Logiciels
- Services
-
Par utilisateur final
- Agriculteurs
- Coopératives agricoles
- Institutions de recherche
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des UAV agricoles en 2026 ?
Quel est le CAGR de 2026 à 2036 ?
Quel type de produit conduit ?
Quelles applications mènent ?
Quelles sont les principales entreprises sur le marché des UAV agricoles ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF