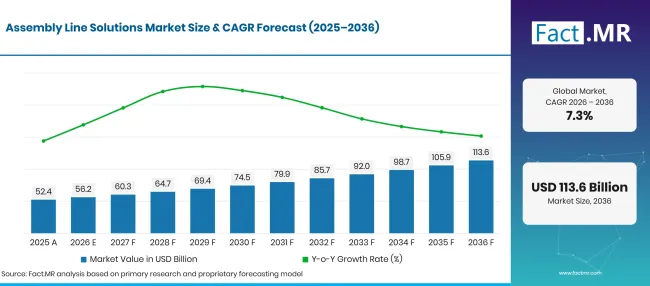
- Market Value (2025): USD 52.4 Bn
- Estimated Value (2026): USD 56.2 Bn
- Forecast Value (2036): USD 113.6 Bn
- CAGR (2026-2036): 7.3%
Quelle est la valeur prévue du marché des solutions à la chaîne d’assemblage d’ici 2036 ?
USD 56.2 milliards en 2026 à USD 113.6 milliards d’ici 2036 à 7.3% CAGR.
- Les revenus des solutions de chaîne de montage ont atteint USD 52.4 milliards en 2025 selon Fact.MR chiffres, les usines automobiles et électroniques passant la majorité des commandes.
- Les dépenses pour l’automatisation de l’assemblage plus que doubleront, passant de USD 56.2 milliards en 2026 à USD 113.6 milliards d’ici 2036, à mesure que les programmes de véhicules électriques et d’électronique reconfigureront leurs gammes.
- Un 7.3% CAGR de 2026 à 2036 reflète des améliorations régulières des centrales qui remplacent les stations manuelles par des robots et des contrôles de vision.
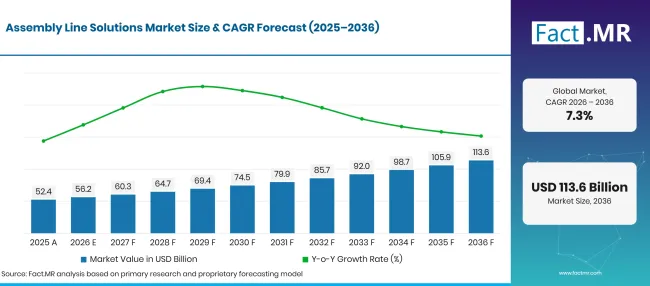
Factmr Assembly Line Solutions Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 52.4 |
| 2026 | Estimation | 56.2 |
| 2036 | Prévisions | 113.6 |
| CAGR 2026 à 2036 | Période de prévision | 7.3% |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des Assembly Line Solutions ?
Cette décennie ajoutera USD 57.4 milliards de dollars de valeur entre 2026 et 2036, menée par les gammes automobiles et électroniques.
- Moteurs de la demande sur le marché
- Les chaînes d’assemblage de véhicules électriques ont besoin de nouvelles stations pour les packs de batteries, les essieux électriques et le câblage haute tension. The International 'Energy Agency a rapporté que les ventes de voitures électriques ont dépassé 17 millions en 2024, soit une part de plus de 20% des ventes mondiales de voitures [1]. Chaque nouvelle plateforme apporte de nouvelles commandes pour les convoyeurs, les cellules de jonction et les testeurs de fin de ligne.
- La pénurie de main-d’œuvre sur les plateaux d’usine pousse les usines vers des stations automatisées. Les ouvriers qualifiés en ligne prennent leur retraite en Allemagne et au Japon, et moins de jeunes postulent pour des postes en équipes. Les robots et les unités automatiques à vis maintiennent les cycles stables avec des équipes plus petites.
- La production définie par logiciel change la manière dont les lignes sont gérées. En 2025, 20.0% des entreprises européennes comptant 10 ou plus d’employés ont utilisé des technologies d’intelligence artificielle, selon Eurostat [2]. Sur le plancher d’atelier, l’IA intervient dans l’inspection visuelle, la maintenance prédictive et l’équilibrage des lignes.
- Les règles de traçabilité dans la production automobile, de dispositifs médicaux et pharmaceutiques exigent un enregistrement pour chaque unité construite. Le logiciel de ligne enregistre les valeurs de couple, les résultats des tests et les numéros de série des pièces à chaque station, ce qui permet les rappels et audits.
- La production à haute mixation remplace les longues séries d’un seul modèle. Des systèmes de transfert flexibles avec des porteurs mobiles indépendamment permettent à une ligne de construire plusieurs variantes sans longs changements.
- Segments clés analysés
- Par composant : Le matériel représentera 44.8% part de part en 2026, car chaque nouvelle ligne nécessite des convoyeurs, des robots et des outillages avant que tout logiciel ne fonctionne.
- Par application : L’automobile conquiert 32.6% part de part en 2026, les constructeurs réaménageant les carrosseries, les batteries et les chaînes d’assemblage finale pour de nouvelles plateformes électriques.
- Par mode de déploiement : Sur site commandera 63.4% partage en 2026, en reflétant les règles de l’usine qui maintiennent le contrôle en temps réel des lignes sur les serveurs et contrôleurs locaux.
- Par taille d’entreprise : Les grandes entreprises détiendront 71.2% part en 2026, grâce à des budgets multi-usines qui financent des projets de lignes complètes avec des contrats d’intégration et de service.
- Par utilisateur final : La fabrication représentera 28.4% part en 2026 grâce à des achats répétés de lignes par des fabricants de machines, d’équipements électriques et de composants.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les constructeurs automobiles et les entreprises d’électronique veulent désormais des gammes capables de changer de modèle en quelques heures, et non en semaines. Le matériel représente toujours la plus grande part du budget de chaque projet, mais les fournisseurs qui regroupent contrôleurs, simulation et service remporteront les commandes répétées. Les écarts de main-d’œuvre en Allemagne et au Japon maintiendront les budgets d’automatisation en place même pendant les années où le volume des véhicules ralentit. »
- Implications stratégiques
- Les fournisseurs d’équipements devraient proposer des stations modulaires et des systèmes de transfert que les usines peuvent reconfigurer pour un nouveau modèle sans reconstruire toute la ligne.
- Les constructeurs automobiles et les fournisseurs Tier 1 devraient planifier les batteries et les lignes de transmission électronique avec de la place libre pour les futures chimies de cellules et les formats de packs.
- Les intégrateurs système devraient intégrer la mise en service virtuelle dans chaque appel d’offres, à condition que la simulation raccourcit le démarrage et réduise les remaniements sur site.
- Les petits et moyens fabricants devraient commencer par des cellules automatisées uniques et des robots collaboratifs avant de s’engager dans des projets de gamme complète.
L’Allemagne mènera à 8.4% CAGR, où les usines automobiles et mécaniques s’automatisent pour compenser une main-d’œuvre en déclin. Le Brésil suit à 7.7%, aidé par une production automobile et mécanique plus élevées. Les États-Unis croisseront à 6.9% à mesure que les usines de véhicules et d’électronique modernisent leurs lignes nationales. Un rythme 6.2% au Royaume-Uni repose sur le financement public pour la production de véhicules zéro émission. Le Japon complète la liste à 5.5%, l’utilisation des robots s’étendant aux petites usines confrontées à des manques de personnel
Comment le marché des solutions de chaîne d’assemblage se répartit-il par segment ?
Le matériel chez 44.8%, l’automobile chez 32.6%, le site chez 63.4%, les grandes entreprises chez 71.2% et la fabrication à 28.4% seront les principaux sous-segments de leurs catégories en 2026.
Quel composant domine ?
Le matériel représente 44.8% des ventes de 2026.
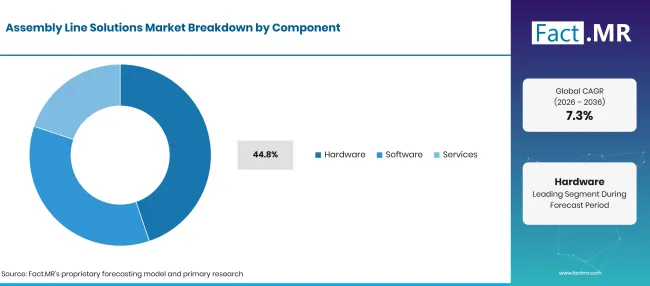
Factmr Assembly Line Solutions Market Breakdown Component | Source: Fact.MR
| Composant | Partager (2026) |
|---|---|
| Matériel (segment principal) | 44.8% |
| D’autres segments combinés | 55.2%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Le matériel pour les chaînes d’assemblage constitue la base physique de chaque projet. Les usines achètent des convoyeurs, des fixations et des outils de fixation pour chaque station. Les robots industriels prennent en charge le soudage, la manutention et les assemblages qui nécessitaient auparavant du travail manuel. Les contrôleurs, servomoteurs et entraînements définissent le mouvement et le timing de chaque étape. Les logiciels de ligne vont des outils de programmation des API aux systèmes d’exécution de fabrication qui planifient les commandes et enregistrent les données de qualité. Les services couvrent la conception, l’installation et la maintenance des contrats. La partie services de chaque projet s’élargit à mesure que les lignes reposent davantage sur les logiciels et le support à distance.
Qu’est-ce qui mène le segment Application ?
L’automobile représente 32.6% des ventes de 2026.
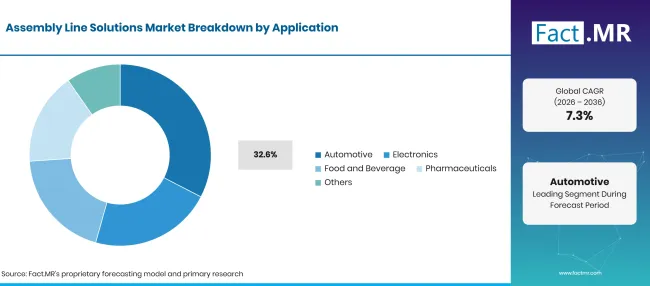
Factmr Assembly Line Solutions Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Automobile (segment principal) | 32.6% |
| D’autres segments combinés | 67.4%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
L’automatisation de l’assemblage dans les usines automobiles couvre les ateliers carrosserie, les lignes de batteries et la finition finale. Les constructeurs automobiles renouvellent ces gammes à chaque changement de plateforme, et les modèles électriques ajoutent de nouvelles stations pour les cellules et l’électronique de puissance. La politique européenne consacre des fonds à la production de batteries dans la région. Le plan d’action automobile de la Commission européenne de mars 2025 a prévu1.8 milliards d’euros du Fonds d’innovation pour un ensemble de boosters de batterie [3]. L’assemblage électronique dépend d’un placement rapide, d’une tournure et d’une inspection des petites pièces. Les systèmes de vision robotisée vérifient l’orientation et la qualité de la soudure entre les stations. Les producteurs alimentaires et de boissons achètent des lignes hygiéniques pour l’emballage et le kitting. Les entreprises pharmaceutiques investissent dans l’assemblage de dispositifs pour inhalateurs et seringues préremplies.
Comment le mode de déploiement façonne-t-il la demande ?
Les locaux représentent 63.4% des dépenses de 2026.
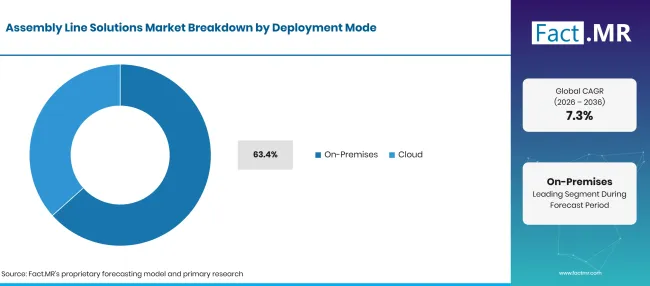
Factmr Assembly Line Solutions Market Breakdown Deployment Mode | Source: Fact.MR
| Mode de déploiement | Partager (2026) |
|---|---|
| Sur site (segment principal) | 63.4% |
| D’autres segments combinés | 36.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Les logiciels de chaîne d’assemblage sur site fonctionnent sur des serveurs d’usine et des contrôleurs de périphérie à côté des machines qu’il dirige. Le contrôle de ligne nécessite des réponses en quelques millisecondes. De nombreuses usines conservent également les données de production à l’intérieur de leur propre réseau pour des raisons de sécurité. Les outils de chaîne de montage basés sur le cloud gagnent du terrain en matière d’analyses, de surveillance à distance et de mises à jour logicielles sur plusieurs sites. Eurostat a rapporté que 52.7% des entreprises européennes utilisaient des services payants de cloud computing en 2025, en hausse de 7.4 points de pourcentage par rapport à 2023 [4]. La plupart des usines fonctionnent en configuration hybride, avec contrôle en temps réel sur site et reporting dans le cloud.
Qu’est-ce qui soutient les grandes entreprises au sein de la taille de l’entreprise ?
Les grandes entreprises représentent 71.2% des commandes de 2026.
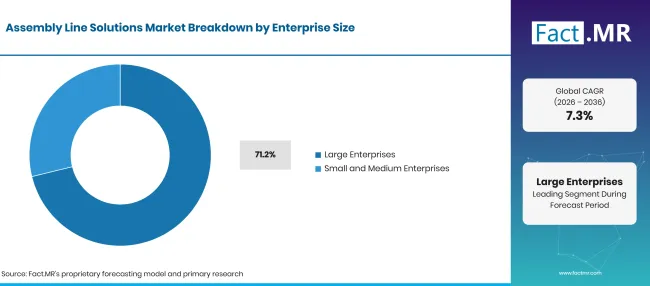
Factmr Assembly Line Solutions Market Breakdown Enterprise Size | Source: Fact.MR
| Taille de l’entreprise | Partager (2026) |
|---|---|
| Grandes entreprises (segment leader) | 71.2% |
| D’autres segments combinés | 28.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Les grands fabricants financent des lignes complètes sur plusieurs usines et signent des contrats de longue durée avec des intégrateurs. Les données d’Eurostat montrent que les grandes entreprises ne représentaient 0.2% que des entreprises de l’UE en 2024, mais ont tout de même généré 51.3% de chiffre d’affaires net [5]. Les petites entreprises automatisent généralement une cellule à la fois. Les systèmes robotiques collaboratifs portables et les modèles de location réduisent le coût d’entrée pour les ateliers à courte durée et avec un personnel d’ingénierie limité.
Quels groupes d’utilisateurs finaux sont les responsables ?
La production manufacturière 28.4% la demande de 2026.
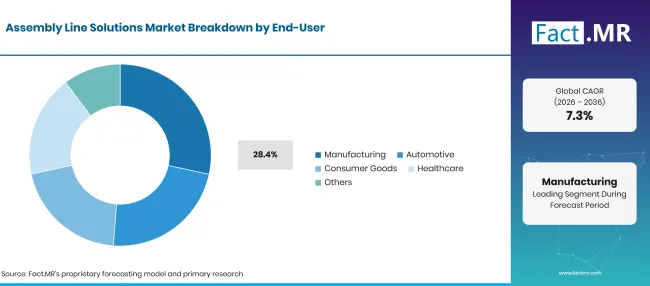
Factmr Assembly Line Solutions Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Fabrication (segment de premier plan) | 28.4% |
| D’autres segments combinés | 71.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Les fabricants de machines, d’équipements électriques et de composants assemblent une large gamme de produits en volumes moyens. Ils ont besoin de lignes flexibles qui gèrent les changements fréquents de produit et les petites quantités. Les utilisateurs finaux automobiles achètent de grandes lignes intégrées, tandis que les entreprises de biens de consommation souhaitent des stations de kitting et d’emballage rapides. Les acheteurs de soins de santé exigent des lignes validées pour des dispositifs tels que les inhalateurs et les kits de diagnostic, où chaque étape doit être documentée.
Qu’est-ce qui accélère l’adoption du marché des solutions à la chaîne d’assemblage, et qu’est-ce qui la freine ?
L’adoption augmentera avec les programmes de véhicules électriques, la pénurie de main-d’œuvre et la volonté d’une traçabilité totale. Les coûts initiaux élevés, le long retour sur investissement pour les petites centrales et une pénurie d’ingénieurs en automatisation freineront la croissance.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Lancements de plateformes de véhicules électriques nécessitant de nouvelles lignes d’assemblage de batteries et de transmissions | +1.6% | Asie de l’Est, Europe de l’Ouest, Amérique du Nord | Moyen terme (2-4 ans) |
| Penuries de main-d’œuvre en usine et main-d’œuvre qualifiée vieillissante | +1.3% | Europe de l’Ouest, Asie de l’Est | À long terme (>= 4 ans) |
| Production à haute mixation nécessitant des systèmes de transfert flexibles et des cellules robotisées | +1.1% | Mondial | À court terme (<= 2 ans) |
| Exigences de traçabilité dans la production automobile, de dispositifs médicaux et de médicaments | +0.8% | Amérique du Nord, Europe de l’Ouest | À court terme (<= 2 ans) |
| Inspection visuelle par IA et contrôle de ligne défini par logiciel | +0.7% | Mondial | Moyen terme (2-4 ans) |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Cellules robotiques collaboratives pour les petits et moyens fabricants | +0.9% | Europe de l’Ouest, Amérique du Nord, Asie de l’Est | Moyen terme (2-4 ans) |
| Modernisation des lignes anciennes avec de nouveaux contrôleurs et inspection visuelle | +0.7% | Amérique du Nord, Europe de l’Ouest | À court terme (<= 2 ans) |
| Assemblage local de batteries et d’électroniques dans les nouvelles usines | +0.6% | Amérique du Nord, Amérique latine | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coût initial élevé et long retour sur investissement pour des lignes complètes | -0.7% | Mondial | À court terme (<= 2 ans) |
| Pénurie d’ingénieurs en automatisation et d’intégrateurs de systèmes | -0.5% | Europe de l’Ouest, Amérique du Nord | Moyen terme (2-4 ans) |
| Demande cyclique de véhicules qui retarde les commandes en ligne | -0.4% | Mondial | À court terme (<= 2 ans) |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Quels pays étendent le marché des solutions de chaîne d’assemblage jusqu’en 2036 ?
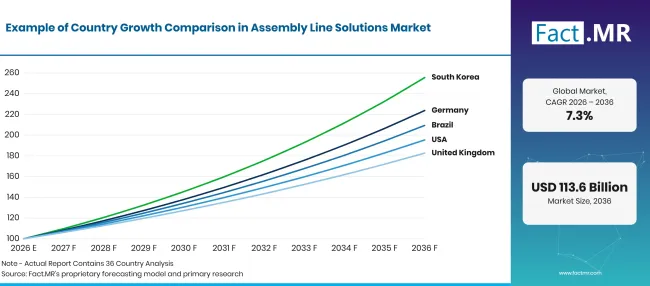
Factmr Assembly Line Solutions Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Allemagne | 8.4% |
| Brésil | 7.7% |
| États-Unis | 6.9% |
| Royaume-Uni | 6.2% |
| Japon | 5.5% |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Comment l’Allemagne est-elle en mesure de la croissance de la demande ?
8.4% CAGR, stimulé par l’automatisation dans les usines automobiles et de machines confrontées à une main-d’œuvre en déclin.
Les solutions de chaîne de montage en Allemagne sont liées à une industrie automobile qui réduit son personnel tout en essayant de conserver la production. Destatis a rapporté que l’industrie automobile employait 721,400 personnes à la fin du troisième trimestre 2025 [6]. Cela remonte à environ 48,700 moins d’un an plus tôt [6]. Les usines remplacent les stations manuelles par des robots et des tournages automatisés pour maintenir les temps de cycle.
Qu’est-ce qui soutient la croissance du Brésil ?
7.7% CAGR, soutenue par une production automobile plus élevée et une production de machines en hausse.
La demande d’assemblage automatisé au Brésil suit ses usines automobiles et de machines. L’IBGE a rapporté que l’industrie brésilienne a 0.6% augmenté en 2025, avec une augmentation 3.3% de la production automobile et une hausse de 5.0% des machines et équipements [7]. Les constructeurs automobiles intégrant des modèles hybrides sur les lignes locales ont besoin de nouvelles stations pour l’assemblage de batteries et de transmissions électriques.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
6.9% CAGR, reflétant la modernisation des lignes dans les usines de véhicules et d’électronique.
Factmr Assembly Line Solutions Market Forecast Global 1 | Source: Fact.MR
L’investissement dans les lignes aux États-Unis suit la production des véhicules et les modernisations des usines. La Réserve fédérale a rapporté que les assemblages de véhicules motorisés fonctionnaient à un rythme annuel désaisonnier de 10.43 millions d’unités en août 2026 [8]. L’utilisation de la capacité de production s’est élevée à 75.7% le même mois [8]. Avec la capacité disponible, les usines peuvent réaménager une ligne pendant que d’autres continuent de fonctionner.
Comment le Royaume-Uni développe-t-il la demande ?
6.2% CAGR, aidée par des financements publics pour la production de véhicules zéro émission.
L’assemblage robotique au Royaume-Uni bénéficie d’un soutien de fonds publics pour les usines de véhicules. En juillet 2025, le gouvernement a lancé le programme DRIVE35 d’une valeur de2.5 milliards de livres sterling pour soutenir la fabrication de véhicules zéro émission et la recherche associée [9]. Le programme couvre les usines de véhicules à grand volume et les gigausines de batteries dans un secteur qui emploie 132,000 personnes [9]. Les entreprises aérospatiales et électroniques renforcent la demande pour des cellules d’assemblage de précision.
Comment le Japon se comporte-t-il ?
5.5% CAGR, car les usines ajoutent des robots pour faire face à une main-d’œuvre manufacturière en déclin.
L’automatisation des usines au Japon est stimulée par l’offre de main-d’œuvre. Le Livre blanc sur la Manufacturing Industries 2026 a rapporté que l’emploi manufacturier est passé de 10.46 millions en 2024 à 10.33 millions en 2025 [10]. Le même document a estimé l’indice de pénurie de personnel pour les petits et moyens fabricants à moins 17.9 en 2025 [10]. Avec une base de robots mature, une grande partie des dépenses japonaises est consacrée aux améliorations et aux cellules de production sur petits lots.
Qui dirige le marché des solutions de chaîne d’assemblage ?
La concurrence se divise en trois fonctions. Siemens, Rockwell Automation, Mitsubishi Electric et Schneider Electric vendent les contrôleurs et les logiciels de ligne dont chaque station a besoin.
En mars 2025, Siemens a annoncé qu’Audi utilisait son contrôleur virtuel Simatic S7-1500V pour une chaîne d’assemblage de carrosserie à Neckarsulm [11]. Rockwell Automation a annoncé un nouveau campus de production en développement dans le sud-est du Wisconsin en novembre 2025, ajoutant l’automatisation et la robotique à sa propre production [12]. Les spécialistes des robots et du mouvement forment le second groupe. FANUC fournit des robots industriels et collaboratifs. B&R, membre du groupe ABB, propose le transport de produits sur rails pour lignes flexibles. Bosch Rexroth vend des systèmes de transfert et l’automatisation ctrlX, et en mars 2026, il a introduit le système TS 7plus pour les pièces lourdes dans la production automobile et de batteries [13]. ATS Corporation travaille comme constructeur clé en main qui conçoit des systèmes d’assemblage complets sur sa plateforme de transport SuperTrak. Le choix du fournisseur dépendra de la vitesse de transition, des compétences en intégration et de la couverture du service près de l’usine.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises incluent Siemens AG; Rockwell Automation, Inc. ; Mitsubishi Electric Corporation; Schneider Electric SE; ABB Ltd. (B&R) ; FANUC Corporation; Bosch Rexroth AG; et ATS Corporation.
- Siemens AG
- Rockwell Automation, Inc.
- Mitsubishi Electric Corporation
- Schneider Electric SE
- ABB Ltd. (B&R)
- FANUC Corporation
- Bosch Rexroth AG
- ATS Corporation
Bibliographie
- [1] Agence internationale de l’énergie. (mai 2025). Perspectives mondiales des véhicules électriques 2025 : résumé exécutif.
- [2] Eurostat. (2025, décembre 11).20% des entreprises de l’UE utilisent des technologies d’IA.
- [3] Commission européenne. (mars 2025). Plan d’action sur l’avenir du secteur automobile (Fiche d’information).
- [4] Eurostat. (2026, février 3).53% entreprises de l’UE ont utilisé des services cloud payants en 2025.
- [5] Eurostat. (2025, décembre 9). Grandes entreprises dans l’UE : petit nombre, fort chiffre d’affaires.
- [6] Statistisches Bundesamt (Destatis). (2025, novembre 20). Stellenabbau in der Automobilindustrie : 48 700 weniger Beschäftigte zum Ende des 3. Quartals 2025 als ein Jahr zuvor [Suppressions d’emplois dans l’industrie automobile : 48,700 moins d’employés à la fin du trimestre3 2025 qu’un an plus tôt].
- [7] Instituto Brasileiro de Geografia e Estatística (IBGE). (2026, février 3). Produção industrial recua 1,2% em décembre [La production industrielle baisse 1.2% en décembre].
- [8] Conseil des gouverneurs du système de la Réserve fédérale. (2026, septembre 18). Production industrielle et utilisation de la capacité (G.17).
- [9] Département des Affaires et du Commerce, Royaume-Uni. (juillet 132025 ). Soutenir l’industrie britannique : Le gouvernement lance le programme DRIVE35 de2.5milliards de livres sterling pour soutenir l’investissement automobile et l’emploi au Royaume-Uni.
- [10] Ministère de l’Économie, du Commerce et de l’Industrie, Japon. (mai 2026). 2026年版ものづくり白書 概要 [Livre blanc 2026 sur Manufacturing Industries: Résumé].
- [11] Siemens AG. (2025, mars 27). Siemens et Audi portent le terrain d’atelier à un niveau supérieur avec une automatisation renforcée par l’IA et l’informatique à grande échelle.
- [12] Rockwell Automation, Inc. (novembre 182025). Rockwell Automation va construire un nouveau site de production en développement dans le sud-est du Wisconsin.
- [13] Bosch Rexroth. (2026, mars 31). Bosch Rexroth annonce un convoyeur de nouvelle génération capable de transporter des charges lourdes jusqu’à 3000kg.
Ce rapport répond
- Le chiffre d’affaires des solutions de chaîne de montage est prévu pour 2025, 2026 et 2036, la croissance étant attribuée à la demande de composants et d’applications.
- Chacun des cinq segments porte son leader 2026 ainsi que les exigences de l’usine derrière ce poste.
- Cinq pays sont comparés sur les tendances de la main-d’œuvre, la production de véhicules et le soutien public à la fabrication.
- L’entreprise présente des fournisseurs de groupes en plateformes de contrôle, spécialistes en robots et mouvements ainsi que constructeurs clés en main.
- Les pilotes, opportunités et contraintes sont notés selon leur impact sur CAGR et leur timing.
Que couvre le marché des solutions de chaîne d’assemblage ?
Les lignes automatisées et semi-automatisées pour les produits discrets appartiennent au marché des solutions de ligne d’assemblage. Les gammes typiques incluent l’assemblage de carrosserie et final dans les usines de véhicules, l’assemblage électronique et l’assemblage de dispositifs médicaux.
Le chiffre d’affaires est comptabilisé au niveau des équipements de ligne, des licences logicielles et des contrats de service vendus aux fabricants. Les déploiements sur site et dans le cloud sont tous deux suivis, tout comme les achats par les grandes entreprises et les PME.
Qu’est-ce qui est inclus dans le périmètre ?
Des convoyeurs et systèmes de transfert, des cellules robotisées, des stations de jonction et des stations d’essai sont dans le champ d’application. Des logiciels pour le contrôle de la ligne, la simulation et l’exécution de la production sont inclus, ainsi que des services d’intégration et de maintenance.
Les robots industriels mobiles qui alimentent les pièces dans la ligne sont comptés lorsqu’ils sont vendus dans le cadre d’un projet d’assemblage.
Qu’est-ce qui est exclu de la portée ?
Les machines-outils autonomes et les usines de procédé pour les produits chimiques ou le raffinage sont exclues. Les systèmes de contrôle de procédé continus utilisés dans le pétrole, le gaz et l’électricité sont également exclus.
Les logiciels informatiques et ERP d’entreprise généraux utilisés en dehors de l’usine ne sont pas pris en compte. Les pièces détachées vendues via des distributeurs sans contrat de service ne sont pas non plus comptabilisées.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens dans le secteur.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
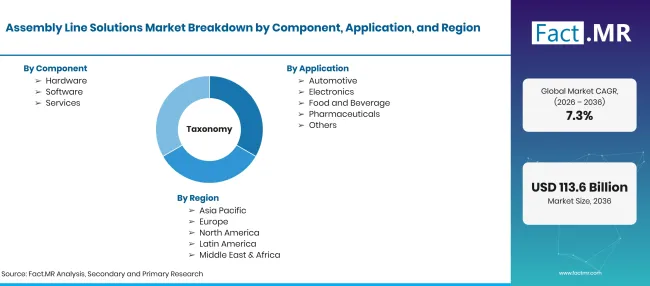
Factmr Assembly Line Solutions Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à CAGR |
| Définition du marché | Matériel, logiciels et services utilisés pour concevoir, construire, contrôler et maintenir des chaînes d’assemblage automatisées et semi-automatisées pour des produits discrets. Les revenus couvre les équipements de ligne, les logiciels de contrôle et d’exécution, l’intégration et le service après-vente. |
| Composant | Matériel ; Logiciels ; Services |
| Application | Automobile ; Électronique ; Alimentation et boissons ; Pharmaceutique ; Autres |
| Mode de déploiement | Sur site ; Cloud |
| Taille de l’entreprise | Grandes entreprises ; Petites et moyennes entreprises |
| Utilisateur final | Fabrication ; Automobile ; Biens de consommation ; Santé ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | Siemens AG; Rockwell Automation, Inc. ; Mitsubishi Electric Corporation; Schneider Electric SE; ABB Ltd. (B&R) ; FANUC Corporation; Bosch Rexroth AG; ATS Corporation |
| Période de prévision | 2026 à 2036 |
| Approche | Décompte ascendant des projets par secteur, vérifié avec l’investissement manufacturier ; la production de véhicules et d’électronique ; la répartition des composants et du déploiement par pays ; et l’examen du portefeuille fournisseur. |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Comment le marché est-il segmenté ?
-
Par composant
- Matériel
- Logiciels
- Services
-
Par Application
- Automobile
- Électronique
- Alimentation et boissons
- Pharmaceutique
- Autres
-
Par mode de déploiement
- Sur site
- Cloud
-
Par taille d’entreprise
- Grandes entreprises
- Petites et moyennes entreprises
-
Par utilisateur final
- Fabrication
- Automobile
- Biens de consommation
- Soins de santé
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des solutions de chaîne de montage en 2026 ?
Quel est le CAGR du marché des solutions de chaîne de montage de 2026 à 2036 ?
Quel composant est en tête du marché des solutions de chaîne d’assemblage ?
Quelle application est en tête du marché des solutions de chaîne de montage ?
Quel mode de déploiement domine le marché des solutions de chaîne d’assemblage ?
Quelle taille d’entreprise domine le marché des solutions de chaîne de montage ?
Quel utilisateur final dirige le marché des solutions de chaîne de montage ?
Quel pays connaîtra le plus de succès sur le marché des solutions de chaîne de montage ?
Quelles sont les principales entreprises du marché des solutions de chaîne de montage ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF