- Market Value (2025): USD 11.21 Bn
- Estimated Value (2026): USD 12.2 Bn
- Forecast Value (2036): USD 27.3 Bn
- CAGR (2026-2036): 8.4%
Quelle est la prévision du marché des batteries pour onduleurs d’ici 2036 ?
USD 12.2 milliards en 2026 pour USD 27.3 milliards d’ici 2036 à un 8.4% CAGR.
- La demande de batteries pour onduleurs s’est élevée àUSD 11.21 milliards en 2025, le remplacement des unités tubulaires usées dans les foyers et les petits ateliers représentant une part régulière de ces dépenses.
- Les revenus passeront de USD 12.2 milliards en 2026 à USD 27.3 milliards d’ici 2036, à mesure que de nouvelles installations d’onduleurs et de systèmes de secours liés au solaire s’ajouteront à la base de remplacement.
- Un CAGR 8.4% pour 2026 à 2036 reflète deux moteurs fonctionnant simultanément : un remplacement récurrent du plomb-acide et un passage croissant aux packs lithium-ion dans les nouvelles maisons et bureaux.
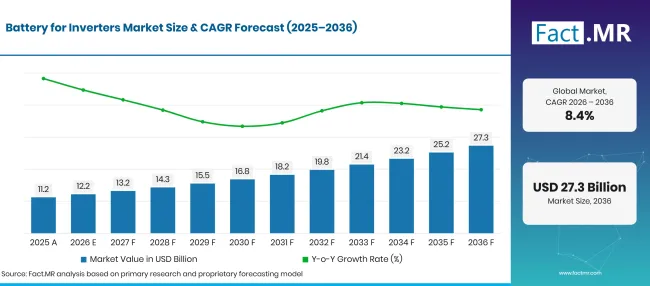
Battery For Inverters Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 11.2 |
| 2026 | Estimation | 12.2 |
| 2036 | Prévisions | 27.3 |
| CAGR 2026 à 2036 | Période de prévision | 8.4% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des batteries pour onduleurs ?
La période 2026-2036 ajoutera USD 15.2 milliards de nouveaux éléments, avec le remplacement du plomb-acide et les mises à niveau lithium-ion dans les systèmes résidentiels qui porteront la majeure partie du gain.
- Moteurs de la demande sur le marché
- Les coupures de réseau plus longues transforment les batteries de secours en un achat prévu. Les clients américains ont passé en moyenne environ 11 heures sans électricité en 2024, soit près du double du niveau dix ans plus tôt, avec des tempêtes majeures qui ont occupé 80% de ces heures [1].
- La faiblesse des réseaux locaux maintient la demande récurrente dans les marchés insulaires et émergents. Les clients à Porto Rico ont enregistré en moyenne 36 heures d’interruptions en 2025, même avant le comptage des événements majeurs, une hausse de 19% par rapport à 2024 [2].
- Le solaire sur les toits attire les batteries dans des systèmes hybrides à onduleur. Les foyers qui installent des panneaux préfèrent de plus en plus d’énergie stockée pour un usage nocturne et une couverture en cas de panne, ce qui augmente la capacité moyenne de batterie vendue par foyer.
- Les sites commerciaux ont besoin de continuité pour les guichets de facturation, le stockage frigorifique et les équipements réseau. Les ateliers, cliniques et petits bureaux dimensionnent donc les batteries à onduleur pour maintenir les charges critiques en fonctionnement lors des coupures aux heures de pointe.
- Les batteries tubulaires vieillissantes créent un cycle de remplacement prévisible. Les unités dans des climats chauds et avec des décharges profondes fréquentes s’usent plus tôt, ce qui occupe les comptoirs des concessionnaires entre les nouvelles installations.
- Segments clés analysés
- Par type de batterie : Le plomb-acide conservera 54.2% part en 2026, car les conceptions tubulaires offrent aux foyers un prix d’entrée bas et un réseau de concessionnaires pouvant les remplacer rapidement.
- Par application : Le résidentiel représentera 42.1% de la valeur 2026, car les maisons dépendent des batteries à onduleur pour maintenir les lumières, les routeurs et les réfrigérateurs en fonctionnement lors des coupures.
- Par puissance nominale : 1-10 kVA atteindra 41.7% en 2026, étant donné que cette bande correspond à la charge d’une maison ou d’un petit atelier typique sans le coût des systèmes plus grands.
- Par canal de vente : Les concessionnaires atteindront 47.5% des ventes 2026, en raison de leur rôle dans l’installation, le test et le remplacement des batteries sur place.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les acheteurs de batteries à onduleur comparaient auparavant le prix à ampères-heure et peu d’autre. La durée de la panne et l’appariement solaire influencent désormais la décision. Le plomb-acide conservera le marché du remplacement car les concessionnaires pourront le stocker et le remplacer en une journée. Le lithium-ion bénéficiera des nouvelles installations où la vitesse de recharge et la gestion des batteries comptent plus que le prix initial. »
- Implications stratégiques
- Les fabricants de batteries devraient publier la durée de vie de cycle testée à des profondeurs de décharge réalistes, car les acheteurs comparent désormais le coût total à la durée de vie de l’unité et pas seulement au prix indicatif.
- Les fabricants d’onduleurs doivent certifier la compatibilité avec les packs tubulaires plomb-acide et lithium-ion, afin que les concessionnaires puissent mettre à niveau les clients sans changer tout le système.
- Les concessionnaires et distributeurs devraient intégrer les services de test, d’échange et de reprise de batterie dans chaque vente, à condition que les acheteurs de remplacement retournent au point de vente qui a entretenu leur première unité.
- Les investisseurs devraient suivre la localisation des cellules lithium-ion et les règles nationales de stockage, car les deux feront évoluer le coût et la demande entre les produits chimiques au cours de la période de prévision.
Le Japon affichera l’expansion la plus rapide à 11.0%, alors que la politique nationale des batteries et la croissance solaire poussent les foyers et les installations vers l’énergie stockée. Le Brésil suit à 10.5% suite à la création d’incitations pour les systèmes de batteries. L’Allemagne croîtra à 10.0% grâce à une flotte de stockage en pleine croissance, et les États-Unis à 9.6% reflètent les pannes causées par les tempêtes ainsi que la construction du stockage des services publics. Le Royaume-Uni clôture le groupe à 7.2%, où un réseau fiable limite la demande de secours pure et la croissance repose sur des améliorations énergétiques domestiques.
Comment le marché des batteries pour onduleurs se répartit-il par segment ?
Le plomb-acide mènera le type de batterie à 54.2%; Le résidentiel dirigera l’application à 42.1%; 1-10 kVA dépassera la note de puissance à 41.7%; Les concessionnaires dirigeront le canal de vente à 47.5% en 2026.
Quels types de câbles de batterie ?
Le plomb-acide représente 54.2% des ventes de 2026.
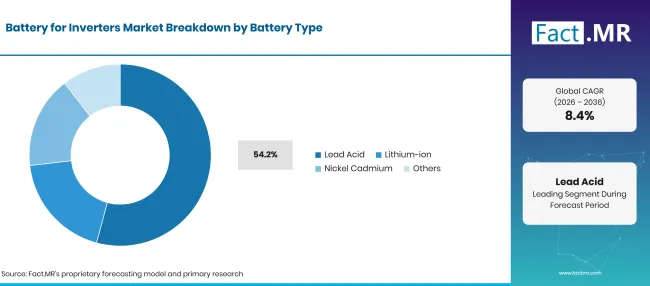
Battery For Inverters Market Breakdown Battery Type | Source: Fact.MR
| Type de batterie | Partager (2026) |
|---|---|
| Plomb-acide (segment principal) | 54.2% |
| D’autres segments combinés | 45.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Les foyers sensibles aux prix choisissent toujours les unités tubulaires au plomb-acide pour leur faible coût initial et leur large adaptation avec les onduleurs existants. Ces batteries supportent la recharge répétée dans les zones où les coupures sont quotidiennes, et les concessionnaires locaux peuvent les recharger, les tester et les remplacer sans outils spéciaux. Les acheteurs comparant leurs chimies peuvent examiner les tendances des batteries au plomb-acide pour une demande plus large. Les packs lithium-ion gagnent en popularité grâce à des conceptions murales compactes et à une recharge plus rapide. La stratégie japonaise révisée des batteries de juin 2026 vise une base de production nationale de 150 GWh par an à partir de 2030 et note une augmentation des besoins de stockage dans les centres de données, les établissements médicaux et la prévention des catastrophes [3]. Les tendances d’approvisionnement en cellules dans le secteur des batteries lithium-ion influenceront les prix de ces packs, tandis que le nickel-cadmium et d’autres chimies remplissent des rôles industriels de niche.
Qu’est-ce qui prend en compte le résidentiel dans l’application ?
Le résidentiel représente 42.1% des revenus de 2026.
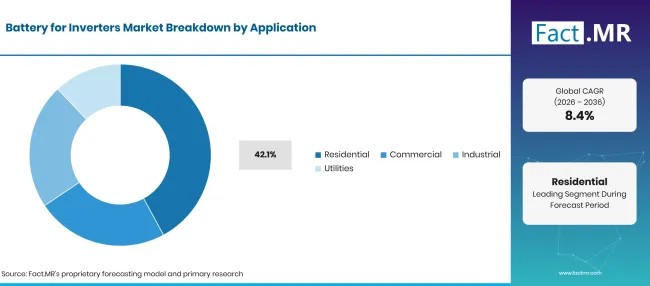
Battery For Inverters Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Résidentiel (segment principal) | 42.1% |
| D’autres segments combinés | 57.9%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Les foyers dépendent des batteries à onduleur pour les charges qui ne peuvent pas attendre : éclairage, ventilateurs, recharge de téléphone et routeurs internet. Les utilisateurs commerciaux et industriels disposent souvent de générateurs ou de systèmes UPS plus grands en alternative, de sorte que les foyers disposent de la plus large base d’acheteurs de batteries à onduleur. Le remplacement des unités usées ajoute un second flux constant d’achats de maisons. Les améliorations énergétiques des maisons ajoutent une couche liée au solaire à la demande résidentielle. La feuille de route de flexibilité du Royaume-Uni de juillet 2026 indique que le Plan Chaudes Maisons vise à moderniser jusqu’à 5 millions de foyers avec panneaux solaires, batteries et pompes à chaleur [4]. Cette tendance recoupe le segment du stockage d’énergie résidentielle, où les onduleurs hybrides gèrent à la fois la recharge solaire et la secours.
Qu’est-ce qui mène le segment de la Puissance ?
La bande 1 10 kVA répond à 41.7% de la demande de 2026.
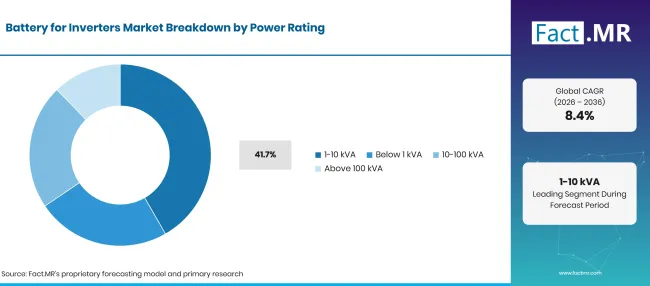
Battery For Inverters Market Breakdown Power Rating | Source: Fact.MR
| Puissance nominale | Partager (2026) |
|---|---|
| 1-10 kVA (segment principal) | 41.7% |
| D’autres segments combinés | 58.3%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Les charges typiques des maisons et des petits ateliers se situent dans cette fourchette, couvrant plusieurs appareils, lumières et un réfrigérateur simultanément. Les systèmes inférieurs à 1 kVA ne servent qu’à un éclairage basique, tandis que les unités supérieures à 10 kVA desservent les usines, hôpitaux et sites télécom avec des charges plus lourdes. Les batteries de la gamme 1à10 kVA incluent de plus en plus la surveillance et le contrôle de charge. Les systèmes intégrés de gestion des batteries aident les packs lithium-ion à signaler l’état de charge à l’onduleur, ce qui réduit les décharges profondes et prolonge la durée de service.
Comment le canal de vente façonne-t-il la demande ?
Les concessionnaires canalisent 47.5% des revenus de 2026.
| Canal de vente | Partager (2026) |
|---|---|
| Concessionnaires (segment en tête) | 47.5% |
| D’autres segments combinés | 52.5%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Les batteries à onduleur sont lourdes, nécessitent une taille correcte et arrivent généralement avec l’installation, donc les acheteurs se tournent vers un revendeur local qui peut tester l’ancienne unité et installer la nouvelle le jour même. Les offres d’échange sur les batteries au plomb-acide usagées ramènent également les clients fidèles au même comptoir. Les boutiques en ligne aident les acheteurs à comparer les garanties et les capacités avant l’achat, bien que beaucoup finalisent la vente via un installateur. Les ventes directes servent les acheteurs commerciaux et industriels qui commandent de plus grandes batteries sous contrat de service.
Qu’est-ce qui accélère l’adoption du marché des batteries pour onduleurs, et qu’est-ce qui la freine ?
Les pannes plus longues, le solaire sur les toits et davantage d’appareils ménagers réduisent le besoin d’énergie de secours stockée. Les prix initiaux élevés des packs lithium-ion ralentissent la transition dans les maisons sensibles aux prix. La perte de capacité au fil des cycles répétés et des règles plus strictes sur la collecte des batteries usagées augmentent le coût pour les acheteurs et les vendeurs.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
| Des coupures de courant plus longues et plus fréquentes poussent les foyers à garder une alimentation de secours à la maison | +2.6% | Mondial | À court terme (<=2 ans) |
| De plus en plus de foyers installent des onduleurs à mesure que l’électrification des foyers s’étend | +1.8% | Asie du Sud et Pacifique, Amérique latine, Europe de l’Ouest | Moyen terme (2-4 ans) |
| Magasins, bureaux et cliniques nécessitant une électricité ininterrompue | +1.2% | Mondial | Moyen terme (2-4 ans) |
| Passage aux batteries lithium-ion dans des unités compactes de secours | +0.8% | Asie de l’Est, Amérique du Nord, Europe de l’Ouest | À long terme (>=4 ans) |
| Batteries onduleuses au plomb-acide vieillissantes atteignant la fin de vie et nécessitant un remplacement | +0.5% | Mondial | À court terme (<=2 ans) |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
| Batteries tubulaires au plomb à plus longue durée de vie avec une charge plus efficace | +0.9% | Asie du Sud et Pacifique, Amérique latine | Moyen terme (2-4 ans) |
| Batteries à onduleur lithium-ion entrant dans les installations de secours domestiques | +0.7% | Mondial | À long terme (>=4 ans) |
| Onduleur et batterie vendus comme un seul système avec gestion de batterie intégrée | +0.5% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Les installations solaires et batteries onduleuses deviennent un choix hybride courant | +0.3% | Mondial | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
| Prix initial élevé des batteries à onduleur lithium-ion | -0.4% | Mondial | À court terme (<=2 ans) |
| Perte de capacité au fil des cycles répétés entraînant des remplacements coûteux | -0.3% | Mondial | Moyen terme (2-4 ans) |
| Peu de techniciens formés et un support après-vente limité dans les zones isolées | -0.2% | Marchés émergents | À long terme (>=4 ans) |
| Règles de collecte, de recyclage et d’élimination des batteries usagées | -0.1% | Mondial | Moyen terme (2-4 ans) |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Quels pays étendent le marché des batteries pour onduleurs jusqu’en 2036 ?
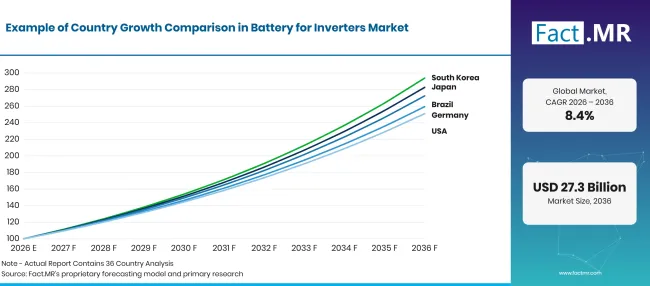
Battery For Inverters Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Japon | 11.0% |
| Brésil | 10.5% |
| Allemagne | 10.0% |
| États-Unis | 9.6% |
| Royaume-Uni | 7.2% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Qu’est-ce qui soutient l’adoption au Japon ?
11.0% CAGR, motivé par la politique nationale des batteries et une part croissante de l’énergie solaire.
Le Japon associe la politique des batteries industrielles à une flotte solaire plus importante. L’Agence des ressources naturelles et de l’énergie prévoit le solaire de 23% à 29% du mix énergétique de l’exercice 2040, contre 9.8% en 2023, et prévoit le développement de batteries de stockage pour équilibrer cette production [5]. La stratégie révisée des batteries relie également la nouvelle demande de stockage aux centres de données et à la prévention des catastrophes [3]. Les foyers et installations confrontés à des tremblements de terre et des typhons ajouteront des batteries qui maintiennent les circuits essentiels en fonctionnement.
Comment le Brésil développe-t-il la demande ?
10.5% CAGR, soutenu par un nouveau cadre juridique pour le stockage par batterie.
La loi brésilienne n° 15,269 du 24 novembre 2025 fixe des lignes directrices pour la régulation du stockage d’électricité et crée une incitation fiscale pour les systèmes de batteries, plafonnée à 1 milliards de BRL par an de 2026 à 2030 [6]. L’énergie solaire a dominé les augmentations de capacité du pays en 2025 avec 2,815.84 MW, et ANEEL prévoit 9.1 GW de capacité totale nouvelle en 2026 [7]. Les maisons et entreprises solaires distribuées constituent un marché naturel pour les batteries hybrides à onduleur.
Qu’est-ce qui soutient l’adoption en Allemagne ?
10.0% CAGR, reflétant une croissance rapide du stockage par batterie connecté.
La base de stockage allemande se développe bien au-delà des unités domestiques. L’Agence fédérale des réseaux a compté 921 installations de stockage par batterie opérationnelles à moyenne tension et plus en 2024, avec environ 3.2 GWh de capacité de stockage [8]. Les opérateurs réseau ont également reçu 9,710 applications de connexion pour ces systèmes cette année-là [8]. Les foyers équipés de panneaux solaires ajoutent des batteries pour augmenter l’autoconsommation, ce qui permet d’intégrer le stockage relié à l’onduleur dans les foyers quotidiens.
Qu’est-ce qui façonne l’adoption par les États-Unis ?
9.6% CAGR, alors que les coupures de tempête et la construction du stockage suscitent l’intérêt pour l’alimentation de secours.
La capacité des batteries se répartit dans tout le système électrique américain. L’Energy Information Administration a rapporté 43.6 GW de stockage par batteries opérationnels fin 2025, et les opérateurs ont ajouté 8.3 GW au premier semestre 2026 [9]. Les États sujets aux ouragans du Sud et de l’Est sont les plus demandés pour les secours domestiques, où les pannes prolongées rendent les batteries à onduleur et les systèmes domestiques intégrés pratiques.
Comment le Royaume-Uni se comporte-t-il ?
7.2% CAGR, aidée par des améliorations énergétiques à domicile et une flotte de stockage en croissance.
Le réseau britannique est fiable, donc la demande repose davantage sur les maisons solaires et les services de flexibilité que sur la simple secours. La capacité de stockage par batterie à l’échelle du réseau a atteint 7.5 GW en 2025, avec un record de 2.3 GW sous tension au cours de l’année [4]. Les batteries domestiques associées aux onduleurs solaires et hybrides augmenteront à mesure que les foyers chercheront à transférer l’électricité bon marché hors pointe vers l’usage nocturne.
Qui dirige le marché des batteries pour onduleurs ?
La concurrence se divise en trois groupes aux points forts différents. Exide Industries, Luminous Power Technologies et Amara Raja Energy & Mobility desservent le secteur tubulaire à fort volume de plomb-acide. La portée des concessionnaires et la rapidité des remplacements permettent de gagner des ventes dans ce groupe. Luminous a présenté des onduleurs et des batteries de longue durée en Odisha en avril 2026 et développe une nouvelle usine de stockage d’énergie à Angul [10].
EnerSys et GS Yuasa fournissent des batteries stationnaires et des onduleurs pour les secours commerciaux et industriels, où les tests de fiabilité comptent le plus. GS Yuasa a annoncé en août 2026 une usine de 2 GWh par an à Ibaraki pour les systèmes de stockage stationnaires produits localement [11]. EnerSys a rapporté en octobre 2026 qu’un fournisseur américain de location d’onduleurs a choisi son système DataSafe Noir au lithium pour l’alimentation mobile lors d’événements [12]. LG Energy Solution et Tesla sont en concurrence dans les batteries domestiques lithium-ion reliées aux onduleurs solaires et hybrides. Les fournisseurs capables de prouver la durée de vie cyclique, d’associer les packs à la gestion des batteries et de garder les fourgonnettes de service proches des clients gagneront les acheteurs qui changeront de chimie jusqu’en 2036.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises du marché des batteries pour onduleurs incluent Exide Industries, Luminous Power Technologies, Amara Raja Energy & Mobility, EnerSys, GS Yuasa, LG Energy Solution et Tesla.
- Exide Industries
- Luminous Power Technologies
- Amara Raja Énergie & Mobilité
- EnerSys
- GS Yuasa
- Solution énergétique LG
- Tesla
Bibliographie
- [1] Administration américaine de l’information sur l’énergie. (2025, décembre 1). Les ouragans de 2024 ont entraîné le plus grand nombre d’heures sans électricité aux États-Unis depuis 10 ans.
- [2]Administration américaine de l’information sur l’énergie. (août 102026). La durée des coupures de courant à Porto Rico non causées par des événements majeurs a augmenté 19% en 2025.
- [3] Ministère de l’Économie, du Commerce et de l’Industrie. (juin 22026 ). « Stratégie de l’industrie des batteries » révisée sous le titre de « Stratégie de l’industrie des batteries et de l’énergie ».
- [4] Département de la sécurité énergétique et de la neutralité carbone. (2026, juillet 13). Feuille de route pour la flexibilité propre : mise à jour de juillet 2026 (page web accessible).
- [5] Agence des ressources naturelles et de l’énergie. (janvier 92026 ). Un regard plus approfondi sur le 7plan stratégique énergétique visant à étendre substantiellement les énergies renouvelables.
- [6] Câmara dos Deputados. (2025, novembre 24). Lei nº 15.269, de 24 de novembre de 2025.
- [7] Agência Gov. (janvier 132026). ANEEL prevê crescimento de 9,1 GW na matriz elétrica brasileira em 2026.
- [8] Bundesnetzagentur. (2025, novembre 12). Bundesnetzagentur publie des chiffres sur les demandes de connexion et les approbations pour le stockage par batterie pour 2024.
- [9] Administration américaine de l’information sur l’énergie. (août 72026). La capacité de stockage par batterie a connu en moyenne 70% croissance au cours des trois dernières années.
- [10] Luminous Power Technologies. (2026, avril 8). Luminous parie gros sur l’Odisha avec des investissements dans la production solaire et de stockage d’énergie.
- [11] GS Yuasa Corporation. (août 2026, août 31). GS Yuasa va établir une usine de fabrication dans la préfecture d’Ibaraki pour des systèmes de stockage d’énergie stationnaire de nouvelle génération produits localement.
- [12] EnerSys. (2026, octobre 22). Système de stockage d’énergie EnerSys DataSafe Noir sélectionné par le fournisseur de location d’UPS pour l’application Mobile Event Power.
Ce rapport répond
- Comment les revenus se répartissent entre plomb-acide, lithium-ion, nickel-cadmium et autres produits chimiques.
- Pourquoi les foyers constituent la base principale d’applications et quelles charges d’appareils engendrent leur achat.
- Qu’est-ce qui fait que la bande 1 10 kVA est le choix standard pour les maisons et les petits commerces.
- Comment les concessionnaires, les boutiques en ligne et les ventes directes diffèrent dans leur rôle pour la vente et le remplacement de batteries inverter.
- Lequel des cinq pays profilés croîtra le plus rapidement et quelle politique de stockage sous-tend chaque taux ?
- Où la durée de vie des cycles, la gestion de la batterie et la couverture de service séparent les groupes concurrents de fournisseurs.
Que couvre le marché des batteries pour onduleurs ?
Ce marché suit les batteries vendues pour être utilisées avec des onduleurs qui stockent de l’énergie et la libèrent en alimentation de secours lorsque l’alimentation réseau tombe en panne ou manque de ressources. Le plomb-acide, lithium-ion, nickel-cadmium et d’autres produits chimiques constituent la base de produits.
La valeur est mesurée au niveau de la batterie sur quatre applications, quatre bandes de puissance et trois canaux de vente. Les packs de batteries vendus dans un système d’onduleur intégré sont comptabilisés uniquement pour la valeur de leur batterie.
Qu’est-ce qui est inclus dans le périmètre ?
Batteries tubulaires au plomb-acide et batteries étanches sans entretien, commercialisées pour les inverseurs de secours.
Des packs lithium-ion conçus pour des onduleurs compatibles, y compris les unités de batteries solaires utilisées avec des onduleurs hybrides.
Des chimies émergentes telles que les packs de batteries sodium-ion étaient autrefois proposées en secours par onduleur.
Composants de gestion de batterie vendus dans le cadre d’un système de batterie onduleur qualifié.
Qu’est-ce qui est exclu de la portée ?
Batteries de démarrage automobile et batteries de traction pour véhicules électriques.
Projets de stockage réseau qui ne servent pas à une application de secours basée sur un onduleur.
Onduleurs autonomes, panneaux solaires, générateurs et équipements de distribution électrique.
Services de recyclage de batteries et frais d’entretien indépendants.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
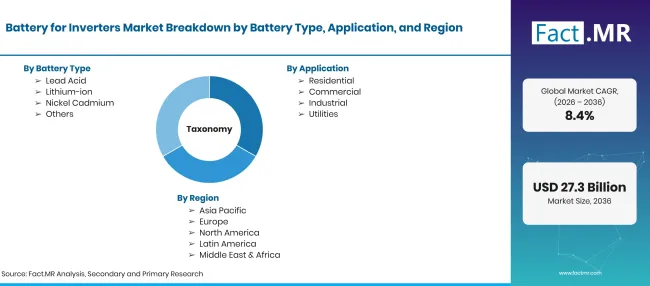
Battery For Inverters Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards |
| Définition du marché | Batteries utilisées avec des systèmes à onduleur pour stocker l’énergie électrique et fournir de l’énergie de secours lors des coupures du réseau ou des périodes d’approvisionnement insuffisant. |
| Type de batterie | Plomb-acide ; Lithium-ion ; Nickel-cadmium ; Autres |
| Application | Résidentiel ; Commercial ; Industriel ; Services publics |
| Puissance nominale | En dessous de 1 kVA ; 1-10 kVA ; 10-100 kVA ; Au-dessus de 100 kVA |
| Canal de vente | Concessionnaires ; En ligne ; Ventes directes |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | le Japon ; le Brésil ; Allemagne; États-Unis; Royaume-Uni |
| Entreprises profilées | Exide Industries; Luminous Power Technologies; Amara Raja Énergie et Mobilité ; EnerSys ; GS Yuasa ; LG Energy Solution ; Tesla |
| Période de prévision | 2026 à 2036 |
| Approche | Modèle hybride descendant et ascendant, construit sur des installations d’onduleurs par pays, le mélange chimique des batteries, la distribution de la puissance nominale, la demande d’applications et l’examen du canal de vente. |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Comment le marché est-il segmenté ?
-
Par type de batterie
- Plomb-acide
- Lithium-ion
- Nickel Cadmium
- Autres
-
Par application
- Résidentiel
- Commercial
- Industriel
- Services publics
-
Par puissance nominale
- En dessous 1 kVA
- 1-10 kVA
- 10-100 kVA
- Au-dessus de 100 kVA
-
Par canal de vente
- Concessionnaires
- En ligne
- Ventes directes
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des batteries pour onduleurs en 2026 ?
Quel taux de croissance le marché des batteries pour onduleurs enregistrera-t-il ?
Quel type de câbles de batterie ?
Quelles applications mènent ?
Quelle puissance évalue ?
Quel canal de vente est responsable ?
Quel pays croîtra le plus rapidement ?
Quelles sont les principales entreprises ?
Qu’est-ce qui freine le marché ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF